jeu. 1 oct. 2026
« Est-ce qu’une vague bleue arrive aux Etats-Unis ? »

Le 3 novembre, les électeurs américains se rendront à nouveau aux urnes. Tous les membres de la Chambre des représentants américains, un tiers des sénateurs américains et 36 gouverneurs seront en lice. Alors que les préoccupations liées à l’accessibilité financière font baisser la popularité du président Trump, les démocrates ont obtenu une avance considérable de 8,9 points de pourcentage dans les sondages génériques. Cela fait d’eux les favoris clairs pour remporter la Chambre et leur donne une chance décente de prendre le contrôle du Sénat. Ces élections entraîneront des répercussions économiques importantes, car la guerre en Iran, l’État de droit, l’indépendance de la Réserve fédérale, la réglementation au niveau des États et le redécoupage électoral du Congrès sont autant de enjeux de ce scrutin.
Les élections de mi-mandat américaines, tenues le 3 novembre, sont généralement un référendum sur le président en place, ce qui se traduit souvent par une perte significative pour le parti au pouvoir. Un autre changement d’équilibre des pouvoirs est probable en novembre. Alors que la cote de popularité de Donald Trump est au plus bas (voir figure 1), Les démocrates ont obtenu une avance considérable de +8,9 points de pourcentage dans les moyennes des sondages sur les intentions de vote.
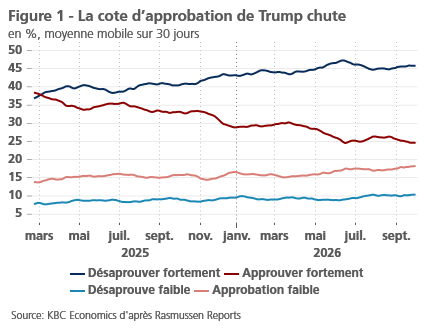
L’économie occupe à nouveau un rôle important dans cette campagne de mi-mandat. L’inflation, en particulier, est une priorité pour de nombreux électeurs. 33 % des électeurs citent l’inflation et les prix comme les enjeux les plus importants auxquels les États-Unis sont confrontés (selon les sondages YouGov). Cela n’est pas surprenant. Depuis janvier 2021, l’indice global des prix de l’IPC a augmenté de 27 %. Encore aujourd’hui, l’inflation de l’IPC se situe à 3,4 % en glissement annuel.
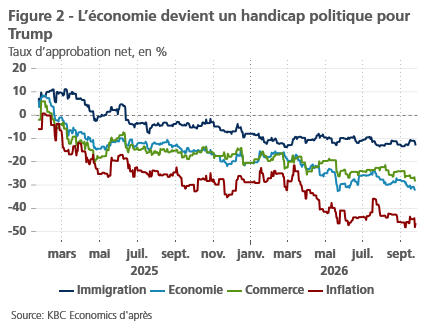
Les questions liées au coût de la vie ont probablement aidé Trump à revenir au pouvoir. En 2024, les électeurs faisaient plus confiance à Donald Trump qu’à Kamala Harris sur ce sujet. Aujourd’hui, Trump est clairement au plus bas sur ce sujet, ses politiques commerciales et la guerre contre l’Iran ayant fait grimper les prix des biens et de l’énergie. Sa cote d’approbation sur d’autres sujets majeurs est également tombée en territoire profondément négatif (voir figure 2).
Les démocrates sont en passe de contrôler la Chambre
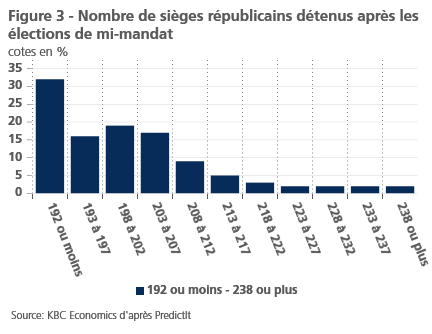
Comme les membres de la Chambre sont élus pour une période de seulement deux ans, tous les membres de la Chambre sont en lice pour une réélection en novembre. Les Républicains n’ont conservé le contrôle de la Chambre en 2024 qu’avec une majorité de 220 contre 215. Il sera difficile pour les Républicains de maintenir cette majorité. Depuis la Seconde Guerre mondiale, le parti du président a perdu en moyenne 26 sièges à la Chambre lors des élections de mi-mandat. L’histoire est sur le point de se répéter en 2026. Les marchés de prédiction donnent aux Républicains seulement 8,5 % de chances de conserver le contrôle de la Chambre. Ils suggèrent même qu’il y a 32 % de chances que les Républicains détiennent moins de 193 sièges après les élections de mi-mandat (voir figure 3). Le modèle de prévision de The Economist ne donne aux Républicains qu’une chance de 5 % de remporter la Chambre.
Si les démocrates remportent la Chambre, cela pourrait avoir d’importantes implications économiques. Les démocrates prendraient le contrôle de commissions économiques telles que la commission des services financiers de la Chambre, la commission des voies et moyens de la Chambre, la commission de la surveillance et de la réforme gouvernementale de la Chambre, ainsi que la commission du budget de la Chambre. Cela leur permettra de mener des enquêtes liées à la politique commerciale, à la régulation financière, aux affaires antitrust, aux contrats gouvernementaux, etc.
Le contrôle de la Chambre permettrait également aux démocrates de bloquer l’agenda législatif de Trump. Cela dit, la majeure partie de l’agenda législatif de Trump a été intégrée dans le One Big Beautiful Bill Act (OBBBA) adopté l’an dernier (voir aussi notre rapport de recherche du 16 septembre 2025). Le projet de loi comprenait, entre autres, des baisses majeures d’impôts, des coupes dans les dépenses de sécurité sociale et une augmentation du financement du contrôle de l’immigration. L’OBBBA a également relevé le plafond de la dette de 36,1 000 milliards à 41,1 000 milliards de dollars. Selon le Bipartisan Policy Center, cette limite sera atteinte au milieu de l’année prochaine, ce qui pourrait préparer le terrain pour une nouvelle bataille sur le plafond de la dette. Les démocrates pourraient cependant encore menacer de fermer le gouvernement pour obtenir des concessions politiques.
Les démocrates pourraient aussi tenter de limiter les efforts de guerre de Trump en Iran, bien que les voies juridiques soient limitées. La manière la plus efficace de mettre fin à la guerre serait d’adopter une résolution conjointe. Pourtant, le président Trump pourrait y mettre son veto. Le Congrès pourrait annuler le veto du président avec une majorité des deux tiers dans les deux chambres, ce qui est peu probable. Une manière plus efficace serait donc de limiter le financement de la guerre. Une Chambre démocrate n’aurait pas le pouvoir de couper les financements déjà alloués, mais elle pourrait bloquer les demandes de financement supplémentaires pour la guerre contre l’Iran.
Lutte serrée pour le Sénat
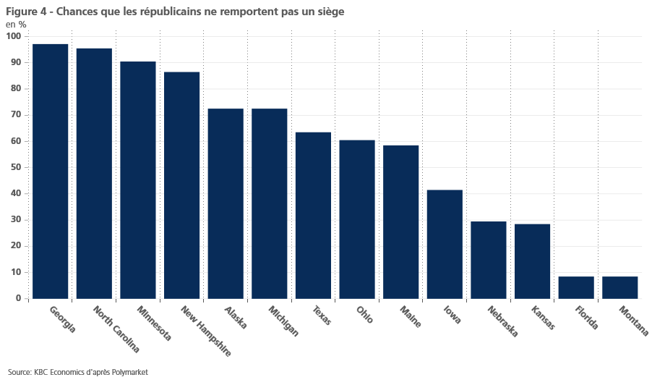
Reprendre le contrôle du Sénat sera plus difficile pour les démocrates. Les républicains ont actuellement une majorité de 53-47, donc les démocrates devraient obtenir quatre sièges pour reprendre le contrôle du Sénat. Comme les sénateurs américains sont élus pour un mandat de 6 ans, seulement 35 sièges sont en jeu. Bien que 22 d’entre eux soient actuellement détenus par des républicains, un seul d’entre eux provient d’un État remporté par Kamala Harris (c’est-à-dire le Maine). Un seul autre siège provient d’un État remporté de justesse par Donald Trump (c’est-à-dire la Caroline du Nord). Les démocrates doivent donc gagner au moins deux sièges dans des États que Donald Trump a remportés avec une marge de plus de 10 points de pourcentage. Néanmoins, compte tenu de l’environnement politique favorable aux démocrates, ils ont une chance de l’emporter dans certains de ces États (voir figure 4). Les démocrates sont considérés comme favoris pour remporter les courses sénatoriales de l’Alaska, de l’Ohio et du Texas et sont légèrement outsiders dans la course au Sénat de l’Iowa. À cause de cela, les marchés de prédiction donnent aux démocrates 63 % de chances de reprendre le Sénat (mêmes chances que le modèle de prédiction de The Economist).
Le résultat des élections sénatoriales est sans doute plus important que celui des élections à la Chambre. Le Sénat américain a non seulement l’autorité législative, mais a aussi le pouvoir de confirmer ou de rejeter plusieurs nominations présidentielles. Les nominations des secrétaires du cabinet, ainsi que de nombreux adjoints et sous-secrétaires, nécessitent l’approbation du Sénat. La nomination de la plupart des juges fédéraux (y compris les juges de la Cour suprême) et de nombreux procureurs américains nécessite une nomination présidentielle et une confirmation par le Sénat. Une prise de contrôle par les démocrates du Sénat américain freinerait ainsi l’attaque actuelle de Trump contre l’État de droit. Plusieurs chefs de commissions et d’agences de régulation (telles que la Securities and Exchange Commission, la Commodity Futures Trading Commission et le Consumer Financial Protection Bureau) nécessitent également l’approbation du Sénat.
Le plus important, d’un point de vue économique, est l’exigence de confirmation par le Sénat des sept membres du Conseil des gouverneurs de la Réserve fédérale. Le mandat de l’ancien président de la Fed Jerome Powell en tant que gouverneur expire en janvier 2028. Une prise de contrôle démocrate au Sénat freinerait ainsi les attaques actuelles de Trump contre l’indépendance de la Fed, car Trump ne pourrait pas le remplacer par un gouverneur plus docile.
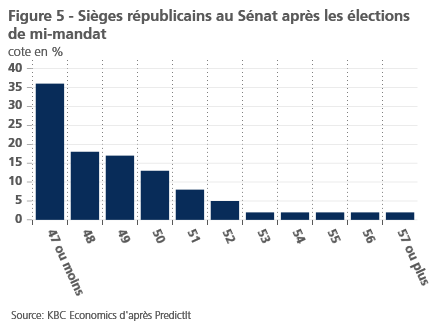
Les élections sénatoriales actuelles ont également des implications pour 2028 et au-delà, car les sénateurs sont élus pour des mandats de 6 ans. Un résultat démocrate fort augmenterait leurs chances d’obtenir un trio gouvernemental lors des prochaines élections présidentielles, tandis qu’une surperformance républicaine réduirait leurs chances. Les démocrates ont actuellement 39 % de chances d’avoir 53 sénateurs ou plus après les élections de mi-mandat, tandis que les républicains n’ont que 10 % de chances d’en avoir 53 ou plus après les élections de mi-mandat (voir figure 5).
Les élections dans les État comptent également
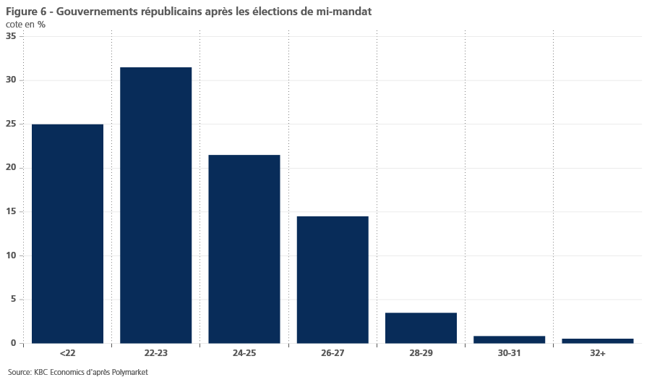
En dehors des élections fédérales, des élections importantes auront également lieu au niveau des États. La plupart des chambres législatives des États organiseront des élections, et 36 gouverneurs sont en lice. Les républicains occupent actuellement 26 des 50 postes de gouverneur, mais cela devrait changer après l’élection (voir figure 6). Ces élections locales comptent car de nombreuses politiques telles que les politiques fiscales et les réglementations importantes (sur l’environnement, le zonage, l’intelligence artificielle, etc.) sont fixées au niveau des États.
De plus, ces élections locales pourraient avoir des implications importantes pour le contrôle de la Chambre des représentants à partir de 2028. Les gouvernements des États sont responsables de tracer les limites des circonscriptions fédérales de la Chambre dans leur État. Certains responsables d’État tracent ces circonscriptions électorales de manière à donner à leur parti un avantage déloyal lors des élections (appelé découpage électoral). Bien que démocrates et républicains pratiquent le découpage électoral, les républicains ont fait un découpage plus agressif. Ils ont récemment redessiné des cartes dans plusieurs États. En conséquence, selon Precision Analytica, les démocrates doivent désormais gagner le vote populaire avec 3,5 points de pourcentage pour prendre le contrôle de la Chambre. Si les démocrates obtenaient plus de contrôle sur les gouvernorats et les chambres législatives des États, ils pourraient rééquilibrer la situation.
Conclusion
Le terrain est prêt pour une autre élection importante aux États-Unis en novembre. Si les démocrates prennent le contrôle de la Chambre, ils pourraient bloquer l’agenda législatif de Trump et lancer un torrent d’enquêtes. Pourtant, le contrôle du Sénat serait la plus grande récompense pour les démocrates, car cela leur permettrait de bloquer des nominations controversées. Les élections affecteront également le contrôle des gouvernements d’État avec d’importantes implications réglementaires. Enfin, ces élections préparent le terrain pour les élections présidentielles cruciales de 2028. Si les démocrates obtiennent de bons résultats au Sénat et au niveau local cette année, cela augmentera leurs chances d’obtenir un trio en 2028.
Source : Laurent Convent, Economist - KBC Group
Nouvelles recommandations pour les actions

Publication : le 1er octobre 2026 à 9h42

La présente communication n’a pas été établie conformément aux dispositions relatives à la promotion de la recherche indépendante en investissement et n’est pas soumise à l’interdiction de négoce avant la diffusion de la recherche.
Le blog de Bernard Keppenne : « L’IA met l’Asie sous tension »
Il ne fait aucun doute de la hausse de l’inflation en zone euro, et si la baisse du prix du baril est bienvenue, elle n’est pas pour autant suffisante pour inverser la tendance.
Inflation
L’inflation en France s’est établie à 3,4 % en septembre, contre un taux de 2,6 % en août.
Cette hausse s’explique par la hausse des prix de l’énergie qui ont grimpé de 21,2 % sur un an, mais pas que, car les prix de l’alimentation ont progressé de 1,5 % et ceux des services de 2,2 %.
En Allemagne, l’inflation s’affiche à 3,3 % en septembre contre 2,9 % en août, suite à la hausse des prix de l’énergie, l’inflation sous-jacente restant inchangée à 2,4 %.
Et pour terminer le tour d’horizon, avant les chiffres de la zone euro demain, l’inflation en Italie a bondi à 4,1 %, contre 3,2 % un mois plus tôt.
Même si Christine Lagarde a estimé que la BCE devrait adopter une réponse mesurée, ces chiffres ne sont guère encourageants, d’autant plus que la hausse du dollar par rapport à l’euro amplifie le phénomène.
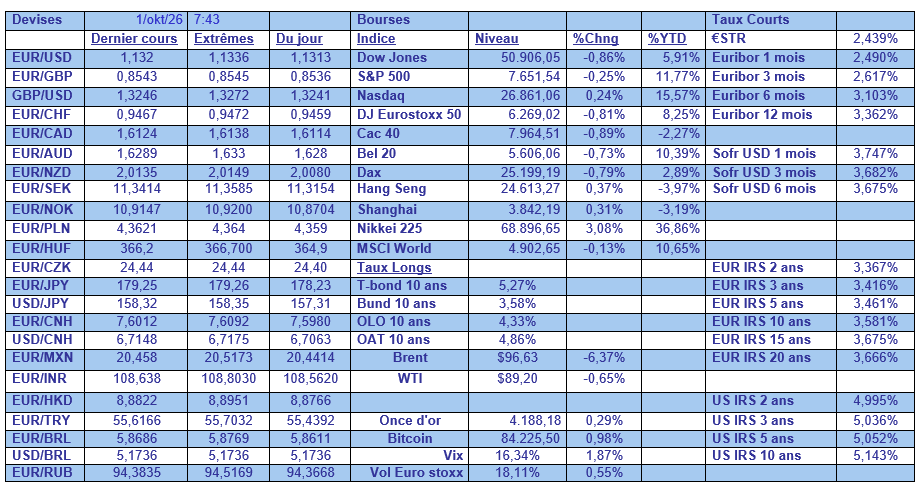
Aux Etats-Unis, l’indice des prix de la consommation personnelle (PCE) a augmenté de 3,4 % en rythme annuel, après un taux de 3,7 % en juillet, et l’indice sous-jacent est resté stable à 3,3 %.
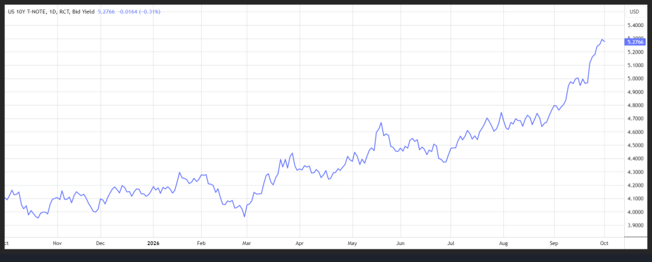
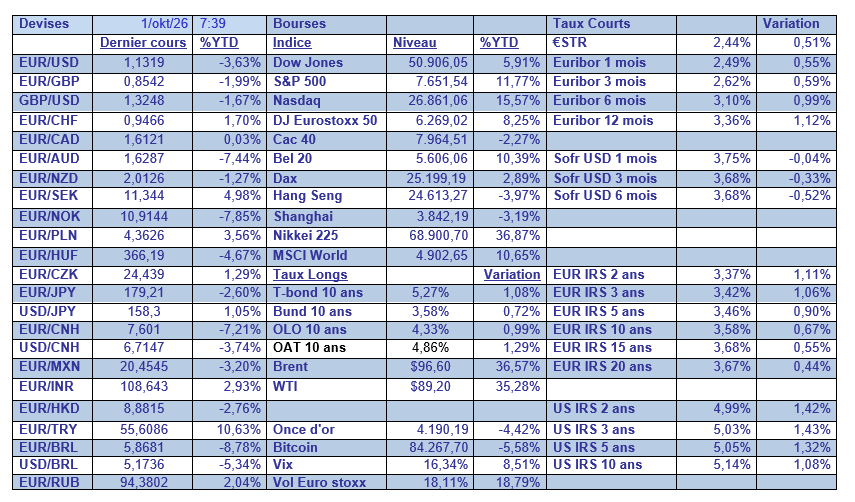
Même si ce chiffre a réduit les anticipations de hausse de taux de la part de la FED ce mois-ci, la hausse des taux longs se maintient, avec une hausse assez spectaculaire depuis le début de l’année comme le montre le tableau mensuel.
Encore et toujours l’IA
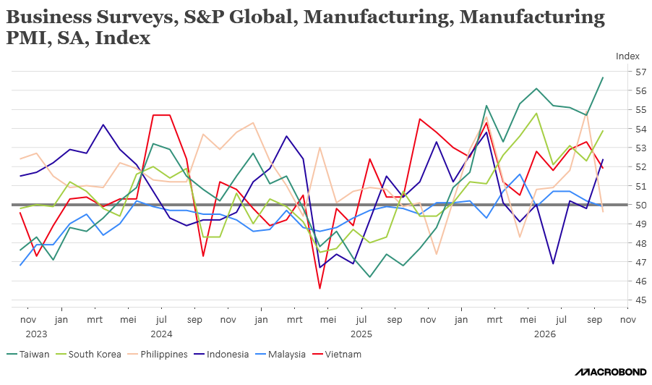
Les indices PMI manufacturiers en Asie ont montré que le boom de l’IA a porté l’activité au Japon, en Corée du Sud et à Taïwan.
En Corée du Sud, les exportations ont bondi de 83,5 % en septembre par rapport à l’année précédente, atteignant un record de 120,9 milliards de dollars.
Les exportations de janvier à septembre ont atteint 814,5 milliards de dollars, dépassant le record annuel de 709,3 milliards de dollars de l’année dernière.
Rien que les exportations de semi-conducteurs ont augmenté de 262,8 % en septembre, pour atteindre 60,3 milliards de dollars, représentant près de la moitié de toutes les exportations.
Les exportations vers les États-Unis ont augmenté de 137,0 % pour atteindre 24,33 milliards de dollars et les expéditions vers la Chine ont augmenté de 122,7 % pour atteindre 26,01 milliards de dollars.
Ce qui explique la hausse de l’indice PMI manufacturier, la demande à l’exportation ayant augmenté au rythme le plus rapide depuis 15 ans et demi.
Et comme le soulignait Usamah Bhatti, économiste chez S&P Global Market Intelligence, « les nouvelles commandes et la croissance de la production ont atteint leur plus haut niveau depuis environ cinq ans et demi, avec des témoignages souvent reliant cette expansion à la force combinée des secteurs des semi-conducteurs et de l’automobile ».
Comme le montre le graphique, Taïwan profite également pleinement du boom mondial de l’IA, et même si l’indice PMI manufacturier au Japon a légèrement reculé à 54,1 en septembre contre 54,9 en août, les nouvelles commandes à l’exportation ont augmenté pour le neuvième mois consécutif grâce à une demande robuste en Asie et à l’amélioration des ventes vers les États-Unis.
Pression à la hausse
Cette bonne tenue de l’indice PMI manufacturier au Japon ne peut que conforter la volonté de la Banque du Japon de poursuivre son resserrement monétaire.
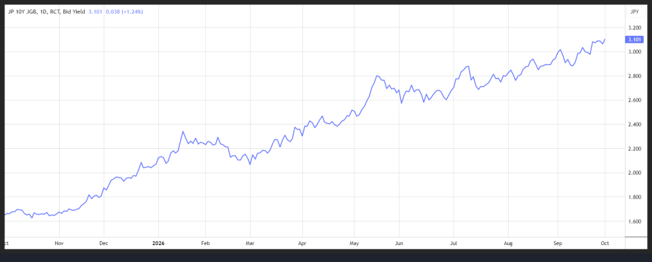
Et les minutes de sa dernière réunion vont clairement dans ce sens, un de ses membres ayant souligné que « si des signes d’une hausse des prix sont observés, la Banque devra accélérer le rythme des hausses de taux ».
Un autre allant même encore plus loin, en déclarant, « il est souhaitable que la Banque rapproche le taux directeur de l’objectif approximatif relativement rapidement ».
Ces avis soulignent l’attention croissante du Conseil sur les risques d’inflation, renforçant les opinions dominantes du marché sur encore une nouvelle hausse des taux cette année.
Un autre membre estimant que « la Banque doit continuer à agir en temps opportun sans devenir trop prudente ».
Comme le montrait le communiqué de la réunion de septembre, ces avis ne sont pas unanimement partagés, deux colombes du Conseil, Toichiro Asada et Ayano Sato, désignés par le gouvernement, ont exprimé leur opinion dissidente de la décision de hausse de taux en septembre.
Source : Bernard Keppenne, Chief Economist - CBC Banque & Assurances