mer. 16 sept. 2026
Actualités des entreprises du Benelux
- Arcadis lance un programme de formation pour profiter de l’essor des centres de données.
- ASM International termine un programme de rachat d’actions de 150 millions d’euros.
- KBC Securities augmente l'objectif de cours pour D’Ieteren Group à « Acheter ».
- OCI offre aux actionnaires le choix entre une offre de NNS et une combinaison avec Orascom.
- Retail Estates renforce le conseil d’administration avec deux nouveaux administrateurs non exécutifs.
Actualités des entreprises européennes
- Glencore coupe tous les liens avec Radiant World après une fraude présumée.
- Intesa Sanpaolo fait l’objet d’une enquête sur la concurrence après l’acquisition de Monte dei Paschi.
- L’Oréal détrône LVMH en tant que groupe boursier français avec la plus grande valeur.
- Prada se concentre pleinement sur l’intégration et le développement de Versace.
- Renault étend encore sa coopération avec Geely au Brésil.
- UniCredit souhaite mettre en œuvre des changements stratégiques et managériales concernant Commerzbank.
Actualités des entreprises américaines
- Boeing convainc Turkish Airlines avec une méga commande de 150 appareils.
- Goldman Sachs attire 11,7 milliards de dollars de nouveaux capitaux pour le capital-investissement.
- JPMorgan Chase prévoit une forte croissance des revenus de la banque d’investissement et du trading.
- Meta Platforms lance des lunettes connectées sans caméra et s’engage pleinement dans l’IA.
- OpenAI explore un nouveau tour de capital à une valorisation de 1,2 billion de dollars.
- Tesla reçoit des questions supplémentaires de la part d’un régulateur américain concernant Cybercab robotaxi.
Actualités des entreprises asiatiques
- Nissan investit massivement dans Sunderland et apporte l’e-POWER de Kick en Europe.
- SK Hynix explore la production américaine de puces en collaboration avec Intel.
Nouvelles recommandations pour les actions

Publication : le 16 septembre 2026 à 9h35

La présente communication n’a pas été établie conformément aux dispositions relatives à la promotion de la recherche indépendante en investissement et n’est pas soumise à l’interdiction de négoce avant la diffusion de la recherche.
Le blog de Bernard Keppenne : « La FED à l’épreuve des taux longs »

Comme nous sommes condamnés à attendre la décision de la FED ce soir, avec une hausse attendue, car un statu quo serait très mal accepté par les marchés, intéressons-nous à la position de la Banque d’Angleterre.
Position de la BoE
Cette dernière se réunit demain, mais à contrario de la FED et de la BOJ, elle devrait laisser ses taux inchangés.
Ce qui ne veut pas dire que les taux ont échappé à la forte tension observée partout, bien au contraire, comme le montre le graphique de l’évolution du rendement de l’obligation en sterling à deux ans.
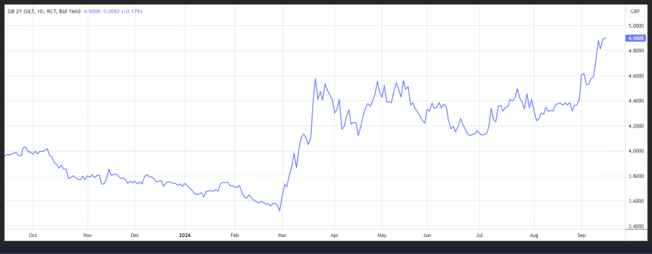
Le chiffre d’inflation, publié ce matin, devrait indiquer que celle-ci reste contenue et que le taux directeur à 3,75 % est suffisamment restrictif pour le moment.
L’inflation sous-jacente aurait progressé de 0,3 % en août, contre 0,2 % en juillet, soit un taux annuel inchangé à 2,6 %. L’inflation des salaires, fortement suivie par la BoE, est attendue en taux annuel à 3,5 % contre 3,4 %.
Mais si le statu quo est attendu, selon le Telegraph, la BoE devrait annoncer, demain, qu’elle cessera de vendre des obligations d’Etat à long terme. Selon, l’article, elle devrait arrêter les ventes d’obligations à 20 et à 30 ans, le rendement du 30 ans se situant à son niveau le plus élevé depuis 1998.
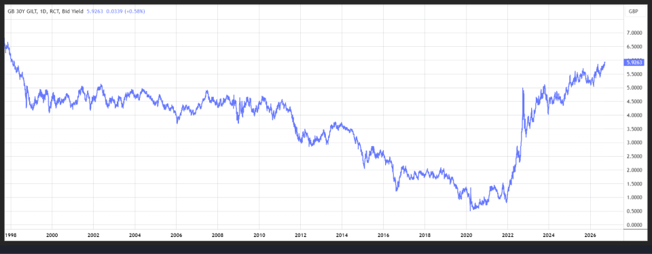
Comme d’autres Banques centrales, la BoE avait acheté massivement des obligations d’Etat au moment de la crise des subprimes et ensuite pendant la période Covid, ce qui avait gonflé son bilan de 875 milliards de sterling d’obligations.
Depuis qu’elle a cessé de réinvestir les produits des obligations à échéance en février 2022, les avoirs obligataires de la BoE ont chuté de plus de 400 milliards de livres, dont un tiers, grâce à des ventes actives, contrairement à la FED et à la BCE qui laissent les obligations qu’elles détiennent arriver à échéance, mais ne les vendent pas.
Si l’information est confirmée demain, cela reviendrait pour la BoE à procéder à une forme d’assouplissement monétaire, sans bouger pour autant son taux directeur.
Un élément de plus ?
En faveur de la hausse des taux au Japon, après la publication du chiffre des importations, qui ont connu leur plus forte hausse en près de quatre ans en août.
Elles ont augmenté de 28 % par rapport à l’année précédente, en août, la plus forte hausse depuis novembre 2022, suite à la hausse des prix du pétrole et malgré la hausse du yen.
Les exportations ont augmenté de 19,3 % en taux annuel contre une hausse de 23,2 % en juillet, toujours soutenues par les livraisons de puces.
Les exportations vers les États-Unis ont augmenté de 24,9 % par rapport à l’année précédente, tandis que celles vers la Chine ont augmenté de 20,6 %.
Comme le prix du baril a encore augmenté depuis lors, les coûts d’importation du Japon pourraient rester élevés dans les mois à venir.
Il ne fallait pas nécessairement ces nouvelles données, car le marché a déjà totalement intégré la hausse de taux de la part de la BOJ, ce vendredi.
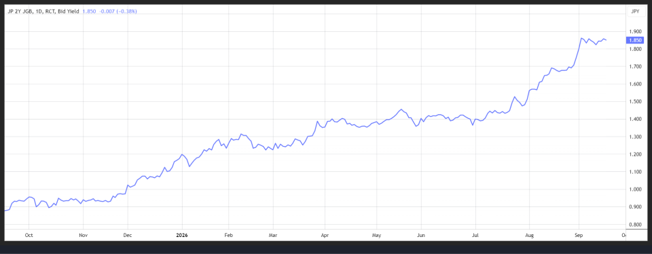
Elle devrait faire passer son taux de 1 % à 1,25 %, mais les marchés vont essentiellement se concentrer sur les propos du gouverneur, Kazuo Ueda, concernant le calendrier et le rythme de nouvelles hausses.
Et la tâche de Ueda ne sera pas simple. Car si la BOJ ne se montre pas assez ferme pour la suite, et que ses propos sont interprétés comme trop accommodants, cela pourrait déclencher une nouvelle baisse du yen, ce qui ferait grimper les prix à l’importation.
Si, en revanche, il se montre trop belliciste, cela pourrait bouleverser le marché obligataire, qui connaît déjà de fortes tensions.
En attendant la FED
La fourchette de taux actuelle de la FED est entre 3,50 % et 3,75 %, et le marché table à 90 % sur une hausse de 0,25 % ce soir.
Le scénario d’un statu quo n’est donc pas totalement exclu, mais ses conséquences pourraient être cataclysmiques.
Dans le cas d’une hausse, le marché sera très attentif aux prévisions de taux de la part des membres du Comité.
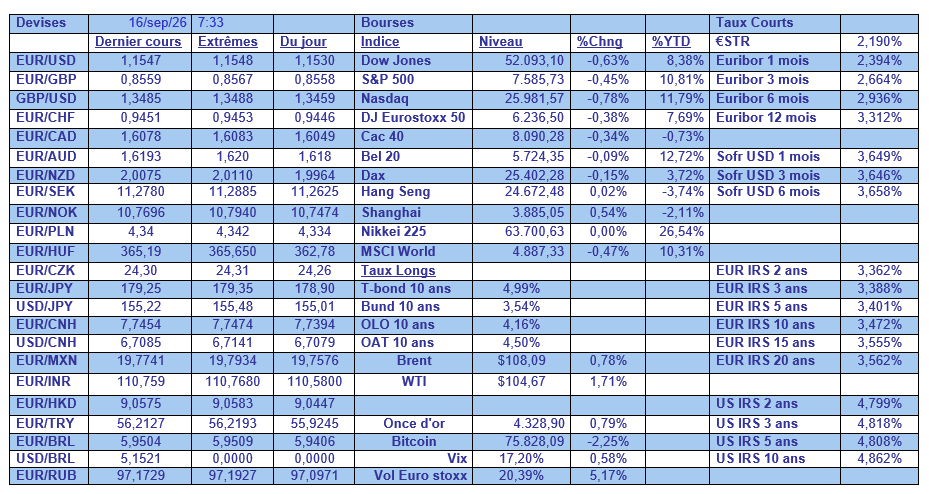
Avec aussi une question cruciale, à savoir comment les taux longs vont réagir, en sachant que le rendement du Treasury 10 ans a déjà pris 100 points de base depuis le début de l’année, et qu’historiquement un cycle de hausse des taux de la part de la FED a toujours provoqué une hausse des taux longs.
Mais sommes-nous au début d’un cycle ? Et est-ce que cela sera un cycle court, ce qui est plutôt le scénario actuel ?
Mais pour autant, la hausse de la part de la FED ne fera pas disparaître par enchantement, les forces qui ont poussé les rendements à ces sommets, à savoir les inquiétudes liées à la dette et aux déficits, les besoins d’investissement dans l’IA, l’inflation énergétique et la crédibilité politique.
Selon plusieurs études, en comparant les données historiques, le resserrement de la FED pourrait faire grimper le rendement à 10 ans de plus de 100 points de base.
Source : Bernard Keppenne, Chief Economist - CBC Banque & Assurances