wo. 4 nov 2026
Insulet verhoogt vooruitzichten voor 2026, maar blijft voorzichtig over 2027
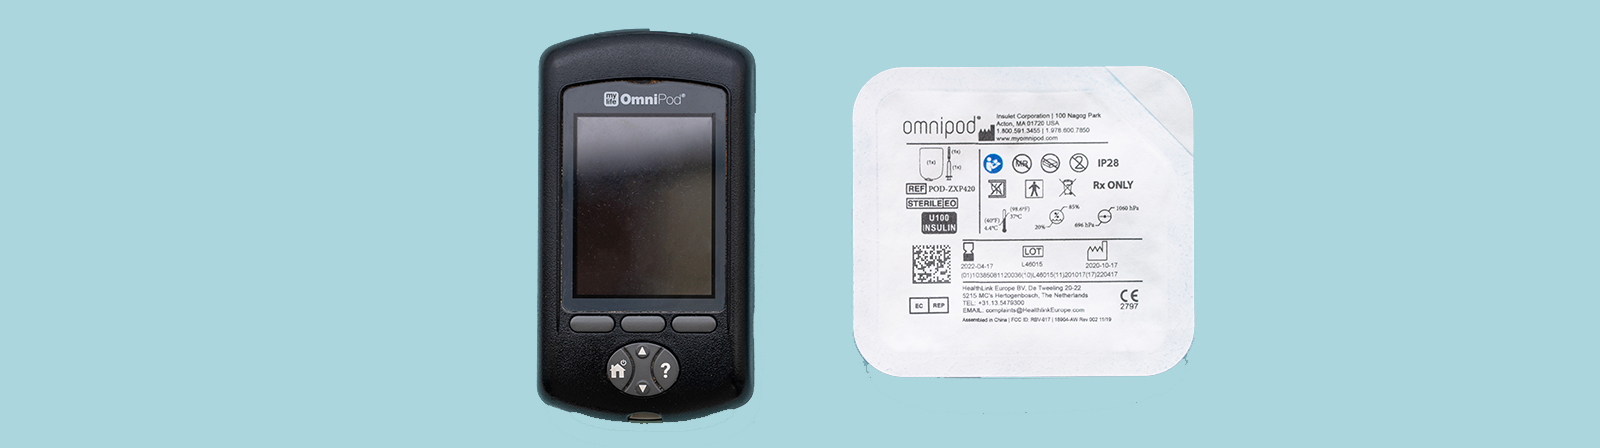
Insulet heeft in het tweede kwartaal beter gepresteerd dan verwacht, met een sterke omzetgroei, een hogere winstgevendheid en resultaten die boven de marktverwachtingen uitkwamen. Toch overschaduwde een verlaging van de vooruitzichten voor 2026 deze sterke operationele prestatie, nadat het bedrijf wees op een lagere retentie van patiënten met type 2-diabetes. Die ontwikkeling zorgt voor onzekerheid over het groeitempo in 2027, aldus KBC Securities-analist Andrea Gabellone.
Insulet?
Insulet is een multinational die zich specialiseert in de ontwikkeling, productie en verkoop van systemen voor automatische insulinetoediening (AID) voor mensen met diabetes (T1 en T2). Het paradepaardje van het bedrijf is het Omnipod-systeem voor insulinetoediening.
Omzet groeit met ruim 19%
Insulet realiseerde in het derde kwartaal van 2026 een omzet van 842 miljoen dollar, een stijging van 19,3% tegenover dezelfde periode vorig jaar. Daarmee kwam de fabrikant van de Omnipod-insulinepompen boven de marktverwachtingen uit. Ook de totale omzet uit Omnipod overtrof de consensus. Vooral de internationale Omnipod-activiteiten leverden een sterke bijdrage. Bij constante wisselkoersen bedroeg de groei 19,6%, tegenover 18% waarop de markt had gerekend.
Sterke verbetering van de marges
Naast de sterke omzetgroei liet Insulet ook een duidelijke verbetering van zijn winstgevendheid zien. De brutomarge steeg met 200 basispunten op jaarbasis tot 74,2%. De aangepaste operationele marge verbeterde nog sterker en kwam uit op 22,0%, tegenover 17,1% in het derde kwartaal van 2025. De cijfers tonen daarmee dat de sterke omzetgroei zich ook vertaalt in een duidelijke verbetering van de operationele hefboom.
Vooruitzichten voor 2026 verhoogd
Na de sterke kwartaalresultaten trok Insulet de onderkant van zijn omzetverwachting voor heel 2026 op. Het bedrijf mikt nu op een jaaromzet tussen 3,277 miljard en 3,304 miljard dollar. Het midden van die vork bedraagt ongeveer 3,291 miljard dollar en ligt daarmee ongeveer 2 miljoen dollar boven de huidige consensusverwachting. Ook op het vlak van winstgevendheid werd Insulet optimistischer. Het bedrijf verwacht dat de aangepaste operationele marge in 2026 met 150 basispunten zal toenemen. Eerder rekende Insulet nog op een verbetering met 100 basispunten.
Vierde kwartaal grotendeels in lijn
Voor het vierde kwartaal van 2026 verwacht het management een omzet tussen 889,6 en 917 miljoen dollar. Het midden van die vork ligt op ongeveer 903,3 miljoen dollar en stemt daarmee grotendeels overeen met de marktverwachtingen. Insulet kondigde bovendien een omvangrijk programma aan om eigen aandelen in te kopen. De raad van bestuur gaf groen licht voor een aandeleninkoopprogramma van 1 miljard dollar.
Voorzichtige signalen rond klantenbehoud
Een belangrijk aandachtspunt voor Gabellone zijn de initiatieven waarmee Insulet zijn klanten langer aan zich probeert te binden. Het management gaf aan dat de algemene klantenretentie in het derde kwartaal licht verbeterde. Insulet waarschuwt er echter voor om daar voorlopig geen al te grote conclusies uit te trekken. Het management omschrijft de verbetering nog als een ontwikkeling in een vroeg stadium. De uiteindelijke impact van de maatregelen moet zich dus nog duidelijker bewijzen. Dat is belangrijk omdat een betere klantenretentie een extra groeimotor kan worden wanneer de initiatieven volledig beginnen door te werken.
Groei in 2027 wordt cruciale discussie
De verwachtingen voor 2027 vormen volgens Andrea het meest complexe onderdeel van het verhaal. Insulet verwacht momenteel dat de totale groei volgend jaar bescheiden onder de eerder aangegeven groei van rond het midden van 10% zal liggen. Op basis van groeivertragingen die historisch bij vergelijkbare medische technologiebedrijven werden waargenomen, komt Andrea uit op een mogelijke omzetgroei van ongeveer 12,5% tot 13,5% in 2027. De huidige consensus houdt rekening met ongeveer 13,3% groei.
Daarmee zit de marktverwachting weliswaar binnen die vork, maar bestaat nog altijd het risico dat sommige ramingen neerwaarts worden bijgesteld. Tegelijk ligt de consensus rond 13%, een niveau dat volgens Andrea haalbaar zou moeten zijn.
Retentie kan voor opwaarts potentieel zorgen
Er is echter ook een belangrijke positieve kant aan het verhaal. De verbeteringen die Insulet met zijn retentie-initiatieven probeert te realiseren, zullen naar verwachting nog niet volledig worden verwerkt in de eerste vooruitzichten voor 2027. Als die initiatieven sneller resultaat opleveren en de uitvoering verbetert, kunnen ze bijgevolg voor opwaarts potentieel tegenover de oorspronkelijke prognoses zorgen.
Insulet zal pas in februari zijn officiële vooruitzichten voor 2027 bekendmaken. Volgens Andrea wordt het belangrijk dat het bedrijf, als de marktomstandigheden tegen dan niet verbeteren, de lat bij de initiële prognose voldoende realistisch legt. Dat zou Insulet ruimte geven om gedurende 2027 de verwachtingen te overtreffen en de vooruitzichten stelselmatig te verhogen.

KBC Securities over Insulet
De KBC Securities-analist beoordeelt de kwartaalupdate als degelijk, maar ziet een complex verhaal met zowel positieve als negatieve elementen. De resultaten over het derde kwartaal waren breed beter dan verwacht, de vooruitzichten voor 2026 werden verhoogd en de marges verbeteren duidelijk. Daartegenover staat de voorzichtige boodschap voor 2027, waarbij de verwachte groei iets onder de eerder gecommuniceerde niveaus zal liggen en sommige analistenramingen mogelijk nog neerwaarts moeten worden aangepast. De eerste verbetering van de klantenretentie biedt wel perspectief, zeker omdat de potentiële voordelen van de retentie-initiatieven waarschijnlijk nog niet volledig in de eerste vooruitzichten voor 2027 zullen zitten.
Andrea handhaaft de houden-aanbeveling en een koersdoel van 224 dollar.

Novo Nordisk overtreft verwachtingen en verhoogt vooruitzichten voor 2026

Novo Nordisk heeft een veel sterker derde kwartaal dan verwacht achter de rug, waarbij zowel de omzet, bedrijfswinst als winst per aandeel de marktverwachtingen ruimschoots overtroffen. Vooral Ozempic en de snel groeiende Wegovy-pil presteerden sterk, terwijl het management ook de vooruitzichten voor 2026 aanzienlijk verhoogde, zegt KBC Securities-analist Simon Hox. De grote vraag verschuift volgens hem nu naar 2027, wanneer de aanhoudende prijsdruk in de Verenigde Staten, het aflopen van de exclusiviteit van Ozempic op internationale markten en de concurrentie van Eli Lilly op de resultaten kunnen wegen.
Eli Lilly?
Eli Lilly is een farmaceutisch bedrijf dat actief is op het vlak van diabetes/obesitas, oncologie, immunologie, pijn en neurologie.
Omzet ruim boven de verwachtingen
Novo Nordisk realiseerde in het derde kwartaal een omzet van 79,2 miljard Deense kroon, een stijging van 5,6% tegenover dezelfde periode vorig jaar. Daarmee lag de omzet ongeveer 7% boven de consensusverwachting van 73,9 miljard Deense kroon. De sterke prestatie werd onder meer gedragen door de belangrijkste producten binnen de diabetes- en obesitasportefeuille.
Ozempic en Wegovy presteren sterk
Ozempic realiseerde een omzet van 29,7 miljard Deense kroon, ongeveer 12% meer dan verwacht. Ook de snel groeiende Wegovy-pil verraste positief, met een omzet van 5,39 miljard Deense kroon tegenover een consensusverwachting van 4,64 miljard Deense kroon. Dat betekent een meevaller van ongeveer 16%. Ook de injecteerbare versie van Wegovy deed het beter dan de verwachte 19,7 miljard Deense kroon. In totaal namen de verkopen binnen de obesitasactiviteiten van Novo Nordisk met 22% op jaarbasis toe.
Onderliggende bedrijfswinst stijgt met 34%
Ook op het vlak van winstgevendheid overtrof Novo Nordisk de verwachtingen overtuigend. De vergelijkbare bedrijfswinst steeg met 34% op jaarbasis tot 31,7 miljard Deense kroon en lag daarmee ongeveer 12% boven de consensus. Die sterke onderliggende prestaties zijn des te opvallender omdat Novo Nordisk ongeveer 3,5 miljard Deense kroon aan eenmalige lasten moest verwerken. Die hadden onder meer betrekking op de afschrijving van ziltivekimab en de beëindiging van productiecontracten.De aangepaste winst per aandeel bedroeg 5,79 Deense kroon, ongeveer 15% meer dan de consensusverwachting van 5,03 Deense kroon.
Eenmalige lasten drukken de gerapporteerde cijfers
Door de eenmalige elementen lag de gerapporteerde winst duidelijk lager dan de sterke onderliggende prestaties doen vermoeden. De gerapporteerde bedrijfswinst kwam uit op 23,0 miljard Deense kroon, terwijl de nettowinst 16,7 miljard Deense kroon bedroeg. Het verschil tussen de gerapporteerde en de onderliggende prestaties is grotendeels toe te schrijven aan de eenmalige lasten.
Novo Nordisk verhoogt vooruitzichten voor 2026
Na het sterke derde kwartaal trok het management zijn verwachtingen voor heel 2026 op. Novo Nordisk rekent nu bij constante wisselkoersen op een aangepaste omzetgroei tussen min 2% en plus 2%, tegenover een eerdere verwachting van min 6% tot 0%. Ook voor de aangepaste bedrijfswinst werd de prognose verhoogd. Het bedrijf verwacht nu bij constante wisselkoersen een ontwikkeling tussen min 2% en plus 2%, eveneens tegenover een eerdere vork van min 6% tot 0%. Vooral de verwachting voor de vrije kasstroom werd aanzienlijk opgetrokken. Novo Nordisk mikt nu op 60 tot 70 miljard Deense kroon, tegenover 45 tot 55 miljard Deense kroon voordien. Tegelijk werden de geplande kapitaaluitgaven teruggeschroefd tot ongeveer 50 miljard Deense kroon.
CagriSema wordt volgende belangrijke katalysator
Na de sterke kwartaalresultaten verschuift de aandacht naar de geneesmiddelenpijplijn. De volgende belangrijke katalysator is CagriSema, waarvoor de goedkeuring door de regelgevende autoriteiten in december wordt verwacht. Novo Nordisk mikt vervolgens op een commerciële lancering van CagriSema begin 2027. Daarna staan in het eerste kwartaal van 2027 ook de resultaten van de REDEFINE 11-studie naar obesitas op de agenda.

KBC Securities over Novo Nordisk
De KBC Securities-analist beschouwt het derde kwartaal als veel sterker dan verwacht, met omzet, bedrijfswinst en winst per aandeel die allemaal comfortabel boven de consensus uitkwamen. Ook de stevige verhoging van de vooruitzichten is positief, terwijl de beter dan verwachte verkopen van zowel Ozempic als de snel opschalende Wegovy-pil de operationele prestatie extra ondersteunen. Toch verschuift de aandacht volgens Hox stilaan naar 2027, wanneer Novo Nordisk met verschillende uitdagingen te maken krijgt. De aanhoudende prijsdruk in de Verenigde Staten, het aflopen van de exclusiviteit van Ozempic op internationale markten en de concurrentiestrijd met Eli Lilly kunnen dan op de resultaten wegen. De verwachte goedkeuring en daaropvolgende lancering van CagriSema vormen belangrijke toekomstige katalysatoren.
Simon heeft momenteel geen aanbeveling en geen koersdoel voor Novo Nordisk.
Wat staat er morgen op de beleggersagenda?
Donderdag 5 november 2026
Bedrijfsresultaten
AL Sydbank, AP Møller-Mærsk, ArcelorMittal, Arkema, AT&S, Auto Trader, Azimut, Banca Monte dei Paschi, Banco BPM, Bouygues, BT Group, Cellnex Telecom, Commerzbank, Deutsche Telekom, DHL Group, Dino Polska, EDP Renováveis, Engie, Euronext, FinecoBank, Genmab, Groupe Bruxelles Lambert, Hensoldt, Hochtief, IMCD, Iveco, Legrand, Mediobanca, National Grid, Nemetschek, Nexi, Nordex, Novonesis, Orlen, Ørsted, Pirelli, Rational, Renk, Rheinmetall, RS Group, Siemens Healthineers, Skanska, Swiss Re, Swisscom, Syensqo, Valiant, Veolia, Verbund, Air France-KLM, Nyxoah, Titan
Ex-dividend
Ashmore, BlackRock Smaller Companies Trust, Brunner Investment Trust, Bytes Technology, Conagra Brands, Edinburgh Investment Trust, GCP Infrastructure, Matson, ME Group International, Prosus, Synchrony Financial, Tritax Big Box, VinaCapital Vietnam Opportunity Fund
Macro-economie
VS: wekelijkse steunaanvragen, productiviteit en arbeidskosten (KW3, voorlopig)
Japan: S&P Global PMI diensten en samengesteld (okt, definitief)
EMU: producentenprijzen (sep)
Duitsland: fabrieksorders (sep)
Frankrijk: industriële productie (sep)
Italië: detailhandelsverkopen (sep)
VK: rentebesluit Bank of England
Tsjechië: rentebesluit centrale bank
Noorwegen: rentebesluit Norges Bank
Zweden: inflatie en CPIF-inflatie (okt, voorlopig)
McDonald's overtreft winstverwachtingen

McDonald's boekte in het derde kwartaal iets minder omzet dan verwacht, maar presteerde beter dan de marktverwachtingen op het vlak van vergelijkbare verkopen, bedrijfswinst en winst per aandeel. De sterke marges tonen volgens KBC Securities-analist Simon Hox aan dat de restaurantketen haar kosten goed onder controle houdt, al was de kwaliteit van de meevaller minder overtuigend door het aanhoudend zwakke klantenverkeer in de Verenigde Staten en de tegenvallende prestaties op de internationale markten. Vooral het Amerikaanse klantenverkeer blijft volgens Hox het belangrijkste aandachtspunt.
McDonalds?
Naar omzet gemeten is McDonald's 's werelds grootste fast food restaurantketen met meer dan 36 000 restaurants wereldwijd. Belangrijke markten zijn o.m. de VS, Duitsland, Frankrijk, het VK en Canada. Ca. 80% van de restaurants worden uitgebaat onder de vorm van franchise.
Omzet blijft licht onder de verwachtingen
McDonald's realiseerde in het derde kwartaal een omzet van 7,16 miljard dollar, een stijging van 1% tegenover dezelfde periode vorig jaar. Daarmee bleef de restaurantketen ongeveer 2% onder de marktverwachting van 7,29 miljard dollar. De vergelijkbare verkopen leverden een beter beeld op. Wereldwijd stegen die met 1,5%, iets meer dan de consensusverwachting van 1,35%.
Amerikaanse verkopen beter dan gevreesd, maar verkeer blijft dalen
In de Verenigde Staten daalden de vergelijkbare verkopen met 0,2%. Dat was beter dan de daling van 0,5% waarop de markt had gerekend. Onderliggend bleef het beeld echter zwak, aangezien het aantal klanten in de Amerikaanse restaurants nog altijd afnam. Ook de prestaties binnen de International Operated Markets stelden enigszins teleur. De vergelijkbare verkopen stegen er met 1,4%, terwijl analisten gemiddeld op een groei van 2,1% hadden gerekend. De International Developmental Licensed Markets deden het daarentegen duidelijk beter. Daar klommen de vergelijkbare verkopen met 4,2%, tegenover een marktverwachting van 3,2%.
Sterke kostenbeheersing stuwt de marges
De winstgevendheid was een van de sterkere elementen in de kwartaalupdate. De vergelijkbare bedrijfswinst kwam uit op 3,65 miljard dollar, ongeveer 3% meer dan de consensusverwachting van 3,54 miljard dollar. De operationele marge liep op tot ongeveer 51%, ruim boven de verwachte 48,4%. McDonald's profiteerde daarbij van lagere algemene en administratieve kosten en gunstige andere bedrijfsinkomsten. Ook de aangepaste winst per aandeel verraste positief. Die steeg met 10% op jaarbasis tot 3,57 dollar, ongeveer 5% boven de consensusverwachting van 3,40 dollar. De beter dan verwachte winstprestaties waren daarmee vooral het resultaat van kostenbeheersing en sterke marges, en veel minder van een sterkere omzetgroei.
Dividend gaat 4% hoger
McDonald's blijft ondertussen kapitaal teruggeven aan zijn aandeelhouders. De groep verhoogde het kwartaaldividend met 4% tot 1,93 dollar per aandeel.
Margeverwachting blijft overeind
Het management handhaafde zijn vooruitzichten voor 2026 en blijft mikken op een aangepaste operationele marge tussen het midden en de bovenkant van 40%. De verwachte investeringen werden wel enigszins verlaagd. McDonald's rekent nu op 3,7 miljard dollar aan kapitaaluitgaven, tegenover ongeveer 3,8 miljard dollar voordien. Daarnaast paste het bedrijf zijn expansieplannen aan. McDonald's verwacht nu dat er netto ongeveer 2.100 restaurants bijkomen.
Hoop op verbetering in het vierde kwartaal
Het management zag gedurende het derde kwartaal een geleidelijke verbetering van de trends in de Verenigde Staten. Verschillende commerciële initiatieven moeten helpen om die verbetering tijdens het vierde kwartaal voort te zetten.
Zo rekent McDonald's onder meer op steun van het Extra Value Meals-programma en de terugkeer van de Monopoly-promotie. Daarnaast wordt de vergelijkingsbasis gemakkelijker door de verstoring als gevolg van de E. coli-problematiek in 2025.
Die factoren zouden in het vierde kwartaal de vergelijkbare verkopen kunnen ondersteunen. Toch blijft het negatieve Amerikaanse klantenverkeer volgens Hox een belangrijke bron van onzekerheid en het voornaamste element om de komende kwartalen in de gaten te houden.

KBC Securities over McDonald's
De KBC Securities-analist omschrijft het kwartaal als gemengd. De vergelijkbare verkopen, bedrijfswinst en winst per aandeel waren beter dan verwacht en vooral de sterke margeprestatie toont aan dat McDonald's zijn kosten goed onder controle houdt. Tegelijk vindt hij de kwaliteit van de winstmeevaller niet bijzonder sterk, omdat de omzet achterbleef, het Amerikaanse klantenverkeer zwak bleef en de International Operated Markets minder presteerden dan verwacht. De verbetering van de Amerikaanse trends gedurende het kwartaal biedt enig perspectief, maar het klantenverkeer blijft voor Hox het belangrijkste aandachtspunt.
Daarom blijft Simon voorlopig aan de zijlijn. Hij heeft een houden-aanbeveling en koersdoel van 300 dollar.

Uber presteert volgens verwachting

Uber legde over het derde kwartaal grotendeels resultaten in lijn met de verwachtingen voor, met boekingen conform de consensus en een iets beter dan verwachte aangepaste bedrijfskasstroom. De mobiliteitsactiviteiten presteerden wel wat zwakker door problemen op internationale markten, terwijl ook de verwachte daling van de incrementele marge in het vierde kwartaal een aandachtspunt vormt, aldus KBC Securities-analist Adrea Gabellone. Hox blijft niettemin positief over Uber omdat hij de vrees voor concurrentie van autonome voertuigen overdreven vindt en het bedrijf volgens hem over het platform en de schaal beschikt om competitief te blijven.
Uber?
Uber exploiteert een technologieplatform dat gebruikmaakt van een netwerk en technologie om verplaatsingen van punt A naar punt B mogelijk te maken. Het ontwikkelt en exploiteert technologische toepassingen die een verscheidenheid aan aanbiedingen op zijn platform (platforms) ondersteunen. De segmenten omvatten Mobility, Delivery en Freight. Mobility-producten verbinden consumenten met chauffeurs die ritten aanbieden in verschillende voertuigen, zoals auto's, autoriksja's, motorfietsen, minibussen of taxi's.
Boekingen groeien met ruim 20%
Uber realiseerde in het derde kwartaal van 2026 brutoboekingen van 59,82 miljard dollar, een stijging van 20,3% tegenover dezelfde periode vorig jaar. Daarmee lagen de boekingen in lijn met de marktverwachtingen. De aangepaste bedrijfskasstroom steeg met 31,3% op jaarbasis tot 2,96 miljard dollar en kwam daarmee licht boven de consensus uit. De aangepaste bedrijfskasstroommarge verbeterde eveneens en bedroeg 5,0% van de brutoboekingen, tegenover 4,5% in het derde kwartaal van 2025.
Mobiliteit blijft wat achter
Onder de oppervlakte was het beeld iets gemengder. De brutoboekingen binnen de mobiliteitsactiviteiten kwamen uit op 29,5 miljard dollar, waarmee Uber onder de consensus bleef. De zwakkere prestatie was onder meer het gevolg van beperkingen in het aanbod van chauffeurs op internationale markten en tegenwind in het Midden-Oosten.
Bij de maaltijd- en andere bezorgactiviteiten vertraagde de groei van de brutoboekingen, exclusief wisselkoerseffecten, met 2 procentpunten tot 23% op jaarbasis. Daar stond tegenover dat Uber een sterke groeiversnelling zag in de Verenigde Staten en Latijns-Amerika. Het totale aantal ritten kwam tijdens het kwartaal uit op 4,06 miljard, goed voor een stijging van 15,6% tegenover een jaar eerder. De markt rekende evenwel op een iets sterkere groei van 16,5%.
Vooruitzichten liggen grotendeels in lijn met de verwachtingen
Voor het vierde kwartaal van 2026 mikt Uber op brutoboekingen tussen 63,25 en 65,25 miljard dollar. Dat zou, exclusief wisselkoerseffecten, neerkomen op een groei tussen 18% en 22% op jaarbasis. Die prognose ligt volgens Andrea in lijn met de marktverwachtingen. Uber verwacht daarnaast een aangepaste bedrijfskasstroom tussen 3,13 en 3,23 miljard dollar, wat in het midden van de vork overeenkomt met ongeveer 3,18 miljard dollar.
Een minder positief element is de evolutie van de rentabiliteit. Uber verwacht dat de incrementele bedrijfskasstroommarge in het vierde kwartaal sequentieel met ongeveer 30 basispunten zal dalen. Hox beschouwt die terugval als een licht negatief element binnen de vooruitzichten.
Voor de mobiliteitsactiviteiten verwacht Uber dat de groei van de brutoboekingen, exclusief wisselkoerseffecten, in het vierde kwartaal stabiel blijft rond 17% op jaarbasis. Het bedrijf wijst daarbij op aantrekkende trends in oktober.

KBC Securities over Uber
De KBC Securities-analist ziet in de kwartaalcijfers van Uber weinig grote verrassingen. De totale brutoboekingen en de marges lagen grotendeels in lijn met de verwachtingen, terwijl de aangepaste bedrijfskasstroom zelfs licht beter uitviel. De zwakkere boekingen bij mobiliteit en vooral de verwachte daling van de incrementele marge in het vierde kwartaal temperen het beeld enigszins. Hox blijft echter positief over het aandeel omdat hij van oordeel is dat de zorgen rond concurrentie van autonome voertuigen overdreven zijn. Uber beschikt volgens hem met zijn omvangrijke platform en schaal over de nodige troeven om ook in een markt met autonome voertuigen competitief te blijven.
Simon handhaaft zijn kopen-aanbevelijng en het koersdoel van 97 dollar.

BMW verlaagt voor de derde keer dit jaar de vooruitzichten
BMW boekte in het derde kwartaal een groepsomzet van 30,45 miljard euro, een daling van 5,8% tegenover dezelfde periode vorig jaar. Daarmee deed de Duitse autobouwer het wel iets beter dan de marktverwachting van 30,24 miljard euro. Ook binnen de autosegmenten bleef de omzet net boven de verwachtingen. De automotive-activiteiten waren goed voor 26,67 miljard euro omzet, tegenover 26,55 miljard euro waarop de markt had gerekend.
Automarge profiteert van een eenmalige meevaller
De EBIT-marge van de automotive-activiteiten kwam uit op 3,4%. Dat was duidelijk beter dan de marktverwachtingen, die ongeveer tussen 2,6% en 3,1% lagen. Dat cijfer geeft volgens Simon Hox evenwel een te positief beeld van de onderliggende winstgevendheid. BMW profiteerde namelijk van een juridische schikking ter waarde van ongeveer 350 miljoen euro. Zonder dat eenmalige voordeel zou de onderliggende automarge rond 2,1% hebben gelegen. Dat onderstreept dat de winstgevendheid van de kernactiviteiten onder druk blijft staan. Op groepsniveau daalde de bedrijfswinst met ongeveer 30% op jaarbasis tot 1,59 miljard euro. Daarmee bleef BMW licht onder de marktverwachting van 1,62 miljard euro.
China blijft de grootste operationele tegenwind
BMW leverde tijdens het kwartaal ongeveer 551.000 voertuigen af, een daling van ongeveer 6% tegenover een jaar eerder. Vooral China blijft een belangrijk pijnpunt voor de Duitse autobouwer. In China zakten de leveringen met ongeveer 25% op jaarbasis. Daarmee blijft de Chinese markt volgens Hox de grootste operationele tegenwind voor BMW. De prestaties in Europa waren daarentegen relatief veerkrachtig.
Vrije kasstroom valt fors tegen
Ook de kasstroomontwikkeling stelde teleur. De vrije kasstroom van de automotive-activiteiten kwam uit op min 566 miljoen euro, terwijl de markt op een positieve vrije kasstroom van 216 miljoen euro had gerekend. Die zwakke kasstroom weerspiegelt onder meer de investeringen in de opschaling van de Neue Klasse, BMW's nieuwe generatie voertuigen, en kasuitgaven die verband houden met garanties.
BMW verlaagt vooruitzichten voor de derde keer
De belangrijkste ontwikkeling is volgens Hox evenwel de derde verlaging van de vooruitzichten voor 2026. BMW verwacht voor de automotive-activiteiten nu een EBIT-marge van min 0,5% tot plus 0,5%, tegenover een eerdere verwachting van 1% tot 3%.In de nieuwe prognose zijn ongeveer 2,5 miljard euro aan herstructureringskosten en afschrijvingen op oudere elektrische voertuigen verwerkt. Als die lasten buiten beschouwing worden gelaten, verwacht het management dat de onderliggende EBIT-marge van de automotive-activiteiten boven 2% blijft.
De prognose voor de vrije kasstroom van de automotive-activiteiten blijft wel op meer dan 2,5 miljard euro staan. Dat betekent dat BMW in het vierde kwartaal een aanzienlijke verbetering van de kasstroom zal moeten realiseren om die doelstelling te halen.Ook de rendementsverwachting werd neerwaarts bijgesteld. BMW rekent voor zijn automotive-activiteiten nu op een rendement op het aangewende kapitaal van min 1% tot plus 1%.

KBC Securities over BMW
De KBC Securities-analist ziet een gemengd kwartaal, waarbij de omzet en de gerapporteerde automarge iets beter waren dan gevreesd. Die automarge werd echter aanzienlijk ondersteund door de eenmalige juridische schikking van ongeveer 350 miljoen euro en lag onderliggend dichter bij 2,1%. De derde verlaging van de jaarvooruitzichten weegt daarom zwaarder in zijn beoordeling, met aanhoudende zwakte in China, herstructureringskosten en afschrijvingen op oudere elektrische modellen als belangrijke drukfactoren. De zwakke vrije kasstroom en de forse kasstroomverbetering die in het vierde kwartaal nodig is, vormen bijkomende aandachtspunten.
Simon handhaaft de houden-aanbeveling en koersdoel van 85 euro.
Visie op de markten en economie (november 2026): vooruitblik

Vooruitblik
Economische vooruitzichten
Verenigde Staten
- De Amerikaanse economie blijft in een solide tempo groeien. De bbp-groei voor het tweede kwartaal werd opwaarts bijgesteld dankzij een hogere bijdrage van de investeringen en consumptie. Ook in het derde kwartaal zal de bbp-groei allicht robuust zijn geweest, aangezien de particuliere consumptie en de niet-residentiële investeringen in sterke doen blijven, terwijl de voorraden zich herstellen. Vertrouwensindicatoren wijzen nog altijd op een blijvend sterke groei in de komende kwartalen.
- De KBC macro-economen verhoogden daarom hun prognose voor de groei in de VS voor 2026 en 2027 met telkens 0,1 procentpunt tot respectievelijk 2,2% en 2,1%.

- Wellicht zal de consumptie ook in het derde kwartaal zorgen voor een sterke groeibijdrage. De reële uitgaven voor persoonlijke consumptie stegen in augustus met 0,6%. Ook in september is de consumptie sterk gebleven, aangezien de kleinhandelsverkopen met 0,8% toenamen tegenover een maand eerder. In haar meest recente bericht heeft het Bureau of Economic Analysis ook het reële beschikbare inkomen van de Amerikanen aanzienlijk omhoog bijgesteld. Daardoor was er een grote opwaartse herziening van de spaarquote. Hoewel die nog altijd daalt, is het risico op een plotse vertraging in de consumptie nu aanzienlijk lager.
-
De Consumer Confidence Index van The Conference Board steeg met 7,5 punten, van een herziene 84,2 in september naar 91,7 in oktober. Dat was veel beter dan de marktverwachting van ongeveer 80,4. De beoordeling van de huidige economische en arbeidsmarktsituatie verbeterde sterk: de Present Situation Index steeg met 8,6 punten tot 120,4. De Expectations Index, die de verwachtingen voor inkomen, bedrijfsactiviteit en arbeidsmarkt meet, herstelde met 6,9 punten tot 72,6.
- Een belangrijke verklaring was de daling van de benzineprijzen in oktober, waardoor huishoudens wat positiever werden.
- Toch bleven consumenten bezorgd over inflatie en de hoge kosten van voeding en energie. De gemiddelde inflatieverwachting voor de komende twaalf maanden daalde licht van 6,0% naar 5,8%.
- Bovendien waren gezinnen nog voorzichtig met grote aankopen: de plannen voor duurzame goederen en verschillende diensten namen af.

- In september 2026 stegen de Amerikaanse kleinhandelsverkopen met 0,8% op maandbasis, na een stijging van 1,2% in augustus. De toename was daarmee stevig, maar bleef onder de toenmalige marktverwachting van ongeveer 1,2%. De totale verkopen kwamen uit op circa 745 miljard dollar.

- De meest recente arbeidsmarktcijfers waren zwakker. In september kwamen er slechts 29.000 banen bij en de cijfers voor de twee voorgaande maanden werden in totaal met 60.000 banen neerwaarts bijgesteld. Hoewel minder goed dan verwacht, zijn de cijfers niet al te zorgwekkend. Met 51.000 banen is het driemaands voortschrijdend gemiddelde grofweg in lijn met de breakeven werkgelegenheidsgroei (de groei die nodig is om de werkloosheid stabiel te houden). Een en ander wordt bevestigd door de werkloosheidsgraad, die slechts marginaal steeg van 4,14% naar 4,17%.


-
De Amerikaanse PMI's schetsten in oktober 2026 een beeld van een economie die nog stevig groeit, maar tegelijk met toenemende prijsdruk kampt. Vooral de industrie bleef sterk, terwijl de dienstensector licht vertraagde.
Industrie
De ISM Manufacturing PMI steeg van 54,5 in september naar 55,5 punten in oktober, terwijl economen op een stabilisatie rond 54,5 hadden gerekend. De index bleef daarmee voor de tiende maand op rij boven de grens van 50 punten, die op expansie wijst.
Onderliggend was het beeld behoorlijk sterk. De productie-index steeg van 56,7 naar 59,0, het hoogste niveau sinds november 2021, terwijl de nieuwe bestellingen op 55,5 uitkwamen. Ook de werkgelegenheidscomponent bleef met 52,4 in expansie. De betaalde prijzen bleven met 75,2 bijzonder hoog, ondanks een daling tegenover 77,9 in september.
De S&P Global US Manufacturing PMI gaf een enigszins ander verloop weer: die daalde van 55,9 naar 54,9, maar bleef duidelijk boven 50. S&P wees vooral op de sterke werkgelegenheidsgroei, die het hoogste tempo in vijfënhalf jaar bereikte, terwijl de inputkosten stevig opliepen door hogere energie-, brandstof- en transportkosten en invoertarieven.
Diensten
Bij de diensten was sprake van enige vertraging. De voorlopige S&P Global US Services PMI daalde van 58,8 in september naar 57,9 in oktober. Ondanks die terugval bleef het groeitempo van de activiteit bijzonder sterk en behoorde het nog altijd tot de hoogste niveaus sinds 2011.
Positief was dat de nieuwe opdrachten het snelst groeiden sinds maart 2022, terwijl ook de buitenlandse vraag aantrok. De werkgelegenheid groeide iets minder snel dan in september, maar bleef historisch sterk. Tegelijk liep de prijsdruk verder op: de inflatie in de dienstensector bereikte het hoogste niveau sinds augustus 2022, onder meer door hogere brandstofprijzen, lonen, energiekosten en verzekeringspremies.

Europa
-
De economie in de eurozone toonde aan het einde van het derde kwartaal opnieuw veerkracht, waarbij de indicatoren inzake het ondernemersvertrouwen op een vrij hoog niveau blijven (uitgezonderd in de bouwsector). De tegenwind neemt evenwel toe nu de energieprijzen blijven stijgen en de financiële condities verstrakken. Bovendien zijn ook de politieke risico's toegenomen.
-
De KBC macro-economen behouden bijgevolg onze 0,9%-groeiprognose voor 2026, maar verlagen die voor 2027 van 0,9% naar 0,8%.

- Het consumentenvertrouwen in de eurozone verslechterde in oktober 2026, nadat het ook in september al was teruggevallen. Volgens de Europese Commissie daalde de vertrouwensindicator met 1,1 punt tot -17,9, waardoor hij verder onder zijn langetermijngemiddelde terechtkwam.
Wat zat achter de daling?
- De verzwakking weerspiegelde vooral een negatievere beoordeling van de financiële situatie van de gezinnen, zowel over de voorbije periode als voor de komende maanden. Daarnaast werden consumenten voorzichtiger met grote aankopen. Hun verwachtingen over de algemene economische situatie veranderden daarentegen nauwelijks.
- Ook de onzekerheid nam toe. De Europese Commissie meldde dat consumenten duidelijk onzekerder werden over hun toekomstige financiële situatie, waarbij die onzekerheid het hoogste niveau sinds april 2025 bereikte.
- Het zwakkere consumentenvertrouwen paste bovendien in een breder beeld van afkoelend economisch sentiment. De Economic Sentiment Indicator voor de eurozone daalde in oktober voor de tweede maand op rij met 0,6 punt tot 96,9, eveneens onder het langetermijngemiddelde.

- De arbeidsmarkt in de eurozone bleef de afgelopen maand op het eerste gezicht vrij stabiel, maar onder de oppervlakte waren er duidelijke tekenen van afkoeling. De recentste officiële werkloosheidscijfers hebben betrekking op september, terwijl de PMI's al een beeld geven van oktober.
- Volgens Eurostat bleef de werkloosheidsgraad in de eurozone in september stabiel op 6,5%. Dat is wel hoger dan de 6,3% in september 2025. Het aantal werklozen nam bovendien met 122.000 toe tegenover augustus, tot 11,555 miljoen. Ook bij jongeren was er enige verslechtering. De jeugdwerkloosheid steeg van 15,1% naar 15,4%, waarbij het aantal werkloze jongeren op maandbasis met 69.000 toenam.
- De enquêtes van S&P Global wijzen erop dat die verzachting in oktober doorzette. De werkgelegenheid in de private sector van de eurozone daalde licht, waarbij vooral dienstverleners banen schrapten. Dat werd slechts gedeeltelijk gecompenseerd door een lichte stijging van de werkgelegenheid in de industrie.

- Het Duitse ondernemersvertrouwen verbeterde in oktober 2026 verder, maar de onderliggende cijfers tonen een duidelijk verschil tussen een betere toekomstverwachting en een nog zwakke actuele situatie. De ifo Business Climate Index steeg van 89,9 punten in september naar 90,2 in oktober. Daarmee zette de indicator zijn herstel voort vanaf 84,7 punten in april. Volgens het ifo Institut wijst dit erop dat het geleidelijke herstel van de Duitse economie aanhoudt.
- De verbetering kwam volledig van de verwachtingen. De verwachtingscomponent steeg vrij stevig van 90,4 naar 91,6 punten. De beoordeling van de huidige bedrijfssituatie verslechterde daarentegen van 89,5 naar 88,8 punten. Duitse bedrijven werden dus optimistischer over de komende zes maanden, hoewel hun huidige situatie nog moeilijk bleef.
- Vooral de Duitse industrie liet een duidelijke verbetering zien. Industriële bedrijven beoordeelden zowel hun huidige situatie als hun vooruitzichten aanzienlijk positiever. Beide componenten kwamen volgens het ifo Institut zelfs voor het eerst in meer dan drie jaar opnieuw in positief terrein. Ook de nieuwe bestellingen namen toe, waardoor ondernemingen van plan zijn hun productie op te voeren.
- Het beeld was elders gemengder. In de dienstensector verslechterde het ondernemingsklimaat, vooral door een zwakkere beoordeling van de lopende activiteiten, al verbeterden de verwachtingen. IT-dienstverleners vormden een positieve uitzondering.
- In de handel bleef het ondernemersvertrouwen stabiel. De actuele situatie werd negatiever beoordeeld, maar de verwachtingen verbeterden licht. De groothandel presteerde daarbij beter dan de detailhandel. In de bouwsector verbeterden zowel de beoordeling van de huidige activiteiten als de verwachtingen.

-
De meest recente cijfers die in de afgelopen maand werden gepubliceerd, hebben betrekking op augustus 2026. De septembercijfers worden pas op 6 november gepubliceerd.
- Volgens Eurostat steeg het volume van de kleinhandelsverkopen in de eurozone in augustus met 0,1% op maandbasis, na een daling van 0,6% in juli. De stijging bleef iets onder de marktverwachting van ongeveer 0,2%
- De verbetering kwam vooral van de niet-voedingsproducten, waar de verkoop met 0,5% toenam na een daling van 1,2% in juli. De verkoop van voeding, dranken en tabak steeg met slechts 0,1%, terwijl de verkoop van autobrandstoffen met 1,9% daalde.
- Op jaarbasis was het beeld iets positiever: de kleinhandelsverkopen lagen 0,8% hoger dan in augustus 2025, tegenover een groei van 0,4% in juli. Vooral voeding, dranken en tabak (+1,6%) en niet-voedingsproducten (+1,7%) groeiden, terwijl de verkoop van brandstoffen 3,7% lager lag.

- De PMI-cijfers voor oktober 2026 wijzen erop dat de economie van de eurozone bleef groeien, maar dat het momentum aan het begin van het vierde kwartaal duidelijk verzwakte. Vooral de dienstensector verloor vaart, terwijl de industrie relatief goed standhield. De definitieve S&P Global Eurozone Composite PMI daalde van 53,1 punten in september naar 51,7 in oktober, het laagste niveau in vier maanden. De index bleef boven de grens van 50 punten en wijst dus nog altijd op economische expansie. S&P Global schat dat het huidige PMI-niveau overeenkomt met een economische groei van ongeveer 0,3% op kwartaalbasis. Een belangrijk aandachtspunt is de vraagontwikkeling. De nieuwe orders kwamen vrijwel tot stilstand, nadat ze de drie voorgaande maanden nog stevig waren gegroeid. Ook de verwachtingen van bedrijven voor de komende twaalf maanden daalden tot het laagste niveau sinds mei.
Industrie blijft relatief sterk
- De Eurozone Manufacturing PMI daalde slechts licht van 52,9 naar 52,7 punten en bleef voor de negende maand op rij boven 50. De industriële productie bleef groeien, hoewel het tempo afnam tot het laagste niveau in vier maanden.
- Positief was dat de exportorders de sterkste stijging in ruim vierënhalf jaar lieten zien. Fabrikanten namen bovendien voor de derde maand op rij extra personeel aan. Tegelijk liepen de inputkosten sterk op en bereikten ze het hoogste niveau in vijf maanden, terwijl de problemen in de toeleveringsketens toenamen.
Dienstensector verliest meer vaart
- De Eurozone Services PMI daalde duidelijker, van 53,0 naar 51,4 punten, eveneens het laagste niveau in vier maanden. Vooral de vraag verzwakte: de nieuwe opdrachten bij dienstverleners namen licht af.
- Ook geografisch waren de verschillen groot. Duitsland, Italië, Spanje en Ierland bleven groeien, maar allemaal tegen een lager tempo. Frankrijk zakte opnieuw in krimpgebied, nadat de activiteit daar in september nog licht was gestegen.

China
-
De Chinese groei blijft sterk maar onevenwichtig: het bbp groeide in het derde kwartaal met 4,5% op jaarbasis en 1,2% op kwartaalbasis, iets beter dan verwacht. Export blijft de belangrijkste groeimotor: de industriële productie steeg met 5,1%, terwijl de detailhandel slechts 0,7% groeide. In september lag de Chinese uitvoer zelfs 29,6% hoger dan een jaar eerder.
-
Exportafhankelijkheid vormt een risico: handelspartners worden kritischer over het snel stijgende Chinese marktaandeel. De EU en China kwamen bijvoorbeeld quota overeen voor de invoer van Chinese hybride elektrische wagens.
-
De binnenlandse vraag blijft zwak: de woningmarkt blijft corrigeren, de arbeidsmarkt slabakt en het consumentenvertrouwen blijft laag. Investeringen zijn een belangrijk zwak punt: in de eerste negen maanden van 2026 lagen de investeringen 7,2% lager dan een jaar eerder.
-
De groeiprognoses licht verhoogd: de verwachting voor 2026 gaat van 4,5% naar 4,6% en voor 2027 van 4,2% naar 4,3%.
-
Inflatie blijft zeer laag: voor zowel 2026 als 2027 wordt een inflatie van slechts 1,1% verwacht, wat de aanhoudend zwakke binnenlandse prijsdruk onderstreept.

-
Het Chinese consumentenvertrouwen bleef de afgelopen maand erg zwak. De recent gepubliceerde cijfers bevestigen dat het herstel van de Chinese economie nog altijd onvoldoende wordt gedragen door de binnenlandse consument. De officiële Chinese Consumer Confidence Index daalde in het derde kwartaal van 89,5 naar 89,0 punten. Daarmee blijft de index ruim onder de neutrale grens van 100, wat op aanhoudend pessimisme bij huishoudens wijst. De zwakte hangt vooral samen met de aanhoudende problemen op de vastgoedmarkt en de kwetsbare arbeidsmarkt. Ook het stimulerende effect van eerdere overheidssubsidies lijkt af te nemen.

Inflatie
Verenigde Staten
- De Amerikaanse inflatie versnelde in september van 3,4% naar 3,7%. Ook deze stijging werd grotendeels gedreven door de energieprijzen. De kerninflatie bleef niettemin ook stevig, met een stijging van 2,5% naar 2,6%. Zowel de inflatie van kerngoederen als die van kerndiensten versnelde. De eerste werd onder meer gedreven door hogere voertuig- en technologieprijzen en de tweede door hogere prijzen voor huisvesting en openbaar vervoer.
- Gezien het stevige september-cijfer en hogere olieprijzen verhogen de KBC macro-economen hun inflatieprognose voor de VS van 3,4% naar 3,5% voor 2026 en van 2,6% naar 2,8% voor 2027
Eurozone
- De inflatie in de eurozone steeg in september van 3,2% naar 3,8%. Hogere energieprijzen waren opnieuw de belangrijkste boosdoener. De kerninflatie steeg van 2,4% naar 2,5%, onder meer omwille van een versnelling van de inflatie in de dienstensector (deels door seizoenseffecten). De inflatie voor kerngoederen vertraagde evenwel.
- Gezien de sterker dan verwachte inflatiecijfers en de aangehouden stijging van de energieprijzen, verhogen de KBC macro-economen hun inflatieprognose voor de eurozone van 3,0% naar 3,1% voor 2026 en van 2,1% naar 2,3% voor 2027

Centrale banken
- Zowel de ECB als de Fed verhoogden in september hun beleidsrente met 25 basispunten, tot respectievelijk 2,50% en 3,875%. Door de aanhoudend hoge inflatie, die onder meer wordt gevoed door hogere energieprijzen, wordt verwacht dat beide centrale banken hun beleid verder zullen verkrappen.
- De ECB zou haar beleidsrente in december 2026 verhogen tot 2,75% en in maart 2027 tot 3%, terwijl de Fed in december nog één verhoging met 25 basispunten tot 4,125% zou doorvoeren en daarmee de verwachte piek van haar rentecyclus bereikt. De risico's liggen evenwel aan de bovenkant, omdat geopolitieke onzekerheid de energieprijzen langer hoog kan houden. De financiële markten houden daarom rekening met een hogere rentepiek dan in dit basisscenario.
- Toch is een gematigder rentepad aannemelijk omdat de sterke stijging van de langetermijnrente de financiële voorwaarden al aanzienlijk heeft verstrakt en zo een deel van het werk van de centrale banken overneemt. Voor de ECB speelt bovendien mee dat de kerninflatie in de eurozone tegen 2028 opnieuw rond de doelstelling van 2% zou kunnen uitkomen, waardoor twee bijkomende renteverhogingen mogelijk volstaan. Tegelijk blijven zowel de algemene als de onderliggende inflatie voorlopig hardnekkig hoog, wat verdere verkrapping in december en maart ondersteunt. Een bijkomend aandachtspunt voor de ECB is de toename van de renteverschillen tussen de eurolanden, omdat die de uniforme doorwerking van het monetaire beleid kan verstoren en de budgettaire ruimte van individuele lidstaten kan beïnvloeden.
Wat doet KBC Asset Management in de strategie?
- Voor aandelen hanteert KBC Am een neutrale positie t.o.v. de benchmark terwijl obligaties nog steeds licht onderwogen zijn.
Azië: het sentiment voor de bredere Aziatische regio kan verbeteren wanneer het conflict in het Midden-Oosten de-escaleert.
- Sectorverdeling:
- Cyclische aandelen: positie verder afgebouwd. Vooral kapitaalgoederen zijn sterk onderwogen.
- Defensieve aandelen: minder medische technologie, maar meer farmaceutische aandelen. Lichte voorkeur voor voedingsretail.
- Financiële aandelen: sterk overwogen. Banken profiteren van hogere rente en volatiliteit; ook de positie in verzekeraars werd verhoogd.
- Vastgoed: neutraal. De hoge langetermijnrente verhoogt de financieringskosten, vooral in de Amerikaans georiënteerde sector.
- Technologie: blijft sterk overwogen, maar halfgeleiders en hardware werden wat afgebouwd. De visie op AI blijft positief, al neemt de overtuiging in de zeer sterke groei van de AI-uitbouw tactisch wat af.
- Energie: onderweging licht verminderd. Geopolitieke spanningen en hogere energieprijzen ondersteunen de sector, maar de vooruitzichten blijven onzeker.
-
Regioverdeling
- Noord-Amerika: neutrale positie. Amerikaanse aandelen stonden eerder onder druk door de mogelijke impact van AI, maar werden relatief aantrekkelijker na het uitbreken van het conflict in Iran.
- Europa en Opkomend Azië: licht overwogen.
-
Small- en midcaps: kleine posities in Europese en Amerikaanse small- en midcaps werden ingeruild voor Amerikaanse large caps, vanwege het macroklimaat, de rentetrend en het aankomende resultatenseizoen.
- Japan: blijft onderwogen. Spanningen met China, hogere renteverwachtingen en sterk opgelopen waarderingen na de verkiezingen maken Japan minder aantrekkelijk.
Bron: KBC Asset Management, KBC Economics, LSEG Datastream, Tradingeconomics.
Vooruitblik op Amerika

Voor de bel
- De wereldwijde aandelenmarkten schommelden tussen winst en verlies terwijl beleggers de resultaten van de Amerikaanse tussentijdse verkiezingen verwerkten en rekening hielden met strengere regelgeving, hogere belastingen en meer toezicht op onder meer artificiële intelligentie en cryptomunten. Amerikaanse aandelenfutures herstelden van forse vroege verliezen nadat de Democraten zowel de Senaat als het Huis van Afgevaardigden veroverden, waardoor een verdeeld bestuur in Washington ontstaat en grote beleidswijzigingen mogelijk minder waarschijnlijk worden. De overtuigende Democratische overwinning zette de dollar onder druk, terwijl ook de rendementen op langlopende Amerikaanse staatsobligaties daalden. Beleggers hielden daarbij rekening met strengere AI-regelgeving en de mogelijke negatieve gevolgen daarvan voor de economische groei.
- De Europese aandelenmarkten stegen, gesteund door banken en aandelen uit de sector hernieuwbare energie. Novo Nordisk sprong hoger nadat de producent van Wegovy zijn jaarprognose verhoogde. In Azië beperkte de Japanse Nikkei zijn verliezen, terwijl de Japanse obligatierentes stegen. Minder harde dan verwachte uitspraken van president Donald Trump over de verkiezingen zetten handelaars ertoe aan posities af te bouwen die ze vóór de verkiezingsuitslag hadden ingenomen. De Chinese aandelenmarkt won ondertussen meer dan 2% en beleefde daarmee haar beste beursdag in zeven maanden, geholpen door de Amerikaanse verkiezingsuitslag en nieuwe steunmaatregelen van de Chinese overheid.
- De goudprijs steeg, terwijl beleggers uitkeken naar de Amerikaanse arbeidsmarktcijfers voor nieuwe aanwijzingen over het toekomstige rentebeleid van de Federal Reserve. De olieprijs daalde daarentegen in een volatiele handelssessie, waarbij beleggers wachtten op de volgende stappen van Washington in de Amerikaans-Israëlische oorlog tegen Iran.
Topnieuws
Democraten grijpen controle over het Congres na zware afstraffing voor Trump
- De Democraten veroverden dinsdag zowel de Senaat als het Huis van Afgevaardigden en boekten daarbij voor het eerst in generaties grote overwinningen in traditioneel Republikeinse bolwerken. Tientallen miljoenen kiezers gaven daarmee een duidelijk signaal van onvrede over president Donald Trump.
AMD-aandeel springt hoger dankzij sterke AI-vraag in datacenters
- Advanced Micro Devices steeg in de handel voorbeurs met 7,3% nadat de Amerikaanse chipproducent een snellere groei tot en met 2027 voorspelde. Daarmee stelde AMD beleggers gerust dat de vraag naar infrastructuur voor artificiële intelligentie sterk blijft.
Google breidt vrijwillige vertrekregelingen uit naar werknemers in verschillende landen
- Google, onderdeel van Alphabet, heeft zijn aanbod van vrijwillige vertrekregelingen voor werknemers dit jaar uitgebreid naar verschillende landen. Het technologiebedrijf wil zo de stijgende kosten onder controle houden terwijl het tegelijkertijd fors blijft investeren in artificiële intelligentie.
CVS Health splitst zich op en scheidt apotheekactiviteiten van verzekeringen
- CVS Health kondigde aan zich op te splitsen in twee afzonderlijke ondernemingen, waarbij de apotheekketen wordt afgescheiden van de verzekeringsactiviteiten en het beheer van geneesmiddelenvoordelen. De ingreep betekent een belangrijke ontmanteling van het zorgconglomeraat dat CVS jarenlang via overnames heeft uitgebouwd.
Meta lanceert eerste obligatie-uitgifte in euro
- Meta Platforms is gestart met zijn eerste obligatie-uitgifte in euro, zo blijkt uit een door Reuters ingeziene mededeling van een begeleidende bank. Grote technologiebedrijven blijven daarmee kapitaal ophalen, ondanks de toenemende twijfels over de duurzaamheid en kracht van de AI-boom.
Aandelen in de kijker
3M: het Amerikaanse industrieconcern trekt bijna 7,35 miljard dollar over negen jaar uit om letselschadeclaims rond PFAS, de zogenoemde ‘forever chemicals’, te schikken. Het akkoord omvat ongeveer 99% van de huidige claims, waarbij naar schatting 115.000 à 120.000 eisers in aanmerking komen. Volgens CEO William Brown vermindert de schikking de onzekerheid rond de rechtszaken aanzienlijk.
AbbVie: de Amerikaanse farmagroep breidt haar onderzoeks- en ontwikkelingscentrum in Oxford uit als onderdeel van een investering van meer dan 161 miljoen dollar. De nieuwe site versterkt het onderzoek naar immunologie, neurologie en oncologie en bouwt voort op de expertise die AbbVie in 2022 verwierf met de overname van DJS Antibodies.
Advanced Micro Devices (AMD): de Amerikaanse chipproducent rekent op een snellere groei dan verwacht in 2027, gedreven door de sterke vraag vanuit datacenters. De omzet uit datacenters steeg in het derde kwartaal met 97% tot een record van 8,55 miljard dollar, terwijl de totale omzet 45% hoger uitkwam op 13,38 miljard dollar. Voor het vierde kwartaal verwacht AMD ongeveer 17 miljard dollar omzet, tegenover een analistenconsensus van 16,23 miljard dollar.
Alphabet: Google breidde zijn vrijwillige vertrekregeling uit naar werknemers in onder meer Canada, Frankrijk, Duitsland, Japan en Zwitserland om de kosten te beheersen terwijl het fors investeert in artificiële intelligentie. Tegelijk zal Google in 2027 en 2028 15 miljard dollar investeren in Maleisië, onder meer in datacenters, schone energie, waterzekerheid en opleidingen.
American International Group (AIG): de Amerikaanse verzekeraar overtrof de winstverwachtingen dankzij hogere beleggingsinkomsten en premiegroei. De aangepaste winst bedroeg 2,06 dollar per aandeel, tegenover 1,89 dollar verwacht, terwijl de netto beleggingsinkomsten met 42,5% stegen tot 1,1 miljard dollar. De schade door natuurrampen liep wel sterk op tot 283 miljoen dollar.
Amgen: de Amerikaanse biotechnologiegroep zag de kwartaalomzet met 8% stijgen, geholpen door onder meer Repatha, Imdelltra en Uplizna. De aangepaste winst van 6,45 dollar per aandeel en de omzet van 10,4 miljard dollar overtroffen de verwachtingen. Amgen verhoogde zijn jaarprognose naar een aangepaste winst van 22,90 tot 23,70 dollar per aandeel en een omzet van 38,9 tot 39,7 miljard dollar.
Block: de Amerikaanse fintechgroep verhoogde haar jaarprognose nadat de brutowinst van Cash App met 27% en die van Square met 14% steeg. Block verwacht voor 2026 nu een brutowinst van 12,63 miljard dollar, goed voor een groei van 22%, en mikt voor 2027 op 14,52 miljard dollar. Het bedrijf bereikte daarnaast een voorlopig akkoord met het Amerikaanse ministerie van Justitie over zijn antiwitwasprogramma.
Booking Holdings: het Amerikaanse online reisbedrijf boekte een omzetcorrectie van 900 miljoen dollar en legde 100 miljoen dollar opzij voor een verlies in verband met een optreden van de Amerikaanse toezichthouder FTC tegen misleidende hoteladvertenties bij Priceline. De kwartaalomzet daalde met 1% tot 8,89 miljard dollar, maar de winst van 4,66 dollar per aandeel lag boven de verwachte 4,50 dollar.
CVS Health: de Amerikaanse zorggroep zal zich opsplitsen in twee bedrijven, waarbij de apotheekactiviteiten worden gescheiden van de verzekerings- en activiteiten rond geneesmiddelenvoordelen. De splitsing moet in de eerste helft van 2028 voltooid zijn en draait een belangrijk deel van de vroegere overnamestrategie terug. CVS rapporteerde daarnaast een kwartaalwinst van 2,09 dollar per aandeel, ruim boven de verwachte 1,65 dollar.
Estée Lauder: de Amerikaanse cosmeticagroep wil zijn aangepaste operationele winstmarge de komende drie jaar met maximaal 5,6 procentpunten verhogen. Tegen het boekjaar 2030 mikt het bedrijf op een marge van 16,5% tot 18,5%, tegenover een verwachte 12,9% tot 13,8% in 2027. De doelstellingen volgen op een verhoging van de omzet- en winstprognoses dankzij de sterke vraag naar premiumparfums en huidverzorgingsproducten.
Merck & Co: de Amerikaanse geneesmiddelenwaakhond FDA verleende een noodtoelating voor Bravecto-tabletten van Merck voor de behandeling van New World screwworm bij honden en puppy’s. Volgens de FDA blijft het risico voor de meeste Amerikaanse honden laag, maar biedt Bravecto een extra behandelingsmogelijkheid in getroffen gebieden.
Meta Platforms: het moederbedrijf van Facebook lanceerde zijn eerste obligatie-uitgifte in euro, met looptijden van vier tot 38 jaar. Tegelijk haalt Meta 15 miljard dollar op via een vijfdelige obligatie-uitgifte in Amerikaanse dollar. Het technologieconcern gebruikt de schuldmarkten om zijn snel stijgende investeringen in AI-infrastructuur te financieren.
Nurix Therapeutics: Sanofi stopt met de ontwikkeling van een experimentele behandeling voor auto-immuun- en ontstekingsziekten van Nurix. Daardoor vervallen de mogelijke toekomstige mijlpaalbetalingen en royalty’s voor dit programma. Nurix blijft wel recht houden op mogelijke betalingen uit andere kandidaat-geneesmiddelen binnen de samenwerking met Sanofi.
Oracle: het Amerikaanse softwareconcern heeft volgens de Financial Times een chipleasecontract ter waarde van meerdere miljarden dollars met Tencent geannuleerd na druk van de regering-Trump. Amerikaanse functionarissen zouden Oracle hun bezorgdheid over de overeenkomst hebben meegedeeld, terwijl Tencent vanuit China werd aangespoord om meer binnenlandse chips te gebruiken.
Skyworks Solutions: de Amerikaanse chipproducent voorspelt voor het eerste kwartaal een omzet van 1,80 tot 1,90 miljard dollar, onder de analistenverwachting van ongeveer 1,99 miljard dollar. Ook de verwachte aangepaste winst van 1,25 dollar per aandeel blijft onder de consensus van ongeveer 1,52 dollar, wat wijst op aanhoudende zwakte in de smartphonemarkt.
Solstice Advanced Materials: de Amerikaanse producent van gespecialiseerde materialen verhoogde zijn jaarverwachtingen dankzij de sterke vraag vanuit datacenters naar nucleaire, koelmiddel- en elektronische materialen. De kwartaalomzet steeg met 8% tot 1,05 miljard dollar en de aangepaste bedrijfskasstroom met 12,8% tot 265 miljoen dollar. Solstice verwacht voor 2026 een omzet van 4,20 tot 4,22 miljard dollar.
Super Micro Computer: de Amerikaanse serverproducent overtrof de verwachtingen dankzij de sterke vraag naar voor AI geoptimaliseerde servers. De kwartaalomzet bedroeg 19,95 miljard dollar, tegenover 16,39 miljard dollar verwacht, terwijl de aangepaste winst van 1,81 dollar per aandeel eveneens ruim boven de consensus lag. Super Micro verhoogde zijn omzetverwachting voor het boekjaar 2027 naar 72 tot 82 miljard dollar.
Tesla: een Zuid-Koreaanse belangenorganisatie beschuldigt de Amerikaanse producent van elektrische wagens ervan tienduizenden klanten te hebben misleid over zijn Full Self-Driving-software. De technologie kan volgens Tesla Korea slechts worden gebruikt op ongeveer 20% van de Tesla’s die in Zuid-Korea geregistreerd zijn, terwijl klanten er omgerekend duizenden dollars voor betaalden.
Ternium: de staalproducent boekte in het derde kwartaal een nettowinst van 368 miljoen dollar, tegenover een verlies van 270 miljoen dollar een jaar eerder. De omzet steeg met 17% tot 4,64 miljard dollar en de aangepaste bedrijfskasstroom sprong 87% hoger tot 785 miljoen dollar, dankzij hogere staalvolumes en marges. Voor het vierde kwartaal verwacht Ternium een bedrijfskasstroom die ongeveer op hetzelfde niveau blijft.
Aanbevelingen
Advanced Micro Devices (AMD): Piper Sandler verhoogt het koersdoel van 600 naar 650 dollar, nadat de chipproducent zijn omzetverwachting voor het vierde kwartaal optrok dankzij de sterke vraag vanuit datacenters.
Apollo Global Management: JPMorgan verhoogt het koersdoel van 153 naar 157 dollar, nadat de divisie Capital Solutions in het derde kwartaal recordresultaten neerzette.
ExxonMobil: TD Cowen verhoogt het koersdoel van 180 naar 193 dollar, nadat de olie- en gasreus zijn belangen in lng-projecten uitbreidde om zijn portefeuille verder te diversifiëren en de afhankelijkheid van het Midden-Oosten te verkleinen.
Keurig Dr Pepper: JPMorgan verhoogt het koersdoel van 39 naar 41 dollar, nadat de drankenproducent solide resultaten over het derde kwartaal rapporteerde.
Revvity: Jefferies verhoogt het koersdoel fors van 112 naar 155 dollar, na de sterke omzetontwikkeling in het derde kwartaal. Vooral de kernactiviteiten binnen Life Sciences droegen bij aan de groei.
Blue Sweep werd een Green Deal
De tussentijdse verkiezingen bevestigen het verwachte 'Blue Wave'-scenario, waarbij de Democraten duidelijk sterker dan verwacht presteerden. Dat kan op korte termijn bezorgdheid opleveren over strengere AI-regelgeving en extra politieke onzekerheid, maar ook meer steun voor bedrijven actief in hernieuwbare energie. Qua economische gevolgen zijn er amper, ondanks de vrees voor een grootschalige nationale rem op de bouw van datacenters. De Europese beurzen noteren alvast helemaal in het groen en de Amerikaanse 10-jaarsrente daalt met 5 basispunten. Lees hier de tekst van Tom Simonts, Senior Economist bij KBC Groep.
Solide groei bij Wolters Kluwer, waar extra aandeleninkoop op komst is
Wolters Kluwer realiseerde over de eerste negen maanden van 2026 een organische omzetgroei van 6%, terwijl de aangepaste operationele winst sneller steeg dan verwacht. De toepassing van AI-producten ontwikkelt zich goed en ook de onderliggende activiteiten groeien solide, al blijven niet-recurrente inkomsten gebukt gaan onder politieke onzekerheid. KBC Securities-analist Thomas Couvreur wijst er bovendien op dat de groep haar jaarprognose bevestigt en een bijkomend aandeleninkoopprogramma van 75 miljoen euro heeft aangekondigd.
Wolters Kluwer?
Wolters Kluwer is een wereldwijd bedrijf dat informatie, software en diensten levert. Haar klanten zijn juridische, zakelijke, fiscale, boekhoudkundige, financiële, audit-, risico-, compliance- en gezondheidszorgprofessionals.
Recurrente inkomsten blijven motor
Over de eerste negen maanden steeg de omzet organisch (op eigen kracht, zonder invloed van overnames) met 6%. De recurrente inkomsten, goed voor ongeveer 85% van de totale omzet, namen met 7% toe. De niet-recurrente inkomsten bleven stabiel, nadat ze een jaar eerder nog met 2% afnamen.
De cloudsoftwareactiviteiten groeiden organisch met 15%. De verdere afname van de inkomsten uit gedrukte producten drukte de totale organische groei met ongeveer 100 basispunten.
De aangepaste operationele winst steeg bij constante wisselkoersen met 10%. Investeringen in productontwikkeling en andere initiatieven, waaronder AI, zullen daarbij sterker in het vierde kwartaal vallen dan eerder gedacht.
De aangepaste vrije kasstroom nam bij constante wisselkoersen met 3% toe, ondanks enige tegenwind vanuit het werkkapitaal. De verhouding tussen nettoschuld en EBITDA bedroeg 2 keer.
Van het bestaande aandeleninkoopprogramma van 500 miljoen euro is inmiddels 264 miljoen euro uitgevoerd. Voor januari en februari werd bovendien een nieuw aandeleninkoopprogramma van 75 miljoen euro vastgelegd.
Health: AI vindt snel ingang
Health groeide organisch met 5%. Bij zakelijke klanten heeft 95% UpToDate Expert AI inmiddels geadopteerd en internationaal lopen ongeveer 2.000 proefprojecten.
Nieuwe samenwerkingen met Epic, Suki en Doximity moeten UpToDate bovendien integreren in bijkomende klinische werkprocessen.
Tax & Accounting groeit met 6%
Tax & Accounting boekte 6% organische groei. Cloudsoftware groeide met 17%, mede dankzij de migratie van klanten naar CCH Axcess, CCH iFirm en andere cloudoplossingen.
Meer dan 400 kantoren hebben inmiddels een abonnement op de zogeheten agentic-AI-modules van CCH Axcess. Lagere inkomsten uit gedrukte producten en professionele dienstverlening temperen wel de algemene groei.
Financial & Corporate Compliance trekt aan
Financial & Corporate Compliance realiseerde 4% organische groei, tegenover een stabiele omzet een jaar eerder. De recurrente omzet nam met 6% toe.
Legal Services profiteerde van een goede abonnementsontwikkeling, al bleven de transactiegebonden inkomsten relatief zwak. Financial Services versnelde met een groei van 5%, tegenover 1% een jaar eerder.
Legal & Regulatory: Libra AI groeit verder
Legal & Regulatory groeide organisch met 5%. Information Solutions had te maken met een moeilijkere vergelijkingsbasis.
Libra AI blijft ondertussen goed presteren en telt 17.000 actieve licenties. De software-omzet nam met 7% toe, tegenover 4% een jaar geleden, mede dankzij dubbelcijferige groei bij Brightflag.
Corporate Performance & ESG
Corporate Performance & ESG realiseerde 7% organische groei. Sterke prestaties van zowel cloudsoftware als lokaal geïnstalleerde software werden gedeeltelijk tenietgedaan door lagere inkomsten uit implementatiediensten als gevolg van geopolitieke onzekerheid.
Jaarvooruitzichten blijven intact
Wolters Kluwer blijft voor productontwikkeling, met AI als belangrijk speerpunt, uitgaan van uitgaven ter grootte van ongeveer 12 tot 13% van de omzet.
De aangepaste operationele winstmarge moet rond 28% uitkomen, tegenover 27,5% vorig jaar. De aangepaste vrije kasstroom wordt geraamd op 1,3 tot 1,35 miljard euro en het rendement op geïnvesteerd kapitaal op 18 tot 19%.
De onderneming mikt daarnaast op een groei van 7 à 9 procent voor de aangepaste winst per aandeel. Voor de kasconversie rekent ze op 95 tot 100%, tegenover 103% vorig jaar. Investeringen in AI drukken dat percentage tijdelijk.

KBC Securities over Wolters Kluwer
Thomas blijft overtuigd van de kwaliteit en veerkracht van het bedrijfsmodel van Wolters Kluwer. Volgens hem vormen de unieke databronnen nog altijd de kern van het concurrentievoordeel, terwijl artificiële intelligentie vooral fungeert als een extra groeiversneller die de waarde van bestaande producten verhoogt. Hoewel hij door de hogere onzekerheid rond AI en de toegenomen volatiliteit van het aandeel zijn waarderingsmodel heeft aangepast, blijft zijn visie op de onderliggende activiteiten grotendeels ongewijzigd. Dat leidt tot een koersdoel van 98 euro (tegenover 154 euro voordien), terwijl hij de "Kopen"-aanbeveling handhaaft.

Sterk derde kwartaal bij Booking Holdings
Booking Holdings presteerde in het derde kwartaal beter dan verwacht, met hogere boekingen, kamernachten, omzet, bedrijfskasstroom en winst per aandeel dan de markt had voorspeld. Daartegenover staan duidelijk voorzichtiger vooruitzichten voor het vierde kwartaal, waarbij vooral de verwachte groei van het aantal kamernachten met slechts 1% tot 3% ver onder de marktverwachting van ongeveer 6% ligt. De lagere prognose was deels voorzien door de verstoringen in het Midden-Oosten en Frankrijk, terwijl de waardering volgens KBC Securities aantrekkelijk blijft, aldus KBC Securities-analist Simon Hox.
Booking Holdings?
Booking Holdings is 's werelds grootste internetreisagentschap. Via de verschillende websites van Booking Holdings kunnen klanten niet alleen hotels reserveren, maar ook vliegtickets kopen en vervoer organiseren. Het bedrijf is eigenaar van Booking.com, dat een dominante positie heeft in de wereld van de hotelreservaties.

KBC Securities over Booking Holdings
De KBC Securities-analist beoordeelt het derde kwartaal van Booking Holdings operationeel als sterk, aangezien de bruto boekingen, kamernachten, omzet, aangepaste bedrijfskasstroom en winst per aandeel allemaal beter waren dan verwacht. De zwakke vooruitzichten voor het vierde kwartaal zullen volgens hem echter waarschijnlijk de discussie rond het aandeel domineren, vooral omdat Booking Holdings slechts 1% tot 3% groei van de kamernachten verwacht tegenover ongeveer 6% waarop de markt rekende. Hox wijst er tegelijkertijd op dat enige voorzichtigheid al werd verwacht door de verstoringen in het Midden-Oosten en Frankrijk en vindt de waardering van ongeveer 10 keer de verwachte winst per aandeel voor volgend jaar niet veeleisend.
Simon jherhaalt de kopen-aanbeveling en koersdoel van 231 dollar.

Bron: KBC Securities
Solvay: lagere volumes en problemen in het Midden-Oosten drukken resultaten
Solvay zag in het derde kwartaal de omzet organisch met 3,3% dalen tot 1,031 miljard euro, terwijl de onderliggende bedrijfskasstroom organisch met 26,6% terugviel tot 173 miljoen euro. De cijfers lagen daarmee grotendeels in lijn met de voorlopige resultaten van 19 oktober, toen Solvay ook zijn jaarvooruitzichten verlaagde door onder meer de problemen bij de vestiging in Jubail. De lagere kasstroom en oplopende schuldgraad doen vragen rijzen over de houdbaarheid van het genereuze dividendbeleid, aldus KBC Securities-analist Michiel Declercq.
Solvay?
Na de afsplitsing van Syensqo omvat het nieuwe Solvay bulkchemie en mono-technologieactiviteiten zoals natriumcarbonaat (Sosa Ash), waterstofperoxide, silica en solventen. Solvay is marktleider in het grootste deel van zijn activiteitenportefeuille en wereldwijd actief. Het bedrijf geeft de voorkeur aan dividenden boven agressieve groei en opereert met een solide balans.
Lagere volumes wegen op de omzet
Solvay realiseerde in het derde kwartaal een omzet van 1,031 miljard euro, een organische daling met 3,3%. Het resultaat lag vrijwel precies op de verwachting van KBC Securities van 1,030 miljard euro en iets onder de marktverwachting van 1,035 miljard euro. De verkochte volumes namen met 5,2% af. Dat weerspiegelde onder meer lagere volumes bij Peroxides door de stillegging van de fabriek in Jubail in Saoedi-Arabië, maar ook zwakkere volumes bij natriumcarbonaat. De prijsontwikkeling bood gedeeltelijk tegengewicht. De prijzen droegen 1,8% positief bij, vooral dankzij Coatis en prijsverhogingen bij Special Chem en Silica.
Bedrijfskasstroom krijgt stevige klap
De onderliggende bedrijfskasstroom daalde organisch met 26,6% tot 173 miljoen euro. Dat lag precies in lijn met de prognose van KBC Securities, maar onder de marktverwachting van 186 miljoen euro. Het conflict in het Midden-Oosten had een negatieve impact van 25 miljoen euro op de onderliggende bedrijfskasstroom. Daarvan hield 15 miljoen euro rechtstreeks verband met de stillegging van de fabriek in Jubail.
Solvay bleef ondertussen vooruitgang boeken met zijn kostenbesparingen. In het derde kwartaal realiseerde het bedrijf 25 miljoen euro aan structurele besparingen. Daarmee lopen de totale besparingen sinds de start van het programma op tot 283 miljoen euro, tegenover een doelstelling van 300 miljoen euro tegen eind 2026.
De vrije kasstroom verzwakte aanzienlijk. Die daalde van 117 miljoen euro in het derde kwartaal van 2025 naar 54 miljoen euro in het afgelopen kwartaal.
Basic Chemicals onder druk
Bij Basic Chemicals daalde de omzet met 7,1% tot 609 miljoen euro, terwijl de organische terugval 8,1% bedroeg. KBC Securities had op 623 miljoen euro gerekend en de marktconsensus op 634 miljoen euro. De divisie kreeg met zowel lagere volumes als lagere prijzen af te rekenen. Het volume-effect bedroeg -6,8%, terwijl de prijsontwikkeling een negatieve bijdrage van 1,6% leverde. Binnen de divisie daalde de omzet uit natriumcarbonaat op organische basis met 7,5% tot 398 miljoen euro. Bij Peroxides bedroeg de organische omzetdaling 10%, waardoor de omzet uitkwam op 211 miljoen euro.
De onderliggende bedrijfskasstroom van Basic Chemicals daalde met 18,6% tot 123 miljoen euro, of met 20% op organische basis. Dat lag iets onder de raming van KBC Securities van 125 miljoen euro en duidelijk onder de marktverwachting van 137 miljoen euro.
De resultaten werden onder meer gedrukt door de stillegging van de Peroxides-fabriek in Saoedi-Arabië, aanhoudende prijsdruk en een beperkte fasering van de energie-indexatie bij Soda Ash & Derivatives.
Performance Chemicals houdt beter stand
Performance Chemicals leverde een duidelijk sterkere prestatie. De omzet steeg met 8,6% tot 422 miljoen euro, wat neerkwam op een organische groei van 5,1%. Daarmee deed de divisie het beter dan zowel de raming van KBC Securities van 407 miljoen euro als de marktverwachting van 400 miljoen euro. De verkochte volumes daalden weliswaar met 2,4%, maar dat werd ruimschoots gecompenseerd door 7,7% hogere prijzen. Binnen de divisie steeg de omzet van Silica organisch met 7,3% en boekte Coatis een organische omzetgroei van 10,6%. Special Chem bleef achter met een organische omzetdaling van 1,1%. Ook de winstgevendheid ontwikkelde zich sterk. De onderliggende bedrijfskasstroom steeg met 22,2% tot 72 miljoen euro, goed voor een organische groei van 17,3%. Dat lag nagenoeg in lijn met de raming van KBC Securities van 73 miljoen euro en iets onder de marktverwachting van 75 miljoen euro. De hogere prijzen ondersteunden de winstgevendheid, al werd dat voordeel gedeeltelijk tenietgedaan door de lagere volumes.
Corporate presteert beter dan verwacht
Bij de corporate activiteiten kwam de onderliggende bedrijfskasstroom uit op -22 miljoen euro. Dat was iets beter dan zowel KBC Securities als de markt hadden verwacht. Beide gingen uit van -25 miljoen euro.
Schuldgraad loopt op
Aan het einde van het kwartaal bedroeg de onderliggende nettoschuld van Solvay 1,8 miljard euro. Dat kwam overeen met een verhouding tussen de nettoschuld en de bedrijfskasstroom van 2,4 keer. Die schuldpositie is volgens Michiel een belangrijk aandachtspunt, zeker in combinatie met de verlaagde winst- en kasstroomvooruitzichten.
Verlaagde jaarvooruitzichten bevestigd
Solvay herhaalde de vooruitzichten die het bedrijf bij de winstwaarschuwing van 19 oktober naar beneden had bijgesteld. Voor 2026 verwacht Solvay nu een onderliggende bedrijfskasstroom tussen 720 en 740 miljoen euro. Voordien mikte het bedrijf nog op een vork van 770 tot 850 miljoen euro. KBC Securities rekent momenteel op 729 miljoen euro, terwijl de marktverwachting op 775 miljoen euro ligt. De prognose voor de vrije kasstroom werd eerder eveneens flink teruggeschroefd. Solvay verwacht voor 2026 een vrije kasstroom van 120 tot 150 miljoen euro, tegenover 200 miljoen euro voordien. Die verwachting houdt al rekening met ongeveer 90 miljoen euro aan transformatiekosten. De verlaagde vooruitzichten houden bovendien geen rekening meer met een mogelijk herstel van de Sandara-activiteiten tijdens de rest van 2026.
Dividend voorlopig behouden
Ondanks de verslechterde vooruitzichten houdt Solvay voorlopig vast aan zijn dividendbeleid. De groep keurde een interimdividend van 0,97 euro per aandeel goed, onveranderd tegenover een jaar eerder. Declercq plaatst evenwel steeds meer vraagtekens bij de genereuze dividendpolitiek. Solvay streeft naar een stabiel tot stijgend dividend vanaf de huidige basis van 2,43 euro per aandeel. Volgens de analist vereist dat jaarlijks ongeveer 255 miljoen euro aan middelen.
Die omvang is opvallend tegenover de inmiddels tot 120 à 150 miljoen euro verlaagde verwachting voor de vrije kasstroom in 2026. In combinatie met de nettoschuld van 1,8 miljard euro en een schuldgraad van 2,4 keer wordt de ruimte om het huidige dividendbeleid vol te houden daarmee een steeds belangrijker aandachtspunt.
Solvay zet stappen rond zeldzame aardmetalen
Naast de kwartaalcijfers meldde Solvay ook nieuwe ontwikkelingen binnen zijn activiteiten rond zeldzame aardmetalen. Het bedrijf sloot een langlopende leveringsovereenkomst met Viridis. Daarmee verzekert Solvay zich vanaf 2028 van grondstoffen voor zeldzame aardmetalen. Tegelijk zet Solvay de gesprekken met OneIM voort over het onderbrengen van zijn activiteiten in zeldzame aardmetalen in een nieuwe joint venture. Solvay zou daarin een belangrijk minderheidsbelang behouden.De activiteiten die mogelijk in die joint venture worden ondergebracht, genereren momenteel ongeveer 80 miljoen euro aan onderliggende bedrijfskasstroom.

KBC Securities over Solvay
De KBC Securities-analist stelt vast dat de resultaten over het derde kwartaal grotendeels overeenkwamen met de voorlopige cijfers die Solvay eerder bekendmaakte, maar dat de onderliggende trends zwak blijven. Vooral de organische daling van de bedrijfskasstroom met 26,6%, de lagere vrije kasstroom, de schuldgraad van 2,4 keer en de recent verlaagde jaarvooruitzichten vragen om voorzichtigheid. In dat licht stelt Declercq steeds nadrukkelijker vragen bij het genereuze dividendbeleid, dat ongeveer 255 miljoen euro per jaar vergt, al handhaaft Solvay voorlopig zijn dividendbeleid.
Michiel heeft een houden-aanbeveling en koersdoel van 23 euro.

Sterke kwartaalcijfers en hogere omzetverwachting bij DSM Firmenich
DSM-Firmenich leverde een sterke trading update over het derde kwartaal, waarbij zowel de omzet als de aangepaste bedrijfskasstroom boven de verwachtingen van KBC Securities en de markt uitkwamen. De groep trok bovendien zijn verwachting voor de vergelijkbare omzetgroei in 2026 op van 2% tot 4% naar ongeveer 5%, terwijl de verwachte marge voor de aangepaste bedrijfskasstroom rond 20% blijft. De combinatie van beter dan verwachte resultaten, verder stijgende marges en hogere omzetvooruitzichten versterkt het vertrouwen in het winsttraject, aldus KBC Securities-analist Guy Sips.
Solvay?
Na de afsplitsing van Syensqo omvat het nieuwe Solvay bulkchemie en mono-technologieactiviteiten zoals natriumcarbonaat (Sosa Ash), waterstofperoxide, silica en solventen. Solvay is marktleider in het grootste deel van zijn activiteitenportefeuille en wereldwijd actief. Het bedrijf geeft de voorkeur aan dividenden boven agressieve groei en opereert met een solide balans.
Omzet en bedrijfskasstroom boven verwachting
DSM-Firmenich realiseerde in het derde kwartaal een omzet van 2,368 miljard euro. Dat was 2,8% meer dan de raming van KBC Securities van 2,304 miljard euro en 0,6% boven de marktverwachting van 2,355 miljard euro. Op vergelijkbare basis steeg de omzet met 5%, in de eerste plaats dankzij hogere volumes. Daarmee liet DSM-Firmenich zien dat de groei niet alleen door prijsverhogingen wordt gedragen, maar ook door een toenemende onderliggende vraag. Ook de winstgevendheid overtuigde. De aangepaste bedrijfskasstroom kwam uit op 482 miljoen euro, 5,5% boven de prognose van KBC Securities en 0,8% boven de marktverwachting. De bijbehorende marge bedroeg 20,4%. Dat was 60 basispunten beter dan de verwachting van KBC Securities en 10 basispunten meer dan de marktconsensus. Bovendien zette de marge haar opeenvolgende verbetering voort.
Perfumery & Beauty blijft de belangrijkste groeimotor
Binnen de verschillende activiteiten was Perfumery & Beauty opnieuw de duidelijke uitblinker en belangrijkste motor van de groei. De omzet van deze divisie lag 5,2% boven de raming van KBC Securities en 2,8% boven de marktverwachting. De sterke prestaties werden ondersteund door een vergelijkbare omzetgroei van 8%.Ook op het vlak van winstgevendheid presteerde Perfumery & Beauty bijzonder sterk. De aangepaste bedrijfskasstroom lag 7,7% boven de raming van KBC Securities en 2,3% boven de marktverwachting. Daarmee bevestigt Perfumery & Beauty zijn rol als belangrijke groeipijler binnen DSM-Firmenich.
Taste, Texture & Health geeft gemengder beeld
Bij Taste, Texture & Health was het beeld gemengder. Zowel de omzet als de aangepaste bedrijfskasstroom kwamen boven de verwachtingen van KBC Securities uit, maar bleven onder de marktconsensus. Positief was wel de verdere verbetering van de winstgevendheid. De marge van de divisie steeg tegenover het voorgaande kwartaal tot 20,7%.
Voor Guy blijft Taste, Texture & Health dan ook het belangrijkste zwakkere punt tegenover de marktverwachtingen, maar de opeenvolgende verbetering van de marge vormt wel een positief element.
Health, Nutrition & Care verrast met sterke marge
Health, Nutrition & Care leverde dan weer een duidelijke positieve bijdrage aan het kwartaal. Vooral de winstgevendheid kwam er sterker uit dan verwacht.
De aangepaste bedrijfskasstroom lag 6,5% boven de raming van KBC Securities en 1,8% boven de marktverwachting. De marge bereikte een stevige 22,1%.
De verbeterende winstgevendheid bij Health, Nutrition & Care vormt volgens Sips dan ook een bijkomend positief element binnen de kwartaalupdate, naast de sterke groei van Perfumery & Beauty.
Omzetverwachting voor 2026 fors opgetrokken
De belangrijkste boodschap uit de kwartaalupdate is echter de verhoging van de vooruitzichten voor het volledige jaar. DSM-Firmenich verwacht voor 2026 voortaan een vergelijkbare omzetgroei van ongeveer 5%.Eerder ging de groep uit van een groei tussen 2% en 4%. De nieuwe verwachting ligt bovendien iets boven de huidige prognose van KBC Securities van 4,8% en de marktverwachting van 4,9%. e verwachting voor de aangepaste bedrijfskasstroommarge blijft ongewijzigd op ongeveer 20%. Ook dat ligt boven de huidige raming van KBC Securities van 19,5% en de marktverwachting van 19,6%. Daarnaast handhaafde DSM-Firmenich zijn verwachting voor de kasconversie op 11% tot 12%.
Ramingen van KBC Securities lijken voorzichtig
Door de combinatie van de sterke kwartaalcijfers en de verhoogde omzetvooruitzichten lijken de bestaande ramingen van KBC Securities volgens Sips aan de voorzichtige kant. KBC Securities rekent momenteel voor 2026 op een omzet van 9,22 miljard euro en een aangepaste bedrijfskasstroom van 1,80 miljard euro. De analist ziet na deze kwartaalupdate ruimte om die prognoses opwaarts te herzien.
Vooral de bedrijfskasstroom kan daarbij belangrijk zijn. DSM-Firmenich mikt zelf op een marge rond 20%, terwijl KBC Securities momenteel slechts 19,5% in zijn verwachtingen heeft verwerkt. In combinatie met een sterkere omzetgroei kan een hogere marge een duidelijke positieve impact hebben op de verwachte winstontwikkeling.
Positieve signalen stapelen zich op
Voor Guy is de update daarom meer dan alleen een kwartaal waarin DSM-Firmenich iets beter presteerde dan verwacht. Verschillende positieve elementen komen samen: de aangepaste bedrijfskasstroom overtrof de raming van KBC Securities met 5,5%, de marges bleven tegenover het voorgaande kwartaal verbeteren en de omzetprognose voor het hele jaar werd verhoogd.
Perfumery & Beauty blijft daarbij de belangrijkste groeimotor, terwijl de verbeterende winstgevendheid bij Health, Nutrition & Care een tweede belangrijke ondersteuning vormt. Taste, Texture & Health presteerde minder sterk tegenover de marktverwachtingen, maar liet wel een verdere margeverbetering zien.

KBC Securities over DSM-Firmenich
De KBC Securities-analist beoordeelt de kwartaalupdate van DSM-Firmenich als positief. De combinatie van de beter dan verwachte aangepaste bedrijfskasstroom, de opeenvolgende margeverbetering en de verhoging van de vergelijkbare omzetgroeiverwachting naar ongeveer 5% geeft hem meer vertrouwen in het toekomstige winsttraject. Omdat DSM-Firmenich voor 2026 uitgaat van ongeveer 5% vergelijkbare omzetgroei en een aangepaste bedrijfskasstroommarge rond 20%, tegenover respectievelijk 4,8% en 19,5% in de huidige ramingen van KBC Securities, ziet Guy. ruimte voor opwaartse bijstellingen van de winstverwachtingen.
Guy heeft een houden-aanbeveling en koersdoel van 87 euro.

Alfen: sterke winstgevendheid compenseert lagere omzet, vooruitzichten bevestigd
Alfen boekte in het derde kwartaal een omzet van 99,1 miljoen euro, 5% minder dan een jaar eerder en 2% onder de verwachtingen, maar de aangepaste bedrijfskasstroom van 6,9 miljoen euro lag ruimschoots boven de consensus van 2,3 miljoen euro. Smart Grid Solutions groeide stevig en Energy Storage Systems verraste met een bijzonder sterke marge, terwijl EV Charging een tegenwind bleef. Alfen handhaaft zijn vooruitzichten voor 2026, waarbij de omzet in de bovenste helft en de aangepaste bedrijfskasstroommarge in de onderste helft van de vooropgestelde vork wordt verwacht, aldus KBC Securities-analist Livio Luyten.
Alfen?
Alfen is een Nederlandse producent van energieopslagsystemen, transformatorstations en elektrische laadpalen. Alfen bestaat uit 3 onderdelen: smart grids (slimme netwerken), energy storage (energieopslag) en EV Charging (laden van elektrische voertuigen).
Lagere omzet, maar winstgevendheid verrast positief
De omzet van Alfen kwam in het derde kwartaal uit op 99,1 miljoen euro, een daling met 5% tegenover dezelfde periode vorig jaar. Daarmee bleef het Nederlandse energie-infrastructuurbedrijf 2% onder de consensusverwachting van 101 miljoen euro. De winstgevendheid was daarentegen aanzienlijk sterker dan verwacht. De aangepaste bedrijfskasstroom bedroeg 6,9 miljoen euro, goed voor een marge van 6,6%. De door het bedrijf samengestelde consensus hield slechts rekening met 2,3 miljoen euro. De prestaties werden ondersteund door de groei bij Smart Grid Solutions en een sterke marge bij Energy Storage Systems. EV Charging bleef daarentegen wegen op de resultaten, al probeert Alfen dit segment nieuw leven in te blazen met verdere updates van zijn laadplatform.
Smart Grid Solutions groeit met 10%
Smart Grid Solutions bleef een belangrijke groeimotor. De omzet steeg met 10% op jaarbasis tot 54 miljoen euro, waarmee Alfen 2% boven de consensusverwachting uitkwam. De groei werd vooral gedragen door verkopen aan Nederlandse netbeheerders en de sterke prestaties van de Finse dochteronderneming. Alfen leverde tijdens het kwartaal 870 transformatorstations, tegenover 733 in het derde kwartaal van 2025.
De sterke verkoop aan netbeheerders had wel een effect op de productmix en daarmee op de brutomarge. Producten voor netbeheerders vertegenwoordigden ongeveer 70% van de omzet van Smart Grid Solutions. De brutowinstmarge daalde daardoor van 25,9% in het derde kwartaal van 2025 naar 23,7%, maar bleef binnen de door Alfen aangegeven vork van 20% tot 30%.
EV Charging blijft onder druk
Bij EV Charging daalde de omzet met 7% op jaarbasis tot 26,8 miljoen euro. Dat resultaat was niettemin 7% beter dan de consensusverwachting. De geleidelijke introductie van nieuwe functies op het laadplatform begint volgens Alfen vruchten af te werpen. Tegelijk wordt de positieve bijdrage daarvan nog gecompenseerd door de uitfasering van producten van de vorige generatie en door de aanhoudende concurrentiedruk, vooral op de residentiële markt. Het aantal verkochte laadpunten daalde met 10,6%, maar de gemiddelde verkoopprijs lag 4% hoger. Alfen hoefde bovendien geen voorzieningen te boeken voor verouderde voorraden. De brutowinstmarge van EV Charging daalde van 43,1% in het derde kwartaal van 2025 naar 40,9%. Daarmee bleef de marge keurig binnen de beoogde vork van 35% tot 45%. De terugval weerspiegelde onder meer de impact van verkoopcampagnes.
Energy Storage Systems: omzet fors lager, marge uitzonderlijk sterk
Energy Storage Systems kende een heel ander kwartaalbeeld. De omzet zakte met 30,4% op jaarbasis tot 18,3 miljoen euro en bleef daarmee 21% onder de consensusverwachting. Die terugval past evenwel bij eerdere indicaties van Alfen dat de omzet uit energieopslagsystemen in 2026 sterk naar de eerste helft van het jaar zou zijn verschoven. Op het vlak van winstgevendheid leverde de divisie een opmerkelijk sterk resultaat. De brutowinstmarge steeg van slechts 18,2% in het derde kwartaal van 2025 naar 37,1% in het derde kwartaal van 2026. Daarmee lag de marge zelfs ruim boven Alfens vooropgestelde vork van 15% tot 25%. De uitzonderlijk hoge marge werd geholpen door het vrijvallen van eenmalige projectvoorzieningen en door efficiëntieverbeteringen bij de uitvoering van projecten.
Orderboek loopt opnieuw op
Alfen rapporteerde voor Energy Storage Systems een totaal orderboek van 109 miljoen euro. Daarvan heeft 23 miljoen euro betrekking op 2026 en 86 miljoen euro op 2027. Het orderboek ligt daarmee nog onder de 115 miljoen euro van het derde kwartaal van 2025, maar vertoont wel een duidelijke verbetering tegenover de 93 miljoen euro aan het einde van het tweede kwartaal van 2026. De stijging tegenover het voorgaande kwartaal biedt daarmee enige ondersteuning voor de toekomstige omzetontwikkeling van de opslagactiviteiten.
Vooruitzichten voor 2026 bevestigd
Alfen herhaalde zijn vooruitzichten voor het volledige jaar 2026. Het bedrijf verwacht dat de omzet zal uitkomen in de bovenste helft van de vork van 435 tot 475 miljoen euro. Voor de aangepaste bedrijfskasstroommarge blijft Alfen mikken op een resultaat in de onderste helft van de vork van 4% tot 7%. De investeringsuitgaven blijven naar verwachting onder 4% van de omzet. Alfen blijft ondertussen werken aan de transformatie van de onderneming. Het bedrijf verwacht dat die maatregelen opnieuw voor groei moeten zorgen en uiteindelijk tot verbeteringen van zowel de omzet als de aangepaste bedrijfskasstroommarge tegenover het voorgaande jaar moeten leiden. Op korte termijn staat daar wel een geplande tijdelijke stijging van de personeelskosten tegenover. Die extra kosten maken deel uit van het transformatieproces waarmee Alfen zijn toekomstige groei en rendabiliteit wil ondersteunen.

KBC Securities over Alfen
De KBC Securities-analist ziet een gemengd kwartaalbeeld, waarbij de omzet iets onder de verwachtingen bleef, maar de aangepaste bedrijfskasstroom duidelijk beter uitviel dan verwacht. Smart Grid Solutions leverde sterke groei, terwijl vooral de uitzonderlijk hoge marge bij Energy Storage Systems de winstgevendheid ondersteunde; EV Charging blijft intussen een zwakker punt, al beginnen de updates van het laadplatform geleidelijk effect te hebben. Met de bevestigde jaarvooruitzichten, waarbij de omzet in de bovenste helft van de vooropgestelde vork maar de aangepaste bedrijfskasstroommarge in de onderste helft wordt verwacht, blijft Luyten voorzichtig over het aandeel.
Livio handhaaft de aanbeveling ‘Houden’ en het koersdoel van 14 euro voor Alfen.

Bedrijfsnieuws uit Amerika
3M schikt vrijwel alle huidige PFAS-letselschadeclaims voor 7,35 miljard dollar.
- Het industriële conglomeraat trekt bijna 7,35 miljard dollar uit om over negen jaar vrijwel alle huidige letselschadeclaims rond PFAS-chemicaliën te schikken. De regeling omvat ongeveer 99% van de bestaande claims, waarbij naar schatting 115.000 tot 120.000 eisers in aanmerking komen, zonder dat 3M aansprakelijkheid erkent. Het bedrijf boekt in het vierde kwartaal een last vóór belastingen van 5,8 miljard dollar, maar verwacht geen impact op de eerder afgegeven vooruitzichten. De schikking vermindert de juridische onzekerheid aanzienlijk en volgt op de overeenkomst.
AMD mikt op meer dan 80% omzetgroei dankzij sterke vraag naar AI-chips.
- De chipontwikkelaar verwacht dat de omzet in 2027 met meer dan 80% groeit, sneller dan de gemiddelde analistenverwachting van 77%, dankzij de sterke vraag naar chips voor AI en datacenters. Volgens CEO Lisa Su zal volgend jaar ongeveer 80% van de omzet uit datacenterchips komen, nadat de datacenteromzet in het derde kwartaal met 97% steeg tot een record van 8,55 miljard dollar, boven de gemiddelde analistenverwachting van 8,20 miljard dollar. Voor het vierde kwartaal mikt AMD op een omzet van ongeveer 17 miljard dollar, eveneens boven de gemiddelde analistenverwachting van 16,23 miljard dollar, terwijl een aangepaste brutomarge van circa 55% wordt verwacht.
Apple ziet hogere geheugenkosten steeds zwaarder op de winstmarges wegen.
- De producent van iPhones, Mac-computers en andere consumentenelektronica waarschuwt dat de ongeziene stijging van de prijzen voor geheugenchips steeds zwaarder op de winstmarges weegt. De brutomarge daalde in het septemberkwartaal tot 47,9% en Apple verwacht voor het decemberkwartaal een verdere terugval naar 45 à 46%, mede door hogere geheugenkosten en investeringen in een AI-aangedreven Siri. Tegelijk hielpen prijsverhogingen en de sterke vraag naar de iPhone 18 Pro om de omzetverwachtingen te overtreffen en een gunstige omzetprognose af te geven, terwijl Apple voor 89,7 miljard dollar aan aankoopverplichtingen heeft vastgelegd om zijn bevoorrading veilig te stellen.
Block verhoogt jaarverwachting na sterke groei bij Cash App en Square.
- De fintechgroep biedt via Cash App financiële diensten aan consumenten en via Square betaaloplossingen aan handelaars, en verhoogde na een sterk derde kwartaal zijn jaarverwachting voor de brutowinst. De brutowinst van Cash App steeg met 27%, die van Square met 14%, terwijl Block voor 2026 nu mikt op 12,63 miljard dollar brutowinst, tegenover eerder 12,51 miljard dollar. De aangepaste bedrijfswinst steeg tot 923 miljoen dollar en de winst per aandeel tot 1,13 dollar, boven de gemiddelde analistenverwachting van 1,03 dollar. Daarnaast bereikte Block een voorlopig akkoord met het Amerikaanse ministerie van Justitie over tekortkomingen in zijn antiwitwasprogramma, wat naar verwachting een netto betaling van ongeveer 764 miljoen dollar oplevert.
CVS Health splitst de groep op in twee afzonderlijk beursgenoteerde bedrijven.
- De zorggroep met apotheken, ziekteverzekeringen en diensten rond geneesmiddelenbeheer plant zijn activiteiten op te splitsen in twee afzonderlijk beursgenoteerde bedrijven, waarmee de integratiestrategie van de voorbije twintig jaar grotendeels wordt teruggedraaid. De ene onderneming behoudt de naam CVS Health en omvat verzekeraar Aetna, geneesmiddelenbeheerder Caremark, Oak Street Health, Signify Health en de activiteiten rond gespecialiseerde geneesmiddelen, terwijl CVS Pharmacy de circa 9.000 apotheken, postorderactiviteiten en MinuteClinic krijgt. De opsplitsing van de groep, die ongeveer 117 miljard dollar waard is, kan volgens analisten waarde ontsluiten en tegelijk de regelgevende druk rond de combinatie van apotheken, verzekeringen en geneesmiddelenbeheer verminderen.
DuPont overtreft de verwachtingen en verhoogt de winstprognose.
- De producent van gespecialiseerde materialen en technologische oplossingen boekte in het derde kwartaal een aangepaste winst per aandeel van 2,09 dollar, ruim boven de gemiddelde analistenverwachting van 1,87 dollar. De omzet bedroeg 1,90 miljard dollar, tegenover een gemiddelde analistenverwachting van 1,84 miljard dollar, terwijl de bedrijfskasstroom uitkwam op 469 miljoen dollar met een marge van 25,1%. Voor het vierde kwartaal verwacht DuPont een aangepaste winst per aandeel van 1,90 tot 1,95 dollar, boven de gemiddelde analistenverwachting van 1,87 dollar, en voor heel 2026 wordt 7,47 tot 7,52 dollar verwacht tegenover 7,26 dollar voorzien door analisten.
Estée Lauder mikt tegen 2030 op hogere marges en stevige winstgroei.
- De producent van cosmetica, huidverzorging, make-up en parfums mikt op een aangepaste bedrijfsmarge van 16,5% tot 18,5% in boekjaar 2030, tegenover een verwachte 12,9% tot 13,8% in 2027. Het bedrijf bouwt daarmee voort op zijn herstelplan en verhoogde onlangs zijn omzet- en winstverwachtingen voor 2027 dankzij de sterke vraag naar premiumparfums en huidverzorgingsproducten. Estée Lauder streeft tot 2030 naar een jaarlijkse organische omzetgroei van gemiddeld circa 5% en een dubbelcijferige groei van de aangepaste winst per aandeel, waarbij China een belangrijke groeimotor blijft.
Fiserv verdubbelt geplande besparingen na winst boven de verwachtingen.
- De leverancier van betaaltechnologie en financiële diensten zag de kwartaalomzet met 1% dalen tot 5,20 miljard dollar, terwijl de organische omzet stabiel bleef. De aangepaste winst per aandeel bedroeg 1,75 dollar, boven de gemiddelde analistenverwachting van ongeveer 1,72 dollar, terwijl een goodwillafboeking van 6,45 miljard dollar resulteerde in een gerapporteerd verlies van 11,17 dollar per aandeel. Fiserv handhaafde zijn jaarverwachting van 7,20 tot 7,40 dollar aangepaste winst per aandeel en verhoogde de geplande besparingen binnen Project Elevate van 500 miljoen naar 1 miljard dollar, terwijl in het vierde kwartaal voor 500 miljoen dollar eigen aandelen wordt ingekocht.
Gartner trekt jaarverwachtingen op na sterke winstgroei.
- De leverancier van onderzoeks-, advies- en consultancydiensten voor bedrijven boekte in het derde kwartaal een omzet van 1,50 miljard dollar, een daling van 1,3%, terwijl de aangepaste omzet met 2,4% steeg. De aangepaste winst per aandeel klom met 30,1% tot 3,59 dollar, ruim boven de gemiddelde analistenverwachting van ongeveer 2,85 dollar, terwijl de aangepaste bedrijfskasstroom met 7,5% steeg tot 364 miljoen dollar. Gartner verhoogde zijn jaarverwachtingen voor omzet, aangepaste bedrijfskasstroom, aangepaste winst per aandeel en vrije kasstroom, terwijl de contractwaarde met 2,5% op jaarbasis groeide tot 5,3 miljard dollar.
HealthStream overtreft opnieuw de verwachtingen voor winst en omzet.
- De leverancier van digitale opleidings- en trainingsoplossingen voor zorgprofessionals boekte in het derde kwartaal een aangepaste winst per aandeel van 0,18 dollar, tegenover 0,20 dollar een jaar eerder en boven de gemiddelde analistenverwachting van 0,15 dollar. De omzet steeg van 76,47 miljoen dollar naar 83,31 miljoen dollar en lag daarmee 1,28% boven de gemiddelde analistenverwachting. HealthStream overtrof hiermee voor het vierde opeenvolgende kwartaal zowel de gemiddelde analistenverwachting voor de winst per aandeel als die voor de omzet, terwijl voor het komende kwartaal 0,13 dollar winst per aandeel en 82,6 miljoen dollar omzet wordt verwacht.
Meta Platforms haalt 15 miljard dollar op om AI-investeringen te financieren.
- De uitbater van sociale media zoals Facebook en Instagram haalt 15 miljard dollar op via een obligatie-uitgifte in vijf delen om zijn snel oplopende investeringen in AI-infrastructuur te financieren. Het bedrijf deed eerder dit jaar al een beroep op de obligatiemarkt voor 25 miljard dollar en plant in 2026 kapitaaluitgaven van 135 tot 145 miljard dollar, grotendeels voor AI. De nieuwe financiering komt bovenop plannen voor een mogelijke kapitaalverhoging van 97,5 miljard dollar, terwijl de totale schuld eind september 83,67 miljard dollar bedroeg. Moody’s gaf de nieuwe obligaties een Aa3-rating en verwacht dat Meta Platforms ondanks de hogere AI-uitgaven een positieve nettokaspositie en een voorzichtig financieel beleid behoudt.
ON Semiconductor overtreft de verwachtingen en geeft stevige vooruitzichten af.
- De producent van halfgeleidercomponenten boekte in het derde kwartaal een nettowinst van 313,9 miljoen dollar, terwijl de aangepaste winst per aandeel uitkwam op 0,90 dollar, boven de gemiddelde analistenverwachting van 0,88 dollar. De omzet bedroeg 1,72 miljard dollar en lag eveneens boven de gemiddelde analistenverwachting van 1,71 miljard dollar. Voor het vierde kwartaal verwacht ON Semiconductor een winst per aandeel van 0,95 tot 1,07 dollar en een omzet van 1,72 tot 1,82 miljard dollar.
Oracle schrapt miljardencontract met Tencent na Amerikaanse druk.
- De leverancier van bedrijfssoftware, databases en cloudinfrastructuur heeft volgens de berichtgeving een miljardencontract voor de verhuur van AI-chips aan Tencent geschrapt na druk van de Amerikaanse regering. De overeenkomst zou naar schatting 7 miljard dollar waard zijn en Tencent gedurende vijf jaar toegang hebben gegeven tot ongeveer 100.000 geavanceerde AI-chips via datacenters van Oracle in Zuidoost-Azië. Amerikaanse functionarissen zouden bezorgd zijn geweest over de transactie, terwijl Chinese autoriteiten Tencent tegelijk aanspoorden om meer binnenlandse chips te gebruiken.
Pfizer klopt de verwachtingen voor winst en omzet.
- De farmaceutische groep boekte in het derde kwartaal een nettowinst van 3,24 miljard dollar, terwijl de aangepaste winst per aandeel uitkwam op 0,87 dollar, ruim boven de gemiddelde analistenverwachting van 0,72 dollar. De omzet bedroeg 16,58 miljard dollar, eveneens boven de gemiddelde analistenverwachting van 16,13 miljard dollar. Voor heel 2026 verwacht Pfizer een winst per aandeel van 2,95 tot 3,05 dollar en een omzet van 62 tot 64 miljard dollar.
Revvity verhoogt jaarprognose na sterke organische groei.
- De specialist in biowetenschappen en diagnostiek zag de kwartaalomzet stijgen tot 729 miljoen dollar, terwijl de aangepaste winst per aandeel opliep tot 1,38 dollar, boven de gemiddelde analistenverwachting van ongeveer 1,29 dollar. De pro-forma organische omzet groeide met 7%, waarbij Life Sciences met 9% groeide en Diagnostics met 5%, terwijl de aangepaste operationele marge verbeterde tot 29,4%. Revvity verhoogde zijn jaarprognose en verwacht voor 2026 een pro-forma omzet van circa 2,86 miljard dollar en een aangepaste winst per aandeel van 5,40 tot 5,45 dollar, tegenover een gemiddelde analistenverwachting van ongeveer 5,35 dollar.
Skydance herschikt management na overname van Warner Bros. Discovery.
- De mediagroep, actief in film, televisie, streaming en contentdistributie, benoemt Sarah Bergman en Mickey Carter tot leiders van zijn distributieactiviteiten na de overname van Warner Bros. Discovery. Tegelijk vertrekken acht kaderleden uit de voormalige organisaties van Warner Bros. Discovery en Paramount, terwijl zeven andere bestuurders sleutelposities krijgen binnen de nieuwe structuur. Na de overname van 110 miljard dollar mikt Skydance op minstens 6 miljard dollar aan besparingen, terwijl de gecombineerde groep ongeveer 80 miljard dollar schuld beheert.
Tesla krijgt in Zuid-Korea kritiek op reclame voor Full Self-Driving.
- De producent van elektrische wagens wordt in Zuid-Korea beschuldigd van misleidende reclame voor zijn rijhulpsysteem Full Self-Driving, omdat de software momenteel slechts op ongeveer 20% van de geregistreerde Tesla’s in het land wettelijk kan worden gebruikt. Het probleem treft vooral voertuigen uit China, waarvan Tesla er sinds 2023 meer dan 170.000 in Zuid-Korea verkocht, terwijl klanten jarenlang tot ongeveer 6.726 dollar betaalden voor de software. De Zuid-Koreaanse mededingingsautoriteit onderzoekt de reclamepraktijken al en een consumentenorganisatie vraagt onder meer om een tijdelijk verbod op de promotie van FSD voor voertuigen waarop het systeem niet mag worden gebruikt.
Thomson Reuters verhoogt groeiverwachting, maar AI-investeringen zetten marges onder druk.
- De Canadese informatie- en technologiegroep voor juridische, fiscale, boekhoudkundige en zakelijke professionals zag de omzet in het derde kwartaal met 10% stijgen tot 1,83 miljard dollar, terwijl de organische groei eveneens 10% bedroeg. De aangepaste bedrijfskasstroom steeg met 10% tot 651 miljoen dollar, terwijl de aangepaste winst per aandeel met 14% toenam tot 0,81 dollar, nipt onder de gemiddelde analistenverwachting van circa 0,82 dollar. Thomson Reuters verhoogde zijn verwachting voor de organische omzetgroei over heel 2026 naar 8,5% à 9%, maar beleggers maakten zich zorgen dat bijkomende investeringen in artificiële intelligentie de toekomstige margeverbetering kunnen afremmen.
Zebra Technologies verhoogt jaarvooruitzichten ondanks oplopende geheugenkosten.
- De specialist in digitalisering en automatisering van bedrijfsprocessen zag de kwartaalomzet met 22,3% stijgen tot 1,61 miljard dollar, boven de gemiddelde analistenverwachting van 1,57 miljard dollar. De aangepaste winst per aandeel steeg tot 4,95 dollar, tegenover 3,88 dollar een jaar eerder en boven de gemiddelde analistenverwachting van 4,89 dollar. Zebra Technologies verhoogde zijn jaarvooruitzichten dankzij de sterke vraag naar automatiseringsoplossingen, maar hogere geheugenkosten drukten de aangepaste brutomarge met 220 basispunten tot 46,0%. Het aandeel sloot de meest recente beursdag ondanks de sterke resultaten 8,76% lager op 329,50 dollar, waarbij beleggers vooral bezorgd waren over de margedruk en hogere kosten voor geheugenchips.
Europees aandelennieuws
Barry Callebaut verwacht zwakkere winstgroei door hogere cacaoprijzen.
- De Zwitserse chocolade- en cacaoproducent verwacht voor boekjaar 2026/27 een wisselkoersneutrale groei van de bedrijfswinst (EBIT) met 3 tot 5 procent, onder de gemiddelde analistenverwachting van 5,5 procent. Het bedrijf verhoogde zijn aanname voor de cacaoprijs van circa 3.000 naar 4.000 pond per ton, wat op de winstvooruitzichten weegt. De verkoopvolumes daalden over het afgelopen boekjaar met 0,7 procent, iets beter dan de verwachte daling van 0,9 procent, terwijl ze in het vierde kwartaal met 5,7 procent herstelden. Daarnaast loopt de samenwerking met Hershey eind 2027 af, wat de volumes in boekjaar 2026/27 naar verwachting met ongeveer 1 procent zal drukken.
BMW verlaagt opnieuw de jaarverwachting door zwakke Chinese markt.
- De Duitse autofabrikant zag de winst voor belastingen in het derde kwartaal met 11 procent dalen tot 2,1 miljard euro, in lijn met de gemiddelde analistenverwachting. De operationele winstmarge van de autodivisie daalde van 5,2 naar 3,4 procent, maar bleef boven de verwachte 3,1 procent. BMW verlaagde opnieuw zijn jaarverwachting en mikt nu op een operationele winstmarge van -0,5 tot 0,5 procent, onder druk van de zwakke Chinese markt en herstructureringskosten. Het herstructureringsprogramma omvat onder meer het schrappen van 8.000 banen in Duitsland en een versnelde afbouw van managementfuncties.
Coca-Cola HBC verhoogt omzetverwachting na sterke kwartaalgroei.
- De Zwitserse bottelaar van Coca-Cola-producten zag de organische omzet in het derde kwartaal met 9 procent groeien, boven de gemiddelde analistenverwachting van 8 procent. De groei werd ondersteund door prijsverhogingen en een sterke vraag naar koolzuurhoudende en suikervrije dranken. Het bedrijf verhoogde zijn verwachting voor de organische omzetgroei in 2026 naar iets meer dan 6 tot 7 procent en handhaafde de prognose van 8 tot 10 procent groei van de organische bedrijfswinst (EBIT). Coca-Cola HBC verwacht bovendien de overname van Coca-Cola Beverages Africa tegen eind 2026 af te ronden, al is in Tanzania nog goedkeuring van de mededingingsautoriteiten nodig.
Continental verhoogt winstdoelstelling dankzij sterke bandenverkoop.
- De Duitse banden- en auto-onderdelenproducent boekte in het derde kwartaal een aangepaste bedrijfswinst (EBIT) van 514 miljoen euro, boven de gemiddelde analistenverwachting van 480 miljoen euro. Sterke vraag naar grote, hoogwaardige banden ondersteunde de resultaten, ondanks de toenemende druk van hogere grondstofkosten. Continental verhoogde zijn verwachting voor de bedrijfswinstmarge (EBIT) in 2026 naar 13,4 tot 14 procent, tegenover 12 tot 13,5 procent voordien en een gemiddelde analistenverwachting van 13,7 procent. Het bedrijf verwacht dat hogere grondstofprijzen in het vierde kwartaal zwaarder op de resultaten zullen wegen.
Electrolux halveert geplande banenreductie in Italië.
- De Zweedse producent van huishoudtoestellen heeft met de Italiaanse overheid en vakbonden afgesproken om de geplande banenreductie bijna te halveren en meer dan 100 miljoen euro in Italië te investeren. Het herstructureringsplan voorziet nu maximaal 918 vrijwillige ontslagen over drie jaar, tegenover oorspronkelijk 1.719, zonder gedwongen ontslagen. Electrolux behoudt alle Italiaanse productielocaties, waaronder de fabriek in Cerreto d'Esi met 149 werknemers, waarvoor een nieuwe investeerder wordt gezocht. Tegen 2029 moet de Italiaanse productie uitkomen op ongeveer 3,2 miljoen apparaten per jaar, tegenover 3,6 miljoen momenteel.
Ferrari verhoogt verwachtingen na sterke winstgroei.
- De Italiaanse fabrikant van exclusieve sportauto's zag de omzet in het derde kwartaal met 7 procent stijgen tot 1,90 miljard euro, terwijl de bedrijfswinst (EBIT) met 12 procent toenam tot 563 miljoen euro. De bedrijfswinstmarge (EBIT) kwam uit op 29,7 procent, geholpen door de keuze van meer klanten voor gepersonaliseerde auto's en kleinere negatieve wisselkoerseffecten. Ferrari verhoogde zijn omzetverwachting voor 2026 van 7,6 naar 7,65 miljard euro en zijn verwachte bedrijfswinstmarge (EBIT) van 29,5 naar 29,8 procent. Ook de prognose voor de aangepaste winst per aandeel werd verhoogd van 9,68 naar 9,85 euro.
Fresenius verhoogt vooruitzichten na sterke prestaties bij Kabi en Helios.
- De Duitse zorggroep verhoogde zijn jaarverwachtingen na beter dan verwachte resultaten bij Kabi en ziekenhuisdivisie Helios. De aangepaste bedrijfswinst (EBIT) bedroeg in het derde kwartaal 638 miljoen euro, boven de gemiddelde analistenverwachting van 618,5 miljoen euro. Voor 2026 verwacht Fresenius nu een bedrijfswinstmarge (EBIT) van meer dan 11,5 procent en een wisselkoersneutrale groei van de aangepaste winst per aandeel aan de bovenkant van de bandbreedte van 10 tot 15 procent. Kabi boekte een bedrijfswinst (EBIT) van 391 miljoen euro en Helios 293 miljoen euro, beide iets beter dan verwacht.
Heidelberg Materials profiteert van aantrekkende vraag.
- De Duitse producent van bouwmaterialen zag de omzet in het derde kwartaal met 10 procent stijgen tot 6,41 miljard euro, terwijl het resultaat uit lopende activiteiten toenam van 1,18 naar 1,28 miljard euro. De resultaten waren beter dan verwacht dankzij een aantrekkende vraag, met vooral sterke groei in Europa en aanhoudende groei in Noord-Amerika. Het bedrijf plant voor 2027 en 2028 nog eens 300 miljoen euro aan kostenbesparingen, vooral door efficiëntiemaatregelen en structurele ingrepen in Europa. Heidelberg Materials handhaafde zijn verwachting voor 2026 van een resultaat uit lopende activiteiten tussen 3,40 en 3,65 miljard euro en verwacht een rendement op het geïnvesteerde kapitaal van iets meer dan 10 procent.
Lindt & Sprüngli staat onder druk van aandeelhouders.
- De Zwitserse chocoladeproducent staat onder toenemende druk van grote aandeelhouders om naast het management ook de raad van bestuur te vernieuwen na tegenvallende verkopen en prijsverhogingen. Het aandeel verloor dit jaar ongeveer een kwart van zijn waarde nadat Lindt zijn prijzen in 2025 met 19 procent en in de eerste helft van 2026 nog eens met 12 procent verhoogde en vervolgens de groeiverwachting verlaagde naar 0 tot 2 procent. Beleggers pleiten onder meer voor minder macht voor de 80-jarige voorzitter Ernst Tanner, die al 32 jaar voorzitter is, terwijl Lindt na het vertrek van CEO Adalbert Lechner tegen het tweede kwartaal van 2027 een nieuwe topman wil benoemen. Ondanks de problemen handhaaft Lindt zijn doelstelling om op middellange tot lange termijn jaarlijks 6 tot 8 procent te groeien.
Lufthansa neemt belang in TAP om positie in Zuid-Amerika te versterken.
- De Duitse luchtvaartgroep neemt voor 1,2 miljard euro een belang van maximaal 49,9 procent in de Portugese luchtvaartmaatschappij TAP. De overname moet van Lissabon de zevende hub van Lufthansa maken en de positie op routes naar Zuid-Amerika, vooral Brazilië, versterken. Lufthansa verwacht dat zijn marktaandeel op verbindingen tussen Europa en Latijns-Amerika hierdoor stijgt van ongeveer 9 naar 20 procent. De transactie moet nog worden goedgekeurd door de Europese Commissie, maar Lufthansa verwacht relatief beperkte mededingingsproblemen omdat de routenetwerken van beide maatschappijen weinig overlappen.
Novo Nordisk verhoogt verwachtingen dankzij sterke Wegovy-verkoop.
- De Deense farmaceut zag de verkoop van de Wegovy-afslankpil in het derde kwartaal met 53 procent stijgen tegenover het voorgaande kwartaal tot 5,39 miljard Deense kroon, boven de gemiddelde analistenverwachting van 4,62 miljard kroon. De aangepaste omzet bedroeg 79,20 miljard kroon, tegenover 73,22 miljard verwacht, terwijl de aangepaste bedrijfswinst (EBIT) met 27 procent steeg tot 31,72 miljard kroon, boven de verwachte 28,39 miljard. Novo Nordisk verhoogde voor de derde keer zijn jaarverwachting en rekent voor 2026 nu op een wisselkoersneutrale ontwikkeling van zowel omzet als bedrijfswinst (EBIT) tussen -2 en +2 procent. De betere vooruitzichten worden vooral gedreven door een sterkere vraag naar GLP-1-middelen, waarbij de Wegovy-pil een belangrijke groeimotor moet worden in de concurrentiestrijd met Eli Lilly.
Sanofi stopt ontwikkeling van experimenteel medicijn SAR448272.
- De Franse farmaceut stopt de ontwikkeling van SAR448272, een experimenteel oraal geneesmiddel tegen auto-immuun- en ontstekingsziekten dat samen met Nurix Therapeutics werd ontwikkeld. Sanofi beëindigt daarmee ook een vroegklinische studie met het middel, waardoor Nurix geen verdere mijlpaalbetalingen of royalty's voor dit programma zal ontvangen. De bredere samenwerking tussen beide bedrijven rond andere kandidaat-geneesmiddelen blijft wel doorlopen. SAR448272 maakte deel uit van een in 2025 uitgebreide samenwerking waarbij Sanofi twee programma's van Nurix in licentie nam voor de behandeling van auto-immuun- en ontstekingsziekten.
Unilever voert nieuwe bedrijfsstructuur in en mikt op 1 miljard euro besparingen.
- Het Brits-Nederlandse concern voor huishoudelijke en persoonlijke verzorgingsproducten voert een nieuwe bedrijfsstructuur in en wil tegen eind 2029 voor 1 miljard euro besparen. Na de afsplitsing van de ijstak en de geplande samenvoeging van de voedingstak met McCormick & Co focust Unilever op Beauty & Personal Care, Home Care en Other, met extra nadruk op zijn belangrijkste ‘Power Brands’. Het bedrijf introduceert daarnaast een besturingsmodel met een wereldwijde strategie en lokale uitvoering en wil AI sterker inzetten om de vraag naar producten te stimuleren. Unilever handhaaft zijn middellangetermijndoelstellingen van 4 tot 6 procent onderliggende omzetgroei en minstens 2 procent volumegroei per jaar, gecombineerd met een bescheiden verbetering van de operationele marge.
Ahold Delhaize: beter dan verwacht derde kwartaal, cyberincident weegt tijdelijk op vooruitzichten
Ahold Delhaize presteerde in het derde kwartaal beter dan verwacht, met een vergelijkbare omzetgroei van 0,5% in de VS en 2,1% in Europa, ondanks de zwakkere Amerikaanse consumentenbestedingen aan voeding. Ook de onderliggende bedrijfswinst overtrof de verwachtingen, maar het cyberincident van oktober zal de resultaten in het vierde kwartaal drukken en leidt tot een verlaging van de vooruitzichten voor de vrije kasstroom. De impact lijkt echter tijdelijk en de meeste problemen zijn inmiddels opgelost, aldus KBC Securities-analist Michiel Declercq.
Ahold Delhaize?
Ahold Delhaize is een toonaangevende internationale foodretailer met sterke lokale merken in Europa, de Verenigde Staten en Indonesië. Het bedrijf exploiteert supermarkten, hypermarkten, online winkels en andere retailformules. Bekende banners zijn onder andere Food Lion, Stop & Shop, Giant en Hannaford in de VS, en Albert Heijn, Delhaize, Mega Image en bol.com in Europa.
Omzet en winst boven de verwachtingen
Ahold Delhaize realiseerde in het derde kwartaal een vergelijkbare omzetgroei van 1,2%, tegenover 0,5% verwacht door KBC Securities. De groepsomzet kwam uit op 23,089 miljard euro, iets boven de marktverwachting van 22,943 miljard euro en de raming van KBC Securities van 22,927 miljard euro.
Ook op winstniveau presteerde de supermarktgroep beter dan verwacht. De onderliggende bedrijfswinst steeg tegen constante wisselkoersen met 0,4% tot 946 miljoen euro, tegenover een marktverwachting van 910 miljoen euro en een raming van 899 miljoen euro door KBC Securities. De onderliggende bedrijfswinstmarge bedroeg 4,1%, een daling met 10 basispunten tegenover een jaar eerder. De resultaten werden geholpen door iets betere prestaties in zowel de Verenigde Staten als Europa en door een meevaller bij de voorzieningen voor verzekeringen op groepsniveau.
De verwaterde onderliggende winst per aandeel steeg tegen constante wisselkoersen met 1,4% tot 0,69 euro per aandeel. Daarmee lag de winst eveneens boven de marktverwachting van 0,65 euro en de raming van KBC Securities van 0,64 euro. De vrije kasstroom bedroeg 445 miljoen euro, aanzienlijk meer dan de 274 miljoen euro waarop KBC Securities had gerekend.
Amerikaanse omzet houdt beter stand dan gevreesd
In de Verenigde Staten steeg de vergelijkbare omzet exclusief brandstof met 0,5%, iets meer dan de marktverwachting van 0,3% en de raming van KBC Securities van 0,2%. De Amerikaanse omzet kwam daarmee uit op 13,267 miljard euro, tegenover een consensusverwachting van 13,204 miljard euro.
De onlineactiviteiten bleven daarbij een belangrijke groeimotor. Tegen constante wisselkoersen nam de onlineomzet in de Verenigde Staten met 14,2% toe.
De Amerikaanse activiteiten kregen nochtans met verschillende tegenwinden te maken. Lagere SNAP-uitkeringen, de uitbraak van cyclospora, dalende eierprijzen en wijzigingen in de prijzen van geneesmiddelen hadden samen een negatieve impact van 2,1% op de vergelijkbare omzet. Tegen die achtergrond vindt Declercq de gerealiseerde groei veerkrachtig.
De onderliggende bedrijfswinst in de Verenigde Staten daalde tegen constante wisselkoersen met 6,1% tot 565 miljoen euro. Dat was wel iets beter dan de marktverwachting van 558 miljoen euro en de raming van KBC Securities van 556 miljoen euro. De bijbehorende marge daalde met 20 basispunten tot 4,3%.
De lagere winstgevendheid was onder meer het gevolg van het wegvallen van eenmalige positieve elementen uit het voorgaande jaar, prijsinvesteringen, hogere kosten voor nutsvoorzieningen en hogere indirecte energieprijzen. Een gunstigere productmix binnen de apotheekactiviteiten bood gedeeltelijk tegengewicht.
Europese volumes trekken aan
Ook in Europa lagen de resultaten boven de verwachtingen. De vergelijkbare omzet exclusief brandstof groeide met 2,1%, terwijl de markt op 1,3% had gerekend en KBC Securities op 0,9%. De omzet bedroeg 9,822 miljard euro, tegenover een marktverwachting van 9,739 miljard euro en een raming van 9,699 miljard euro door KBC Securities.
De supermarktgroep kampte in de meeste Europese landen met deflatie, maar dat effect werd gecompenseerd door een versnelling van de verkochte volumes. De onlineomzet steeg tegen constante wisselkoersen met 3,1%.
De Europese onderliggende bedrijfswinst nam tegen constante wisselkoersen met 4,0% toe tot 389 miljoen euro, beter dan de marktverwachting van 375 miljoen euro en de 369 miljoen euro waarop KBC Securities had gerekend. De onderliggende bedrijfswinstmarge bleef stabiel op 4,0%.
De winstontwikkeling werd ondersteund door lagere kosten binnen IMCA en door synergievoordelen in Roemenië. Daartegenover stonden zwakkere prestaties in Servië als gevolg van een overheidsbesluit en de indirecte doorwerking van hogere energiekosten.
Groepskosten vallen lager uit
Op groepsniveau kwam de onderliggende bedrijfswinst bij de corporate activiteiten uit op -9 miljoen euro. Dat was duidelijk beter dan de marktverwachting van -23 miljoen euro en de KBC Securities-raming van -25 miljoen euro. Die meevaller droeg mee bij aan het beter dan verwachte resultaat van Ahold Delhaize in het derde kwartaal.
Cyberincident raakt vierde kwartaal
Een belangrijk aandachtspunt voor het vierde kwartaal is het cyberincident van 12 oktober. Dat incident trof de onlineactiviteiten van Ahold Delhaize in de Benelux en de Verenigde Staten en verstoorde bovendien de toeleveringsketen in de Benelux.
De meeste verstoringen konden binnen de eerste twee weken worden opgelost. Toch verwacht Ahold Delhaize dat het incident in het vierde kwartaal een negatieve impact van 200 tot 250 miljoen euro op de netto-omzet zal hebben. Voor de onderliggende bedrijfswinst wordt een negatieve impact van 75 tot 100 miljoen euro verwacht.
Daarbovenop komen kosten voor de reactie op en het herstel na het incident. Die zullen naar verwachting een beperkte negatieve invloed hebben op de gerapporteerde IFRS-winst.
Declercq schat dat de cyberaanval de groepsmarge met ongeveer 10 basispunten zal drukken. Ahold Delhaize verwacht daarom dat de onderliggende bedrijfswinstmarge in 2026 richting 4,0% zal evolueren, terwijl eerder werd uitgegaan van ongeveer 4,0%.
Voor de onderliggende winst per aandeel rekent het bedrijf nu op een lage enkelcijferige groei in 2026. Voorheen werd nog gemikt op een groei van midden tot hoog enkelcijferig.
Vrije kasstroom verlaagd tot 2,1 miljard euro
Ook de verwachting voor de vrije kasstroom werd neerwaarts bijgesteld. Ahold Delhaize verwacht voor 2026 nu een vrije kasstroom van 2,1 miljard euro, tegenover 2,3 miljard euro voorheen.
Die verlaging weerspiegelt zowel de impact van het cyberincident, inclusief de gevolgen op IFRS-basis, als nieuwe betalingsregels in Servië.
Tegelijk kondigde Ahold Delhaize een nieuw aandeleninkoopprogramma van 1,0 miljard euro aan. Daarnaast verwacht de groep het dividend in 2026 met een midden-enkelcijferig percentage te verhogen.

KBC Securities over Ahold Delhaize
De KBC Securities-analist benadrukt dat de operationele prestaties in het derde kwartaal beter waren dan verwacht, zowel in de Verenigde Staten als in Europa. De verlaging van de vooruitzichten ziet hij vooral als het gevolg van het cyberincident en dus als een tijdelijke tegenwind, aangezien het grootste deel van de verstoringen inmiddels is opgelost. Volgens Declercq zou Ahold Delhaize zonder het cyberincident waarschijnlijk nog steeds in staat zijn geweest om zijn oorspronkelijke vooruitzichten te realiseren.
Michiel herhaalt daarom de aanbeveling ‘Kopen’ en het koersdoel van 43 euro voor Ahold Delhaize.

Mee met de markt: “Blue Sweep”
- Het wachten op de uitslag van de Amerikaanse tussentijdse verkiezingen verliep in mineur. De Euro Stoxx 600 sloot 0,6% in het rood, met 0,34% verlies voor de CAC40 en 0,95% voor de AEX. Sectoren met blootstelling aan halfgeleiders en technologie kwamen onder druk en de energiesector had last van lagere olieprijzen ($104/Brent-vat). Wall Street verdroeg het wachten met meer egards, en met winst voor de S&P500 (+0,36%) en de Nasdaq (+0,83%), die zo een drie dagen durende daling doorbraken. Apple (-2%) worstelde met margedruk door stijgende geheugenchipkosten, maar vrolijke chipmakers duwden de Philadelphia Semiconductor Index 2,6% hoger. Super Micro Computer en Arista Networks kwamen met positieve vooruitzichten aandraven en AMD kwam nabeurs met veel beter dan verwachte resultaten.
- Maar wat natuurlijk écht telt is de Blue Sweep, die enerzijds verwacht werd, maar anderzijds veel meer potent was dan gedacht. De Democraten heroveren de controle over zowel het Huis als de Senaat en krijgen zo aanzienlijk meer macht krijgen om het Witte Huis in de laatste twee jaar van Donald Trumps presidentschap te controleren. Die schermt natuurlijk al weken met een voornemen om extensief gebruik te maken van zijn vetorecht, al zijn ’s mans woorden zelden een betrouwbare leidraad om de toekomst in te schatten.
- Qua algemene impact werd en wordt niet op een rampscenario gemikt, al zal het de regelgeving omtrent AI eerder bemoeilijken en via die mogelijk ook de sectorrotatie uit AI bespoedigen. De kans steeg ook op een zogenaamd “onderzoeksrisico” naar bedrijven en ondernemers met nauwe banden met Trump, al dan niet uit de Mag-7 entourage.
- De Amerikaanse 2- en 10-jaarsrente daalde vannacht door de Blue Sweep met 3 à 4 basispunten 4,6% en 4,93%, nadat ze eerder op de dag net opveerden dankzij sterke economische data. Het aantal nieuwe arbeidsplaatsen lag dan ook hoger dan verwacht, maar nadien primeerde de hoop dat Trump’s macht aan wat meer aan banden zal worden gelegd. Dat alles impact Europa nauwelijks. De Duitse 10-jaarsrente bleef gisteren dalen (-2 basispunten tot 3,3%), terwijl de 2-jaarsrente op 3,01% bleef hangen.
- De Sweep kostte de Amerikaanse tech-aandelen in de nabeurshandel een pak terrein, met futures voor de Nasdaq initieel op 2% verlies, maar dat milderde nadien tot 0,5%. Chipreus AMD zag een initiële nabeurswinst van 10% dankzij sterke cijfers ombuigen tot een magere 3% winst, om nadien te herstellen tot 7% winst. De meeste AI-aandelen neigen alleszins naar rode cijfers, zodat de vraag op dit moment is hoe het sentiment bij de opening zal zijn. Bedrijven die actief zijn in hernieuwbare energie deden het dan weer juist goed, gesteund door de hoop op een meer klimaatvriendelijker beleid.
- De Tech- verliezen worden verklaard door een democratisch streven naar het inperken van de bouw van AI-datacentra, en dus de verdere uitrol van AI, cloudcomputing en hyperscale-infrastructuur. En nogal wat “AI-staten” krijgen nieuw verkozen gouverneurs. In Texas werd gehoopt dat de huidige sterke man Greg Abbott een tijdelijk moratorium in op de bouw en expansie van de sector weer zou opheffen, maar diens democratische opvolger is dat allerminst van zin. Texas omvat zowat 25% van alle nieuwe datacentercapaciteit (35GW) dat tegen 2030 in gebruik moet worden genomen. Ook andere staten kunnen strengere regels uitvaardingen, onder meer Ohio, Pennsylvania, Georgia, Arizona, Nevada, Iowa, … Samen zijn die goed voor nog eens 20GW.
- We kijken nu uit naar de definitieve verkiezingsuitslagen, maar vooral naar de reactie van president Trump. Een scenario waarin diens beleid via presidentiële besluiten en veto-stemmen zal verlopen is wat anders dan een scenario waarbij een gekortwiekte Trump kan leiden tot minder geopolitieke hectiek - en via die weg stabielere obligatiemarkten. Ergens daartussen zal de waarheid liggen.
- Een andere waarheid is dat Amerikaanse aandelen sinds 1950 altijd positief reageerden in de 12 maanden na de midterms. Voor beleggers telt één opvallende statistiek: sinds 1950 vorige eeuw presteerde de S&P500 altijd positief in de eerste 12 maanden na de midterms.
- Vandaag start de exegese van de Democratische overwinning, en de impact daarvan op de aandelenmarkt. Even belangrijk is het Amerikaanse ADP-arbeidsmarktrapport, de handelsbalans en de kwartaalupdate over de financieringsplannen van het ministerie van Financiën. Daarnaast spelen ook een ISM-indicatoren voor de dienstensector een belangrijke rol, onder meer uit de VS, de eurozone, China, Japan, het VK, Italië en Spanje. Tot slot zijn er Europese inflatiedata én rentevergaderingen in Polen en Zweden
- Ook bedrijfsresultaten krijgt u weer in groten getale, onder meer van Allianz, AppLovin, Arm Holdings, Barry Callebaut, BMW, CP Invest, Coherent, Emerson Electric, Fair Isaac, GlobalFoundries, Ahold Delhaize, Kraft Heinz, McDonald's, MercadoLibre, Novo Nordisk, Qualcomm, Solvay, Uber, Vonovia en Vopak.
Beursnieuws België en Nederland
Ahold Delhaize overtreft verwachtingen maar verlaagt kasstroomprognose na cyberincident.
- De Belgisch-Nederlandse supermarktgroep realiseerde in het derde kwartaal van 2026 een vergelijkbare omzetgroei van 0,5% in de VS en 2,1% in Europa, waarmee beide regio’s beter presteerden dan verwacht. De onderliggende bedrijfswinst (EBIT) steeg bij constante wisselkoersen met 0,4% tot 946 miljoen euro, eveneens boven de verwachtingen, maar een cyberincident begin oktober zal in het vierde kwartaal naar verwachting 75 à 100 miljoen euro op de bedrijfswinst wegen. Hierdoor mikt de groep voor 2026 nu op een onderliggende bedrijfswinstmarge van bijna 4,0% en werd de verwachting voor de vrije kasstroom verlaagd van 2,3 naar 2,1 miljard euro, al beschouwt KBC Securities de cyberimpact als een tijdelijke tegenwind. KBC Securities handhaaft het koersdoel van 43,0 euro en de Kopen-aanbeveling.
Alfen verbetert winstgevendheid ondanks lagere omzet.
- De Nederlandse producent van laadpalen, energieopslagsystemen en oplossingen voor elektriciteitsnetten zag de omzet in het derde kwartaal van 2026 met 5% dalen tot 99,1 miljoen euro, terwijl de aangepaste bedrijfskasstroom (EBITDA) van 6,9 miljoen euro duidelijk boven de verwachtingen uitkwam. Smart Grid Solutions groeide met 10%, terwijl EV Charging en Energy Storage Systems hun omzet met respectievelijk 7% en 30,4% zagen dalen, al profiteerde die laatste divisie van een sterke verbetering van de winstmarge. Alfen verwacht voor 2026 een omzet in de bovenste helft van de vork van 435 tot 475 miljoen euro, maar een aangepaste bedrijfskasstroommarge (EBITDA) in de onderste helft van de vork van 4% tot 7%. KBC Securities wijzigt het koersdoel van 14 euro en de 'Houden'-aanbeveling niet.
Campine neemt belang in Thaise antimoonproducent en versterkt bevoorradingszekerheid.
- Het Belgische metaalrecyclage- en specialtychemiebedrijf neemt een minderheidsbelang in het Thaise Green Tech Antimony (GTA), waarmee het zijn toegang tot het kritieke metaal antimoon veiligstelt en een Aziatische productiebasis uitbouwt. GTA beschikt over een nieuwe smelter met een jaarlijkse capaciteit van 8.000 ton antimoonmetaal, die tegen eind 2027 wordt uitgebreid met een productie-eenheid voor 4.000 ton antimoontrioxide (ATO) op basis van de technologie van Campine. De investering moet de bevoorradingszekerheid verbeteren, de kostencompetitiviteit verhogen en Campine toegang geven tot nieuwe Aziatische groeimarkten, terwijl de transactie naar verwachting in januari 2027 wordt afgerond.
DSM-Firmenich verhoogt groeiverwachting na sterker dan verwacht kwartaal.
- De producent van ingrediënten voor voeding, gezondheid, parfumerie en persoonlijke verzorging realiseerde in het derde kwartaal van 2026 een omzet van 2,368 miljard euro, met een volumegedreven autonome groei van 5%, en verhoogde zijn groeiverwachting voor heel 2026 van 2 à 4% naar ongeveer 5%. De aangepaste bedrijfskasstroom (EBITDA) bedroeg 482 miljoen euro, 5,5% boven de raming van KBC Securities, terwijl de marge van 20,4% eveneens beter uitviel dan verwacht. KBC Securities beoordeelt de update positief dankzij de sterker dan verwachte resultaten, de verdere margeverbetering en de hogere omzetverwachting, waarbij P&B de belangrijkste groeimotor blijft en ook de winstgevendheid bij HNC verbetert. De huidige ramingen van KBC Securities voor 2026 lijken daardoor voorzichtig en bieden ruimte voor opwaartse bijstellingen. Geen impact op de “Houden”-aanbeveling en koersdoel van 87 euro bij KBCS.
Solvay verlaagt winst- en kasstroomverwachtingen en ziet schulddruk toenemen.
- De Belgische chemiegroep zag in het derde kwartaal van 2026 de omzet organisch met 3,3% dalen tot 1,031 miljard euro, terwijl de onderliggende bedrijfskasstroom (EBITDA) met 26,6% afnam tot 173 miljoen euro. Solvay verlaagde onlangs zijn verwachting voor de onderliggende bedrijfskasstroom (EBITDA) van 770 à 850 miljoen euro naar 720 à 740 miljoen euro en die voor de vrije kasstroom van 200 miljoen euro naar 120 à 150 miljoen euro, exclusief ongeveer 90 miljoen euro aan transformatiekosten. De nettoschuld bedroeg 1,8 miljard euro, goed voor een schuldgraad van 2,4 keer, waardoor KBC Securities steeds meer vraagtekens plaatst bij het royale dividendbeleid, al blijft dat voorlopig behouden met een stabiel interim-dividend van 0,97 euro per aandeel. KBC Securities heeft een “Houden”-aanbeveling en een koersdoel van 23 euro.
UCB zet AI van Cradle in om ontwikkeling van antilichamen te versnellen.
- De Belgische biofarmaceutische groep gaat een strategische samenwerking aan met Cradle om zijn programma voor de digitale ontdekking en ontwikkeling van antilichamen verder uit te breiden. UCB zal het AI-platform van Cradle voor eiwitontwerp en -ontwikkeling inzetten in geselecteerde onderzoeksprojecten, van de identificatie van kandidaat-geneesmiddelen tot optimalisatie en voorbereiding op preklinisch onderzoek. KBC Securities beoordeelt de samenwerking als positief, omdat de combinatie van voorspellende modellen en laboratoriumvalidatie de ontwikkeling kan versnellen en de identificatie van hoogwaardige kandidaat-geneesmiddelen kan verbeteren. KBC Securities handhaaft het koersdoel van 290 euro en de Opbouwen-aanbeveling.
Vopak verhoogt jaarverwachtingen na sterker dan verwacht kwartaal.
- De Nederlandse uitbater van tankterminals voor de opslag van onder meer olie, chemicaliën en gas boekte in het derde kwartaal van 2026 beter dan verwachte resultaten, met een proportionele bedrijfskasstroom (EBITDA) van 306 miljoen euro en een bezettingsgraad van 90%. De nettowinst steeg tot 142 miljoen euro en de operationele kasstroom bleef sterk, terwijl de groep ondanks de geopolitieke onrust in het Midden-Oosten nauwelijks hinder ondervond op groepsniveau. Vopak verhoogt zijn vooruitzichten voor 2026 en verwacht nu een proportionele bedrijfskasstroom (EBITDA) van 1,200 tot 1,220 miljard euro en een vrije operationele kasstroom van ongeveer 840 miljoen euro. KBC Securities blijft bij het koersdoel van 64 euro en de 'Kopen'-aanbeveling.
Wolters Kluwer boekt sterke groei in cloud en AI en koopt extra eigen aandelen in.
- De Nederlandse informatie- en softwareleverancier voor professionals boekte over de eerste negen maanden van 2026 een organische omzetgroei van 6%, terwijl de aangepaste bedrijfswinst (EBIT) tegen constante wisselkoersen met 10% steeg en de cloudsoftware met 15% groeide. De recurrente omzet, goed voor 85% van het totaal, steeg met 7%, terwijl de niet-recurrente omzet stabiel bleef en de verdere uitrol van AI-oplossingen onder meer tot 95% adoptie van UpToDate Expert AI bij zakelijke klanten leidde. Wolters Kluwer handhaafde zijn vooruitzichten voor 2026, met een aangepaste bedrijfswinstmarge van ongeveer 28%, een vrije kasstroom van 1,3 à 1,35 miljard euro en een hoge enkelcijferige groei van de aangepaste winst per aandeel, en kondigde daarnaast een extra aandeleninkoop van 75 miljoen euro aan voor januari en februari. KBC Securities handhaaft het koersdoel van 98 euro en de Kopen-aanbeveling.
Nieuwe aanbevelingen voor aandelen

Datum en uur van publicatie: 04/11/2026 om 09:00

Deze mededeling is niet opgesteld overeenkomstig de voorschriften ter bevordering van de onafhankelijkheid van onderzoek op beleggingsgebied en is daarom niet onderworpen aan het verbod om al voor de verspreiding van onderzoek op beleggingsgebied te handelen.