do. 25 apr 2024
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Vrijdag 26 april
- Bedrijfsresultaten
- Exxon Mobil, AbbVie, Chevron, Investment Latour, TotalEnergies, Saab, Svenska Cellulosa, Hitachi, Colgate Palmolive, Traton, Dr Ing Porsche, Amundi, Wartsila, IMCD, Tomra, Piper Sandler, Proximus, Electrolux, Cofinimmo, WisdomTree, BasicFit, Corbion, Crescent
- Ex-dividend
- ABN Amro, Alfa Laval, ASML, Bank Montréal, BASF, Blackstone, L'Oréal, Lagardère, Metso, Sampo, Vopak, Wereldhave, UCB
- Macro-economie
- Japan: rentebesluit
- VS: Kern PCE Prijsindex
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe beleggingsaanbevelingen voor aandelen
- Beursnieuws België en Nederland
- Mee met de markt: “Zuckerberg verzuurde het techoptimisme”
- Europees aandelennieuws
- Bedrijfsnieuws uit Amerika
- Meest verhandelde aandelen bij Bolero
- X-Fab: tweede kwartaal markeert het dieptepunt van de huidige vertraging
- Adyen-aandeel krijgt klap na omzetmisser in eerste kwartaal
- Niocorp verandert van volumemarkt
- BASF: sterke resultaten, nog even wachten op prijsstijgingen en Westerse vraag
- KBCS: ‘Sterke marges bij Kion, orders onder verwachtingen’
- Vooruitblik op Amerika
- Nestlé: Verenigde Staten houden heropstart tegenMeta: eerste kwartaal 2024 in lijn maar prognose ontgoochelt
- Pernod Ricard: turn-aroundverhaal wordt met een kwartaal uitgesteld
- Merck: Keytruda schittert
Merck: Keytruda schittert

KBC Securities over Merck
KBCS is positief over de resultaten, die het aanhoudende sterke traject van Keytruda bevestigen, maar eigenlijk van de hele portefeuille. Er wordt ook uitgekeken naar de lancering van Winrevair en het commentaar lijkt positief te zijn. Na deze sterke resultaten blijft KBCS Merck beschouwen als een van de beste kwaliteitsnamen in.
KBCS-analist, Andrea Gabellone, handhaaft zijn 'kopen'-aanbeveling en koersdoel van 140 dollar.
Pernod Ricard: turn-aroundverhaal wordt met een kwartaal uitgesteld

Pernod Ricard?
Pernod Ricard is een Franse producent van wijnen en gedistilleerde dranken. Het is actief in Amerika, Europa en Azië/Rest van de Wereld. De bekendste merken van de Franse drankenproducent zijn Absolut Vodka, Ricard, Malibu, Havana Club, Jameson en Martell
Samenvatting
Het derde kwartaal van hun gebroken boekjaar bracht niet wat Pernod Ricard vorig kwartaal had beloofd. Het management klonk toen nog zeer optimistisch omtrent een heropflakkering van voornamelijk Amerikaanse consumenten en meende dat de voorraadafbouw op zijn einde liep. Het is echter toch niet helemaal gelopen zoals het management toen had verwacht. Pernod had slechtere cijfers in bijna alle regio’s. Toch blijft Pernod Ricard optimistisch kijken naar de toekomst en blijft ze bij haar jaardoelstellingen, dankzij een verwachtte sterke verbetering in hun vierde kwartaal (huidige lopende kwartaal).
Details
Pernod Ricard’s kwartaalomzet kwam uit op 2,3 miljard euro, wat een daling is van 2% ten opzichte van hetzelfde kwartaal vorig jaar. Nadat het management een zeer optimistische toon had aangeslagen in het vorige kwartaal, was de verwachting dat de cijfers opnieuw positief zouden zijn. Dit bleek jammer genoeg niet waar te zijn.
Vooral het continent Amerika bleek weer eens een moeilijke regio met een organische omzet daling van 7,2%, dit in contrast met de optimistische houding die het management vorig kwartaal nog had. De Verenigde Staten tekenen nog steeds zeer negatieve cijfers op met een daling van 11%, waarbij de voorraadafname nog steeds aan de gang is. De voorraad opgebouwd ten tijde van de pandemie blijkt toch nog groter te zijn dan veel analisten en het bedrijf zelf verwacht hadden. In Azië blijkt China verder afnemen met een daling van 12%. Hierbij verwijst het management naar een slecht economisch klimaat. Maar ook de potentiële handelsoorlog tussen Europa en China zal hier ook wel zijn impact in hebben. Herinner u dat China als reactie op het Europese onderzoek naar dumpingpraktijken van Chinese elektrische wagenbouwers ook een onderzoek had aangekondigd naar onder andere Europese cognacspelers. Een gevecht dat Pernod Ricard kan missen als kiespijn. Gelukkig kan het wel terugvallen op enkele andere Aziatische markten die dit enigszins kunnen compenseren. Zo zien we dat hun Indische markt steeg met 8% in het vorige kwartaal.
Pernod Ricard blijft ook nu weer positief vooruitkijken. Ze weigeren hun jaarvooruitzichten te verlagen en verwachten dan ook dat het huidige lopende kwartaal zeer goed zou moeten zijn. Om echter tot hun jaardoelstellingen te komen zal het bedrijf haar organische groeicijfer in het huidige kwartaal wel moeten doen stijgen tot minstens 8%. Het management verwacht dan ook dat de voorraadafname nu toch wel echt ten einde is en dat het dus eindelijk opnieuw volop terug in business kan zijn.

KBC Securities over Pernod Ricard
CEO zijn van Pernod Ricard is niet makkelijk dezer dagen. Waarbij het voor en tijdens de pandemie nog een relatief ‘makkelijke’ job was en de sector mee werd gezien als een mooi luxemerk, is die trend gekeerd. Beleggers hebben ontdekt dat het toch niet zozeer een luxeartikel is maar ook voornamelijk een consumentenartikel. En consumentenartikelen hebben tijden van grote consumptie maar ook tijden van minder grote consumptie. We zien dat de hoog-alcoholische dranken momenteel in dat tweede tijdperk zitten. Dit zien we ook meer dan terugkomen in hun beurskoers. De premie die ze kenden dankzij hun luxe-gehalte is volledig weggesmolten en het staat bijna te boek als een ‘gewoon’ consumentenbedrijf. De vraag bij Pernod blijft dan ook hoeveel geduld de belegger moet uitoefenen vooraleer de voorraadafname nu eindelijk stopt en de groeicijfers opnieuw positief worden. Als we het management mogen geloven was dit al vorig kwartaal. Deze uitspraken moeten uiteraard telkens met een korreltje zout genomen worden, maar via verschillende datapunten blijken de voorraden nu wel op een erg laag niveau te komen. Dit zou een zeer positieve ommekeer kunnen teweeg brengen bij Pernod Ricard. Maar het mantra blijft dan ook: Geduld.
De analist van KBCS, Tom Noyens, blijft bij zijn 'kopen’-aanbeveling met een licht lager koersdoel van 170 EUR.
Meta: eerste kwartaal 2024 in lijn maar prognose ontgoochelt

Meta?
Meta Platforms is eigenaar van Facebook, de grootste sociale netwerksite ter wereld met meer dan 2,5 miljard actieve gebruikers. Daarnaast beschikt het bedrijf met Instagram, Messenger en WhatsApp over drie communicatieplatformen die voorlopig qua commercieel potentieel grotendeels onontgonnen blijven.
Samenvatting
Meta rapporteerde over het eerste kwartaal een omzet van 36,5 miljard dollar, een stijging met 27% en grotendeels in lijn met de consensus. De sterke stijging van de omzet was mede te danken aan Chinese adverteerders (zoals Temu). De operationele winst steeg 91% tot 13,8 miljard dollar en lag daarmee boven de verwachte 13,3 miljard dollar. De nettowinst per aandeel bedroeg 4,71 dollar, eveneens beter dan de consensus van 4,32 dollar. Gedurende het kwartaal kocht Meta voor 14,6 dollar eigen aandelen in.
Voor het lopende tweede kwartaal 2024 verwacht Meta een omzet tussen 36,5 en 39 miljard dollar, wat neerkomt op een groei van 23% gemeten op het middelpunt van deze vork. Beleggers hadden gehoopt op circa 24%.
Details
Voor heel het boekjaar 2024 verwacht het bedrijf nu dat de totale kosten zullen uitkomen ‘tussen 96 en 99 miljard dollar’ tegenover ‘94 en 99 miljard dollar’ eerder. De prognose voor de kapitaalsinvesteringen wordt fors opgetrokken naar ‘tussen 35 en 40 miljard dollar’ van ‘tussen 30 en 37 miljard dollar' eerder. Meta gaf bovendien mee dat de capex volgend jaar waarschijnlijk nog hoger zal liggen. Dit is nodig om de investeringen in servers en datacenters te bekostigen voor de uitrol van (Generatieve) AI.
KBC Securities over Meta
Solide resultaten bij Meta over het voorbije kwartaal. Ook de prognose voor het tweede kwartaal was zeker niet beduidend lager dan de consensus. Maar gezien de koersstijging van bijna 40% sinds begin dit jaar lagen de verwachtingen bij beleggers hoger dan de consensus. Grote afknapper voor beleggers was de forse stijging van de capex. Die werd al voor het tweede kwartaal op rij opgetrokken. Beleggers vrezen dat na de metaverse nu Generatieve AI een nieuw duur project wordt waar maar weinig inkomsten zullen tegenover staan.
Tijdens de conference call probeerde Zuck de gemoederen te bedaren: ‘Slimme investeerders kunnen zien dat het product (Generatieve AI) aan het opschalen is en dat er een duidelijk monetiseerbare opportuniteit ligt, en dit nog voordat de inkomsten werkelijkheid worden’. Een deel van het recente succes van Meta is volgens hem te danken aan de integratie van (Generatieve) AI in zijn producten.
Op korte termijn verwacht KBCS dat Meta het goed zal blijven doen. De bezorgdheden van analist Kurt Ruts liggen eerder in de toekomst: (1) moeilijkere vergelijkingsbasis in de tweede jaarhelft, (2) moeilijk om nog nieuwe gebruikers te vinden als je er al 4 miljard hebt, (3) meer en meer focus op privacy vanwege de regulator kan het businessmodel ondermijnen.
Kurt behoudt zijn 'houden'-aanbeveling maar verlaagt het koersdoel van 450 dollar naar 440 dollar.
Nestlé: Verenigde Staten houden heropstart tegen
Nestlé?
Nestle SA is een Zwitserse onderneming die actief is in de voeding-, gezondheid- en welzijnssector. Het is de holdingmaatschappij van de Nestle Groep, die dochterondernemingen, geassocieerde ondernemingen en joint ventures in de hele wereld omvat.
Samenvatting
De organische groeicijfers van Nestlé kwamen uit op 1,4%, wat onder de verwachte 2,5-3% lag. Het zijn vooral de Amerikaanse consumenten die de verwachtte heropleving van de groeicijfers fnuiken. Het management klonk wel zeer hoopvol voor het huidige lopende kwartaal, maar investeerders zien nu nog voornamelijk slechtere volume verkopen.
Details
De lagere organische groeicijfers dan verwacht kunnen volledig toegeschreven aan mindere volumeverkopen. Hun verkochte volumes daalden namelijk met 2% ten opzichte van het eerste kwartaal van 2023. Hierbij is het vooral Noord-Amerika die de boosdoener is, deze regio daalde met 5,8%. Niet dat de verwachtingen heel hoog lagen voor deze regio, de verwachting was al enkele maanden dat de Amerikaanse consument de inflatiecijfers moeilijker verteerd krijgt. Maar de impact is toch groter dan verwacht.
De andere regio’s kenden een meer stabieler verloop met voornamelijk Europa als lichtpuntje. De verwachting was dat ook dit kwartaal Europa nog lagere volumes zou moeten optekenen maar we zien uit de cijfers dat hier de stabilisering eindelijk is ingezet en het qua volumes het bloeden heeft kunnen stoppen met een nulgroei. Nemen we prijsinflatie mee dan zien we zelfs een operationeel groeicijfer van 4,4%. Hiermee doen ze bijna een procent beter dan de verwachtingen en de hoop is dan ook dat Europa vooroploopt op Amerika voor Nestlé.
Als we naar de verschillende divisies kijken dan zien we enkele zwakke spelers. De grootste hierin zijn de bevroren producten in voornamelijk Amerika. Het management wijst hierbij naar een zwakke Amerikaanse consument die eerder op zijn geld let en dus meer witte producten koopt en hiermee gepaard gaande een prijzenoorlog die voor een zeer competitieve markt zorgt. Hiernaast zien we ook dat hun vitaminendivisie een slecht rapport moest neerleggen. Hierbij verwijst Nestlé naar moeilijkheden langs de logistieke kant, deze zouden opgelost moeten zijn en hopelijk krijgen we dus opnieuw positieve signalen van deze divisie over de komende weken. Nestlé had ook vorig kwartaal al de moeilijkheden in hun logistieke keten aangehaald dit doordat ze een IT integratie project uitvoeren die de nodige implicaties met zich meebrengt. Hierdoor zijn er op korte termijn negatieve gevolgen, maar op de lange termijn komt dit het bedrijf ten goede. De negatieve implicaties zijn echter groter dan verwacht van een bedrijf dat normaal bekend staat om haar kwalitatief beheer.
Enkele sterkhouders vertonen barsten. Vooral hun dierenvoedingdivisie, die in de vorige kwartalen telkens zeer sterk naar voren kwam met mooie groeicijfers kende een moeilijker kwartaal. De organische groei kwam uit op 4,3% met een volume die dit kwartaal daalde met 0,4%. Het is vooral dat laatste dat jammer is omdat het een veelbelovende groeimotor is. Het lijkt er echter op dat er toch limieten zijn voor wat baasjes willen uitgeven aan hun honden/katten/-eten.
Ondanks een minder kwartaal van Nestlé houdt het management vast aan haar jaardoelstellingen. Het management verwacht een “sterke heropleving” van de volume verkopen voor het huidige tweede kwartaal. Het management verwacht dat hierna de volumeverkopen kwartaal per kwartaal opnieuw positief zullen zijn. Hierdoor houden ze vast aan hun organisch groeicijfer van 4% voor 2024, dit ondanks een afnemende inflatie en dus afnemende prijsgroei. Nestlé blijft ervan uitgaan dat ze haar marges voor dit jaar gematigd mag doen stijgen en hierdoor haar winst per aandeel kan boosten tussen de 6-10%. Dit blijven zeer mooie jaardoelstellingen, die na dit kwartaal wel zeer ambitieus ogen. Het tweede kwartaal zal dan ook gezien worden als een make-or-break kwartaal. Indien ook dit kwartaal slechtere cijfers oplevert zullen ze de verwachtingen moeten laten zakken.
KBC Securities over Nestlé
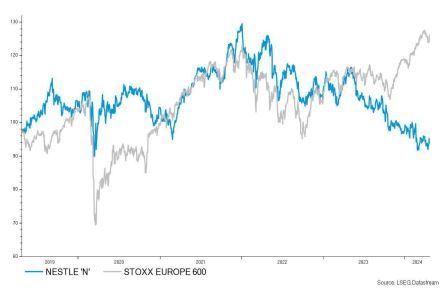
Het kwartaal kwam onder de verwachtingen van KBC Securities uit. De druk die consumenten voelen bij het afrekenen aan de kassa is toch nog groter dan verschillende datapunten doen geloven, vooral in Amerika. Toch blijft het management zeer optimistisch voor het huidige kwartaal met de hoop dat ze dit kwartaal haar volumes kan doen stijgen. Tegelijkertijd noteert Nestlé aan historisch lage multiples.
De analist van KBC Securites, Tom Noyens, behoudt zijn ‘kopen’-aanbeveling en maar verlaagt het koersdoel van 115 CHF naar 110 CHF.
Vooruitblik op Amerika

Voor de bel
- De Amerikaanse futures staan in het rood nadat de kwartaalresultaten van Meta de megacapaandelen naar beneden trok. Verder nemen beleggers een afwachtende houding aan in aanloop van het BBP-rapport en de wekelijkse werkeloosheidsaanvragen.
- De Britse FTSE 100 aandelenindex bereikte een recordhoogte na het bod van BHP Group op mijnbouwer Anglo-American, terwijl beleggers blij waren met de resultaten van Unilever, AstraZeneca en Barclays. De yen bereikte een nieuw dieptepunt in 34 jaar ten opzichte van de dollar en een laagste punt in 16 jaar ten opzichte van de euro, terwijl de Nikkei 2% daalde in de aanloop naar de beleidsvergadering van de Bank of Japan op vrijdag.
- Bij de grondstoffen stegen de olieprijzen naarmate tekenen van een teruglopende vraag naar brandstof in de VS opwogen tegen de toenemende conflictrisico's in het Midden-Oosten, terwijl goud steeg na een zwakkere dollar.
Topnieuws
Meta-aandelen kelderen als langdurige AI-uitgaven beleggers verontrusten
- De aandelen van Meta Platforms kelderden in de voorbeurshandel nadat de opmerkingen van het sociale mediabedrijf over langdurige uitgaven aan kunstmatige intelligentie beleggers ongerust maakten.
Caterpillar ziet lagere omzet in tweede kwartaal door afnemende hausse in machines
- Caterpillar zei dat het verwacht dat de omzet in het huidige kwartaal zal dalen omdat de vraag naar zijn bouwmachines afneemt na de hausse van vorig jaar, waardoor de aandelen in de voorbeurshandel daalden.
Comcast overtreft ramingen voor inkomsten door groei streaming
- Comcast versloeg de kwartaalomzetramingen dankzij een hoger dan verwachte abonneegroei bij de streamingdienst Peacock en een sterk bezoek aan de themaparken.
Merck verhoogt winstverwachting voor 2024 op sterke verkoop van kankermedicijn Keytruda
- Merck heeft zijn jaarlijkse winst- en omzetverwachting verhoogd dankzij de sterke verkoop van zijn kaskraker Keytruda.
Aandelen in de kijker
Cisco Systems: het technologiebedrijf heeft gezegd dat hackers een aantal van zijn digitale beveiligingsapparaten hebben misbruikt om in te breken in overheidsnetwerken wereldwijd. In een blogbericht dat woensdag werd gepubliceerd, zei het bedrijf dat zijn Adaptive Security Appliances - apparaten die verschillende digitale verdedigingsfuncties in één apparaat verenigen - voorheen onbekende kwetsbaarheden bevatten die zijn misbruikt door een groep hackers die ze "UAT4356" noemen. Het blogbericht beschreef de groep als een "geraffineerde door de staat gesponsorde actor" en zei dat het onderzoek van het bedrijf slachtoffers had gevonden die "overheidsnetwerken wereldwijd betroffen". In een verklaring drong het bedrijf er bij klanten op aan om "onmiddellijk actie te ondernemen" en hun software bij te werken.
Hawaiian Electric Industries: het bedrijf vertelde klanten op woensdag om elektriciteit weer normaal te gebruiken, waarmee een einde kwam aan een oproep om stroom te besparen op het eiland Hawaii nadat de opwekkingscapaciteit was gedaald doordat enkele eenheden buiten bedrijf waren gesteld. De Keahole CT-5 eenheid was eerder dan gepland online na een grote onderhoudsbeurt, samen met de Puna Steam eenheid en de Kanoelehua CT-1 eenheid. Deze eenheden hebben een gecombineerde productiecapaciteit van maximaal 53 megawatt (MW), die bijna een derde van de typische piekvraag van 180 MW van Hawaii Island kan dekken. De opwekkingsmarges zijn zodanig hersteld dat de besparingsmaatregelen kunnen worden opgeheven.
Micron Technology: de Amerikaanse president Joe Biden reist donderdag naar Syracuse, New York, om een voorlopige overeenkomst aan te kondigen met geheugenchipmaker Micron voor maximaal 6,14 miljard dollar aan subsidies voor twee chipfabrieken. De overeenkomst die is ondertekend door het Amerikaanse ministerie van Handel zal faciliteiten in New York en Idaho financieren in het kader van de 2022 CHIPS and Science Act, die de binnenlandse productie van chips wil stimuleren en de afhankelijkheid van leveringen uit China en Taiwan wil verminderen. Het ministerie van Handel zei dat de federale subsidies de bouw van een fabriek, of fab, in Clay, New York zouden ondersteunen, een eerste stap in de richting van de plannen van Micron om ongeveer 100 miljard dollar te investeren in New York en 13.500 banen te creëren. De subsidies zouden ook de eerste financiering verschaffen voor een faciliteit in Boise, Idaho, waarmee een geplande investering van 25 miljard dollar in een fabriek wordt ontsloten die bij de onderzoeks- en ontwikkelingsfaciliteiten van Micron zal worden ondergebracht en 6.500 banen zou moeten opleveren, aldus Commerce.
Southwest Airlines: de stewardessen van de luchtvaartmaatschappij hebben woensdag voor een nieuw contract gestemd met een onmiddellijke loonsverhoging van 22%, aldus de vakbond die de werknemers en de 12 maatschappij vertegenwoordigt. Bijna 20.000 stewardessen bij de luchtvaartmaatschappij hebben voor een nieuwe collectieve arbeidsovereenkomst gestemd, aldus de lokale afdeling 556 van de Transport Workers Union. Van de bijna 93% stemgerechtigden stemde 81% voor het contract dat hen dit jaar een onmiddellijke loonsverhoging van 22% geeft en tot mei 2028 een jaarlijkse verhoging van 3%. Het nieuwe contract komt na twee eerdere pogingen van de luchtvaartmaatschappij om een overeenkomst te sluiten met de vakbond.
VinFast Auto Ltd: de Vietnamese miljardair Pham Nhat Vuong zei dat hij van plan was om $1 miljard extra van zijn eigen fortuin te investeren in de op Nasdaq genoteerde maker van elektrische voertuigen (EV) VinFast, en dat hij een beursnotering overwoog voor andere bedrijven die hij controleert. Tijdens een aandeelhoudersvergadering van Vingroup, het conglomeraat waar hij voorzitter van is en waarvan hij 18% van de aandelen direct bezit, zei Vuong dat hij de investeringen in het verliesgevende VinFast verder zou kunnen uitbreiden na
Aanbevelingen
Humana: Oppenheimer verlaagt het koersdoel naar 370 dollar van 415 dollar, omdat het bedrijf zijn groeiprognose voor 2025 van $ 6-10 EPS heeft herzien vanwege de druk op de tarieven, terwijl het zijn terugkeer naar 3% marges na 2026 heeft verlengd.
International Business Machines: Jefferies verlaagt het koersdoel van 210 dollar naar 190 dollar, na de zwakkere groei van de inkomsten uit consulting van het bedrijf en zorgen over AI-valorisatie.
Meta Platforms: RBC verlaagt het koersdoel naar 570 dollar van 600 dollar, nadat het bedrijf zei dat het verwacht dat AI een investering zal zijn die meerdere jaren in beslag zal nemen, waardoor de capex hoger wordt en meer juridische kosten in het verschiet liggen.
Thermo Fisher Scientific: Wolfe Research verhoogt het koersdoel van 615 dollar naar 625 dollar, met de nadruk op de sterke resultaten van het bedrijf in het eerste kwartaal en de autonome omzetgroei.
KBCS: ‘Sterke marges bij Kion, orders onder verwachtingen’
Kion Group meldt een omzetgroei van 2,8% tot € 2,86 miljard, in lijn met gemiddelde analistenverwachting (gav), met sterke prestaties in het ITS-segment en lagere inkomsten uit het SCS-segment, stelt KBC Securities-analist Andrea Gabellone.
Kion?
Bedrijfsactiviteiten Kion is een wereldleider in de logistieke sector. Het portfolio omvat vorkheftrucks (ITS-divisie), magazijnuitrusting en bevoorradingsketenoplossingen (SCS-divisie). De groep is de grootste fabrikant van industriële trucks in de EMEA-regio en een van 's werelds grootste leveranciers van magazijnautomatiseringssystemen.
Eind maart stelden we Kion al eens uitgebreid voor.
Verwachtingen voor 2024 herhaald
De orders lagen onder de gav, voornamelijk als gevolg van vertragingen en annuleringen in SCS-projectactiviteiten te midden van macro-economische onzekerheden. Kion herhaalde zijn verwachtingen voor 2024 en verwacht een lichte groei in zowel de ITS- als de SCS-markt. De winstmarge (EBIT-marge) verbeterde tot 7,9% en overtrof de gav, dankzij stabiele materiaalprijzen, verhoogde productiviteit en verbeterde projectuitvoering. De vrije kasstroom bedroeg 65,7 miljoen euro.
Op basis van de marktomstandigheden verwacht Kion dat de markt voor industriële vrachtwagens een lichte groei zal laten zien, vooral in de tweede helft, onder impuls van EMEA en APAC, terwijl in Amerika naar verwachting zal blijven krimpen. Wat SCS betreft, verwacht Kion dat de recente uitdagende marktomstandigheden in 2024 zullen aanhouden. Voor 2024 verwacht het bedrijf echter een lichte groei.
KBC Securities over Kion
Het aandeel zakt momenteel met 6,12% tot 44,47 euro. De beleggers focussen op het missen van de verwachtingen betreffende de orderintake voor al bij SCS. Veel klanten kijken de kat uit de boom in afwachting van een mogelijke versoepeling van de financieringsvoorwaarden door een lagere rente, zegt Andrea.
Hij gaat ervan uit dat een herstel eerder richting de tweede helft van het jaar moet gezocht worden. Nu de economische cijfers in de EU zich op een dieptepunt bevinden en er naar verwachting in de tweede helft van 2024 weer sprake zal zijn van groei bij Kion, ziet Andrea hij potentieel voor de aandelenkoers.
De goeie marges overtuigen Andrea dat het bedrijf goed presteert. Daarom gelooft hij nog steeds in het potentieel van het aandeel op de middellange termijn. Hij behoudt de ‘Kopen’-aanbeveling en het koersdoel van 59 euro.

BASF: sterke resultaten, nog even wachten op prijsstijgingen en Westerse vraag
BASF?
Het Duitse BASF is het grootste chemische concern ter wereld. BASF bestaat uit zes divisies: Chemicals, Materials, Industrial Solutions, Surface Technologies, Nutrition & Care en Agricultural Solutions. BASF maakt en verhandelt een heel breed assortiment van (petro-)chemicaliën (plastics, gewasbeschermingsmiddelen, deklagen, etc.).
Samenvatting
BASF publiceerde zijn eerstekwartaalresultaten van 2024. De Duitse chemiereus klopte de verwachtingen met grote marge ondanks een jaar-op-jaar daling van de resultaten. De omzet daalde met 12% en EBITDA (bedrijfskasstroom) met 6%. De drivers van deze mindere resultaten zijn dalende prijzen en negatieve wisselkoerseffecten. De volumehoeveelheid steeg met 0.5%, dit is het tweede kwartaal op rij dat er volumegroei is. Herinner u, tot en met het derde kwartaal van 2023 daalden de productievolumes van BASF in fors tempo. De hogere vraag uit China compenseert de zwakke vraag in Europa en vooral Duitsland. De uitbodeming van de vraag is duidelijk een positief signaal. De outlook voor 2024 werd ook herbevestigd.
In detail
Evolutie kerncijfers tussen het 1ste kwartaal van 2023 en 2024 :
- Groepcijfers (in miljoen)
- Omzet: €19991 -> €17553
- EBITDA: €2811 -> €2655
- Nettowinst: €1562 -> €1366
- Operationele kasstroom: -€1061 -> -€513
- Eigen vermogen ratio: 48.8% -> 47.2%
- Nettoschuld: €17820 -> €18175
De operationele kasstroom verbeterde sterk omwille van een afbouw van de voorraden en seizoenseffecten in het Agricultural Solutions-segment.
- Omzet per segment (in miljoen)
- Chemicals: €2833 -> €2764
- Materials: €3844 -> €3441
- Industrial Solutions: €2143 -> €2057
- Surface Technologies: €4576 -> €3347
- Nutrition& Care: €1826 -> €1729
- Agricultural Solutions: €3891 -> €3476
- Other: €877 -> €736
Op basis van bovenvermelde resultaten is er een negatieve groei tezien in alle segmenten. Indien we het prijseffect buiten beschouwing laten en enkel kijken naar de volumes krijgen we een beter beeld van de marktevolutie. Zo groeiden Chemicals, Materials, Industrial Solutions en Nutrition Care met percentages boven de 5%. Deze groei werd geneutraliseerd door negatieve groei in Surface Technologies en Agricultural Solutions. Surface Technologies stond onder druk door een zwakke vraag naar elektrische wagens. Agricultural had een historisch 1ste kwartaal in 2023, waardoor 2024 sowieso zwakker zou zijn. Desondanks de negatieve groei is het nog steeds het op 1 na beste kwartaal van Agricultural Solutions.
- Omzet per locatie van klant (in miljoen)
- Europa: €8201 -> €7216
- Noord America: €5921 -> €5232
- Azië-Oceanië: €4514 -> €3924
- Zuid-Amerika, Afrika en het Midden-Oosten: €1355 -> €1271
China was de sterkste markt dit kwartaal door de hogere vraag. Het positieve vraageffect werd echter geneutraliseerd door lagere prijzen waardoor je dit niet in de resultaten kunt zie. Duitsland blijft het zorgenkindje van de groep met een 16% daling van de omzet jaar-op-jaar.

KBC Securities over BASF
Deze sterke resultaten bevestigen het geloof van KBCS in BASF. Het had een zeer moeilijk jaar in 2023, maar er is duidelijk licht aan het einde van de tunnel. De forse volumeverliezen zijn verleden tijd en de voorraden worden stilletjes aan afgebouwd. Wanneer zowel de prijzen als Westerse vraag weer normaliseren zou dit een positieve "schwung" het aandeel moeten geven.
De analist van KBC Securities, Kurt Ruts, blijft bij zijn 'kopen'-aanbeveling maar verhoogt het koersdoel naar 60 euro.
Niocorp verandert van volumemarkt

Bericht aan aandeelhouders van NioCorp en andere geïnteresseerden:
Het aandeel NIOCORP (ISIN: CA6544846091) noteert nu nog op volumemarkt Toronto. Vanaf 3 mei zal het aandeel op Nasdaq verhandeld worden.
Onze betrokken dienst verzorgt de “stocktransfer” zodat je vanaf die datum kan handelen op Nasdaq. Je hoeft hiervoor zelf geen actie te ondernemen.
De munt waarin het aandeel noteert, zal wijzigen van CAD naar USD. De naam en ISIN-code blijven normaal gezien behouden.
Adyen-aandeel krijgt klap na omzetmisser in eerste kwartaal
In een minimale tradingupdate bracht Adyen enkel enkele algemene trends naar voren. De volumes blijven sterk groeien op jaarbasis, maar de netto-inkomsten blijven enigszins achter, gezien de volumekortingen die worden gegeven aan de grootste handelaren, meldt KBC Securities-analist Thomas Couvreur.
Adyen
Adyen biedt betaalservices aan, op basis van hun eigen ontworpen platform. Het bedrijf is aanwezig in verschillende regio's en stelt verschillende betaalmethodes ter beschikking. Het kan met haar banklicenties meerdere bankdiensten zoals kredietgelinkte producten, aanbieden. De klantenbasis bestaat voornamelijk uit grote onlineverkopers zoals eBay, Booking.com, Spotify en Ryanair.
Groei in Amerika blijft
De verwerkte volumes stegen met 46% jaar op jaar tot 297,8 miljard euro. De ‘Digital volumes’ groeiden met 51% op jaarbasis. ‘Unified Commerce’ groeide met 30%, waarbij de POS-volumes (betalingen in winkels via terminals) sneller bleven groeien dan de e-commercevolumes.
De trend naar hybride fysieke en digitale ‘customer journeys’ zet door. Het aantal ‘Unified Commerce’-terminals steeg van 70.000 vorig jaar naar 279.000 nu. De ‘Platform Volumes’ stegen met 55% op jaarbasis, inclusief eBay-volumes, of met 116% zonder eBay. Het aantal platformklanten steeg van 58.000 vorig jaar naar 96.000. Het aantal POS-terminals in het segment steeg van 73.000 vorig jaar naar 139.000.
De netto-omzet steeg met 21% op jaarbasis tot 438 miljoen (Thomas had op 452 miljoen euro gemikt), met een aanhoudende groei in Noord-Amerika.
Gedurende het kwartaal had Adyen kwamen er netto 26 werknemers bij, in lijn met de opmerkingen op de Capital Markets Day.
Adyens vooruitzichten
De vooruitzichten blijven ongewijzigd. De groei van de netto-omzet tussen 20 en 30 procent tot eind 2026 met een bedrijfskasstroommarge (EBITDA-marge) boven 50% in 2026.
KBC Securities over Adyen
Hoewel de omzet iets lager ligt dan de raming van Thomas Couvreur voor het kwartaal, ziet hij op dit moment geen risico's voor zijn ramingen voor het boekjaar. Vooral gezien het feit dat er dit kwartaal geen EBITDA- of winstgegevens gedeeld worden. Hij behoudt het koersdoel op 1.500 euro, maar de aanbeveling gaat naar ‘Opbouwen’ in plaats van ‘Kopen’, gezien de sterke rally van het aandeel sinds de resultaten over het vierde kwartaal van 2024.
Het Adyen-aandeel noteert momenteel tegen een koers van 1254 euro (-11,6%).

X-Fab: tweede kwartaal markeert het dieptepunt van de huidige vertraging


Meest verhandelde aandelen bij Bolero
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: Adyen - KBC - X-Fab - Proximus - Melexis - Cofinimmo - Barco - ING - Unilever - Fugro

Bedrijfsnieuws uit Amerika

Chipotle doet beter dan verwacht
- De restaurantketen publiceerde een omzet die steeg met 7% in het eerste kwartaal. Chipotle verhoogde zijn verkoopvoorspelling voor het hele jaar, dankzij de veerkrachtige vraag naar zijn burrito's en rijstkommen, ondanks hogere menuprijzen. Chipotle heeft een toename van het aantal bezoekers in zijn winkels gezien, zelfs ondanks de aanhoudende inflatie die de consumentenbestedingen aan alles van kleding tot uit eten heeft beperkt.
Meta-aandelen zinken door hogere AI-uitgaven en lichte omzetvoorspellingen
- Meta Platforms stelde investeerders teleur met voorspellingen van hogere kosten op vlak van AI en lager dan verwachte inkomsten, waardoor bijna 200 miljard dollar van de beurswaarde werd afgetrokken en de vrees ontstond dat de stijgende kosten van AI de voordelen ervan overstijgen. De aandelen van het Facebook- en Instagram-moederbedrijf daalden na het rapport in de uitgebreide handel met ongeveer 15%, waarbij de marktkapitalisatie daalde tot ongeveer 1 biljoen dollar.
Ford blijft scoren op vlak van bedrijfswagens en hybride, EV’s blijven aanslepen
- De Amerikaanse autobouwer boekte over het eerste kwartaal een winst die de verwachtingen overtrof, ondersteund door sterke prestaties in de bedrijfswagendivisie en een stijging in de verkoop van hybride voertuigen. Ford liet weten dat het hoopt tussen de 10 miljard en 12 miljard dollar aan winst vóór rente en belastingen te halen. De productie van EV’s blijft echter voor moeilijkheden zorgen. De autofabrikant boekte in het eerste kwartaal een bedrijfsverlies van 1,3 miljard dollar voor zijn EV- en softwaredivisie.
AT&T publiceerde een omzet van 30 miljard dollar, iets hoger dan de verwachtingen
-
Het bedrijf publiceerde een omzet van 30 miljard dollar, iets hoger dan de verwachtingen door een hogere verkoop van abonnementen. AT&T voegde in het eerste kwartaal 349.000 netto maandelijks facturerende abonnees toe voor draadloze telefonie.
Ook Biogen rapporteerde beter dan verwachte cijfers
- Het bedrijf rapporteerde een winst van 3,67 dollar per aandeel voor het eerste kwartaal, hoger dan de analistenverwachtingen, dankzij een reeks kostenbesparende maatregelen nu oudere geneesmiddelen te maken krijgen met hevige concurrentie.
Boston Scientific rekent op een hogere vraag naar zijn hartapparaten
-
De maker van medische hulpmiddelen heeft zijn jaarlijkse winstverwachting verhoogd naar 2,29 – 2,34 dollar tegenover 2,23-2,27 dollar eerder. Het bedrijf rekent op een sterke vraag naar zijn hartapparaten, met post-pandemische electieve chirurgische procedures die weer aantrekken. Boston rapporteerde over het eerste kwartaal een omzet van 3,86 miljard dollar.
Bunge Global verrast met een sterke winst per aandeel
-
De graanhandelaar en -verwerker boekte een winst per aandeel van 3,04 dollar waar analisten slechts rekenden op 2,53 dollar, dankzij het herstel van de verwerkingsmarges en sterke exportvolumes. De winst was te danken aan de verkoop in Europa en Azië, waardoor de zwakkere resultaten in Noord- en Zuid-Amerika werden gecompenseerd.
Chubb maakte winststijging bekend
- De verzekeringsmaatschappij Chubb boekte een stijging van de winst over het eerste kwartaal, geholpen door een hogere omzet, hogere rendementen uit beleggingen en een sterker verzekeringstechnisch beleid. De operationele kerninkomsten van de verzekeraar stegen naar 5,41 dollar, hoger dan de 4,41 dollar per aandeel, een jaar geleden.
CoStar Group boekte een kwartaalomzet van 656 miljoen dollar dankzij een sterke verkoop
- De aanbieder van vastgoedinformatie boekte een kwartaalomzet van 656 miljoen dollar dankzij een sterke verkoop en consumentenverkeer op haar website homes.com. De abonnementen van de website bereikten bijna 40 miljoen aan netto nieuwe boekingen in het eerste kwartaal.
Enphase Energy zag de verkoop van micro-omvormers in het eerste kwartaal dalen met 71%
- De verkoop van micro-omvormers daalde in het eerste kwartaal met 71% tot ongeveer 1,38 miljoen ten opzichte van een jaar eerder waardoor de omzet daalde van 279,8 miljoen dollar in 2022 naar 263,3 miljoen dollar in 2023. Dit kwam door een trager herstel van de vraag in al zijn markten
Ook EQT zag kwartaalomzet fors dalen
- De kwartaalomzet van de aardgasproducent daalde met 46,9% tot 1,41 miljard dollar. Toch rapporteerde het bedrijf een winst van 82 cent, boven de gemiddelde analistenverwachting van 64 cent. EQT probeert de aanhoudend lage prijzen voor aardgas het hoofd te bieden.
Hasbro Inc rapprorteerde een daling van de kwartaalomzet met 24,3%
- De kwartaalomzet daalde met 24,3% naar 757,3 miljoen dollar, minder dan de daling van 26,2% naar 738,6 miljoen dollar die analisten gemiddeld hadden geschat. Hasbro rapporteerde een winst per aandeel van 61 dollarcent, veel hoger dan de 27 dollarcent dat de analisten verwacht hadden. De stabiele inkomsten uit digitale games hielpen om de negatieve invloed van een zwakkere vraag naar speelgoed op te vangen.
IBM gaat HashiCorp kopen in een deal van 6,4 miljard om uit te breiden in de cloud
- Het bedrijf kondigde aan HashiCorp te kopen in een deal ter waarde van 6,4 miljard euro waarmee het zijn cloudgebaseerde softwareproducten uitbreidt om in te spelen op een door AI aangedreven hausse in de vraag. IBM betaalt 35 dollar per aandeel voor HashiCorp, een premie van 42,6% ten opzichte van de slotkoers van maandag.
Door Microsoft gesteunde Rubrik prijst de Amerikaanse IPO op 32 dollar per aandeel
- Rubrik, de startup voor cyberbeveiligingssoftware die Microsoft tot zijn investeerders rekent, heeft zijn beursintroductie woensdag geprijsd op 32 dollar per aandeel. Rubrik wil 752 miljoen dollar ophalen door de verkoop van 23,5 miljoen aandelen.
Humana rapporteert hogere omzet en winst per aandeel
- De zorgverzekeraar versloeg de verwachtingen en boekte een omzet van 29,61 miljard dollar. De winst per aandeel lag eveneens boven de verwachtingen (7,23 dollar per aandeel versus 6,12 dollar per aandeel verwacht).
Hilton ziet vraag naar reizen toenemen
- De hotelexploitant boekte een kwartaalomzet van 2,57 miljard dollar. Het bedrijf verwacht voor de rest van 2024 een hogere winst dankzij een herstel van internationale en groepsreizen. De internationale reisvraag zal zich dit jaar naar verwachting blijven herstellen naarmate reizigers massaal naar bestemmingen in het Midden-Oosten en Latijns-Amerika trekken voor vakantie.
Veralto versloeg de verwachtingen
- De leverancier van waterbehandelingsoplossingen versloeg dinsdag de ramingen van Wall Street voor de kwartaalresultaten. De omzet bedroeg 1,25 miljard dollar en een winst per aandeel van 84 cent. De sterke cijfers zijn een gevolg van een sterke vraag naar zijn chemische behandelingsdiensten en UV-filtratiesystemen van klanten in Noord-Amerika.
Europees aandelennieuws

Anglo American ontvangt een uitkoopvoorstel van BHP
- De in Londen genoteerde mijnbouwer heeft een overnamevoorstel voor alle aandelen ontvangen van BHP Group, een deal die zou leiden tot de creatie van 's werelds grootste kopermijnbouwer. ongeveer 10% van de mondiale productie. BHP, 's werelds grootste beursgenoteerde mijnbouwer en vooral bekend vanwege de mijnbouw van ijzererts, koper, cokeskolen, potas en nikkel, had woensdag een marktkapitalisatie van ongeveer 149 miljard dollar, Anglo was gisteren 37,7 miljard dollar waard.
Deutsche Bank boekt een beter dan verwachte stijging van de nettowinst
-
De bank meldt een beter dan verwachte winststijging met 10% in het eerste kwartaal dankzij een heropleving van de handel in vastrentende waarden en het maken van deals de omzet bij de investeringsbank stimuleerde. De nettowinst toerekenbaar aan de aandeelhouders bedroeg in het kwartaal 1,275 miljard euro. Dat is vergelijkbaar met de winst van 1,158 miljard euro een jaar eerder, en het is beter dan de verwachtingen van analisten voor een winst van ongeveer 1,2 miljard euro.
Nestlé mist kwartaalomzetschattingen
- 's Werelds grootste bedrijf in verpakte voedingsmiddelen heeft de organische omzetgroeiramingen voor het eerste kwartaal gemist, omdat het de prijzen verhoogde en minder producten verkocht. De maker van Maggi-noedels en KitKat-chocoladewafelrepen bevestigde wel zijn verwachting voor 2024 van een organische omzetgroei van ongeveer 4% en een gematigde stijging van de onderliggende handelswinstmarge.
BASF boekt een lichte winstdaling in het eerste kwartaal, maar overtreft de verwachtingen
- De Duitse chemiefabrikant geeft aan dat de gecorrigeerde winst voor het eerste kwartaal met 5,3% daalde op jaarbasis. Het cijfer lag weliswaar nog steeds boven de gemiddelde verwachting van de analisten. Het bedrijf bevestigde ook zijn eerdere aangepaste winstverwachting van tussen de 8 en 8,6 miljard euro in 2024, tegenover 7,67 miljard vorig jaar.
Prada overtreft rivalen met een omzetstijging van 16% dankzij Miu Miu
- De Italiaanse luxebedrijf trotseerde een vertraging in de luxesector in het eerste kwartaal, want de omzet steeg met 16% naar 1,19 miljard euro. Er werd op 1,14 miljard euro gemikt. Een dubbele notering in Milaan staat nog steeds op de agenda, maar is op dit moment geen prioriteit.
Eerstekwartaalwinst bij Sanofi daalt door generieke concurrentie en valuta-effecten
- Bij de Franse geneesmiddelenfabrikant daalde bedrijfsresultaat in het eerste kwartaal met 14,7%, door goedkope concurrentie voor het multiple sclerosemedicijn Aubagio en ondanks hogere verkoop voor ontstekingsremmer Dupixent. De verwachte winst per aandeel in 2024 zal 0% à 5% dalen door hogere belastingen en dito ontwikkelingsuitgaven.
Holcim overtreft winstverwachting in eerste kwartaal
- De Zwitserse bouwmaterialen- en cementproducent meldt een beter dan verwachte winst in het eerste kwartaal, ondanks dat de hoge waarde van de Zwitserse frank op de omzet drukte. Holcim, dat zijn Noord-Amerikaanse activiteiten volgend jaar wil afsplitsen, spreekt van een recurrente bedrijfswinst (EBIT) die met 7,8% steeg tot 532 miljoen Zwitserse frank, waarmee het de gemiddelde verwachtingen van analisten van 501 miljoen frank overtrof.
Atos heeft meer geld nodig dan verwacht
- Het worstelende Franse IT-adviesbureau biechtte op dat een herziening van zijn businessplan voor 2024-2027 zou leiden tot een grotere behoefte aan contant geld en mogelijk tot extra schuldreductie. De met schulden beladen groep, gespecialiseerd in spionage-naar-AI-activa die door de Franse overheid als strategisch worden beschouwd, maakte eerder deze maand bekend dat het op zoek was naar ruim 1 miljard euro om de schulden af te lossen die eind vorig jaar 4,65 miljard euro bedroegen.
STMicroelectronics verlaagt omzetvooruitzichten voor 2024 door slabakkende automarkt
- De Europese chipmaker verlaagde de verkoopverwachtingen voor 2024 van 15,9 à 16,9 miljard dollar naar 14 à 15 miljard door een verzwakkende vraag van autofabrikanten en een verdere daling van de bestellingen van laptop- en telefoonbedrijven.
Hermes ziet omzet met 17% stijgen in eerste kwartaal
- De Birkin-tassenmaker rapporteerde een omzetstijging van 17% in het eerste kwartaal tot een hoger dan verwachte 3,8 miljard euro. Er werd slechts op 13% groei gemikt, maar de groei uit het vierde kwartaal bleef behouden, dankzij de sterke vraag naar luxe.
Unilever overtreft de verkoopprognoses voor het eerste kwartaal
- Het bedrijf meldt dat de omzet in het eerste kwartaal met 4,4% steeg, beter dan verwacht, nadat het consumenten terugwon die waren overgestapt op goedkopere producten. Unilever, dat producten maakt variërend van Dove-zepen tot Hellmann's-mayonaise, verhoogde zijn verkoopvolumes met 2,2%, het tweede kwartaal van groei na een aantal dalende volumes. Het verhoogde de prijzen met 2,2%. Bedrijven in consumentengoederen vechten om de volumes terug te winnen die verloren zijn gegaan na maanden van prijsstijgingen die zijn ingevoerd om de hogere inputkosten door te berekenen aan de klant.
Delivery Hero verhoogt de omzetvooruitzichten door stijgende bestellingen en advertentie-inkomsten
- Het Duitse online afhaalbedrijf heeft zonet zijn omzetverwachtingen voor het jaar verhoogd vanwege stijgende bestellingen en advertentie-inkomsten uit de groeiende bezorgactiviteiten voor boodschappen. Het bedrijf verwacht nu dat de omzet met 18% tot 21% zal stijgen, vergeleken met de eerder verwachte 15% tot 17%.
Eerste kwartaalresultaten HelloFresh overtreft de verwachtingen
- Het Duitse voedselbezorgingsbedrijf zei donderdag dat de kernwinsten in het eerste kwartaal kelderden omdat klanten minder maaltijdpakketten bestelden en het bedrijf de uitgaven aan zijn jonge kant-en-klaarmaaltijdenactiviteiten opvoerde. De gecorrigeerde kernwinst voor het kwartaal (AEBITDA) kwam uit op 16,8 miljoen euro ($17,99 miljoen), een scherpe daling ten opzichte van de 66,1 miljoen in dezelfde periode vorig jaar. Dat was boven de gemiddelde analistenraming van 3,6 miljoen euro.
AstraZeneca krijgt boost in oncologie-activiteiten
- AstraZeneca overtrof donderdag de marktverwachtingen voor kwartaalomzet en winst, wat de sterke vraag naar zijn blockbuster-geneesmiddelen en de gestage verkoop van gepartnerde medicijnen ondersteunde. Oncologie, de topactiviteit van de Brits-Zweedse geneesmiddelenfabrikant, noteerde een stijging van 26% in de omzet in het eerste kwartaal tot 5,12 miljard dollar. De omzet over alle activiteiten, steeg in het eerste kwartaal met 19% naar 12,68 miljard dollar.
Equinor boekt hoger dan verwachte winst
- De Noorse olie- en gasproducent boekte donderdag hoger dan verwachte winsten voor het eerste kwartaal en zei dat dit te danken was aan de hoge productie in thuisland Noorwegen en sterke operationele prestaties. De gecorrigeerde winst vóór belastingen van Equinor daalde van 11,92 miljard dollar een jaar eerder naar 7,53 miljard dollar, beter dan de gemiddelde analistenverwachting van 7,2 miljard dollar. De daling van de gasprijzen werd slechts gedeeltelijk gecompenseerd door productiegroei en hogere olieprijzen, aldus het bedrijf.
Mee met de markt: “Zuckerberg verzuurde het techoptimisme”
- We bleven gisteren gespaard van grote bewegingen op de aandelenbeurzen. De Euro Stoxx verloor 0,4%, ondanks de AEX gesteund werd door een fors winstmoment voor zijn halfgeleideraandelen. Die duwden ook Melexis en Xfanb fors hoger, zodat het verlies voor de BEL20 beperkt bleef tot 0,16%. Op sectorniveau droegen de financials (-1,2%) de rode lantaarn, geflankeerd door telecom- en gezondheidsaandelen. Technologie trok met 1% winst de kop.
- Wall Street flirtte een hele dag met het nulpunt: de S&P500 klokte 0,02% hoger af, terwijl de Nasdaq 0,1% in het groen eindigde. Of dat vandaag ook zo zal zijn, is maar zeer de vraag: nabeurs gaf Meta Platforms resultaten en vooruitzichten vrij, waarop het vlot 15% lager dook. Daarmee lijkt de toon gezet voor elk bedrijf dat actief is in advertising, en mogelijk ook AI. De samenhangende sectorbewegingen waren niet uitgesproken, behalve dan dat industrials 0,8% lager afklokten en consumentenbedrijven 1% hoger eindigden.
- Ook daarom gaf Azië een heel stuk van de winsten van gisteren terug: Japan dook 1,6% lager, Zuid-Korea ging 1,4% lager en bij Taiwan moest er 1,3% af. Sterkhouders van dienst waren Hongkong en China, die beiden rond 0,2% hoger trokken, maar de teneur was duidelijk: big tech ligt niet bovenaan in de schuif en dat zal vandaag in Europa niet anders zijn.
- Een opsteker was gisteren dat het aantal bestellingen voor duurzame goederen in de VS in maart zoals verwacht met 2,6% aandikte, terwijl het aantal hypotheekaanvragen met 2,7% daalde. Geen verrassingen, dus, zodat de Amerikaanse 2-jaarsrente stabiel bleef op 4,65%, tegenover 4,93% op 10 jaar. De Duitse rentes stegen wel, tot 2,59% op 10 jaar en 2;97% op 2 jaar.
- De dollar (€1 = $1,0710) bleef min of meer stabiel, zodat ook de goudprijs geen vers impuls kreeg (2.317 dollar per ounce). De Bitcoin steeg met 0,2% tot 64.292 dollar, terwijl de olieprijs met 0,9% daalde tot 88,1 dollar per Brent-vat.
- Over naar Japan, waar we tegenwoordig zo goed als elke dag de Japanse yen in de kijker kunnen stellen. En nu dus ook, want de yen doorbrak donderdag vannacht het niveau van 155 per dollar en zakte op die manier (alweer) naar een nieuw dieptepunt in 34 jaar. De Bank of Japan begint aan haar tweedaagse monetaire beleidsvergadering, maar zal de rente naar schatting ongewijzigd laten. Het is nu meer dan ooit de verwachting dat Tokio in gang moet schieten. Dat kan bijvoorbeeld door de rente alsnog te verhogen, om zo te vermijden dat de importkosten zullen stijgen omwille van de zwakke yen. Wordt vervolgd.
- Qua economisch nieuws blijft het redelijk rustig vandaag. Enkel de publicatie van de Amerikaanse bbp-cijfers over het eerste kwartaal kan daar wat aan veranderen. Er wordt verwacht dat het bbp op jaarbasis 2,5% aan zal dikken, tegenover de 3,4% in het vierde kwartaal. De nieuwe Amerikaanse wekelijkse werkloosheidsaanvragen van hun kant zijn “gewoon interessant”. Verder krijgen we Franse vertrouwensindicatoren, inzicht in de Noorse werkloosheid en in het Duitse consumentenvertrouwen. Misschien dat de ECB conferentie meer nieuws oplevert, want dat gaat over de “uitdagingen voor het monetaire beleid”.
- En dan zijn er nog bedrijfsresultaten. En die komen in hele grote getale, zodat we zonder enige schroom van een zuivere resultatentsunami mogen spreken. Bekijk daarom zeker onderstaande kalender, want die uittikken zou gelijkstaan met het onverantwoord afschrapen van de verf op ons keyboard.
Beursnieuws België en Nederland

Hoger bezoekersaantal zorgt voor betere resultaten bij Kinepolis
- Ondanks het zwakkere filmaanbod tijdens het eerste kwartaal van dit jaar, met slechts een handvol blockbusters, en de daarmee gepaarde lagere bezoekersaantallen (800.000 minder dan een jaar eerder), juicht KBC Securities toe dat Kinepolis aangaf dat ze sterke resultaten per bezoeker genereerden. De vrije kasstroom tijdens dit kwartaal was zelfs sterker dan hetzelfde kwartaal vorig jaar. Kinepolis benadrukte dat deze 'Sales/visitor' hoog bleef, dankzij de sterke vraag naar premium producten. Geen impact op koersdoel van 53 euro en “Kopen”-aanbeveling.
Fugro boekt 9% hogere omzet
- De Nederlandse zeebodemonderzoeker zette 9% meer om tot 503 miljoen euro in het eerste kwartaal. Er werd op 493 miljoen gemikt, terwijl ook de 44,2 miljoen euro winst vlot 10 miljoen euro boven de lat lag. Het orderboek dikte 10% aan, zodat de vooruitzichten voor 2024 werden gehandhaafd. Operationeel deed Marine het erg goed in Europa en Afrika, naast projectuitvoering, terwijl de landactiviteiten wat zwak waren. KBC Securities verhoogt koersdoel van 22 naar 30 euro, met “Kopen”-aanbeveling
X-Fab boekt minder goede resultaten
- Het bedrijf publiceerde een omzet in het eerste kwartaal van 216,2 miljoen dollar, lager dan de schatting van KBC Securities (220,6 miljoen dollar) maar een stijging van 4% op jaarbasis en een daling van 9% op kwartaalbasis. De EBITDA (bedrijfskasstroom) bedroeg 51,0 miljoen dollar (KBCSe 56,1 miljoen dollar), wat resulteerde in een EBITDA-marge van 23,6% (KBCSe 25,4%). Positief daarentegen is dat de vooruitzichten voor geheel 2024 werden herbevestigd. Geen impact op ‘opbouwen’-aanbeveling en koersdoel van 11 euro.
KBCS is teleurgesteld in resultaten Azelis
- De omzet bleef met 1,05 miljard onder verwachting, omwille van tegenvallende autonome groei in Noord- en Zuid-Amerika. Wel bleven de brutowinstmarges hoog dankzij een gunstige productmix in alle regio's. KBCS is eerder teleurgesteld, maar behoudt business case, het koersdoel van 26,4 euro en het “Kopen”-aanbeveling.
WDP gaat keuzedividend uitkeren
- De vastgoedgroep gaat een keuzedividend uitkeren met een uitgifteprijs van 23,52 euro per aandeel, goed voor 6,7% korting en dat is iets hoger dan in het recente verleden. Aandeelhouders die willen opteren voor het stockdividend (of een combinatie) moeten dit aan hun financiële instelling meedelen tussen 29/04/24 en 8/5/24. KBCS blijft een boon hebben voor WDP omdat het kapitaal kan ophalen tegen een premie en de ruimte heeft op de balans dankzij verstandige investeringen.
Onward rapporteert zwaarder verlies dan vorig jaar
- Het bedrijf publiceerde een verlies van 36,2 miljoen euro, wat hoger is dan 32.8 miljoen euro in 2022. Eind 2023 had Onward een kaspositie van 29,8 miljoen euro. Met de recente kapitaalverhoging in maart 2024, waarbij het bedrijf 20 miljoen euro ophaalde, geeft het bedrijf aan voldoend cash te hebben tot 2025.
BESI ziet opbrengsten in eerste kwartaal dalen
- De halfgeleiderspecialist zag in het eerste kwartaal zijn opbrengsten dalen met 8,3% tot 146,3 miljoen, terwijl ze 127,7 miljoen euro bij in het orderboek mochten schrijven. De brutomarge steeg op kwartaalbasis van 65,1 naar 67,2 procent en boekte Besi een nettowinst van 34 miljoen euro, in lijn met de schatting van KBC Securities. De vooruitzichten zijn verzwakt nu het herstel trager verloopt dan verwacht, als gevolg van een zwakke eindvraag en overcapaciteit. Geen impact op het koersdoel van 143 euro en “Houden”-aanbeveling.
UCB past structuur uitvoerend comité aan
- De geneesmiddelenfabrikant past de structuur van haar uitvoerend comité aan. Fiona Du Monceau treedt toe tot dat comité als uitvoerend vice-voorzitster.
VGP gaat joint venture aan met AREIM
- Het bedrijf kondigde de ondertekening aan van de joint venture SAGA met AREIM. De transactie omvat 17 logistieke gebouwen in 10 VGP parken. De 17 gebouwen bevinden zich in Duitsland, Tsjechië en Slowakije. De transactie is de eerste closing van een reeks die samen de vooraf overeengekomen investeringsdoelstelling van 1,5 miljard euro zullen bereiken. De prijs van de transactie is vastgesteld op een brutovermogenswaarde van 437 miljoen euro en zal circa 280 miljoen euro aan contante bruto-opbrengsten genereren.
Renewi verwacht lagere omzet in 2024
- De afvalverwerker meldt in de korte tradingupdate dat de omzet voor 2024 zoals verwacht licht lager zal liggen op jaarbasis als gevolg van de mindere marktomstandigheden en lagere recyclageprijzen. Het voordeel van voortdurende kostenbesparingen, digitalisering, uitvoering van strategische initiatieven en een sterk momentum in verschillende activiteiten zal naar verwachting resulteren in een verbetering van de onderliggende EBIT-marge in het tweede halfjaar ten opzichte van het eerste halfjaar. De netto kernschuld bedroeg €367m op 31 maart 2024. Op 30 mei publiceert Renewi volledige jaarcijfers.
ASML stelt nieuwe CEO aan
-
De producent van chipproductiemachines heeft de benoeming van Christophe Fouquet als nieuwe CEO van het bedrijf goedgekeurd. De 50-jarige Fouquet, die in november voor de functie werd gevraagd, is een veteraan met vijftien jaar ervaring bij het bedrijf en had eerder toezicht gehouden op de topproductlijnen van de EUV. Hij vervangt de aftredende CEO Peter Wennink, die het bedrijf sinds 2014 vertienvoudigde tot een marktwaarde van ruim 300 miljard euro. KBCS paste vandaag ook de waarderingsmethode aan voor ASML. Het koersdoel gaat van 680 naar 824 euro per aandeel. Het advies blijft ‘Houden’.
RELX herhaalt voorspelling voor 'sterke' winstgroei in 2024
- De informatie- en analysegroep blijft vasthouden aan de richtlijnen voor een sterke jaarlijkse winstgroei, nu de vraag van advocaten, academici en bedrijven die online fraude willen voorkomen blijft stijgen, en nieuwe AI-aanbiedingen verkoop verhogen. R ELX ziet een positief momentum in zijn sector. De aandelen in RELX zijn de afgelopen twaalf maanden met 21% gestegen.
Netto-omzet van Adyen in eerste kwartaal bedroeg 438,0 miljoen euro
- De netto-omzet van in eerste kwartaal bedroeg 438,0 miljoen euro, een stijging met 21% op jaarbasis. Het verwerkte volume was 297,8 miljard euro een stijging met 46% op jaarbasis. De financiële dienstverlener streeft naar een netto-omzetgroei die jaarlijks tussen de 20 à 30% moet liggen en dat tot en met 2026.
Heineken publiceert betere cijfers
- De bierbrouwer rapporteerde een beter dan verwachte autonome volume- en omzetgroei in het eerste kwartaal en herhaalde haar prognose voor boekjaar 2024, waarin werd uitgegaan van een 10% groei van de operationele winst. KBCS verwacht dat de inflatie voor brouwers zoals Heineken geleidelijk zal afnemen, terwijl het Heineken in het verleden een solide prijsdiscipline heeft laten zien. KBCS verwacht dat Heineken de komende jaren een behoorlijke winstgroei zal laten zien. Geen impact op ‘opbouwen’-aanbeveling en koersdoel van 110 euro.
Nieuwe beleggingsaanbevelingen voor aandelen

Datum en uur van publicatie: 25/04/2024 om 09:00.

Deze mededeling is niet opgesteld overeenkomstig de voorschriften ter bevordering van de onafhankelijkheid van onderzoek op beleggingsgebied en is daarom niet onderworpen aan het verbod om al voor de verspreiding van onderzoek op beleggingsgebied te handelen.