ma. 29 jan 2024
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Dinsdag 30 januari
- bedrijfsresultaten
- Microsoft, Alphabet, AMD, Danaher, Pfizer, United Parcel Service, Stryker, Starbucks, Mondelez, Chubb, Diageo, General Motors, MSCI, Sysco, Electronic Arts, Canon, Samsung SDI, Adani Ga, Metro, Juniper Networks
- Beleggersevents
- Metro (algemene vergadering)
- Ex-dividend
- Kinder Morgan, Morgan Stanley, Qiagen, Texas Instruments
- Macro-economie
- EU: Duitse BBP
- VS: Consumentenvertrouwen & JOLTs Vacatures
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe beleggingsaanbevelingen voor aandelen
- Mee m/d markt: “Rentespeculatie houdt aan”
- Beursnieuws België en Nederland
- Europees aandelennieuws
- Bedrijfsnieuws uit Amerika
- Meest verhandelde aandelen bij Bolero
- KBC Securities start opvolging Barclays met 'Kopen'-aanbeveling
- Wereldselectie 2024-update: Krones dicht bij overname
- Boycot weegt op Ryanair
- Vooruitblik op Amerika
- Wat heeft de komende week in petto?
Wat heeft de komende week in petto?
Maandag 29 januari
- Bedrijfsresultaten
- Nucor, Ryanair, Philips, Eiffage
- Beleggersevents
- Thai Beverage Public (algemene vergadering)
- Ex-dividend
- Banl Montréal, Mondi, Conagra Brands
- Macro-economie
- Niets noemenswaardigs
Dinsdag 30 januari
- Bedrijfsresultaten
- Microsoft, Alphabet, AMD, Danaher, Pfizer, United Parcel Service, Stryker, Starbucks, Mondelez, Chubb, Diageo, General Motors, MSCI, Sysco, Electronic Arts, Canon, Samsung SDI, Adani Ga, Metro, Juniper Networks
- Beleggersevents
- Metro (algemene vergadering)
- Ex-dividend
- Kinder Morgan, Morgan Stanley, Qiagen, Texas Instruments
- Macro-economie
- EU: Duitse BBP
- VS: Consumentenvertrouwen & JOLTs Vacatures
Woensdag 31 januari
- Bedrijfsresultaten
- Novo Nordisk, MasterCard, Samsung, Novartis, Thermo Fischer Scientific, Qualcomm, Boston Scientific, GSK, Hitachi, Santander, Metlife, Rockwell Automation, Nasdaq, DNB Bank, Hennes & Mauritz, LG Chem, Nomura Holdings, KPN, Teva Pharmaceuticals, M3, Match Group, Smartphoto
- Beleggersevents
- Accenture, Hormel Foods (algemene vergadering)
- Corbion (investeerdersupdate)
- Ex-dividend
- Aon, Hasbro, NRG
- Macro-economie
- VS: Rentevoetbeslissing, FOMC-verklaring, ruwe olievoorraden
- China: Productie PMI
- EU: Duitse CPI
Donderdag 1 februari
- Bedrijfsresultaten
- Apple, Amazon, Meta, Merck, Roche, Shell, Sanofi, Eaton, ABB, BNP Paribas, Siemens Healhineers, Ferrari, ING Group, Microchip technology, Takeda Pharmaceuticals, DSV, Deutsche Bank, Clorox, NortoLifeLock, Novozymes, Julius Baer, Wynn Resorts, WestRock, United States Steel, Stora Enst, Bonduelle, Kinnevik, Wolters Kluwer
- Beleggersevents
- Sage (algemene vergadering)
- Ex-dividend
- Costco, Wells Fargo
- Macro-economie
- EU: Nederlandse CPI, Europese CPI
- VK: Rentevoetbeslissing
- VS: Eerste aanvragen werkloosheidsvergoeding, productie inkoopmanagersindex, ISM Productie Inkoopmanagersindex
Vrijdag 2 februari
- Bedrijfsresultaten
- ExxonMobil, AbbVie, Chevron, Keyence, Regeneron Pharmaceuticals, Bistol-Myers Squibb, Cigna, Tata Motors, Caixabank, Danske Bank, Panasonic, Industrivaerden, TomTom, Volvo Car
- Beleggersevents
- Amdocs (algemene vergadering)
- Ex-dividend
- Blackstone, Citigroup, Concentrix, Telia Company
- Macro-economie
- VS: Gemiddeld inkomen per uur, niet-agrarische loonlijsten, werkloosheidscijfer
Vooruitblik op Amerika

Voor de bel
- De futures op de Amerikaanse hoofdindex bewegen nauwelijks aan het begin van een week vol belangrijke gebeurtenissen, waaronder het rentebesluit van de Federal Reserve en de publicatie jaarcijfers door grote techbedrijven.
- Europese aandelen gaan hoger, voor een stuk dankzij de energiesector.
- In Azië daalden Chinese aandelen ondanks nieuwe overheidsbeperkingen op short selling. De Japanse Nikkei sloot wel hoger.
- De dollar stijg lichtjes, net als de goudprijs. Ook de olieprijzen stijgen door zorgen over verstoring van het aanbod.
Topnieuws
Microsoft klaar voor AI-aangedreven omzetstijging
- Preview: Microsoft zal naar verwachting een stijging van 15,8% in de kwartaalomzet publiceren, de beste groei in bijna twee jaar, aangezien de toenemende acceptatie van zijn producten doordrenkt met generatieve AI de vraag naar zijn clouddiensten aanwakkert.
ADM stelt enkele bonussen van leidinggevenden vanwege boekhoudkundig onderzoek
- Archer-Daniels-Midland zal de betaling van prestatiebonussen aan sommige leidinggevenden uitstellen totdat de jaarrekening is voltooid en gecontroleerd.
Volgens Italiaanse waakhond schendt OpenAI's ChatGPT privacyregels
- De Italiaanse gegevensbeschermingsautoriteit zei dat het OpenAI heeft verteld dat zijn chatbot-applicatie voor kunstmatige intelligentie ChatGPT in strijd is met de regels voor gegevensbescherming.
Aandelen in de kijker
- American Healthcare REIT streeft ernaar om tot 840 miljoen dollar op te halen bij een beursgang in New York. De beleggingsholding zei dat het van plan is 56 miljoen aandelen te verkopen aan een prijs tussen 12 en 15 dollar per stuk.
- Microsoft & Apple: De voorsprong van Microsoft op het gebied van kunstmatige intelligentie zorgt ervoor dat de beurswaarde van het softwarezwaargewicht de komende vijf jaar een beslissende voorsprong zal hebben op die van Apple denken 13 institutionele beleggers. De aandelen van Microsoft zijn tot nu toe in 2024 met 7% gestegen, waardoor de beurswaarde onlangs boven de 3 biljoen dollar is gestegen en daarmee Apple onttroonde als 's werelds meest waardevolle bedrijf.
Boycot weegt op Ryanair
Ryanair meldt dat het in het derde kwartaal een nettowinst van 15 miljoen euro boekte. Toch wel substantieel onder de verwachtingen, zegt KBC Securities-analist Tom Noyens. Bovendien verlaagde Ryanair die winstdoelstellingen voor het volledige boekjaar (dat eind dit kwartaal afloopt) van 1,85 à 2,05 miljard euro naar 1,85 miljard à 1,95 miljard euro. De grootste oorzaak is de ‘boycot’ van derde platformen.
Ter info: Tom geeft nog mee dat luchtvaartmaatschappijen zeer cyclisch zijn. De zomer is het hoogtepunt, zeker voor maatschappijen zoals Ryanair, die het vooral van toerisme moeten hebben. In die periode wordt een veelvoud van de winst in de andere kwartalen geboekt.
Ryanair?
Het Ierse Ryanair is de grootste lagekostenmaatschappij in Europa met een vloot van 517 vliegtuigen. Ryanair blijft trouw aan zijn strategie om lage tarieven aan te rekenen die aangevuld kunnen worden met duurdere 'extra' diensten.
Armworstelen met De Booking.coms
De derdekwartaalresultaten die Ryanair publiceerde kwamen onder de gemiddelde analistenverwachting (gav) uit. Die lag op een nettowinst van 49 miljoen euro, terwijl er dus maar 15 miljoen euro werd geboekt.
Als grootste reden voor deze resultaten wijst Ryanair naar de verwijdering van hun vluchten op de platformen van derden (bv. Booking.com). Er vindt een straatgevecht plaats omdat Ryanair meer passagiers wil benaderen via het eigen platform en omdat het boekingen via derden op nadrukkelijke wijze belemmert.
De ‘boycot’ die deze platformen nu doorvoeren zorgde voor een verminderde bezettingsgraad van Ryanairs vluchten. Om de bezettingsgraad toch nog voldoende hoog te houden, opdat de vluchten voldoende rendabel bleven, moest Ryanair hogere kortingen uitdelen dan voorzien.
Toch wordt 2024 topjaar
Zijn deze resultaten dan echt slecht? Nee, zeker en vast niet, stelt Tom. De lat werd al verschillende opeenvolgende kwartalen telkens hoger gelegd. Boekjaar ’24 zal naar alle verwachtingen nog steeds een recordjaar worden.
Op jaarbasis groeide het aantal passagiers met 7%, van 38,5 miljoen naar 41,4 miljoen. Ook de inkomsten per passagier die Ryanair hieruit haalt, stegen op jaarbasis met 9%, waarbij ticketprijzen stegen met 13% en ‘extra’s’ stegen met 2% op jaarbasis. Ryanair kan dus nog steeds profiteren van de verminderde capaciteit bij veel van de sectorgenoten, nog steeds een gevolg van de COVID-19-crisis die veel luchtvaartmaatschappijen verplichtte om te besparen.
Ryanair meldt dat het aantal vervoerde passagiers in 2024 stabiel blijft op 183,5 miljoen. De verlaging in winstverwachtingen (van 1,85 à 2,05 miljard euro naar 1,85 miljard à 1,95 miljard euro) komt voornamelijk voort uit de verwijdering van vluchten op die ‘derdepartij-platformen.
Volgens Tom kan dat voor enige tumult in de nabije toekomst zorgen, maar hij verwacht dat de nieuwe strategie positief kan uitpakken op de midden-lange termijn. Want een rechtstreekse link met de klanten kan Ryanair meer mogelijkheden bieden. Enerzijds dankzij data, hierdoor kunnen de prijzen beter en sneller aangepast worden, en anderzijds door het aanbieden van ‘extra’s. Denk daarbij bv. aan een specifiek gekozen stoel, meer bagage, maaltijden,…
Vertragingen bij Boeing
Voor het gebroken boekjaar 2025 (beginnend in april ’24) verlaagt Ryanair het aantal passagiers. Er zouden 200 miljoen in plaats van 205 miljoen passagiers vervoerd kunnen worden. Dat komt door vertragingen bij vliegtuigbouwer Boeing.
Hoewel ook dat in de eerste plaats negatief oogt, zou dat voor Ryanair positief kunnen uitdraaien. Veel van de sectorgenoten kampen immers ook met die vertragingen. Ryanair is een van de weinige luchtvaartmaatschappijen, die haar capaciteit sinds de covidpandemie wist te vergroten.
KBC Securities over Ryanair
Toms mening over Ryanair blijft ook na deze resultaten onveranderd. Hij vermoedde al dat de resultaten onder de lat konden uitkomen. Door de nieuwe strategie kan er turbulentie ontstaan op de korte termijn, samenhangend met een geopolitiek risico waar Ryanair niet geheel immuun voor is.
Op de middellange termijn blijft Ryanair beschikken over het interessantste luchtvaartmodel, vanuit financieel standpunt. Momenteel is het Ryanair-aandeel correct gewaardeerd, stelt Tom. Hij behoudt het koersdoel van 18 euro, net als de ‘Houden’-aanbeveling. Het aandeel noteert momenteel tegen een koers van 18,98 euro (+0,9%).

Wereldselectie 2024-update: Krones dicht bij overname
Krones staat dicht bij de ondertekening voor de overname van 100% van Netstal van het Duitse KraussMaffei. Het Zwitserse Nestal levert spuitgietmachines aan de drankenmarkt en aan de medische en dunneverpakkingsmarkt.
Het bedrijf heeft een omzet van ongeveer 200 miljoen euro en heeft 500 mensen in dienst. De overname is een aanvulling op het huidige aanbod van Krones en helpt hen te diversifiëren op de interessante medische markt, stelt KBC Securities-analist Andrea Gabellone.
Het Duitse Krones is één van de Wereldfavorieten voor 2024 (Topic daarover is hier aan te vragen) voor de KBC Securities-analisten.
Netstal?
Netstal is technologisch toonaangevend in zijn markten en was in het verleden al een strategische partner van Krones. Krones is van plan om het bedrijf in de komende jaren op het niveau van de margenormen van de rest van Krones te brengen. De overname wordt gedaan met contanten en een deel schuldfinanciering.
Met de overname vult Krones zijn productportfolio voor de drankenmarkt aan. Daarnaast ondersteunen de medische en dunverpakkingssegmenten van Netstal de strategie van Krones om te diversifiëren naar de medische/farmaceutische markt en naar toepassingen voor voeding en persoonlijke verzorging.
Netstal behoudt haar bedrijfsverantwoordelijkheid binnen Krones, maar profiteert tegelijkertijd van de internationale opzet en schaalgrootte van Krones.
KBC Securities over Krones’ deal
Andrea is voorstander van de deal. Bovendien heeft Krones een zeer solide balans (met een negatieve nettoschuld), waardoor er nog ruimte is voor andere overnames, vindt hij.
Krones gaf geen financiële details over deze transactie. Andrea kan dus niet precies inschatten welke negatieve impact de deal zal hebben op de marge. Maar hij vindt het wel goed dat het bedrijf diversifieert in haar de blootstelling aan de eindmarkten van het afvul- en verpakkingssegment. De ‘Kopen’-aanbeveling blijft behouden, net als het koersdoel van 134 euro. Krones noteert momenteel tegen een koers van 116,30 euro (-0,34%).
KBC Securities start opvolging Barclays met 'Kopen'-aanbeveling
KBC Securities start de opvolging van de Britse bank Barclays met een ‘Kopen’-aanbeveling en een koersdoel van 215 GBPp. Analist Benjamin Wolff legt uit waarom.
Barclays?
Barclays is de tweede grootste bank van het Verenigd Koninkrijk en één van de oudste banken ter wereld. De bank werd opgericht in 1690 als een bank voor goudsmids, in 1736 werd de naam Barclays aangenomen. Vandaag is de bank actief in verschillende activiteiten, van investmentbanking tot retailbankieren.
Barclays wordt opgedeeld in 2 segment: Barclays UK en Barclays International. Barclays UK bestaat uit alle diensten die voorzien zijn voor de klanten in het Verenigd Koninkrijk, van professionelen tot particulieren.
Barclays International wordt opgedeeld in 2 divisies: Corporate & Investment Bank en Consumer, Cards & Payments. Corporate & Investment Bank zijn alle activiteiten omtrent M&A en de financiële markten. Binnen Consumer, Cards & Payments zitten de betaaldiensten, internationale branches en vermogensbeheer.
Heropleving financiële markten?
Omwille van de stijgende rentes stopten veel bedrijven hun overname- en IPO-plannen in de koelkast. De ‘investmentbanking’-divisie van Barclays is de grootste bijdrager van de winst. Bij een heropleving van de markt zal dit leiden tot een sterke winstgroei binnen deze divisie.
Herontdeking van de Britse beurs?
De Britse beurs had er een moeilijk 2023 op zitten. De voornaamste redenen voor de underperformance zijn de politieke moeilijkheden, hoge concentratie van klassieke sectoren (financials, mijnbouwbedrijven en oliebedrijven) en de hoge interestvoet die de pond stuwde. Een sterke pond is slecht voor Britse beursgenoteerde bedrijven aangezien deze het merendeel van hun omzet uit buitenlandse valuta halen. Bnjamin verwacht voor het komend jaar een herontdekking van de Britse beurs.
Verkoopdruk uit Qatar is voorbij
De grootste aandeelhouder van Barclays, Qatar, verkocht op het einde van 2023 een groot deel van zijn positie in de bank. De verkoop had betrekking op zo’n 2,4% van de uitstaande aandelen, of 510 miljoen Britse pond. De Qatari waren al sinds de financiële crisis aandeelhouder van de bank.
Nieuw strategisch plan in februari
Barclays zal op 20 februari 2024 zijn nieuw strategisch plan voorstellen. Reuters rapporteerde al eerder dat de bank van plan is om voor 1 miljard Britse pond te besparen, wat overeenkomt met 7% van de jaarlijkse operationele kosten (2022). Een krimp van 1500 tot 2000 backoffice personeelsleden zou één van de maatregelen zijn.
Dividend
Aandeelhouders kunnen rekenen op het hoogste dividendrendement in meer dan 10 jaar (COVID-19-pandemie niet meegerekend). De payout-ratio lag afgelopen jaren duurzaam onder de 30%. Voor komende jaren verwachten we een stijgend dividend.
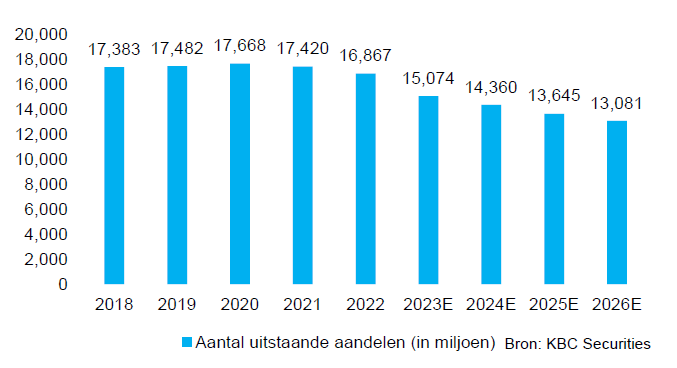
Barclays voerde in 2023 een aandeleninkoop uit waardoor het totaal aantal uitstaande aandelen met meer dan 10% gedaald is ten opzichte van het jaareinde van 2022. We verwachten komende jaren nog meer aandeleninkopen.

Goedkoop naar historische normen
De koers van Barclays bleef afgelopen 5 jaar vrij stabiel, met uitzondering van de covidcrash in 2020. Echter is de waardering aantrekkelijker geworden doordat aandeelhouders meer dividend krijgen en er minder aandelen in omloop zijn ten opzichte van 2019.
De prijs van Barclays is afgelopen periode zo sterk teruggevallen dat het nu aan een historisch laagtepunt noteert. Zowel de koerswinstverhouding (pe) als de koersboekwaarde (pb) noteren zeer laag. Enkel tijdens de COVID-19-pandemie (maart 2020) waren die verhoudingen nog iets lager.


KBC Securities over Barclays
Benjamin Wolff start de opvolging van Barclays dus met een 'Kopen'-aaanbeveling en koersdoel van 215 GBPp. Zowel op vijf jaar áls in 2023 heeft de Britse beursindex, FTSE100, slechter gepresteerd dan zijn Europese en Amerikaanse tegenhangers. Ook Barclays presteerde ondermaats, deels door de desinteresse voor Britse aandelen. Hierdoor is de waardering sterk teruggevallen zowel op historisch- als concurrenten(peer-)niveau (zie twee tabellen hieronder).


Het aandeel kan omwille van de terugval in prijs genieten van een aantrekkelijk dividendrendement, zegt Benjamin. In 2023 werd er gretig aandelen ingekocht en we verwachten dat dit in de toekomst terug het geval zal zijn, wat gunstig is voor de waardering en bijgevolg de aandeelhouder. Het bedrijf is echter sterk afhankelijk van zijn cyclische 'investment' en 'corporate banking'-divisie dat instaat voor 50% van de winst. In 2024 verwachten Benjamin een herstel van deze activiteiten na enkele sobere jaren. Voorts zal er ook bespaard worden om de winstgevendheid verder op te krikken.
Sterktes:
- Universele bank met activiteiten binnen en buiten het VK;
- Management geeft prioriteit aan de aandeelhoudersvergoeding;
- De investment banking divisie zal kunnen profiteren van een heropleving in de M&A/ECM markt;
- Kostenbesparingen in het verschiet wat de winstgevendheid zal opkrikken.
Zwaktes:
- De winst is afhankelijk van de cyclische investment banking divisie;
- De bank draagt nog kosten mee van een financiële blunder in 2022.


Meest verhandelde aandelen bij Bolero
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: Barco - ASML - Cofinimmo - KBC - Ackermans & van Haaren - AB InBev - LVMH - D'Ieteren - Solvay - Nyxoah

Bedrijfsnieuws uit Amerika

Capital One Financial tikte af op een nieuw jaarrecord
- Capital One Financial: (+5%) De groep tikte af op een nieuw jaarrecord, nadat er donderdag na het sluiten van de beurs een vierdekwartaalomzet werd gemeld van 9,51 miljard dollar. Analisten mikten op 9,46 miljard dollar. Dat is nu ook weer niet meteen het grootste verschil, maar het is toch dat.
Spirit Airlines fors onder druk nadat JetBlue aangaf dat deal mogelijk wordt afgebroken
- Spirit Airlines: (-13%) de budgetmaatschappij kwam fors onder druk te staan nadat kandidaat overnemer JetBlue aangaf dat de fusie van 3,8 miljard dollar mogelijk wordt afgebroken omdat niet aan de voorwaarden lijkt te zullen worden voldaan. Dat wil meteen ook zeggen dat de koers van JetBlue met 2,3% kon stijgen.
Colgate-Palmolive meldt winst- en omzetverbetering in het vierde kwartaal
- Colgate-Palmolive: (+2%) de producent van consumentenproducten meldde dat een winst- en omzetverbetering in het vierde kwartaal. De aangepaste winst landde immers op 87 cent per aandeel, dankzij 4,95 miljard dollar omzet. En dat was hoger dan de verhoopte 85 cent per aandeel op 4,90 miljard omzet.
American Express klopte analistenverwachtingen in 2023
- American Express: (+7,1%) de betalingsgroep klopte de analistenverwachtingen in 2023 en verwacht voor 2024 een winst tussen 12,65 en 13,15 dollar per aandeel, tegenover de consensusraming van 12,38 dollar. De resultaten over het vierde kwartaal waren niettemin lager dan verwacht, maar daar maalde blijkbaar niemand om.
Beursnieuws België en Nederland

Sequana Medicals PMA-aanvraag wordt nu inhoudelijk beoordeeld door de FDA
- Sequana Medical: De PMA-aanvraag voor het alfapompsysteem werd ingediend met een indieningsdatum van 28 december 2023 en wordt nu inhoudelijk beoordeeld door de FDA. Deze kennisgeving werd pas verwacht op 11 februari 2024, maar komt dus iets sneller dan gedacht. Groen licht wordt verwacht in de tweede helft van 2024, waardoor de alfapump het eerste actieve implanteerbare medische hulpmiddel in de VS kunnen worden voor de behandeling van leverascites. Geen impact op “Kopen”-advies en 7 euro koersdoel.
Ebusco verschuift deel verwachte omzet van 2023 naar 2024
- Ebusco: de Nederlandse producent van elektrische bussen gaf een voorlopige update van de jaarcijfers voor 2023. Een deel van de eerder verwachte omzet over 2023 verschuift naar begin 2024, waardoor die prognose nu stijgt van “meer dan 300” tot “mee dan 325 miljoen euro” en een positieve bedrijfskasstroom (EBITDA). Het gaat om de levering van de meeste Energy Containers naar 2024 omwille van een certificeringsprogramma, goed voor zo’n 10 miljoen euro omzet. De recente verstoring van de wereldwijde logistieke stromen hebben geleid tot vertraging in de levering van onderdelen bij de assemblagepartners en verhuizen zo’n 15 tot 20 miljoen euro omzet. De totale operationele uitgaven moeten in 2024 tot slot aanzienlijk lager liggen dan in 2023.
‘Bimzelx launch tracker’-tool voor UCB van KBCS ziet daling van 6% op weekbasis
- UCB: de Bimzelx launch tracker tool van KBCS houdt de commercialisering van Bimzelx in de VS in de gaten door te kijken naar het totale aantal voorschriften (TRx). Het laatste cijfer voor week 9 wijst op 292 TRx, een daling van 6% op weekbasis, maar 4% meer op een 4-weekse voortschrijdende basis. Over het geheel genomen wijst dat op een vlotte opgang voor Bimzelx in de eerste weken sinds de lancering. Geen impact op 110 euro koersdoel en “Kopen”-advies.
Philips bereikt overeenstemming met de FDA over terugroeping van beademingsapparatuur
- Philips: Het Nederlandse gezondheidstechnologiebedrijf bereikte een overeenstemming over de voorwaarden van een schikking met de Amerikaanse Food and Drug Administration (FDA) over een grootschalige terugroepactie van beademingsapparaten. De kosten van het zogenaamde instemmingsdecreet leidden tot een voorziening van 363 miljoen euro in het vierde kwartaal van vorig jaar. In de overeenkomst worden ook de verbeteringen vastgelegd die Philips in zijn Respironics-fabrieken moet doorvoeren om weer nieuwe beademingsapparatuur in de VS te kunnen verkopen.
Mee m/d markt: “Rentespeculatie houdt aan”
- De Europese aandelenmarkten scoorden vrijdag 1,1% winst en lukten daarmee hun beste week van het jaar tot nu toe. Dat Wall Street bij de slotbel flirtte met het nulpunt geeft duidelijk aan dat er op regionaal niveau wel wat beweegt, zeker omdat de Aziatische aandelenmarkten maandag overwegend stegen. Aandelen in Australië, Japan, Zuid-Korea en Hongkong stegen, terwijl de Chinese exemplaren weinig teken van leven gaven.
- Samengevat: Europa deed het goed dankzij de recente ECB-meeting, al is dat niet meteen een eenduidige relatie. ECB-topvrouw Lagarde benadrukte vorige week immers nog dat het “voorbarig” was om verruiming te bespreken, maar uit haar commentaren nadien distilleerden de geldmarkten toch een andere boodschap. De kans wordt nu geschat op 85% voor een eerste renteverlaging met een kwart punt in april, tegenover zo’n 20% in maart.
- Meer algemeen wordt er in toenemende mate van uitgegaan dat de rentetarieven in de grote economieën overal (snel) zullen dalen, omdat de inflatie gestaag afneemt. Dat werd vrijdag bevestigd door de zogenaamde PCE-deflator in de VS. Die kwam volgens verwachting uit op 2,6% op jaarbasis, waardoor de 2- en 10-jaarsrentes in de VS en Duitsland alweer niet bewogen.
- Wel stegen olieprijzen vrijdag opnieuw fors door, om af te klokken op 83,3 dollar per Brent-vat. Daarmee wordt de sterkste maandprestatie sinds oktober gerealiseerd, maar er is duidelijk geen vrees dat dat zal gevolgen zal hebben voor de algemene levensduurte. Aan de basis voor de hausse ligt nog altijd de strubbelingen in de Rode Zee, terwijl de recente data over Amerikaanse ruwe voorraden een daling tot het laagste niveau sinds oktober uitwijzen. En dat heeft zo zijn gevolgen voor de containervaart, want Deutsche Bank wees er op dat de World Container Index van Drewry voor de zevende week op rij steeg. Die noteert nu bijna drie keer zo hoog dan einde oktober, toen de kosten een dieptepunt bereikten na de pandemie.
- Ondertussen daalden de Europese aardgasfutures met 6% naar 27,8 euro per megawattuur voor levering in april. Dat is het laagste niveau in zes maanden omwille van hoge voorraden, mildere weersomstandigheden en een lagere vraag. De Europese gasvoorraden zitten op 73% van de capaciteit en overtreffen daarmee het vijfjarig gemiddelde van 69%. Met name Duitsland, Italië en Frankrijk meldden opslagniveaus van respectievelijk 76,8%, 68,8% en 63,2%. Bijgevolg zou Europa de lente kunnen naderen met meer dan de helft van zijn ondergrondse gasopslagcapaciteit beschikbaar, wat meer is dan het 10-jarig gemiddelde van 35%.
- Eindigen doen we met de consument. De GfK Consumer Climate Indicator daalde in Duitsland immers onverwacht naar -29,7 punten, terwijl er in januari nog een -25,4 punten verscheen. Het nieuwe cijfer ligt ver onder de marktverwachtingen van -24,5 punten, omwille van dalende inkomensverwachtingen, een afnemende koopneiging en verslechterende economische vooruitzichten. Tegelijkertijd steeg de spaarneiging naar het hoogste punt sinds augustus 2008, wat maakt dat de hoop op een duurzaam herstel van het consumentenklimaat nog niet voor vandaag lijkt te zijn. Nochtans is die consument altijd belangrijk om de groei te schragen. Zei er iemand recessie?
- Op de economische kalender staat er amper nieuws die naam waardig. Enkel het bbp-cijfer uit België en Zweden kan de gemoederen beroeren, terwijl ECB-directeur Guindos in een speech waarschijnlijk zal herhalen wat Lagarde eerder al zei.
- Ook qua bedrijfsresultaten is het traag opwarmen vandaag. Op de rol staan Alexandria Real Estate, Franklin Resources, Nucor, Philips en Ryanair.
Nieuwe beleggingsaanbevelingen voor aandelen

Datum en uur van publicatie: 29/01/2024 om 08:51.

Deze mededeling is niet opgesteld overeenkomstig de voorschriften ter bevordering van de onafhankelijkheid van onderzoek op beleggingsgebied en is daarom niet onderworpen aan het verbod om al voor de verspreiding van onderzoek op beleggingsgebied te handelen.