wo. 4 okt 2023
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Donderdag 5 oktober
- Bedrijfsresultaten
- Constellation Brands, ConAgra Foods, Levi's
- Beleggersevents
- Elastic B.V. (algemene vergadering)
- Ex-dividend
- Bodycote, Bristol-Myers Squibb, Globe, Hays, JPMorgan, Main Street Capital, Marvell, Spectris
- Macro-economie
- VS: Eerste aanvragen werkloosheidsvergoeding
- China: beurs gesloten: 'Nationale Dag'
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Mee m/d markt: 'Knieval voor aandelen en obligaties'
- Nieuwe adviezen voor aandelen
- Beursnieuws België en Nederland
- Europees aandelennieuws
- Bedrijfsnieuws uit Amerika
- Holdings: 'Kortingen moet je omarmen'
- Bolero's ongemeen interessante maandelijkse holdingupdate - september
- Meest verhandelde aandelen bij Bolero
- Vooruitblik op Amerika
Vooruitblik op Amerika

Voor de bel
-
Een aanhoudende uitverkoop op de mondiale staatsobligatiemarkten zorgde ervoor dat de rente op staatsobligaties wereldwijd steeg, waardoor de appetijt voor aandelen gisteren afnam. De futures op Wall Street blijven vlak in aanloop naar de komende arbeidsmarktgegevens en sentimentsindicator voor de niet-productiesector, die extra inzicht zouden kunnen verschaffen in de toestand van de economie.
-
Europese aandelen staan iets hoger, terwijl Aziatische aandelen eerder daalden, waarbij de Nikkei daalde naar het laagste punt in vier maanden.
-
De bevestiging van de bezuinigingen door Saoedi-Arabië en Rusland tot het einde van het jaar kon de zwakke vrees voor de vraag niet compenseren, waardoor de olieprijs daalde. Goud bleef dichtbij het laagste punt in zeven maanden, terwijl palladium naar het zwakste niveau sinds eind 2018 zakte.
Topnieuws
Kevin McCarthy afgezet door de Republikeinen van het Amerikaanse Huis van Afgevaardigden na een historische stemming
- Een handvol Republikeinen in het Amerikaanse Huis van Afgevaardigden heeft dinsdag de Republikeinse voorzitter Kevin McCarthy afgezet, nadat de machtsstrijd tussen de partijen het Congres in verdere chaos stortte, slechts enkele dagen nadat het ternauwernood een sluiting van de regering had kunnen voorkomen.
Fed-functionarissen beschouwen de hoge lange rente als 'gecompliceerd', maar nog niet als een bedreiging
- Ambtenaren van de Federal Reserve zien de stijgende rente op langlopende Amerikaanse staatsobligaties als bewijs dat hun krappe geldbeleid werkt, maar zeggen voorlopig in ieder geval dat ze geen alarmbellen voor de economie doen afgaan.
Meta ontslaat werknemers in de Metaverse Silicon-eenheid
- Meta is van plan om woensdag werknemers te ontslaan in de afdeling van de metaverse-georiënteerde Reality Labs-divisie die zich richt op het maken van op maat gemaakt silicium, vertelden twee bronnen die bekend waren met de zaak dinsdag aan Reuters.
Intel gaat programmeerbare chipeenheid verzelfstandigen
- Chipmaker Intel zei dinsdag dat het van plan is zijn programmeerbare chipeenheid vanaf januari als een zelfstandig bedrijf te exploiteren, met plannen om in de komende twee tot drie jaar ermee naar de beurs te trekken.
Exxon Mobil verkoopt meerderheidsbelang in de Italiaanse LNG-terminal aan BlackRock
- Exxon Mobil Corp koos BlackRock als potentiële koper voor zijn meerderheidsbelang in de belangrijkste importterminal voor vloeibaar aardgas van Italië, aldus de Amerikaanse olieproducent in een verklaring.
Aandelen in de kijker
- Moderna Inc: Het combinatievaccin ter bescherming tegen zowel COVID-19 als tegen griep genereert een sterke immuunrespons vergeleken met individuele injecties voor de virussen in een vroeg stadiumonderzoek, meldt het farmaceutische bedrijf. Het vaccin, mRNA-1083 genaamd, leek volgens het bedrijf effectief te zijn tegen alle vier de A- en B-griepvarianten bij oudere volwassenen, vergeleken met de veelgebruikte griepprikken van GSK en Sanofi. Moderna zei ook dat de combinatie veilig en draaglijk bleek te zijn.
- Spotify Technology SA: Gebruikers van de Spotify-premiumdiensten in Groot-Brittannië en Australië hebben nu 15 uur gratis toegang tot audioboeken per maand. Deze functie wordt later dit jaar uitgebreid naar de Verenigde Staten. Abonnees kunnen kiezen uit een catalogus van meer dan 150.000 audioboeken die beschikbaar zijn als onderdeel van de bestaande Spotify Premium-abonnementen, met de optie om extra toewijzingen van 10 uur te kopen als opwaardering.
Meest verhandelde aandelen bij Bolero
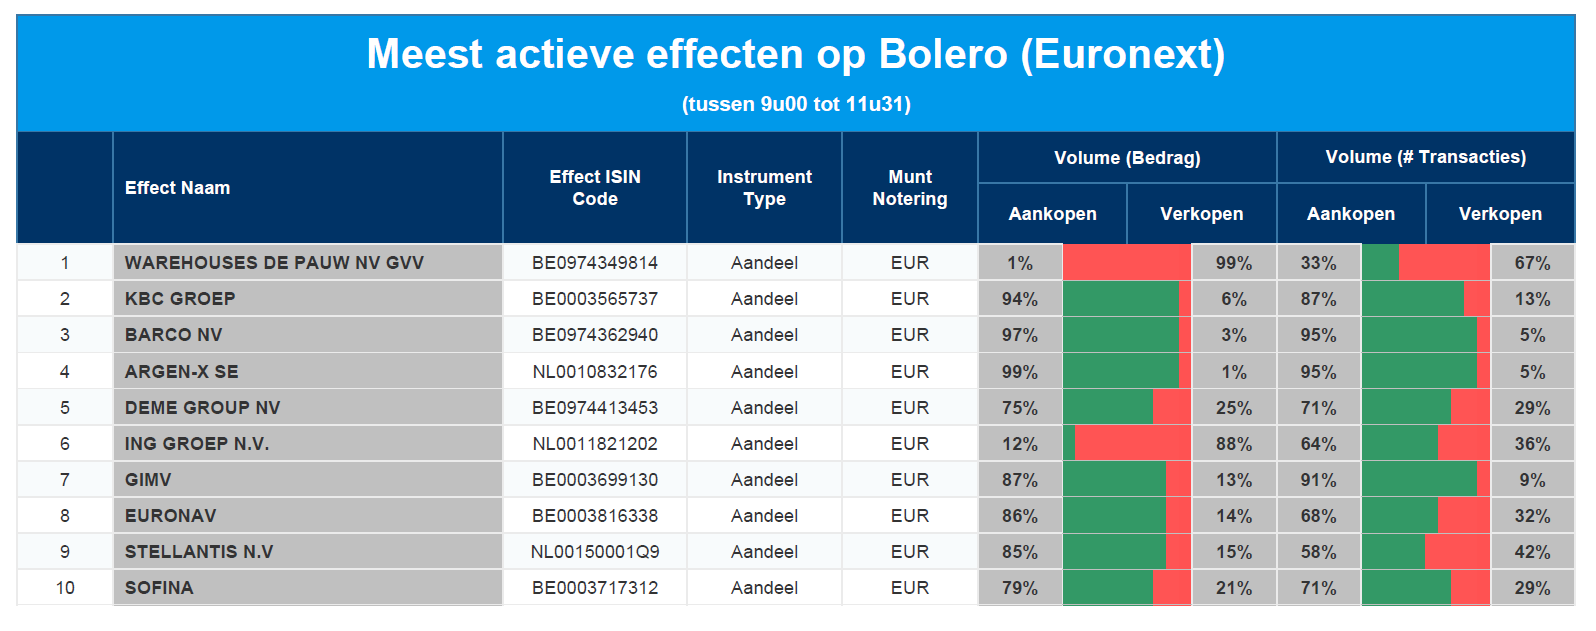
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: WDP - KBC - Barco - argenx - DEME - ING - Gimv - Euronav - Stellantis - Sofina
Bolero's ongemeen interessante maandelijkse holdingupdate - september
Jaar na jaar verrast Warren Buffett met de prestaties van zijn topholding Berkshire Hathaway. Maar wij, Belgen, mogen best fier zijn op veel van onze eigen holdings, die door de jaren heen exceptioneel goed presteerden. Of wat dacht je van de volgende rendementen over de afgelopen tien jaar:
Ackermans & van Haaren: +86%
Sofina: +162%
Brederode: +261%
D'Ieteren: +364%.
Ter vergelijking: de BEL 20: +25%, Euronext 100: +69% en Berkshire Hathaway: +208%.
Bolero is logischerwijs enorme fan van onze holdings en geeft daarom op deze blog maandelijks de visie van Sharad Kumar S.P, CFA weer. Sharad is analist bij KBC Securities met holdings als specialisatie. Als er iets bij de holdings beweegt, weet Sharad het als eerste. Hij is dus de geknipte persoon om jou maandelijks up-to-date te houden.
Ter informatie: Sharad neemt niet alle Benelux-holdings onder de loep. Zelfs hij is ook maar een mens. Daarom maakte hij een selectie en noemt die zijn 'Holding Universum' (HU).
Het HU omvat volgende 'gewone holdings': Ackermans & van Haaren, Brederode, Compagnie du Bois Sauvage, D'Ieteren Group, GBL, Gimv, HAL Trust, Quest for Growth, Sofina en Tinc en ook enkele 'monoholdings' (die hebben slechts één participatie): Heineken Holding (met als enige participatie Heineken), KBC Ancora (KBC), Solvac (Solvay) en Financière de Tubize (UCB).
Prestaties van de holdings
- In de laatste maand
De voorbije maand realiseerden de holdings een rendement van -3,8%, waarbij vooral de monoholdings opnieuw tekenden voor een zwakke prestatie (-4,4%, tegenover -3,5% voor de gemengde holdings). De 3 best presterende bedrijven tijdens de periode waren D'leteren (+3,7%), Solvac (+1,8%) en TINC (+1,3%), terwijl Ackermans & van Haaren (-10,5%), Sofina (-7,5%) en Compagnie du Bois Sauvage (-7,1%) de 3 minst presterende holdings waren.
- Sinds begin dit jaar
Sinds het begin van 2023 zijn de prestaties in de sector zonder meer bar te noemen. De gemengde holdings en investeringsbedrijven dalen gemiddeld 8,2% in waarde, terwijl de monoholdings een beduidend beter rendement boekten van -0,9%. Dat verklaart waarom de holdings ondermaats presteren ten opzichte van de BEL20, Stoxx50, S&P500 en de MSCI World (respectievelijk: -0,4%, -14,5%, -16,1%, en -14,3%). De beste prestatie sinds het jaarbegin komt van Solvac (+18,9%), Heineken Holding (+3,1%) en TINC (+0,8%), terwijl de slechtste prestaties op het conto van Compagnie du Bois Sauvage (-12,2%), Quest for Growth (-11%) en Brederode (-8,5%) te schrijven zijn.
- Evolutie van de korting
Traditioneel noteren de meeste holdings met een korting op hun werkelijke waarde. De korting kromp tijdens september met 3 basispunten tot 25,5%. Dat cijfer breekt op in een korting van 28,7% voor de gemengde holdings en 20,4% voor de monoholdings, wat respectievelijk 1% hoger en 2,3% lager ligt dan op het einde van augustus. De discount is het meest gedaald voor D'leteren Group (-3,6%), Heineken Holding (-3,1%) en GBL (-2,3%) en nam het meest toe voor Brederode (+6,3%), Sofina (+4,9%) en Compagnie du Bois Sauvage (+4,5%).
Financieel-econoom Tom Simonts gaat hier nog dieper in op kortingen bij holdings.

Bovenstaande tabel geeft het rendement weer van de holdings in de laatste maand (1M), het laatste half jaar (6M), sinds de start van dit jaar (YTD) en in het laatste jaar (1Y) .
Ook het verschil in rendement met de benchmark, in dit geval Euronext 100 Index, komt aan bod (Relative Total Return), voor dezelfde ijkpunten. Ter illustratie: KBC Ancora deed het sinds de start van dit jaar 13,4% slechter dan de Euronext 100 Index.
Ter info: n100 Index = Euronext 100 Index.
De Euronext 100 geeft een gewogen gemiddelde weer van de koersen van de 100 grootste aandelen die worden verhandeld binnen de Euronext-beurzen, waaronder de beurzen van Amsterdam, Brussel, Parijs en Lissabon. Binnen de Eurozone speelt de Eurostoxx 50 Index de rol van toonaangevende graadmeter. Hierin zitten de 50 bedrijven met de hoogste beurswaarde in de eurozone.
Hieronder vind je een tabel opgesteld door Sharad met zijn advies en koersdoelen voor de Belgische holdings.
- Last Close Price = koers van het aandeel op moment van opmaak van de tabel.
- Target Price = koersdoel: Sharad kleeft op alle participaties van een holding een waarde. Sommige participaties zijn beursgenoteerd. De waarde daarvan hangt dan af van de beurskoers. Andere zijn in privéhanden. In dat geval probeert Sharad de waarde in te schatten. Daarnaast houdt hij rekening met de financiële toestand (cash, schulden,…) van de holding. Zo komt hij tot een waardering. Vervolgens past hij op die waardering een korting toe (heel vaak noteren holdings op de beurs met een korting op hun intrinsieke waarde). Zo komt hij aan het koersdoel.
- Rating = het advies.
- Implied Upside or Downside = opwaarts of neerwaarts potentieel: met hoeveel % de aandelenkoers (Last Price) moet stijgen (of dalen) om het koersdoel (Target Price) te bereiken.
- Estimated NAV = de laatste, door de holding zelf gepubliceerde intrinsieke waarde aangepast met de koersverschillen van de beursgenoteerde participaties.
- Estimated TEV = de huidige geschatte waarde van de portfolio door Sharad (incl. eigen waarderingen voor de private belangen).
- Implied Discount or (Premium) NAV vs Close Price = korting ten opzichte van NAV.
- Implied Discount or (Premium) TEV vs Close Price = korting ten opzichte van de waarde, door Sharad gescht, van de holding.
- Net Cash Position = netto kaspositie.
- Net Cash Portion of NAV = welk percentage van de NAV uit netto cash bestaat.
- Listed Portion of Portfolie = hoeveel % van de participatie van de holding beursgenoteerd is.

Sharads Keuze
- D'Ieteren
Begin september verraste de moedergroep van Carglass de markt met zeer sterke halfjaarresultaten. Die werden aangedreven door de resultaten van D’Ieteren Auto en Parts Holding Europe (PHE), al werden die deels tenietgedaan door de impact van de cyberaanval bij TVH. Maar de balans bleef positief, want D’Ieteren kon de winstverwachtingen (voor belastingen) voor 2023 verhogen van zo’n 900 naar minstens 960 miljoen euro. Zelfs na correctie en normalisatie blijft er van dat cijfer nog altijd een nieuwe intrinsieke doelstelling over van 910 miljoen euro.
Dankzij het sterke eerste halfjaar en de traditioneel conservatieve vooruitzichten, blijft Sharad van mening dat D'leteren bijzonder goed geschikt is om de recente doelstellingen te kunnen halen. Bovendien ligt de groep ruim voor op schema om zijn ambities voor 2025 te realiseren. Maar het aandeel noteert vandaag aan een fors opgelopen korting van 40% ten opzichte van de som-der-delen waardering van 246 euro per aandeel. Die korting zou idealiter moeten kunnen krimpen tot 10%, en zelfs als dat niet gebeurt blijft er nog meer dan voldoende intrinsieke waarde over om een “Kopen”-advies en 225 euro koersdoel te wettigen.
- GBL
Sharad vindt dat de markt de huidige initiatieven van GBL om haar activiteiten te vereenvoudigen en te roteren niet naar waarde kan (of wil?) schatten. Denk onder meer aan de portefeuillerotatie, omvangrijke aandeleninkoopprogramma's en een nieuwe strategie om het belang van private equity en alternatieve activa een zwaarder gewicht te geven in de portefeuille.
En net die niet-genoteerde activa doen het goed, want GBL moet er in kunnen slagen om in zijn private-equityportfolio een omzetgroei van meer dan 10% te realiseren, maar ook hogere bedrijfskasstromen (EBITDA).Ondanks een economisch erg onzekere periode, zou die groei er voor moeten zorgen dat de privéactiva geen aanzienlijke waardedalingen moeten ondergaan. Het doel van GBL ligt trouwens vandaag op 40% van de totale portefeuille, maar dat cijfer wordt nogal doorkruist door schommelingen op de beurs. Ongeveer 65,0% van de portefeuille bestaat immers uit beursgenoteerde activa.
Momenteel wordt GBL verhandeld tegen een discount van 35% en meer, terwijl een discount van 20,0% veel meer gerechtvaardigd wordt genoemd. Sharad heeft een “Kopen”-advies en 103 euro koersdoel.
- Ackermans & Van Haaren
In het eerste halfjaar kwam het nettoresultaat uit op een solide 170,7 miljoen euro. Dat was met name te danken aan de goede prestaties van de bankenpoot (Bank Delen en Bank J. van Breda). Ondanks een pak macro-economische onzekerheid konden beide banken 2,2 miljard euro vers kapitaal aantrekken zodat het beheerde vermogen steeg tot 62,4 miljard euro. Tegelijkertijd kon de lage cost-income ratio van 51% worden aangehouden, tegenover een Europees gemiddelde van 71% en stegen de bruto provisies op het beheerde vermogen tot 1,05% (Europees gemiddelde: 0,71%). Het rendement op eigen vermogen klokte daarom af op 12,9%.
DEME van zijn kant krikte het orderboek op tot een recordhoogte van 7,7 miljard euro, terwijl het rendement op eigen vermogen op 12,9% landde en de jaarvooruitzichten behouden bleven. AvH heeft een deel van haar overtollige cash ingezet door een deel van Camlin Fine Sciences en IQIP over te nemen.
Sharad verwacht dat meerwaarden op (eventuele) exits zullen worden geherinvesteerd in de portefeuille, wat de creatie van aandeelhouderswaarde op lange en langere termijn moet bevorderen. Bovendien gelooft hij dat de belangrijkste bedrijven in de portefeuille voldoende afgeschermd zijn op operationeel en geografisch vlak en daardoor geen ernstige impact zullen ondervinden van de algemene economische trends. De Antwerpse holding blijft dus erg veerkrachtig en zou beter moeten presteren dan relevante aandelenindices. Sahrad heeft een koersdoel van 200 euro, met “Kopen”-advies.
Holdingsnieuws
Op deze blogpost vind je het holdingnnieuws van tijdens de afgelopen zomer.
Holdings: 'Kortingen moet je omarmen'

De korting van holdings is voor de holdings zelf al tijdenlang een doorn in het oog. Enkel indien de aandelenmarkten bijzonder goed gemutst zijn, durft de koers van een aandeel al eens boven de intrinsieke waarde uitstijgen. In bijna alle andere gevallen eisen beleggers groot en klein een korting (“discount”), eveneens groot en klein.
De hele holdingsector heeft er enkele topjaren opzitten. Maar dat werd niet altijd vertaald in de evolutie van de beurskoersen, omwille van factoren zoals het algemene beurssentiment, liquiditeit en zicht op meerwaardes. Die terugkeer van de dekselse discount maskeert immers bovengemiddelde hoge gerealiseerde rendementen en verklaart net daarom dat nogal wat holdings en investeringsbedrijven vandaag meer liefde verdienen dan ze krijgen, stelt financieel-econoom Tom Simonts.

Eigen vermogen als maatstaf
Over waarderingen zijn al bibliotheken volgeschreven. Onderliggend vormt het eigen vermogen alleszins een even objectieve als belangrijke waarderingsbasis. De waarde van dat eigen vermogen fluctueert zeker bij mature bedrijven heel wat minder dan de beurskoers. Het stijgt jaarlijks, tenminste indien er geen operationele verliezen of afwaarderingen moeten worden geslikt. De mate waarin, wordt bepaald door dat deel van de gerealiseerde winst dat niet aan de aandeelhouders wordt uitgekeerd en dat op de balans gehouden wordt. In verliesjaren daalt het eigen vermogen volgens hetzelfde principe
Holdings en investeringsbedrijven
Bovenstaande redenering gaat op voor het overgrote deel van de beursgenoteerde bedrijven en sectoren, maar wordt een beetje complexer wanneer we die logica toepassen op holdings en investeringsbedrijven. Voor hen geldt immers dat beleggers een verschillende activa in de portefeuille tegenkomen, vaak verdeeld over een aantal héél erg verschillende sectoren en activaklassen. Er dient dus rekening te worden gehouden met een verschillende eigen vermogens, minderheidsbelangen, schuldhefbomen en buitenbalanselementen. Dat vertroebelt één en ander, al blijft de logica bestaan dat ook in deze categorie een basiswaardering stoelt op de balans, eerder dan op sentiment.
Zo heeft Ackermans & van Haaren banken, baggerbedrijven en een handjevol biotech onder de vleugels, terwijl Gimv zowel venture capital, als buy-out fondsen en beursgenoteerde participaties (PIPE) in de rangen heeft. Andere holdings zoals Tubize, Heineken Holding of KBC Ancora fungeren dan weer als controlevehikel met slechts één actief in de portefeuille. Logischerwijs, omdat simpliciteit nu eenmaal meer gewaardeerd zou moeten worden dan complexiteit, zou de waardering van die laatste categorie hoger moeten zijn dan van die eerste. Maar zo simpel is het niet, want hier komt de 'infame discount" in het spel.

De infame discount
Kijk eens mee naar de beurskoers van de Antwerpse investeerder Gimv in bovenstaande grafiek. Het aandeel noteert vandaag ongeveer op hetzelfde niveau als vijf jaar geleden, na een quasi onafgebroken daling sinds okotber 2021. En dat ondanks dat er in 2021 en 2022 rendementen op eigen vermogen van meer dan 20% werden gerealiseerd. Ook werden de uitgekeerde dividenden meegeteld in de grafiek, want wat je ziet zijn totaalrendementen (de uitgekeerde dividenden worden opnieuw meegeteld).
Wat je echter niet ziet, is de evolutie van de zogenaamde “discount”. Dat is de korting tussen de geschatte waarde van een investeringsbedrijf of een holding en de beurskoers. In tijden waarin er veel optimisme is, verkleint de korting omdat er mogelijk meerwaardes kunnen worden gerealiseerd met de verkoop van een deel van de portefeuille, omdat de gemiddelde waarderingsmultiples stijgen en omdat beleggers meer risico-appetijt aan de dag leggen. In moeilijkere tijden gaat het net andersom.

Van 6% premie naar 25% korting
De discount overheen alle holdings die door KBC Securities gecoverd worden, bedraagt vandaag gemiddeld 25,5%, wat in sommige gevallen niet enkel emotioneel, maar ook rationeel gezien verdacht hoog is. Voor holdings zoals GBL of Bois Sauvage eisen beleggers bijna 33% en 47% korting op basis van de koersen van genoteerde belangen. Ook monoholdings zoals KBC Ancora of Heineken Holding noteren met 67,5% en 14,5% (ver) onder hun langetermijngemiddeldes.
En dat gemiddelde, zoals je op onderstaande grafiek kan zien, schommelt rond 13,3%. Dat cijfer gaat slechts terug tot 2015 en omvat bijna de hele periode van de ondertussen verguisde 'gratis geld'-politiek, met negatieve rentes als apotheose. Als we tot 2000 teruggaan, dan komt het langetermijngemiddelde eerder rond 20% te liggen. En “like it or not”, dat is zo min of meer de norm waarmee beleggers rekening zouden moeten houden, zeker in tijden waarin de rente voor “langere tijd hoger zal blijven".

Ook een discount is “normaal”
Dat de discount gestegen is, hoeft echter niet per sé het sein te zijn voor een instap. Traditioneel eisen beleggers immers altijd een korting op de waardering zoals die uit eender welk waarderingsmodel rolt.
Dat heeft onder meer te maken met een liquiditeitsrisico (een holding kan niet snel snel een onderneming verkopen als het slecht gaat), visibiliteitsrisico (de investeringsbedrijven zijn niet verplicht om alle cijfers van hun participatiebedrijven vrij te geven) en het duplicatiepotentieel (institutionele beleggers prefereren rechtstreeks in een bedrijf te beleggen, eerder dan onrechtstreeks via portefeuillebedrijven).
Als we er weer het voorbeeld van Gimv bijnemen, wordt snel duidelijk waarom de beurskoers de voorbije twee jaren ver onder de brede marktindex (of dat nu de BEL20 of de EuroStoxx 600 index) presteerde. Midden 2021 betaalden beleggers zo’n 15% premie bovenop de geschatte intrinsieke waarde, een trend die zichtbaar werd bij zowat alle holdings en investeringsbedrijven.
Terugkijkend spreken we nu van een vorm van “premiumisering”, min of meer vergelijkbaar met de hype rond cryptomunten en software-aandelen in die tijd. Vandaag is dat “premie”-effect helemaal weggeebt en eisen beleggers voor een aandeel Gimv een korting van zowat 20% op de intrinsieke waarde. Ondanks de groep onderliggend enkele topjaren heeft beleefd en mooie dividenden bleef uitbetalen, verdween meer dan 35% van de beurswaarde dus in de zakken van de discount.
Opnieuw massa’s kansen voor langetermijnbeleggers
Omdat de discounts vandaag fors opgelopen zijn ten opzichte van de niveaus van pakweg twee jaar geleden, biedt het overgrote deel van de beursgenoteerde holdings véél meer waarde dan enkele jaren geleden: u koopt als belegger immers nog altijd zeer goed beheerde investeringsvehikels, die vaak een overschot aan cash en expertise opbouwden. En u doet dat aan een korting die in veel gevallen meer dan behoorlijk is, vaak zelfs zonder meer hoog.
Is er dan geen risico dat het beursentiment verder kan verzuren, waardoor de discounts zonodig nog verder kunnen oplopen? Zeker, dat kan. Maar KBC-aandeelhouders weten dat gespreid instappen een erg belangrijk beleggersprincipes is, naast “Koop wat je kent”. En die kennis is er zeker voor Belgische holdings op overschot. Wie is er immers niet vertrouwd met Neuhaus, DEME, Bank Delen, Carglass, adidas, Coolblue, UCB, Solvay en ga zo maar door.
'Efficiënte markten'-hypothese
In een perfecte wereld volgt de beurskoers van een genoteerd bedrijf de evolutie van de onderliggende waarde. En die beurskoers houdt technisch gezien altijd rekening met alle beschikbare informatie die voorhanden is. Theoretische gezien is een aandeel daarom nooit overgewaardeerd of ondergewaardeerd, omdat er altijd een 'eerlijke prijs' wordt gevormd.
Die zogenaamde 'efficiënte markthypothese' van Eugène Farma is vooral erg theoretisch, want een erg belangrijk element in de waardering van een aandeel houdt ook verband met esotherische concepten zoals “toekomstverwachtingen”, “risicoperceptie” of “algemeen sentiment”. Dat verklaart waarom er op korte tot middellange termijn een soms aanzienlijke discrepantie kan zijn tussen de beurswaarde en de waarde van het eigen vermogen.
Denk bijvoorbeeld aan twijfels over de haalbaarheid of winstgevendheid van de langetermijnstrategie (bvb bij Umicore), wanneer een product het einde van zijn levensvatbare periode zou naderen (bvb geneesmiddelen) of wanneer een bedrijf in liquiditeitsnood dreigt te komen (bvb vastgoedontwikkelaars of biotechbedrijven).
Er zijn dus redenen genoeg voor beleggers om een meer positieve of negatieve houding aan te nemen dan de onderliggende waarde per definitie verantwoord. In het eerste wordt er dan een premie betaalt bovenop het eigen vermogen, in het andere geval wordt een korting gevraagd, of blijft de premie minimaal.
Bedrijfsnieuws uit Amerika

Intel wil opnieuw divisie verzelfstandigen en naar de beurs brengen
- Intel: (+2% nabeurs) de chipmaker wil zijn programmeerbare chipeenheid vanaf januari afsplitsen en het binnen twee of drie jaar naar de beurs brengen. Altera werd in 2015 voor 16,7 miljard dollar gekocht, maar de groep wil stroomlijnen. De geheugenchipeenheid gaat verkocht worden aan SK Hynix en een deel van Mobileye komt naar de beurs.
Eli Lilly neemt Point Biopharma over voor 12,50 dollar betaald per aandeel, of 1,4 miljard dollar
- Eli Lilly: (-2,4%) de farmagroep heeft zijn zinnen gezet op Point Biopharma (+85%) en dat wordt duidelijk niet gesmaakt. Er werd 12,50 dollar betaald per aandeel, goed voor 1,4 miljard dollar.
Rivian Automotive leverde meer voertuigen dan verwacht
- Rivian Automotive: (-8,3%) de leveringen van de groep overtroffen de verwachtingen, maar werden overschaduwd door de bezorgdheid over een afnemende vraag naar elektrische voertuigen in de VS. Morgan Stanley zette nochtans zijn schouders onder het aandeel en kleefde er een ‘Overweight’-advies op.
McCormick blaast warm en koud in kwartaalrapport
- McCormick: (-8,5%) de specerijenproducent rapporteerde een omzet van 1,68 miljard en puurde daar een winst per aandeel uit van 65 dollarcent. Dat laatste was exact in lijn met de verwachting, terwijl de omzet onder de lat bleef die op 1,7 miljard dollar lag.
United Airlines bestelde in totaal 110 nieuwe toestellen bij Boeing en Airbus
- United Airlines: (-2,6%) om zijn internationale activiteiten uit te breiden bestelde de Amerikaanse luchtvaartgroep 110 nieuwe toestellen die vanaf 2028 zouden moeten geleverd worden. Boeing mag 50 toestellen leveren en Airbus 60. Daarnaast werd ook een optie genomen op nog eens 90 toestellen tegen het einde van het decennium.
Ford doet nieuw voorstel om staking te beëindigen
- Ford: (-1,9%) de Amerikaanse autobouwer deed een nieuw aanbod om een einde te maken aan de staking die nu al 19 dagen duurt. In het nieuwe voorstel worden de lonen voor tijdelijke werknemers verhoogd, stijgen de bijdragen aan het pensioenplan van het bedrijf en werd de tijd die nodig is om het hoogste salaris te bereiken verder ingekort. De UAW (vakbondsvereniging) weigerde commentaar te geven op het nieuwe aanbod van Ford.
Insulet ziet CFO vertrekken naar 3M, handhaaft prognoses
- Insulet: (-5%) de CFO van het bedrijf houdt het voor bekeken en gaat aan de slag als nieuwe financiële topman van de ‘healthcare’-divisie van 3M die het Amerikaanse industriële conglomeraat eind dit jaar afzonderlijk naar de beurs wil brengen. Insulet herbevestigde gisteren trouwens zijn jaarlijkse prognose voor de omzetgroei van zijn insulinepompen en de totale omzet, hetzij 28% en 25%.
Europees aandelennieuws

BP wil een 49%-belang in Amerikaanse olie- en gaspijpleidingnetwerk in de Golf van Mexico verkopen
- BP: de oliegroep wil een 49%-belang in haar Amerikaanse olie- en gaspijpleidingnetwerk in de Golf van Mexico verkopen. Dat kan 1 miljard dollar opleveren om de schuldpositie van 23,7 miljard dollar te verminderen.
Novartis heeft afsplitsing Sandoz afgerond
- Novartis: Sandoz werd van de groep afgesplitst en zal vandaag noteren op de beurs van Zwitserland. Beleggers in Novartis kregen voor elke vijf aandelen die ze van Novartis hadden één aandeel Sandoz uitgekeerd bij wijze van dividend. En die groep mag nu dus alleen verder als aanbieder van generische geneesmiddelen. In 2022 leverde dat 9,1 miljard dollar omzet op een 1,9 miljard dollar bedrijfskasstroom.
Tesco pakt uit met hogere vooruitzichten na sterke eerste jaarhelft
- Tesco: de grootste Britse kleinhandelaar zal dit jaar meer winst draaien dan tot nu toe werd gedacht. Dat komt omdat de kernwinst in de eerste jaarhelft met een forse 13,5% aandikte tot 1,42 miljard pond, terwijl op 1,35 miljard werd gemikt. Ook zal de voedselinflatie blijven dalen, zodat de lat voor de winst in 2023 steeg van 2,5 naar 2,6 à 2,7 miljard pond.
Sanofi en Teva Pharmaceutical werken samen aan colitis ulcerosa en de ziekte van Crohn
- Sanofi: de franse farmareus gaat samenwerken met het Israëlische Teva Pharmaceutical op het vlak van diens behandeling voor colitis ulcerosa en de ziekte van Crohn. Sanofi betaalt daarvoor een vooruitbetaling van 500 miljoen dollar en kan tot 1 miljard dollar aan mijlpaalbetalingen ophoesten. De ontwikkelingskosten wereldwijd en de nettowinsten en -verliezen in de belangrijkste markten zullen gelijk verdeeld worden, terwijl Sanofi de fase 3 klinische studies zal leiden
SAS krijgt Castlelake en Air France-KLM als grootste aandeelhouders, naast de Deense staat (26%)
- SAS: Bij de Scandinavische luchtvaartmaatschappij worden de Amerikaanse investeringsmaatschappij Castlelake (32%) en Air France-KLM (20%) samen met de Deense staat (26%) de nieuwe grootaandeelhouders. Dat volgt op een faillissementsprocedure die midden 2022 ingezet werd, ten gevolge van hoge kosten en een lage vraag door de pandemie. De groep gaat nu zo’n 1,16 miljard dollar investeren.
Beursnieuws België en Nederland

ABN Amro gaat via haar Ventures Fund strategisch samenwerken met Motive Partners
- ABN Amro: de bank gaat via ABN AMRO Ventures Fund strategisch samenwerken met Motive Partners, een private-equitybedrijf dat gespecialiseerd is in snelgroeiende ondernemingen en buyouts in op technologie gebaseerde financiële en zakelijke diensten. Inspelen, dus, op verdere groei en innovatie in het snel veranderende fintechlandschap. Concreet wordt Motive Ventures, de durfkapitaaldochter van Motive Partners, beheerder van de ABN AMRO Ventures Fund (AAV), dat momenteel 15 vroege startups in portefeuille heeft. Tegelijkertijd wordt ABN AMRO een belangrijke investeerder in andere door Motive beheerde investeringsvehikels. Geen impact op “Opbouwen”-advies en 17,5 euro koersdoel.
Shurgard scoorde alweer “uitstekende GRESB en EPRA sBRP ratings
- Shurgard: de uitbater van de bekende self-storage faciliteiten scoorde alweer “uitstekende GRESB en EPRA sBRP ratings”. Die jaarlijkse internationale vastgoedbenchmark geeft ongeveer 2000 deelnemers een totaalscore, een vergelijking met andere bedrijven en een beoordeling van één tot vijf sterren. Shurgard kreeg 5 sterren en een opmerkelijke score van 91%, waardoor het haar nummer 1 positie in de groep van vergelijkbare self-storage bedrijven behoudt. Geen impact op “Kopen”-advies en 58 euro koersdoel.
PostNL verhoogt prijs van postzegel op brieven binnen Nederland van 1,01 naar 1,09 euro
- PostNL: de prijs van een postzegel op brieven die binnen Nederland worden verzonden stijgt van 1,01 naar 1,09 euro, netjes binnen de vork die eerder al werd overeengekomen met de toezichthouder. De postzegels voor het brieven naar het buitenland stijgt van 1,65 naar 1,75 euro, waarmee “de post betaalbaar gehouden moet worden”. De prijs voor het online verzenden van een binnenlands pakket blijft stabiel op 6,95 euro, maar de tarieven voor het versturen van pakketten naar het buitenland zullen stijgen. Geen impact op “Houden”-advies en 2,1 euro koersdoel.
WCM Investment Management trok haar belang in Adyen op van 3,01% tot 5,21%
- Adyen: een artikel van ABM Financial meldt dat WCM Investment Management haar belang in het Nederlanse Adyen op 29 september 2023 optrok tot 5,21%. Op 23 december 2022 had WCM al een belang opgebouwd van 3,01%. Geen impact op “Kopen”-advies en 1.500 euro koersdoel.
Inclusio huldigde het derde Thomashuis in België in, en dat in Westmalle
- Inclusio: het vastgoedbedrijf met focus op betaalbare huurwoningen liet weten dat het derde Thomashuis in België werd ingehuldigd in Westmalle. Inclusio en Thomashuizen België werken samen om verschillende projecten van dit type in Vlaanderen te ontwikkelen. Het project in Westmalle kost 1,75 miljoen euro.
Mee m/d markt: 'Knieval voor aandelen en obligaties'

- Bij Toxic Shock klonk het op GMM22 "Alles moet kapot", maar zo erg was en is het nog niet, zeker niet op Wall Street. De S&P 500 daalde wel met 1,45% tot laagste peil sinds 1 juni, terwijl de Nasdaq 1,9% kelderde tot het laagste peil sinds 31 mei. Maar beide indexen staan wel nog duidelijk op jaarwinst , zo ergens tussen 10% à 20%. Dat is iets wat we van de BEL20 (-6,5%) en de Chinese CSI-index (-4,7%) niet kunnen zeggen.
- Aan de basis ligt eens te meer rentedruk, aan beide kanten van de Atlantische oceaan. De Duitse 10-jaarsrente tikte 2,96% aan, terwijl de Amerikaanse variant afklokte op 4,83% , het hoogste peil sinds oktober 2007 en 430 basispunten hoger dan in maart 2020. De dollar steeg dan ook opnieuw (€1 = $1,470).
- Omdat de langetermijnrentes sneller stijgen dan de kortetermijnrentes, stijgt de rentecurve (eindelijk) in sneltempo weer richting ‘normale rentecurve’. Vandaag is die curve omgekeerd. Die normalisatie is traditioneel een goeie recessie-indicator, al staat ook dat niet gelijk met bijbels onheil, en al evenmin met enige vorm van zekerheid over die recessie.
- Opvallend genoeg is de kans op een nieuwe renteverhoging de voorbije weken net teruggeschroefd: “de Fed zou het huidige pauze moeten kunnen verlengen”, klinkt het meer en meer. Héél veel hangt (opnieuw) af van de sterkte van de Amerikaanse arbeidsmarkt, omdat die de consumptie aandrijft. Details krijgen we straks (via het ADP-rapport) en vrijdag (via het officiële arbeidsmarktrapport). Op het niveau van rente geven we mee dat centrale bank van Nieuw Zeeland vannacht de beleidsrente stabiel hield op 5,5%, goed voor rentepauze voor nu al drie achtereenvolgende maanden.
- Misschien is China een bron van de recente stijging van de rente op schatkistpapier? Volgens Apollo Global Management heeft China sinds 2021 voor 300 miljard dollar aan Amerikaanse staatsobligaties (Treasuries) verkocht, waarvan 40 miljard sinds april 2023. Aan de basis ligt een vertragende Chinese groei en een pak neerwaartse druk op de munt. Tel daarbij een pak meer emissies in de VS, van de overheid en van bedrijven, en de trend is duidelijk eerder op-, dan neerwaarts.
- Op de oliemarkt nam de recessiedreiging wat druk van de ketel. De prijs voor een vat Brent-olie noteert nu op 90,4 dollar. Dat is lastig voor de VS, dat nog maar 17 dagen voorraad in zijn Strategic Petroleum Reserves (SPR) heeft zitten, zowat de helft van het gemiddelde sinds 1990 (zo’n 33 dagen). Probleem is dat de VS pas wil aanvullen aan olieprijzen die 30% onder hun huidige niveau moeten liggen. De oliemarkt kijkt vandaag dus reikhalzend uit naar de OPEC-vergadering waarop de huidige productieverlagingen besproken zullen worden.
- Eindigen doen we in Azië, waar de Japanse yen gisteren opnieuw aan het schuiven ging. Die beweging stabiliseerde vannacht in de buurt van 149 tegenover de dollar, zelfs zonder dat de overheid moest interveniëren. Minister van Financiën Suzuki waarschuwde onlangs dat de valutabewegingen “voorzichtig opgevolgd worden”, nadat er in 2022 voor het eerst sinds 1998 ingegrepen werd op de valutamarkten. Toen daalde de yen tot 145,9 tegenover de dollar. En daar staan we nu ook, zelfs dieper.
- Er staan vandaag heel wat belangrijke sentimentsindicatoren op het menu. Zo is er in de VS de belangrijke ISM-index dienstensector voor september, en die wordt geflankeerd door de PMI-sentimentsindex van S&P Global en HCOB voor VS, het VK én de EU. Die laatste publiceert trouwens cijfers over de kleinhandelsverkoop in augustus, maar ook over de evolutie van de producentenprijsinflatie in augustus. Ook ECB-topvrouw Lagarde komt nog eens buiten, met zowaar alweer een speech!