ma. 28 aug 2023
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Dinsdag 29 augustus
-
Bedrijfsresultaten
-
Ping An Insurance, Bank of Montréal, HP, Nio, Best Buy, J.M. Smuckers, Hal Trust, NN Group, DEME, Greenyard, Unifiedpost
-
-
Beleggersevents
-
Maruti Suzuki India (algemene vergadering)
-
-
Ex-dividend
-
Aegon, Electronic Arts, NextEra Energy, Wolters Kluwer
-
-
Macro-economie
-
VS: consumentenvertrouwen (augustus) & vacatures
-
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Mee met de markt: 'Hogere rente voor langer, wat anders?'
- Nieuwe adviezen voor aandelen
- Beursnieuws België en Nederland
- Europees aandelennieuws
- Meest verhandelde aandelen bij Bolero
- Rente? Langer hoger!
- Bedrijfsnieuws uit Amerika
- Lager koersdoel voor kotmadam Xior
Lager koersdoel voor kotmadam Xior
De aandelenkoers van Xior zit al tijd op slot door de hogere schuldratio, de dalende waardering en een groot aantal aandelen dat naar de markt kan komen. Ook lag de schuldgraad in het eerste halfjaar boven verwachting op 54,43%, al moet dat cijfer door verkoopoperaties dalen naar 50,8% tegen het einde van 2023, weet KBC Securities-analist Wim Lewi.
Verteren van Basecamp vraagt tijd
Het moge duidelijk zijn: de recente overname van Basecamp sneed strategisch meer dan voldoende hout, maar kwam wel op een ietwat ongelegen tijdstip, analyseert Wim Lewi. Sinds de deal ging de rente namelijk behoorlijk aan het stijgen, zodat de waardering van de vastgoedportefeuilles in alle segmenten van de vastgoedmarkt onder druk is komen te staan.
Omdat de schulden voor vastgoedgroepen een maximum kunnen bereiken, is het voor Xior daarom zaak om activa te verkopen, geld bij te houden door het investeringsritme te vertragen of door vers kapitaal te tanken. Opties genoeg. Bovendien is één opsteker tot nu toe alleszins dat de rendementsstijging laag blijft in vergelijking met andere vastgoedsegmenten.
Vrij vertaald wil dat zeggen dat de activa van de kotmadam slechts 0,7% afgewaardeerd moesten worden, voor een totaal van 20,6 miljoen euro. Dat cijfer betreft cijfers over de eerste jaarhelft en is quasi integraal terug te voeren op de van Basecamp overgenomen activa (in totaal lopen die op tot 35,1 miljoen euro). Wim Lewi maakt zich niet meteen zorgen over de schuldgraad en meent dat de groep nog tal van opties open heeft staan om daar geleidelijk aan wat aan te doen.
Update van het waarderingsmodel
Het effect van de stijgende rente en een lagere kapitalisatie van de rente werd eerder al door Wim Lewi verdisconteerd en zorgt niet voor extra (neerwaartse) aanpassingen. Wel werden er een pak aanpassingen gedaan die de winstschattingen neerwaarts deden bewegen. We overlopen kort de nieuwe assumpties in het waarderingsmodel.
1. De geschatte winst per aandeel voor 2023 bleef ongewijzigd op 2,15 euro per aandeel, maar het cijfer zal de volgende jaren wel lager liggen dan eerder werd ingeschat. Dat komt grotendeels door gederfde huurinkomsten omdat er activa verkocht zullen worden. Voor 2024 mikt Wim Lewi op 2,16 euro winst per aandeel, terwijl dat eerder 2,20 euro was. Voor 2025 wordt niet langer gemikt op 2,22 euro, maar wel op 2,19 euro. Voor 2026 tot en met 2028 kan de winst landen op respectievelijk 2,32, 2,47 en 2,56 euro.
2. Het geschatte bruto huurinkomen voor 2023 daalde van 145 naar 144 miljoen euro, terwijl het cijfer voor 2024 daalde van 162 naar 151 miljoen euro en dat voor 2025 van 172 naar 157 miljoen euro.
3. Xior zal hoogstwaarschijnlijk doorgaan met het verkopen van niet-kernactiviteiten om de schuld verder te verlagen. Ook in Nederland heeft het een aantal interessante landbankprojecten die in cash kunnen worden omgezet als en wanneer vergunningen worden verleend. Dat is interessant omdat de landbankprojecten aan relatief lage prijzen werden ingekocht, maar (nog) niet bijdragen aan de winst per aandeel tot en met 2025. De impact van de hogere rentes op de faire waarde bleef daarom erg beperkt, behalve voor de Scandinavische en de Duitse activa die via BaseCamp gekocht werden.
Schuldratio versus winst per aandeel
De reactie op de aandelenmarkten was hard en duidelijk voor die bedrijven die hun schuldratio tot en met vorig jaar lieten oplopen. Aangezien Xior op dit moment met meer dan 30% korting noteert ten opzichte van de geschatte intrinsieke waarde, redeneert de markt duidelijk dat kapitaalverhogingen of de verkoop van activa de groei van de winst per aandeel kan en zal doen wegsmelten.
Daarom geeft Wim Lewi er de voorkeur aan dat Xior een deel van de verwachte winst per aandeel opoffert voor schuldreductie om via die manier het waarderingsgat ten opzichte van de intrinsieke waarde dicht te rijden. De markt voor Purpose-Built Student Accommodation (PBSA), waarin Xior als beursgenoteerde kotmadam natuurlijk actief in is, blijft het wel relatief sterk doen dankzij een groot en nijpend aanbodtekort van koten in de Benelux.
KBC Securities over Xior
Wim Lewi meent dat de periode na COVID-19 de positie van de PBSA-activaklasse als beleggingscategorie heeft verbeterd. De huidige omgeving ziet er immers nog steeds zeer positief uit, omdat de huurseizoenen aanzienlijk eerder van start gaan, er een sterke stijging is van de retentie van huurders en omdat de vraag van internationale studenten en extra diensten gestegen én stijgend is.
Daarom krijgt het aandeel nog altijd het voordeel van de twijfel: de Basecamp-deal zal doorgeslikt kunnen worden, zodat beleggers kunnen genieten van een grotere internationale voetafdruk. Het belangrijkste risico voor Wim Lewi’s case blijft evenwel de verdere evolutie van de rente, omdat de centrale banken aan de inflatierem moeten blijven trekken.
Volgens Wim Lewi heeft Xior veel opties om de schuld verder te verlagen, terwijl de winst per aandeel de komende jaren stabiel moet blijven. Dat kan de huidige korting op de intrinsieke waarde (NTA) aanzienlijk verminderen en het groeipotentieel op termijn herstellen.
Na de update van het waarderingsmodel is de conclusie dat het aandeel koopwaardig blijft, maar ook dat het koersdoel daalt van 44 naar 38 euro. Het nieuwe koersdoel impliceert een korting van 7% ten opzichte van de geschatte intrinsieke waarde (NTA), terwijl het aandeel vandaag wordt verhandeld aan een korting van 34%.
Het aandeel van Xior noteert momenteel tegen een koers van 26,80 euro (+0,56%).

Bedrijfsnieuws uit Amerika

Voor de volledigheid blikken we, voor de start van de opening van New York, nog even terug op het belangrijkste bedrijfsnieuws in Amerika.
Bij Marvell Technology waren de tweede kwartaalcijfers beter dan verwacht, maar de prognoses niet
- Marvell Technology: (-6,6%) de kwartaalcijfers waren iets beter dan verwacht, maar de prognoses lagen in de lijn der verwachtingen. De vooruitzichten van de chipontwerper voor wat betreft de derdekwartaal omzet werd immers op 1,4 miljard dollar gelegd, wat een brutomarge moet opleveren van 45,6 à 48%. En dat verraste niet.
Cloudsoftwaregroep Workday publiceerde beter dan verwachte cijfers over het tweede kwartaal
- Workday: (+5%) de leverancier van cloudsoftware publiceerde beter dan verwachte cijfers over het tweede kwartaal. Dat leverde 1,43 dollar winst per aandeel op, terwijl op 1,26 dollar werd gemikt. Dat werd gevoegd door een omzet van 1,79 miljard dollar, eveneens boven de analistenverwachting van 1,77 miljard dollar.
Nvidia staat wat onder druk omwille van een inkoopprogramma van 25 miljard dollar
- Nvidia: (-2,4%) de stap om 25 miljard dollar eigen aandelen in te kopen zorgt voor twijfels, net omdat het aandeel dit jaar meer dan verdrievoudigde. En dat helpt meer te verklaren waarom het aandeel sinds donderdag wat onder druk staat, al is dat natuurlijk erg relatief. Voor de statistici onder ons: de aandeleninkoop is de vijfde grootste in zijn soort ooit onder Amerikaanse bedrijven.
Rente? Langer hoger!
Jerome Powell liet eind vorige week iedereen een beetje op zijn honger zitten door te bevestigen dat de Fed bij elke vergadering zal handelen op basis van de evolutie van een hele reeks verschillende economische indicatoren. Dat is, samengevat, de essentie van een “datagedreven”-aanpak. Bernard Keppenne, Chief Economist bij CBC geeft hieronder zijn visie.
Om één en ander ietwat meer concreet te maken stelde de topman van de Amerikaanse centrale bank verder dat de veerkracht van de economische data gedurende de hele zomer opvallend was, maar ook dat centrale bank bereid is om de rente verder te verhogen om de inflatie te drukken naar de doelstelling van 2%. Alles kan dus nog, maar de beleidsrente lijkt in september wel ongewijzigd te zullen blijven.
Een nieuwe renteverhoging blijft mogelijk
Centraal in zijn speech op de jaarlijkse jamboree in Jackson Hole staat dat een verdere renteverhoging niet uitgesloten is. Dat komt onder meer omdat de man er aan herinnerde dat “hoewel de inflatie vanaf het hoogtepunt is gedaald - een welkome ontwikkeling - deze nog steeds te hoog is”.
De Fed staat daarom klaar om de rente verder te verhogen als dat nodig is, en is van plan om het beleid op een restrictief niveau te houden totdat ze ervan overtuigd zijn dat de inflatie duurzaam in de richting van het doel beweegt. Duurzaam richting 2% dus, en dat is nog een heel eind.
Hoewel hij zijn mantra "higher for longer" herhaalde, was de toespraak gematigder dan vorig jaar. Dat suggereert dat de Fed zeer voorzichtig zal zijn vooraleer de rente opnieuw te verhogen. De marktreactie lag dan ook in lijn met de woorden, omdat de aandelenmarkten wat opgelucht waren, de dollar amper bewoog en de 2-jaarsrente stevig bleef.
Powell hield echter de vaagheid in stand door zich op deze manier uit te drukken. Hij zet zo immers de deur open voor andere Fed-directeuren om de komende weken en maand andere standpunten naar voren te brengen.

Loretta opent de debatten
Loretta Mester, voorzitter van de Cleveland Fed, staat bijvoorbeeld te popelen om dat te doen. Zij verklaarde zaterdag al dat “hoe meer we de inflatie boven de 2% laten blijven, hoe meer we het prijsniveau verhogen, wat de Amerikaanse huishoudens schaadt. En ik denk dat het daarom belangrijk voor me is om op het juiste moment te handelen”.
Ze sluit niet alleen een renteverhoging nog niet uit, maar terwijl ze in juni nog een renteverlaging in de tweede helft van 2024 verwachtte, heeft ze laten doorschemeren dat ze misschien van gedachten verandert en geen renteverlaging ziet voor 2025: "ik zal dat opnieuw moeten beoordelen, want het gaat er weer om hoe snel je denkt dat de inflatie daalt."
ECB zit in hetzelfde schuitje
Ook ECB-voorzitter Christine Lagarde tekende present op het jaarlijkse, niet bepaald-CO2-neutrale, centrale bankiers onderonsje. Haar toespraak werd door dezelfde auteur geschreven, want ook de ECB zal de rente “zo hoog zetten als nodig is om de inflatie terug te brengen naar de 2%-doelstelling”. Lagarde sprak over een “tijdperk van onzekerheid” waarin centrale banken voor prijsstabiliteit moeten zorgen.
Ze benadrukte in haar toespraak dat de nieuwe omgeving de weg vrijmaakt voor grotere relatieve prijsschokken dan vóór de covidpandemie. Het is nog niet bekend of deze verschillende veranderingen blijvend zullen zijn. Maar het is nu al duidelijk dat de effecten in veel gevallen hardnekkiger zijn dan de ECB aanvankelijk had verwacht. Ze wees op de grotere investeringsbehoeften en de grotere aanbodbeperkingen bij deze veranderingen, maar ook dat werknemers nu meer onderhandelingsmacht hebben door de spanning op de arbeidsmarkt.

Mogelijk toch hogere Europese rente
Als gevolg daarvan zou de inflatie hardnekkiger, eerder dan milder, kunnen worden indien loonstijgingen vervolgens worden ingeprijsd door bedrijven. Daarmee uit ze dus duidelijk haar bezorgdheid over de ontwikkeling van de inflatie in de toekomst.
Feit is ook dat een renteverhoging in Europa nog steeds tot de mogelijkheden behoort. Aan de andere kant is de onzekerheid over de beslissing tijdens de volgende vergadering quasi totaal. Het kan werkelijk alle richtingen uit en dat is zichtbaar bij de “bookmakers”: terwijl voor de Fed de kans op een pauze op 80% geschat wordt, is dat voor de ECB zo’n 40% à 50%.
Inflatievrees houdt overal aan
Zoals we kunnen zien, zijn centrale banken aan beide zijden van de Atlantische Oceaan niet bereid om de rente snel te verlagen uit angst dat de inflatie weer in volle galop zal toenemen. En dat geldt niet alleen voor deze twee centrale banken, denk ook aan het bericht van de Reserve Bank of Nieuw Zeeland die aangaf de renteverlaging uit te stellen tot 2025.
En de vicegouverneur van de Bank of England, die ook sprak in Jackson Hole, schatte ook in dat de rente “nog wel even” hoog zou kunnen blijven. Net als Christine Lagarde gelooft de man dat de effecten van de stijgende prijzen, waaronder de druk op werkgevers om de lonen te verhogen, waarschijnlijk niet zo snel zullen verdwijnen als eerst werd ingeschat.
Maar aan de andere kant wordt een nieuwe renteverhoging op de vergadering van de Britse centrale bank op 21 september wél zeer waarschijnlijk geacht, in tegenstelling tot de andere twee centrale banken.
Meest verhandelde aandelen bij Bolero
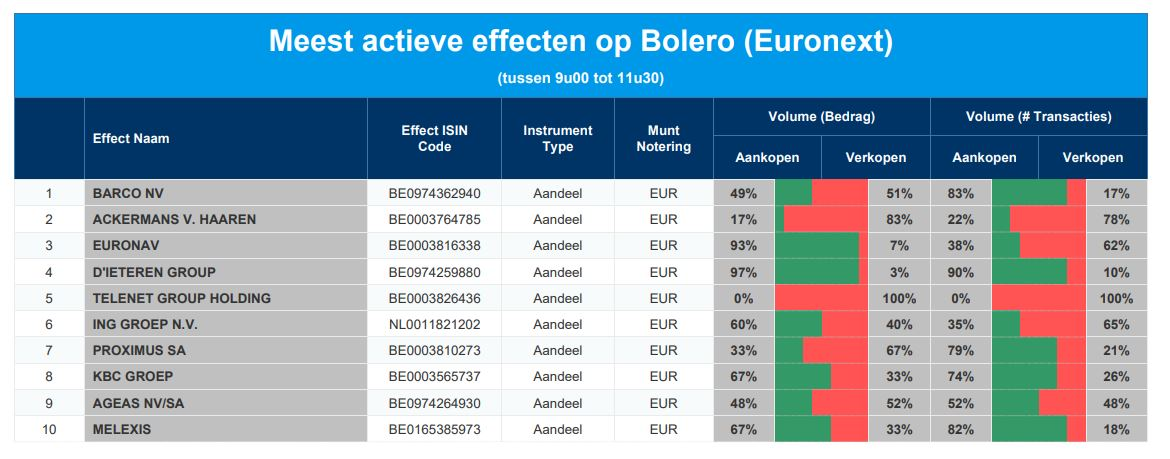
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: Barco - Ackermans - Euronav - D'Ieteren - Telenet - ING - Proximus - KBC - Ageas - Melexis
Europees aandelennieuws

Shell startte de productie in het Timi-gasveld in Maleisië op
- de olie- en gasproducent startte de productie in het Timi gasveld in Maleisië op. Het gasveld werd in 2018 ontdekt en wordt geëxploiteerd door staatsbedrijven Petronas Carigali en Brunei Energy Exploration. Het kan tot 50.000 vaten olie-equivalent per dag produceren. Het gas zou via een 80 km lange pijpleiding verplaatst worden.
Total Energies wil de Franse pompprijzen dit jaar op maximaal 1,99 euro per liter houden
- de Franse energiegroep gaat aantal nieuwe tankstations bouwen in de landelijke gebieden van Frankrijk en wil de Franse pompprijzen dit jaar op maximaal 1,99 euro per liter te houden. TotalEnergies had de limiet op gewone benzine en diesel op haar stations in februari ingevoerd, onder druk van de regering om Franse burgers te helpen met de hoge inflatie om te gaan.
Volgens BP moet er fors geïnvesteerd worden in de olie- en gasproductie om prijspieken te voorkomen
- de oliemultinational meent dat er fors moet worden geïnvesteerd in de productie van olie en gas om scherpe prijspieken te voorkomen. Maar ook de energietransitie moet versnellen om de uitstoot van broeikasgassen te bestrijden, wat “ordelijk” moet verlopen om het tempo erin te houden. De in Parijs gevestigde energiewaakhond International Energy Agency verwacht dat de wereldwijde vraag naar olie dit jaar een record van 2,2 miljoen vaten per dag zal bereiken.
De Spaanse infrastructuur-investeerder Asterion gaat het Duitse nutsbedrijf Steag kopen
- de Spaanse infrastructuur-investeerder gaat het Duitse nutsbedrijf Steag kopen in een deal ter waarde van zo’n 2,6 miljard euro. Daarmee zet het vol in op de overgang van traditionele naar groene energie.
Beursnieuws België en Nederland

Lager koersdoel voor Xior, maar geen impact op het eerdere “Kopen”-advies
- Xior: De aandelenkoers zit al tijd op slot door de hogere schuldratio, de dalende waardering en een groot aantal aandelen dat naar de markt kan komen. Ook lag de schuldgraad in het eerste halfjaar boven verwachting op 54,43%, al moet dat cijfer door verkoopoperaties dalen naar 50,8% tegen het einde van 2023. KBCS bekeek het desinvesteringsprogramma en de impact ervan op de balans. Feit is dat Xior veel opties heeft om de schuld verder te verlagen, terwijl de winst per aandeel de komende jaren stabiel moet blijven. Dat kan de huidige korting op de intrinsieke waarde (NTA) aanzienlijk verminderen en het groeipotentieel tegen 2026/2027 doen terugkeren. Geen impact op “Kopen”-advies, al daalt het koersdoel van 44 naar 38 euro.
KBCS bekeek de cijfers van Tessenderlo naderbij, met behoud van advies en koersdoel
- Tessenderlo: Onze analist ging nog eens door de halfjaarcijfers waarin de winstramingen herzien werden. Dat volgt op zwakker dan verwachte halfjaarcijfers en lager dan verwachte winstvooruitzichten voor heel 2023. De EBITDA-prognoses dalen bijvoorbeeld met 13% tot 205,1 miljoen euro, 10% minder dan de huidige analistenschatting. Maar er is wel nog aanzienlijk wat waarde te rapen voor aandeelhouder. Het DCF-model levert een reële waarde op van zo’n 40 euro per aandeel, terwijl het som-der-delen model wijst op reële waarde van 36 euro per aandeel. Bovendien geeft de lichte nettokaspositie vuurkracht voor bijkomende groei-investeringen. Geen impact op “Opbouwen”-advies en 38 euro koersdoel.
Bij Flow Traders vertrekt Folkert Joling als Chief Trading Officer en Executive Director
- Flow Traders: de flitshandelaar ziet Folkert Joling vertrekken als Chief Trading Officer en Executive Director. De man kwam in 2006 bij Flow Traders als handelaar en werd Head of Trading in 2011. Flow Traders benoemde meteen Bill Stush, die de ontwikkeling van de Amerikaanse groeistrategie van Flow Traders zal leiden, en Tamara Maris-Mravunac en Aaron Dimitri, die zich zullen richten op het versterken van de wereldwijde risico- en compliancefuncties.
Proximus tekende een 5-jarige overeenkomst met Insky van Digit Communications en Citymesh
- Proximus: de telecomgroep tekende een 5-jarige overeenkomst met Insky, het infrastructuurbedrijf van Digit Communications en Citymesh, de nieuwe en vierde telco-speler in België. De deal regelt de wholesaletoegang tot het mobiele netwerk van Proximus, waaronder 400 mobiele sites die buiten gebruik zouden worden gesteld worden aangeboden aan Insky voor een mogelijke overname. Er werden geen financiële details vrijgegeven, maar de tarieven worden bepaald door het BIPT en zijn gebaseerd op de kostprijs van een efficiënte operator plus een redelijke marge van 2,5% à 5% voor snelheden boven 400 Mbps. Geen impact op “Houden”-advies en 9,1 euro koersdoel.
Mee met de markt: 'Hogere rente voor langer, wat anders?'

- Wall Street sloot vrijdag 0,6% hoger, wat wil zeggen dat beleggers de opmerkingen in de speech van Fed-topman Powell niet ongenegen waren. De man stelde dat de veerkracht van de economische data gedurende de hele zomer opvallend was, maar ook dat centrale bank bereid is om de rente verder te verhogen om de inflatie te drukken naar de doelstelling van 2%. Maar de rente lijkt in september wel ongewijzigd te zullen blijven. Daarmee weerklonken in Jackson Hole vooral veel echo’s, want niets dat werd gezegd hadden we niet al eerder gehoord. Zij die hoopten op een hint dat de centrale bank concreet over zal gaan naar renteverlagingen in 2024 waren er aan voor de moeite.
- Ook ECB-voorzitter Christine Lagarde tekende present op het jaarlijkse, niet bepaald-CO2-neutrale, centrale bankiers onderonsje. Haar toespraak werd door dezelfde auteur geschreven, want ook de ECB zal de rente “zo hoog zetten als nodig is om de inflatie terug te brengen naar de 2%-doelstelling”. Lagarde sprak over een “tijdperk van onzekerheid” waarin centrale banken voor prijsstabiliteit moeten zorgen. Maar hadden ze dat twee jaar geleden al niet moeten doen? Of 5 jaar?
- Samengevat: we hoorden geen grote verrassingen, en dus kregen we geen rood koersenbord. De Dow Jones verloor vorige week daarom 0,4%, terwijl de S&P 500 en Nasdaq respectievelijk 0,2% en 1,1% hoger klommen. Big Tech deed het andermaal goed, met winst over het hele vrijdagse koersenbord, aangevuurd door onder meer Tesla, Apple en Microsoft. Maar Nvidia moest lager, daags nadat het aandeel doorheen de dag al terugviel van 20% winst naar een status-quo. De Europese aandelen bewogen vrijdag amper tot niet, met een Euro Stoxx 600 die 0,04% lager werd gezet en een BEL20 die er 0,08% bijkreeg.
- De dollarkoers reageerde eveneens nauwelijks (€1 = $1,0812), terwijl de obligatiemarkten weer wat in trek waren. Opluchting, misschien, of gewoon wat overdreven gereageerd eerder vorige week? Feit is dat de 10-jaarsrente in de VS daalde tot 4,22%, tegenover 2,55% in Duitsland. De 2-jaarsrente steeg wel in de VS (tot 5,07%), maar stabiliseerde in Duitsland. Het centrale thema blijft dus duidelijk het recessierisico voor 2024, want de hogere lange termijn rente duwde de 30-jaars hypotheekrente naar het hoogste niveau in meer dan 20 jaar en vergrootte de credit spreads, een traditioneel erg goede maatstaf voor risico.
- Over naar China, dat vanaf vandaag het zegelrecht op de aandelenhandel halveerde tot 0,5%. Dat moet de waardering van de aandelen ondersteunen op een moment dat het economische herstel niet van de grond komt. Leuk voor beurshandelaars en brokers, die hogere volumes altijd genegen zijn, al zal zo’n beleid weinig reële economische zoden aan de dijk brengen. Hand in hand met die verlaging gaat beurswaakhond CSRC immers het tempo van de beursintroducties vertragen en de mate waarin grote aandeelhouders hun aandelen verminderen extra aan banden leggen.
- Aziatische aandelen stegen overal, ook al blijft het duidelijk dat dat de Chinese industriële bedrijven het lastig hebben. De winsten daalden in juli met 6,7% op jaarbasis, na een zevende opeenvolgende maand van krimp. De CSI 300 index koerst niettemin 1,3% hoger, terwijl Japan 1,6% en Hongkong 1,2% wint.
- Qua economische cijfers staat er amper wat op de kalender, met als enig potentieel hoogtepuntje de evolutie van de Europese M3 geldhoeveelheid in juli. Later deze week wordt het wél druk, vooral in de VS. Op het menu staat het arbeidsmarktrapport, de PCE-prijsindex, data over de persoonlijke inkomsten en uitgaven, JOLTS-vacatures, ISM Manufacturing PMI en de tweede schatting van de BBP-groei in het tweede kwartaal. Elders ligt de focus op inflatiecijfers voor de eurozone, Duitsland, Frankrijk, Italië, Spanje en Zwitserland, met als kers op de taart de flash PMI-metingen voor de verwerkende industrie voor China, Zuid-Korea, India, Rusland, Spanje, Italië en Canada. En tot slot zullen Turkije, India, Brazilië en Canada hun BBP-groeicijfers voor het tweede kwartaal bekendmaken. Inwrijven, die economische beentjes!
- Ook qua bedrijfsresultaten is er weinig animo, met cijfers van minder bekende goden zoals Baozun, Finvolution, Heico, Accentis, Bever Holding, Ease2Pay, PB Holding en enkele andere Benelux-aandelen die u lang niet altijd zal (her)kennen.