di. 8 aug 2023
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Woensdag 9 augustus
- Bedrijfsresultaten
- Beleggersevents
- SBI Cards (algemene vergadering)
- Ex-dividend
- Constellation Brands, IBM
- Macro-economie


Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe adviezen voor aandelen
- Mee m/d markt: 'Wel hoogte, maar niet veel vrees'
- Beursnieuws België en Nederland
- Europees aandelennieuws
- Meest verhandelde aandelen bij Bolero
- Italiaanse overwinstbelasting voor banken
- Moody’s zet bancaire kredietscore op oranjerood in VS
- Wat denken analisten van Europese bankaandelen?
- Bedrijfsnieuws uit Amerika
- KBCS: 'Noord-Amerika maakt Fagron 'great''
KBCS: 'Noord-Amerika maakt Fagron 'great''
KBC Securities-analist Jeroen Van den Bossche nam de halfjaarcijfers van het Belgische Fagron, onder meer grondstoffenleverancier voor magistrale bereidingen, onder de loep. NA (Noord-Amerika) zal EMEA (Europa, het Midden-Oosten en Afrika) vrijwel zeker inhalen in termen van omzet, maar EMEA is nog steeds de cashmotor van het bedrijf, concludeert hij.
LATAM (Latijns-Amerika) blijft voorlopig een vraagteken omdat het onduidelijk is hoe Fagron de concurrentiedruk in Brazilië zal verlichten, vindt Jeroen Van den Bossche. Het is voor hem wel duidelijk dat Fagron klaar is voor groei op lange termijn. Hieronder focust hij op de drie regio’s.
Wind in zeilen op noordelijk halfrond
In het afgelopen halfjaar is Fagron doorgegaan op de weg die het de voorgaande kwartalen insloeg, wat resulteert in opnieuw een positief resultaat: het bedrijf rapporteerde een omzet van € 371,6 miljoen (analistenverwachting: € 369 miljoen), een stijging met 13,1% ten opzichte van de eerste helft van vorig jaar, met een organische omzetgroei (op eigen kracht, dus zonder overnames) met 8,4%, gedreven door groei in Noord-Amerika en ondersteund door aanhoudend solide prestaties in EMEA.
De EMEA-regio blijft koning in omzet met € 146 miljoen en een solide verbetering in REBITDA-marge met 170 basispunten ten opzichte van de eerste helft van 2022. Noord-Amerika zit de regio echter op de hielen met € 145 miljoen omzet, al liet REBITDA-marge er een daling van 20 basispunten zien. Jeroen Van den Bossche verwacht een verbetering in de 2de jaarhelft aangezien de Boston-faciliteit vanaf dan minstens break even zal draaien.
Ter info: EBITDA is een Engelse afkorting. Het betekent earnings before interest, tax, depreciation and amortisation. In het Nederlands is EBITDA de winst voor de aftrek van interest, belastingen, afschrijving en afboekingen. Met andere woorden: de winst voordat de bedrijfsboekhouder er alle aftrekposten (intrest, belastingen, afschrijvingen en afboekingen) van aftrekt. EBITDA is ideaal om gelijkaardige bedrijven met elkaar te vergelijken. De ‘R’ van REBITDA staat voor ‘Recurring’ of recurrent: alle éénmalige elementen, zowel positief als negatief, worden in dit cijfer niet weergegeven.
In LATAM bleef de omzet gelijk. De REBITDA-marges vielen er terug (-170 basispunten tov vorig jaar) vooral door concurrerende prijzen. Volgens Fagron moet dat verbeteren in de tweede helft van 2023.
Voor Jeroen Van den Bossche blijft Fagron een sterke kasstroomgenerator, met een vrije kasstroom van € 30,1 miljoen.
Ter info: vrije kasstroom is de hoeveelheid geld die door de onderneming wordt gegenereerd met haar activiteiten en die nog beschikbaar is na betaling van de nodige investeringen.
Europa, Midden-Oosten en Afrika
EMEA is de historische krachtpatser van Fagron en zal ook in de nabije toekomst de melkkoe blijven, denkt Jeroen Van den Bossche. Hoewel de regio in het verleden een paar tegenslagen kende, met name de problemen met registraties in Nederland, toonden de laatste kwartalen sterke prestaties in Fagrons belangrijkste regio.
In de afgelopen kwartalen waren er investeringen in de belangrijke BeNeLux-markt met Pharma-Pack, CuraPhar en HeW in 2022. Dit jaar haalde Fagron Wildlife Pharmaceuticals in Zuid-Afrika binnen. Volgens Fagron wijst dat niet op het begin van een nieuw segment (veterinaire bereidingen), maar dient het eerder ter versterking van het succes dat het bedrijf heeft in Zuid-Afrika.
Aangezien Fagron nog steeds over het financiële kruit beschikt om fusies en overnames aan te gaan, hoopt Jeroen Van den Bossche dat er nog meer fusies en overnames zullen volgen in andere belangrijke Europese markten zoals Frankrijk, Duitsland, Italië en het Verenigd Koninkrijk.
Het afgelopen jaar steeg de inflatie stevig, vooral in België (waar Fagron erg actief is) als gevolg van de loonindexering. Maar Fagron kon dat doorrekenen aan de klant via hogere prijzen.
Noord-Amerika
Voor Jeroen Van den Bossche is Noord-Amerika Fagrons groeimotor. Een combinatie van factoren brengt de sterren in de juiste stand voor groei op korte en lange termijn. Het lijkt erop dat de problemen met de toeleveringsketen grotendeels zijn opgelost, wat een punt van zorg was bij Fagrons Sterile Services (FSS, dat steriele diensten aanbiedt) en de regio profiteert ook van een tekort aan sommige medicijnen op de korte termijn, bvb semaglutide (geneesmiddel voor behandeling van diabetes). Zo zal de immense vraag naar semaglutide niet snel zakken, waardoor Fagrons bedrijfssegment Anazao (focus op wellness, pijnbestrijding en nucleaire geneeskunde) zal blijven profiteren van deze kwestie, meent Jeroen Van den Bossche.
De belangrijkste waardedrijver voor Noord-Amerika blijft het FSS-segment. De vestiging in Wichita, in combinatie met de pas verworven vestiging in Boston, hebben een run rate (voorspellingen van toekomstig rendement op basis van huidige cijfers) bereikt van € 135 miljoen (eerder was € 125 miljoen aangekondigd).
Tijdens het analistengesprek meldde CFO Jan Peeters een omzetgroei voor Wichita van ongeveer 50%, wat op zijn zachtst gezegd indrukwekkend is, meent Jeroen Van den Bossche. Verder zag hij een kleine daling in REBITDA-marges Noord-Amerika, voornamelijk als gevolg van de integratie van de Boston-site. De marge zou moeten verbeteren in de tweede helft van 2023, aangezien de site in die periode cash break-even zal draaien.
Latijns-Amerika
Hoewel LATAM in het verleden een aantal indrukwekkende cijfers liet zien, staat de regio, die vooral wordt aangedreven door Brazilië (goed voor 80% van de omzet), onder druk door de concurrentie. Dat laatste is te zien in de omzetgroei, die enigszins vlak is (+2,4% tot € 80,5 miljoen), maar nog meer vanuit een REBITDA-perspectief.
Die kreeg immers een klap van 7,5% waardoor de marge daalde tot 15,7%. De cijfers van vorig jaar werden ondersteund door wisselkoersschommelingen maar die zijn ondertussen in het nadeel gedraaid. De belangrijkste tegenvaller is echter de consolidatie van de Braziliaanse concurrentie, waardoor de nieuwe gecombineerde spelers de prijzen onder druk kunnen zetten. Fagron investeerde zwaar in LATAM met een volledig geautomatiseerde distributiecentra en een nieuwe herverpakkingsfaciliteit in de regio.
Niettegenstaande blijft, zelfs met de recente hoge concurrentiedruk, Fagron de onbetwiste Braziliaanse marktleider (ongeveer 50% van de markt), waardoor het bedrijf in staat is om terug te slaan. Fagron gelooft dat de regio zal terugkeren naar betere tijden, Jeroen Van den Bossche is iets minder optimistisch op korte termijn. Hij voorspelt een groei met 3,3%, terwijl de REBITDA-verwachting uitkomt op 15,1%.
KBC Securities over Fagron
Fagron is een defensieve waarde in een groeiende markt van magistrale bereidingen, oordeelt Jeroen Van den Bossche. Die markt zal blijven groeien door de toegenomen belangstelling en door de wens van de medische gemeenschap om over te stappen op zorg voor individuele patiënten. Aangezien de standaard farmaceutische industrie nooit in staat zal zijn om aan de behoeften van alle patiënten te voldoen, zullen de mogelijkheden voor Fagron toenemen. Vooral door de toenemende vergrijzing van de bevolking, een van de belangrijkste doelgroepen van de bereidingsindustrie.
Verder verwacht Jeroen Van den Bossche dat Fargon in de toekomst een stabiele groei zal blijven vertonen, met een 5-jaars CAGR (samengesteld jaarlijks groeipercentage) van ongeveer 9,4%. Dankzij EBITDA-niveaus rond iets meer dan 20% zal het een sterk kasstroomgenererend bedrijf blijven.
FDA-inspecties die leiden tot extra waarschuwingsbrieven, aanhoudende problemen met de toeleveringsketen (vb. bij spuiten) en bijkomende registraties door concurrenten in Europa kunnen de groei van Fagron afremmen, meldt Jeroen Van den Bossche. Maar dat weerhield hem niet om op 4 mei het koersdoel van Fagron op te trekken van 18,50 naar 20 euro. Het advies is nog steeds ‘Kopen’.
Fagron noteert momenteel tegen een koers van 16,47 euro (-0,78%).

Bedrijfsnieuws uit Amerika

Moody’s verlaagt kredietscore van heel wat banken en kijkt kritisch naar winstontwikkeling
- US Bancorp: Moody's verlaagde gisteren de kredietscore van 10 banken met één graad en plaatste zes bankgiganten, waaronder Bank of New York Mellon, US Bancorp, State Street en Truist Financial, op de lijst voor mogelijke verlagingen. De vooruitzichten werden bijgesteld naar negatief voor elf grote kredietverstrekkers, waaronder Capital One, Citizens Financial en Fifth Third Bancorp. “De tweede kwartaalcijfers lieten bij veel banken lieten een toenemende druk op de winstgevendheid zien die hun vermogen om intern kapitaal te genereren zal verminderen”. Financieringsrisico's en een zwakkere winstgevendheid maken dat de kredietwaardigheid van de hele sector op de proef zal worden gesteld.
Tesla’s financieel directeur Zachary Kirkhorn stapt op en dat komt als verrassing
- Tesla: financieel directeur Zachary Kirkhorn is opgestapt en dat komt als een verrassing. De man is dan ook al 13 jaar een vertrouweling, én een mogelijke opvolger, van CEO Elon Musk. Om het erger te maken werd er geen reden gegeven voor ’s mans vertrek. Vaibhav Taneja neemt zijn stoel in én behoudt ook zijn rol als hoofd van de boekhouding.
Lucid behoudt eerder gestelde productiedoelstelling voor heel 2023
- Lucid: De producent van luxueuze elektrische voertuigen behield de eerder gestelde productiedoelstelling voor heel 2023. Er is ook nog genoeg geld in kas om het in 2025 te kunnen starten met de productie van zijn langverwachte SUV-model. Niettemin lagen de omzet en de inkomsten over het tweede kwartaal onder de lat, maar de groep ligt dan wel weer op schema om dit jaar 10.000 voertuigen te produceren.
Paramount Global verkoopt Simon & Schuster na jarenlang leuren eindelijk.
- Paramount Global: het mediabedrijf gaat Simon & Schuster na jarenlang leuren eindelijk verkopen. Private-equitybedrijf KKR & Co telt 1,62 miljard dollar cash neer, terwijl Penguin House vorig jaar ongeveer 2,2 miljard euro bood. Dat zint beleggers wel, net zoals de tweedekwartaalcijfers. Dankzij een sterke groei van de streamingactiviteiten steeg de omzet in de direct-to-consumer unit, thuisbasis van Paramount+ en PlutoTV, met 39% op jaarbasis. Dat compenseerde een daling met 29% in de gefilmde entertainmentactiviteiten. De omzet landde op 7,62 miljard, boven de verhoopte 7,43 miljard dollar, net zoals de aangepaste winst van 10 cent per aandeel boven de lat lag.
Tyson Foods mist afspraak met beleggers omdat omzet en winst teleurstellen
- Tyson Foods: de voedingsgroep miste de afspraak met zijn beleggers omdat zowel de omzet en de winst over het fiscale derde kwartaal teleurstelden. Dat komt vooral door dalende prijzen voor kip en varkensvlees en een afnemende vraag naar rundvleesproducten. De groep gaat al zijn activiteiten evalueren en nog eens vier Amerikaanse kippenfabrieken sluiten, omdat het blijft worstelen met dalende winsten en een verminderde vraag van consumenten die onder druk staan door inflatie en hogere rentes.
PayPal lanceert stablecoin in Amerikaanse dollar
- PayPal: (+2,7%) de betaalgroep gaat een stablecoin in Amerikaanse dollar lanceren en wordt zo het eerste grote financiële technologiebedrijf dat digitale valuta omarmt voor betalingen en overschrijvingen. Eerdere pogingen van grote mainstream bedrijven stuitten op hevig verzet van financiële regelgevers en beleidsmakers. Denk bijvoorbeeld aan Meta’s stablecoin Libra.
Moody’s zet bancaire kredietscore op oranjerood in VS

Kredietbeoordelaar Moody's verlaagde gisteren de kredietscore van 10 Amerikaanse banken met één graad en plaatste zes bankgiganten, waaronder Bank of New York Mellon, US Bancorp, State Street en Truist Financial, op de lijst voor mogelijke verlagingen. De vooruitzichten werden verder bijgesteld naar negatief voor elf grote kredietverstrekkers, waaronder Capital One, Citizens Financial en Fifth Third Bancorp, weet financieel-econoom Tom Simonts.
De tweedekwartaalcijfers lieten bij veel banken een toenemende druk op de winstgevendheid zien die hun vermogen om intern kapitaal te genereren zal verminderen. Financieringsrisico's en een zwakkere winstgevendheid maken dat de kredietwaardigheid van de hele sector op de proef zal worden gesteld”, zo klinkt het bij de kredietbeoordelaar.
Oranjerood licht
Zes obligaties van grote Amerikaanse banken kregen een downgrade: U.S. Bancorp, State Street, Bank of New York Mellon BK, Northern Trust, Cullen/Frost Bankers en Truist Financial (TFC). U.S. Bancorp daalde gisteren met 2,2% in de reguliere beurshandel, State Street daalde met 1,2% en de aandelen van Truist daalden dinsdag met 1,6% in de nabeurshandel. Tot de kleinere banken die een downgrade kregen van Moody's behoorden Commerce Bancshares en BOK Financial.
Moody's Investor Service ziet een heel aantal potentiële problemen voor de Amerikaanse banken en dus werden er een heel aantal op de nominatielijst gezet. Dat wil zeggen dat de kredietscore mogelijk verlaagd kan worden. Voor andere middelgrote en kleinere kredietverstrekkers werden de kredietscores van de schulden nu al verlaagd. De beslissing is niet erg opmerkelijk, onder meer omdat sectorgenoot Fitch vorige week al de Amerikaanse staatsschuld verlaagde en daarmee een storm van reacties over zich heen kreeg.
Centraal in deze actie staat de visie dat de hogere rente potentieel tot problemen kan leiden die vergelijkbaar zijn met de problemen die in maart van dit jaar leidden tot de ondergang van Silicon Valley Bank en Signature Bank. Denk naast de gestegen rente ook aan dalende activaprijzen en een verzwakkende commerciële vastgoedmarkt. En die impact was bij veel banken al zichtbaar in het tweede kwartaal, want de winstgevendheid staat meer onder druk. En zo zal ook het vermogen om intern kapitaal te genereren verminderen. In een scenario van “milde recessie” ziet het ernaar uit “dat de kwaliteit van de activa zal afnemen”.
Ook de niet-bancaire sector in het Moody’s vizier
Op 23 juni waarschuwde Moody’s ook al dat de niet-bancaire kredietsector van 1,4 miljard dollar voor zijn “eerste serieuze uitdaging” staat om zich door een recessie en een toename van het aantal wanbetalingen door kredietnemers heen te slaan. Zo’n tientallen miljarden dollars aan leningen, die in 2021 aan de top van de markt werden onderschreven, komen immers stilaan onder behoorlijk grote druk te staan door de sterk gestegen rentekosten en een vertragende economie.
Concreet gaat het om leningen die grotendeels werden afgesloten toen de rente bijna nul was en toen de economische groei in de VS nog floreerde. Maar dat was vóór de Federal Reserve de rente agressief begon te verhogen in een poging om de Amerikaanse inflatie af te koelen. Met name de fondsen die beheerd door kredietverstrekkers Ares en Owl Rock springen in het oog.
Alarmpeil op de rentemarkt
De 10-jaarsrente is recent weer opgeklommen naar niveaus die eerder dit jaar de meeste problemen in de banksector veroorzaakten. Het is intrigerend om te zien dat er vergelijkingen getrokken worden tussen de huidige situatie en die van 2011, hoewel de verschillen niet groter konden zijn.
Toen verkleinde de Fed haar balansactiva niet, zoals dat vandaag wel het geval is, waren buitenlandse centrale banken substantiële kopers van Amerikaanse schulden en kenden de belastinginkomsten van de overheid niet de scherpe daling die we nu zien. Maar vooral heeft de Amerikaanse economie vandaag een aanzienlijk hogere hefboomwerking dan in 2011, terwijl de rente toen rond het nulpunt schommelde.
Dat alles maakt dat beleggers vandaag niet heel veel oor en oog hebben voor de potentiële problemen die kunnen voortvloeien uit een structureel hogere kapitaalkostenomgeving, vooral wanneer meer dan 90% van de rendementscurve van de Treasuries omgekeerd is. Het feit dat er nog geen recessie is geweest, betekent immers niet dat de kans op zo’n recessie klein of kleiner is. Omdat dergelijke spanningen zich meestal ergens, vroeg of laat, moeten manifesteren, is de actie van Moody’s minder verrassend dan de koersreacties laten uitschijnen.

Italiaanse overwinstbelasting voor banken
Er is nogal wat opschudding in Italië, meer bepaald in het bankwezen. De overheid keurde namelijk nogal verrassend een eenmalige belasting van 40% op de winst die banken maken goed, dankzij de gestegen rentetarieven. Die stijging werd doorgerekend in hogere kredietkosten, zonder dat de spaarrentes evenredig mee stegen. De hogere rentemarge is een doorn in het oog van de regering, die de opbrengst van die overwinstbelasting wil gebruiken om hypotheekhouders te helpen. Eerder al beslisten landen zoals Spanje en Hongarije tot vergelijkbare overwinstbelastingen. De Italiaanse bankenindex zakt vandaag met zo’n 6%, meldt financieel-econoom Tom Simonts.
Beursreactie
De Italiaanse bank verliezen meteen fors terrein, al moet gezegd dat de sector de voorbije jaren wel goed herstelde van de covidcrisis.
• BPER Banca : - 9,2%
• Intesa Sanpaolo: -7,8%
• Banco BPM: -7,4%
• UniCredit: -6,3%
• Finecobank: -8%
De Italiaanse verliezen stopten niet aan de grens. Ook andere Europese banken staan onder druk.
• Commerzbank: -3,7%
• BNP Paribas: -3%
• KBC: -2%
Stijgende winsten steken de ogen uit
De rechtse regering in Rome uitte recent al herhaaldelijk forse kritiek op de bankensector. Die zou de hogere rente niet voldoende doorberekenen aan depositohouders, maar de druppel die de emmer deed overlopen, kwam er pas door de publicatie van de recente kwartaalcijfers. Daarin werden recordwinsten gemeld door zowat alle belangrijke Italiaanse kredietverstrekkers. De Italiaanse topbank Intesa Sanpaolo zei eind vorige maand te verwachten dit jaar meer dan 13,5 miljard euro te kunnen opstrijken uit deze nettorentemarge.
Volgens ratingbureau DBRS Morningstar hebben de vijf grootste banken van Italië in de eerste helft van 2023 in totaal 10,5 miljard euro winst geboekt, vlot 64% meer op jaarbasis. “De prestaties werden gestimuleerd door een hogere nettorente, veerkrachtige nettoprovisies en een sterke kostenbeheersing”, klinkt het. Omdat die resultaten in de hele sector gemiddeld beter dan verwacht waren, konden de banken de winstverwachtingen voor het hele jaar verder optrekken, vooral omdat het renteverschil tot nu toe stabiel blijft.
3 miljard euro opbrengst, of meer
Concreet zal de belasting van toepassing zijn op “overtollige” nettorente inkomsten (NII) in 2022 en 2023, ten gevolge van de hogere rentetarieven. Met die marge wordt gewezen op de inkomsten die banken halen uit het verschil tussen kredietrente en depositorente. De belasting zal worden toegepast op de NII die met meer dan 3% op jaarbasis aandikte in 2022 ten opzichte van 2021, en met meer dan 6% in 2023 ten opzichte van 2022. Banken moeten de belasting binnen zes maanden na afloop van het boekjaar betalen.
Negatief voor de hele sector
De regering van premier Giorgia Meloni verwacht om iets minder dan 3 miljard euro binnen te rijven met de maatregel, al liggen de schattingen van sommige analisten hieromtrent hoger. Bank of America schat dat de nieuwe belasting de Italiaanse banken tussen 2% en 9% van hun winst kan kosten. Voor Citigroup ligt de lat zelfs op ongeveer 19% van de nettowinst, op basis van de momenteel beschikbare gegevens. De belasting wordt een “substantieel negatief element” genoemd voor de hele sector banken, gezien het nadelige effect op het kapitaal, op de winst én op de kosten van het eigen vermogen van de bankaandelen.

En wat met de overheid?
Tegenover de drang om geld te zoeken, staat een blijvend en huizenhoog gegeven: de Italiaanse staatsschuld is in een barslechte toestand. De torenhoge schulden zorgen vandaag voor een stijging van de rentekosten, waardoor de overheidsbegroting minder inkomsten heeft. En net die inkomsten zouden naar investeringen moet vloeien, maar gaan in de realiteit naar het onnodig dure staatsapparaat.
En dat is niet nieuw, want de Italiaanse economie scoort al drie decennia groeicijfers die ver onder het Europese gemiddelde liggen, waardoor de belastinginkomsten stelselmatig zijn gedaald. Dat wordt al tijdenlang gecompenseerd met nieuwe schulden, waardoor de rentesneeuwbal vandaag een erg grote bedreiging is voor het land. De echte oorzaken van de trage groei zijn genoegzaam bekend:
• Invasieve, dure en inefficiënte bureaucratie, die de economische activiteit vaak belemmert in plaats van helpt.
• Verouderde infrastructuur, zowel materieel als immaterieel, door de afname van overheidsinvesteringen en het gebrekkige vermogen om particuliere investeringen voldoende te stimuleren.
• Een productiesysteem dat bestaat uit te kleine bedrijven, die er niet in slagen een gunstig klimaat te creëren voor onderzoek en ontwikkeling, innovatie en de snelle verspreiding ervan.
• Regels die worden gekenmerkt door een veelheid aan wetten, vaak tegenstrijdig met elkaar en "gelaagd", wat gepaard gaat met een zeer slechte capaciteit voor "handhaving", in termen van het afdwingen van naleving.
• Zeer trage civiele rechtspraak, weinig in staat om gebruik te maken van technologische innovatie en digitale middelen die vandaag beschikbaar zijn.

Meest verhandelde aandelen bij Bolero
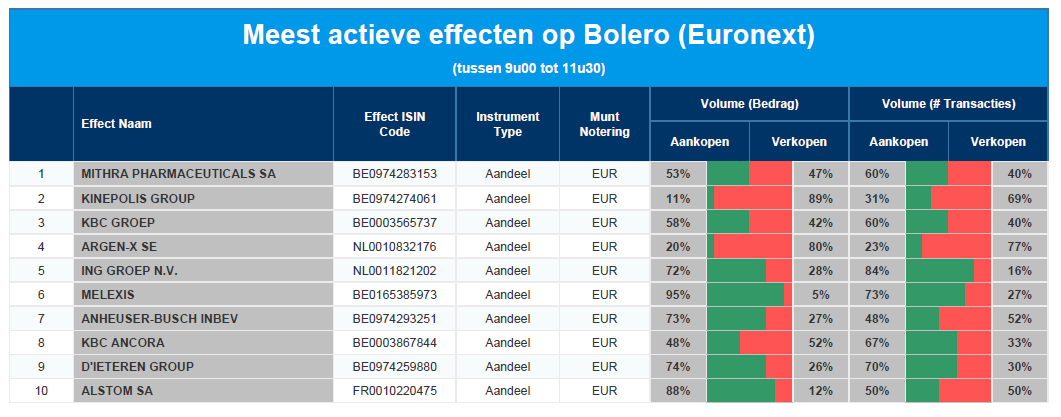
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: Mithra - Kinepolis - KBC - argenx - ING - Melexis - AB InBev - KBC Ancora - D'Ieteren - Alstom
Europees aandelennieuws

IHG verhoogt interim-dividend omdat het groei blijft verwachten van kameromzet
- IHG: de eigenaar van onder meer Holiday Inn, Crowne Plaza, Regent en Hualuxe, verhoogde het interim-dividend omdat het blijft verwachten dat de groei van de kameromzet in de tweede helft van 2023 positief zal blijven in al zijn regio's, ongeacht eventuele macro-economische druk. De wereldwijde omzet per beschikbare kamer (RevPAR) steeg vorig kwartaal dan ook met 17% op jaarbasis, dankzij hogere kamerprijzen en een opleving in China.
IWG krikte halfjaarwinst op dankzij grote vraag naar flexibele werkproducten en betere prijzen
- IWG: De Britse beursgenoteerde eigenaar van de merken Spaces en Regus krikte de halfjaarwinst op dankzij de grote vraag naar flexibele werkproducten en betere prijzen. Klanten blijven immers op zoek zijn naar toplocaties in een versnelde omschakeling naar hybride werkmodellen. Het kantoorverhuurbedrijf meldde daarom dat de aangepaste kernwinst met 48% steeg bij constante valuta tot 198 miljoen pond.
Fraport verhoogt prognoses voor kernwinst en nettoresultaat voor heel 2023
- Fraport: de exploitant van de luchthaven van Frankfurt verhoogde de prognoses voor de kernwinst en het nettoresultaat voor 2023, omdat de winst in het eerste halfjaar een forse impuls kreeg door hogere passagiersaantallen en een sterke vraag naar vakantiereizen. Daardoor zal de bedrijfskasstroom (EBITDA) aan de bovenkant van de eerder gestelde verwachting (1,04 à tot 1,20 miljard euro) uitkomen. Zelfde voor de nettowinst, die aan de bovenkant van de vork tussen 300 tot 420 miljoen euro moet kunnen landen.
Beursnieuws België en Nederland

PostNL verhoogde de verwachte bedrijfswinst (EBIT) in 2023 dankzij hogere pakketvolumes
- Bpost: de compliancereview met betrekking tot (de aanbesteding voor) de concessie voor de distributie van kranten en tijdschriften in België die in 2022 van start ging, kost Kathleen Van Beveren haar functie. Bpost breidde de review eerder dit jaar vrijwillig uit en beëindigt nu de wederzijdse samenwerking, omdat het onderzoek een impact heeft op haar rol als CEO E-Logistics Eurasia. Philippe Dartienne, CEO ad interim van bpost, zal tijdelijk de verantwoordelijkheden van de CEO E-Logistics Eurasia overnemen. Geen impac top “Afbouwen”-advies en 4 euro koersdoel.
Fagron gaf recent kwartaalcijfers vrij en die werden onder de loep genomen door KBCS
- Fagron: de groep gaf vorige week al kwartaalcijfers vrij en die werden netjes versleuteld in het waarderingsmodel van KBC Securities. De 2 belangrijkste regio's voor de toekomst van Fagron (EMEA en Noord-Amerika) blijven doorstomen, al zal Noord-Amerika Europa qua omzet inhalen. Die laatste is wel nog steeds de cashmotor, terwijl LATAM voorlopig een vraagteken blijft omwille van concurrentiedruk. Fagron is niettemin klaar voor groei en dus blijft het “Kopen”-advies en 20 euro koersdoel op de tabellen staan.
Mithra versterkt en diversifieert zijn bevoorradingsketen rond E4 via Gedeon Richter
- Mithra: de groep versterkt en diversifieert zijn bevoorradingsketen rond zijn kritieke API E4 door zijn leveringsovereenkomst met Gedeon Richter uit te breiden. Die was al verantwoordelijk voor de productie van E4 in zijn eigen commerciële gebieden, en dat geografische bereik wordt nu uitgebreid. Dat is belangrijk omwille van de aanhoudende problemen met de bestaande E4-leverancier, al zal dit nieuws geen grote impact hebben op de commerciële activiteiten. Geen impact op 2,5 euro koersdoel en “Houden”-advies.
Mee m/d markt: 'Wel hoogte, maar niet veel vrees'

- De aandelenmarkten konden gisteren niet kiezen tussen winst en verlies en dribbelden dus maar rond het nulpunt. Enerzijds wordt er nog altijd geworsteld met de interpretatie van het Amerikaanse arbeidsmarktrapport, anderzijds is het wachten op de verse Amerikaanse inflatiedata. Beide krachten bepalen in grote mate het toekomstige rentepad van de centrale banken. De Europese Stoxx 600 won bij de slotbel net 0,1%, na een daling van 2,4 procent vorige week, terwijl de Franse Cac 40 daalde met 0,2% en de Duitse Dax met 0,4%. Wall Street kreeg er wel 1% bij, eveneens volgend op een verliesreeks van vier dagen vorige week. Dat Europa meer onder druk wordt geweten aan de Duitse industriële productie, want die daalde met een veel groter dan verwachte 1,5% op maandbasis in juni omwille van krimpende activiteit in de bouw en de autofabricage.
- Dé hamvraag blijft hoe hoog de beleidsrente nog zal moeten stijgen om het inflatiespook finaal de kop in te drukken? Als ze al moet stijgen, natuurlijk. Beleggers hopen dat de Federal Reserve het einde van zijn rentecyclus bereikt heeft, dat die rente tot januari 2024 stabiel zal blijven om in maart een eerste keer te dalen met 25 basispunten en weer eentje in mei. Maar Fed-directeur Bowman meldde gisteren schuin langs de neus weg dat waarschijnlijk nog extra renteverhogingen nodig zijn om de 2%-inflatiedoelstelling te bereiken. Zo ziet u maar: niettemin weet iets, iedereen hoopt alles. En daartussen in zit nog altijd de 10-jaarsrente. Die bleef gisteren in de VS rond 4,05% hangen, maar steeg in Duitsland opnieuw tot 2,56%. In België staat de teller op 3,23%.
- De hogere rente heeft ondertussen duidelijk impact op de huizenmarkt. De hypotheekaanvragen in de VS daalde de afgelopen 5 weken met 9,5% op jaarbasis, omdat de gemiddelde hypotheekrente voor 30 jaar doorsteeg tot 7,39%, het hoogste niveau in 23 jaar! Dat kan niet zonder gevolgen blijven. En dat doet het ook niet. De mediane verkoopprijs voor verkochte huizen in de VS daalde ondertussen met meer dan 13% sinds het hoogste niveau van 479.500 dollar in het vierde kwartaal van 2022 naar 416.100 dollar op het einde van het tweede kwartaal. Dat is ook in het VK het geval. De huizenprijzen daalden in juli met 0,3% tot gemiddeld 285.044 dollar, goed voor een vierde opeenvolgende daling op maandbasis. Op jaarbasis liggen de prijzen nu 2,4% lager.
- In Azië wisten de indexen ook al van geen hout pijlen maken. China hield zich kranig (-0,01%), terwijl Hongkong 1,3% verliest en Taiwan 0,4%. Er wordt luid gehoopt op Chinese overheidssteun. Heel luid, want de Chinese handelscijfers zagen er niet uit. De export van China daalde met 14,5% op jaarbasis naar het laagste punt in vijf maanden, goed voor de sterkste daling sinds februari 2020. Van de belangrijkste handelspartners daalde de export naar de VS met 23,12% op jaarbasis, dat kan tellen! De uitvoer naar de Europese Unie daalde met 20,6%, wat het handelsrapport officieel promoveert tot nationaal rampgebied.
- De invoer naar China daalde met 12,4%, eveneens onder de marktschattingen (er werd op een terugval met 5%) gemikt. Dat is de vijfde maand op rij met lagere aankopen én de sterkste daling sinds mei 2020. De reden? De wereldwijde economie staat onder druk én de binnenlandse vraag verslechterd, terwijl de schulden van de Chinese lokale overheden oplopen. Op sectorniveau verloren de beursgenoteerde spelers in het onroerend goed, consumenten, technologie, gezondheidszorg en financiële waarden allemaal terrein.
- Het economische nieuws blijft zicht vandaag concentreren op handelsdata allerhande. Naast de Chinese handelsbalans krijgen we inzicht in de Japanse lopende rekening en Amerikaanse handelsbalans. Dat wordt afgekruid met de evolutie van het Amerikaanse KMO-vertrouwen en de Hongaarse consumenteninflatie.
- Op het vlak van kwartaalresultaten kijken we onder meer naar Akamai Technologies, Datadog, Duke Energy, Expeditors, Fox, Globalfoundries, Kandi Tech, Li Auto, Rivian, Take Two Interactive, Warner Music, Zoetis, Aberdeen, Bayer, Glencore, Galenica, Intercontinental, Porsche Auto, Qiagen, Rotork, Scout24, Nyxoah en Value8.