vr. 12 mei 2023
Wat staat er maandag op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat maandag op de beleggersagenda staat:
Let op: op 1 mei is Euronext gesloten, de Amerikaanse beurzen gaan wel open.
Maandag 1 mei
- Bedrijfsresultaten
- Mitshubishi, Dentsu, BKW, Yamaha Motor, Siements Energy, Axa, B&S, MDxHealth, Porsche Holding, Tamburi Investment Partners
- Beleggersevents
- ASMI (algemene vergadering)
- Ex-dividend
- Air Liquide, Alcoa, Arkema, Brunel, Carlyle, Cofinimmo, ConocoPhillips, Eiffage, Exxon Mobil, Fagron, Imérys, Solvay, UGM, Smartphoto, Fluxys Belgium
- Macro-economie
- EU: economische prognoses
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
Bedrijfsnieuws uit Amerika

Voor de volledigheid blikken we, voor de start van de opening van New York, nog even terug op het belangrijkste bedrijfsnieuws in Amerika van dinsdag.
2 miljoen Peloton-toestellen worden teruggeroepen
- Opnieuw een tegenvaller voor Peloton nadat de Amerikaanse Consumer Product Safety Commission liet weten meer dan 2 miljoen van diens toestellen terug te roepen omwille van mankementen aan het zadel die kwetsuren kunnen veroorzaken. Peloton zal het euvel gratis herstellen, maar een en ander kost opnieuw centen en reputatie.
Deposito’s daalden vorige week met 9,5% bij PacWest
- De zorgen bij PacWest zijn nog niet over. De Amerikaanse belegerde regionale bank liet weten dat de deposito’s de voorbije week opnieuw met 9,5% gedaald zijn.
Beyond Meat wil voor 200 miljoen dollar nieuwe aandelen uitgeven
- Een dag na de publicatie van de beter dan verwachte kwartaalcijfers kondigde Beyond Meat aan dat het voor 200 miljoen dollar nieuwe aandelen wil uitgeven. De groep wil de centen gebruiken voor algemene doeleinden en werkkapitaal.
Hindenburg bijt zich vast in Icahn Enterprisesdie kwartaalverlies van 270 miljoen dollar boekte
- Icahn Enterprises rapporteerde een kwartaalverlies van 270 miljoen dollar, waarbij het hefboomfonds over de periode 4,1% verloor. De groep ziet niettemin ruimte voor een kwartaaldividend van 2 dollar per aandeel. Ondertussen laat shorter Hindenburg niet los en pakte opnieuw stevig uit naar het bedrijf.
AppLovin pakt uit met sterker dan verwachte omzet en vooruitzichten
- Applaus voor AppLovin dat uitpakte met een sterker dan verwachte omzet van 715,4 miljoen dollar terwijl op slechts 694,8 miljoen was gerekend. De groep legde bovendien ook de verwachtingslat voor het huidige kwartaal boven die van analisten.
Tesla verhoogt opnieuw licht de prijzen voor de topmodellen in de VS
- Tesla verhoogde opnieuw de prijzen van zijn Model S, X en Y met ongeveer 0,5% tot 1,1%. Na een reeks prijsdalingen. Het is de tweede prijsverhoging voor de Model S, Model X en Model Y auto's sinds 19 april, toen Tesla voor het laatst de prijzen verlaagde voor sommige van zijn auto's in de VS. Zelfs na de prijsverhoging van donderdag blijven de basismodellen van de S en X in de VS respectievelijk 16% en 19% goedkoper dan aan het begin van het jaar, terwijl de langeafstandsversie van Model Y ongeveer 23% goedkoper is.
Elliott roert zich bij Goodyear
- Goodyear kreeg een brief binnen van een aandeelhoudersactivist en dat is altijd goed voor een koersopstoot. Elliott wil met een belang van ongeveer 10% “de juiste weg voorwaarts schetsen om waarde bij Goodyear te creëren en zijn volledige potentieel te realiseren”.
Binance.US zoekt exit voor oprichter en meerderheidsaandeelhouder Zhao
- Binance US en Changpeng Zhao zijn volgens mediaberichten op zoek naar manieren om het belang van de oprichter en meerderheidsaandeelhouder van de cryptobeurs te verminderen. Binance en diens CEO kwamen in maart in het vizier van de Amerikaanse Commodity Futures Trading Commission (CFTC) die het vooral op Zhao gemikt had.
Apple opent onlinestore in Vietnam
- Apple wil volop inzetten op opkomende markten, dat benadrukt ook CEO Tim Cook. Nadat de iPhone-bouwer enkele weken terug twee Apple-Stores opende in India, zal het volgende week starten in de Vietnamese markt met een eerste onlinestore. Het openen van een onlinestore gaat vaak vooraf aan het openen van een fysieke Apple-Store. Vietnam heeft een relatief jonge populatie, met -opnieuw relatief- weinig iPhones in omloop.
Circulaire economie moet afvalberg verkleinen
De exponentiële groei van plastic voor eenmalig gebruik houdt aan. Verpakkingen blijken de grootste boosdoeners. Om het tij te keren, zijn alle ogen gericht op duurzamere alternatieven. Recyclage van het plastic dat toch nog gebruikt wordt, is een must. Dat de lineaire economie plaats moet maken voor een circulaire economie staat als een paal boven water. Een transitie die ook voor beleggers van belang is. KBC Asset Management geeft duiding.
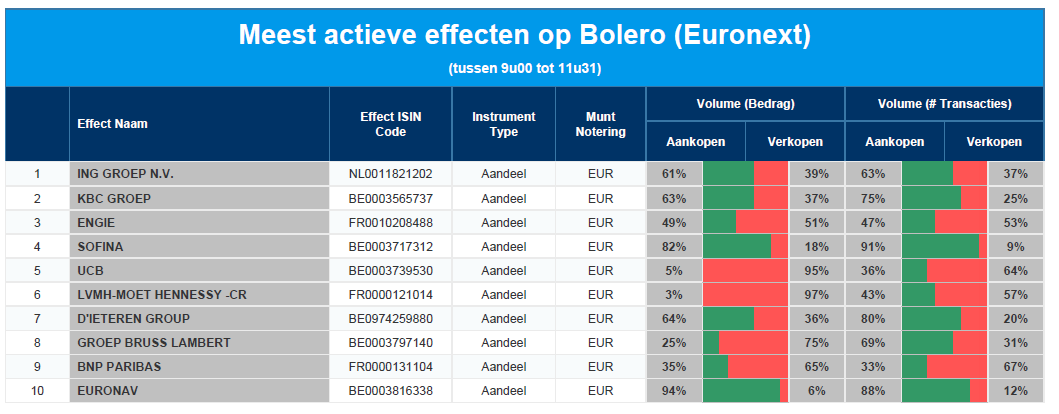
Meest verhandelde aandelen bij Bolero
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: ING - KBC - Engie - Sofina - UCB - LVMH - D'Ieteren - GBL - BNP - Euronav
Europees aandelennieuws

Polestar boekt kleiner verlies, maar schroeft productiedoelstellingen terug
- Het kwartaalverlies bij Polestar daalde van 257,9 naar 199,4 miljoen dollar. De groep verlaagde echter de productiecijfers voor 2023 van 80.000 naar 60 000 à 70 000 wagens en er wordt 10% van het personeel ontslagen. Aan de basis ligt de vertraagde productiestart van de Polestar 3, maar ook de concurrentie van nieuwe Chinese spelers en de verlaging van de prijzen door Tesla.
Getlink verandert merknaam van passagiers- en goederenspoordienst in LeShuttle
- Aan de vooravond van de 30ste verjaardag van de opening van de Kanaaltunnel verandert Getlink de merknaam van de passagiers- en goederenspoordienst in LeShuttle. De nieuwe merkidentiteit maakt voor alle doelgroepen de propositie van koolstofarm vervoer tussen het VK, Frankrijk en Europa en haar fundamenten expliciet: Eenvoud, Snelheid en Zorgvuldigheid. Dat weet u dan ook alweer.
Allianz boekt kleiner dan verwachte winstsprong
- De winst van verzekeraar Allianz steeg met 329% maar 2,03 miljard euro en bleef daarmee wat onder de lat door zwakte bij de vermogensbeheerdivisie. Dat de cijfers zo fors stijgen komt omdat de groep vorig jaar stevig in de buidel moest tasten in verband met een schandaal rond Amerikaanse fondsen.
Beter dan verwachte kwartaalcijfers voor SocGen
- Het nettoresultaat van SocGen steeg met 5,7% op jaarbasis tot 868 miljoen euro, bijna het dubbele van de verwachting. De onrust op de obligatie- en valutamarkten gaf de handelsactiviteiten een duwtje in de rug en compenseerde terugval in de Franse retaildivisie. Ook SocGen's beursgenoteerde autoleasemaatschappij ALD droeg bij aan de resultaten doordat het meer verdiende aan de verkoop van duurdere tweedehandsvoertuigen. SocGen zei dat het dit jaar minder geld opzij zou zetten voor slechte leningen en bevestigde de vooruitzichten.
Azië en Europa stuwen kwartaalomzet Prada hoger
- De omzet van de Italiaanse luxegroep Prada steeg in het eerste kwartaal met 22% tot 1,065 miljard euro dankzij een opleving in China en een aanhoudende groei in Europa. In de regio Azië-Pacific, exclusief Japan, stegen de detailhandelsinkomsten in die periode met 22%. In Noord- en Zuid-Amerika, waar andere luxegroepen al hebben gewezen op een vertraging van het groeitempo, stegen de detailhandelsverkopen met 5%.In Europa stegen de detailhandelsverkopen met 28%, onder meer dankzij Chinese toeristen.
THG stopt besprekingen met Apollo na ondermaats overnamevoorstel
- Het Britse onlineretailplatform THG heeftt de besprekingen met Apollo Global Management afgebroken en zei dat die "geen waarde" hadden nadat het het laatste overnamevoorstel van het private-equitybedrijf had verworpen. De aandelen van THG stegen vorige maand met meer dan 40% nadat het een "zeer voorlopig" overnamevoorstel van Apollo Global Management had ontvangen.
Miljardenverlies voor Orpea na schandaaljaar
- De Franse zorgverlener Orpea boekte een jaarverlies van 4,03 miljard euro, tegenover een winst van 65 miljoen een jaar geleden. De rode cijfers zijn in lijn met de verwachte sterke afschrijving van zijn activa. De groep werd getroffen door meerdere schandalen waaronder beschuldigingen van wanpraktijken in zijn verzorgingshuizen. De groep zei ook dat zijn nettoschuld nu wordt geraamd op 4,5 miljard euro eind 2025, versus 4,9 miljard euro eerder aangekondigd.
China stuwde ook jaaromzet van Richemont fors hoger
- De omzet van luxegroep Richemont steeg over het voorbije jaar met 19% t tot een recordbedrag van 19,95 miljard euro. Er was op 19,64 miljard euro gerekend. De omzet in Azië-Pacific, qua omzet de grootste regio, steeg in het laatste kwartaal met 25% tot 2,3 miljard euro. Het bedrijfsresultaat over kwam uit op 5,03 miljard, waarmee het de verwachtingen voor 4,81 miljard overtrof. In de marge van de cijfers liet de groep weten t tot 10 miljoen "A"-aandelen, die 1,7% van het kapitaal vertegenwoordigen, terug te kopen.
Omzet Melia Hotels opnieuw op niveau van voor de pandemie
- De Spaanse keten Melia Hotels International lijkt covid achter zich te hebben gelaten. De omzet groeide met 46% tot 396 miljoen euro en ligt daarmee ongeveer 1% hoger dan vóór de pandemie. Het nettoverlies daalde tot ongeveer 500.000 euro van 59,3 miljoen euro in dezelfde periode vorig jaar. Melia verwacht dat het zijn kamerprijzen in de zomer zal blijven verhogen. In het luxesegment zijn de tarieven dit jaar tot nu toe met 12% gestegen.
Kleiner verlies voor Norwegian Air dat capaciteit met 30% beperkte om kosten te drukken
- Het nettoverlies van Norwegian Air daalde in het voorbije kwartaal tot 993 miljoen Noorse kroon, na een verlies van 1,03 miljard dollar een jaar eerder. De groep beperkte de voorbije drie maanden de capaciteit met 30% om de kosten te drukken. De groep kijkt hoopvol uit naar wat naar eigen zeggen de sterkste zomer ooit moet worden.
Mee m/d markt: 'We dobber(d)en richtingloos weekend in”

- De aandelenmarkten bewogen wel, maar slechts een beetje. Een slinger met een amplitude van +0,9% en -0,17%. Richtingloos dobberend, ergens tussen groeihoop en rentevrees. Het recente verleden strekt zijn tentakels uit naar het hier en nu, net zoals de inflatie dat blijft doen. Uit een enquête van de ECB bleek gisteren immers dat consumenten hun inflatieverwachtingen optrokken, ook al nam de inflatie wat af en bleef de ECB de rente verhogen. Inflatie is psychologie, en dus haastten de directeurs zich gisteren opnieuw om hun vast voornemen voor extra renteverhogingen te herhalen. Ook op die nagel wordt al een tijdje geklopt.
- De Euro Stoxx 600 index (+0,09%) vermeed op het nippertje een derde opeenvolgende verliesdag, terwijl tech-index Nasdaq (+0,18%) zijn hoogste peil in meer dan acht maanden aantikte. Daar zit de gestaag gedaalde rente natuurlijk voor veel tussen (VS-rente op 10 jaar: 3,32%, Duitsland: 2,22%), terwijl de activiteiten van een pak grote techbedrijven relatief crisisbestendig geacht worden te zijn. De Aziatische aandelenmarkten daalden vannacht overwegend.
- In Europa deden media- en reisaandelen het opvallend goed, terwijl mijnbouwers en automakers de rode lantaarn opeisten. Die laatste beweging is nog altijd te verklaren door de vrees voor toenemende economische druk, terwijl er geen barst in de reisdrang van particulieren te ontdekken is. Nochtans publiceerden de cyclische bedrijven bijna overal sterker dan verwachte cijfers, en trokken ze meer wel dan niet de jaarverwachtingen op. Maar met onweer in zicht, is zeilen niet aantrekkelijk.
- De Bank of England verhoogde gisteren haar belangrijkste rentetarief met een kwart procentpunt tot 4,5%. Gouverneur Andrew Bailey zei dat de Britse centrale bank “op koers zal blijven” in haar streven om de hoogste inflatie van alle grote economieën te beteugelen. Het Britse pond blijft er garen bij spinnen (£1 = $1,251), maar de vraag is in welke mate Bailey met zijn beleid niet té veel wind uit de economische zeilen gaat halen. Zelfde vraag in de VS, waar het aantal wekelijkse werkloosheidsaanvragen vorige week met 22.000 stuks terugviel tot 264.000. Dat wijst er opnieuw op dat de glorieperiode voor de arbeidsmarkt afgelopen is. En dat is belangrijk, want samen met de afnemende inflatie is dat een belangrijke argument voor de Federal Reserve om een pauzemoment in te lassen inzake het rentebeleid.
- Ondertussen stegen de Amerikaanse producentenprijzen in april ‘nog maar’ met 2,3% op jaarbasis, tegenover 2,7% in maart. De afkoelende prijsdruk maakt dat de producenteninflatie teruggevallen is tot het laagste peil in meer dan twee jaar. Goed nieuws voor de rentemarkt, maar minder goed voor aandelen. De kans op een recessie stijgt er immers door, maar omdat het inflatiespook priotirair en vakkundig genekt moet worden, kijken we dat graag door de vingers. Een zware recessie zit immers niet ingeschreven in het scenario van KBC, want de arbeidsmarkt blijft overal erg krap.
- Het belangrijkste economische nieuws hebben we ondertussen wel gehad voor deze week. Vandaag schiet er nog de Amerikaanse sentimentsindicator van de universiteit van Michigan over, een inzicht in de industriële en verwerkende nijverheid uit maart. Maar het Britse BBP-cijfer over het eerste kwartaal kan de dag redden. En als dat niet werkt, dan is er nog een speech van Bank of England topman Huw Pill om de eer te redden. Uitbollen naar het weekend, heet dat dan.
- Qua bedrijfsresultaten staat er vandaag eindelijk wat minder op het menu. Denk aan China Automotive, Hollysis en de WeTrade Group, maar ook aan ACS, Allianz, Naturgy Energy, Scor, Siemens Gamesa, Société Générale, Sweco, Belysse Group en Exmar.