wo. 6 mrt 2024
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Donderdag 7 maart
- Bedrijfsresultaten
- Broadcom, Costo, Oracle, Petroleo Brasileiro, Merck, Continental, Brenntag, Marvell, Aviva, Vivendi, Korger, Toro, Lufthansa, GEA Group, Eurazeo, Spie, Entain, Hugo Boss, JC Decaux, Alpha Bank, Paramount, Rubis, Prosiebensat, Stratasys, Chargeurs, Azelis, CTP, Italmobiliare
- Ex-dividend
- ADP, Assura, Berkeley, BHP group, Helia, HSBC, Kraft Heinz, Main Street Capital, Occidental, Perrigo, Primo Water, Rio Tinto, Standard Chartered, Tegna, Novartis
- Macro-economie
- EU: Duitse CPI
- VS: Eerste aanvragen werkloosheidsvergoeding, Kern PCE Prijsindex
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe beleggingsaanbevelingen voor aandelen
- Bedrijfsnieuws uit Amerika
- Europees aandelennieuws
- Mee m/d markt: 'Bitcoingekte op barometerdag'
- Beursnieuws België en Nederland
- Meest verhandelde aandelen bij Bolero
- KBCS: 'Sterk jaar, traditioneel milde vooruitzichten bij D'Ieteren'
- TINC publiceert robuuste resultaten
- Vooruitblik op Amerika
- Kwartaalcijfers van DHL onder de lat
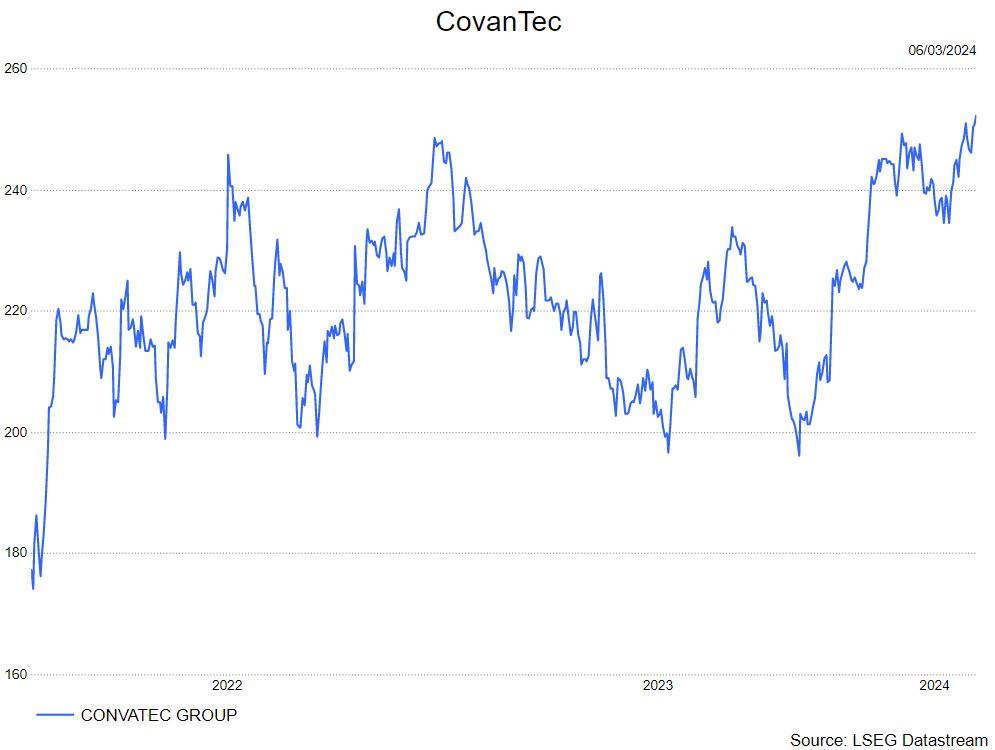
- ConvaTec verhoogt middellangetermijndoelen
ConvaTec verhoogt middellangetermijndoelen

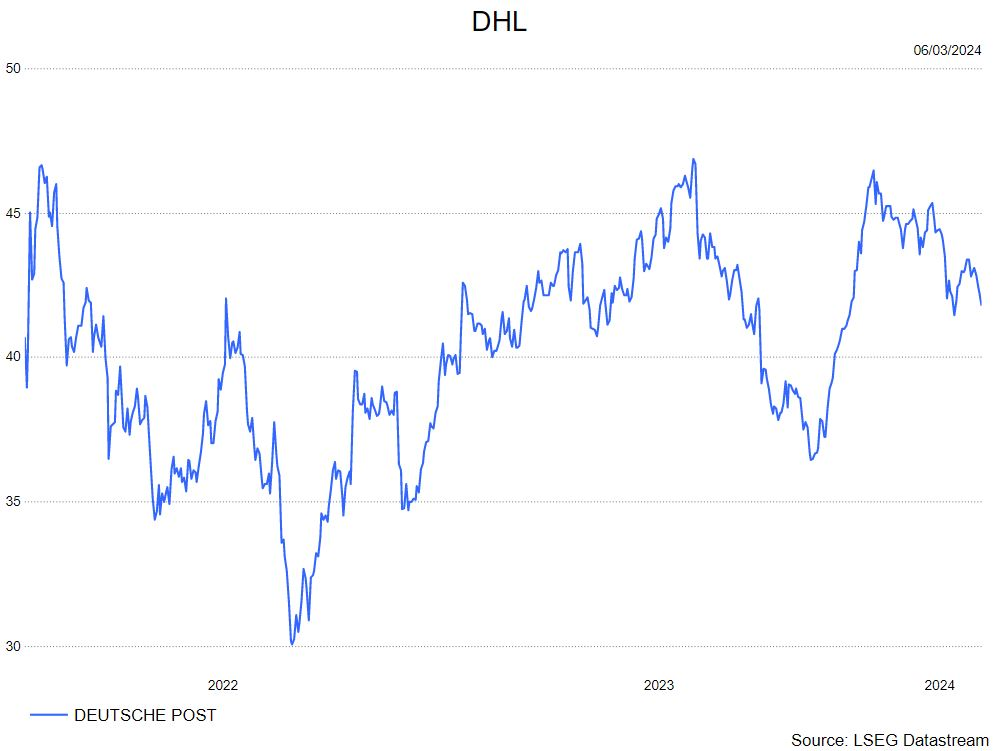
Kwartaalcijfers van DHL onder de lat

DHL?
DHL is het grootste postbedrijf van Europa. Het bedrijf biedt gepersonaliseerde diensten aan op het vlak van goederentransport, expressdiensten en betalingen aan consumenten en bedrijven. Het concern is opgedeeld in de divisies Deutsche Post & DHL.
Samenvatting
De resultaten voor het vierde kwartaal van 2023 kwamen, wat betreft hun bedrijfswinst (EBIT)-cijfer, 4% onder de gemiddelde analistenverwachtingen uit. KBC Securities ziet vooral dat het kostenplaatje hier de tegenvaller is. Qua vooruitzichten blijft DHL bij de vork van een EBIT tussen de 6-6,6 miljard euro, wat eigenlijk helemaal in lijn van de verwachtingen ligt. DHL is op de langere termijn positiever. DHL trekt de verwachtingen voor 2026 op naar 7,5-8,5 miljard euro. DHL heeft duidelijk geen interesse in DB Schenker.
Details
DHL heeft geen interesse in DB Schenker. DB Schenker, onderdeel van Deutsche Bahn, dat in handen is van de Duitse overheid stond al een tijdje te koop. De Duitse overheid is namelijk op zoek naar extra geld om bepaalde investeringen te kunnen ondernemen, vandaar ook dat het onlangs ook nog eens haar aandeel in DHL verlaagde. Aangezien zelfs na die verlaging de Duitse overheid nog steeds grootaandeelhouder zou blijven bij DHL, maakten veel analisten al snel de rekensom. Zo waren er geruchten dat de Duitse overheid namelijk wel geld wilde ophalen maar niet zozeer de controle wilde verliezen. Door het onderdeel dan te verkopen aan DHL konden ze beide wensen realiseren. Analisten huiveren echter van deze plannen. In de eerste plaats is staatsinmenging bij financiële markten zelden een goed idee. Daarnaast zou DHL onder druk van haar grootaandeelhouder mogelijks niet hard genoeg onderhandelen voor de beste prijs, want ja Duitsland wil nu ook eenmaal zoveel mogelijk geld krijgen voor de divisie. En als laatste is er ook wel vrees dat DB Schenker niet volledig in de strategie van DHL past en dat we niet van de grootste synergiën kunnen spreken. Andere spelers zouden meer hun voordeel uit deze transactie kunnen halen. We kunnen dus zeggen dat DHL’s desinteresse een ‘oef’ gevoel geeft.
Wat geeft deze desinteresse nog als extra voordeel? Meer mogelijkheden tot lekkertjes voor de aandeelhouders. Zo kondigde DHL ook ineens aan dat het haar aandeleninkoopprogramma zal opschalen met een extra 1bn EUR. Klinkt als muziek in de oren.
Kijken we dan verder naar hun resultaten van het vierde kwartaal dan klinkt dit al minder dan de liedjes van Pommelien. Zo kwam hun winst (EBIT) cijfer uit op 1,65 miljard euro, wat 4% onder verwachtingen ligt. Welke divisies scoorden vooral slecht: hun Express divisie met bijna 12% onder verwachtingen en DSC ( hun supply-chain divisie) 11.5% onder verwachtingen. Dit zouden hun sterkere divisies moeten zijn. Hun andere divisies zoals de e-commerce of de post en pakjes divisies scoorden wel beter dan verwacht, maar dit kon de algemene tendens niet helemaal keren. Wat is de oorzaak voor deze mindere cijfers? Volumes? Nee want hun volumes bij express kenden net een mooie groei, gedreven door een hoog piek seizoen. Het probleem ligt voornamelijk in waar de volumegroei plaatsvond. Zo groeide hun volumes voornamelijk in de geografiën waar DHL’s network nog niet optimaal is. DHL staat vooral sterk in de Europa-Azië as. Deze deed het relatief minder goed dan de andere verbindingen. Hierdoor moesten ze veel schuiven in hun netwerk en zagen ze de kosten stijgen. Ze konden namelijk hun efficiënt netwerk niet optimaal benutten..
Qua vooruitzichten verwacht DHL dat ze in 2024 een EBIT mogen realiseren die zal liggen tussen de 6 en 6,6 miljard euro. Dit komt helemaal overeen met de verwachtingen van analisten. Het management verwacht vooral dat de tweede helft van 2024 een minder begin van 2024 zal kunnen compenseren. Het management is optimistischervoor de verre toekomst. Zo zien ze een EBIT cijfer tussen de 7,5-8,5 miljard euro als haalbaar. Kostenreducerende programma’s en een beter gebruik van hun netwerk zullen hun daarbij helpen.
KBC Securities over DHL
Hoewel hun cashflow nu boven pre-pandemie cijfers uitkomt, is KBC Securities teleurgesteld in de cijfers van het vierde kwartaal. De volumes in hun expressdivisie kenden nog een mooie groei, maar KBCS had vooral nog iets meer van hun B2B (business to business) volumes verwacht, die eerder stabiel bleven. Het waren voornamelijk hun B2C volumes, dus naar consumenten, die mooi groeiden. Dat deze cijfers nu minder zijn dan verwacht, wil KBCS wel niet overdrijven. Zo hebben ze er een goede uitleg voor en zijn de vooruitzichten voor de iets verdere toekomst zeer positief. Dat ze nu ook formeel zeggen dat DB Schenker een no-go is, is een positief signaal.
De analist van KBC Securities, Tom Noyens, blijft bij zijn 'kopen'-aanbeveling maar verlaagt het koersdoel van 48 EUR naar 46 EUR.
Vooruitblik op Amerika

Voor de bel
- De futures op Wall Street zijn reeds heel de dag positief in de aanloop naar de getuigenis van Fed-voorzitter Jerome Powell voor het Congres, die aanwijzingen zal geven over de volgende stap van de centrale bank op het gebied van rentetarieven. De economische kalender voor vandaag bevat ADP's private payrolls data en JOLTS job opening data.
- De Europese aandelen wonnen op sterke bedrijfswinsten. Aandelen in Hongkong veerden op en eindigden hoger, terwijl Chinese aandelen lager eindigden omdat beleggers wachtten op beleidsondersteunende signalen van het Nationale Volkscongres deze week.
- De dollar verzwakte ten opzichte van een mandje van gelijken.
- De goudprijzen op de spotmarkt bleven dicht bij de recordhoogtes van de vorige sessie.
- De olieprijzen stegen na tekenen van aanbodkrapte na productieverlagingen door grote producenten.
Topnieuws
Fed's Powell zet verkiezingsjaar in met getuigenis over renteverlagingen
- De waarde van activa, van aandelen tot crypto's tot huizen, stijgt, de inflatie wordt nog steeds als te hoog beschouwd en de bezorgdheid over "uitbundigheid" sluipt in het gesprek. De voorzitter van de Federal Reserve, Jerome Powell, zal Amerikaanse wetgevers bijpraten over de economie en de vooruitzichten voor renteverlagingen in een politiek beladen verkiezingsjaar.
Amerikaanse toezichthouders zullen naar verwachting de Basel kapitaalvereisten aanzienlijk verlagen
- Amerikaanse toezichthouders zullen naar verwachting het extra kapitaal dat banken moeten aanhouden aanzienlijk verminderen onder een voorgestelde regel die op agressieve weerstand van Wall Street kan rekenen.
OpenAI wil alle claims van Musk in rechtszaak verwerpen
- ChatGPT-maker OpenAI heeft dinsdag de beweringen van Elon Musk weerlegd dat de startup zijn oorspronkelijke missie om kunstmatige intelligentie te ontwikkelen voor het welzijn van de mensheid en niet voor winst, heeft opgegeven.
Amerikaanse SEC stemt over langverwachte herziening van regels voor openbaarmaking van klimaatinformatie door bedrijven
- De hoogste toezichthouder op Wall Street stemt woensdag over de goedkeuring van regels die de eisen kunnen herzien voor Amerikaanse beursgenoteerde bedrijven om klimaatgerelateerde risico's te rapporteren.
Morgan Stanley ontslaat 9% van personeel China-fondseenheid
- Morgan Stanley heeft ongeveer 9% van het personeel van zijn vermogensbeheereenheid in China ontslagen.
Aandelen in de kijker
JD.Com: aandelen van de Chinese online retailer sprongen in de Amerikaanse voorbeurshandel nadat de het bedrijf een omzet over het vierde kwartaal rapporteerde die boven de ramingen lag en aankondigde dat het de omvang van zijn aandeleninkoopprogramma zou vergroten. Het bedrijf rapporteerde netto kwartaalinkomsten van 306,1 miljard yuan, vergeleken met de gemiddelde analistenraming van 300,04 miljard yuan. JD.com zei dat het tot 3 miljard dollar aan eigen aandelen zal terugkopen, inclusief American depository shares, in de komende 36 maanden tot maart 2027. Het bedrijf rapporteerde een nettoresultaat van 3,4 miljard yuan, een stijging van meer dan 13% ten opzichte van 3 miljard yuan een jaar eerder.
Nordstrom: het bedrijf voorspelde jaarresultaten die ver onder de verwachtingen van Wall Street lagen, wat duidt op een langzamer dan verwachte opleving van de vraag, zelfs nu consumenten enige verlichting zien door de afnemende inflatiedruk. Het bedrijf verwacht dat de omzet in 2024 tussen de 2% lager en 1% hoger zal uitkomen. Nordstrom voorspelde een jaarwinst per aandeel tussen 1,65 dollar en 2,05 dollar, terwijl analisten 1,98 dollar hadden verwacht. Het bedrijf verwacht voor het eerste kwartaal een break-even resultaat tot een licht verlies. De totale omzet van Nordstrom in het vierde kwartaal van 4,42 miljard dollar versloeg de ramingen van 4,39 miljard dollar, vooral dankzij de sterke vraag naar hardloopschoenen en schoonheidsproducten tijdens de feestdagen. .
Ross Stores: het in Californië gevestigde bedrijf voorspelde dinsdag een jaarwinst die onder de ramingen van Wall Street lagen, omdat budgetbewuste consumenten bezuinigden op uitgaven. Ross verwacht voor 2024 een winst per aandeel tussen 5,64 dollar en 5,89 dollar. Het bedrijf verwacht een jaarlijkse omzetgroei van 2% tot 3%. Daarnaast kondigde het bedrijf een inkoopprogramma aan van 2,1 miljard dollar voor 2024 en 2025. Ross rapporteerde over het vierde kwartaal een omzet van 6,02 miljard dollar, waarmee de marktverwachtingen van 5,81 miljard dollar werden overtroffen dankzij sterke productassortimenten.
Authentic Brands Group: de Britse bookmaker 888 Holdings zei dat het zijn deal met Sports Illustrated had beëindigd en keek naar opties om zijn direct-to-consumer Amerikaanse activiteiten te verkopen of te beëindigen, vanwege de hevige concurrentie en lage marges. Sports Illustrated (SI), bekend van het gelijknamige sporttijdschrift, had in 2021 de online weddenschappenmarkt betreden via een exclusieve deal met 888 in een poging om SI-fans te verleiden. 888, dat actief is in vier Amerikaanse staten, zei dat het de overeenkomst met SI-moeder Authentic Brands beëindigde en een beëindigingsvergoeding van ongeveer 25 miljoen dollar zou betalen. De beëindiging zal 888 naar verwachting helpen om ongeveer 6 miljoen dollar tot 7 miljoen dollar per jaar te besparen in 2024 en 2025.
Dexcom: de Amerikaanse Food and Drug Administration (FDA) heeft toestemming gegeven voor het gebruik van het apparaat van Dexcom, waardoor het de eerste continue glucosemeter is die zonder recept verkrijgbaar is. Het apparaat, bekend onder de naam Stelo, is bedoeld voor gebruik bij patiënten van 18 jaar en ouder die geen insuline gebruiken, zoals mensen met diabetes die hun aandoening met orale medicijnen behandelen of mensen zonder diabetes die beter willen begrijpen hoe voeding en lichaamsbeweging de bloedsuikerspiegel kunnen beïnvloeden. Dexcom's Stelo is niet bedoeld voor personen met problematische hypoglykemie of een lage bloedsuikerspiegel, omdat het niet is ontworpen om de gebruiker te waarschuwen voor deze potentieel gevaarlijke aandoening, aldus de FDA.
Aanbevelingen
- Crowdstrike Holdings: Bernstein verhoogt het koersdoel naar 397 dollar van 334 dollar, als gevolg van de sterke prestaties van het bedrijf in het vierde kwartaal en de positieve verwachtingen voor het hele jaar.
- Ferguson: Barclays verhoogt het koersdoel naar 236 dollar van 208 dollar, zeggende dat het kwartaal-to-date commentaar van het bedrijf bemoedigend was en zou moeten leiden tot een hogere organische groei in de tweede helft van het fiscale jaar 2024.
- Honeywell International: Berenberg verhoogt de rating naar buy van hold, onder vermelding van de ambitieuze lange termijn outlook targets van het bedrijf.
- Nordstrom: JPMorgan verhoogt het koersdoel naar 15 dollar van 14 dollar, op basis van de winstverbetering van het bedrijf in het vierde kwartaal, die werd gedreven door een solide omzetgroei en gunstigere verkoop-, algemene & administratieve (SG&A) kosten.
- Target Corp: RBC verhoogt het koersdoel naar 191 dollar van 157 dollar, omdat het van mening is dat het bedrijf goed gepositioneerd is om winst per aandeel te leveren aan de bovenkant van zijn richtbereik voor het hele jaar 2024.
TINC publiceert robuuste resultaten


KBCS: 'Sterk jaar, traditioneel milde vooruitzichten bij D'Ieteren'

D'Ieteren kwam met een mooie reeks resultaten voor 2023 aandraven. De aangepaste winst vóór belastingen steeg met 28,1% tot 971 miljoen. Dat is 11 miljoen euro boven de opwaarts herziene verwachting en boven de gemiddelde analistenverwachting (gav) van 966 miljoen euro, zegt KBC Securities-analist Michiel Declercq.
D’Ieteren?
D’Ieteren is een Belgische holding met verschillende niet-beursgenoteerde participaties: Belron (de autoglasactiviteiten, bij ons bekend via Carglass), D’Ieteren Automotive (D’Ieteren is de enige invoerder en verdeler van Volkswagen-merken in België), Moleskine (producent van luxenotaschriftjes met een zachte kaft) TVH Parts (Belgische wereldspeler op gebied van onderdelen voor heftrucks, industriële voertuigen, bouwmachines en landbouwtractoren), Parts Holding Group (PHE, een distributiegroep die via verschillende kanalen reserve-onderdelen van lichte en zware voertuigen over heel West-Europa levert) en D’Ieteren Immo (Belgische vastgoed, waarvan een groot deel bestaat uit de gebouwen van D’Ieteren Automotive).
Prestaties van de divisies
Belron: De omzet in 2023 steeg met 8,5% tot 6048 miljoen euro (KBCS: 6019 miljoen euro, gav: 6076 miljoen euro), dankzij een volumegroei van 2,1% en positieve mixeffecten. De ADAS-penetratie (ADAS is het systeem om sensoren, zoals de regensensor, te kalibreren nadat een ruit is vervangen) bedroeg gemiddeld ongeveer 36,4% (2022: 30,4%). De aangepaste bedrijfswinst ging 21,9% hoger tot 1240 miljoen euro (KBS: 1231 miljoen euro, gav: 1239 miljoen euro), wat een marge van 20,5% (+230 bps) impliceert.
Auto: de omzet voor 2023 ging 46,7% hoger tot 5,297 miljoen euro (KBCS: 5228 miljoen euro, gav: 5068 miljoen euro) dankzij een stijging van 39,6% in leveringen en positieve mixeffecten. De aangepaste bedrijfswinst ging 51,9% hoger tot 223 miljoen euro (KBCS: 212 miljoen euro, gav: 210 miljoen euro), wat een marge van 4,2% (+10bps) impliceert.
PHE: de omzet steeg met 13,1%, 2557 miljoen euro (KBCS & gav: 2538 miljoen euro). De bedrijfswinst bedroeg 232 miljoen euro (KBCS: 230 miljoen euro, gav: 232 miljoen euro), wat een recordhoge bedrijfswinst-marge (EBIT-marge) van 9,1% (+110 basispunten) impliceert.
TVH Parts: de omzet ging 0,9% lager tot 1607 miljoen euro (KBCS: 1633 miljoen euro, gav: 1648 miljoen euro). De vlakke omzetontwikkeling werd gedreven door de cyberimpact van ongeveer 85 miljoen euro in de eerste helft van 2023. De aangepaste bedrijfswinst ging 16,1% lager tot € 218 miljoen (KBCS: 223 miljoen euro, gav: 218 miljoen euro), wat een marge van 13,6% (-240 basispunten) impliceert, wat voornamelijk een cyberimpact van € 35 miljoen weerspiegelt.
Moleskine: omzet van 130 miljoen euro (KBCS: € 142 miljoen). Een aangepaste bedrijfswinst van € 2 miljoen (KBCS: 1 miljoen euro)
D’Ieteren verwacht dat aangepaste winst vóór belastingen zal groeien met 5 à 9% bij constante wisselkoersen. De netto liquide middelen bedragen 1,19 miljard euro. De holding kondigde een brutodividend aan van 3,75 euro per aandeel.
KBC Securities over D'Ieteren
Analist Michiel Declercq zag over het algemeen geen grote verrassingen bij de divisies. Voor hem waren de vooruitzichten voor 2024 belangrijker. Die spreken van een aangepaste winst vóór belastingen die moet landen tussen 1010 miljoen en 1058 miljoen euro. Da’s iets onder zijn schattingen (1085 miljoen euro) en de gav (1068 miljoen euro).
Als hij echter elke divisie afzonderlijk bekijkt, ziet hij dat de vooruitzichten ongeveer in lijn liggen met de verwachtingen of zelfs iets beter zijn voor Auto, PHE en Moleskine, en iets minder op het margefront bij TVH. Voor Belron verwacht de groep een verdere stijging van de marges in 2024, maar ze heeft niet gekwantificeerd met hoeveel, ondanks het feit dat dit een belangrijke maatstaf is voor beleggers.
Michiel merkt op dat D'Ieteren traditioneel conservatief is zijn prognoses. Hij denkt dat dit jaar niet anders is. Aangezien de resultaten van 2023 het groeiverhaal en zijn investeringscase opnieuw bevestigen, herhaalt hij zijn ‘Kopen’-aanbeveling en koersdoel van 225 euro.

Meest verhandelde aandelen bij Bolero
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10:D'Ieteren - KBC - AB InBev - ASML - UCB - Elia - LotusBakeries- Umicore - LVMH -Ageas

Beursnieuws België en Nederland

D’Ieteren rapporteerde een fors hogere operationele winst
- D’Ieteren: de Brusselse holding rapporteerde een operationele winst van 1,18 miljard euro over het boekjaar 2023, een stijging met 38%. De autodivisie kende een forse groei (+47%) maar ook de andere divisies (Belron, TVH) scoorden meer dan behoorlijk. KBC Securities ziet dat de vooruitzichten ongeveer in lijn zijn met de verwachtingen of zelfs iets beter zijn voor Auto, PHE en Moleskine, en iets minder gunstig voor TVH. Voor Belron verwacht de groep een verdere verbetering van de marges in 2024. Geen impact op ‘kopen’-aanbeveling en koersdoel van 225 euro.
Elia kon niet overtuigen
- Elia: de stroomnetbeheerder rapporteerde voor boekjaar 2023 een nettowinst 324,5 miljoen euro en een winst per aandeel voor boekjaar 2023 van 4,41 miljoen euro. De omzet klokte af op 3,95 miljard euro. De vooruitzichten voor 2024 worden herhaald met dezelfde vooruitzichten voor de 3 divisies als gegeven tijdens de recente gehouden Capital Markets Day. Elia zal een dividend van 1,99 euro per aandeel uitkeren. Geen impact op ‘opbouwen’-aanbeveling en koersdoel van 124 euro.
TINC kende een goed jaar
- TINC: het bedrijf boekte sterke resultaten dankzij operationele uitmuntendheid. TINC verkocht Bioversneller NV en 49,0% van GlasDraad BV, wat bijdroeg tot de realisatie van 9,5 miljoen meerwaarden, terwijl het bleef investeren in nieuwe/bestaande portfoliobedrijven. TINC wil een dividend van 0,84 euro uitkeren. Geen impact op de ‘opbouwen’-aanbeveling en koersdoel van 14 euro.
Corbion benoemt Peter Kazius tot CFO
- Corbion: het bedrijf heeft aangekondigd dat Peter Kazius wordt benoemd tot CFO. Corbion hield onlangs een strategische update gehouden. Voor 2024 wordt een aangepaste EBITDA-groei van ten minste 15% verwacht voor de kernactiviteiten, exclusief kosten in verband met de desinvestering van Emulsifiers. KBCS waardeert Corbion nog steeds om zijn leidende positie in melkzuur en vindt de waardering aantrekkelijk. KBCS handhaaft zijn ‘opbouwen’-aanbeveling en koersdoel van 26 euro.
Bekaert krijgt hoger koersdoel van KBC Securities
- Bekaert: KBC Securities herbekeek Bekaerts winstmodel, nadat de producent van staaldraad beter dan verwachte onderliggende bedrijfswinstmarges (EBIT-marges) voor 2023 had gerealiseerd. Het bedrijf verwacht een stijging van circa 80 basispunten tot 9,0%, en op zijn minst stabiele onderliggende EBIT-marges in 2024. De analisten verwachten een verdere margegroei in de komende jaren dankzij het verder snoeien in de portefeuille en een geleidelijk verbeterende mix waarbij meer winstgevende segmenten zoals Specialty Products en BBRG meer zullen groeien dan de markt. Daarom wordt het koersdoel verhoogd van 47 naar 58 euro, met behoud van de ‘Kopen’-aanbeveling.
Mee m/d markt: 'Bitcoingekte op barometerdag'
- Beleggers blijven niet eindeloos optimistisch, en doen dat al zeker niet in een rechte, ononderbroken lijn. Gisteren kregen de Europese aandelen het dan ook wat moeilijker (-0,2%) nadat de beloften van China om de economie om te vormen naar een stagnerende groei amper indruk maakten. Dat voedt de bezorgdheid over de vraag en een tragere consumptie in ’s werelds tweede grootste economie. Cyclisch gevoelige sectoren bengelden dan ook wat onder aan de ladder, zoals Basic Resources (-0,6%) en Olie & Gas (-0,6%).
- Ook Wall Street werd aan de vooravond van een resem belangrijke economische cijfers voor de eurozone en de VS zo’n 1% lager gezet. De technologie-index Nasdaq gaf 1,4% prijs, nadat de Hang Seng Index gisteren al 4% van zijn waarde verloor. Die laatste herstelde vannacht wel met 3,2%, geflankeerd door een algemeen herstel van de Aziatische markten. Terwijl China status-quo bleef (+0,1%), trok Taiwan wel 0,6% hoger en kreeg Hong Kong er 2% bij.
- Algemeen genomen stond niemand te trappelen om fors in te zetten te plaatsen in de aanloop naar de getuigenis van Jerome Powell, voorzitter van de Federal Reserve, in het Congres. Daar zal vanavond worden gepeild naar de intenties, en de timing, van de renteplannen van de Amerikaanse centrale bank. Verwacht u wel niet aan nieuws die naam waardig, want de voorbije weken en maanden werd duidelijk gesteld dat er geen haast bij is, onder meer omdat de VS sterk blijft groeien.
- Qua economische cijfers stonden er gisteren een pak sentimentsdata op het menu. In de VS viel de barometer in de dienstensector in februari dan wel terug van 53,4 naar 52,6 punten, maar dat blijft niettemin royaal in groeiterrein. De prijsdruk nam wat verder af en de meerderheid van de dienstverleners blijft positief over de bedrijfsomstandigheden. Maar de inflatie, de werkgelegenheid en de geopolitieke conflicten blijven een belangrijke bron van zorgen.
- In Europa blijft het ondertussen 'aankachelen'. De Franse dienstensector vertraagde in februari wat verder, terwijl de Duitse dienstensector in februari onder druk bleef door de zwakke eindvraag. De eurozone als geheel toonde wel enkele prille tekenen van herstel, omdat de dominante dienstensector - voor het eerst sinds juli - een sterker dan verwacht krimp in de verwerkende industrie compenseren. ‘Veerkrachtig’, heet dat dan, al schrijven we dat best met kleine letters.
- We kunnen ook niet om de recordkoers van Bitcoin heen. Die tikte gisteren voor het eerst sinds 10 november 2021 officieel een nieuwe all time high aan, na een stijging met 331% sinds dat dieptepunt en bijna 60% in 2024 alleen al. In diens zog presteerden ook de andere crypto’s sterk, zodat de waarde van de totale cryptomarkt nu 2,6 biljoen dollar bedraagt. Dat is het hoogste peil sinds december 2021, te danken aan de recente goedkeuring van de Amerikaanse trackers op Bitcoin. Die blijven op weekbasis zo’n 20 miljard dollar aan instroom optekenen en dan weet u genoeg: iets met vraag en aanbod.
- De olieprijs daalde tot slot met zo’n 0,6% tot 82,34 dollar per vat, maar blijft daarmee niettemin op relatief hoog peil. De bezorgdheid over China's groeiplan en de onzekerheid over het tempo van de Amerikaanse renteverlagingen wegen duidelijk veel minder zwaar dan het vooruitzicht van een krappere markt door de aanhoudende OPEC+ aanbodbeperkingen. De Europese gasprijzen blijven ondertussen hangen rond 27 euro per MWH. Geen van beide drijven de inflatie verder aan, dat is al heel wat.
- Op de economische kalender prijkt het belangrijke ADP banenrapport en de publicaties van het JOLTS vacaturerapport. Voor de liefhebbers vat het Beige Book laat op de dag alles nog eens goed samen, maar dan is het Poolse en Canadese rentebesluit mogelijk interessanter (ook al zal daar niet aan de beleidsrente worden gemorreld). In Europa kijken we verder uit naar de evolutie van de kleinhandelsverkoop en de Duitse handelsbalans, inclusief import- en exportdata.
- Bedrijfsresultaten komen er vandaag van onder meer Campbell Soup, Brown Forman, Htek Global, JD.com, Net Lease Office, Qudian, AIB Group, Dassault Aviation, Elia, DHL, Jeronimo Martins, Symrise, Teleperformance, Legal & General, Care Property Invest, Cenergy Holdings, Bois Sauvage, MdxHealth en Tinc.
Europees aandelennieuws

Vooruitzichten voor 2024 bij DHL zijn veelbelovend
- DHL: de Duitse logistieke gigant verwacht dat zijn bedrijfswinst voor 2024 boven de cijfers van vóór de pandemie zal uitkomen, aangezien het anticipeert op een positief mondiaal economisch momentum in de tweede helft van het jaar. Het bedrijf verwacht dat de winst vóór inkomsten en belastingen (EBIT) in 2024 tussen de 6,0 en 6,6 miljard euro zal uitkomen. Verder kondigde DHL aan geen interesse te hebben in Schenker.
Galderma plant een beursgang
- Galderma: de wereldleider in de dermatologiecategorie wil met zijn beursgang ongeveer 2,3 miljard dollar op. Het bedrijf, dat oorspronkelijk in 1981 werd opgericht als een joint venture tussen Nestlé en L’Oréal wil het geld gebruiken om schulden af te betalen en te herfinancieren.
Verzekeraar Scor publiceert sterke cijfers
- Scor: de verzekeraar publiceerde een nettowinst van 812 miljoen euro, wat een Return on Equity op jaarbasis van 18,1%impliceert. De solvabiliteitsratio van SCOR bedraagt 209% eind 2023..Het bedrijf stelt een dividend voor 1,8 euro per aandeel.
Symrise scoort mooi bij de resultaten
- Symrise: de Duitse maker van geur- en smaakstoffen publiceerde een omzet van 4,73 miljard euro (+2,4%). De bedrijfskasstroom (EBITDA) daalde van 921,5 miljoen in 2022 naar 903,5 miljoen euro in 2023, de EBITDA-marge daalde van 20% naar 19,1%. De winst per aandeel bedroeg 2,44 euro, tegen 2,91 euro een jaar geleden. Het bedrijf wil het dividend verhogen naar 1,10 euro per aandeel (was 1,05 euro). De verwachte langetermijngroei van 5 procent tot 7 procent blijft ongewijzigd en zal naar verwachting ook in 2024 worden bereikt.
Convatec boekt hogere winst en omzet
- Convatec: het bedrijf publiceerde een omzet van 2,142 miljard dollar, een stijging van 3,4% en 3,2% vanwege de strategische exit van de niet-kernactiviteiten in ziekenhuiszorg en de gerelateerde industriële verkoop in 2022. De bedrijfswinst steeg met 7,0% tot 432 miljoen dollar. Voor 2024 verwacht het bedrijf een organische omzetgroei van 5-7%, een aangepaste operationele winstmarge van ten minste 21,0% en een dubbelcijferige groei van de winst per aandeel en de vrije kasstroom.
AIB kon profiteren van de hogere rente
- AIB: de Ierse bank kondigde een winststijging aan met 765 miljoen euro naar 2,1 miljard euro dankzij de hogere rentevoeten in 2023. De bank wil 696 miljoen euro uitkeren aan dividenden en ongeveer voor 1 miljard euro eigen aandelen inkopen.
Bedrijfsnieuws uit Amerika

iPhone-verkopen van Apple in China dalen met 24% naarmate populariteit van Huawei stijgt
- Apple: (-2,84%) volgens onderzoeksbureau Counterpoint daalde de iPhone-verkoop van Apple in China met 24% op jaarbasis in de eerste zes weken van 2024, omdat het Amerikaanse bedrijf er te maken kreeg met toenemende concurrentie van binnenlandse rivalen zoals Huawei. Die belangrijkste concurrent in China op het gebied van premium smartphones zag de verkoop per eenheid in de periode met 64% stijgen. Apples omzetverwachting voor het huidige kwartaal lag 6 miljard lager dan de verwachtingen van Wall Street. De aandelen hebben dit jaar tot nu toe ongeveer 12% van hun waarde verloren.
OpenAI probeert alle claims van Musk in rechtszaak af te wijzen
- Microsoft: (-2,96%) de ChatGPT-maker weerlegde de beweringen van Elon Musk dat de startup zijn oorspronkelijke missie om kunstmatige intelligentie te ontwikkelen ten behoeve van de mensheid en niet voor winst heeft opgegeven. OpenAI zei in een blogpost dat het van plan is alle claims van Musk te weerleggen. Musk heeft een rechtszaak aangespannen tegen de startup die hij mee oprichtte, wegens contractbreuk. Hij zei dat het door Microsoft gesteunde bedrijf zich nu richt op het verdienen van geld.
Tesla Duitsland legt werk stil na brand in de buurt
- Tesla: (-3,93%) de Europese Gigafactory in de buurt van Berlijn heeft de werkzaamheden tot nader order stopgezet nadat CEO Elon Musk een vermoedelijke brandstichting in de buurt ‘extreem dom’ noemde, waardoor de fabriek zonder stroom kwam te zitten. Ten zuidoosten van de Duitse hoofdstad stond een hoogspanningsmast vlakbij de locatie in brand, maar het vuur verspreidde zich niet naar de Tesla-fabriek. Het bedrijf heeft de productie in ieder geval tot begin volgende week stilgelegd. De storing zal Tesla naar schatting honderden miljoenen euro's kosten, waarbij alleen al op dinsdag 1.000 voertuigen onvoltooid blijven.
Target ziet omzetherstel in 2024 en onthult betaald lidmaatschapsniveau
- Target: (+12,03%) de groothandelaar meldt hogere inkomsten over het decemberkwartaal na een kleiner dan verwachte omzetdaling en voorspelde dat de jaarlijkse vergelijkbare omzet ruim boven de verwachtingen van Wall Street zou uitkomen. Target rekent op dienstverlening op dezelfde dag, productlanceringen en een nieuw lidmaatschapsprogramma om de uitgaven in zijn winkels te stimuleren.
Carlyle lanceert verkoop van Japanse cosmeticaleverancier Tokiwa
- Carlyle: (+0,24%) de private-equityfirma is begonnen met het verkoopproces van de Japanse cosmeticaleverancier Tokiwa Corp in een deal die het bedrijf zou kunnen waarderen op 800 miljoen dollar. Half maart worden niet-bindende biedingen op het bedrijf verwacht. Potentiële kopers zijn onder meer private-equitybedrijven en verschillende bedrijven in de cosmetica-industrie.
Starbucks-vakbonden beëindigen strijd na vooruitgaande onderhandelingen
- Starbucks: (-1,34%) een coalitie van vakbonden beëindigde de strijd in de bestuurskamer bij de koffiemaker nadat de keten er vorige week mee instemde om mee te werken aan het bereiken van arbeidsovereenkomsten. De strijd werd nauwlettend in de gaten gehouden op Wall Street, omdat het de eerste keer was dat een vakbond instrumenten gebruikte die traditioneel door hedgefondsen werden gebruikt om bestuurszetels bij een bedrijf binnen te halen.
CrowdStrike voorspelt positieve jaarresultaten dankzij veerkrachtige cybersecurity
- CrowdStrike: (+25% nabeurs) het cybersecuritybedrijf verwacht dat de jaarresultaten boven de schattingen van Wall Street zullen liggen, ondersteund door sterke bedrijfsuitgaven aan cyberbeveiliging om de toenemende onlinebedreigingen tegen te gaan. Ook andere cyberbeveiligingsaandelen wonnen terrein: SentinelOne steeg met 6,9%, terwijl Palo Alto Networks en Fortinet elk ruim 3% wonnen en Zscaler steeg met meer dan 2%.
Nieuwe beleggingsaanbevelingen voor aandelen

Datum en uur van publicatie: 06/03/2024 om 09:00.

Deze mededeling is niet opgesteld overeenkomstig de voorschriften ter bevordering van de onafhankelijkheid van onderzoek op beleggingsgebied en is daarom niet onderworpen aan het verbod om al voor de verspreiding van onderzoek op beleggingsgebied te handelen.