wo. 14 feb 2024
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Donderdag 15 februari
- Bedrijfsresultaten
- Applied Materials, Schneider Electric, Deere & Co, DoorDash, Pernod Ricard, Orange SA, Commerzbank, Roku, Renault, Dropbox, BAM Groep, Commerzbank, DSM-Firmenich, Euronext, Fagron, Home Invest, Nexans, Pernod Ricard, RELX, Sipef, Stellantis, Vastned Retail
- Beleggersevents
- Aurubis (algemene vergadering)
- Ex-dividend
- Amgen, BP, Ford Motor, KLA, Shell, 3M, Chevron, ConocoPhillips, JM Smucker, KKR & Co, Pershing Square
- Macro-economie
- EU: Lagarde spreekt
- VS: Eerste aanvragen werkloosheidsvergoeding, kern detailhandelsverkopen
- China: Vakantie wegens Chinees Nieuwjaar
- Japan: BBP
- VK: BBP
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe beleggingsaanbevelingen voor aandelen
- Mee m/d markt: “Inflatie temmen vraagt tijd”
- Beursnieuws België en Nederland
- S&P-rating voor Siemens (Wereldselectie KBCS) stijgt naar AA-
- Bedrijfsnieuws uit Amerika
- Europees aandelennieuws
- Meest verhandelde aandelen bij Bolero
- Waste Connections (Wereldselectie KBCS) krijgt hoger koersdoel
- Coca-cola: goede kwartaalcijfers en mooie vooruitzichten
- Ahold Delhaize: sterke VS-resultaten
- KBC Securities zet ABN Amro (Bolero Benelux-selectie) op ‘Kopen’
- Heineken: resultaten 2023 in lijn, vooruitzichten 2024 zwakker
- KBCS: 'Geen jammerlijke verrassingen bij Alfen'
- X-Fab: nog steeds in het vizier van de halfgeleidermarkt
- Vooruitblik op Amerika
Vooruitblik op Amerika

Voor de bel
- De futures op de Amerikaanse aandelenindex geven een herstel van de beurzen aan na de stevige uitverkoop in de vorige sessie.
- Europese aandelen gaan hoger, na zwakker dan verwachte Britse inflatiecijfers. De Japanse Nikkei daalde van het hoogste punt in 34 jaar.
- Bij de valuta's verzwakte de dollar ten opzichte van de yen nadat topfunctionarissen van de Japanse valuta waarschuwden voor wat zij beschreven als snelle en speculatieve bewegingen van de yen. Ook het pond daalde. De olie- en goudprijzen veranderden weinig.
Topnieuws
- Uber kondigt terugkoop van 7 miljard dollar aan na eerste winstgevende jaar: Uber Technologies zei dat het tot 7 miljard dollar aan bedrijfsaandelen zal terugkopen na een sterk herstel van het aantal ritten en een gezonde vraag bij zijn maaltijdbezorgingsactiviteiten.
- Chocolademakers van Hershey en Cadbury kijken naar prijsstijgingen om hoge cacao-prijzen te dekken: de makers van Hershey- en Cadbury-chocolaatjes plannen meer prijsstijgingen om een nieuwe recordstijging van de cacaoprijzen te dekken, zelfs nu door inflatie getroffen consumenten hun aankopen afremmen en de bedrijfswinsten een klap krijgen.
Aandelen in de kijker
- Akamai Technologies: Akamai Technologies miste de schattingen voor de kwartaalomzet en voorspelde een somber eerste kwartaal omdat het worstelt met een vertraging van de vraag naar zijn cloudbeveiligingsdiensten.
- Barrick Gold: De mijnbouwer overtrof de schattingen van analisten voor de winst in het vierde kwartaal, geholpen door een robuuste goudproductie en hogere prijzen.
- Campbell Soup & Sovos Brands: Campbell Soup zei dinsdag dat het verwacht de overname van Rao's Homemade Brands, eigenaar van Rao's Homemade items, iets na 11 maart af te ronden.
Aanbevelingen
• Biogen: Piper Sandler verlaagt het koersdoel van $ 350 naar $ 325, nadat het bedrijf een lager dan verwachte omzet in het vierde kwartaal boekte, waarbij de belangrijkste productlijnen ondermaats presteerden.
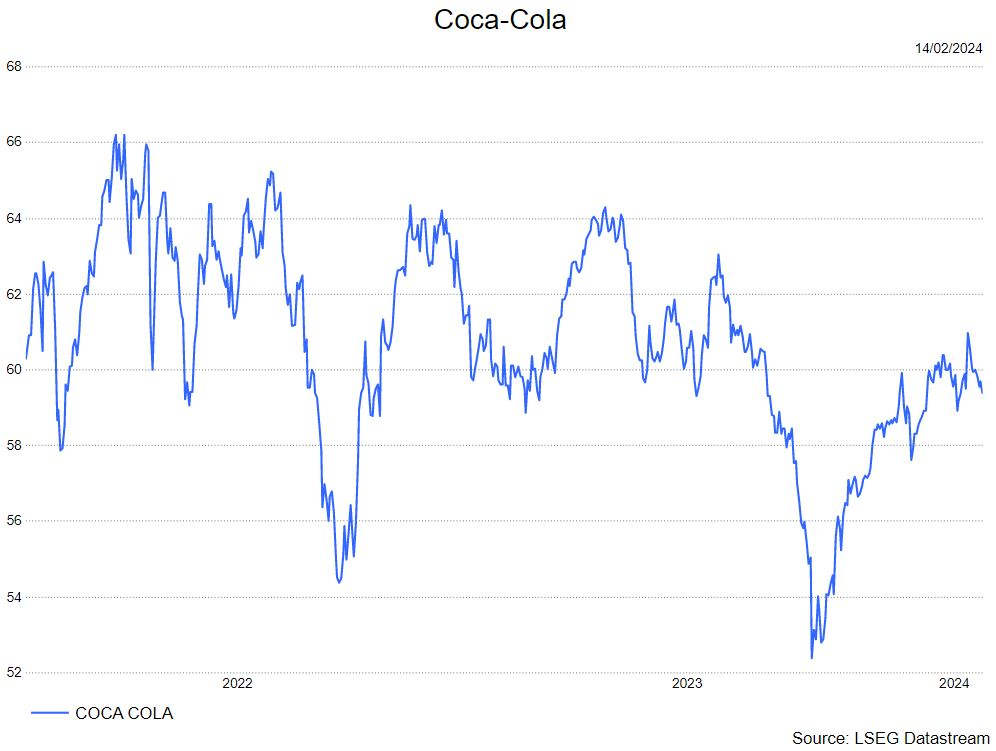
• Coca-Cola: JPMorgan verhoogt het koersdoel van $ 64 naar $ 66, na de sterke winst van het bedrijf over het vierde kwartaal, in de overtuiging dat het bedrijf goed gepositioneerd is om de organische groei opnieuw te versnellen naar de bovenkant van zijn langetermijnbereik van 4-6%.
• Lyft: Canaccord Genuity verhoogt het koersdoel van $ 18 naar $ 20, nadat het bedrijf de winstramingen voor het vierde kwartaal had overtroffen, daarbij verwijzend naar een sterkere betrokkenheid bij rideshare en groei in nieuwe producten.
• Marriott International: Truist Securities verhoogt het koersdoel van $ 233 naar $ 263, in de overtuiging dat ondanks gemengde vooruitzichten voor 2024 het samengestelde aspect van het bedrijfsmodel van het bedrijf niet is veranderd.
X-Fab: nog steeds in het vizier van de halfgeleidermarkt


KBCS: 'Geen jammerlijke verrassingen bij Alfen'
Alfen meldt een omzetgroei met 15% op jaarbasis tot 504,5 miljoen euro. Dat ligt in lijn met de verwachting van KBC Securities-analist Thibault Leneeuw en met de gemiddelde analistenverwachting (gav) van 502,4 miljoen euro. Dé positieve verrassing is dat er in de jaarcijfers geen verrassingen te vinden zijn, stelt Thibault.
Alfen?
Alfen is een Nederlandse producent van energieopslagsystemen, transformatorstations en elektrische laadpalen. Alfen bestaat uit 3 onderdelen: smart grids, energy storage en EV-laadstations (EV charging).
EV Charging
De divisie is goed voor 31% van de totale omzet van Alfen. Er werd een omzetdaling van 39% op jaarbasis verwacht, als gevolg van voorraadafbouw. De omzet in het vierde kwartaal van 2024 steeg met 10% kwartaal op kwartaal en ook het aantal orders dat binnenliep steeg. Dat betekent hoogstwaarschijnlijk het einde van de voorraadafbouw, stelt Thibault. Niettemin blijven de marktomstandigheden moeilijk op korte termijn.
Brutowinstmarge van 38% in 2023 blijft achter bij de verwachtingen (KBCS: 39,6%, gav: 40%), door een relatief zwakke productmix. Alfen verwacht een omzetgroei met 15% in 2024.
Smart Grid Solutions
37% van Alfens omzet komt uit deze divisie. De omzet steeg met 32% op jaarbasis tot 188,4 miljoen in 2023, gedreven door prijsstijgingen. Het aantal geproduceerde stations steeg slechts met 3% op jaarbasis. Thibault is positief verrast door de prijsstijging naar 67.800 euro (komende van 63.200 euro). Die komt er door de aanhoudend sterke particuliere netwerkactiviteiten, dankzij de verbeteringen in de toeleveringsketen.
De brutowinstmarge van 30% voor 2023 was in lijn met de verwachtingen (KBCS: 30,4%, gav: 31%)
Energy storage
De divisie energieopslag zorgde voor 32% van Alfens omzet. In het vierde kwartaal was de omzet goed voor 52,7 miljoen euro, in lijn met de 51,5 miljoen, zoals in kwartaal drie werd gecommuniceerd. Thibault verwelkomt de evolutie naar grotere projecten, met een eerste project boven de 50Mwh, wat zou moeten resulteren in hogere marges.
De brutowinstmarge steeg tot 22%, ruim boven de 19% uit de eerste jaarhelft van 2023, dankzij een verbetering van de productmix (KBCS: 20,6%, gav: 20%).
KBC Securities over Alfen
Thibault Leneeuw werd positief verrast door de nettowinst in kwartaal vier. Verder liet vrije kasstroom een grote verbetering zien tot 31 miljoen euro in de laatste helft van 2023 in vergelijking met een negatieve vrije kasstroom van 58 miljoen in de eerste helft van vorig jaar.
Alfen herhaalde de middellange vooruitzichten van 1 miljard euro omzet met een EBITDA-marge van 15 à 20%. Terwijl de vooruitzichten voor ‘EV Charging’ werden verlaagd, verbeterden die voor Smart Grid. Alfen verwacht voor 2024 een omzet tussen 590 à 660 miljoen euro. Thibault mikt op 631, de gav ligt op 636 miljoen euro.
Thibault behoudt voorlopig zijn koersdoel van 58 euro met een ‘Opbouwen’-aanbeveling.
Alfen noteert momenteel aan een koers van 62,10 euro (+8,38%).

Heineken: resultaten 2023 in lijn, vooruitzichten 2024 zwakker


KBC Securities zet ABN Amro (Bolero Benelux-selectie) op ‘Kopen’
ABN Amro meldt hoger dan verwachte netto-intrestinkomsten (NII) voor het vierde kwartaal en verhoogde haar verwachting voor 2024 naar 6,3 miljard euro aan NII. Dat ligt zo’n 270 miljoen euro boven de gemiddelde analistenverwachting, geeft KBC Securities-analist Thomas Couvreur aan.
ABN Amro?
De Nederlandse ABN Amro-bank is actief in vier segmenten: kleinhandelsbankieren, private banking, bedrijfsbankieren en investeringsbankieren. De focus ligt op de Nederlandse markt. Internationale markten vertegenwoordigen ongeveer 25% van de inkomsten. ABN Amro mikt op het vergroten van de internationale inkomsten, terwijl het investeringsbankieren verkleint.
ABN Amro werd door KBC Securities opgenomen in de Bolero Benelux-selectie voor 2024. Die selectie kan je hier opvragen.
Hogere marge op bedrijfskredieten
Voor 2023 was de NII goed voor 1,504 miljard euro. De gemiddelde analistenverwachting (gav) lag op 1,489 miljard, terwijl Thomas 1,499 miljard euro had geschat. Op jaarbasis betekent dat een daling met 4%, maar exclusief éénmalige kosten is er een stijging met 2%. De bank profiteerde van verbeterde marges op bedrijfskredieten.
ABN zag ook een stijging met 2% op jaarbasis van de netto-inkomsten uit premies en commissies, als gevolg van betere marktomstandigheden in vermogensbeheer en hogere vergoedingen voor vermogensbeheer en clearing.
Stijgende bedrijfskosten
De bedrijfskosten (OPEX of Operating Expenses) van de bank waren met 1,462 miljard euro hoger dan verwacht (KBCS schatte 1,402 miljoen en gaf lag op 1,386 miljoen euro), voornamelijk als gevolg van advies- en marketingkosten. ABN verwacht dat de OPEX in 2024 verder zal stijgen, omdat het investeert in datacapaciteit, digitalisering en moet voldoen aan regelgeving voor duurzame financiering. De bank streeft er echter ook naar om haar kosten-inkomstenratio tegen 2026 te verlagen van de huidige 62,8% naar 60%.
Nettowinst stijgt met meer dan 50%
Nettowinst kwam uit op 545 miljoen euro (KBCS: 437 miljoen en gav: 422 miljoen euro), een stijging met 54% op jaarbasis. De winst per aandeel is 0,60 euro (KBCS: 0,47 euro en gav: 0,45 euro). Daarop kondigde ABN een aandeleninkoop aan ter waarde van 500 miljoen euro, vanaf vandaag tot juni, en een slotdividend van 0,89 euro per aandeel, waarmee de totale uitbetalingsratio op 50% komt.
KBC Securities over ABN Amro
De OPEX is iets negatiever dan verwacht, zowel in kwartaal vier als voor 2024, zegt Thomas Couvreur. Maar met verbeterde omzetverwachtingen zal de kosten/inkomsten-ratio in 2024 toch nog steeds dalen.
Ook de vooruitzichten voor 2026 zijn opnieuw een positieve verrassing, met een verbetering van 2,8 procentpunt in kosten/inkomsten-ratio in vergelijking met de gav. Thomas ziet ook een sterke stijging van het nettoresultaat, gezien het lage niveau van geboekte waardeverminderingen (87 miljoen), terwijl er daarvoor nog steeds een buffer van 260 miljoen euro klaar staat.
Thomas houdt vandaag vast aan het koersdoel van 17,5 euro. Gezien de lage beurskoers verhoogt hij de aanbeveling van ‘Opbouwen’ naar ‘Kopen’.
Het aandeel noteert momenteel tegen een koers van 14,15 euro (+5,36%).

Ahold Delhaize: sterke VS-resultaten


Coca-cola: goede kwartaalcijfers en mooie vooruitzichten
De analist van KBC Securities, Tom Noyens, bekeek de resultaten van Coca-Cola . Hieronder lees je zijn bevindingen :
Coca-Cola
De Coca-Cola Company bezit meer dan 500 merken in meer dan 200 landen. Het bedrijf produceert limonades, dieetdranken, lightdranken, waters, fruitsappen, kofNes, energie- en sportdranken. Het is het grootste frisdrankbedrijf ter wereld, met meer dan twee keer het volume en de omzet van PepsiCo-dranken.
Samengevat
Zoals de traditie meegeeft, rapporteert Coca-cola zijn resultaten na zijn meer gediversifieerde broer Pepsico (frisdranken maar ook snacks). En zoals het met broers gaat is het ook tegen elkaar op, om ter beste rapport. Deze keer wint Coca-Cola het pleit. Hoewel je het niet zo eenvoudig één op één mag vergelijken, ziet analist Tom dat Coca-Cola’s rapport deze keer net dat meer 9’s bevat. Coca-Cola heeft namelijk sterke resultaten wat betreft omzetgroei en brutomarge. Ook hun vooruitzichten voor 2024 zijn positief.
Details
Het was uitkijken naar de resultaten van Coca-Cola, nadat er bij Pepsico gemengde resultaten waren. Bij Coca-Cola kunnen we nu meer spreken over goed gevoel over de gehele lijn.
Het organisch groeicijfer bij Coca-Cola blijft stijgen met 12%, wat 3% hoger is dan verwacht werd. En als je dit vergelijkt met het organische groeicijfer van Pepsico, dat net wat tegenviel met 4.5%, lijkt dit toch wel zeer goed te ogen. De cijfers mag je niet zo eenvoudig 1-op-1 vergelijken. Beide bedrijven hanteren namelijk een andere manier van rapportering van bv. hyperinflatie. Deze was in Argentinië vorig kwartaal bijzonder hoog en dit speelde rapporteringsgewijs in het voordeel van Coca-Cola. Hierdoor vlakt het verschil in relatieve termen wat af, maar niettemin doet Coca-Cola op dit vlak toch beter dan zijn Pepsico. Bij Coca-Cola waren de volumes zeer positief. Waar Coca-Cola het bottelen achter zich heeft gelaten, moet dit nu in termen van verkochte concentraat ampullen worden gemeten. Deze groeide met 3%, wat boven verwachtingen uit kwam. Verder bleef ook Coca-Cola, vergelijkbaar met Pepsico, zijn prijzen verder verhogen. Deze stegen op jaarbasis met 9%.
Regionaal bekeken, doen alle regio’s het beter dan verwacht wat betreft organische verkoopsgroei:
- Noord-Amerika 7% <-> verwachting 4.2%
- Latijns Amerika 18% <-> verwachting 14.2%
- Hier zie je dus ook het hyperinflatoire gegeven van Argentinië in terugkomen.
- EMEA 25% <-> verwachting 14.6%
- ASPAC 12% <-> 4.7%
Bij Coca-Cola bedraagt de brutomarge 57.8%, 0.6% hoger dan verwacht. De nettomarges daarentegen liggen in lijn met de verwachtingen. Dit komt doordat Coca Cola haar marketingkosten procentueel per verkocht item meer verhoogde dan verwacht. Het eindresultaat is dat de winst per aandeel in lijn ligt met verwachtingen en uitkwam op 0.49 USD per aandeel.
Ook qua vooruitzichten voor 2024 scoort Coca-Cola positief. Zo verwachten ze dat ook doorheen 2024 hun operationele verkoopscijfers verder zullen groeien met 6-7%. Dit kwam uit boven de initiële verwachting die lag op ongeveer 6%. Wat betreft hun winstcijfers, deze zijn in lijn met gemiddelde analistenverwachtingen. Zo komen ook zij uit op een verwachte winstgroei van 4-5%. Een negatievere wisselkoers zou wel nog een impact kunnen hebben.
KBC Securities over Coca-Cola
Coca-Cola’s cijfers bevestigden de thesis van het bedrijf dat , net als Pepsico, hun merk nog veel groeipotentieel bevat. Ongeacht geopolitieke problemen en ongeacht (gelimiteerde) macro-economische scenarios blijven hun merken zeer gewild over de hele wereld. Deze keer won Coca-Cola met Pepsico wat betreft hun verkoopcijfers, maar Pepsico deed het qua winstcijfer net iets beter. Analist Tom blijft positief voor beide namen. Wat Coca-Cola betreft, herhaalt Tom zijn 'Kopen’-aanbeveling met als ongewijzigd koersdoel 71 USD.
Waste Connections (Wereldselectie KBCS) krijgt hoger koersdoel
Het Canadese Waste Connections meldt stevige jaarresultaten met een solide margeverbetering, een prijsdynamiek en een bedrijfskasstroomgroei (EBITDA-groei), die KBC Securities-analist Andrea Gabellone wel weet te waarderen.
Waste Connections?
WCN is een van de grootste afvaldienstverleners in Noord-Amerika. Het is een van de 14 bedrijven uit de Wereldselectie voor 2024, gekozen door KBC Securities. Het Topic met meer informatie over die selectie kan je hier aanvragen.
Hoogste EBITDA-marge in 10 jaar
De EBITDA-marge steeg met ongeveer 200 basispunten op jaarbasis tot 32,2%, wat boven de gemiddelde analistenverwachting (gav) ligt en meteen goed is voor de grootste stijging in tien jaar. En dat ondanks een margedaling (20 basispunten) door een stortplaatsprobleem in Texas.
WCN wijst een sterke de prijs-kostenbeheersing en verbeterende grondstoffenprijzen aan als katalysatoren voor de margeverhoging. Zo stegen de prijzen met 8,7% op jaarbasis, hoewel de volumes met 2,3% daalden. Die volumedaling vindt Andrea geen struikelblok. WCN heeft immers de duidelijke strategie om opdrachten met een lager margeprofiel af te stoten, wat lagere volumes met zich meebrengt.
De aangepaste bedrijfskasstroom voor kwartaal vier bedroeg 656 miljoen dollar, iets boven de gav. De aangepaste vrije kasstroom tikte af op 255 miljoen dollar. Ten slotte vermeldde WCN dat het personeelsverloop en de veiligheidsprestaties bleven verbeteren. Op die vlakken was 2023 beter dan de afgelopen jaren.
Marge gaat nog hoger
Voor 2024 verwacht WCN een omzet van 8,75 miljard dollar, boven de huidige gav, en een groei van de EBITDA met meer dan 13%. De marge zou ook nog eens 120 basispunten hoger moeten.
De nettowinst wordt geschat op ongeveer 1,096 miljard dollar en de aangepaste EBITDA wordt geschat op ongeveer 2,860 miljard dollar. Het sluiten van de Chiquita Canyon stortplaats zal 75 miljoen dollar kosten.
KBC Securities over Waste Connections
Andrea is erg blij met deze resultaten. De ongelooflijke margestijging, dankzij het sterke prijszettingsvermogen, geeft Andrea vertrouwen in zijn beoordeling. Nu de stortproblemen uit de weg zijn geruimd en er meer duidelijkheid is over de financiële gevolgen ervan, nemen de risico’s omtrent het aandeel af, stelt hij.
WCN is een kwaliteitsaandeel met acyclische kenmerken waardoor het een uitstekende keuze is in volatiele marktomstandigheden, geeft hij ook aan.
Sinds de opname van WCN in de Wereldselectie voor 2024 (midden december 2023), is het aandeel met meer dan 18% gestegen en presteerde het meer dan 8% beter dan de benchmark (Euro Stoxx 600). Sinds 1 januari steeg het aandeel met 5,3%. Da’s 4,27% beter dan de Euro Stoxx 600 en 3% beter dan de MSCI World-index.
Andrea stelt dat het aandeel nog steeds een plaats in de Wereldselectie verdient. Hij blijft bij een ‘Kopen’-aanbeveling. Het koersdoel gaat hoger: van 215 naar 227,5 CAD. Het aandeel noteert momenteel aan een koers van 212,36 CAD (+2,27%).

Meest verhandelde aandelen bij Bolero
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: D'Ieteren - KBC - ABN Amro - Alfen - ASML - IBA - AB Inbev - X-Fab - Melexis - Heineken

Europees aandelennieuws

Delivery Hero bevestigt kernwinstcijfer voor het gehele jaar
- Het Duitse Delivery Hero verwacht dat de organische kasstroomgeneratie in de komende jaren ruim voldoende zal zijn om de looptijden van converteerbare obligaties en schulden af te wikkelen, terwijl het zijn voorlopige kernwinstcijfer voor het hele jaar bevestigde. De aangepaste winst vóór rente, belastingen, afschrijvingen en amortisatie (EBITDA) kwam voor het jaar uit op 253,3 miljoen euro, vergeleken met een verlies van 623,6 miljoen euro in 2022.
Thyssenkrupp verlaagt omzet en nettowinstvooruitzichten nu de economie verzwakt
- Het conglomeraat verlaagde zijn jaarlijkse omzet- en nettowinstprognoses, waarbij de afzwakkende vraag en prijzen aan de materialen- en staaldivisies werden toegeschreven. Er werd ook 200 miljoen euro afgewaardeerd door hogere kapitaalkosten bij de staaldivisie, waarvan het de helft probeert te verkopen aan de Tsjechische miljardair Daniel Kretinsky. Het wil in het huidige boekjaar break-even draaien, nadat het eerder een winst van een laag tot midden driecijferig miljoen euro had voorspeld. Analisten mikten op 472 miljoen euro winst.
Schindler verwacht een lichte omzetgroei in 2024
- De Zwitserse liftenfabrikant voorspelt een lage eencijferige omzetgroei in lokale valuta voor 2024, te midden van een uitdagende omgeving. De jaarlijkse nettowinst van het bedrijf bedroeg 935 miljoen Zwitserse frank, waarmee de gemiddelde analistenvoorspelling van 910,4 miljoen frank werd overtroffen. Schindler verwacht geen herstel van nieuwe installaties voor 2024, waarbij de markten in Noord- en Zuid-Amerika en EMEA naar verwachting dalingen tussen respectievelijk 5% en 10% zullen laten zien, en een daling van meer dan 10% in China.
Het Franse Capgemini ziet een tragere omzetgroei in 2024
- De Franse IT-consultinggroep spreekt van een langzamere omzetgroei voor 2024, anticiperend op een zeer matig groeiende omgeving in de eerste helft van het jaar. “De Groep is goed uitgerust om zijn prestaties in 2024 te verbeteren, terwijl de verwachting is dat de omgeving in de eerste helft van het jaar zwak zal blijven”, aldus CEO Aiman Ezzat. De jaaromzet steeg met 4,4% naar 22,52 miljard euro en kwam daarmee aan de onderkant van de verwachte groei van 4% à 7% terecht. Economische uitdagingen en toenemende geopolitieke spanningen vorig jaar leidden tot een geleidelijke marktvertraging.
De winst van aluminiumproducent Hydro in het vierde kwartaal is zwakker dan voorspeld
- De Noorse aluminiumproducent boekte woensdag zwakker dan verwachte kernwinsten voor het laatste kwartaal van 2023 en zei dat het de marktvolatiliteit op de korte termijn onder controle hield door kostenbesparingen en het vrijmaken van contant geld. De gecorrigeerde winst vóór rente, belastingen, afschrijvingen en amortisatie daalde van 7,18 miljard kronen in dezelfde periode een jaar eerder naar 3,74 miljard kronen voor oktober-december en bleef daarmee achter bij de gemiddelde analistenverwachting van 4,29 miljard kronen. De aandelenkoers van Hydro is de afgelopen twaalf maanden met 27% gedaald.
Duitsland wil in 2025 tot maximaal 30% van Uniper verkopen
- Duitsland polst naar interesse van investeerders voor een belang van maximaal 30% in Uniper. De regering wil een deel van de miljarden terugverdienen die ze uitgaf aan het redden van het nutsbedrijf op het hoogtepunt van de energiecrisis. Berlijn redde Uniper in 2022 nadat Rusland stopte met het leveren van gas als vergelding voor westerse sancties vanwege de oorlog van Moskou in Oekraïne. De redding heeft Duitsland tot nu toe 13,5 miljard euro gekost en heeft een belang van 99,12% in het bedrijf opgeleverd.
Bedrijfsnieuws uit Amerika

Coca-cola heeft beter dan verwachte omzet in het vierde kwartaal
- Coca-Cola: (-0,58%) de drankenmaker deed qua omzet beter dan verwacht in het vierde kwartaal, dankzij hogere prijzen en een sterke vraag. Vooral Coca-Cola zelf deed het goed, zodat de gemiddelde verkoopprijs vlot 9%, hoger kon terwijl de volumes met 2% stegen. De netto-omzet steeg van 10,2 naar 10,95 miljard dollar, terwijl op 10,68 miljard werd gemikt.
Hasbro meldt sterker dan verwachte daling van de omzet en winst in decemberkwartaal
- Hasbro: (-1,34%) de Monopoly-maker kampte met een zwakke vraag, wat de omzet en de winst vorig kwartaal drukte. Ook in 2024 zal het segment consumentenproducten, dat tekent voor meer dan 50% van de omzet, het lastig hebben. De omzet kan 7% tot 12% lager, na een krimp met 23% tot 1,29 miljard dollar in het vierde kwartaal. Analisten hadden 19,3% verwacht, zodat de winst niet 66, maar slechts 38 dollarcent was.
Restaurant Brands International doet verrast dankzij Burger King
- Restaurant Brands: (-4,48%) de restaurantgroep profiteerde van 6,3% meer omzet bij Burger King en een sterke vraag in de ‘Tim Hortons’-afdeling, waardoor de omzet daar met 6,3% boven de lat van 5,87% lag. De totale omzet landde op 1,82 miljard dollar, een zucht boven de lat van 1,81 miljard dollar.
Beter dan verwachte winst bij Lyft na kostenbesparingen
- Lyft: (+25% nabeurs) het taxibedrijf wil 2024 voor het eerst een positieve vrije kasstroom genereren dankzij kostenbesparingen en het een agressieve herstructureringsplan van de nieuwe CEO Risher. Dat hield ook de eliminatie van managementlagen in, met een focus op winstgevendheid.
Omzet in eerste kwartaal boven Wall Street-schattingen bij Airbnb
- Airbnb: (-1,93%) de vakantiegroep verwacht 2,03 tot 2,07 miljard dollar omzet in het eerste kwartaal, dankzij internationale reisdrang en vakanties voor langere periodes. Die schatting ligt aan de bovenkant van de verwachting en komt er na 349 miljoen dollar verlies in vierde kwartaal. Dat is dan weer te wijten aaneen eenmalige inkomstenbelasting in Italië.
Robinhood boekt verrassende winst door stijging van rente-inkomsten en herstel van handel
- Robinhood Markets: (+10% nabeurs) de onlinebroker boekte vorig kwartaal weer 3 cent winst per aandeel, dankzij 41% meer rente-inkomsten tot 236 miljoen euro en een actieve handel, waardoor de aandelen van de broker na de bel met 10% stegen. Analisten mikten immers op 1 cent verlies.
Walmart in gesprek om Vizio te kopen voor meer dan 2 miljard dollar
- Walmart: (-0,68%) de retailer wil 2 miljard neertellen voor televisiefabrikant Vizio (+24,6%), om zo de reclameactiviteiten te versterken. Die activiteiten hebben een hogere marge, net zoals retailmedia-advertentiebedrijf Walmart Connect dat gerichte advertenties verkoopt aan live shoppers.
Amazon onder vuur bij de Mexicaanse antitrusttoezichthouder
- Amazon: (-2,14%) de Mexicaanse antitrusttoezichthouder Cofece zei dinsdag dat het "mogelijke belemmeringen" voor de concurrentie op de e-commercemarkt heeft geïdentificeerd, waarbij Amazon en Mercado Libre meer dan 85% van de markt controleren. Cofece adviseerde de regering de twee retailreuzen de opdracht te geven om binnen zes maanden een programma van “corrigerende maatregelen” door te voeren. Deze omvatten onder meer grotere transparantie voor serviceproviders en het afsplitsen van streamingdiensten van marktplaatslidmaatschap.
Shopify meldt winst over het vierde kwartaal van 657 miljoen dollar
- Shopify: (-13,39%) de e-commercegroep boekte vorig kwartaal 657 miljoen dollar winst (0,34 dollar per aandeel), dankzij 24% hogere omzet tot 2,14 miljard dollar. Een jaar eerder werd nog verlies gedraaid, maar tijdens Black Friday/Cyber Monday en de feestdagen bleken consumenten gretig te spenderen.
S&P-rating voor Siemens (Wereldselectie KBCS) stijgt naar AA-

Het Amerikaanse ratingbureau S&P verhoogde zijn langetermijnrating voor Siemens van ‘A+’ naar ‘AA-‘. De vooruitzichten blijven ‘stabiel’. Volgens S&P zorgt de portefeuillerotatie naar bedrijven met hoge marges en de onderliggende bedrijfsfactoren, zoals digitalisering en decarbonisatie, dat Siemens goed gepositioneerd is voor de toekomst, las KBC Securities-analist Andrea Gabellone.
Siemens?
Het Duitse Siemens is een van de 14 bedrijven uit de Wereldselectie voor 2024, gekozen door KBC Securities. Het Topic met meer informatie over die selectie kan je hier aanvragen. De jaarcijfers van Siemens besprak Andrea vorige week nog.
KBC Securities over Siemens
Andrea verwelkomt de ratingupgrade. Siemens had de afgelopen 15 jaar een ‘A+’-rating. In juni had Moody's, een ander groot ratingbureau, de rating ook al geüpgraded van ‘A1’ naar ‘Aa3’ met een ‘stabiele outlook’. Moody’s gaf ongeveer dezelfde redenen op als S&P. Siemens geniet van een sterke vrije kasstroomgeneratie en een verbeterend margeprofiel, een gemiddelde schuldkost van 2,15%. De gemiddelde looptijd van de schulden bedraagt 6,74 jaar.
Hieronder vind je de ratings die de grote drie ratingbureaus (Moody's, S&P en Fitch) uitdelen.

Beursnieuws België en Nederland

Alfen publiceerde resultaten
- Alfen: de omzet van de laadpalen- en batterijopslagspecialist steeg in 2023 15% tot 504,5 miljoen euro, terwijl de bedrijfskasstroom (EBITDA) 57,1 miljoen euro bedroeg. De marge van 11,3% impliceert aanhoudende druk bij EV Charging, maar ook expansie in Smart Grids. De omzet moet in 2024 richting 590 en 660 miljoen euro, gehinderd door 15% groei bij EV Charging. Daar werd eerder op 15% tot 20% gemikt, zodat de totale omzetdoelstelling iets onder analistenverwachting ligt. KBC Securities behoudt het koersdoel van 58 euro en ‘Opbouwen’-aanbeveling.
Heineken voorzichtig met winstvoorspelling 2024 vanwege volatiele economische omstandigheden
- Heineken: De Nederlandse brouwer voorspelt een groei van de bedrijfswinst met lage tot hoge eencijferige cijfers in 2024, daarbij verwijzend naar de volatiliteit in de geopolitieke en economische omstandigheden. De op één na grootste brouwer ter wereld, meldde ook een stijging met 1,7% van de bedrijfswinst over het hele jaar 2023, wat de gemiddelde verwachtingen van analisten overtreft. Heineken zag zich in juli nog genoodzaakt zijn prognose voor 2023 naar beneden bij te stellen vanwege de economische onrust in belangrijke markten als Vietnam en Nigeria. Analisten verwachten gemiddeld dat Heineken in het boekjaar 2024 een autonome groei van de bedrijfswinst van 9,9% zal realiseren. KBC Securities behoudt het koersdoel van 110 euro en ‘Opbouwen’-aanbeveling.
Nederlandse kredietverstrekker ABN Amro boekt lichte winstmarge in kwartaal vier
- ABN Amro: De bank meldt een nettorente-inkomen over het vierde kwartaal dat iets boven de verwachtingen lag, ondersteund door hoge rentetarieven en ondanks enige margedruk op hypotheken en consumentenleningen. De nettorente-inkomsten van de bank, een belangrijke maatstaf voor de inkomsten uit leningen minus depositokosten, daalden in het vierde kwartaal naar 1,50 miljard euro vergeleken met 1,56 miljard euro een jaar eerder. Dat was iets boven de gemiddelde voorspelling van analisten van 1,49 miljard euro.
Supermarktgroep Ahold Delhaize ziet overwegend consistente prestaties in 2024
- Ahold Delhaize: de supermarktgroep verwacht dat de onderliggende operationele marge in 2024 minstens 4% zal bedragen en dat de winst per aandeel rond het niveau van 2023 zal liggen, aangezien het jaar-op-jaar overwegend consistente prestaties ziet. De groep, die ook ketens als Stop & Shop, Giant, Food Lion en Hannaford in de Verenigde Staten exploiteert, meldt een onderliggend bedrijfsresultaat over het vierde kwartaal van 996 miljoen euro, boven de verwachte 913 miljoen. door analisten die door het bedrijf zijn ondervraagd.
X-Fab krijgt hoger koersdoel bij KBC Securities
- X-Fab: de analist van KBC Securities werkte zijn X-Fab-model bij na de 2023resultaten. Als gevolg daarvan verlaagde hij het koersdoel van 12 naar 11 euro. KBCS vindt dat beleggers overdreven hebben gereageerd, omdat de tegenvallende omzet in het vierde kwartaal van 2011 te maken had met de vraag naar oudere 150mm CMOS-technologieën. KBCS handhaaft het opbouwen-aanbeveling omdat X-Fab zich nog steeds in de sweet spot van de halfgeleidermarkt bevindt en hun expertise in speciale toepassingen voor de auto-, industriële en medische sector veel tractie in de markt blijft krijgen.
Sequana gaf converteerbare lening uit van 3 miljoen euro
- Sequana Medical: het bedrijf gaf recent converteerbare lening uit van 3 miljoen euro voor bestaande aandeelhouders aan, een overeenkomst tot uitstel van schuldaflossingen tot na de PMA-goedkeuring en een herschikking van middelen waardoor de start van het gerandomiseerde deel van de MOJAVE-studie wordt uitgesteld tot na de PMA goedkeuring voor de alfapomp die wordt verwacht in de tweede helft van 2024. KBCS verwacht dat de DSR 2.0 in 2028 op de markt komt (voorheen 2027). Geen impact op het de kopen-aanbeveling en koersdoel van 6 euro.
Vopak meldt stijging van winst per aandeel met 40%
- Vopak: de aanbieder van opslagcapaciteit voor liquide goederen meldt een stijging van de winst per aandeel met 40% tot 3,29 euro. Het dividend bedraagt 1,50 euro een stijging met 15% ten opzichte van 2022. Vopak zal ook tot EUR 300 miljoen teruggeven aan de aandeelhouders via een aandeleninkoopprogramma.
CMB opent bod op resterende Euronav-aandelen
- Euronav: het tankerbedrijf kondigt aan dat CMB vandaag haar eerder aangekondigd verplicht openbaar overnamebod heeft uitgebracht op alle aandelen van Euronav die nog niet in bezit zijn. De aanvaardingsperiode met betrekking tot het bod gaat open op 14 februari 2024 en sluit op 15 maart 2024. De biedprijs bedraagt 17,86 dollar per aandeel in contanten, zijnde 18,43 dollar per aandeel, na aftrek van 0,57 dollar dividend per aandeel uitbetaald op 20 december 2023.
Strategische opties voor OCI worden bekeken
- OCI: Nassef Sawiris, de rijkste man van Egypte, overweegt om OCI op te delen en te verkopen en met de cash nieuwe participaties in te slaan. In een interview met de Financial Times zegt Sawiris: "Misschien blijft OCI in één stuk verder bestaan. Of wordt het in twee stukken opgedeeld. We zouden de cashflow van OCI ook kunnen gebruiken voor verdere investeringen. We zijn vrij ruimdenkend."
Fertiglobe meldt nettowinst van 505 miljoen dollar
- Fertiglobe: de kunstmestfabrikant rapporteerde 505 miljoen dollar als nettowinst voor 2023 en verwacht een snel herstel van de wereldwijde vraag wat de mogelijkheid zou bieden om de prijzen op te trekken. De inkomsten bedroegen vorig jaar 2,41 miljard dollar, een daling ten opzichte van 5 miljard dollar in 2022.
Mee m/d markt: “Inflatie temmen vraagt tijd”
- Het was tot diep in de namiddag wachten op de publicatie van de Amerikaanse consumenteninflatie in januari. Eerst gebeurde er amper wat, nadien ging het plots hard. Logisch, want de inflatie daalde na een korte stijging tot 3,4% in december tot 3,1%, maar er werd op slechts 2,9% gemikt.
- De kerninflatie daalde van zijn kant van 3,9% op jaarbasis naar 3,7%, maar zonder rekening te houden met de huizenmarkt steeg het cijfer echter met 6,7% over de voorbije 3 maanden. En dat is enorm, want tijdens de “inflatiecrisis van 2022” waren er slechts drie maanden waarin die thermometer boven de 6,7% uitkwam.
- Dat alles geeft de Fed, en bij extensie ook de ECB, een PAK argumenten om te rente zeker niet te snel op te trekken, zodat de dollar (€1 = $1,0715) en de rentes op alle looptijden fors doorstegen. De 2-jaarsrente klokte af op 4,63% in de VS en 2,77% in Duitsland, terwijl de 10-jaarsrente doorsteeg tot respectievelijk 4,31% en 2,39%.
- Op de aandelenmarkten was er niets dan averij, want het vooruitzicht op “hogere-rente-voor-langer” zit nog altijd maar deels ingeprijsd in de markten. In Europa liepen de verliezen op tot 1% voor de EuroStoxx 600, met op kop de Nederlandse AEX-index (-1,4%). Dat is niet helemaal onlogisch, gelet op de recente winsten van onder meer de halfgeleiders.
- Wall Street milderde een initieel verlies van zo’n 2%, tot 1,5%, waar de Small Caps tot 3% lager werden gezet. Dat die “kleintjes” het extra lastig kregen, is deels te wijten aan de recente herstelrally, maar ook aan de publicatie gisteren van het KMO-vertrouwen over januari. Die NFIB Small Business Optimism Index daalde tot het laagste niveau in acht maanden, want voor 20% van de eigenaars blijft inflatie hét belangrijkste probleem, gevolgd door arbeidskwaliteit en niet-ingevulde vacatures.
- Maar zoals altijd is er ook hoop, en dat kwam gisteren zowaar uit Duitsland. De ZEW-indicator van het economisch sentiment voor de grootste economie steeg in februari 2024 voor de zevende maand op rij naar 19,9 punten, goed voor het hoogste niveau in een jaar. Dat was verwacht, daar niet van, maar het is wel een opsteker. Een kleintje, dan toch, want de index die de vooruitzichten voor de economische situatie in de nabije toekomst inschat viel terug tot -81,7 punten, het laagste niveau sinds juni 2020.
- Op de economische kalender vinden we vandaag een heel aantal bbp-cijfers, uit onder meer Europa, Hongarije, Polen en Noorwegen. Die zijn interessant, maar zullen de markten geen richting geven. Dan is de Britse inflatie belangrijker, maar dan enkel voor het VK. Om af te kruiden mogen Guindos en Nagel (ECB) en Goolsbee en Barr (Fed) in een speech herhalen wat eerder al gezegd was.
- Kwartaalcijfers krijgen we van onder meer American Water, Avantor, Albemarle, GlobalPayments, Hubspot, IQVIA, Kraft Heinz, Cisco, Equinix, Occidental Petroleum, EQT, Wabtec, Ahold Delhaize, Heineken, Interpump, Gecina, Luxoticca, Norsk Hydro, Klepierre, CNH, Econocom, OCI, Vopak, ABN Amro en meer van dat moois. Rekenen maar!
Nieuwe beleggingsaanbevelingen voor aandelen

Datum en uur van publicatie: 14/02/2024 om 09:00.

Deze mededeling is niet opgesteld overeenkomstig de voorschriften ter bevordering van de onafhankelijkheid van onderzoek op beleggingsgebied en is daarom niet onderworpen aan het verbod om al voor de verspreiding van onderzoek op beleggingsgebied te handelen.