wo. 15 nov 2023
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Donderdag 16 november
- Bedrijfsresultaten
- Tencent Holdings, Oracle, Cisco, Palo Alto Networks, JD.com, Infineon, Alcon, Experian, Clorox, Aegon, Home Invest, IBA, Lucas Bols, Onward Medical, Siemens, Unifiedpost, Walmart
- Beleggersevents
- Western Digital (algemene vergadering)
- Econocom (investeerdersdag)
- Arcadis (investeerdersdag)
- Ex-dividend
- 3M, abrdn Property, Amgen, Barrrett, Bunzl, Chevron, GSK, JM Smucker, Lancashire, Marks & Spencer, Persching Square, Philips 66, Shell, Unilever, Whirlpool,
- Macro-economie
- EU: Nederlandse Werkloosheidscijfer, Lagarde, eerste aanvragen werkloosheidsvergoeding
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
DCC : resultaten en aankondiging overname

- DCC kondigde een sterke winstgroei aan voor het eerste halfjaar van hun boekjaar 2024. De groei bedroeg 12,2% op jaarbasis tegen constante wisselkoersen. Hun aangepaste bedrijfskasstroom (EBITDA) groeide 4,4% autonoom en als we de fusies en overnames meenemen in de resultaten, zien we een aangepaste EBITDA-groei van 7,8%. Deze resultaten zijn bijna 10% hoger dan de gemiddelde analistenverwachting.
- Energie is de groeimotor van de bedrijfsresultaten en is de belangrijkste divisie binnen het bedrijf. DCC Energy realiseerde een autonome winstgroei van 21% op jaarbasis, geholpen door een eenvoudiger vergelijkingsmateriaal en een voortdurende verschuiving naar koolstofarmere oplossingen. De andere twee afdelingen staan voor meer uitdagingen en kwamen iets onder de verwachtingen uit. DCC Healthcare rapporteerde een autonome daling van de operationele winst met 28%, die grotendeels werd veroorzaakt door aanhoudend moeilijke marktomstandigheden en voorraadafbouw in Health & Beauty. DCC Technology zag de autonome operationele winst met 13,4% dalen als gevolg van de aanhoudend zwakke consumentenvraag naar Tech producten, terwijl B2B robuuster bleef.
- Over het geheel genomen zijn deze resultaten zeer goed, gezien het feit dat de eerste helft van hun boekjaar doorgaans het zwakste deel is. Vanuit een historisch perspectief merken we op dat de eerste helft slechts 30-35% van de jaarresultaten vertegenwoordigt. Daarom spreken de resultaten van vandaag optimistisch over de vooruitzichten voor het hele jaar. Het management merkt op dat hun boekjaar 2024 "opnieuw een jaar van groei van het bedrijfsresultaat en voortdurende ontwikkelingsactiviteiten" zal zijn.
- Op de kapitaalmarktdag in september kondigde DCC al 5 overnames aan op het gebied van energiebeheer en -diensten. Vandaag hebben ze er nog een aan toegevoegd: Progas, voor een totaal van 140m GBP. Dit is een toonaangevende LPG-distributeur in Duitsland en samen met hun bestaande TEGA-dochteronderneming zouden ze nu een marktaandeel van 10% hebben in een nogal gefragmenteerde markt. De overname lijkt te passen in hun strategische positionering met LPG als een belangrijke koolstofarmere brandstof en een potentiële bron voor meer klantenovereenkomsten. Het management wees op de potentiële synergievoordelen van de integratie van Progas in hun bestaande bedrijfsonderdelen vanaf boekjaar 2025.
- Als eerste reactie is KBC analist Andrea Gabellone zeer positief over de resultaten en benadrukt hij de goedkope waardering van de naam. Hij wijst op het belang van de resultaten van DCC energy, het belangrijkste onderdeel van het bedrijf.

Vooruitblik op Amerika

Voor de bel
- De futures op Wall Street stegen deze morgen nadat een bemoedigend inflatierapport de hoop aanwakkerde dat de Amerikaanse rente zijn hoogtepunt heeft bereikt. Vandaag kijken beleggers naar de cijfers over producentenprijzen en detailhandelsverkopen die later op de dag verschijnen.
- Europa's STOXX 600 klom naar een hoogste stand in meer dan een maand door de afnemende inflatie in de belangrijkste economieën. De Japanse Nikkei sloot hoger en overschreed voor het eerst het psychologische niveau van 33.000 voor het eerst in bijna twee maanden, na sterke bedrijfswinsten en dovish Fed-betrouwbaarheidsuitspraken (redactie : dovish : mikt op rentedalingen). In China steeg de CSI 0,7% en de Hang Seng met maar liefst 3,92% wegens goede economische cijfers (oa. de industriële productie).
- De goudprijs steeg naar een hoogste punt in een week. Ondertussen steeg de dollar na de grootste daling in een jaar. De olieprijzen daalden door tekenen dat de productie in de V.S. haar piek heeft bereikt, wat positieve signalen van de vraag naar ruwe olie uit topconsument China tenietdeed.
Topnieuws
Target voorspelt sterke feestdagenkwartaalwinst door lagere voorraadniveaus
- Target voorspelt voor het vierde kwartaal een winst die ruim boven de verwachtingen van Wall Street ligt. De lagere kosten voor de toeleveringsketen en de inspanningen om de voorraden onder controle te houden beginnen vruchten af te werpen.
GM grijpt belangrijke Tesla-leverancier voor gigacasting
- Jarenlang heeft een weinig bekend bedrijf Tesla geholpen de grenzen te verleggen van 'gigacasting', het proces van het gieten van grote carrosseriedelen voor auto's in één stuk om tijd en geld te besparen. Dat is tot 2023, toen General Motors instemde met een deal om dat bedrijf te kopen als een belangrijk onderdeel van zijn strategie om terrein goed te maken op Tesla.
Inflatie in de VS verbetert, de stemming onder het publiek is nog steeds zuur
- Terwijl gezinnen in de VS zich voorbereiden op hun Thanksgiving-diners volgende week, zijn de voedselprijzen al maanden grotendeels gelijk gebleven. Intussen zijn de benzineprijzen ongeveer 10% lager dan een jaar geleden en zijn de gemiddelde kosten van veel dingen die in een een winkelwagentje al een jaar lang ongeveer onveranderd.
Biden, Xi ontmoeten elkaar terwijl militaire en economische spanningen tussen de VS en China oplopen
- De Amerikaanse president Joe Biden ontmoet de Chinese leider Xi Jinping voor het eerst in een jaar, voor gesprekken die de wrijvingen tussen de supermachten over militaire conflicten, drugshandel en kunstmatige intelligentie kunnen verminderen.
Berkshire stoot General Motors, Johnson & Johnson, Procter & Gamble af terwijl het geld opbouwt
- Berkshire Hathaway heeft zijn belangen in General Motors, Johnson & Johnson en Procter & Gamble afgestoten en zijn belang in Ama verhoogd.Het verhoogde zijn cashpositie tot een recordbedrag van 157,2 miljard dollar. Het belang in Amazon daalde met 5%. Een nieuwe positie was een belang van $8 miljoen in Atlanta Braves Holdings, dat indirect zeggenschap heeft over het Major League Baseball-team en The Battery Atlanta.
Aandelen in de kijker
-
JD.com: de Chinese e-commercefirma rapporteerde kwartaalinkomsten die onder de ramingen lagen, maar winst doordat de problemen met de toeleveringsketen afnamen. Het bedrijf zei ook dat CEO Xu Ran de rol van chief executive van JD Retail, de retailtak, op zich zal nemen.
Het bedrijf rapporteerde een netto-omzet van 247,7 miljard yuan voor het derde kwartaal, waarmee het de gemiddelde analistenverwachtingen miste. -
Nu Holdings: de Braziliaanse digitale bank Nubank rapporteerde dinsdag een sterke omzet- en winstgroei in het derde kwartaal, door een solide uitbreiding van het klantenbestand in Brazilië en Mexico. De kredietverstrekker, gesteund door Warren Buffett's Berkshire Hathaway, zag de nettowinst stijgen tot 303 miljoen dollar, ruim boven de 7,8 miljoen dollar die een jaar eerder werd gerapporteerd. Het overtrof de raming van 288,2 miljoen dollar van de analisten. De omzet steeg ook met 53% tot 2,1 miljard dollar hoger dan de gemiddelde analistenverwachtingen (2,05 miljard dollar)Het overgrote deel van de klanten van Nubank bevindt zich in Brazilië, waar de bank tien jaar geleden werd opgericht. Maar de Mexicaanse activiteiten kunnen "net zo relevant, zo niet relevanter, voor ons worden dan Brazilië", aldus Guilherme Lago, CFO van Nubank.
-
Marsh & McLennan: de verzekeringsmakelaar heeft samen met Lloyd's of London verzekeraars en Oekraïense staatsbanken een programma gelanceerd om de kosten van schadeclaims voor schepen en bemanning die graan vervoeren te verlagen. De faciliteit wordt gesteund door het Oekraïense ministerie van Economische Zaken. Het programma heeft de steun van de Britse overheid, vertelde Marcus Baker, Marsh's wereldwijde hoofd van marine en cargo, aan Reuters.
- Salesforce: met een snel stijgende aandelenkoers trok het bedrijf in het derde kwartaal meer beleggers aan, zelfs toen een van de eerste critici van het softwarebedrijf zijn belang verder afbouwde.Sachem Head Capital Management verhoogde zijn belang in Salesforce met 33% tijdens het derde kwartaal, terwijl Farallon Capital Management zijn belang met 30% verhoogde tot 2,5 miljoen aandelen op 30 september. De aandelenkoers van Salesforce is sinds januari met 64% gestegen. Andere beleggers die misschien niet aandringen voor veranderingen verminderden ook hun belangen in het derde kwartaal. Light Street Capital Management verlaagde zijn belang met 44%, terwijl Polen Capital Management het met 3,2% verminderde, zo blijkt uit de archieven.
- UnitedHealth Group: de verzekeraar gebruikt een AI-algoritme dat systematisch claims van oudere patiënten voor uitgebreide zorg, zoals een verblijf in een verpleeghuis. Familieleden van twee inmiddels overleden begunstigden van UnitedHealth klaagden de verzekeraar aan in een federale rechtbank in Minnesota en zeiden dat ze gedwongen werden om uit eigen zak te betalen voor zorg die volgens artsen medisch noodzakelijk was. Ze willen een landelijke groep vertegenwoordigen van mensen met Medicare Advantage verzekeringsplannen, die worden gefinancierd door het Amerikaanse Medicare-programma voor senioren en sommige mensen met een handicap en worden beheerd door particuliere zorgverzekeraars zoals UnitedHealth.
De wereld in beeld

Elke maand blikken de collega's van KBC Private Banking terug op de financiële markten en de economie in 'De wereld in beeld'
Obligaties terug in trek.
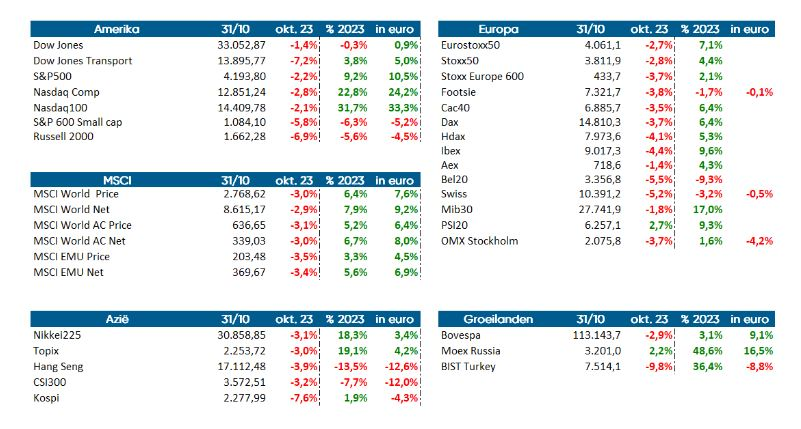
- “Sell in May and go away but remember to come back in September”. Wie de beursmantra dit jaar volgde kan op een dubbele portie pech rekenen. De zomerrally is aan hem/haar voorbij gegaan en sinds begin september gaat het vooral bergaf op de internationale aandelenmarkten, de eerste dagen van november niet na gesproken. Hoger voor langer wat de rente betreft, economische groeicijfers die tegenvallen, een nieuw gewapend conflict dat de kop opsteekt, blij wordt een belegger er niet van. En dat is nog een ‘understatement’. Maar een doorsnee belegger gaat in moeilijke markten ook op zoek naar opportuniteiten, en die dagen zo stilaan op verschillende markten toch wel op.
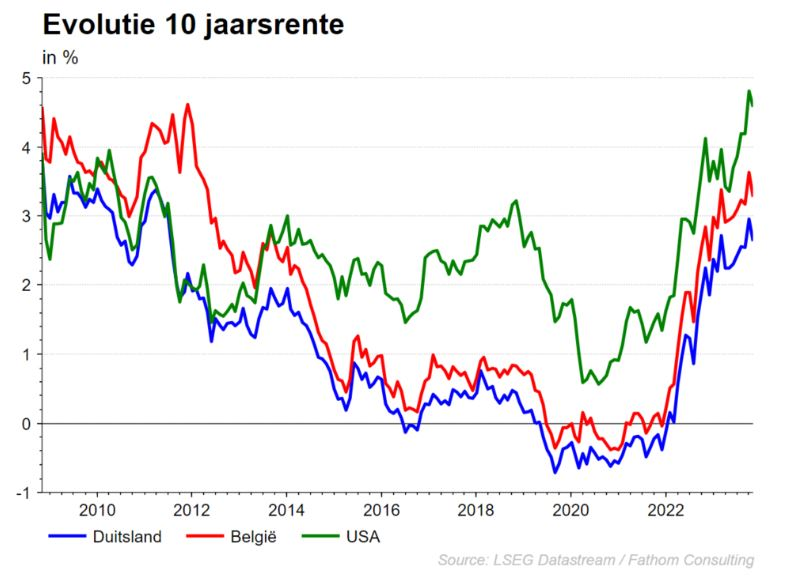
- Vooral op de obligatiemarkten zien we vandaag mooie ontwikkelingen. De rentes in Europa en de VS schurken mogelijks tegen hun piek aan en de 10-jaarsrente op beide continenten is wel degelijk aantrekkelijk. Met de Bund (Duitse 10 jaarsrente) van ongeveer 3% en bijna 5% voor de Amerikaanse tegenhanger is er opnieuw een interessant rendement te vinden in het vastrentende gedeelte van de portefeuilles. Halleluja, TINA is niet meer! Ook bedrijfsobligaties met investment grade ratings maken opnieuw het mooie weer en geven nog iets meer rendement dan hun overheidstegenhangers. Tijd dus om cash verder aan het werk te zetten, want cash is vandaag dé assetklasse die achterin het rijtje bengelt. Samen met koningin TINA is ook koning cash niet meer aan de orde…
- De internationale aandelenmarkten hebben het al een tijdje moeilijker. De overgang van jaren stimulerend beleid met ultra-lage rentes naar de huidige omgeving met hogere rentes, die naar alle waarschijnlijkheid langer aanwezig zullen zijn, is er abrupt gekomen. En heeft menig aandelenbelegger verrast. De kritische blik waarmee analisten en investeerders naar bedrijfsresultaten kijken is terug. In de huidige omgeving maakt het wel degelijk opnieuw uit of een bedrijf consensusverwachtingen haalt ja dan neen en wat de vooruitzichten zijn. Bedrijven die onder de al erg laag gepositioneerde lat uitkomen worden dan ook zwaar afgestraft. Bedrijven die boven de lat uitkomen worden karig beloond. Het lijkt wel alsof er een zuivering van het speelveld aan de gang is, alsof ergens een speler aan de knoppen zit die de reset-knop heeft gevonden en iedereen met de neus op de feiten wil drukken. Wel, missie geslaagd. Voor vele aandelen is die reset misschien ook wel eens gezond. Waarderingen die teruglopen naar ‘normale’ niveaus, analisten die opnieuw hun werk kunnen gaan doen en écht zoeken naar de parels in de markt en een gezonde hernieuwde interesse in de balans van bedrijven. Er ligt werk op de plank. Veel werk. En laat ons dat nu net niet afschrikken. Hebben we al verteld dat onze mouwen opgestroopt zijn?
De centrale banken en het Tafelberg-scenario
- De FED en de ECB zitten in pauze-modus. De financiële pers grijpt maar al te graag naar de naam ‘Tafelberg-scenario’ om de impasse te beschrijven. De Tafelberg is een steile helling in Zuid-Afrika waarna een lang plateau volgt. De vergelijking met de snelle renteklim en de huidige pauzes waarin we zitten gaat dus op zich wel op. Voor de aandelenmarkten lijkt het nu vooral wachten of en wanneer de steile afdaling wordt ingezet. Wanneer die zal volgen is koffiedik kijken. Of beter, data-driven kijken, want zo volgen de centrale banken vandaag de dag zelf de markten op. We merken dan ook zenuwachtigheid onder de beleggers bij elk PMI-cijfer dat naar buiten komt, elk rapport van de inflatiecijfers, elk banenrapport in de VS, enzovoort. We komen argusogen tekort en verwachten de eerste rentedalingen pas in de tweede helft van 2024. Maar wie weet komt Bredero en zijn “’t kan verkeren” hier nog wel tussen. Time will tell.
Het conflict in het Midden-Oosten laait op
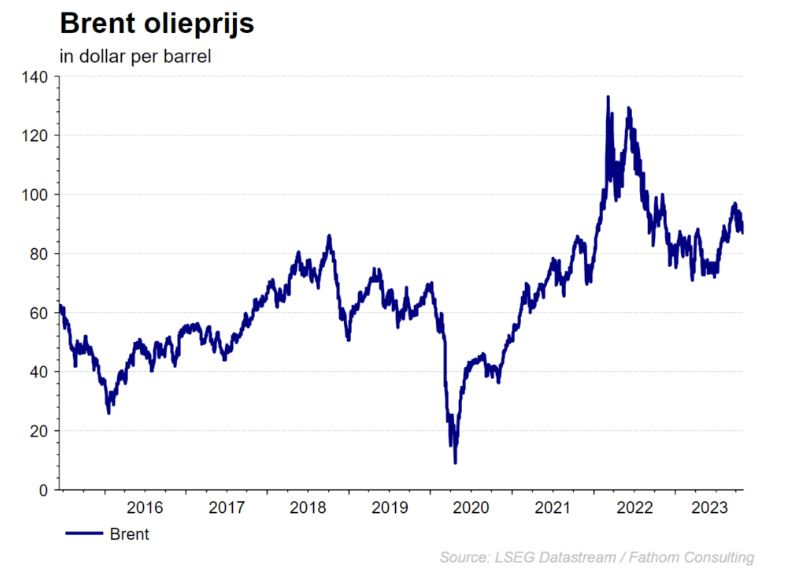
- Het conflict tussen Israël en Hamas zorgde (nog) niet voor veel deining op de markten. We houden uiteraard één oog op het Midden-Oosten en zeker op eventuele escalatie van het conflict binnen de regio. Een uitbreiding van het conflict zou kunnen leiden tot hogere grondstofprijzen (vooral de olieprijs is in scope) wat dan op zijn beurt de inflatie opnieuw zou kunnen aanwakkeren. Veel voorwaardelijke wijzen dus maar voorlopig geen significante marktimpact.
De bedrijfsresultaten als barometer
- Het resultatenseizoen voor het derde kwartaal van 2023 geeft een gemengd beeld. Wie de roze bril op heeft zal zien dat de winstgroei in de VS zo’n 8% hoger uitkomt dan de gemiddelde analistenverwachtingen. We merken groeiversnellingen op ten opzichte van vorig jaar en ook ten opzichte van vorige kwartalen. Ook de marges van de bedrijven blijven op een historisch hoog peil. ‘Greedflation’ lijkt nog niet van de tafel.
- Voor de pessimisten onder ons viel ook wel wat te rapen. De omzetgroei lijkt wat te stagneren en veel bedrijven die de bui voelen hangen verlagen hun vooruitzichten voor 2024. Zelfs de zogenaamde ‘Magnificent 7’ (de grootste techbedrijven uit de VS) ontsnappen hier niet aan en enkele kregen rake klappen. Daarnaast lijken Europese bedrijven opvallend pessimistischer dan de Amerikaanse tegenhangers. Verschillende factoren wegen op de Europese markt. De Oekraïne crisis, het zwakke herstel in China en de algemene stagnatie van de Europese economie doen de bedrijven op het oude continent duidelijk pijn. Voorzichtigheid troef dus, is wat onze economen aan de belegger willen meegeven. Een forse groeivertraging kan de winstmarges de komende kwartalen onder druk zetten.
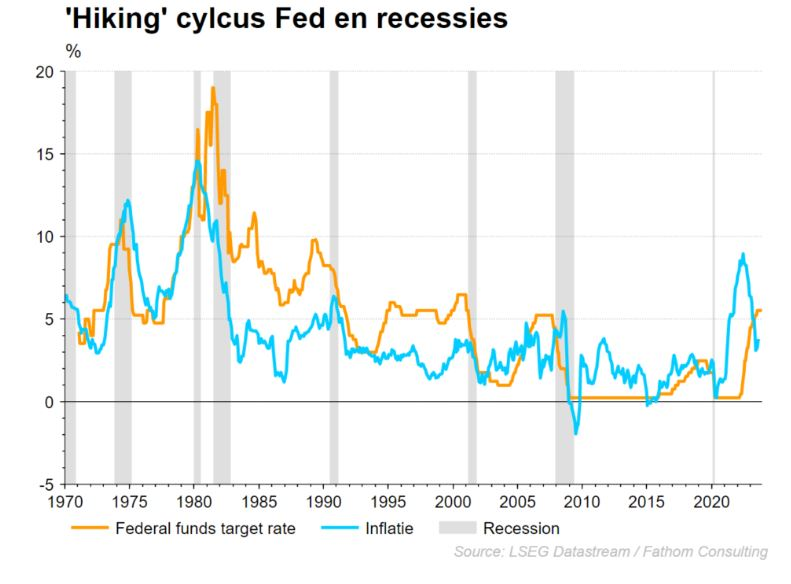
- En om af te sluiten nog een interessante grafiek. Na een rondje renteverhogingen door de Fed eindigt de cyclus meestal in een recessie en dat ten vroegste 11 maanden na de laatste renteverhoging. De reële rentevoeten en inflatie zijn al dalende op dat ogenblik. Dit lijkt verdacht veel op de huidige macro-economische omgeving. Een recessie volgt dus … ?
Vastrentende markten
Volatiliteit troef op de obligatiemarkten.
- De overheidsrente in de VS steeg tijdens de maand oktober spectaculair. Vooral de langetermijnrente piekte en bereikte de magische 5% grens. De renteopstoot werd enerzijds veroorzaakt door beter dan verwachte economische cijfers en anderzijds de overtuiging van de Federale Reserve dat de rente nog een hele poos gehandhaafd dient te worden om de hardnekkige inflatie blijvend de kop in te drukken.
- In Europa piekte de Duitse 10-jaarsrente op 3%. De curve kreeg een wat normaler verloop (minder negatief).
- Binnen de EU liepen de spreads van de perifere landen t.o.v. Duitsland verder op. De Italiaanse 10-jaarsrente plafonneerde op een zucht van de 5%.
- Op het einde van de maand keerde het sentiment op de rentenmarkten abrupt. Niet alleen hielden de centrale banken in zowel Europa als in de VS de rente stabiel, ook de economie begint stilaan te sputteren.
- De vertrouwensindicatoren in Europa bengelen al een tijdje onder de 50 puntengrens wat het signaal is voor een vertragende economie. Nieuw is dat nu ook de economie in de VS groeipijnen begint te vertonen. Bewijzen hiervoor de recente PMI-indicatoren en het tegenvallende banenrapport.
De overheidsrente daalde fors en deed begin november de rentestijging van oktober volledig teniet.
- De verwachting leeft dat men de overheidsrente pas in de tweede jaarhelft van 2024 officieel zal verlagen, maar dat de volatiliteit op de markten ondertussen hoog zal blijven.
- Op het vlak van de bedrijfsobligaties bleven de kredietspreads de afgelopen maand vrij stabiel. Wel valt op dat de bodem voor de kredietspread voor risicovolle high yield obligaties stilaan bereikt lijkt. Minder economische groei gaat meestal hand in hand met oplopende kredietspreads. Benieuwd wat de komende maanden gaan brengen.
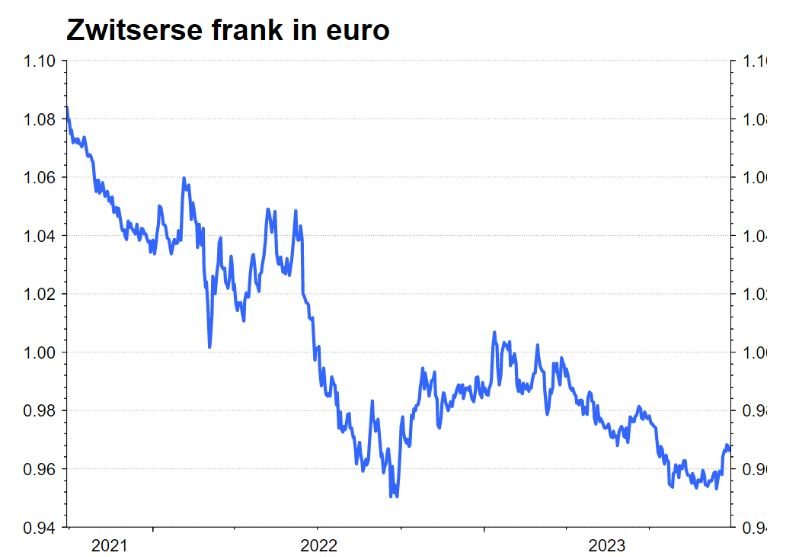
- Op de valutamarkten verloor de dollar wat van z’n pluimen. De munt deprecieerde ten opzicht van de euro. In het zog van de dollar verzwakten ook de Noorse kroon, Mexicaanse peso, Nieuw-Zeelandse dollar en Australische dollar.
Laatste renteverhoging in VS achter de rug?
De Amerikaanse inflatie voor oktober (en november) samen met twee arbeidsmarktrapporten stonden aangevinkt als ‘bepalend’ in het debat of de Fed de rente in december nog een laatste keer zou (moeten) verhogen. Ondanks een neutrale analyse van voorzitter Powell op de persconferentie na de beleidsbeslissing van 1 november (onveranderd op 5.25%-5.50%), achtte de markt de kans op een laatste verhoging toen al onwaarschijnlijk. De KBC-economen geven hun visie.
Sterke groeimotoren bij Agfa, maar filmactiviteiten onder druk
Hoewel de omzet, 280 miljoen euro, in het derde kwartaal onder de verwachting van KBC Securities-analist Guy Sips lag, zag hij een stevige groei bij Agfa’s groeimotoren. De filmafdeling blijkt wel onder druk te staan. Agfa behield de voortuitzichten. Guy Sips verlaagde het koersdoel.
Zirfon-membranen winstgevend
Positief nieuws is dat Agfa in derde kwartaal in 2023 opnieuw een positieve vrije kasstroom wist te boeken (5 miljoen euro). In DPC (Digital Print & Chemicals) hintte Agfa op een groei van de Zirfon-activiteiten, die voor het eerst ook bijdragen aan de winstgevendheid.
Daarnaast verbeterde de winstgevendheid voor Digital Print ook stevig, zegt Guy Sips. En dat ondanks een klimaat van matige investeringen in apparatuur door klanten, terwijl de filmactiviteiten onder druk stonden door de macro-economische omstandigheden en wisselkoersschommelingen.
In radiologieoplossingen, zag het onderdeel directe radiografie een verbeterde winstgevendheid in een matig aantrekkende markt, terwijl Medical Film worstelde met de nieuwe, gecentraliseerde inkooppraktijken in China en met macro-economische en geopolitieke omstandigheden.
Bij Healthcare IT was er een sterke verbetering van de winstgevendheid, zegt Guy Sips.
Agfa’s vooruitzichten
Agfa bevestigde de vooruitzichten dat de winstgevendheid in 2023 hoger zal ligger dan in 2022.
• In Digital Print & Chemicals verwacht Agfa de winstgevendheid verder te blijven verbeteren,
op basis van prijsstelling, kostenverbeteringsacties en positieve bijdragen van digitale print en de Zirfon-membranen. De inkomsten gegenereerd door Zirfon zullen zeer sterk blijven groeien.
• Bij Radiology Solutions zal voor Medische film, druk door wisselkoersschommelingen en op de marge zal blijven aanhouden, wat zal resulteren in een zwakke prestatie in het 4de kwart van 2023. De vooruitgang op het gebied van directe radiografie zal zich naar verwachting voortzetten.
• Wat HealthCare IT betreft, benadrukt Agfa de groei van het aantal bestellingen. Ook de winstgevendheid moet blijven verbeteren, waardoor er wellicht een sterk eindejaar zit aan te komen. Ondanks de wisselkoersschommelingen.
KBC Securities over Agfa
Hoewel Guy Sips zowel op kwartaal- als op jaarbasis een verbetering van de winstgevendheid ziet, dankzij de groeimotoren, en hoewel Agfa de vooruitzichten bevestigde, stelt hij het koersdoel neerwaarts bij van 3,4 naar 3,0 euro. En dat omwille van de zwakke prestatie van de filmafdeling. Gezien de lage koers van Agfa herhaalt Guy Sips wel zijn ‘Kopen’-advies.
Meest verhandelde aandelen bij Bolero
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: Alstom - AB InBev - Melexis - Ageas - KBC - Proximus - Cofinimmo - Xior - Adyen - D'Ieteren

Mee m/d markt: 'Risk-on rally door inflatiemeevaller'
- Het was gisteren met stip uitkijken naar de Amerikaanse inflatie in oktober en dus starten we dit overzicht daar maar meteen mee. De inflatie op jaarbasis vertraagde van 3,7% in zowel september als augustus naar 3,2% in oktober 2023, terwijl op 3,3% gemikt werd. Op maandbasis stegen de prijzen niet en dat zorgde voor euforie. Zelfde scenario voor de kerninflatie, dat met 4% op jaarbasis een zucht onder de verhoopte 4,1% bleef, en daarmee de stijging op maandbasis tot 0,2% kon beperken.
- Oktober was dus een overwinning op de inflatie. Applaus overal, want dat voedde de hoop dat de Fed dan toch niet zal moeten overgaan tot een “laatste renteverhoging”. Op rentemarkten werd vuurwerk bovengehaald: de 2-jaarsrente daalde spectaculair met 22 basispunten tot 4,84%, terwijl de 10-jaarsrente 19 basispunten daalde tot 4,43%, het laagste peil in zowat twee maanden. Dat nekte de dollar (€ 1 = $1,0873), maar vuurde de Europese aandelen (1,35%) net aan. Wall Street zat ook meteen op koers voor forse winst, want de S&P500 steeg met 1,91%, terwijl de Nasdaq 2,4% hoger afklokte.
- In Azië ging het feest verder. De Chinese CSI-index won 0,45%, terwijl Japan 1,45% hoger afsloot en Hong Kong zelfs 3% doorschoot. De Hang Seng Tech technologieindex won eveneens 3%, waarmee duidelijk wordt dat er ook aan de andere kant van de planeet rentehoop is. Het lijkt er zowaar op dat het weer Golden Week is!
- Dat optimisme werd mee gevoed door een rist belangrijke economische cijfers. Zo steeg de Chinese industriële productie in oktober met 4,6% op jaarbasis, nadat de teller in september al op 4,5% stond en er slechts op 4,4% werd gemikt. In de eerste tien maanden van 2023 steeg de industriële productie met 4,1% op jaarbasis, zodat China stilaan uit het dal lijkt te kruipen. Ook de kleinhandel deed het goed in oktober, want de sector groeide met 7,6% op jaarbasis, tegenover 5,5% in september en een schatting van 7,0%. Dat is goed voor de tiende opeenvolgende groeimaand op rij.
- Japan zorgde ietwat voor de domper van de dag, want de economie kromp in het derde kwartaal met 0,5% ten opzichte van een maand eerder, terwijl op -0,1% gemikt werd er in het tweede kwartaal nog 1,1% gegroeid werd. De eerste economische krimp sinds 2022 is te wijten aan verhoogde kostendruk en toenemende wereldwijde tegenwind. De particuliere consumptie zette ook een stap terug, terwijl de netto handel eveneens een rem zette op het BBP. Maar goed, we onthouden de Amerikaanse inflatie, want die weegt echt wel zwaarder door in het Grote Geheel Der Dingen.
- Vandaag staan er weer een pak cijfers op de economische kalender. Zo zijn er kleinhandelsdata uit de VS, inflatiecijfers uit het VK en een inzicht in de industriële productie en de handelsbalans in Europa. Om het af te kruiden staat ook de altijd belangrijke update van de economische voorspellingen van de Europese Commissie op de rol. Als kers op de taart zet de Chinese president Xi Jinping zijn eerste bezoek aan de VS in zes jaar verder, wat president Joe Biden al de uitspraak ontlokte dat hij de “normale communicatie met Beijing wilde herstellen” en dat de “vrijheden die door Beijing worden ondermijnd in de regio Azië-Stille Oceaan moeten hersteld worden”.
- Qua bedrijfsresultaten volgen we onder meer de cijfers op van Cisco Systems, Hollsys Automation, JD.com, Palo Alto Networks, Target, TJX, Vnet Group, Xpeng, Alstom, Experian, Infineon, Nibe Industrier, Siemens Energy, Soitec, SSE, Agfa Gevaert en Titan Cement.
Bedrijfsnieuws uit Amerika

Home Depot rapporteert betere dan verwachte cijfers
- Home Depot: (+5,4%) de “Gamma van de VS” rapporteerde beter dan verwachte omzet-en winstcijfers in het derde kwartaal. Zo daalde de omzet bijvoorbeeld slechts met 3% op jaarbasis op jaarbasis, maar dat verhinderde niet dat het management de eerder gestelde jaarverwachtingen moest verlagen. Niet dat beleggers daar erg wakker van lagen, want zo’n nieuws zat duidelijk al in de verwachtingen.
Zonne-energiesector krijgt extra zuurstof
- Enphase Energy: (+16%) net zoals bij zonne-energiebedrijven en sectorgenoten Solar Edge (+11%) en First Solar (+11%) was het gisteren goed raak. Door de scherpe daling van de obligatierente kregen de fors gedaalde waardering in de sector plots weer een pak extra zuurstof. Dat effect zagen we gisteren ook in de autosector, waar Tesla 6% won, Rivian 5% en Lucid 4%.
VF Corp in zwang
- VF Corp: (+10) het kledingbedrijf dat onder meer eigenaar van Timberland en The North Face was in zwang, nadat bekend raakte dat directeur Matthew Shattock 20.000 aandelen had ingekocht voor een tegenwaarde van meer dan 291.000 dollar.
Amazon staat kopen na Snapchat advertenties toe
- Snap: (+7%) de nieuwsbrief The Information meldde dat Amazon zou toestaan dat klanten en bezoekers producten kunnen kopen die op Snapchat worden geadverteerd.
C3.ai gaat overeenkomst met AWS uitbreiden
- C3.ai: (+7%) de datagroep gaat een eerder aangekondigde strategische samenwerkingsovereenkomst met Amazon Web Services uitbreiden. Dat moet beide bedrijven toelaten om generatieve AI-oplossingen voor bedrijven aan te blijven bieden.
Take-Two Interactive krijgt adviesverhoging van Deutsche Bank
- Take-Two Interactive Software: (+2,2%) de ontwikkelaar van videogames kreeg van Deutsche Bank wat extra liefde, want het aandelenadvies steeg gisteren van “Houden” naar “Kopen”, omdat de zichtbaarheid op lange termijn stevig verbeterde. Het risico-rendementsprofiel werd gunstiger dankzij de robuuste ontwikkelingspijplijn in de boekjaren 2025 en 2026. Het koersdoel op 12 maanden steeg daarom van 155 naar 175 dollar per aandeel.
Aandeel Fisker onder vuur
- Fisker: (-18%) de aandelen van de opstartende producent van elektrische wagens kwam onder vuur te liggen omdat de publicatie van de kwartaalcijfers moet worden uitgesteld omwille van “materiële zwakheden in de interne financiële controles”. En dat komt bovenop een groter dan verwacht derde kwartaalverlies en vertraagde leveringen van voertuigen.
Adobe op ‘top ideeën’-lijst Evercore
- Adobe: (+2,3%) de softwareaandeel werd door beurshuis Evercore bedacht met een nominatie tot de lijst van top ideeën. De groep heet “goed gepositioneerd te zijn voor 2024 vanwege een belangrijke evolutie in zijn Creative Cloud suite, dankzij Firefly, Adobe's generatieve AI-product”. Zegt er iemand AI-hype?
Europees aandelennieuws

Kwartaalomzet Alcon lag onder de verwachtingen
- Alcon: het Zwitserse oogverzorgingsbedrijf, een afsplitsing van Novartis, rapporteerde een omzet over het derde kwartaal die iets onder de verwachtingen lag door de inflatie en negatieve wisselkoerseffecten. De kwartaalomzet steeg met 8% tot 2,303 miljard dollar, wat 2% lager was dan de gemiddelde analistenverwachting van 2,35 miljard dollar. Alcon verlaagde de vooruitzichten voor het hele jaar.
Inkomsten lagen iets hoger bij Infineon
- Infineon: de Duitse chipfabrikant rapporteerde hoger dan verwachte inkomsten voor zijn boekjaar 2023 omdat de vraag naar halfgeleiders, met name in de sectoren elektromobiliteit en hernieuwbare energie, onverminderd hoog blijft. De omzet bedroeg 16,31 miljard euro, een stijging met 15% ten opzichte van het jaar ervoor, waarmee het bedrijf de verwachtingen van de analisten van 16,22 miljard euro licht overtrof. Het bedrijf verwacht een tragere omzetgroei in 2024 van 17 miljard euro.
De elektrische auto-eenheid Ampère van Renault verwacht sterke inkomstenstijging
- Renault: de Franse autofabrikant Renault zei dat zijn elektrische auto-eenheid Ampère, die het volgend jaar op de markt wil brengen, 10 miljard euro aan inkomsten verwacht in 2025, meer dan een verdubbeling tot 25 miljard euro in 2031. Op de vraag of Renault zou kunnen besluiten om Ampère-aandelen uit te keren aan bestaande Renault-aandeelhouders in plaats van door te gaan met een beursgang, zei het management :"Renault staat altijd open voor andere opties voor Ampère, maar de beursgang heeft de voorkeur."
Siemens Energy herziet structuur van Gamesa
- Siemens Energy : het bedrijf herziet woensdag de structuur van Siemens Gamesa in een poging om de winddivisie, die een jaarlijks nettoverlies van 4,6 miljard euro voor de groep veroorzaakte, weer winstgevend te maken. Siemens Energy kreeg hiervoor een kredietlijn van 12 miljard euro van particuliere banken, gedeeltelijk door de Duitse overheid, waarmee een grote zorg werd weggenomen voor beleggers. Siemens Energy blijft de klemtoon leggen op een sterke balans en de vitale rol in de energietransitie zal de komende jaren de motor blijven achter onze groei en ons succes.
Alstom kondigt aan banen te schrappen en activa te verkopen om nettoschuld te verlagen
- Alstom: het bedrijf kondigde aan dat het banen zou schrappen en activa zou verkopen en dat het een kapitaalverhoging overwoog als onderdeel van een reeks inspanningen om zijn balans op te krikken en zijn schuldenlast te verminderen. Alstom is van plan om zijn nettoschuld tegen maart 2025 op 2 miljard euro te brengen. Op 30 september had het bedrijf een nettoschuld van 3,43 miljard euro. De groep voegde eraan toe dat het zou voorstellen om geen dividend uit te keren over het huidige boekjaar.
Experian verhoogde de EBIT in het voorbije halfjaar
- Experian: het kredietgegevensbedrijf rapporteerde een stijging van de bedrijfswinst (EBIT) van 928 miljoen dollar voor de zes maanden eindigend op 30 september, vergeleken met 873 miljoen dollar in dezelfde periode vorig jaar. De toenemende vraag van consumenten naar betaalbaarheidsanalyses en analyses van beleggingsportefeuilles in het licht van de stijgende kosten van levensonderhoud heeft de vraag naar de diensten van Experian gestimuleerd.
Beursnieuws België en Nederland

Ook bij X-FAB wijzigt de aandeelhouderstructuur
- X-FAB: De chipsbakker wijzigt de aandeelhouderstructuur. Xtrion verkocht alle aandelen die het in X-FAB bezat aan Elex (investeringsvehikel en de holdingmaatschappij van de familie Duchâtelet) en Sensinnovat (investeringsvehikel en de holdingmaatschappij van de familie De Winter-Chombar), zijn indirecte aandeelhouders. Xtrion verkocht 31.666.782 aandelen aan Elex en 31.666.781 aandelen aan Sensinnovat. De X-FAB-aandelen werden verkocht tegen een prijs per aandeel van € 8,9581, wat overeenkomt met de gemiddelde slotkoers van de X-FAB-aandelen op Euronext Parijs gedurende de laatste 30 dagen vóór 14 november 2023. Geen impact op het ‘Kopen’-advies en koersdoel van 12 euro.
Melexis wijzigt aandeelhouderstructuur en geeft nieuwe doelstellingen mee
- Melexis: Gisteren hield de chipmaker een capital markets day (CMD). KBCS hoorde er dat de families De Winter-Chombar en Duchâtelet de aandeelhoudersstructuur gaan wijzigen (Xtrion verkocht 10.100.000 aandelen aan Elex en 10.100.001 aandelen aan Sensinnovat. De Melexis-aandelen werden verkocht tegen een prijs per aandeel van 74,1262 euro). Melexis zette ook een aantal doelstellingen in de markt: een samengesteld jaarlijks groeipercentage tot 2030 van 10% voor de auto-omzet en 15% voor chips die buiten de autosector vallen. De bruto-winstmarge moet hoger liggen dan 45%, de bedrijfsresultaatmarge (EBIT-marge) zou boven de 25% moeten liggen, waarbij de R&D-kosten stijgen tot 13% en de investeringsuitgaven dalen onder 5% van de omzet vanaf 2024. KBCS blijft bij het ‘Opbouwen’-advies en koersdoel van 110 euro.
Miko neemt Capriole Coffee Services over
- Miko: de koffiehandelaar maakte gisteren de overname bekend van het Nederlandse en Belgische koffieservicebedrijf Capriole Coffee Service. Capriole realiseert met ongeveer 60 medewerkers een omzet van ruim 12 miljoen euro. Volgens KBCS is, na de overname van de out-of-home-activiteiten van Beyers Coffee in december vorig jaar, deze overname een volgende belangrijke investering in Miko’s ‘buy-and-build’-strategie. Koersdoel en advies blijven hetzelfde: 80 euro en ‘Opbouwen’.
Solvac bevestigt steun voor opdeling van Solvay
- Solvay: de moederholding Solvac bevestigt de steun voor de opdeling van Solvay en is van plan om langetermijnaandeelhouder te blijven. Tijdens de afgelopen CMD legde Solvay financiële doelstellingen vast voor Solvay (EssentialCo) en Syensqo (SpecialtyCo), waarbij laatstgenoemde naar verwachting vanaf 11 december zal worden verhandeld na goedkeuring door de toezichthouders. KBCS handhaaft de ‘Kopen’-aanbeveling en koersdoel van 155 euro en blijft geloven dat de komende scheiding een belangrijke katalysator zal zijn om aandeelhouderswaarde te ontsluiten.
Nieuwe beleggingsaanbevelingen voor aandelen

Datum en uur van publicatie: 15/11/2023 om 08:47.

Deze mededeling is niet opgesteld overeenkomstig de voorschriften ter bevordering van de onafhankelijkheid van onderzoek op beleggingsgebied en is daarom niet onderworpen aan het verbod om al voor de verspreiding van onderzoek op beleggingsgebied te handelen.