ma. 16 okt 2023
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Dinsdag 17 oktober
- Bedrijfsresultaten
- Johnson & Johnson, Bank of America, Prologis, Goldman Sachs, Bank of New York Mellon, Ericsson, EQT, AB
- Beleggersevents
- Origin Energy (algemene vergadering)
- Ex-dividend
- Graham Holdings, Value8, Melexis
- Macro-economie
- VS: Detailhandelsverkopen
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
Wat heeft de komende week in petto?
Maandag 16 oktober
- Bedrijfsresultaten
- Charles Schwab, Rio Tinto
- Beleggersevents
- Telstra (algemene vergadering)
- Ex-dividend
- Oxford Square, Watsco
- Macro-economie
- EU: Handelsbalans
- Japan: gesloten: Nationale Sportdag
Dinsdag 17 oktober
- Bedrijfsresultaten
- Johnson & Johnson, Bank of America, Prologis, Goldman Sachs, Bank of New York Mellon, Ericsson, EQT, AB
- Beleggersevents
- Origin Energy (algemene vergadering)
- Ex-dividend
- Graham Holdings, Value8, Melexis
- Macro-economie
- VS: Detailhandelsverkopen
Woensdag 18 oktober
- Bedrijfsresultaten
- Tesla, Procter & Gamble, ASML, Netflix, SAP, Morgan Stanley, Anthem, Volvo AB, Deutsche Börse, Wipro, Nasdaq Inc, Svenska Handelsbanken, Alcoa, WDP, Kinnevik AB, Barco, Lagardère
- Beleggersevents
- Australian Stock Exchange (algemene vergadering)
- Ex-dividend
- Boiron
- Macro-economie
- Canada: BBP (Jaarlijks)
- VK: CPI (jaarlijks)
- EU: CPI (jaarlijks) en Lagarde spreekt (11u)
- VS: bouwvergunningen, ruwe olievoorraden
Donderdag 19 oktober
- Bedrijfsresultaten
- Blackstone, Union Pacific, AT&T, Medtronic, Nordea Bank, DNB Bank, Schindler AG, Nokia Oyj, Sartorius, Watsco, Bolloré, Econocom, Investor AB, Kering, L'Oréal, Nestlé, Pernod Ricard, RELX, Renault, SAP, Sipef, Taiwan Semiconductor, Vivendi, GE Healthcare, Melexis
- Beleggersevents
- Transurban (algemene vergadering)
- HP, Sligro (investeerdersdag)
- Ex-dividend
- Atlas Copco, CVS Helath, Procter & Gamble, Smiths Group, Telenor, WD-40
- Macro-economie
- VS: Bestaande huizenverkopen, eerste aanvragen werkloosheidsvergoeding, Powell spreekt (18u)
Vrijdag 20 oktober
- Bedrijfsresultaten
- American Express, Schlumberger, Sika, Autoliv, Boliden AB, Husqvarna, Tomra, Basic Fit, Klépierre
- Beleggersevents
- Transpacific Industries Group (algemene vergadering)
- Ex-dividend
- Colgate-Palmolive, Caterpillar
- Macro-economie
- VS: FOMC-lid Barker spreekt
Vooruitblik op Amerika

Voor de bel
- De futures op Wall Street stegen in de aanloop naar de bedrijfswinsten en economische cijfers van deze week die aanwijzingen kunnen geven
over de staat van de Amerikaanse economie.
- Europese aandelen klommen, met mijnbouwers voorop na optimisme over de vraag van topconsument China, ook al wogen de vooruitzichten van een escalatie in het conflict in het Midden-Oosten op het sentiment.De Japanse Nikkei daalde, gedrukt door chipgerelateerde aandelen. De Chinese beurzen eindigden de dag ook in het rood.
- De dollar verzwakte maar bleef dicht bij een hoogste punt in een week door safe-haven biedingen.
- De goudprijs daalde op technische verkoop na een sterke rally in de vorige sessie.
- De olieprijzen veranderden weinig, waarbij marktdeelnemers de oorlog tussen Israël en Hamas evalueerden.
Topnieuws
Aandelen Pfizer, BioNTech dalen door onzekerheid over verkoop COVID-product
- Aandelen Pfizer, BioNTech dalen door onzekerheid over verkoop COVID-product
- De aandelen van Pfizer en de Duitse partner BioNTech daalden nadat de Amerikaanse geneesmiddelenproducent de verkoopprognose voor zijn COVID-vaccin en -therapie vorige week naar beneden had bijgesteld. Sommige analisten zeiden dat de verlaging groter was dan verwacht. -
de verkoopprognose voor het COVID-vaccin en de COVID-therapie vorige week naar beneden bijstelde. Pfizer, getroffen door een daling in het gebruik van pandemiegerelateerde producten, verlaagde vrijdag zijn prognose voor het hele jaar voor de verkoop van zijn antivirale COVID-behandeling Paxlovid met ongeveer 7 miljard dollar en voor het vaccin dat het samen met BioNTech ontwikkelde met ongeveer 2 miljard dollar. Pfizer zei dat het een non-cash last van 5,5 miljard dollar zal nemen in het derde kwartaal als gevolg van 4,6 miljard dollar aan voorraden.door 4,6 miljard dollar aan afschrijvingen op voorraden voor Paxlovid en 900 miljoen dollar aan afschrijvingen voor het vaccin, terwijl BioNTech waardeverminderingen tot 900 miljoen euro aankondigde. BioNTech, dat voor een groot deel van zijn inkomsten afhankelijk is van de winstdeling voor vaccins van Pfizer voor een groot deel van zijn inkomsten, zei dat de afschrijvingen ook zijn inkomsten voor 2023 zouden verlagen.
Rite Aid vraagt faillissement aan, krijgt 3,45 miljard dollar toezegging
- Rite Aid heeft zondag een aanvraag ingediend voor een Chapter 11 faillissement, een stap die een einde zou maken aan de rechtszaken waar de drogisterijketen mee te maken heeft over haar vermeende rol in de Amerikaanse opioïdencrisis en benoemde een nieuwe CEO.
Tesla inkomsten: investeerders kijken naar marges, leveringen, zelf rijden
- De marges van Tesla zullen waarschijnlijk dalen in het derde kwartaal en een grotere klap krijgen in de laatste drie maanden van 2023 waardoor beleggers zich zorgen maken over meer prijsverlagingen die nodig zijn om de vraag te stimuleren.
VS pakt mazen in regels voor export van AI-chips naar China aan
- De VS zal stappen ondernemen om te voorkomen dat Amerikaanse chipfabrikanten halfgeleiders aan China verkopen die overheidsbeperkingen omzeilen.
Netflix kan prijsverhogingen doorvoeren na succes van crackdown tegen het delen van wachtwoorden
- Netflix' hardhandig optreden tegen het delen van wachtwoorden heeft in het derde kwartaal waarschijnlijk 6 miljoen abonnees opgeleverd en de streamingpionier zal naar verwachting de weg vrijmaken voor prijsverhogingen als het woensdag zijn winstcijfers rapporteert.
Aandelen in de kijker
- Chevron: vakbonden bij Chevron's faciliteiten voor vloeibaar aardgas (LNG) in Australië herbevestigden hun plan om deze week stakingen te hervatten terwijl de bemiddelende gesprekken werden voortgezet. Een principeakkoord dat een einde maakte aan wekenlange stakingen in september viel eerder deze maand nadat de vakbonden zeiden dat Chevron haar beloften niet was nagekomen en beloofden om de stakingen te hervatten bij de Gorgonen Wheatstone, die ongeveer 6% van al het LNG ter wereld leveren. De Australische arbeidsbemiddelaar, de Fair Work Commissie, bemiddelde vorige week drie dagen en vroeg de Offshore Alliance om het stakingsplan in te trekken terwijl de gesprekken werden voortgezet, aldus Chevron.
- Ferrari: het bedrijf is begonnen met het accepteren van betaling in cryptocurrency voor zijn luxe sportauto's in de VS. en zal de regeling uitbreiden naar Europa na verzoeken van haar rijke klanten, vertelde haar marketing en commerciële hoofd aan Reuters. Ferrari's Chief Marketing and Commercial Officer Enrico Galliera vertelde dat Reuters cryptocurrencies inspanningen hadden gedaan om hun ecologische voetafdruk te verkleinen door de introductie van nieuwe software en een groter gebruik van hernieuwbare bronnen.
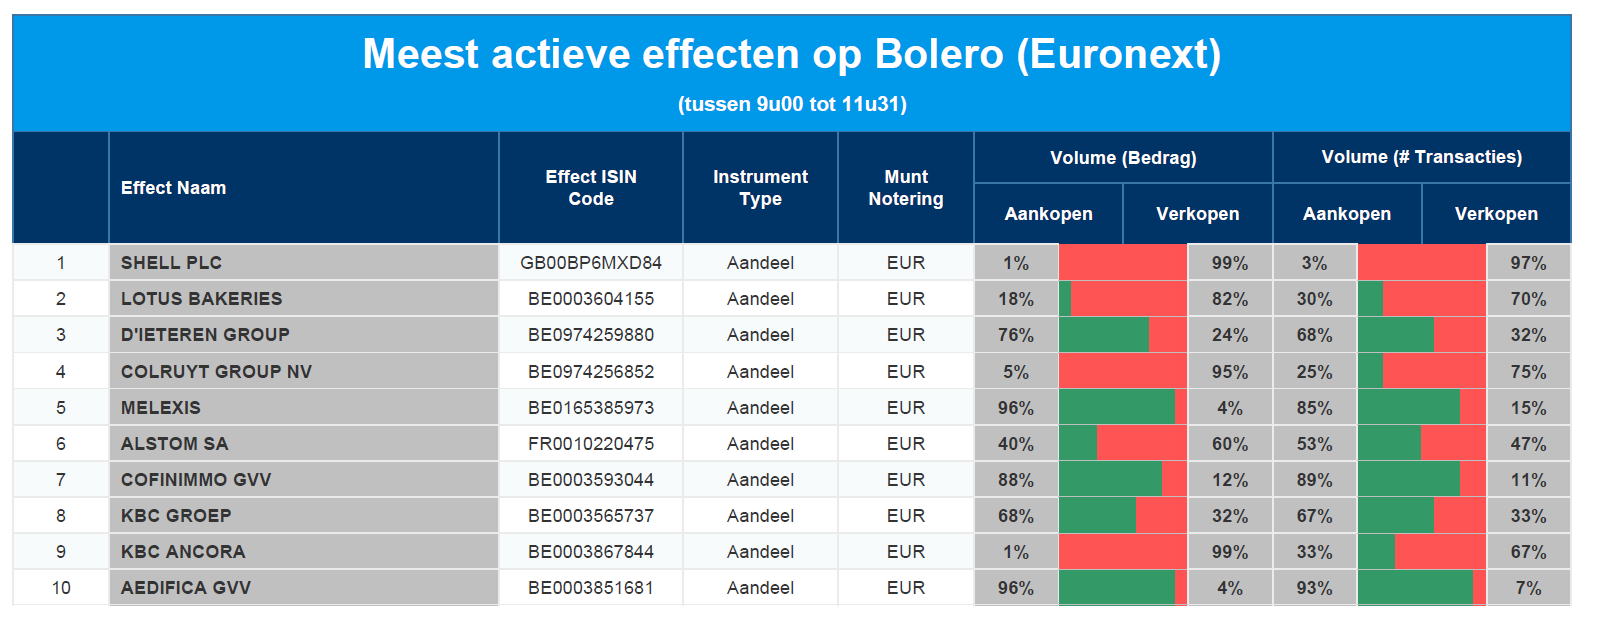
Meest verhandelde aandelen bij Bolero
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: Shell - Lotus Bakeries - D'Ieteren - Colruyt - Melexis - Alstom - Cofinimmo - KBC - KBC Ancora - Aedifica
Beursnieuws België en Nederland

IPP-portfolio van 7C Solarparken in België snel uitgebreid
- De afgelopen weken en maanden werd de IPP-portfolio in België snel uitgebreid met een reeks (grotere) nieuwbouwprojecten. En die werden ondertussen afgerond, zodat de portefeuille van "gereed" / operationele parken nu 53 MWP in België bedraagt. Dat wil onder meer zeggen dat 7c de jaardoelstelling van 460 MWP in België overschreden heeft. Vorige week werd trouwens ook gestart met de bouw van een 1 MWP site in Auvelais en een 0,6 MWP project in Sleidinge.
Bioscoopaandelen reageren heftig op mislukte vakbondsonderhandelingen
- Samen met andere bioscoopaandelen werd einde vorige week heftig gereageerd op het nieuws dat de onderhandelingen tussen de grote Hollywood-studio's en de acteursvakbond Screen Actors Guild-American Federation of Television and Radio Artists (SAG-AFTRA) zijn mislukt. Opstekertje is wel de langverwachte release van de "Taylor Swift: The Eras Tour" concertfilm, die in het openingsweekend in de VS 145 miljoen dollar aan ticketverkoop opleverde in de VS en Canada. Barbie was het grootste binnenlandse debuut tot nu toe met een opening van 162 miljoen dollar in juli. Geen impact op “Kopen”-advies en 59 euro koersdoel.
Heijmans brengt positief nieuws
- De bouwgroep vangt de week aan met een positief persbericht. Een eerdere voorziening van 15 miljoen euro komt weer vrij omdat er een positief eindvonnis was in het Wintrack II-dossier. Dat betreft bouwgeschillen over de al dan niet terechte ontbinding door TenneT van twee contracten uit 2015 voor de bouw van de Wintrack-II hoogspanningsmasten. Ondanks aantijgingen in die richting is er geen sprake van verzuim. Volgens Heijmans is de impact op de nettoschuld in 2023 klein.
Aandeelhouders ESHF hebben de termijn van het fonds met twee jaar verlengd
- De aandeelhouders van het European Student Housing Fund (ESHF) hebben de termijn van het fonds met twee jaar verlengd tot 15 oktober 2025. Dat is belangrijk voor kotmadam Xior, want ST Holdings houdt als volle dochteronderneming van ESHF meer dan 1,5 miljoen aandelen Xior aan, goed voor een belang van 4,26%. Ingeval het fonds niet verlengd had geworden, dan zouden die stukken mogelijk op de markt moeten verkocht moeten worden. ESHF II zelf heeft ook 2,89% in Xior, maar die loopt pas af op 25 oktober 2025. Voor Xior is dit belangrijke niet-publieke informatie, wat volgens KBCS in een rationele markt de aandelenkoers zou moeten ondersteunen. Geen impact op “Kopen”-advies en 38 euro koersdoel.
Europees aandelennieuws

Novo Nordisk verhoogt voor de derde keer zijn omzet- en winstvooruitzichten
- De Deense farmagroep verhoogde vrijdag voor de derde keer dit jaar de omzet- en winstvooruitzichten voor 2023. Dat nieuwe zette de koers al in beweging, maar we komen er vandaag toch nog graag op terug. Eén ander is natuurlijk het gevolg van een sterke vraag naar afslankmedicijn Wegovy en diabetesmedicijn Ozempic in de VS. De omzet kan daardoor niet 27% à 33% hoger, maar wel 32% à 38%, terwijl de winst nu 40% à 46% hoger kan, tegenover een eerdere schatting van 31 à 37%.
Casino vraagt verlenging aan bij schuldeisers
- De Franse supermarktketen verlengde vrijdag de termijn waar de schuldeisers toegang krijgen tot de lock-upovereenkomst voor de lopende financiële herstructurering. Zo’n toegang is nodig om in te tekenen op de kapitaalverhoging van 275 miljoen euro. Eerder in oktober deden ook de belangrijkste schuldeisers, waaronder de Tsjechische miljardair Kretinsky, hun duit in het zakje om een faillissement te voorkomen.
Voorzitter Atos afgetreden en vervangen door voormalig CEO van UniCredit
- Bij de Franse IT-adviesgroep is voorzitter Bertrand Meunier afgetreden, na protest van verschillende minderheidsaandeelhouders nu het bedrijf grote delen van zijn activiteiten wil verkopen aan de Tsjechische magnaat Daniel Kretinksy. Jean-Pierre Mustier, de voormalige CEO van de Italiaanse bank UniCredit, neemt het roer over in de raad van bestuur.
Jim Ratcliffe (Ineos) legt 1,5 miljard dollar op tafel voor belang van 25% in Manchester United
- Jim Ratcliffe, voorzitter van Ineos, zou meer dan 1,5 miljard dollar betalen voor een belang van 25% in Manchester United indien diens bod zou worden geaccepteerd door de controlerende Glazer-familie. Dat kan de voetbalclub waarderen op bijna 6,5 miljard dollar, weiswaar zonder 600 miljoen dollar schuld. Dat is iets hoger dan een concurrerend bod uit Qatar voor 100% van de club. Manchester United is vandaag 3,3 miljard dollar waard op de beurs.
SoftwareOne onderwerp van biedstrijd
- De Zwitserse softwaregroep die in 2019 naar de Zwitserse beurs kwam, lijkt onderwerp te zijn van een biedstrijd. Het zou gaan om niet-bindende biedingen van private equity bedrijven Bain Capital en Apax Partners, nadat er een strategische evaluatie werd opgestart door JPMorgan. Eerder deze zomer werden twee benaderingen door Bain afgewezen, maar een nieuw voorstel zou de groep op 3,2 miljard Zwitserse frank waarderen.
Bedrijfsnieuws uit Amerika

JPMorgan meldde beter dan verwacht resultaat
- JPMorgan Chase: (+2,5%) de grootste Amerikaanse bank van het land meldde beter dan verwachte derdekwartaalresultaten. De winst steeg met 35% op jaarbasis tot 4,33 dollar per aandeel, een cijfer dat echter niet direct vergelijkbaar was met de analistenramingen. De omzet landde dan weer op 40,69 miljard dollar, terwijl op 39,63 miljard werd gemikt.
Wells Fargo klopte eveneens de schattingen
- Wells Fargo: (+3,07%) de derdekwartaalresultaten klopten de schattingen eveneens, want de omzet van 20,86 miljard dollar lag boven de lat van 20,11 miljard dollar. De winst per aandeel zonder enkele belastingvoordeel kwam uit op 1,39 dollar per aandeel, en ook dat was veel beter dan de verhoopte 1,24 dollar.
Resultaat Citigroup beter dan verwacht
- Citigroup: (-0,24%) de New Yorkse bank rapporteerde 1,63 dollar winst per aandeel, al werd dat 1,52 dollar zonder rekening te houden met desinvesteringen. Analisten mikten op 1,21 dollar winst per aandeel en 19,31 miljard dollar omzet. Wat dat laatste betreft genereerde Citigroup 20,14 miljard dollar, eveneens met dank aan hogere renteinkomsten
UnitedHealth klopt winstverwachting
- UnitedHealth: (+2,64%) de zorgverzekeringsgigant klopte de winstverwachtingen dankzij 6,56 dollar winst per aandeel op een omzet van 92,4 miljard dollar. Er werd op 6,32 dollar en 91,37 miljard dollar gemikt. Belangrijk in dit kader is dat UnitedHealth de hoogste aandelenkoers heeft van alle Dow Jones-aandelen, waardoor het de meeste invloed heeft op de prestaties van de index. En die deed het vrijdag dan ook een pak beter dan de andere Amerikaanse aandelenindexen.
Energiebedrijven hoger na stijging van olieprijzen
- Exxon Mobil: (+3,2%) de oliegigant eindigt net zoals andere energiebedrijven van het kaliber Marathon Oil (+4,74%), EOG Resources (+3,78%) en ConocoPhillips (+3,1%) hoger. Dat is natuurlijk een gevolg van een nieuwe stijging van de ruwe olieprijzen met bijna 4% tot zo’n 90 dollar per Brent-vat.
PNC Financial Services zaait twijfels
- PNC Financial Services: (-2,62%) de groep zaaide twijfels, eerder dan zekerheid, na het derde kwartaal. De omzet van 5,23 miljard dollar lag wat onder de verhoopte 5,32 miljard dollar, maar daar werd dan wel 3,60 dollar winst per aandeel uitgepuurd, ver boven de verwachte 3,11 dollar.
Vertrouwensboost voor Progressive
- Progressive: (+8%) de verzekeraar boekte 15,59 miljard dollar aan netto premies in het derde kwartaal, waarmee het de ramingen van 15,38 miljard dollar overtrof. De netto geboekte premies in september overtroffen ook de verwachtingen, wat een extra vertrouwensboost gaf naar het huidige en volgende kwartaal.
Netflix krijgt adviesverlaging van Wolfe Research
- Netflix: (-1,5%) in afwachting van de kwartaalcijfers verlaagde beurshuis Wolfe Research het advies voor de streaminggigant van “Outperform” naar “Peer perform”. Er worden nogal wat vragen gesteld over de huidige groeiverwachtingen.
Scherpe netto-instroom daling voor BlackRock
- BlackRock: (-1,3%) 's werelds grootste vermogensbeheerder klopte vrijdag ruimschoots de winstverwachtingen voor het derde kwartaal, maar rapporteerde even zo goed een scherpe daling van de netto-instroom van 16,9 naar 2,57 miljard dollar. Dat komt door een netto-uitstroom van 49 miljard dollar uit institutionele index aandelenstrategieën tegen lagere tarieven, waaronder 19 miljard dollar van één internationale klant. Maar aan de basis voor de aangepaste winst van 10,91 dollar winst per aandeel, dat ver boven de verhoopte 8,26 dollar lag, liggen hogere vergoedingen voor beleggingsadvies en een stijging van het beheerde vermogen tot 9,10 biljoen dollar. Een jaar eerder was dat nog 7,96 biljoen, maar na het tweede kwartaal was dat dan weer 9,4 biljoen dollar.
Rite Aid vraagt faillissementsbescherming aan
- Rite Aid: (-16%) de drogisterijketen diende een aanvraag in voor Chapter 11 faillissementsbescherming en stelde Jeffrey Stein aan als nieuwe CEO om het bedrijf door het herstructureringsplan te loodsen. De groep worstelt met teruglopende verkopen, een oplopende schuld en rechtszaken waarin wordt beweerd dat het heeft bijgedragen aan de opioïde-epidemie in het land. En als kers op de taart is er de hevige concurrentie van concurrenten die zich hebben toegelegd op gezondheidszorgmodellen om de verliezen van hun detailhandelsactiviteiten te compenseren. Pijnlijk.
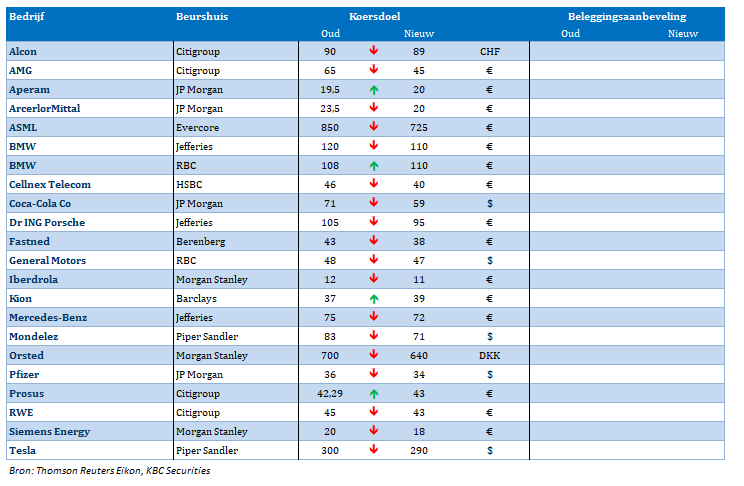
Nieuwe beleggingsaanbevelingen voor aandelen

Datum en uur van publicatie: 16/10/2023 om 09:00
Deze mededeling is niet opgesteld overeenkomstig de voorschriften ter bevordering van de onafhankelijkheid van onderzoek op beleggingsgebied en is daarom niet onderworpen aan het verbod om al voor de verspreiding van onderzoek op beleggingsgebied te handelen.
Mee m/d markt :'Recessievrees en vertrouwensdruk'

- De aandelenbeurzen hielden zich vorige week redelijk kranig, gelet op de veelheid van factoren die op zijn minst de economische fragiliteit in de hand kunnen werken. Denk onder meer aan duurdere olie, een grondoorlog in Gaza, blijvend hoge inflatie en verzwakkende economische data. Over de hele week steeg de S&P 500 met 0,5%, de Dow Jones voegde bijna 0,8% toe en de Nasdaq gaf 0,6% terug. De Europese beurzen kwamen met 1,2% winst zelfs sterk voor de dag. Ondertussen draafde een eerste cohort van Amerikaanse banken aan met een kwartaalrapport en hielden obligatiebeleggers de lange termijn rentes onder knoet. Met 4,65% in de VS en 2,73% in Duitsland milderde de rentestress een beetje, terwijl de recessievrees die fakkel geleidelijk blijft overnemen.
- Per saldo daalden de Europese beurzen vrijdag met 1%, terwijl ook Wall Street een dagwinst van zo’n 0,2% inruilde voor zo’n 1% verlies. Doorheen de dag ging het alle kanten uit, iets waar optietraders met name debet aan zijn. Ondanks de recente marktvolatiliteit ietwat aan het afnemen was, blijven de volumes aan de lage kant zodat missers van welke aard dan ook dezer dagen snel kunnen en zullen worden afgestraft.
- In de VS stegen de sectoren energie, nutsbedrijven en basisconsumptiegoederen boven het pak uit, terwijl technologie, discretionaire consumentenproducten en communicatiediensten de achterhoede vormde. In de financiële sector kwamen de winst en de omzet van onder meer JPMorgan, Wells Fargo en Citigroup boven verwachting uit, terwijl enkel BlackRock voor een valse noot zorgde door wat onverwachte verliezen.
- Eén en ander kon een verdere terugval van het consumentenvertrouwen niet compenseren. De Universiteit van Michigan berekende die index voor de VS op 63 punten in oktober, tegenover 68,1 in september. Dat is het laagste cijfer in vijf maanden en bleef onder verwachting, omwille van een verslechterende inschatting van de huidige en toekomstige verwachtingen. Die subindexen noteren beide op het laagste peil in net geen halfjaar staan, al noteerden we dat consumenten eerder geloven in een tijdelijke dip, dan in een aanhoudende verslechtering van de omstandigheden.
- Beleggers hielden ook het conflict in Israël in de gaten. De burgers van Gaza moeten er in allerijl weg, terwijl het 4,65% in de tanks verzamelt in de aanloop naar de grondinvasie. Tegelijkertijd scherpte de VS de sancties tegen de export van Russische ruwe olie aan. Beide factoren deden de oliemarkt daveren uit vrees dat het wereldwijde aanbod verstoord kan geraken, zodat de olieprijs vrijdag 4% hoger klom tot zo’n 90,8 dollar per Brent-vat.
- Die stijging ondersteunde de Aziatische energiebedrijven, maar niettemin werden de hoofdindexen toch lager gezet, mogelijk in afwachting van de derde kwartaal BBP-cijfers in China en het Japanse inflatierapport van september. Feit is dat aandelen in Australië, Japan, Zuid-Korea, Hongkong en China allemaal daalden. Dat de Chinese centrale bank een eenjarige middellangetermijn kredietfaciliteit uitgaf aan een ongewijzigde rente van 2,50% speelde in die kaart. Dat het niettemin gaat om de grootste netto kapitaalinjectie (289 miljard yuan) in het bankwezen sinds 2020 deed er wat minder toe. Wel zeker is dat de centrale bank het economisch herstel blijft aanjagen, onder meer via een zevendaagse repo-operatie aan 1,8% rente.
- Over naar kalenders, waar u alvast vandaag niet uit het ledikant hoeft te komen. Qua economisch nieuws krijgen we straks inzicht in de Amerikaanse empire manufacturing index, terwijl Europa met een handelsbalans aan zal komen zetten. Beiden wegen niet zwaar. Dat is mogelijk wel zo op het speechfront, waar onder meer ECB directeur Villeroy, Bank of England's Pill en Fed’s Harker hun beste beentje zullen proberen voor te zetten. Die effenen de weg naar meer nieuws in de loop van de week, waaronder nieuwe commentaren van functionarissen van de Federal Reserve, Amerikaanse detailhandelsverkopen, bouwvergunningen en cijfers over industriële productie.
- Tot slot staan er vandaag enkel bedrijfsresultaten van Charles Schwab op de rol, maar dat zal weldra veranderen. Later deze week volgen onder meer kleppers zoals Tesla, Johnson & Johnson, Procter & Gamble, Bank of America en Netflix.