vr. 13 okt 2023
Wat staat er maandag op de beleggersagenda ?

Tot slot blikken we nog even vooruit naar wat maandag op de beleggersagenda staat:
Vrijdag 13 oktober
- Bedrijfsresultaten
- Schwab (Charles)
- Beleggersevents
- -
- Ex-dividend
- -
- Macro-economie
- ECBs Villeroy (presentatie in Parijs)
- Feds Harker (presentatie over Economische vooruitichten)
- VS : Empire Manufactoring
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
Pond even uit de wind ondanks matige data
Deze morgen werden activiteitsdata gepubliceerd in het Verenigd Koninkrijk. Het gaat om cijfers uit de verwerkende nijverheid en de dienstensector. Op basis van die data geeft Peter Wuyts, Senior Market Strategist, KBC België zijn visie.
Vooruitblik op Amerika

Voor de bel
- De futures op Wall Street daalden in de loop van deze voormiddag. Beleggers namen de winstrapporten van grote Amerikaanse banken door en er waren toch wel een aantal negatieve verrassingen. De rente op schatkistpapier daalde na een piek in de vorige sessie.
- Europese aandelen handelden in het rood en de Japanse Nikkei eindigde lager nadat Amerikaanse inflatiecijfers de zorgen aanwakkerden dat de rente langer hoger blijft, terwijl zwakke inflatiecijfers uit China de zorgen nog groter maakten.De Chinese beurzen gingen het weekend in in mineur : de CSI daalde met 1% en de Hong Kong-index daalde maar liefst 2,3%.
- De goudprijzen stegen terwijl de dollar daalde.
- De olieprijzen stegen nadat de verscherping van de Amerikaanse sancties tegen Russische ruwe olie en de voorspellingen van dalende wereldwijde voorraden de bezorgdheid over het aanbod verhoogden in een toch al krappe markt.
Topnieuws
Winst JPMorgan stijgt door hogere rente-inkomsten
- De winst van JPMorgan Chase is in het derde kwartaal gestegen doordat hogere rentetarieven de inkomsten uit leningen een impuls gaven, zo meldde de bank. De winst bedroeg 13,15 miljard,dollar of 4,33 dollar per aandeel, voor de drie maanden eindigend op 30 september. Dat is vergelijkbaar met 9,74 miljard dollar, of 3,12 dollar per aandeel, een jaar eerder. De winst van JPMorgan kreeg ook een impuls door de overname van First Republic Bank in mei, waardoor ongeveer 173 miljard dollar aan leningen aan de balans werd toegevoegd. De NII (netto intrestinkomsten) steeg met 30% tot 22,9 miljard, dollar.
Microsofts 69 miljard dollarActivision Blizzard deal goedgekeurd door Groot-Brittannië
- Groot-Brittannië heeft eindelijk toestemming gegeven voor de overname van Activision Blizzard door Microsoft ter waarde van 69 miljard dollar, nadat het de eigenaar van de Xbox had gedwongen om de rechten op het streamen van games, waaronder "Call of Duty", te verkopen om de mededingingsbezwaren weg te nemen.
UnitedHealth verslaat winstramingen voor kwartaal dankzij lagere medische kosten
- UnitedHealth rapporteerde een winst over het derde kwartaal die de ramingen van analisten overtrof, geholpen door lager dan verwachte medische kosten voor het zorgconglomeraat.
BlackRock boekt verrassende winststijging, instroom daalt
- BlackRock versloeg de winstramingen voor het derde kwartaal ruimschoots, maar rapporteerde een scherpe daling van de netto-instroom, waardoor de aandelen van 's werelds grootste vermogensbeheerder in de voorbeurshandel met 1% daalden. De aangepaste winst van 10,91 dollar per aandeel van het bedrijf ging voorbij de ramingen van analisten van 8,26 dollar geholpen door sterke vergoedingen voor beleggingsadvies. De netto-instroom in het kwartaal daalde echter tot 2,57 miljard dollar, vergeleken met 16,9 miljard dollar vorig jaar, als gevolg van een netto uitstroom van 49 miljard dollar uit institutionele indexaandelenstrategieën tegen lagere tarieven, waaronder 19 miljard dollar van één internationale klant, aldus het bedrijf. BlackRock sloot het derde kwartaal af met 9,10 biljoen dollar aan beheerd vermogen (AUM), een stijging ten opzichte van 7,96 biljoen dollar een jaar eerder en een daling ten opzichte van 9,4 biljoen dollar in het tweede kwartaal van dit jaar.
Wells Fargo's kwartaalwinst stijgt door hogere rente-inkomsten
- De winst van Wells Fargo is in het derde kwartaal gestegen doordat de Amerikaanse kredietverstrekker profiteerde van klanten die meer rente betaalden op leningen.Wells Fargo zei dat de netto rentebaten in het derde kwartaal met 8% stegen tot 13,1 miljard dollar. De bank gaf in juli toestemming voor een nieuw aandeleninkoopprogramma van maximaal 30 miljard dollar als blijk van vertrouwen. Wells Fargo werkt nog steeds aan het oplossen van een zes jaar oud schandaal over verkooppraktijken dat leidde tot hoge boetes en een door de Fed opgelegde activaplafond. De netto-inkomsten stegen naar 5,77 miljard dollar, of 1,48 dollar per aandeel, in de drie maanden eindigend op 30 september, van 3,59 miljard dollar, of 86 cent per aandeel een jaar eerder..
Aandelen in de kijker
-
Albertsons Cos & Kroger: de procureur-generaal van Californië, Rob Bonta, zei donderdag dat zijn kantoor zich zorgen maakt over de voorgestelde deal van Kroger om rivaal Albertsons te kopen voor 24,5 miljard dollar. Bonta zei dat de beslissing nog niet is genomen, maar voegde eraan toe: "Op dit moment is er niet veel reden om niet te procederen." Bonta noemde als punten van zorg het vooruitzicht van hogere prijzen voor consumenten, lagere betalingen aan Californische boeren, het mogelijk creëren van voedselwoestijnen en mogelijke nadelige gevolgen voor werknemers. Een woordvoerder van Kroger zei dat alleen retailers zonder vakbonden, zoals Walmart en Amazon, zullen profiteren als de fusie wordt geblokkeerd.
- Chevron: de onderhandelingen tussen Chevron en de vakbonden bij haar LNG-faciliteiten in Australië over een vastgelopen overeenkomst over lonen en arbeidsvoorwaarden hebben vooruitgang geboekt, maar het is nog niet gelukt om een overeenkomst te sluiten om een einde te maken aan maandenlange arbeidsconflicten op de grote exportlocaties. Chevron en de vakbonden hielden een derde dag van besprekingen voor de Australische arbeidsbemiddelaar, de Fair Work Commission (FWC), maar een "paar" knelpunten blijven bestaan, volgens een vakbondsfunctionaris die betrokken was bij de besprekingen maar niet met naam genoemd wilde worden. De vertegenwoordiger gaf geen details, maar zei dat er voor maandag verdere gesprekken gepland staan.
- Exxon Mobil: Amerikaanse aanklagers zeggen dat een Israëlische privédetective hackers heeft gebruikt om e-mails te stelen van klimaatactivisten die campagne voerden tegen de Amerikaanse energiegigant. De aanklagers hebben geen verband gelegd tussen de Israëlische privédetective - voormalig politieagent Aviram Azari - en Exxon, en in de memo werden zijn cliënten niet genoemd. Slachtoffers zeggen dat dit een belangrijke vraag onbeantwoord laat. In een veroordelingsmemo die op donderdag werd ingediend, zei Damian Williams, advocaat voor het zuidelijke district van New York, dat de advocaten van Exxon media-artikelen aanhaalden die gebaseerd waren op de gestolen e-mails om onderzoeken van Amerikaanse openbare aanklagers te dwarsbomen.
- Ford Motor: United Auto Workers voorzitter Shawn Fain zal naar verwachting een videotoespraak houden die kan leiden tot een nieuwe escalatie van de stakingen van de vakbond tegen de Detroit Drie automakers, of tot gratieverlening als beloning voor meer concessies aan de vakbondseisen. Ford heeft gewaarschuwd dat het zich gedwongen kan zien om vrijdag al 4.600 werknemers op non-actief te stellen. De assemblagefabriek van de automaker in Louisville, waar compacte Escape SUV's worden gebouwd, zou gedwongen kunnen worden om de werkzaamheden te staken omdat het onderdelen krijgt van Kentucky Truck, vertelde een vakbondsfunctionaris aan Reuters.
- JD.com: aandelen in de Chinese e-commerce gigant daalden naar een laagterecord nadat verschillende banken en brokers de koersdoelen en omzetgroeiverwachtingen voor het bedrijf verlaagden, onder vermelding van een zwakker dan verwacht herstel van de consumentenbestedingen. Citi Research verlaagde zijn omzetverwachting voor JD.com met 3,4% en 4,3% voor het derde en vierde kwartaal en schat nu een groei van respectievelijk 0,8% en 1,3%. Nomura zei dat JD.com sinds het derde kwartaal nog geen significante verbetering in de detailhandel heeft gezien en voegde eraan toe dat het bedrijf ook geen positieve effecten heeft ondervonden van het stimuleringsbeleid dat China sinds september heeft uitgerold om de vastgoedmarkt te redden.
- Taiwan Semiconductor Manufacturing: de Taiwanese chipmaker zei te verwachten toestemming te krijgen van de Verenigde Staten om zijn Chinese fabriek voor onbepaalde tijd te voorzien van Amerikaans chipgereedschap, in een versoepeling van de beperkingen die Washington oplegt aan buitenlandse chipmakers die actief zijn in China. TSMC zei in een verklaring aan Reuters dat het Amerikaanse Bureau of Industry and Security had geadviseerd om een "gevalideerde eindgebruiker" (VEU) vergunning aan te vragen, die zou dienen als een permanente vergunning voor zijn activiteiten in China. "We verwachten een permanente toelating te krijgen via het VEU-proces", aldus het bedrijf, dat opmerkte dat het in het verleden geen VEU-status hoefde aan te vragen.
De wereld in beeld

Elke maand blikken de collega's van KBC Private Banking terug op de financiële markten en de economie in 'De wereld in beeld'
Die dekselse olieprijs toch
- Wie dezer dagen zijn of haar stookolietank vult, zal zeker eens gesakkerd hebben. In de lente nog een niveau van 0,80 euro/liter nu bijna 50% hoger. We zitten nog een eind van de toppen rond 1,6 euro per liter eind vorig jaar maar een nieuwe energiecrisis? Toch niet opnieuw nu de winter stilaan in zicht is.
- Wie hoge energieprijzen zegt denkt aan inflatie en zo komen we uiteraard bij de centrale banken terecht. Met argusogen volgen de beleggers nu al maanden elke uitspraak of hint van de centrale bankiers. Dat de rentepiek in zicht komt staat vast echter de timing, dat blijft een moeilijke zeker nu die olieprijs roet in het eten gooit.
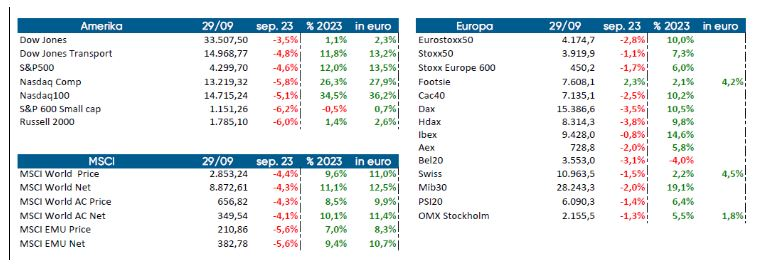
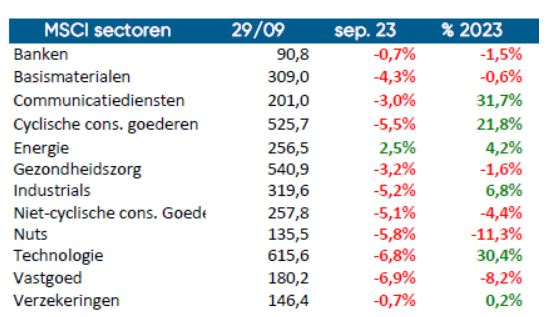
- September bracht ons een mooie Indian Summer echter de beurstabellen deden ons eerder aan kille, grauwe herfst denken. Nochtans als we de jaarprestaties onder de loep nemen …
- Die cijfers verdienen toch enige nuancering want het zijn slechts een handvol aandelen die voor die meevallende jaarprestaties zorgen. Neem bvb de Amerikaanse S&P500, een jaarrendement in dollar van 12%. Nemen we het gemiddelde, dus zonder rekening te houden met het gewicht van het aandeel in de index, dan komen we een flink eind lager uit namelijk rond 3%. Het is een kransje van vooral technologiewaarden die de afgelopen maanden het goede weer maakten.
- Kneusje van de hoop is onze eigenste BEL20 waar het verlies dit jaar al op 4% ligt. Waarom doen wij het minder dan de rest van Europa? Vooreerst een gebrek aan technologiewaarden, een sector die de meeste indices boven water houdt. En ook een aantal zwaargewichten die het hier bij ons laten afweten. De Belgische beurs verliest internationaal steeds meer van zijn pluimen.
Gemengde signalen in Europa
- Het Europese PMI-bedrijfsvertrouwen bracht ons gemengde signalen. De maakindustrie kwam uit op 43,4 en dat is een flink eind onder de psychologische drempel van 50 die wijst op economische groei of krimp. De dienstensector houdt beter stand en kon zelfs licht toenemen tegenover augustus (47,9 naar 48,4). Wat constateren we? De vraag wordt stilaan een probleem zodat bedrijven zich terug meer richten op het wegwerken van achterstallige bestellingen. En een dalend vertrouwen onder de bedrijfsleiders leidt er toe dat de aanwervingen op een lager pitje komen te staan.
Olieprijs spelbreker
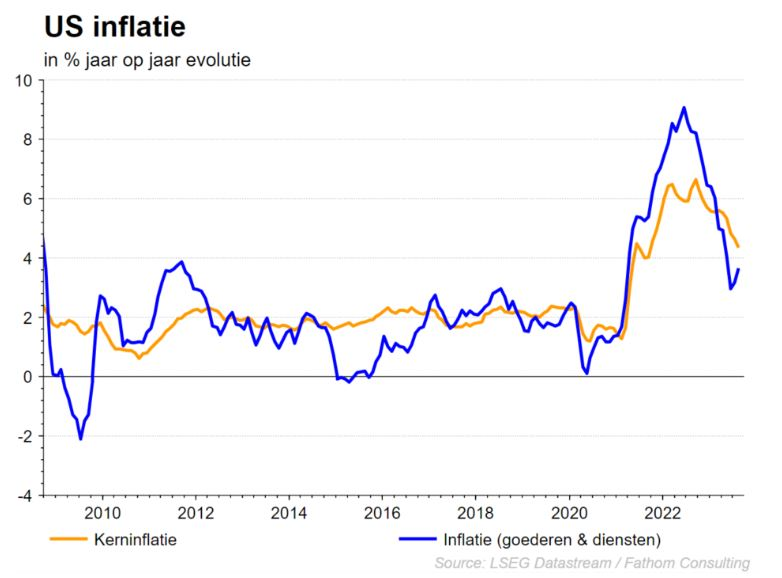
- In augustus versnelde de Amerikaanse inflatie nog van 3,2% naar 3,7% De forse opsprong van de energieprijzen is hier de belangrijkste oorzaak. Logisch dat de transportkosten ook aanzienlijk stegen. De kerninflatie daalde wel tot 4,3% maar dat is nog een flink eind van de 2% doelstelling van de Fed.
De Europese centrale bank heeft ondertussen het imago van tam en talmend beleidsorgaan van zich afgeschud en presenteert zich als een ware ‘havik’. De groeivooruitzichten werden weliswaar verlaagd maar de Europese bankiers hechten meer belang aan de hoge inflatie. Gevolg: de beleidsrentes werden met 25 basispunten opgetrokken en de depositorente ligt nu op 4%. Meteen het hoogste niveau sinds de oprichting van de monetaire unie. Wat nu? Een lange pauze heeft de voorkeur van de Europese centrale bankiers maar ze sluiten niet uit dat de rente toch nog een stapje hoger moet indien de doelstelling van een lagere inflatie moeilijk wordt gehaald.
En hoe zit het trouwens met de inflatie in onze contreien? In Duitsland steeg de inflatie met 4,3% op jaarbasis, dat is iets lager dan de verwachte 4,5%. Ook de Belgische inflatiecijfers kwamen met ‘slechts’ 2,4% beter uit dan verwacht. De voedingsprijzen stegen, voorlopig toch, niet verder door. Niet te vroeg victorie kraaien want in Spanje steeg de nominale inflatie van 2,6% naar 3,5%. In Japan daalde de inflatie van 3,3% naar 3,2%
De Europese Commissie publiceerde recent een update van de economische vooruitzichten. Voor 2023 wordt een reële bbp-groei van 0,8% in de eurozone vooropgesteld en 1,3% voor 2024. Dus een lichte neerwaartse bijstelling ten opzichte van de prognoses in mei eerder dit jaar. De commissie wijst op de veerkracht van de Europese economieën. De inflatievooruitzichten voor 2023 daalden licht van 5,8% naar 5,6% maar die voor 2024 werden licht verhoogd naar 2,9% vanwege de recente olieprijsstijging.
Energieprijzen trekken terug fors aan
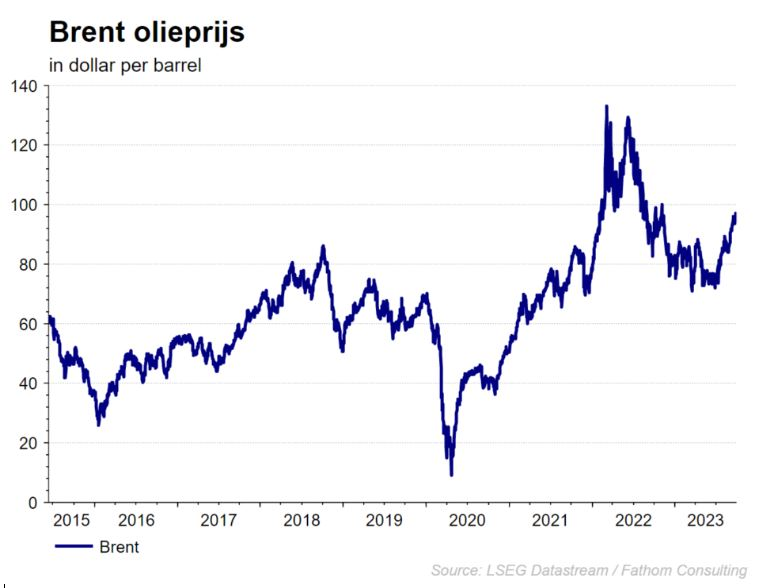
- Op de internationale energiemarkten zet de olieprijs zijn remonte gestaag verder. Een vat Brent heeft stilaan de horde van 100 dollar in zicht. De markt is vooral bezorgd over een krapper wereldwijd aanbod in de aanloop naar de winter. Saoedi-Arabië en Rusland verlengden de aanbodverlagingen al tot het einde van het jaar. Het hoeft niet te verbazen dat de energiesector vorige maand als enige sector in de plus kon afsluiten.
Shutdown Amerikaanse overheid afgewend
- Het leest na al die jaren als een ‘soap’ waar je eigenlijk vooraf de afloop van kunt voorspellen. Alhoewel, de laatste 5 jaren was er al 3 keer een shutdown waarna het even bekvechten was tot er een akkoord werd afgesloten. Deze keer kwam het zo ver niet. Vlak voor de deadline hebben het Amerikaanse Huis van Afgevaardigden en de Senaat een noodbegroting goedgekeurd waarmee een ‘shutdown’ van de Amerikaanse overheid is vermeden. Uitstel maar geen afstel want nu hebben de politiekers 45 dagen extra om een nieuwe begroting goed te keuren. Republikeinen en Democraten moesten elk wat water bij de wijn doen. Extra steun voor Oekraïne haalde het niet, een eis van de Republikeinen. De besparingen op de overheidsdiensten en een aanpassing van het migratiebeleid werden ook niet opgenomen in de begroting. Honderdduizenden ambtenaren en heel wat overheidsinstellingen zijn opgelucht: de lonen worden betaald.
Technische correctie voor de Zwitserse frank
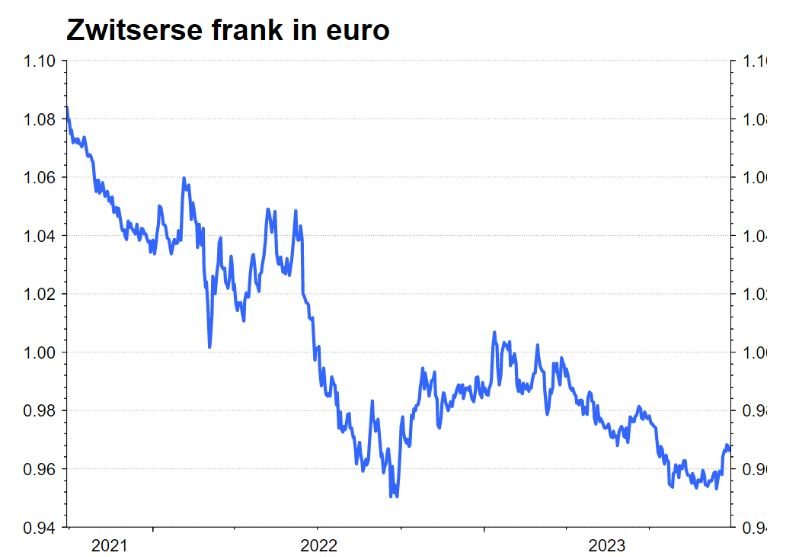
- De Zwitserse centrale bank (SNB) trok de rente sedert de zomer van 2022 op van -0,75% tot 1,75%. De markt verwachtte nog een laatste stap tot 2% maar die kwam er voorlopig niet. De inflatie is in Zwitserland onder controle: 1,6% in augustus, voor 2024 verwacht de centrale bank een niveau van 2,2%. De groei staat er echter onder druk (1% voor 2023). De sterke Zwitserse frank speelde een rol om de inflatie op het lage niveau te houden. Mogelijk speelde de sterke munt een rol om een volgende renteverhoging terug in de kast te stoppen. Een beperkte correctie is dus geen issue voor de SNB zodat wisselkoersinterventies onwaarschijnlijk zijn zolang de munt niet terug verzwakt tot niveaus van begin dit jaar. De Zwitserse frank zal zijn rol van veilige haven blijven vervullen zeker op Europees niveau. Voorlopig houden we het op een technische correctie.
Vastrentende markten
Overheidsrente in zowel Europa als de VS piekt
- Afgelopen maand kwamen de obligatiemarkten opnieuw onder druk te staan. Centrale bankiers aan beide zijden van de Atlantische Oceaan moesten immers erkennen dat hun gevecht tegen de hardnekkige inflatie slechts gedeeltelijk schijnt te lukken. De afgelopen 18 maanden werd de beleidsrente in een recordtempo opgetrokken. Toch verwachten de monetaire autoriteiten dat de hun inflatiedoelstelling (om en bij de 2% per jaar) pas aan het einde van hun tijdshorizon zal bereikt worden (eind 2025).
- Het hoeft dan ook niet te verbazen dat het nieuwe mantra van centrale banken er één is van hoge rente voor een lange periode. De obligatiemarkten verdisconteerden reeds rentedalingen in de loop van 2024. De afgelopen maand werden deze te gunstige vooruitzichten dan ook bijgesteld. De rente op overheidsobligaties steeg spectaculair. Deze keer was het voornamelijk de lange termijnrente die het snelst hoger klom. De 10 jaarrente in de VS spurtte 45 basispunten hoger, de Duitse 30. De rente in de perifere landen uit de Eurozone stegen nog meer. Zo klom de Italiaanse rente met meer dan 45 basispunten.
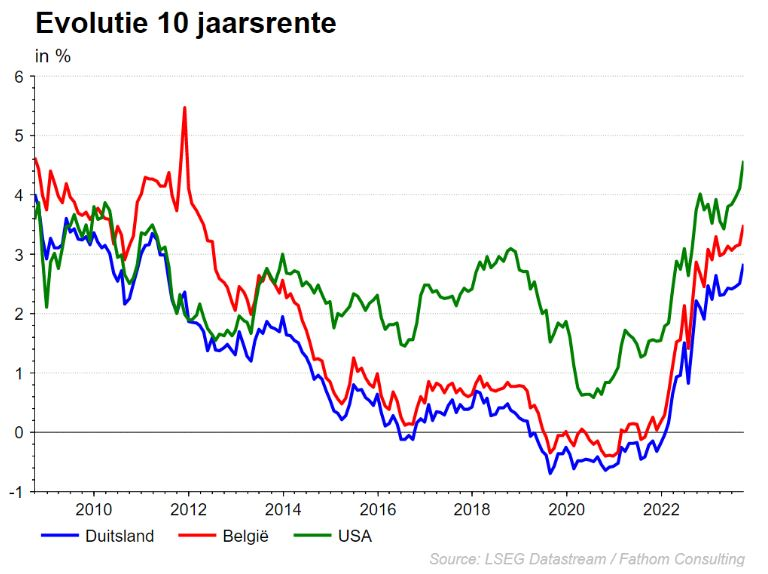
- De rentecurve werd iets minder negatief. De 5 en 10 jaarrente noteren nu quasi op hetzelfde niveau. Goed nieuws bij dit alles is het feit dat de meeste centrale banken aangeven dat het einde van de renteverhogingen wel echt in zicht is. De markten balanceren tussen nog één renteverhoging of geen enkele meer en dit zowel voor de eurozone als de VS.
- Naast de ECB verhoogde ook Noorwegen en Zweden de afgelopen maand hun rente met 25 basispunten.
- Op het vlak van de bedrijfsobligaties bleek september een erg rustige maand. De kredietspreads op zowel high yield als investment grade obligaties bewogen nauwelijks. Blijkbaar gelooft de markt sterk in het economische scenario van een zachte landing.
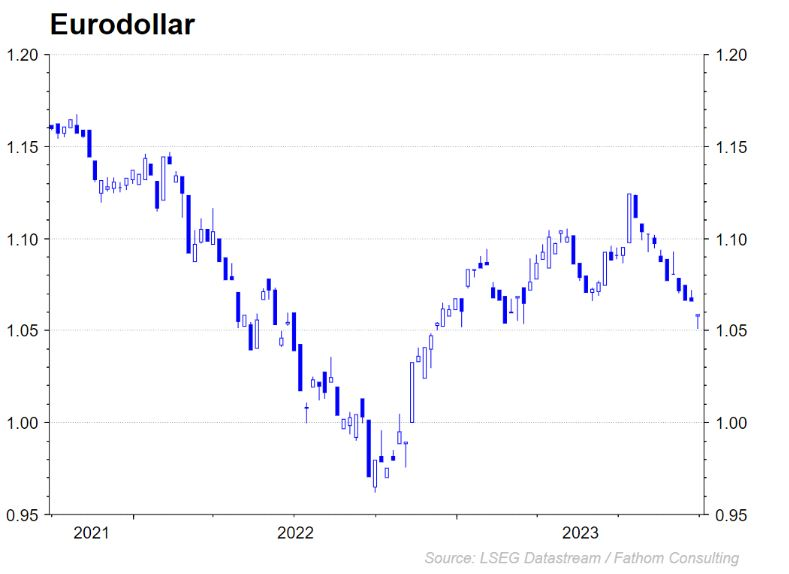
- Op het vlak van munten was de dollar de ongekroonde koning. De havikentaal van de Federale Reserve is hier wellicht niet vreemd aan. De relatief hoge reële rente (nominale rente – inflatie) is een bijkomende troef voor de munt. Zolang de economische groeicijfers in de VS beter blijven dan de Europese kan de rugwind voor de dollar nog wel even aanhouden.
Meest verhandelde aandelen bij Bolero
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: Aedifica - VGP - Shell - Proximus - UCB - Cofinimmo - Brederode - Ageas - Colruyt - Euronav

Beursnieuws België en Nederland

Het is vandaag de laatste dag waarop in aandelen Telenet gehandeld kan worden
- Telenet: na 18 jaar als publiek bedrijf is het vandaag de laatste dag waarop de handel in een aandeel van Telenet mogelijk is. Het uitrookbod van het Amerikaanse Liberty Global aan 21 euro per aandeel loopt immers vandaag af, waarna het aandeel van het koersenbord van Euronext Brussel geschrapt wordt. Einde verhaal. Op naar een volgende delisting?
SBM Offshore sleepte contracten in de wacht voor de FPSO die op Whiptail zal worden ingezet
- SBM Offshore: de FPSO-bouwer sleepte contracten in de wacht voor het uitvoeren van Front End Engineering en Design (FEED) voor een FPSO die ingezet wordt op het Whiptail ontwikkelingsproject in Guyana. Dat maakt de weg vrij om de FPSO effectief te bouwen en te installeren, maar vooral ook tot de eerste vrijgave van fondsen door ExxonMobil Guyana Limited. De bouwkosten zullen naar verwachting deels worden gefinancierd door niet-achtergestelde leningen die zullen worden terugbetaald op het moment dat de FPSO aan de klant wordt overgedragen.
TomTom verkleinde het operationeel verlies in het derde kwartaal meer dan verwacht
- TomTom: de digitalekaartenspecialist verkleinde het operationeel verlies in het derde kwartaal meer dan verwacht van 17,8 miljoen euro een jaar eerder tot 8,7 miljoen euro, dankzij sterke omzetcijfers van zijn automobieltak. Die groeide sneller dan de autoproductie in de belangrijkste markten tot 144,1 miljoen euro, 6% meer op jaarbasis. Maar diezelfde omzet lag wel iets onder de analistenlat van 145 miljoen euro. In de auto-afdeling werd 32% meer omgezet tot 82,5 miljoen euro, 57% van het groepstotaal, terwijl de omzet in de zakelijke tak met 20% daalde tot 36,8 miljoen euro. Voor 2023 wordt nog altijd gemikt op 570 à 600 miljoen euro omzet.
What’s Cooking verhuist de meeste activiteiten in Aalsmeer naar andere groepslocaties in Nederland
- What’s Cooking: het vroegere Ter Beke richt zich verder op de vernieuwde strategie met extra aandacht voor interne efficiëntie als gevolg van bedrijfsverplaatsingen in Nederland. Daarom verhuizen de meeste activiteiten in Aalsmeer naar andere groepslocaties in Nederland. Voor KBCS blijft de groep zo gefocust én kostenefficiënt. Na de goede halfjaarresultaten blijft het koersdoel behouden op 95 euro, met “Opbouwen”-advies.
Kinepolis finaliseerde uitbreiding van de eerder aangekondigde IMAX-schermen in EU en Amerika
- Kinepolis: in mei werd samen met IMAX de uitbreiding aangekondigd van hun jarenlange samenwerking met zes nieuwe IMAX-schermen in Europa en Noord-Amerika. Die renovaties zijn nu bijna overal afgerond en alle nieuwe IMAX-locaties zijn of worden geopend in de komende dagen en weken. KBCS spijkerde het waarderingsmodel verder ook bij na de recente Franse en Amerikaanse bezoekersaantallen, maar het koersdoel blijft stabiel op 59 euro, net zoals het “Kopen”-advies.
De handel in Intervest Offices & Warehouses blijft nog altijd opgeschort
- Intervest Offices & Warehouses: de handel in de vastgoedgroep blijft tot nader order nog altijd geschorst, dus het is nog altijd geduld uitoefenen voor wie aandelen heeft. De handel ligt trouwens al sinds vorige week vrijdag stil nadat de beurskoers plots 8% hoger noteerde. Op naar een overnamebod?
UCB gaf nieuwe gebundelde gegevens vrij van zijn BE HEARD I-en II-studies over bime bij HS
- UCB: de farmagroep onthulde nieuwe gebundelde gegevens van zijn BE HEARD I-en II-studies over de behandeling in ziekt HS met bime. Het meest interessante nieuwe gegevenspunt is dat 3 op de 10 patiënten het HiSCR100-niveau bereikten na 48 weken. KBCS is van mening dat bime een plaats verdient als best-in-class product ten opzichte van de concurrentie in de HS-ruimte en ook daarom blijft de optimistische visie op het aandeel behouden. Het is wel nog wachten op verder nieuws van de FDA-nieuws voor het gebruik van het middel in psoriasis (PsO). Geen impact op 110 euro koersdoel en “Kopen”-advies.
Mee m/d markt: 'Volatiele start van kwartaalseizoen'

- Gisteren draaide alles om de Amerikaanse consumenteninflatie voor september. Hoewel een positieve verrassing meer dan welkom geweest zou zijn, lag het cijfer 3,7% hoger op jaarbasis en dat was niet iets boven de verhoopte 3,6%. De kerninflatie lag met 4,1% wel in lijn met de verwachtingen, maar onderliggend gaan de prijzen wel nog alle kanten op. Zo stegen de prijzen voor basisbehoeften nog altijd fors meer dan de 2%-doelstelling, denk aan autoverzekeringen (+18,9%), autoreparatie (+10,2%), transport (+9,1%) of huur (+7,4%). De prijzen voor onder meer onderdak, medische zorg, nieuwe en gebruikte auto's en kleding daalden dan wel weer op jaarbasis.
- In algemene termen kunnen we zeggen dat het desinflatoire proces nog steeds op de rails zit, maar een scenario waarbij de rente snel kan worden verlaagd zit er zeker op korte termijn niet in. De schattingen voor zo’n eerste rentedaling schoven na dit rapport zelfs nog ietwat op tot in juni 2024. De ECB zit naar verwachting nog wat later op de curve. Maar deze data lijken ook geen renteverhoging noodzakelijk te maken, zeker omdat de recente stijging van de lange termijn rente al een deel van dat werk voor zijn rekening neemt.
- Op de obligatiemarkten was er wel wat deining, maar niet geweldig veel. Daarvan lag het inflatiecijfers denkelijk té dicht bij de schattingen. De rente op 30-jaarspapier klokte wel 3,7 basispunten hoger af op 4,837% in een operatie waarbij nieuw papier in de markt werd gezet. De 10-jaarsrente in de VS blijft schommelen rond 4,65%, tegenover 2,79% in Duitsland. Zelfde verhaal voor de 2-jaarsrentes, met respectievelijk 5,04% en 3,15%.
- De Europese aandelenmarkten (+0,11%) bruisten al evenmin van opwinding, terwijl de Amerikaanse aandelenmarkten na een volatiele sessie uiteindelijk zo’n 0,6% moesten laten liggen. De inflatiedruk haalde het duidelijk van de overtuiging dat een pauze de betere optie is. Op sectorniveau kon enkel energie (+0,1%) en technologie (+0,1%) de neus boven water houden in de VS, terwijl die twee sectoren ook in Europa dé sterkhouders bleken (+1,4% en +1,8%, respectievelijk).
- Vannacht bleek dat de uitvoer uit China in september met 6,2% op jaarbasis daalde, na een daling met 8,8% in de voorgaande maand. Er werd op een daling met 7,6% gemikt, dus in zekere zin was het cijfer beter dan verwacht. Maar het is wel de vijfde opeenvolgende terugval op rij, wat aangeeft dat we hoogstens van een geleidelijke economische stabilisatie kunnen spreken.
- Ondertussen stagneerde de Chinese consumentenprijzen op 0,1% op maandbasis. Dat ligt net onder de verwachtte stijging met 0,2%, omdat de daling van de voedselprijzen versnelde van -1,7% naar -3,2% dankzij een overvloedig aanbod voorafgaand aan de Gouden Week-vakantie. De kerninflatie steeg met 0,8% op jaarbasis.
- De regering Biden overweegt een achterpoort in de wet te dichten waardoor Chinese bedrijven nog altijd toegang hebben tot Amerikaanse AI-chips via afdelingen die ze in het buitenland hebben. De lopende beperkingen inzake de verscheping van AI-chips en hulpmiddelen voor het maken van chips naar China zullen de komende dagen worden aangescherpt. Wordt vervolgd, zonder twijfel.
- Het Internationaal Energieagentschap liet in zijn maandelijkse rapport over de oliemarkt opmerken dat het benzineverbruik in de VS daalt, omwille van de hoge prijzen. Vraagvernietiging, heet dat dan. De krachtige groei van de vraag in China, India en Brazilië vormt dan weer wel de basis voor een stijging van de vraag met 2,3 miljoen vaten per dag tot 101,9 miljoen in 2023, waarvan China 77% voor zijn rekening neemt. De blijvend hoge rente zal de extra olievraag via een lagere economische groei drukken tot 900.000 vaten per dag in 2024, terwijl de productie in beide jaren met 3,2 miljoen vaten per dag kan stijgen. De balans kan dus verschuiven richting overschot, al zal dat vooral geabsorbeerd worden door de vandaag redelijk uitgeputte voorraden, eerder dan rechtstreeks op de markt te komen. De olieprijs stond er gisteren bij en keek er naar (86,9 dollar per vat).
- De macrokalender omvat onder meer de voorlopende sentimentsindicator van de universiteit van Michigan en de evolutie van de Amerikaanse importprijzen. Naast de Zweedse inflatie krijgen we ook inzicht in de belangrijke Europese industriële productiedata over augustus en steekt onder meer ECB-topvrouw Lagarde een speech af.
- Maar vooral, en daar wordt écht naar uitgekeken, beginnen we vandaag aan een nieuw kwartaalseizoen, jawel! Op het menu staan alvast Blackrock, Citigroup, JP Morgan, PNC Financial, Progressive, United Health, Wells Fargo, Tryg, NSI en TomTom. Maar geen paniek als uw bedrijven zich niet in deze lijst bevinden, want er komen er nog véél meer aan!
Europees aandelennieuws

De Britse antitrusttoezichthouder gaf zonet groen licht voor de overname van Activision door Microsoft
- De Britse antitrusttoezichthouder gaf zonet groen licht voor de overname door Microsoft, die in een geherstructureerde deal de eerdere bezwaren grotendeels had weggenomen. Activision verkocht in augustus bijvoorbeeld de streamingrechten aan Ubisoft Entertainment en Microsoft bood vorige maand corrigerende maatregelen aan om ervoor te zorgen dat de voorwaarden van de verkoop afdwingbaar zouden zijn door de toezichthouder. Daarmee lijkt de grootste gamingdeal ooit, met een waarde van 69 miljard dollar, finaal door het poortje te zijn.
Fondsbeheerder Ashmore zag het beheerde vermogen vorig kwartaal dalen
- De fondsbeheerder die zich richt op opkomende markten zag het beheerde vermogen in de drie maanden tot 30 september dalen. Dat komt door de matige marktomstandigheden, op zichzelf het gevolg van zwakke economische cijfers uit China en hoge rentetarieven. Dat leverde een netto-uitstroom op van 2,9 miljard dollar, waardoor het beheerd vermogen daalde naar 51,7 naar 55,9 miljard dollar per eind juni.
Telecomoperator Telia heeft Patrik Hofbauer met ingang van 1 februari 2024 benoemd tot nieuwe CEO
- De Zweedse telecomoperator heeft Patrik Hofbauer met ingang van 1 februari 2024 benoemd tot nieuwe CEO. De man leidt momenteel het Zweedse staatsgokbedrijf Svenska Spel en zal Allison Kirkby opvolgen. Die liet in juli weten dat de fakkel in januari 2024 wordt doorgegeven.
Bedrijfsnieuws uit Amerika

Ford ligt alweer onder vakbondsvuur, want de UAW-vakbond breidde haar staking uit
- Ford: (-2%) de autofabrikant ligt alweer onder vakbondsvuur. De United Auto Workers breidde haar staking namelijk uit naar de SUV- en pickuptruckfabriek van Ford in Kentucky, de grootste fabriek gemeten naar zowel omzet als personeelsbestand.
Target profiteerde van een adviesverhoging van Bank of America
- Target: (+1,7%) De kleinhandelaar won terrein nadat Bank of America het advies voor het aandeel optrok van “Neutraal” naar “Kopen”. De waardering is weer aantrekkelijk na de recente daling, vooral omdat de marges het komende jaar zouden kunnen verbeteren.
Walgreens Boots Alliance verloor eerst 3%, maar klokte toch met 7% winst af
- Walgreens Boots Alliance: (+7%) de retailapotheekgigant verloor in eerste instantie bijna 3% nadat de kwartaalcijfers niet konden tippen aan de winstverwachtingen. De vraag naar Covid-vaccins en -tests kelderde in de VS, zodat er ook nog eens een zwakke winstverwachting voor heel 2023 wed afgegeven. Maar het aandeel ging toch vlot hoger nadat er gemeld werd dat het kostenbesparingsprogramma zeer goed op schema zit.
Delta Airlines won 3,4% omdat de cijfers de verwachtingen versloegen: 2,03 dollar winst
- Delta Air Lines: (-2,3%) de luchtvaartgroep pakte met beter dan verwachte kwartaalcijfers uit dankzij een sterke rugwind van internationale reizen. Wel werden de jaarvooruitzichten neerwaarts bijgesteld vanwege de hogere brandstofkosten en net dat nekte de beurskoers.
ResMed kampt met druk op de omzet tussen 2024 en 2026
- ResMed: (-5,5%) de producent van medische apparatuur kampt met druk op de omzet tussen 2024 en 2026. Dat meent tenminste beurshuis RBC Capital Markets, dat het advies heeft verlaagd van “Outperform” naar “Sector perform”. Wel is de achterstand in slaapapneu-apparaten aangepakt, maar ResMed heeft dan wel weer te maken met kortetermijnangst over de effecten van GLP-1-medicijnen.
Domino’s Pizza publiceerde een set van eerder gemengde derdekwartaalresultaten
- Domino’s Pizza: (-1,1%) de pizzabezorger publiceerde een set van eerder gemengde derdekwartaalresultaten, waarbij de winst wel degelijk boven verwachting uitkwam, maar waarbij de omzet dan ook weer iets achter bleef op de verwachtingen.
Fastenal klopte de geschatte kwartaalwinst over het derde kwartaal
- Fastenal: (+7,5%) de leverancier van industriële benodigdheden klopte de geschatte kwartaalwinst over het derde kwartaal. De teller landde immers op 52 cent per aandeel, terwijl op 50 cent werd gemikt. En die hogere winst kwam er ondanks de omzet pal op de lat van 1,85 miljard dollar belandde.
Hormel Foods ging over stag en tekende een deal met de UFCW-vakbond
- Hormel Foods: (-10%). De groep tekende een “historisch” contract met de United Food and Commercial Workers International-vakbond, waardoor het loonsverhogingen zal toekennen van 3 tot 6 dollar per uur. De UFCW vertegenwoordigt 1,3 miljoen werknemers in de levensmiddelen-, vleesverwerkende en andere industrieën en is dus bepaald geen doetjes. Wat eveneens niet hielp was het feit dat de groep op zijn investeerdersdag gisteren niet met veel bravoure kon uitpakken.
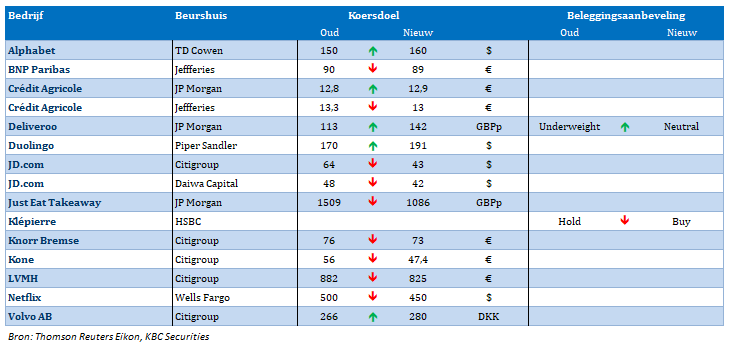
Nieuwe beleggingsaanbevelingen voor aandelen

Datum en uur van publicatie: 13/10/2023 om 08:53
Deze mededeling is niet opgesteld overeenkomstig de voorschriften ter bevordering van de onafhankelijkheid van onderzoek op beleggingsgebied en is daarom niet onderworpen aan het verbod om al voor de verspreiding van onderzoek op beleggingsgebied te handelen.