wo. 9 aug 2023
Wat staat er morgen op de beleggersagenda?

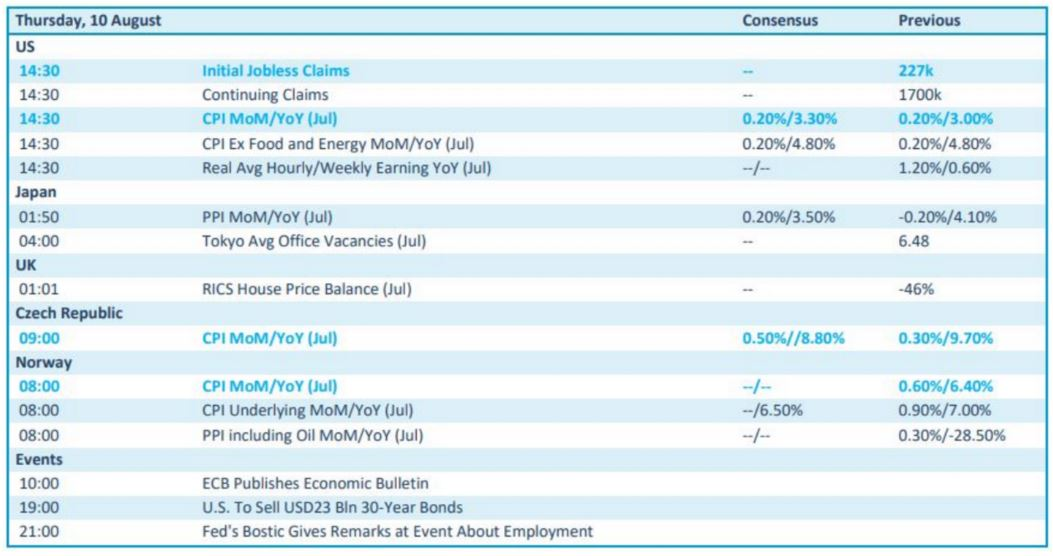
Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Woensdag 9 augustus
- Bedrijfsresultaten
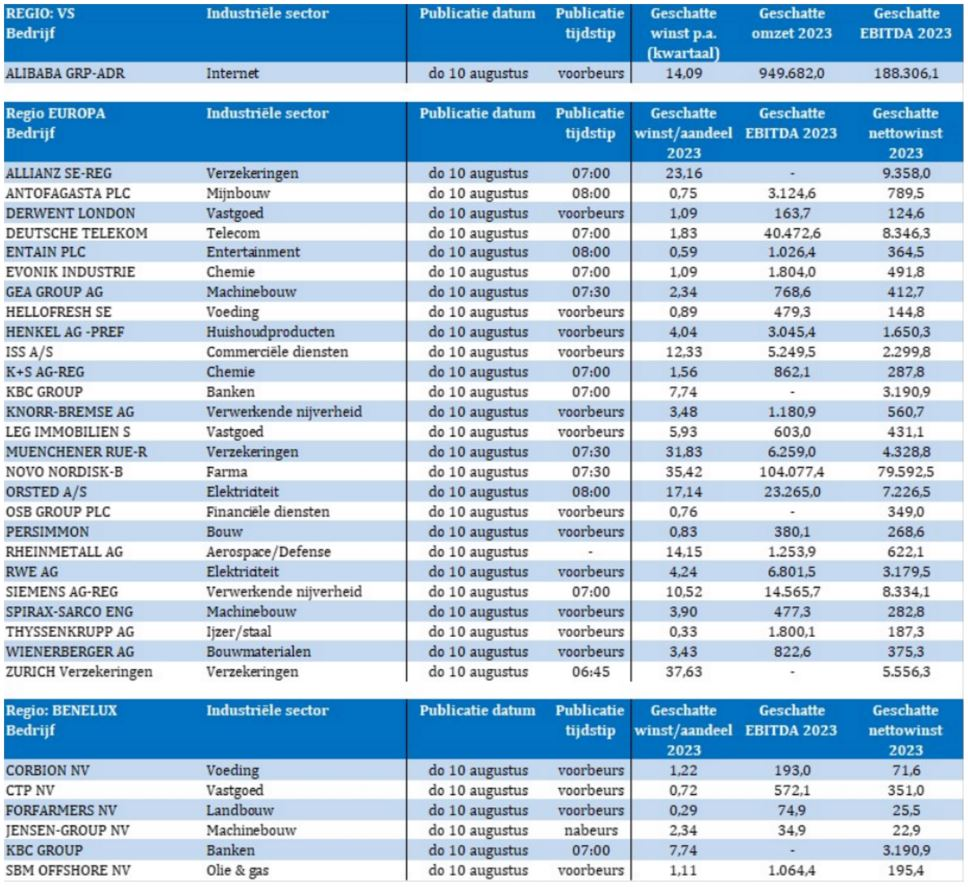
- Beleggersevents
- SBI Cards (algemene vergadering)
- Ex-dividend
- Constellation Brands, IBM
- Macro-economie
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
Bedrijfsnieuws uit Amerika

UPS biechtte zwakke omzetcijfers over tweede kwartaal op en verlaagde omzet voor heel 2023
- UPS: de bezorggigant leverde zwakker dan verwachte omzetcijfers over het tweede kwartaal én verlaagde de omzetverwachting voor heel 2023. De jaaromzet moet landen op zo’n 93 miljard dollar in 2023, terwijl de lat eerder op 97 miljard lag. Dat moet een aangepaste operationele marge opleveren van zo’n 11,8%, vergeleken met een eerdere prognose van ongeveer 12,8%. Het aandeel van concurrent FedEx trok 2% hoger.
Chegg kon omzet over tweede kwartaal optrekken tot 183 miljoen dollar
- Chegg: het onderwijstechnologiebedrijf kende een goede dag omdat de omzet over het tweede kwartaal afklokte op 183 miljoen dollar. Dat is een pak hoger dan de analistenverwachting van 177 miljoen werd dollar. De netto-omzet trok zelfs 109,5% hoger, een verbetering met 40 basispunten tot een nieuw record. Het huidige kwartaal zou cijfers moeten opleveren die in lijn liggen met de ramingen, wat de bezorgdheid moet wegnemen over de impact van ChatGPT op zijn diensten. Die dreiging deed het aandeel vorig kwartaal halveren. De groep zei in dat kader dat zijn AI-onderwijstool “zeer positieve” reacties heeft gekregen.
Amazon.com wil zich bij andere technologiebedrijven aansluiten als belangrijke investeerder in Arm
- Amazon.com: wil zich bij andere technologiebedrijven aansluiten als een belangrijke investeerder in Arm in de aanloop naar diens beursgang begin september. De mogelijke betrokkenheid onderstreept het belang van Arm in cloud computing. Amazon Web Services, het cloudbedrijf van de internetgigant, maakt zijn eigen verwerkingschip, Graviton genaamd, gebruikmakend van Arm's ontwerp.
Eli Lilly rapporteerde sterke omzet- en winstcijfers over tweede kwartaal
- Eli Lilly: het farmaceutische bedrijf rapporteerde sterke omzet- en winstcijfers over het tweede kwartaal. Die lagen boven verwachting en gaven een stevige impuls aan de vooruitzichten voor het hele jaar. Er wordt ook verwacht dat het zal profiteren van de obesitasgeneesmiddelen, met name diabetesmedicijn Mounjaro.
Dish Network maakte plannen bekend om te fuseren met satellietcommunicatieverkoper EchoStar
- Dish Network: De aanbieder van betaaltelevisie maakte plannen bekend om te fuseren met satellietcommunicatieverkoper EchoStar. Bij het sluiten van de transactie zullen aandeelhouders van EchoStar 2,85 DISH aandelen ontvangen in ruil voor één EchoStar-aandeel. De ruilverhouding vertegenwoordigt een premie van 12,9% voor EchoStar-aandeelhouders.
Novo Nordisk meldde alweer het succes met zijn obesitasmiddelen, meerbepaald Wegovy
- Novo Nordisk: De Noorse farmagroep meldde alweer het succes met zijn obesitasmiddelen. Het geneesmiddel Wegovy verminderd cardiovasculaire voorvallen bij volwassenen met obesitas en dat is een belangrijke overwinning is voor de obesitascategorie met positieve implicaties voor dat bedrijf en rivaal Eli Lilly.
Kyndryl Holdings rapporteerde verrassend genoeg een break-even kwartaal
- Kyndryl Holdings: Het bedrijf voor beheerde infrastructuurdiensten rapporteerde verrassend genoeg een break even kwartaal, terwijl er voor het hele jaar gemikt wordt op een winst voor belastingen. Voor wie Kyndril niet kent: IBM splitste de groep in november af.
Tilray Brands legt 85 miljoen dollar cash op tafel voor 8 biermerken van AB Inbev
- Tilray Brands: De Canadese cannabisproducent gaat acht bier- en drankmerken overnemen van AB Inbev. Het legt daarvoor 85 miljoen dollar cash op tafel, waardoor het de vijfde grootste ambachtelijke bieronderneming in de VS zal worden. De deal moet volgens analisten zowel op korte als lange termijn waarde creëren, onder meer omdat het gaat om een onmiddellijk platform voor THC- en CBD-gebaseerde dranken zodra de VS marihuana legaliseert.
Datadog haalde de omzetverwachting niet en moest daarom fors lager
- Datadog: het ‘cloud application observability’- en ‘security software’-bedrijf haalde de omzetverwachting niet. Die omzet moet in derde kwartaal tussen 521 en 525 miljoen dollar landen, terwijl op 534,48 miljoen dollar werd gemikt. Over het hele jaar moet de omzet landen op 2,05 à 2,06 miljard dollar, terwijl op 2,09 miljard werd gemikt.
Beyond Meat zag de omzet vorig kwartaal met 30% terugvallen op jaarbasis en heeft extra kapitaal nodig
- Beyond Meat: de maker van ‘vleesloos vlees’ meldde dat de omzet vorig kwartaal met 30% terugviel op jaarbasis. De jaaromzet werd neerwaarts bijgesteld en er de kasstroom zal “waarschijnlijk niet positief worden” in de tweede jaarhelft. Aan de basis liggen een afnemende vraag in de VS en hogere productiekosten, terwijl consumenten zich ook vragen blijven stellen over de gezondheidsvoordelen van plantaardig vlees. Beyond Meat zal in het tweede halfjaar mogelijk extra kapitaal moeten aantrekken om de balans te versterken voor 2024.
International Flavors & Fragrances verlaagde de omzetverwachting voor het hele jaar
- International Flavors & Fragrances: de geurgroep meldde hoger dan verwachte voorraadkosten die een grote winstmisser veroorzaakten. Daardoor moest het management de omzetverwachting voor het hele jaar verlagen.
De tragere groeimotor van RingCentral lijkt niet langer concurrentievoordeel te hebben
- RingCentral: de tweedekwartaalresultaten van de cloudcommunicatieaanbieder lagen licht boven de analistenramingen, terwijl Hewlett Packard Enterprise CFO werd aangesteld Tarek Robbiati als nieuwe CEO. Maar de winst zal in het derde kwartaal slechts landen tussen 0,75 en 0,78 dollar, oftewel minder dan de verhoopte 0,82 dollar. De omzet in heel 2023 moet dan wel weer aan de schattingen voldoen, met een vork tussen 2,19 en 2?2 miljard dollar. Zelfde voor de winst per aandeel, maar dat mocht duidelijk niet baten. De veel tragere groeimotor lijkt niet langer het concurrentievoordeel te hebben dat het ooit had, omdat Microsoft die rol heeft overgenomen.
Taxigroep Lyft gaat zijn prijzen extra verlagen om grotere rivaal Uber in te halen, maar dat kost omzet
- Lyft: de taxigroep gaat zijn prijzen extra verlagen maken om grotere rivaal Uber in te halen, waardoor de sterke winstverwachting minder glans kreeg. De lagere prijzen onder de nieuwe CEO David Risher maakt deel uit van een agressieve kostenbesparingscampagne om de groeiende voorsprong van Uber op de Noord-Amerikaanse markt voor gedeeld vervoer te verkleinen. Maar dat zorgt er wel voor dat de inkomsten per actieve gebruiker van Lyft in het tweede kwartaal met 5% daalden tot 47,51 dollar, terwijl analisten op 48,38 dollar mikten.
Ahold Delhaize verrast eens niet
Supermarktgroep Ahold Delhaize meldde halfjaarresultaten waar de omzet en onderliggende bedrijfswinst (EBIT) nipt boven of net onder de analistenverwachting lagen, na correctie voor een eenmalige positieve invloed voor verzekeringsresultaten en lagere non-cash pensioenlasten in Nederland. Uitgekuist lag de bedrijfswinst in de VS 2,2% onder de lat, maar ging het EU-cijfer 4,6% boven de lat. De vrijecashflowverwachting voor 2023 werd verhoogd, maar eigenlijk ook niet. De vooruitzichten werden wél herhaald en het interimdividend stijgt met 7% tot 0,49 euro per aandeel, geeft KBC Securities-analist Michiel Declercq aan.
Vrijekastroom hoger, en toch niet
Voor de publicatie van de cijfers waren de ogen gericht op de Belgische situatie en hoe die de steeds sterke kasstromen van de groep zou kunnen beïnvloeden. Het feit dat de vrijekasstroomprognose voor heel 2023 wordt bijgesteld van 2 naar 2,2 miljard euro haalde daarom meteen de krantenkoppen, ook al bleven de vooruitzichten eigenlijk stabiel.
Het oorspronkelijke cijfer omvatte namelijk slechts de helft van de 377 miljoen euro te ontvangen belastingen, zodat we vandaag niet kunnen spreken van een opwaardering. Het is eerder een nuloperatie, ook al haastte het management zich om de evolutie van de operationele kasstroom aan te stippen. Die zou immers verder moeten verbeteren in de tweede jaarhelft, al zal dat niet helemaal zichtbaar zijn omwille van een versnelling inzake kostenbesparende/efficiëntie-initiatieven voor e-commerce, modernisering en efficiëntiewinsten.

Groepscijfers samengevat
- De kwartaalomzet van de hele groep landde op 22,1 miljard euro, terwijl op 22,05 miljard gemikt werd. Een lagere dollar werkte daar wel voor 4,1% negatief op in, zodat de winstmarge landde op een beter dan verwacht 4,1%.
- De onderliggende bedrijfswinst steeg met 2,8% tot 904 miljoen euro, ver boven de verhoopte 859 miljoen euro
- De nettowinst zakte met 20% tot 468 miljoen euro. Dat is te wijten aan een afboeking van 108 miljoen euro op de Belgische winkels, naast een afboeking van het Jersey City fulfilment center (40 miljoen euro) en bijkomende herstructurerings- en gerelateerde kosten met betrekking tot deze initiatieven (ook 40 miljoen euro).
- De vrije kasstroom bedroeg 864 miljoen euro, zo’n 260 miljoen euro boven de verwachtingen van onze analist.
- Per aandeel zorgt dat voor een nettowinst die 6,3% hoger ligt (bij constante wisselkoersen) op 0,62 euro per aandeel. KBC Securities mikte op 0,59 euro per aandeel.
Delhaize op wereldvlak
Centraal staat opnieuw een behoorlijke sterke prestatie in de VS, waar de winstmarge 4,6% bedroeg, tegenover 3,2% in Europa. De Amerikaanse ketens Food Lion, Stop & Shop en Hannaford maken zo’n 70% van de bedrijfswinst uit in het tweede kwartaal. Tom Simonts verklaart hieronder de cijfers en de verschillen, gebaseerd op constante wisselkoersen:
VS
- Omzet: +2,7% tot 13,62 miljard euro, terwijl op 13,75 miljard euro werd gemikt. De vergelijkbare omzetgroei zonder brandstoffen dikte met 3,6% aan, min of meer in lijn met de verwachtingen. Het cijfer landde zelfs op 4,0% indien ook de invloed van het weer en de kalender er wordt uitgezuiverd. Onderliggend is er een kleine impact geweest (van zo’n 2%) door de afwezigheid van het SNAP-programma (Supplemental Nutrition Assistance Program = programma van de VS-overheid om mensen met een laag of geen inkomen van voedsel te voorzien) in het tweede kwartaal, wat ook in de tweede jaarhelft een vergelijkbare impact zal hebben.
- Onlineomzet: +6,6% tot 1,03 miljard euro.
- Onderliggende EBIT: zoals verwacht +0,5% tot 632 miljoen euro, wat een marge impliceert van 4,6%. Dat is 10 basispunten minder dan een jaar eerder. Hoewel Ahold over het algemeen geen commentaar geeft op de margeontwikkeling per kwartaal, is het de intentie om de marges voor de rest van het jaar stabiel te houden, waarbij tegenwind van SNAP en kostenstijgingen worden gecompenseerd door de voortdurende voordelen van het kostenbesparingsprogramma
EU
- Omzet: +7% tot 8,45 miljard euro, terwijl op 8,31 miljard werd gemikt. De vergelijkbare omzetgroei zonder brandstoffen steeg zelfs met 6,3%, ver boven de verhoopte 5.1%) en zonder stakingen in België mee te rekenen steeg de Europese omzet zelfs met 7,6%.
- Onlineomzet: +8,6%.
- Netto-online consumentenomzet: + 10,8%
- Onderliggende EBIT: +0,7% tot 267 miljoen euro, terwijl op 241 miljoen euro werd gemikt. Dat impliceert een marge van 3,2%, tegenover 3,4% marge in dezelfde periode een jaar eerder. Maar het is niettemin een beter cijfer dan verwacht en dat zal naar verwachting verder verbeteren in de tweede jaarhelft. Dat heeft onder meer te maken met de evolutie van de voedselinflatie. Die is namelijk dalend, zonder evenwel richting negatieve cijfers te evolueren in de tweede jaarhelft, al zou een 0% cijfer wel haalbaar zijn per einde 2023. Feit is wel dat de producentenprijzen inzake voeding meer gedaald zijn dan de consumentenprijzen, wat positief is voor de marge-ontwikkeling.
België
- Zonder de impact van de stakingen mee te rekenen groeide Ahold Delhaize in Europa met 7,6%, maar inclusief stakingen is dat 6,3%. De Belgische stakingen kostten groep in het tweede kwartaal dus 0,7 procentpunt groei en dat is toch wel veel, zeker omdat de VS met 60% van de groepsomzet héél zwaar weegt en Europa ook de Nederlandse marktleider Albert Heijn en enkele ketens in Centraal- en Zuidoost-Europa omvat. België tekent tot slot voor zo’n 5% van de groepsomzet en nog minder voor wat winst betreft, omdat de markt minder rendabel is.
Vooruitzichten
- Het management verwacht nu een vrijekasstroom in de range van € 2,0 à € 2,2 miljard (voorheen rond € 2,0 miljard). Dat komt omdat de Belgische fiscus in mei naar schatting zo’n 380 miljoen euro achterstallig geld aan Ahold Delhaize overmaakte.
- De groep blijft mikken op een onderliggende EBIT-marge van “ten minste 4,0%”.
- De onderliggende winst per aandeel moet rond het niveau van 2022 schommelen.
- De netto-investeringen zullen zo’n 2,5 miljard euro bedragen.
- Winkelprivatiseringen in België: tot nu toe werden al 15 winkeloverdrachten aangekondigd en er worden nog eens 15 stuks verwacht in de tweede jaarhelft. De rest van de 127 winkels moet in 2024 getekend, overgedragen en geconverteerd worden.
Bol.com op weg naar de beurs?
Het korte antwoord op bovenstaande vraag is “neen”! CEO Muller liet immers optekenen dat het nog té vroeg is om webwinkel bol.com naar de beurs te brengen, maar de plannen daarvoor liggen nog steeds op de tafel. Maar om zo’n stap te zetten moet het klimaat voor beursintroducties eerst weer verbeteren.
Een jaar geleden blies het supermarktconcern de beursplannen voor “bol” af, een operatie die normaal gezien had moeten leiden tot de verkoop van een minderheidsbelang in de webshop. Met die opbrengst zouden de nodige verdere investeringen in de site gefinancierd moeten worden. Volgens de pers plakten de enkele beurshuizen toen een prijskaartje tot 2,7 miljard euro op de webwinkel.
Bol.com sloeg de weg naar groei in het begin van 2023 weer in, na een krimp van het handelsvolume (Gross Merchandise Volume) met 0,6% in het vierde kwartaal van 2022 en een daling met 1,9% in heel 2022. Maar de groep werd in het eerste kwartaal weer positief: +1,2% op jaarbasis, dankzij de verkoop van partners. Die tekenen voor het grootste deel van de verkopen omdat hun verkoopvolume in het eerste kwartaal met 3,7% harder steeg dan bol.com’s eigen verkopen.
Bol.com winstgevend in 2025
De omzet in het tweede kwartaal dikte ondertussen met 10,5% aan op jaarbasis aan tot 1,4 miljard euro. Een van de belangrijkste inkomstenbronnen zijn advertenties, waar de omzet met 73% steeg, nadat de omzet uit advertenties in het eerste kwartaal met 59% aandikte op jaarbasis. In het eerste kwartaal daalde de omzet nog met 7%, omdat de effecten van het weggeëbde coronavirus en de hoge inflatie parten speelden.
Bol.com boort nieuwe segmenten aan, waaronder grote artikelen (tv's etc.), waarvoor ze onlangs een magazijn openden. Andere inkomstenstromen doen het ook goed, waaronder logistiek (+25% j/j) en, zoals eerder gesteld, advertentie-inkomsten, die beide helpen om de nettowinst aan te dikken. De groep telt in België nog altijd meer dan 2,5 miljoen klanten.
De webgroep blijft daarom op het goede pad, omdat de bedrijfskasstroom (EBITDA) stijgt, zodat het management nog steeds verwacht om winstgevend te zijn in 2025.
AI, hoe kan het ook anders?
Recent werd een eigen AI start-up opgericht onder de naam Gen AI Labs. Die ambieert om met een jong team de toepassing van Generative AI snel en experimenteel te verkennen. Bij succes worden deze innovaties meteen uitgerold, zoals recent bijvoorbeeld de Recepten Scanner. Die kunnen klanten terugvinden in het bètahoekje van de Albert Heijn app en laat toe om vanuit de app een foto maken van elk willekeurig recept. Dat wordt vertaald naar de producten van Ahold Delhaize en rechtstreeks getransfereerd naar het boodschappenlijstje.
KBC Securities over Ahold Delhaize
Het aandeel daalt vandaag een weinig (-0,97% tot 31,07 euro), omdat het kwartaalrapport niet de comfortabele winst oplevert die we van Ahold gewend zijn, stelt Michiel Declercq. Exclusief de eenmalige effecten en positieve effecten van stijgende rentetarieven leverden de kwartaalcijfers geen grote verrassingen op.
Dat het cijfer in de VS onder de lat lag, werd gecompenseerde door een iets betere prestatie in Europa. De VS was iets minder goed, terwijl Europa net beter was dan verwacht. De afwezigheid van het SNAP-programma kan in dat kader wat druk uitoefenen op de omzet in de VS, maar Michiel Declercq verwacht dat dat zal worden gecompenseerd door kostenbesparingen en normalisatie van de toeleveringsketen.
Dat alles maakt dat de supermarktgroep goed op weg blijft om de eerder gestelde verwachtingen voor 2023 te halen, inclusief een onderliggende EBIT-marge van “ten minste 4,0%”. Die marges zouden vanaf 2024 verder moeten verbeteren door een margeherstel in Europa, waar lagere energiekosten en het uitblijven van stakingen het marstempo moeten opdrijven. Grote aanpassingen aan het waarderingsmodel zijn er niet te verwachten en dus is er geen impact op het “Kopen”-advies en 34 euro koersdoel.

KBCS: 'Koopwaardig Zoetis hinnikt mooie kwartaalcijfers'

Het Amerikaanse Zoetis, 's werelds grootste producent van medicijnen en vaccinaties voor huisdieren en vee, schreef mooie kwartaalcijfers, die boven de analistenverwachtingen uitkwamen. Er was een operationele groei met 9% en dankzij een hogere dan verwachte marge steeg de winst per aandeel naar 1,41 USD, las KBC Securities-analist Tom Noyens.
Veel en geen zorgen voor ‘gezelschapsdieren’
Het was voornamelijk uitkijken naar de resultaten van de divisie ‘gezelschapsdieren’. Dat is de grootste divisie en Tom Noyens verwacht er ook het meest van. Hij spotte er een mooie groei met 11%, waarmee de divisie voldeed aan de verwachtingen. Nochtans spraken recent nog enkele concurrenten van voorraadafbouw bij klanten, wat leidde tot mindere resultaten. Voornamelijk dermatologie, vaccinaties en het geneesmiddel Solensia (artritis) waren de groeidrijvers binnen ‘Gezelschapsdieren’.
‘Veedieren’ evolueert naar cashkoe
De verkopen binnen de divisie ‘veedieren’ kwam boven verwachtingen uit, met een groei met 4%. Vooral dankzij de verkoop van Draxxin, een middel tegen ‘Bovin respiratory disease’. Dat is de meest voorkomende ziekte bij rundvee, veroorzaakt enkele specifieke bacteriën en virussen in combinatie met stress, en leidt vaak tot de dood.
Ook de verkoop van Synovex-implantaten (die gedurende 200 dagen voedingsstoffen afgeven waardoor runderen, plastisch gesteld, meer vlees opleveren) zat in de lift. Bovendien was de winstmarge met 40,2% hoger dan verwacht (38,6%).
Hoge verwachting voor artritisbehandelingen
Het management temperde de euforie van het goede kwartaal door een mindere verkoop voor de rest van het jaar in het verschiet te stellen. Zo verlaagden ze hun omzetvork naar 8,5 à 8,65 miljard USD (voorheen 8,575 à 8,725 miljard USD), voornamelijk door minder gunstige wisselkoerseffecten. Wel trok Zoetis de winstvork per aandeel van 5,34 à 5,44 USD op naar 5,37 à 5,47 USD.
Er kwamen ook meer details vrij over de lancering van Librela (artritis bij honden). Een eerste experimentele fase in de VS wordt in september opgestart, waarna de commerciële lancering in November volgt. Zoetis verwacht dat hun artritis-medicijnen (Librela & Solensia) ‘+1 miljard’-medicijnen kunnen worden richting 2030, waarbij vooral van Librela veel verwacht wordt.
KBC Securities over Zoetis
Tom Noyens blijft Zoetis koopwaardig vinden met een koersdoel van 206 USD. De betere kwartaalcijfers bevestigen zijn visie. Hij zag dat de divisie ‘gezelschapsdieren’ een mooie groei wist te boeken, ondanks enkele doemberichten en hij kijkt uit naar de lancering van Librela, waarvoor de verwachtingen hoog zijn.
De koers van Zoetis noteert momenteel tegen 189,30 USD.
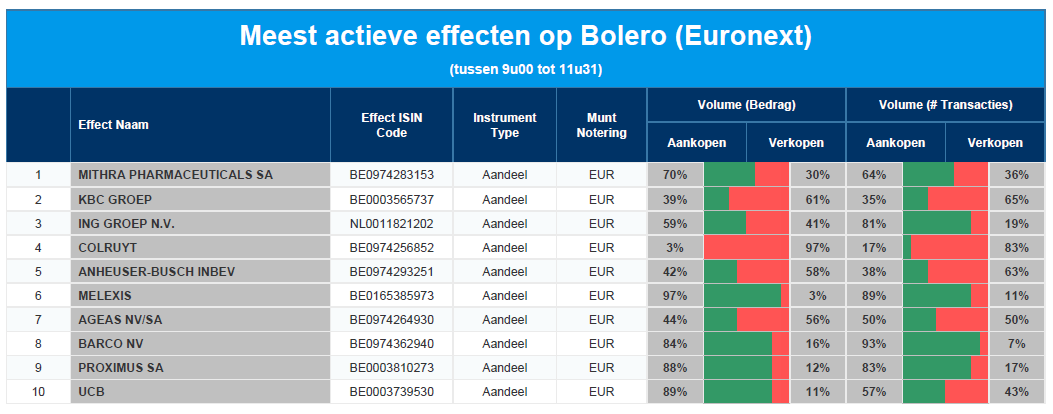
Meest verhandelde aandelen bij Bolero
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: Mithra - KBC - ING - Colruyt - AB InBev - Melexis - Ageas - Barco - Proximus - UCB
Europees aandelennieuws

Bij Novozymes lag het bedrijfsresultaat (EBIT) over het tweede kwartaal onder de lat
- Novozymes: Bij de Deense fabrikant van industriële enzymen lag het bedrijfsresultaat (EBIT) over het tweede kwartaal onder de lat. Het cijfer daalde van 1,11 naar 865 miljoen kronen, terwijl op 965 miljoen kronen werd gemikt. Erger was dat de verwachte marge voor de omzetgroei over 2023 verlaagd werd van 4 à 7% naar 4 à 6%.
Afhaalrestaurant Delivery Hero heeft de omzetverwachting voor 2023 verhoogd
- Delivery Hero: Het Duitse onlineafhaalrestaurant heeft de omzetverwachting voor 2023 verhoogd, omdat in de eerste jaarhelft winst gemaakt werd dankzij versnelde groei. Het aangepaste kernbedrijfsresultaat (EBITDA) ruilde immers een verlies van 323 miljoen euro in dezelfde periode een jaar eerder, tot boven de verhoopte 5 miljoen euro verlies. De aangepaste EBITDA-marge op de bruto goederenwaarde (GMV) bedroeg 0,2% dankzij een verbeterde kostentoerekening. De totale segmentomzet zal in 2023 concreet met 15% aandikken, terwijl eerder op ongeveer 10% groei werd gemikt.
Verzekeraar Hiscox boekte in eerste jaarhelft 265 miljoen dollar winst voor belastingen
- Hiscox: de Lloyd's of London verzekeraar heeft in de eerste jaarhelft 265 miljoen dollar winst voor belastingen geboekt, geholpen door stijgende premietarieven. Een jaar eerder werd nog maar 25 miljoen dollar winst geboekt. Maar de forse claims door orkanen en bosbranden, de COVID-19-pandemie en de oorlog in Oekraïne herhaalden zich niet, terwijl de tarieven wel verhoogd en de aansprakelijkheid beperkt kon worden.
Vestas Wind Systems meldde groter dan verwacht aangepast operationeel verlies in kwartaal twee
- Vestas Wind Systems: De Deense windturbinefabrikant kampt met aanhoudende verstoringen in de toeleveringsketen, wat leidde tot een groter dan verwacht aangepast operationeel verlies over het tweede kwartaal. Het gaat om het krijgen van vergunningen en onzekerheid over de regelgeving. Dat neemt niet weg dat de groep de eerder jaarverwachtingen handhaafde, omdat de onderliggende prestaties bleven verbeteren in het tweede kwartaal. De bedrijfskasstroom (EBITDA) landde daarom op 70 miljoen euro, tegen een verlies van 182 miljoen een jaar eerder en een gemiddelde analistenverwachting van 62 miljoen euro verlies.
Herverzekeraar Hannover Re krikte de nettowinst met 18% op in de eerste jaarhelft
- Hannover Re: De Duitse herverzekeraar krikte de nettowinst met 18% op in de eerste jaarhelft, geholpen door zijn levens- en ziektekostenverzekeringseenheid en beleggingsinkomsten. De netto-inkomsten bedroegen 960 miljoen euro, wat maakt dat er meer dan voldoende vertrouwen is om de jaardoelstellingen te behalen.
Chemicaliëndistributeur Brenntag verlaagde kernwinstverwachting voor 2023
- Brenntag: De Duitse chemicaliëndistributeur verlaagde zijn kernwinstverwachting voor 2023, omdat het een aanhoudend lage vraag en zwakkere prijzen in de toeleveringsketens verwacht. De operationele EBITDA landden op 409,7 miljoen euro, iets boven de verhoopte 408,7 miljoen euro. Maar het jaarcijfer zal waarschijnlijk landen tussen de 1,6 en 1,7 miljard euro, wat aan de onderkant ligt van de vorige prognose. De tweede jaarhelft zal gekenmerkt worden door aanhoudend moeilijke en zeer uitdagende marktomgeving.
Bandengroep Continental verlaagde vooruitzichten voor de bandensector naar 14 à 15,5 miljard
- Continental: de Duitse bandengroep verlaagde de vooruitzichten voor de bandensector van 14,5 à 15,5 miljard euro naar 14 à 15,5 miljard, omdat de bandenvervangingssector in Europa en Noord-Amerika op apegapen ligt. Tel daarbij hogere kosten voor materialen, lonen, salarissen, energie en logistiek, en dat verklaart worden de jaarwinst niet op 1,7, maar eerder op 1,4 miljard euro zal uitkomen. De aangepaste winstmarge zal daardoor 4,8% bedragen op een omzet van 10,4 miljard euro, wat in lijn ligt met de eerdere voorspellingen.
Bottelaar Coca-Cola HBC verhoogde omzetdoel voor 2023 dankzij door hogere prijzen en volumes
- Coca-Cola HBC: de bottelaar verhoogde de omzetdoelstelling voor 2023 dankzij door sterke verkopen en hogere prijzen van zijn dranken in de eerste jaarhelft. De autonome omzetgroei kan in 2023 daardoor naar zo’n 15%, terwijl er tot nut op 5 à 6% groei werd gemikt. De opbrengst per krat verbeterde immers door “een zorgvuldig prijs- en mixmanagement, versterkt door data, inzichten en analyses”, klinkt het. De autonome netto-omzet per krat steeg zelfs met 19,0%, terwijl analisten op 17,4% rekenden.
Beursnieuws België en Nederland

Inkomsten ABN Amro volgens verwachting, met een solide verbetering van kosten
- ABN Amro: de inkomsten van de bank lagen voldoen aan de verwachting, met een solide verbetering van kosten en verhoogde jaardoelstellingen tot gevolg. Weinig opwindends, alleszins, want de netto-interestmarge vervulden de verwachtingen, maar de kosten waren lager. En de kostenverwachting voor heel 2023 tot 4,7 miljard euro was ook beter dan verwacht. Analisten mikten nog op 5,13 miljard euro. Dat maakt dat KBCS het koersdoel kan verhogen van 17 naar 17,5 euro, ook dankzij lagere kredietvoorzieningen. Geen impact op “Opbouwen”-advies.
Ahold-Delhaize meldde een omzet zoals verwacht en een hogere onderliggende bedrijfswinst
- Ahold-Delhaize: de supermarktgroep meldde solide halfjaarresultaten met een omzet en onderliggende bedrijfswinst (EBIT) die 5,2% boven de analistenverwachting lagen. Wel is het zo dat onderliggende EBIT positief werd beïnvloed door eenmalige positieve verzekeringsresultaten en lagere non-cash pensioenlasten in Nederland. Zonder deze effecten lag de bedrijfswinst in de VS 2,2% onder de lat, terwijl het EU cijfer 4,6% boven de lat lag. De vrijecashflow verwachting voor 2023 werd wel verhoogd van 2 naar 2 à 2,2 miljard euro, terwijl ook de andere vooruitzichten herhaald werden. Er zal ook een interim-dividend uitbetaald worden 0,49 euro per aandeel. Geen impact op 34 euro koersdoel en “Kopen”-advies.
Care Property Invest gaat nieuw herontwikkelingsproject opstarten in Nederland
- Care Property Invest : de vastgoedgroep kondigt een nieuw herontwikkelingsproject aan in Nederland, waar een voormalig erfgoed wordt omgebouwd tot 23 luxe zorgappartementen. De werkzaamheden zullen naar verwachting starten in het vierde kwartaal en worden afgerond in het derde kwartaal van 2024. Het rendement wordt niet meegedeeld, maar gezien de risico's van een dergelijk herontwikkelingsproject zou 6% haalbaar zijn. Geen impact op “Opbouwen”-advies en 17,5 euro koersdoel.
Shurgard bouwgrond in Frankfurt om er 850 eenheden aan te bieden tegen 2025
- Shurgard: de vastgoedgoedgroep shopte bouwgrond in Frankfurt en verwacht in de komende maanden een bouwvergunning te krijgen. De toekomstige selfstoragefaciliteit van ca. 5.900 vierkante meter zal 850 eenheden aanbieden en in 2025 opengaan. Het nieuwe pand wordt het tweede project in Frankfurt, en zal 13,3 miljoen euro kosten om 8% verwacht rendement op te leveren. Geen impact op “Kopen”-advies en 58 euro koersdoel.
Ebusco’s cijfers lagen in lijn met de in juli afgegeven winstwaarschuwing
- Ebusco: De halfjaarresultaten van de bouwer van elektrische bussen lagen in lijn met de in juli afgegeven winstwaarschuwing. Er werd een negatieve bedrijfskasstroom geboekt omdat de productiecapaciteit maar moeilijk kon worden opgevoerd. De kaspositie daalde van 150,9 naar 42,1 miljoen euro eind juni 2023, terwijl het marktaandeel op 4,7% lag. Het orderboek steeg met 320 bussen.