ma. 7 aug 2023
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Dinsdag 8 augustus
- Bedrijfsresultaten

- Beleggersevents
- Tata Motors (algemene vergadering)
- Ex-dividend
- Clorox, First REIT, WisdomTree
- Macro-economie

Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
Bedrijfsnieuws uit Amerika

Berkshire Hathaway krikte operationele kwartaalwinst op
- Berkshire Hathaway, de groep van Buffett, krikte de operationele kwartaalwinst met 7% op tot 10,04 miljard dollar en dreef de nettowinst op tot bijna 36 miljard dollar. Aan de basis liggen hogere rentetarieven en betere resultaten bij autoverzekeraar Geico, waardoor de verzekeraars van Warren meer cash genereerden in het tweede kwartaal. De winst van BNSF daalde wel met 24% door lagere transporten van consumentengoederen, prijsconcurrentie met truckers en hogere lonen. De groep heeft nu een recordbedrag van 147,4 miljard dollar cash op balans.
Nikola keldert na benoemen van vierde CEO in evenveel jaren
- Nikola, de bouwer van elektrische vrachtwagens, benoemde zijn vierde CEO in evenveel jaren en herhaalde voor de derde keer dit jaar substantiële twijfels over het voortbestaan van het bedrijf. Het gaat om voorzitter Stephen Girsky, een voormalig directielid van GM, die het roer overneemt van Michael Lohscheller, die wegens een familiekwestie terug moest treden. Toestanden! Het nieuws kwam een dag nadat aandeelhouders een plan goedkeurden om extra aandelen uit te geven om zo nog meer vers kapitaal op te halen. En het komt vlak nadat er een hele lage omzetverwachting voor het huidige kwartaal in de markt moest worden gezet.
Amerikaanse rechter laat klachten tegen Google op internetzoekmarkt toe
- Een Amerikaanse rechter die de antitrustrechtszaak van het Ministerie van Justitie behandelt waarin Google wordt beschuldigd van het onrechtmatig in stand houden van monopolies op de internetzoekmarkt, laat belangrijke beweringen van de federale overheid toe. Justitie klaagde Google in 2020 aan, omdat het illegaal gebruik zou maken van zijn marktkracht om rivalen te hinderen. Er werden verder ook zaken tegen Google aangespannen door een hele nest procureurs-generaal, maar Google ontkende in beide zaken elke mogelijke overtreding.
Icahn Enterprises stort in na halvering dividend
- Icahn Enterprises, de groep van de gelijknamige activistische belegger, halveerde het dividend kort nadat de prominente short-seller Hindenburg Research de uitbetalingsstructuur van het bedrijf onder vuur nam. Hindenburg vergeleek het dividend met een “Ponzi-achtige” structuur, iets dat “misleidend” werd genoemd door meneer Carl. Die heeft sindsdien persoonlijke leningen geherstructureerd waarbij hij onderpand moest storten toen de aandelenkoers daalde.
Yellow overweegt om activa en onroerend goed te verkopen via faillissementsaanvraag
- Yellow, het quasi failliete truckingbedrijf, overweegt om activa en onroerend goed te verkopen via een faillissementsaanvraag. Die activa wekten de interesse van een potentiële financiële bieder. Het aandeel steeg met een dikke 253% sinds het nieuws over een mogelijk faillissement, aangevuurd door een door retailbeleggers aangewakkerde ‘meme-stock’-rally.
Booking: recordzomer in de maak
Wat te zien is bij de luchtvaartmaatschappijen, cruises, Hotels,… is ook te zien bij Booking: iedereen wil reizen. En liefst meerdere keren per jaar om alle verloren tijd van de pandemie terug in te halen. Booking is één van die bedrijven dat hier volop mee van kan profiteren en er veel munt uitslaat. Hun kwartaalcijfers tonen 9,6% meer hotelovernachtingen dan een jaar eerder.
Positieve invloed op winstcijfers
Uiteraard heeft dit een positieve invloed op hun winstcijfers. Hun verkochte hotelnachten kwam neer op 39.7bn USD, een stijging van 15% op jaarbasis. Dat zorgde voor een mooi winstcijfer (EBITDA) van 1.8bn USD. Veel hoger dan het management vooropgesteld had zowel door de hogere omzetcijfers maar ook door een veel hogere marge (32.6%) dan ze zichzelf als doelstelling hadden gegeven.
Booking is tegenwoordig al veel meer dan enkel een platform waarop je je vakantieverblijf kan boeken. Ze halen hun winst ook meer en meer uit extra verkopen en financiële diensten. De kwartaalcijfers tonen dat deze nevenactiviteiten ook een heel sterke groei mochten optekenen. Zo steeg hun verhuur van auto’s met 24% op jaarbasis en vliegtuigtickets met 58%. Op deze manier weten ze enerzijds hun platform attractiever te maken en daarbovenop ook nog extra winsten te halen uit de hele reiservaring.
Vooruitzichten zomermaanden
De vooruitzichten die het management daarbovenop ook nog mocht geven voor deze zomermaanden waren rooskleuriger dan de kleren van Barbie. Zo zien ze een verdere stijging van 10 tot 15% in het huidige kwartaal wat betreft het aantal geboekte nachten en zien ze daarbovenop nog een extra stijging in de prijzen die ervoor zal zorgen dat het aantal verkochte nachten in bedrag zal stijgen met 15 tot 20%. Dit zal zorgen voor een aangepast winstcijfer (aangepaste EBITDA) groei van ongeveer 20% op jaarbasis. Wel houden ze zich voor dat de kosten voor personeel en IT komend kwartaal iets hoger zullen komen liggen. Kijkend naar hun volledige jaarprognose met een omzetgroei van “licht boven 20%”, kijkt Booking wel conservatief naar het laatste kwartaal van 2023. Waarbij ze dus verwachten dat het laatste kwartaal ‘maar’ om en bij de 10% zal stijgen. KBC Securities vindt dat aan de lagere kant, wat kan wijzen op een management dat de gemoederen toch enigszins wil temperen. Dat omwille van onwetendheid over een verder verloop van de macro-economische situatie.
De mening van KBC Securities
Booking kan dit allemaal tewerkstellen doordat ze een hogere return weten te boeken op hun marketinguitgaven en meer mensen weten te overtuigen om via de booking app te boeken. Dat zou hen meer en betere info geven en de consument ook overtuigen in vaker en sneller vakantie beslissingen te nemen. Booking kan ook meer en meer marktaandeel winnen en hierdoor zullen niet alleen de marges en winsten van hun overnachtingen verbeteren, maar ook nog eens die van al hun nevenverkopen. Uiteraard mag ook de toevoeging van AI niet vergeten worden op hun platform dat verdere efficiëntie verbeteringen zal tewerkstellen met een betere klantenervaring.
Booking zwemt met deze cijfers en outlook wel enigszins in tegen de stroom. Zo zag KBC Securities dat hun peers Airbnb miste op het aantal volume verkopen en ook Tripadvisor de outlook naar beneden moest bijstellen. Dit geeft aan hoe sterk het platform Booking is en toont hun capaciteit om marktaandeel te winnen. Maar het noopt KBC Securities ook toe om niet te hoogmoeding te worden en alle data goed in het oog te houden. Inachtneming dat die reislust weer kan zakken indien de recessiewolken donkerder worden. Maar voorlopig is het nog een heldere hemel bij Booking, kijkend naar hun kwartaalcijfers. KBC Securities behoudt het "Kopen"-advies en dankzij de uitstekende cijfers trekken ze het koersdoel op naar 3 400 USD.
Siemens Energy oogst meer verlies dan wind
Siemens Energy worstelt al een tijdje met problemen bij de windturbine-eenheid Siemens Gamesa. En die zullen zo’n 2,4 miljard euro kosten. Dat is veel, maar wel ver onder de “worst-case” inschattingen. Een opsteker, in zekere zin, maar twijfel zal blijven bestaan over de toekomst van het bedrijf. Het nettoverlies van Siemens Energy zal in 2023 namelijk meer dan verzesvoudigen tot 4,5 miljard euro, ondanks het orderboek een nieuw record aandikte. Eén en ander verklaart waarom het aandeel vandaag alle kanten uitgaat. Sinds de slotkoers van 15,55 euro op vrijdag, daalde het aandeel vandaag eerst tot 14,05 euro, om nadien te pieken op 16,35 euro.
Kwartaalcijfers
De kwartaalomzet steeg op vergelijkbare basis met 8% tot 7,5 miljard euro, maar ook het nettoverlies explodeerde in de drie maanden tot en met juni (het fiscale derde kwartaal) tot 2,93 miljard euro. In dezelfde periode vorig jaar werd nog een verlies geïncasseerd van ‘slechts’ 564 miljoen euro.

Winstwaarschuwing in juni 2023
Siemens Energy schrapte in juni de eerder gestelde winstverwachting door kwaliteitsproblemen bij de windturbine-eenheid Siemens Gamesa, die nog jaren zouden kunnen aanslepen. De winstverwachtingen voor heel 2023 werden, toen ingetrokken, toen al na aanhoudende problemen bij dochterbedrijf Siemens Gamesa. Die ontwerpt en ontwikkelt net als sectorgenoot Vestas windturbines, maar beide bedrijven hebben te kampen met hoge grondstoffenprijzen waardoor de verliezen blijven opstapelen.
Ondanks dat de vraag naar windmolens een mooie toekomst wordt toebedeeld zien we dat de makers ervan nog niet hebben kunnen profiteren. Technische problemen die ervoor zorgen dat verschillende turbine componenten onvoldoende werken zouden voor een extra kostenplaatje van potentieel 1 miljard euro zorgen, klonk het toen nog. De analisten van KBC Securities stipten toen al aan dat de winstwaarschuwing een specifiek probleem is voor Siemens Gamesa, maar verloren het bredere plaatje niet uit het oog. De aanhoudend hoge kosten, aanslepende procedureproblemen die maar niet van de baan geraken en technische problemen die nog verholpen moeten worden verdwijnen immers niet zomaar.
Op de lange termijn is windenergie cruciaal om de omslag richting net zero door te voeren, zoals in de diepte werd bestudeerd in de white paper “Road/Race to Net Zero”. Siemens Energy is in dat kader één van de noodzakelijke Europese bedrijven die de steun zullen blijven krijgen van investeerders en regeringen. Op korte termijn gezien, is de financiële en technische malaise echter nog niet voorbij. Sectorgenoot Vestas is wat betreft beter gediversifieerd dan Siemens Gamesa, zeker vanuit geografisch perspectief en omdat ze servicediensten hebben die als defensiever gezien kunnen worden. Toch is er ook daar nog geen onmiddellijke omschakeling naar winstgevendheid.
Wie té snel wil wandelen, riskeert te vallen
In enkele begeleidende commentaren liet CEO Bruch van Siemens Energy vandaag optekenen dat de groep té voortvarend was met de marktlancering van nieuwe producten, maar de man hamerde vooral op het feit dat de kwaliteitsproblemen voortspruiten uit het verleden.
De uitrol van nieuwe producten wordt daarom vertraagd en de kwaliteitsproblemen worden onderwerpen aan een nieuw onderzoek. Siemens Energy gaat de focus ook verleggen naar minder productplatforms en zich richten op bepaalde regio's voor ontwikkeling. Er zal een gedetailleerde strategie worden uiteengezet op de Capital Markets Day in november.
Kwaliteitsissue, geen kostenprobleem
Overduidelijk wordt daarmee gewezen op het feit dat er geen kostenprobleem is, wat aangetoond wordt met een beresterke groei in orders en omzet. Het orderboek noteert daardoor op een recordniveau van 109 miljard euro, waarvan 7,5 miljard bestellingen in het vorige kwartaal in de windindustrie. Dat is goed voor zowat de helft van de 14,9 miljard euro nieuwe bestellingen, wat neerkomt op een groei van 54,2% op jaarbasis. Dat komt voornamelijk door enkele grote orders bij Siemens Gamesa en Grid Technologies.
Voor Siemens Energy heeft KBC Securities geen koersdoel, maar op sectorgenoot Vestas Wind Systems wél. Omdat de koerswinstverhouding dit jaar opgelopen is, en omdat de problemen aanhouden, behouden onze analist het “Verkopen”-advies met koersdoel van 150 Deense kroon.
Meest verhandelde aandelen bij Bolero
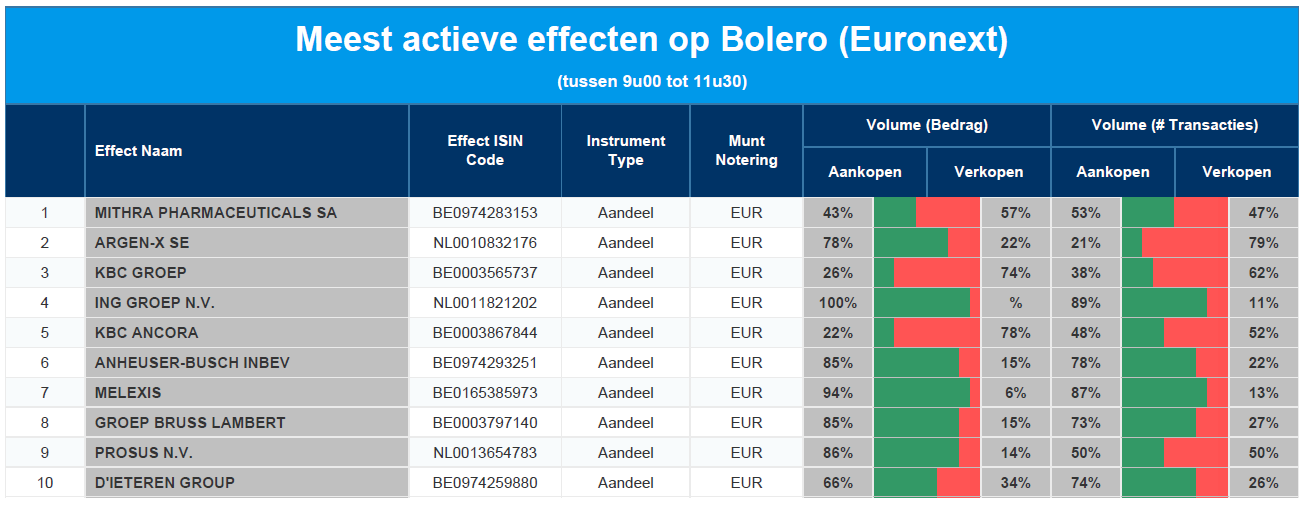
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: Mithra - argenx - KBC - ING - KBC Ancora - AB Inbev - Melexis - GBL - Prosus - D'Ieteren
Europees aandelennieuws

UBS ontslaat 80% van investment banking personeel van Credit Suisse in Hong Kong
- Zo’n 80% van het in Hong Kong gevestigde investment banking personeel van Credit Suisse zal vanaf deze week worden ontslagen door UBS. De overige 20% van de bankiers zullen gespaard blijven van de bezuinigingen, die volgen op de overname door UBS. Maar die wil de risico's in Credit Suisse's investeringsbankactiviteiten fors verminderen.
Aurubis herhaalde dat het dit jaar een “sterke kernwinst” zal boeken
- Aurubis, Europa's grootste koperproducent, herhaalde dat het dit jaar een “sterke kernwinst” van 450 à 500 miljoen euro zal boeken, nadat die jaardoelen in april al verhoogd werden van een eerdere 400 à 500 miljoen euro. Dat komt omdat de winst voor belastingen vorig kwartaal met 20% steeg tot 115 miljoen euro, aangevuurd door de aanhoudend hoge vergoedingen voor de verwerking van koperconcentraat (erts), hoge prijspremies voor het geproduceerde koper en de aanhoudend sterke vraag naar walsdraad tegen hoge prijzen.
Verzesvoudiging van nettoverlies bij Siemens Energy in 2023
- De onlangs onthulde problemen bij de windturbine-eenheid van Siemens Energy zullen 2,2 miljard euro kosten. Dat is veel, maar wel ver onder de “worst-case” inschattingen. Een opsteker, al zal de twijfel blijven over de toekomst van het bedrijf. Het nettoverlies van Siemens Energy zal in 2023 namelijk meer dan verzesvoudigen tot 4,5 miljard euro, ondanks het orderboek een nieuw record aandikte.
Daimler Truck CFO Jochen Goetz kwam zaterdag om bij een “tragisch ongeval”
- Jochen Goetz, CFO van Daimler Truck, kwam zaterdag om bij een “tragisch ongeval”. De man was 52 en werkte sinds 2021 in zijn huidige positie. Zijn hele professionele carrière, die meer dan 36 jaar besloeg, stond hij op de loonlijst van de Daimler Group, waarin hij grotendeels verantwoordelijk was voor de succesvolle afsplitsing van Daimler Truck Holding van wat nu de Mercedes-Benz Group is.
OHB kreeg overnamebod van 44 euro per aandeel
- OHB, het Duitse ruimtevaarttechnologiebedrijf, kreeg van investeringsmaatschappij KKR een overnamebod in de bus ter waarde van 44 euro per aandeel, vlot 36% boven de slotkoers van vrijdag. OHB’s raad van bestuur en raad van commissarissen steunen het bod en bevelen het aan bij de aandeelhouders.
37 aandeelhouders van Ericsson klagen de groep aan
- 37 aandeelhouders van Ericsson klagen het Zweedse telecombedrijf aan voor in totaal 170 miljoen dollar. Ericsson en CEO Ekholm werden zwaar bekritiseerd vanwege hun aanpak van een intern onderzoek naar de activiteiten van het bedrijf in Irak en een schandaal over mogelijke betalingen aan Islamitische Staat. Ericsson betwist de claims in hun geheel en “zal zich krachtig verdedigen”. De aandeelhouders eisen compensatie voor de halvering van de beurskoers sinds 16 februari 2022 tot 52,71 kronen. In mei van dit jaar sloot Nasdaq Stockholm een onderzoek af naar de openbare bekendmakingen en concludeerde dat “de inhoud van het rapport zodanig was dat een redelijke investeerder dergelijke informatie zou hebben gebruikt als onderdeel van zijn/haar investeringsbeslissing”.
PageGroup behoudt prognose voor jaarwinst
- PageGroup, het Britse uitzendbureau, behield haar eerdere prognose voor jaarwinst ondanks een wereldwijde vertraging in de aanwerving en ondanks de halfjaarwinst met 44,6% daalde. De operationele winst strandde meerbepaald op 63,9 miljoen pond, maar niettemin verhoogde de groep de uitbetaling van het interim-dividend naar 5,13 pence én kondigde het een speciaal dividend van 15,87 pence per aandeel aan.
LSL Property Services verwacht dat koop- en herhypotheekactiviteit zal blijven dalen
- LSL Property Services, de dienstverlener aan hypotheekbemiddelaars en franchisenemers, verwacht dat de koop- en herhypotheekactiviteit in de tweede jaarhelft meer zal dalen dan eerder werd voorspeld. De jaarwinst zal daardoor “substantieel lager” liggen door de zwakke activiteit op de Britse hypotheekmarkt. Vooral de activiteit in haar survey en financiële diensten divisie werden beïnvloed door belangrijke veranderingen in de Britse hypotheekmarkt, waar het ongeveer 2.700 adviseurs tewerkstelt.
Beursnieuws België en Nederland

PostNL verhoogt verwachte bedrijfswinst (EBIT) in 2023
- Het postbedrijf PostNL verhoogde de verwachte bedrijfswinst (EBIT) in 2023 dankzij hogere pakketvolumes. Dat cijfer zal tussen 100 en 130 miljoen euro landen, terwijl de lat eerder op 70 à 100 miljoen euro lag. Terugblikkend op vorig kwartaal wees uit dat de kernwinst landde op 18 miljoen euro, vlot 80% meer op jaarbasis, terwijl analisten op 4 miljoen euro hadden gemikt. Dat is te danken door groei bij de pakketvolumes, maar zeker ook aan kostenmaatregelen. Er werden immers 200 tot 300 banen geschrapt, wat helpt om de groep op schema te houden om de kosten tot maximaal 10 miljoen euro te drukken, veel minder dan de aanvankelijke schatting van 20 miljoen euro. KBCS gaat de schattingen naar boven bijstellen, ondanks de verwachte vrije kasstroom ongewijzigd bleef. Maar PostNL krijgt door de goede gang van zaken wel meer ruimte om de schuldgraad onder de beoogde 2,0x te houden, waardoor het dividend gewaarborgd blijft. Geen impact op “Houden”-advies en 1,65 euro koersdoel.
Mee met de markt: “De arbeidsmarkt die niet sterven wil”

- Het was me het weekje wel. De financiële markten, en dan vooral de obligatiemarkten, beginnen eindelijk in te zien dat de rente wel degelijk veel langer hoog kan blijven. Dat inzicht volgt op een resem economische cijfers die aantonen dat de economie nog niet lang gesloopt is door de forse stijging van de beleidsrente van de centrale banken. Integendeel zelfs, want het groeimomentum in de VS lijkt weer aan te trekken, terwijl de kerninflatie in zowel de VS als in Europa amper tot geen signalen geeft van daling. De 10-jaarsrente in de VS klom donderdag fors op tot 4,2% en viel vrijdag terug tot 4,07%, terwijl de Duitse langetermijnrente stabiliseerde rond 2,52%.
- De belangrijkste aandelenindices op Wall Street ruilden openingswinsten voor zo’n 0,5% verlies . Het belangrijke banenrapport gaf richting aan de dag, omdat er in juli iets minder banen bijkwamen dan verwacht. We spreken over 187.000 jobs, de laagste toename sinds december 2020 en minder dan de verwachte 200.000 stuks. Maar het rapport wees ook op solide loonstijgingen en een daling van de werkloosheidsgraad tot 3,5%. En laat net de aanhoudende krapte op de arbeidsmarkt een belangrijke (potentiële) aanjager van de inflatie zijn, wat de slotverliezen verklaart.
- Positief was wel dat de eerder gemelde banengroei in mei en juni neerwaarts werd bijgesteld. Voor juni daalde de teller van 209.000 naar 185.000 stuks, wat kan betekenen dat de vraag naar arbeid toch aan het afnemen is. De rentestijgingen en de impact van de inflatie op de koopkracht zijn daar waarschijnlijk niet vreemd aan. Maar er blijven wel nog altijd 1,6 vacatures voor elke werkloze, waardoor economen denken dat de juistere verklaring voor de afname is dat bedrijven simpelweg geen werknemers kunnen vinden.
- Het scenario van een “zachte landing” hield na vrijdag, en bij extensie de hele vorige week, niettemin stand: net geen recessie, wat goed nieuws moet zijn voor de bedrijfsresultaten in het huidige kwartaal en heel 2023. Maar net die cijfers gingen donderdag en vrijdag alle kanten uit: bij Amazon kwam er applaus, terwijl de omzetverwachting van Apple tot winstnemingen leidde. Eerder op de dag sloot Europa met 0,4% winst af, omdat de bedrijven er in het vorige kwartaal onverwacht goed in slaagden om de kosten te verlagen en de prijzen nog wat verder op te trekkken.
- De dollarindex, een maatstaf voor de Amerikaanse munt ten opzichte van zes andere valuta, daalde met 0,185%, maar de dollar verloor wel terrein tegenover de euro (€1 = $1,1004). Elders op de wisselmarkten zagen we dat de Russische roebel op zijn laagste peil afklokte in 16 maanden, en dat zowel ten opzichte van de dollar ($1 = 95,85 roebel) als de euro (€1 = 105,5 roebel). Het Russische ministerie van Financiën schakelde donderdag over van een verkoop naar een aankoop van vreemde valuta, conform de begrotingsregel om tekorten uit de belangrijke olie- en gasexport toe te dekken. De olieprijs zelf herstelde vrijdag tot 85,62 dollar per Brent-vat.
- Op de economische kalender staat er vandaag amper nieuws. Er komen wat data over het Amerikaanse consumentenkrediet en het Europese investeerdersvertrouwen, terwijl Duitsland inzage geeft in de industriële productie in juni. En ook de bedrijfskalender heeft niet veel om het lijf. We kijken onder meer uit naar Celanese, KKR, Lucid, Oneok, Palantir, Paramount, Skyworks Solutions, Sohu.com, Tyson Foods, Zai Lab, Aurubis, Siemens Energy en PostNL.