vr. 28 jul 2023
Wat staat er maandag op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat maandag op de beleggersagenda staat:
Maandag 31 juli
- Bedrijfsresultaten
- Heineken, Global Payments, Heineken Holding, Shimano, GBL
- Beleggersevents
- United Spirits Limited (algemene vergadering)
- Ex-dividend
- Pinnacle West
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
L'Oréal presteert volgens de verwachtingen

De mindere cijfers van LVMH en Kering deden het slechtste vermoeden, maar toch konden de cijfers van L’Oréal voor enige gerustelling zorgen. De verkoopcijfers stegen met 14% in het tweede kwartaal van het jaar wat zelfs een versnelling is tegenover het eerste kwartaal. Verder kwam de brutomarge uit op 74.3% wat in lijn lag met de verwachtingen en kende het bedrijf een netto winstgroei van 11% op jaarbasis. Allemaal licht hoger of in lijn met de verwachtingen.
Sterke groei in dermatologische producten
Bij de verschillende divisies is er vooral een sterke groei in dermatologische producten, met een stijging op jaarbasis van 27%. Dat kwam uit aan de bovenkant van de verwachtingen. Wat wel een tikkeltje lager uitkwam, was het luxesegment, met ‘slechts’ een groei van 9%. Hier was de verwachting iets hoger, al was dit niet materieel lager dan gevreesd. Ook op geografisch vlak werd de groei breed gedragen met goede cijfers in elke regio. Wat vooral kon bekoren was dat het management een aangekondigde aandeleninkoop meldde van 500 miljoen eruo. Een mooie zoethouder voor de aandeelhouders.
KBC Securities over L'Oréal
KBC Securities blijft L’Oréal als sterk bedrijf bekijken met een goed management en sterke strategische positionering binnen de ‘schoonheids’ markt. Dit is een markt die de komende jaren nog verder kan groeien, al zij het op een iets lager niveau, zeker in bepaalde geografische gebieden en L’oreal maakt hier uitstekend gebruik van. Ze hebben de beste e-commerce divisie en kennen sterke waardevolle merken die zeer in trek zijn bij hun klanten.
De analist beschouwt de huidige waardering wel aan de hogere kant en ziet een gelimiteerde prijsgroei op korte termijn. Daarom behoudt KBC Securities het ‘Houden’ advies met een koersdoel van 415 euro.
Geen kleurrijke resultaten voor Kering
Kering rapporteerde weinig kleurrijke resultaten met een totale omzetgroei van 2% tegenover een jaar eerder. Wat betreft de divisies is er voornamelijk teleurstelling door Gucci. Hier is er sprake van een omzetdaling van 3% waar eigenlijk eerder gehoopt werd op stagnering. De cijfers van Yves Saint Laurent en de brillendivisie werden wel geapprecieerd. Die stegen met respectievelijk 4% en 54%. Deze divisies blijven een stuwende kracht achter de groeicijfers en zullen naar de toekomst de mindere groei van Gucci moeten kunnen compenseren. Wat betreft de geografische verkopen is er een gelijkaardig verhaal als bij LVMH: een dalende verkoop in Noord-Amerika (-23%) die gecompenseerd wordt met zeer goede verkopen in Azië-Pacific (+22%) en Japan (+26%).
Hoewel de e-commerce bij Kering met 4% steeg, is er ook hier sprake van enige teleurstelling. E-commerce wordt voornamelijk gebruikt door ‘eerste-kopers’ en de ‘niet-ultrarijken’ waarbij duidelijk wordt dat de ‘normale’ consument de weg richting absolute luxe moeilijker vindt.
Het grote, en onverwachte, nieuws is de strategische samenwerking met Mayhoola. Kering neemt 30% van Valentino over met een optie voor volledige overname in 2028. Valentino is een klinkende naam in de luxewereld met een goede historiek. Het is gericht op de hogere luxemarkt en ‘haute couture’. Het is hierdoor complementair binnen Kering’s portefeuille en kan verder gestuwd worden door Kering’s logistieke basis en kennis binnen de markt. Verdere samenwerking tussen het Mayhoola-fonds en Kering voor meer potentiële overnames, beschouwt KBC Securities ook als een goede langetermijnstrategie die hen de mogelijkheden zal verschaffen om terug de weg te vinden richting groei en minder afhankelijk te worden van Gucci.
KBC Securities over Kering
De analist van KBC Securities wordt niet warm van de resultaten. Ze ogen aan de iets povere kant van nu toch ook geen al te hoge verwachtingen. Voornamelijk de mindere Amerikaanse markt en Gucci als merk sloegen tegen. Maar de samenwerking met Mayhoola beschouwt KBC Securities dan weer als een veelbelovende opportuniteit. Dit zou hen de nodige rugdekking kunnen geven om de nodige omslag te kunnen maken. Al zal dit niet van vandaag op morgen kunnen gebeuren.
De analist behoudt het 'Kopen-advies, maar verlaagt het koersdoel naar 580 euro.
Bedrijfsnieuws uit Amerika

Voor de volledigheid blikken we, voor de start van de opening van New York, nog even terug op het belangrijkste bedrijfsnieuws in Amerika.
Meta Platforms doelt op hogere omzetprognose
- Meta Platforms (+4,4%) kende een topdag dankzij een rooskleurige omzetprognose, die stoelt op een 12% hogere advertentieverkoop. Bij Google was die stijging slechts 3%. De resultaten van Meta werden ook ondersteund door de verbeterde monetisatie van Reels, een kort videoformaat dat het antwoord is van het bedrijf op TikTok. Dat onderdeel heeft een jaarlijkse omzet van meer dan 10 miljard dollar, tegenover 3 miljard dollar vorig najaar. Zuck en de zijnen toonden zich dan ook bijzonder vertrouwensvol toe naar de toekomst, want er wordt gemikt op 15% à 24% groei.
Align Technology sterkste stijger van Nasdaq 100
- Align Technology (+13,4%) was de sterkste stijger van de Nasdaq 100. De fabrikant van medische hulpmiddelen overtrof de winst- en omzetverwachtingen dankzij de stijgende vraag van tieners naar zijn doorzichtige tandverstevigingsbeugels.
Lager dan verwachte winstverwachting bij Ebay
- Ebay moest het dan weer bekopen met een daling van 10,53% door een lager dan verwachte winstverwachting voor kwartaal drie. De winst moet landen tussen 96 cent en 1,01 dollar per aandeel, terwijl analisten op 1,02 dollar hoopten. Het e-commerce platform moet extra dollars uitgeven in categorieën zoals auto-onderdelen, opgeknapte goederen en verzamelobjecten. Beleggers maken zich daarom zorgen over de winstgevendheid omdat de kosten stijgen door de inspanningen om de authenticatie van goederen op het platform te verbeteren.
Intel boekt verrassende kwartaalwinst
- Chipmaker Intel (+8% nabeurs) boekte een verrassende kwartaalwinst nu de malaise op de pc-markt begint af te nemen en voorspelde voor het derde kwartaal een winst die boven de analistenverwachtingen ligt. Intel voorspelt voor het lopende kwartaal een aangepaste winst per aandeel van 0,20 USD, terwijl analisten op 0,16 USD rekenden. Voor de aangepaste omzet, gaat Intel uit van 12,9 miljard dollar tot 13,9 miljard dollar (analistenconsensus: 13,23 miljard USD).
Omzet en winst McDonald's overtreffen verwachtingen
- McDonald’s (+1,2%) verwacht dat de omzetgroei zal afzwakken in de tweede jaarhelft omdat afnemende inflatie de hamburgergigant ertoe aanzetten de menuprijzen te matigen. Vorig kwartaal leverde alvast wél een beter dan verwachte winst én omzet op, omdat goedkopere hamburgers als magneten werkten op hongerige Amerikanen. Promoties, nieuwe lanceringen en een betere personeelsbezetting duwden de omzet 11,7% hoger op jaarbasis, terwijl analisten op 8,88% mikten. Zelfde voor de winst per aandeel: niet 2,79, maar wel 3,17 dollar per aandeel.
Mondelez verhoogt opnieuw groeiverwachting
- Mondelez International (+2,9% nabuers) verhoogde voor de tweede keer dit jaar zijn groeiverwachtingen voor het hele jaar, dankzij een robuuste vraag naar de snacks en chocolade en dat ondanks verschillende prijsverhogingen. De autonome omzetgroei en de aangepaste winst per aandeel kunnen meer dan 12% op jaarbasis hoger, terwijl eerder op 10% werd gemikt. Mondelez verkocht ook zijn resterende belang in Keurig Dr Pepper voor zo’n 704 miljoen dollar.
Roku gaat nabeurs hoger
- Roku (+9% nabeurs) verwacht dat de omzet in het derde kwartaal zal stijgen, nadat de tweede kwartaal cijfers boven de lat uitkwamen dankzij een stevige advertentieverkoop. De netto-omzet trok immers 11% hoger tot 847,2 miljoen dollar, boven de raming van 774,5 miljoen dollar, terwijl het aangepaste verlies van 0,76 dollar per aandeel kleiner was dan de gevreesde 1,26 dollar. De netto omzet moet in het huidige kwartaal naar 815 miljoen dollar, terwijl op 809,6 miljoen dollar werd gemikt.
T-Mobile boekt hoogste aantal nieuwe abonnees in Q2 in acht jaar
- T-Mobile (-0,9%) kon meer dan verwacht nieuwe draadloze abonnees optekenen in het voorbije kwartaal. Dat komt omdat prijsbewuste klanten massaal overstapten naar de goedkopere plannen en superieure 5G-diensten in een zeer concurrerende markt. Lees: 760.000 extra telefoonabonnees, het hoogste aantal in het tweede kwartaal op acht jaar tijd. Wel daalde de groepsomzet vorig kwartaal met 2,6% tot 19,20 miljard dollar, licht onder de lat van 19,31 miljard dollar. Dat leverde zo’n 1,86 dollar kernwinst op, terwijl op 1,69 werd gemikt..
Themaparken boosten inkomsten van Comcast
- Comcast (+5,7%) draaide meer omzet dan verwacht omdat de themaparken meer bezoekers likten en dankzij de succesvolle bioscoopreleases van "The Super Mario Bros Movie" en "Fast X". De omzet steeg met 1,7% tot 30,51 miljard dollar, terwijl op 30,13 miljard dollar gemikt werd. Het nettoresultaat steeg daarom met 25,1% tot 4,25 miljard dollar.
AbbVie verhoogt omzetprognose voor 2023
- AbbVie (+4,9%) verhoogde de omzetprognose voor 2023, ondanks een dalende verkoop van Humira. Het vlaggenschip op het vlak van artritis moet dan wel afrekenen met nieuwe concurrentie, maar dankzij de terugbetaling door Medicare blijft het middel vlot bij de Amerikaanse patiënten geraken. De omzet zal in 2023 niet 37M%, maar wel 35% dalen, terwijl de winst kan landen op 11,1 dollar per aandeel, eerder dan 10,90 dollar.
Meest verhandelde aandelen bij Bolero
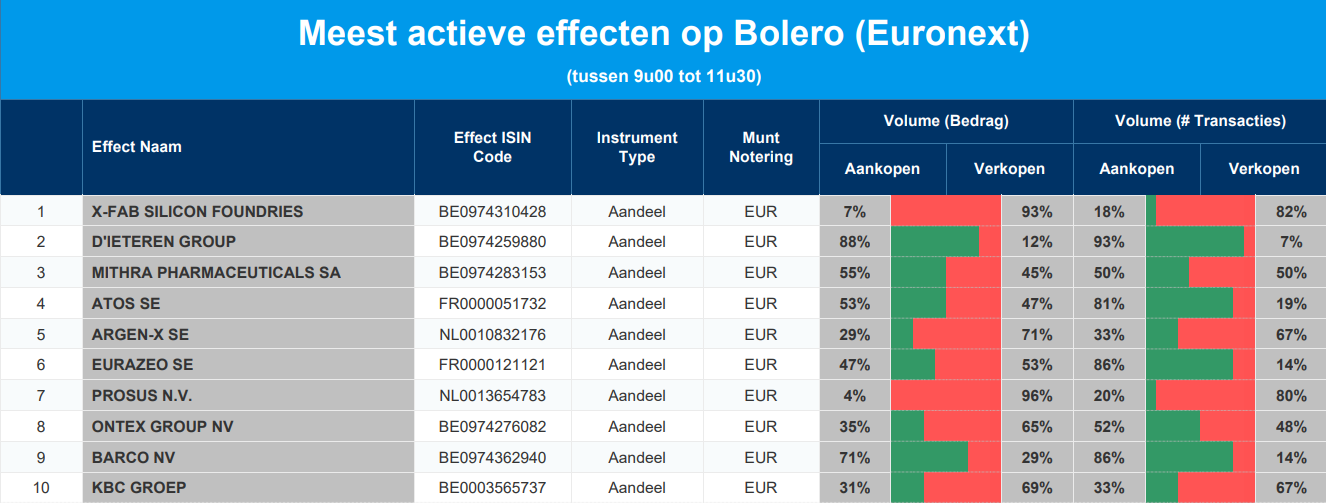
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: X-FAB - D'Ieteren - Mithra - Atos - Argenx - Eurazeo - Prosus - Ontex - Barco - KBC
Beursnieuws België en Nederland

Bekaert deed beter dan verwacht in eerste jaarhelft
- Bekaert deed beter dan verwacht in de eerste jaarhelft, want de onderliggende bedrijfswinst (EBIT) daalde slechts met 10% tot 226 miljoen euro. Dat is 12% beter dan de analistenschattingen, met dank aan een positieve prijs/mix en ondanks negatieve voorraadwaarderingseffecten. De veeleisende omgeving zal in de meeste sectoren wel aanhouden doorheen 2023 en dat zal, naast de typische seizoensgebondenheid, bijkomende volumedruk opleveren. Maar de eerdere jaarverwachtingen en de ambitie voor een EBIT-marge van 9 à 11% op middellange termijn blijven wel ongewijzigd. En zo ook het “Kopen”-advies en 47 euro koersdoel van KBCS.
Cofinimmo klopte verwachting dankzij huuropbrengsten
- Vastgoedgroep Cofinimmo meldde sterke halfjaarresultaten, die de verwachting klopten. De huuropbrengsten van 169 miljoen euro dikten zoals verwacht met 9,05% op jaarbasis aan, waarvan 6,4% organische groei. Dat leverde 114,3 miljoen EPRA-winst op, 5% meer op jaarbasis, terwijl de schuldratio steeg van 45,8% na het eerste kwartaal tot 47,6%. De groep behoudt haar jaardoelstelling van 6,95 EPRA winst per aandeel, ondanks het keuzedividend en ondanks twee overnames in speciën. Geen impact op “Opbouwen”-advies en 102 euro koersdoel.
Euronext kende zwakker handelsresultaat
- Euronext kende een wat zwakker handelsresultaat op jaarbasis, maar dat werd gecompenseerd door diversificatie en kostenbeheersing. Het profiteert ook van de vastrentende schuld in het huidige renteklimaat. Niettemin werden de analistenverwachtingen over de hele linie overtroffen en steeg de nettowinst op jaarbasis. Als kers op de taart gaat de groep voor 200 miljoen euro eigen aandelen inkopen. Geen impact op koersdoel van 108 euro en het “Kopen”-advies.
Flow Traders bevestigde deze ochtend omzetwaarschuwing van 4 juli
- Flow Traders bevestigde deze ochtend de omzetwaarschuwing die al op 4 juli werd afgegeven. De netto-handelsinkomen zouden rond 49 miljoen euro moeten landen en dat deden ze ook. Vandaag bleek wel dat ook de inkomsten uit kapitaalinvesteringen zwak waren, maar dat nieuws werd grotendeels gecompenseerd door lagere kosten. Naar aanleiding van de omzetwaarschuwing verlaagde de analist van KBC Securities het koersdoel al van 28 naar 23 euro en dat blijft vandaag behouden. En zo ook het “Opbouwen”-advies.
Maat Pharma ziet een lichte verschuiving in de tijdlijn, met uitloop naar 2Q in 2024
- Maat Pharma liet in zijn kaarten kijken en daaruit bleek dat er een lichte verschuiving is in de tijdlijn, met uitloop naar het tweede kwartaal van 2024. De omzet in het voorbije kwartaal was zoals verwacht verwaarloosbaar (0,7 miljoen euro), terwijl de kaspositie afklokte op 35,1 miljoen euro. Dat geeft nog ruimte tot het tweede kwartaal van 2024. Hoewel de tijdlijnen voor de testdata van DSMB & ORR voor MaaT013's fase 3 in aGvHD zijn verschoven van de eerste naar de tweede jaarhelft van 2023 en naar het voorjaar van 2024, blijft KBCS vertrouwen hebben in het vermogen om deze nieuwe tijdlijnen te halen. Geen impact op “Kopen”-advies en 15 euro koersdoel.
KBCS verlaagt het koersdoel voor Mithra
- Eind mei publiceerde de nieuwe CEO David Solomon een brief aan de aandeelhouders met 3 prioriteiten voor de korte termijn. KBCS past vandaag de ramingen een beetje neerwaarts aan om een iets langzamere stijging van de omzet in de komende jaren te weerspiegelen. Bovendien lijken de uitgaven voor 2023 hoger te zullen uitvallen dan eerder gedacht. Het koersdoel daalt van 5,3 naar 2,5 euro, terwijl het advies daalt van “Opbouwen” naar “Houden”.
Ontex krikte bedrijfskasstroom (EBITDA) in tweede kwartaal op
- Ontex krikte de bedrijfskasstroom (EBITDA) in het tweede kwartaal met 129% op tot 43,2 miljoen euro. Dat is zo’n 3% boven de analistenverwachtingen en dus blijft het koersdoel van 12 euro behouden. Voor heel 2023 wordt nu gemikt op de bovenkant van de eerder gestelde EBITDA-marge van 8-10%. Op basis van het sterk verbeterde winstmomentum en de aantrekkelijke intrinsieke termijnwaardering handhaaft KBCS het “Kopen”-advies.
Bij Proximus zorgt sterke klantenwerving voor beter dan verwachte omzet
- Bij Proximus ligt een sterke klantenwerving aan de basis voor een beter dan verwachte omzet, terwijl de bedrijfskasstroom (EBITDA) in lijn van de verwachtingen lag. Al bij al dus zeker solide kwartaalresultaten, want de groepsomzet steeg met 4,0% tot 1,49 miljard euro. Dat is zo’n 1% boven de schattingen. De Onderliggende EBITDA daalde met 3,7% tot € miljoen euro, wat dan weer zoals verwacht was. Dat alles volgt uit een sterke toename van het aantal mobiele klanten dankzij het nieuwe packaanbod en de voortdurende breedbandwinst dankzij het glasvezelaanbod. Proximus mikt daarom op een binnenlandse omzetgroei aan de bovenkant van de vooropgestelde marge van +1% tot +3%. Geen impact op “Houden”-advies en 9,1 euro koersdoel.
Umicore zag aangepaste bedrijfswinst (EBITDA) dalen
- Umicore zag de aangepaste bedrijfswinst (EBITDA) met 14% dalen tot 519 miljoen euro, maar dat was niettemin 2% beter was dan verwacht. De daling is dan ook te wijten aan de lagere metaalprijzen. Voor heel 2023 wordt nu gemikt op 960 à 1,02 miljard euro EBITDA, in lijn van de schattingen. Te noteren is dat Rechargeable Battery Materials een overgangsjaar kent door de voortdurende verschuiving naar chemische producten met een hoog nikkelgehalte, waarbij de volumegroei vooral zal versnellen vanaf 2024. Geen impact op “Kopen”-advies en 38 euro koersdoel.
Halfjaarresultaten van WDP liggen in lijn met update van 3 juli
- De halfjaarresultaten van vastgoedgroep WDP lagen in lijn met de update die al werd gegeven op 3 juli. Toen werd de winstschatting voor 2023 verhoogd van 1,35 naar 1,40 euro. Over het voorbije halfjaar bedroeg dat cijfer 0,71 euro, eveneens zoals verwacht. Ook de bruto huurinkomsten leverden met 163,7 miljoen euro geen verrassing op, terwijl de negatieve impact op de “fair value” vorig kwartaal licht vertraagde tot 60,3 miljoen euro, tegenover 76,8 miljoen euro in het eerst kwartaal. De schuldgraad blijft relatief laag op 38,3%. Er is een analistendag ingepland op 13 en 14 september. Geen impact op “Opbouwen”-advies en 34 euro koersdoel.
Sterk kwartaal bij X-Fab
- Sterk kwartaal bij X-Fab. De omzet steeg met 20% op jaarbasis en 9% op kwartaalbasis, maar zonder voorafbetaling werd er 218,9 miljoen dollar omgezet. Dat is iets meer dan verwacht en aan de bovenkant van de eigen verwachtingen. De belangrijkste eindmarkten groeiden met 28%. Daarom, én omdat de waferproductie geleidelijk wordt opgetrokken, blijft het management erg hoopvol. De vraag blijft dan ook nog steeds groter dan het aanbod, dankzij een bijzonder sterke eindmarkt voor de auto-industrie. Geen impact op “Kopen”-advies en 12 euro koersdoel.
Mee met de markt: "Groeiversnelling ondanks hoge rentes"

- Wat een dag, dames en heren. De renteverhoging van de ECB met 25 basispunten stond dan wel in de sterren geschreven, maar de commentaren en de daaruitvolgende verwachtingen trokken opnieuw de aandacht. Maar vooral een rist veel sterker dan verwachte Amerikaanse economische cijfers verklaarde waarom de volatiliteit ten top steeg. De dollar ruilde een verliesmoment voor een ongekende remonte (van €1 = $1,1148 naar €1 = 1,097), waarbij de Amerikaanse 10-jaarsrente zo’n 8 basispunten steeg tot zo’n 4%, terwijl de Europese lange termijn rente net daalde. Op de aandelenmarkten ging Wall Street een klein beetje van de hemel naar de hel.
- Samengevat dient u te onthouden dat de Amerikaanse economie vorig kwartaal na een tweede lezing niet met 2% op jaarbasis groeide, maar wel met 2,4%. Ondanks de pogingen van de Federal Reserve om de groei af te remmen en zo de inflatie te temperen, versnelt de groei weer. En weg is de vrees voor een recessie. Maar beleggers gingen toch op de rem staan uit vrees dat de renteverhogingen dan mogelijk toch nog niet ten einde zijn. De Amerikaanse tienjaarsrente steeg met 0,16% tot boven de grens van 4%.
- De ECB van haar kant weet het allemaal niet meer zo goed. Niet onverwacht trok het instituut voor de negende keer op rij de rente op en dat met 0,25% tot 3,75%. Dat is het hoogste peil sinds 2001. Maar hoe het nu verder moet weet de bank duidelijk ook niet. De heren en dames bankiers gaan afwachten tot de volgende vergadering om dan te bekijken wat er eventueel nog zou moeten gebeuren. “Data dependent”, heet dat dan.
- In Europa werd één en ander in combinatie met een massa bedrijfsresultaten vertaald in duidelijk winstcijfers (+1,3%), waarbij vooral de technologie-aandelen de kop trokken. De Bel20 ging er met 0,29% licht op vooruit, waarbij Sofina opnieuw de sterkste stijger van de Bel20 was. De Eurostoxx50 ging stevig hoger met een winst van 2,33%, o.a. dankzij een mooie dagwinst van de 2 grootste aandelen van de index (ASML Holding +5,73% en LVMH +3,74%).
- Wall Street deelde initieel dat optimisme, aangevuurd door een forse winst van Meta Platforms, maar die vreugde vervloog in de loop van de dag. De Dow Jones zette met 0,67% verlies een punt achter de langste winstreeks sinds 1987. Ook de Nasdaq Composite sloot omwille van rentevrees 0,6% lager.
- Ook de Bank of Japan was aan zet vannacht. Die versoepelde haar rentebeleid en zwakte haar commitment af om een plafond voor de langetermijnrente te verdedigen als gevolg van tekenen van een sluipende inflatie en de neveneffecten van langdurige versoepeling. De bank mikt nog steeds op een kortetermijnrente van -0,1% een 10-jaarsrente van zo’n 0%, met 0,5% beweegruimte daarrond. . Maar die 0,5% wordt nu “een referentie” geheten, in plaats van “een strikte limiet”. De kerninflatie voor consumenten vertraagde in juli, maar blijft ruim boven de doelstelling van 2% van de centrale bank, wat de toenemende prijsdruk onderstreept.
- Over naar vandaag. En hou u vast want er staan weer ontzaglijk veel resultaten op het menu. Meer dan u en ik kunnen verwerken, maar daar heeft de beurs lak aan. Er wordt om 9u gehandeld, dus een extra koffie kan deze ochtend zeker geen kwaad.