do. 27 jul 2023
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
- Bedrijfsresultaten
- ExxonMobil, Procter & Gamble, Hermès, AstraZeneca, Sanofi, VINCI, Colgate-Palmolive, Hitachi, EDF, BASF, Engie, Centene, Cellnex Telecom, CNH Industrial, Bolloré, Bouygues, AIB Group, Aperam, Bekaert, Brunel, Cofinimmo, Flow Traders, Italmobiliare, Ontex, Proximus, Qrf, Umicore, Vopak, WDP, Dupont de Nemours, Gimv
- Beleggersevents
- Axis Bank (algemene vergadering)
- Ex-dividend
- Virtus, Telia Company
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
Consumentenbedrijven en hun resultaten
De laatste dagen hebben verschillende bedrijven resultaten gerapporteerd voor het tweede kwartaal. De grote vraag was hoe de consument zich de voorbije maanden heeft gedragen, ondanks een afnemende prijskracht door inflatie die nog steeds niet helemaal van de baan is. Verder was het uitkijken naar de commentaren van het management van de verschillende bedrijven: hoe zullen ze zich strategisch positioneren in deze marktomgeving, hoe schatten ze de consument in en vooral hoe bekijken ze de komende kwartalen?
Uit de resultaten die tot nu toe zijn verschenen, zijn er verschillende terugkerende elementen waar te nemen. In de eerste plaats is het duidelijk dat de meeste bedrijven hun prijzen ook in het vorig kwartaal nog fors hebben opgetrokken. Hoewel er nu een duidelijke neerwaartse spiraal is ingezet. Ongetwijfeld zal er een groot verschil blijven overheen de verschillende producten. Zo is er meer prijsvolatiliteit bij de voedingscategorieën, met nog meer prijsdruk komende maanden/kwartalen. De huishoudartikelen vertonen dan weer meer maturiteit met minder noodzaak tot verdere prijsverhogingen.
Verder wordt er ook meer nadruk gelegd op de verkochte volumes. De vrees bij investeerders leeft dat bedrijven die hun prijs te zeer hebben opgetrokken met lagere volumes als gevolg het de komende kwartalen lastig zullen krijgen. Hierbij is de merkenbekendheid extreem belangrijk is, waarbij de consument niet van zijn/haar gekende merk wil afwijken richting een wit product. Volumeschommelingen bepaalden dit kwartaal het bedrijfssentiment meer dan de omzetgroei als geheel. Een laatste kenmerkende punt is dat het management van de bedrijven, die per definitie met een rozere blik naar zijn/haar bedrijf kijkt dan een investeerder, nu toch ook enige voorzichtigheid inbouwde in de vooruitzichten.
Overzicht van de bedrijven
- Reckitt Benckiser (Houden, 6.250 GBp)
Reckitt Benckiser kon verkoopcijfers voorleggen die in lijn lagen van de verwachtingen. Al is het wel duidelijk dat deze volledig aan de doorgedreven prijsstijgingen zijn toe te schrijven. De volumes daalden met een significante 4%, meer dan KBC Securities verwacht had. Voornamelijk de hygiënedivisie kreeg het hard te verduren met een daling van 7% in volumes. Dat wijst toch op een minder sterke prijszettingsmacht dan investeerders gehoopt hadden. Door de prijsverhogingen kon het management wel licht betere marges optekenen dan verwacht.
Niettegenstaand vindt de analist het jammer om op een geografisch niveau een stagnerende groei in opkomende markten te zien (-0.4% dit kwartaal). Vermoedelijk zitten de prijsverhogingen van gemiddeld 10% aan de bruuske kant en zorgt dit voor een te sterke afname van het volume in dit geografische segment. Verder voorziet de outlook van het management een afkoeling voor de tweede helft van het jaar. KBC Securities verwacht dat de prijsverhogingen zullen afkoelen komende kwartalen maar dat de volumes nog wel enige druk zullen blijven ondervinden. Reckitt’s balans is wel in een uitstekende vorm met een schuldgraad die toch aan de zeer lage kant komt. Het management maakte echter een uitschuiver om geen extra toelichtingen te willen geven omtrent verdere 'zoethoudertjes' (dividenden, aandelen inkopen). De analist ziet Reckitt noteren aan de goedkopere prijskant maar ziet niet genoeg positief nieuws voor de komende kwartalen. KBC Securities behoudt daarom het 'Houden-advies', met een herwerkt koersdoel van 6.250 GBp.
- Unilever (Kopen, 5.200 GBp): zie eerdere blogpost
- Danone (Houden, 60 EUR)
Danone kon voor de eerste helft van het jaar een groei optekenen van 8.4%, waarbij de prijsstijging maar liefst 9.4% voor zijn rekening nam. Danone was jammer genoeg voornamelijk in het nieuws omwille van hun Russische activiteiten die nu onder controle zijn van de Russische autoriteiten. Dat zorgt echter voor meer slechte PR dan dat het ook effectief wezenlijke gevolgen heeft voor de winstgevendheid van het bedrijf. Zo zijn er geen noemenswaardige gevolgen in hun omzet of winstcijfers. Danone blijft bij hun omzetgroei van tussen de 4-6%, waarbij de CEO meer potentieel ziet om aan de bovenkant van deze prijsrange uit te komen.
KBC Securities ziet dat Danone nog volop bezig is met een verdere herstructurering met meer focus op hun best presterende segmenten (koffiebereidingen, Evian, proteïnehoudende voeding en gespecialiseerde voeding). Hierbij konden mooie cijfers worden voorgelegd met om en bij de 10% groei. Binnen de geografische regio’s valt het op dat China en Noord-Azië goede prestaties kende met Neocate (babyvoeding) als bijzondere aantrekker. Hier blijven de marges nog steeds zeer mooi aan +30% en kende het bedrijf een volumestijging van 11%. Latijns Amerika was de achterloper met zeer lage marges en blijft een zorgenkind waar de marges volgens de analist toch echt naar boven moeten worden gekrikt.
KBC Securities ziet dat Danone’s nieuwe strategische programma vruchten begint af te werpen met betere marketinguitgaven voor de best presterende segmenten. Ondanks deze hogere marketinguitgaven blijft hun marge wel zeer goed standhouden. Meer werk is nog wel nodig om ervoor te zorgen dat hun volumes verder stabiliseren en geen verdere afkoeling zien. KBC Securities blijft voorlopig voorzichtig en behoudt het ‘Houden’-advies met een koersdoel van 60 euro.
- Carrefour (Houden, 20 EUR):
Carrefour kon betere cijfers voorleggen dan initieel gedacht werd. KBC Securities had schrik voor verdere druk op de winstcijfers door inflatie die nog steeds een negatieve impact heeft op de supermarktketen en een dalende winkelappetijt bij consumenten. Maar volgens de analist heeft Carrefour verdere efficiëntieverbeteringen kunnen doorvoeren. Vooral in Frankrijk, de grootste afzetmarkt, waar de omzet steeg met een mooie 7.3% op jaarbasis, waarbij ook de marges hoger uitkwamen (1.44%) dan verwacht (1.2%). Ook België kon mooie groeicijfers optekenen van 12.5%, al is er hier ook stimulus door de stakingen in Delhaize. Brazilië kende met een daling van 3.2% dan weer een iets minder resultaat dan verwacht.
Het management was aan de optimistische kant voor de tweede helft van het jaar waarbij ze verdere doorgedreven kostenoptimalisaties zien als een grote winstaandrijver. Verder was het inflatievooruitzicht ook interessant. Daar gaf het management aan dat de piek nu inderdaad achterwege is maar dat er geen versnelling in de prijsdalingen mag verwacht worden voor het komende halfjaar.
KBC Securities ziet over de hele groep dat de hyper- en supermarkten beter presteren dan de kleinere convenience stores, wat een verwachte trend is die verder zal accelereren over de komende kwartalen. De analist ziet de kwartaalcijfers als een uitstekend resultaat, maar blijft het moeilijk vinden om dit verder naar de komende kwartalen te extrapoleren. Brazilië blijft nog steeds een moeilijke grote markt voor Carrefour en de analist vindt het jammer dat het management niet meer transparantie biedt over de details van hun kostenbesparingen. KBC Securities blijft bij het ‘Houden’ advies met koersdoel van 20 euro.
Nestle (Kopen, 134 EUR):
Nestlé rapporteerde halfjaarcijfers die in het algemeen als positief gezien worden. Ze rapporteerden een organische groei van 8.1%, waarmee de verwachtingen overtroffen werden. Prijsverhogingen maken hiervan 9.2% uit en de volumedaling kwam uit op 1%. Verder was ook de EBIT marge hoger dan verwacht met 17.1%. Vooral dierenvoeding heeft er een sterk kwartaal opzitten met een organische groei van 14.4%. Wat hier vooral interessant is, is dat dit gedreven werd door een brede basis in verschillende categorieën. 'Poeder & liquide dranken' kon ook een mooie stijging optekenen van 7.2%, waarbij vooral koffie voor buitenhuis gebruik de aandrijver was. Het is ook duidelijk dat digitale verkopen belangrijker en belangrijker worden voor Nestlé. Dat groeide in de eerste helft van het jaar met 13.5% en staat nu al reeds in voor 17.2% van hun verkopen. KBC Securities ziet hier een goede trend in aangezien digitale verkopen Nestlé meer inzichten geeft in de consument en zijn/haar gedrag. ‘Buitenhuis’ consumeren blijft ook een verdere significante stijgingspoot met een groei van 16.4%, wat nog niet helemaal op het niveau van voor corona is.
Nestlé’s management verwacht ook mooie cijfers voor de tweede helft van het jaar met een positief cijfer in hun volumes dankzij doorgedreven marketinguitgaven, verdere verbetering van hun portfolio en een prijsnormalisatie. Dat is uiteraard iets dat investeerders graag horen. KBC Securities blijft bij het ‘Kopen’ advies met een koersdoel van 134 CHF.
Bedrijfsnieuws uit Amerika

Voor de volledigheid blikken we, voor de start van de opening van New York, nog even terug op het belangrijkste bedrijfsnieuws in Amerika.
Meta Platforms zet sterke groei in advertentie-inkomsten neer en verslaat verwachtingen.
- Meta Platforms rapporteerde een sterke stijging van de advertentie-inkomsten en overtrof de financiële doelstellingen van Wall Street voor het tweede kwartaal. Voor het derde kwartaal voorspelt het moederbedrijf van Facebook een omzet die boven de marktverwachtingen ligt. De inkomsten van Meta in het tweede kwartaal stegen met 11% tot 32 miljard dollar, vergeleken met de gemiddelde analistenschatting van 31,12 miljard dollar. De advertentie-inkomsten stegen met 12%, sneller dan de groei bij Google waar de advertentie-inkomsten met 3% stegen. De aangepaste winst per aandeel van 2,98 dollar overtrof de verwachtingen van Wall Street van 2,91 dollar. Het bedrijf voorspelde wel dat de kosten zowel in 2023 als in 2024 zouden stijgen, onder meer door juridische kosten en hogere uitgaven voor infrastructuur, die essentieel worden geacht voor AI. De aandelen gingen nabeurs 7,5% hoger.
Het zieltogende PacWest Bancorp sloot een fusieovereenkomst met de Banc of California.
- De zieltogende kredietverstrekker PacWest Bancorp sloot een fusieovereenkomst met de Banc of California ter waarde van 1,1 miljard dollar. “PacWest kon niet snel genoeg herstellen van zijn wonden”, klonk het bij onderzoeksbureau Third Bridge, en dus moest er worden ingegrepen.
Snap kelderde door tegenvallende omzet.
- Snap, de eigenaar van Snapchat, kelderde. Positief was niettemin dat het aantal dagelijks actieve gebruikers in het derde kwartaal moet uitkomen tussen 405 en 406 miljoen, wat netjes in lijn lag met de analistenschattingen. Zo ook lag de omzet in het tweede kwartaal met 1,07 miljard dollar boven de verhoopte 1,05 miljard dollar uit. Maar de omzet in het huidige kwartaal zal slechts 1,07 à 1,13 miljard dollar bedragen en die negatieve evolutie zinde beleggers niet.
Dish Network kreeg vleugels omdat het binnenkort via amazon.com zal beginnen te verkopen.
- Dish Network kreeg vleugels omdat het later deze week zijn premium draadloze service op Amazon.com zal beginnen te verkopen. Die deal is al maanden in de maak, maar lijkt eindelijk een feit te worden. Eerder deze maand bleek al dat Dish Network de beide helften van zijn telecomimperium, Dish en EchoStar, samen wil voegen. Mogelijk krijgen we een update op 1 augustus, moment waarop de tweede kwartaal cijfers gepubliceerd worden.
Olie- en gasproducent Hess deed beter dan verwacht
- Olie- en gasproducent Hess deed beter dan verwacht in het tweede kwartaal, dankzij een hogere productie in het Bakken-schalieveld in de VS. Ook zorgde een nieuwe olievondst in de Golf van Mexico voor optimisme. De nettoproductie van het bedrijf steeg vorige kwartaal met 28% tot 387.000 vaten olie-equivalent per dag (boepd), omdat de productie in Bakken bijna 30% hoger lag dan vorig jaar. Extra boor- en voltooiingsactiviteiten en hogere aardgasvolumes liggen aan de basis daarvan. Hess verhoogde alweer de productieprognose voor 2023 van 365.000 tot 375.000 vaten naar 385.000 tot 390.000 stuks, omdat de productie bij het Payara-project in Guyana moet opstarten.
Kledingconcern Gap trekt Richard Dickson van Mattel aan als topman.
- Kledingconcern Gap benoemde Richard Dickson tot zijn topman. Hij werd na een jaar lang zoeken weggeplukt uit zijn functie als Chief Operating Officer bij Mattel, waar hij voor een nieuwe wind zorgde bij het Barbie-merk. Hij blies het Barbie-merk nieuw leven in door meer diverse modepoppen toe te voegen en houdt in zijn huidige functie ook toezicht op franchisemanagement.
Loonstrookverwerker Automatic Data Processing denkt in 2023 meer omzet en winst te zullen draaien
- Loonstrookverwerker Automatic Data Processing denkt in 2023 meer omzet en winst te zullen draaien dan wat beleggers in gedachten hadden. Dat is te danken aan een sterke vraag naar bedrijfsdiensten en nieuwe contracten, zodat de teller 6% à 7% hoger kan, terwijl analisten op 5,8% meer mikten. De aangepaste winst per aandeel moet daardoor 10% à 12% aandikken, terwijl op 9% extra werd gemikt. Dat is goeddeels te danken aan een sterk tweede kwartaal, waarin de omzet 8% steeg tot 4,48 miljard dollar en de winst strandde op 1,89 dollar per aandeel. Analisten hoopten slechts op 1,83 dollar per aandeel.
Telezorgoperator Teladoc Health kende een topdag
- Telezorgoperator Teladoc Health kende een topdag omdat de analistenverwachtingen eindelijk nog eens geklopt konden worden. De groepsomzet kreeg ruggensteun van zijn platform voor geestelijke gezondheidszorg, zodat het cijfer 10% hoger landde op 652,4 miljoen dollar. Dat is een zucht boven de verhoopte 649,2 miljoen dollar. De ondergrens van de jaardoelstelling werd opgetrokken van 2,58 naar 2,60 miljard dollar omzet, terwijl de bovengrens op 2,68 miljard bleef staan. De groep mag zich dus marktleider blijven noemen, maar zal toch vooral veel werk hebben om die positie om te zetten in winstgevendheid.
Meest verhandelde aandelen bij Bolero
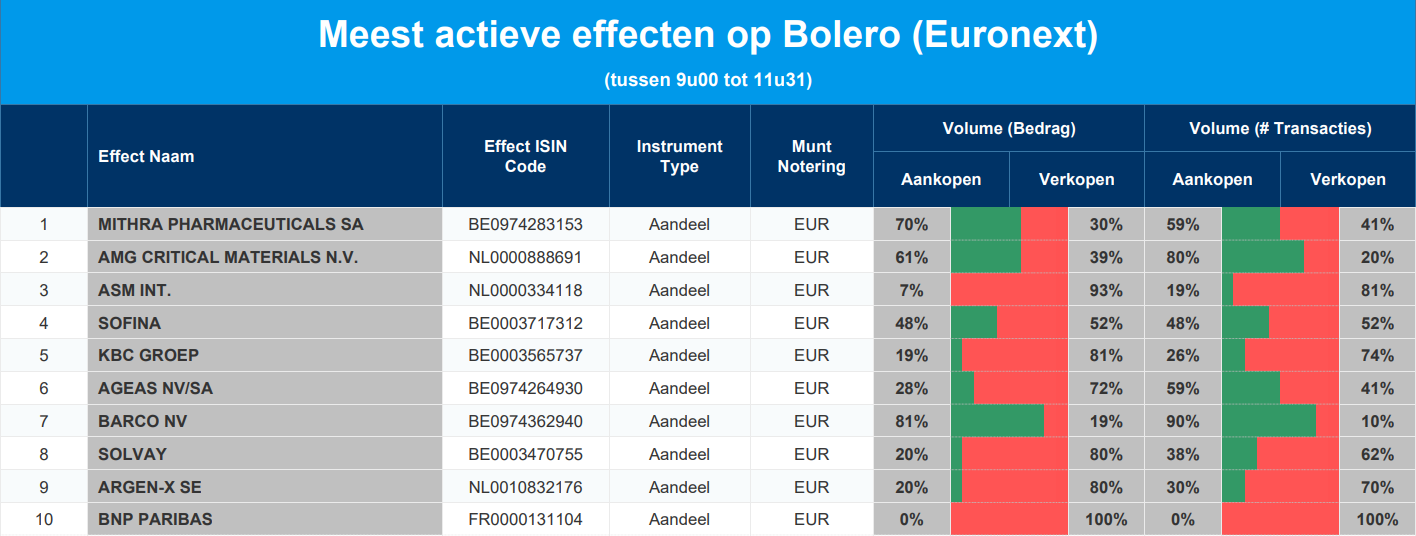
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: Mithra - AMG Critical Materials - ASM International - Sofina - KBC - Ageas - Barco - Solvay - Argenx - BNP Paribas
Mee met de markt

- Gisteren was het uitkijken naar de speech van Fed-voorzitter Jerome Powell. Niet verrassend trok de Fed de rente op met 0,25% tot 5,50%. Powell liet niet in de kaarten van de Fed kijken en haalde aan dat het mogelijk niet de laatste renteverhoging is van dit jaar, al gaan de meeste economisten uit van wel. Nu is het uitkijken naar de Europese Centrale Bank die later vandaag aan zet is.
- De Amerikaanse beleggers zijn niet van hun stuk te brengen. Ook al was er in het begin van de handelsdag wat twijfel door gemengde kwartaalresultaten, toch eindigde de Dow Jones alweer in de plus (+0,23%). Daarmee zette het de langste winstreeks neer sinds 1987. De Nasdaq ging wel 0,12% lager, alsook de S&P500 (-0,15%). Grootste bewegers in de Down Jones waren o.a. Boeing (+8,72%) dankzij de betere dan verwachte vrije cashflow en ondanks het kwartaalverlies. Microsoft (-3,76%) stond eerder aan de verliezende kant: het bedrijf versloeg wel de kwartaalverwachtingen voor omzet en winst, maar de vooruitzichten waren niet waar analisten op gehoopt hadden en de relatieve zwakte van de cloud en pc business.
- Dichter bij huis noteerde de Bel20 gisteren 0,62% lager en de CAC40 ging maar liefst -1,35% lager. Daar zat de tegenvallende groei bij LVMH (-5,15%) natuurlijk voor iets tussen. Die zetten meteen de toon voor de hele luxesector die goed vertegenwoordigd is in de Franse index (Hermès -2,35% en EssilorLuxottica -2,41%).
- Aziatische aandelen stegen vannacht naar de hoogste waarden in vijf maanden door het optimisme dat de Amerikaanse cyclus van renteverhogingen voorbij is en dat de economie afstevent op een zachte landing, wat de vooruitzichten voor de wereldwijde groei en risicobereidheid in het algemeen een boost geeft. Beleggers kijken ook uit naar het rentebesluit van de Bank of Japan op vrijdag die naar verwachting het ultraliberale monetaire beleid zal handhaven.
Beursnieuws België en Nederland

Materialise krikte omzet op, maar zet nog nettoverlies neer
- 3D-printingbedrijf Materialise krikte de omzet in het tweede kwartaal met 12% op tot 64,8 miljoen euro, wat de bedrijfskasstroom (EBITDA) evenredig aandikte tot 4,75 miljoen euro. De cijfers werden wat ontsierd door een arbitragezaak die in mei 5,2 miljoen euro kostte. Maar winst was er niet, omdat het nettoverlies uitkwam op 494.000 euro. De jaarvooruitzichten voor zowel de omzet als de EBITDA bleven behouden op respectievelijk 255 à 260 miljoen euro (weliswaar aan de hoge kant daarvan) en 28 à 33 miljoen euro. KBC Securities blijft bij “Kopen”-advies en koersdoel van 16 dollar.
Argenx verslaat opnieuw consensus voor netto-omzet van Vyvgart
- Argenx versloeg opnieuw de consensusramingen voor de netto-omzet van Vyvgart in 2Q23 en bereikte 269 miljoen dollar. Het bedrijf breidt ook zijn Europese commerciële motor uit en scoorde sterke klinische resultaten in zijn ADHERE-studie voor CIDP. Tijdschema's worden herhaald voor pemphigus en SC-ITP als aankomende katalysatoren in de richting van eind 2023. Het bedrijf blijft in een hoog tempo cash verbruiken, maar gezien zijn kaspositie van 3 miljard dollar is KBC Securities van oordeel dat de oorlogskas ruimschoots is gevoed. KBC Securities handhaaft dan ook koersdoel van 495 euro en “Kopen”-advies.
Opbrengsten UCB liggen in lijn met analistenverwachtingen
- UCB rapporteerde opbrengsten van € 2,59 miljard (-11% op jaarbasis), in lijn met de consensusverwachtingen (€ 2,56 miljard), inclusief € 2,38 miljard netto-omzet (-12% op jaarbasis). De verkoop van kernproducten omvat aanhoudende groei van Cimzia: € 1,02 miljard (+2% op jaarbasis), verwachte erosie voor Keppra in Japan: € 336 miljoen (-12% op jaarbasis) en Vimpat in de VS: € 204 miljoen (-73% op jaarbasis). De algemene resultaten voor 1H23 vielen binnen de verwachtingen van KBC Securities, aangezien UCB de impact voor Vimpat en Keppra absorbeerde, maar een strikte kostendiscipline toepaste in haar operationele uitgaven, waardoor de uitgaven voor R&D en G&A met respectievelijk 5% en 9% op jaarbasis daalden, wat zich vertaalde in een hoger dan verwachte aangepaste EBITDA-marge van 31%. KBC Securities behoudt “Kopen”-advies en koersdoel van 110 euro.
Fugro ziet EBIT meer dan verdubbelen
- Fugro boekte in de eerste jaarhelft een vergelijkbare omzetgroei van 24% met een EBIT-groei van 138% tot 80,1 miljoen euro, wat ongeveer 13% boven de consensus lag. Het bedrijf verhoogde de vooruitzichten voor 2023 met een EBIT-marge binnen de middellangetermijndoelstelling van 8-12% (consensus 8,5%). Als dienstverlener aan de energiesector bevindt Fugro zich in een goede positie volgens KBC Securities om te profiteren van toekomstige investeringsgolven in zowel de olie- en gasindustrie als de duurzame energiesector. KBC Securities behoudt “Kopen”-advies en koersdoel van 15 euro.
Besi zet sterke tweedekwartaalresultaten neer
- Besi heeft in het tweede kwartaal een omzet gerealiseerd van 162,5 miljoen euro, in lijn met de verwachtingen van de markt van € 161 miljoen. De omzetstijging van 22% op kwartaalbasis kwam door een sterkere vraag naar smartphones. De orders daalden met 21% op kwartaalbasis tot € 113 miljoen, gezien de zwakke orderontvangst van high-end mobiele toepassingen, ruim onder de ramingen van € 144 miljoen. De brutowinstmarge steeg verder met 140 basispunten, zelfs na de hoge niveaus in 1Q23, tot 65,6%. De nettowinst van € 52,6 miljoen was in lijn met de verwachtingen van € 51,4 miljoen. De vooruitzichten voor 3Q23 zijn zwakker met een sterk herstel in 4Q23. KBC Securities geeft aan zijn waarderingsmodel te herzien.
Europees aandelennieuws

Volkswagen verlaagt licht vooruitzichten voor leveringen
- Volkswagen zal zich concentreren op het verbeteren van de nettokasstroom in de tweede jaarhelft naarmate de logistieke problemen afnemen. De Duitse autofabrikant verlaagde wel licht zijn vooruitzichten voor leveringen in 2023. De autofabrikant streeft nog steeds naar een nettokasstroom over het hele jaar van 6 miljard tot 8 miljard euro en heeft maatregelen genomen om de onderkant van deze marge te halen, nadat het voor de eerste jaarhelft een bescheiden 2,5 miljard euro rapporteerde. Volkswagen verwacht nu voor het hele jaar leveringen tussen de 9 miljoen en 9,5 miljoen voertuigen, in plaats van de ongeveer 9,5 miljoen die eerder werden vooropgesteld. Het bedrijf wijt het aan de onzekere economische situatie.
Nestlé overtreft verwachtingen voor organische omzet
- Nestlé heeft haar vooruitzichten voor de organische omzet over het hele jaar verbeterd en rapporteerde een beter dan verwachte organische omzet over de eerste jaarhelft dankzij prijsverhogingen om de hogere inkoopkosten het hoofd te bieden. De autonome omzet steeg met 8,7%, waarmee de gemiddelde analistenschatting van 8,1% groei werd overtroffen. De reële interne groei - of verkoopvolumes - daalde met 0,8%, terwijl een daling van 0,6% werd verwacht.
Renault boekt recordcijfers
- De Franse autofabrikant Renault rapporteerde een operationele marge van 7,6% voor het eerste halfjaar, de hoogste marge ooit en al dicht bij zijn doelstelling voor 2025 en dat dankzij hogere prijzen voor zijn nieuwe auto's en kostenbesparingen. Het bedrijf keerde ook terug naar nettowinst (2,12 miljard euro) na een verlies van 1,68 miljard euro in de eerste helft van 2022. Het verlies was toen het gevolg van de sluiting van de Russische activiteiten.
BNP Paribas overtreft de marktverwachtingen
- BNP Paribas boekte beter dan verwachte kwartaalcijfers doordat de sterke groei van zijn corporate diensten voor obligaties en schuldenfinanciering, de terugval van de investment banking tak gedeeltelijk compenseerde. De nettowinst daalde met 4,9% tot 2,81 miljard euro en overtrof daarmee de analistenconsensus van 2,49 miljard euro. De groepsinkomsten daalden met 1,5% tot 11,4 miljard euro, ook boven verwachting, terwijl de risicokosten - geld dat opzij wordt gezet voor niet-terugbetaalde leningen - met 689 miljoen euro lager uitvielen dan verwacht. De bank bevestigt dat het aandeleninkoopprogramma zal doorgaan zoals gepland.
Shell ziet tweedekwartaalwinst dalen
- Shell rapporteerde een tweedekwartaalwinst van 5 miljard dollar, een daling van 56% ten opzichte van een jaar eerder door de afkoeling van de olie- en gasprijzen. De aangepaste winst van Shell kwam lager uit dan wat de analisten verwachtten (5,8 miljard dollar winst). Shell verhoogde het kwartaaldividend naar 0,33 dollar per aandeel, zoals eerder aangekondigd in juni. Shell kondigde ook aan de komende drie maanden voor $3 miljard aan aandelen in te kopen, vergeleken met $3,6 miljard in de voorgaande drie maanden.
Neste haalt kwartaalverwachtingen niet
- Het Finse Neste rapporteerde een zwakker dan verwacht bedrijfsresultaat over het tweede kwartaal. De opstart van de nieuwe productiefaciliteit in Singapore werd vertraagd door herstellingen aan de apparatuur. De vergelijkbare EBITDA daalde van 1,09 miljard vorig jaar naar 784 miljoen euro en miste de gemiddelde analistenraming van 835,1 miljoen euro. Neste's vergelijkbare verkoopmarge voor het tweede kwartaal voor zijn hernieuwbare producten bedroeg 800 dollar per ton, aan de onderkant van de door het bedrijf aangegeven marge van 800-900 dollar per ton.