ma. 24 jul 2023
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
- Bedrijfsresultaten
- Alphabet, Visa, Danaher, Verizon, Unilever, General Electric, Mondelez, UBS, Randstad, Logitech, Harley Davidson, Lagardère, Basic-Fit, 3M, General Motors, Kimberley Clark, Unicredit, Paccar, Nucor, Biogen, MSCI, Deutsche Börse, Spotify, Lindt, Vodafone, Enphase, ASMI, Snap, Edenred, Alstom, Compagnie des Alpes, Economcom, Vastned Belgium
- Beleggersevents
- Vodafone, Icon (algemene vergadering)
- Ex-dividend
- Lowe's, RBC
- Macro-economie
- VS: consumentenvertrouwen
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
Bedrijfsnieuws uit Amerika

Voor de volledigheid blikken we, voor de start van de opening van New York, nog even terug op het belangrijkste bedrijfsnieuws in Amerika.
American Express kon recordbestedingen niet verzilveren
- American Express was vrijdag de grootste daler (-3,89%) van de Dow Jones. Het bedrijf handhaafde zijn jaarlijkse winstverwachting, ook al noteerde het recordbestedingen van consumenten via creditcards in het tweede kwartaal. De voorzichtige prognose van het bedrijf wees op een mogelijke vertraging, waardoor beleggers het aandeel lager stuurden. Millennials en Gen Z vormden het snelst groeiende klantenbestand aangezien hun gecombineerde bestedingen in de VS met 21% stegen ten opzichte van een jaar geleden. Toch hebben de stijgende leningskosten ertoe geleid dat AmEx zijn voorzieningen voor kredietverliezen verhoogd heeft naar 1,2 miljard dollar tegenover 410 miljoen dollar een jaar geleden, omdat het bedrijf zich schrap zet voor mogelijke wanbetalingen.
Microsofts overname van Activision Blizzard ligt terug bij Britse antitrusttoezichthouder
- Microsofts overname van Activision Blizzard ligt opnieuw in de handen van de Britse antitrusttoezichthouder nadat een hof van beroep uitstel had verleend en de redenen werden gepubliceerd waarom het VK zijn blokkering van de overname door de Amerikaanse softwaregigant zou moeten heroverwegen. De Competition and Markets Authority (CMA) blokkeerde de deal ter waarde van 69 miljard dollar aanvankelijk in april uit bezorgdheid over de gevolgen voor de concurrentie op de cloudgamingmarkt, maar heeft het dossier nu heropend, nadat hun verzet steeds meer geïsoleerd raakte van het standpunt van andere toezichthouders in de wereld. In de week van 7 augustus 2023 zou er mogelijk een nieuw standpunt komen van de CMA.
O.a. Alphabet en Meta Platforms doen vrijwillige toezeggingen om AI veiliger te maken
- AI-bedrijven waaronder OpenAI, Alphabet en Meta Platforms hebben vrijwillig toezeggingen gedaan aan het Witte Huis om maatregelen te implementeren zoals het aanbrengen van watermerken op AI-gegenereerde inhoud en zo de technologie veiliger te maken, kondigde president Joe Biden vrijdag aan. De techbedrijven beloofden systemen grondig te testen voordat ze worden vrijgegeven en informatie te delen over hoe risico's kunnen worden beperkt en hoe er geïnvesteerd kan worden in cyberbeveiliging.
Het logo van Twitter verandert van blauwe vogel naar X
- Elon Musk, eigenaar van Twitter, gaf zondag aan dat hij een rebranding zou doorvoeren om het socialemediabedrijf een nieuwe boost te geven. Het bekende blauwe vogellogo zal vervangen worden door een X. Musk gaf ook aan dat de inkomsten uit advertenties bijna de helft zijn van wat het ooit geweest was. Daardoor en door de zware schuldenlast is de cashflow van Twitter momenteel negatief.
Chrevrons resultaten overtreffen ramingen Wall Street
- Chevrons resultaten over het tweede kwartaal overtreffen de ramingen van Wall Street, aldus het bedrijf. In een zeldzame vooruitblik op de resultaten, die samenviel met de aangekondigde pensionering van de financieel directeur, maakte Chevron een nettowinst van 6 miljard dollar bekend over het tweede kwartaal. De volledige resultaten worden vrijdag bekendgemaakt. Volgens CEO Michael Wirth blijft de nummer twee van de Amerikaanse oliemaatschappijen open voor meer overnames en voor het verhogen van de aandeelhoudersuitkeringen dit jaar.
Philips verhoogt omzetverwachting
Philips heeft zijn omzetverwachting voor het fiscale jaar 2023 verhoogd en de consensus over de winst van het tweede kwartaal overtroffen, omdat het profiteert van een beter aanbod van onderdelen, een toenemende vraag in China en een herstructureringsplan dat resulteerde in aanzienlijke banenreducties. Topman Roy Jakobs schrijft de omzetgroei en terugkeer toe aan een dubbelcijferige groei in China en de uitvoering van maatregelen zoals het schrappen van 10.000 banen.
Terugroepactie CPAP-apparaten voor slaapapneu
Jakobs erkent echter dat het aanpakken van de terugroepactie van CPAP-apparaten voor slaapapneu een topprioriteit blijft voor het bedrijf en dat er onzekerheden blijven bestaan. Philips heeft ongeveer € 1 miljard gereserveerd voor de terugroepactie van ongeveer 5,5 miljoen apparaten wereldwijd en heeft extra voorzieningen van € 575 miljoen geboekt voor een geplande schikking in de VS om patiënten te compenseren.
De consensus is nog steeds verdeeld over het geschatte bedrag van de schikking en de CEO was in de ochtend zeer voorzichtig om precieze cijfers te geven. Bedenk dat het bedrijf sinds juni 2021 wordt geconfronteerd met class-action rechtszaken en letselschadeclaims in de VS, omdat consumenten beweren dat zijn machines schuim gebruiken dat kan afbreken en een kankerrisico kan vormen als het wordt ingenomen. De FDA classificeerde het probleem als klasse 1, de ernstigste. Bovendien wordt Philips momenteel onderzocht door het Amerikaanse DoJ en zijn er besprekingen gaande met de FDA over een voorgesteld toestemmingsdecreet (het toestemmingsdecreet stelt een strikt tijdschema en vereisten voor het bedrijf om ervoor te zorgen dat het voldoet aan de huidige vereisten voor goede productiepraktijken (CGMP).
Omzetprognose voor 2023 herzien
Aan de positieve kant heeft Philips zijn omzetprognose voor het fiscale jaar 2023 herzien, waarbij een mid single-digit procentuele groei wordt voorspeld in vergelijking met de eerdere verwachting voor een lage enkelcijferige groei. De aangepaste EBITDA in het tweede kwartaal bedroeg € 453 miljoen, waarmee de consensus van € 389 miljoen werd overtroffen. Het bedrijf heeft ook zijn ebitda-margevooruitzichten verhoogd naar de bovenkant van het hoog eencijferig bereik. De herziene outlook omvat niet de impact van de terugroepactie die verder gaat dan de bestaande aannames van Philips. Verder bleef het orderboek groeien.
De mening van KBC Securities
KBC Securities waardeert de positieve macro-ontwikkeling met betrekking tot de toeleveringsketen en de Chinese vraag, en verwelkomt de lopende herstructurering die het bedrijf vanuit een operationeel perspectief zou moeten helpen. Zoals het bedrijf echter erkent, blijven er verschillende onzekerheden bestaan met betrekking tot het CPAP-apparaatonderzoek. Daarom geeft KBCS er de voorkeur aan om bij het ontbreken van positieve katalysatoren voor het aandeel, aan de zijlijn te blijven staan.
Ryanair legt uitstekende resultaten voor
Goede kwartaalcijfers
Ryanair kon weer uitstekende resultaten voorleggen met een winst van 663 miljoen euro. Dat is een dikke 7% hoger dan de verwachtingen. Als we dieper ingaan in de cijfers dan zien we dat deze vooral gedreven worden door een stevige verhoging van hun ticketprijzen. Deze stegen met maar liefst 42% op jaarbasis. Dat is toch weer een bewijs dat we na de pandemie niet opgesloten willen blijven en vorig kwartaal nog veel geld op tafel wilden leggen voor een vrijheidsgevoel.
Verdere cijfers stemden echter iets minder positief. KBC Securities zag namelijk dat de categorie ‘unit ancillary’ – de extra’s die je als passagier bovenop je ticket koopt – slechts stegen met 4% op jaarbasis. Hier had KBCS een grotere toename verwacht en is toch een teken dat hoewel we meer willen uitgeven aan het ticket om te reizen, dit toch op een meer prijs bewustere manier gebeurd. Verder zag KBCS ook dat de kosten voor Ryanair meer en meer beginnen doorwegen. Het personeel heeft nu grotendeels hun volledige pre-corona loon terug, maar zoals we in België maar al te goed zien verwacht KBCS dat er nog loononderhandelingen naar de toekomst toe nodig zullen zijn.
Potentieel kantelmoment
Ryanair was en is nog steeds uitstekend gepositioneerd op de Europese markt om onze drang naar vrijheid en reizen om te zetten naar harde munt. Zo blijven ze marktaandeel in enkele sleutel markten winnen en kijken ze al ver in de toekomst met grote Boeing orders. Maar de schrik dat de Europese consument de vinger toch meer op de knip zal houden, begint zich toch meer en meer te voelen. Zo kon KBCS afleiden dat last-minute boekingen in juni en juli toch enigszins tegenvielen. Michael O’Leary, Ryanair’s CEO, kondigde ook aan dat er potentieel meer prijsinspanning gedaan moest worden richting komende wintermaanden. De gezinsuitgaven in Europa beginnen meer en meer onder druk te staan door de stijgende consumentenprijzen en de hogere rentevoeten, moest Michael O’Leary erkennen.
Een laatste negatief punt dat KBCS afleidt uit de call is de verminderde outlook voor aantal passagiers voor het volledige boekjaar. Dat werd naar beneden bijgesteld van 185 miljoen naar 183.5 miljoen. De officiële reden is vertragingen voor de levering van nieuwe Boeing’s.
Mening van KBC Securities
Ryanairs resultaten bewijzen eens te meer dat ze de best-in-class Europese luchtvaartmaatschappij zijn. Ze zullen marktaandeel blijven winnen en weten nog steeds als geen ander hoe zoveel mogelijk munt te slaan uit onze reiskoffers. Maar we zien dat ook Ryanair nu meer en meer, al zij het mondjesmaat, een meer voorzichtige passagier waarneemt. Ryanair zal ook tijdens minder winstgevende tijden goede zaken kunnen doen op de markt, maar de luchtvaartsector is een zeer cyclische sector. Ryanair zal dit uiteraard ook voelen. KBC Securities blijft nog optimistisch over hun kwartaalcijfers van de zomermaanden, maar wordt nog meer voorzichtig in de kwartalen hierna. KBC Securities behoudt daarom het ‘Houden’-advies met koersdoel van 16.5 euro.
Meest verhandelde aandelen bij Bolero
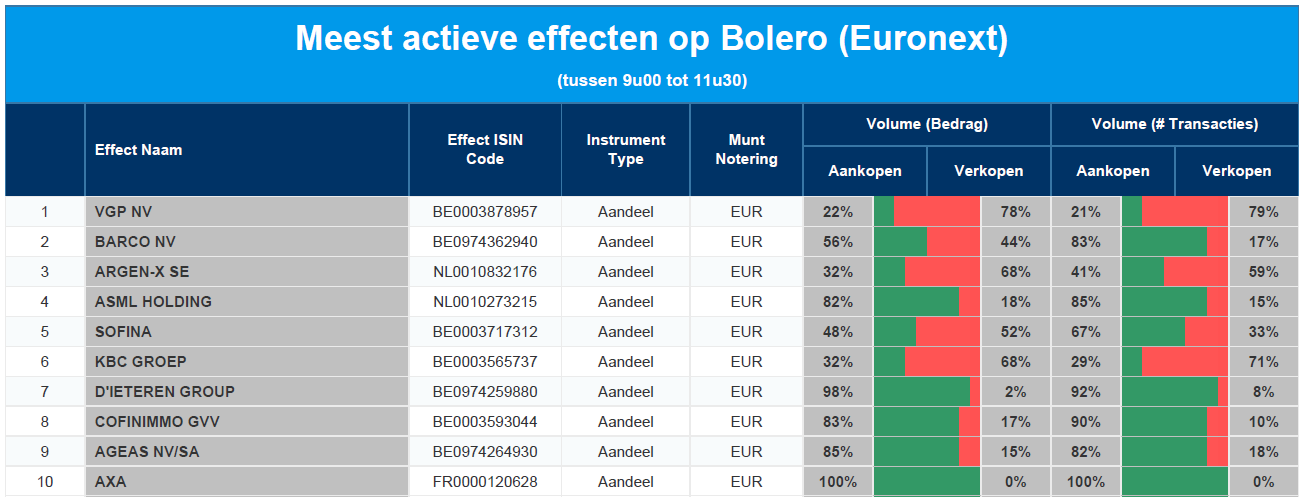
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: VGP - Barco - argenx - ASML - Sofina - KBC - D'Ieteren - Cofinimmo - Ageas - AXA
Wat heeft de komende week in petto?
- Bedrijfsresultaten
- NXP Semiconductors, Axis Bank, Ryanair, Philips, Brown & Brown, SGS, KPN, Domino's Pizza, Hasbro, Liberty Global, NXP Semiconductor, Plastic Omnium, Ryanair.
- Beleggersevents
- Rouderway PLC (algemene vergadering)
- Ex-dividend
- Enel, Pirelli
- Macro-economie
- EU: PMI diensten en industrie
- VS: PMI globale industrie en diensten
- Bedrijfsresultaten
- Alphabet, Visa, Danaher, Verizon, Unilever, General Electric, Mondelez, UBS, Randstad, Logitech, Harley Davidson, Lagardère, Basic-Fit, 3M, General Motors, Kimberley Clark, Unicredit, Paccar, Nucor, Biogen, MSCI, Deutsche Börse, Spotify, Lindt, Vodafone, Enphase, ASMI, Snap, Edenred, Alstom, Compagnie des Alpes, Economcom, Vastned Belgium
- Beleggersevents
- Vodafone, Icon (algemene vergadering)
- Ex-dividend
- Lowe's, RBC
- Macro-economie
- VS: consumentenvertrouwen
- Bedrijfsresultaten
- Apple, Facebook, LVMH, Coca-Cola, Thermo Fisher, Christian Dior, Qualcomm, Rio Tinto, LG ENERGY, Equinor, Lam Research, EssilorLuxottica, PayPal, GSK, Reckitt Benckiser, Cognizant, Orange, Canon, eBay, Endesa, Deutsche Bank, Moncler, Carrefour, Eurofins Scientific, Worldline, Allegion, TRATON, Carrefour, Dr. Ing. Porsche, Elia, GSK, Michelin, Orange, Puma, Saint-Gobain, Stellantis
- Beleggersevents
- GlaxoSmithKline Pharmaceuticals (algemene vergadering)
- Ex-dividend
- Lenovo
- Macro-economie
- VS: verkoop nieuwe huizen en rentebesluit Fed
- Bedrijfsresultaten
- Microsoft, Amazon, MasterCard, Nestlé, Roche Holding, L'Oréal, AbbVie, McDonald's, Shell, TOTAL, Intel, Bristol-Myers Squibb, S&P Global, Schneider Electric, Air Liquide, Daimler, Iberdrola, BNP Paribas, Volkswagen, Kering, Ford Motor, Vale, Edwards Lifesciences, The Hershey, Takeda Pharmaceuticals, EniSTMicroelectronics, Anglo American, Danone, LafargeHolcim, Budweiser Brewing Company, Barclays, Neste Oil, Verbund, Kia Motors, Fujitsu, Telefonica, ArcelorMittal, argenx, First Solar, Repsol, Pinterest, LG Electronics, SNAM, Prada, Nissan Motor, HeidelbergCement, Renault, Juniper, Accor, Vivendi, Téléperformance, BE Semiconductor Industries, La Française des Jeux, Euronext, Eurazeo, Spie, Valeo, Faurecia, Wendel, Tikehau Capital, Arcadis, Gaztransport et Technigaz, Imérys, Telenet Group, Fugro, X-FAB, Burelle, McPhy Energy, LPKF Laser Electronics, Rallye, Arcadis, Kering, Quest for Growth,
- Beleggersevents
- Horizon Pharma (algemene vergadering)
- Ex-dividend
- Pfizer, SSE, Bank Montréal
- Macro-economie
- VS: wekelijkse werkloosheidsaanvragen
- Bedrijfsresultaten
- ExxonMobil, Procter & Gamble, Hermès, AstraZeneca, Sanofi, VINCI, Colgate-Palmolive, Hitachi, EDF, BASF, Engie, Centene, Cellnex Telecom, CNH Industrial, Bolloré, Bouygues, AIB Group, Aperam, Bekaert, Brunel, Cofinimmo, Flow Traders, Italmobiliare, Ontex, Proximus, Qrf, Umicore, Vopak, WDP, Dupont de Nemours, Gimv
- Beleggersevents
- Axis Bank (algemene vergadering)
- Ex-dividend
- Virtus, Telia Company
Mee met de markt

- De Dow Jones sloot vrijdag af op een beperkte winst van 0,01% en kon zo de 10e dag op rij positief eindigen. De Nasdaq ging 0,2% lager nadat de resultaten van Tesla en Netflix donderdag al de index beroerden en niet meteen voor beterschap zorgden op vrijdag. De komende week is het vooral uitkijken naar de kwartaalrapporten van heel wat techbedrijven met o.a. Microsoft, Alphabet, Meta en Amazon.
- De Bel20 kon terugblikken op een sterke beursweek en sloot vrijdag 0,57% hoger. Dat bracht de weekwinst op 6,6%, wat vooral te danken was aan Argenx. Dat aandeel was ook vrijdag de sterkste stijger met +2,72% en staat maar liefst 41,20% hoger dan begin dit jaar. Ook de AEX en CAC40 sloten vrijdag met respectievelijk +0,54% en +0,65% de week positief af. Ook in Europa begint het resultatenseizoen op gang te komen. Deze week worden de cijferrapporten verwacht van o.a. LVMH, Ryanair, Just Eat Takeaway, Unilever, Proximus, Argenx, UCB en Bekaert.
- De Amerikaanse centrale bank komt woensdag samen. Volgens Wall Street-economisten zou de Fed de interest met 0,25% verhogen. Dat zou volgens hen de laatste renteverhoging van dit jaar worden, al zal voorzitter Jerome Powell dat vermoedelijk nog niet in zijn speech laten blijken. Ook de ECB komt deze week samen. Ook hier verwacht de markt een renteverhoging van 0,25% tot 3,75%.
- De olieprijzen stegen vrijdag met bijna 2% en boekten een vierde opeenvolgende weekwinst, gestimuleerd door groeiend bewijs van tekorten in het aanbod in de komende maanden en oplopende spanningen tussen Rusland en Oekraïne die de voorraden verder kunnen aantasten. De Brent steeg 1,8% om af te sluiten op 81,07 dollar per vat (een weekwinst van ongeveer 1,2%). De Amerikaanse WTI-olie ging 1,9% hoger en kwam op 77,07 dollar per vat, de hoogste notering sinds 25 april.
Europees aandelennieuws

Ryanairs winst steeg over voorbije kwartaal
- Ryanair boekte maandag een winst na belastingen van 663 miljoen euro voor het kwartaal eindigend op 30 juni, ver boven het niveau van vóór de pandemie en dicht in de buurt van de analistenverwachting van 620 miljoen euro. Het bedrijf verlaagde de prognose voor de passagiersgroei voor 2023 door vertragingen bij de levering van Boeing. Sommige leveringen van 737-8200s jets worden mogelijk uitgesteld van april 2024 tot juni 2024, wat gevolgen heeft voor deze winter en volgend voorjaar.
Julius Baer rapporteerde stijging van nettowinst
- De Zwitserse private bank Julius Baer rapporteerde een stijging van de nettowinst met 18% voor de eerste helft van 2023, terwijl het ook zijn beheerd vermogen verhoogde en meer geld aantrok van rijke klanten. De nettowinst steeg tot 531 miljoen Zwitserse frank tegenover 451 miljoen Zwitserse frank een jaar eerder.
Adidas krijgt Yeezy-schoenen verkocht
- Adidas kreeg orders ter waarde van meer dan 508 miljoen euro voor zo’n 4 miljoen paar onverkochte Yeezy-schoenen, beter dan de "meest optimistische voorspelling" van het bedrijf, aldus de Financial Times vanmorgen. Deze orders zouden het Duitse sportkledingbedrijf mogelijk behoeden voor een grote afschrijving op de resterende voorraad nadat het de samenwerking met Kanye West stopzette.
Roche gaat samenwerken met Alnylam
- De Zwitserse farmagroep Roche is een samenwerking aangegaan met het Amerikaanse biofarmaceutische bedrijf Alnylam voor de gezamenlijke ontwikkeling en commercialisering van zilebesiran, een therapie voor de behandeling van hoge bloeddruk bij patiënten met een hoog cardiovasculair risico. Roche bekomt de exclusieve commercialisatierechten buiten de Verenigde Staten en gezamenlijke commercialisatierechten in de VS en betaalt Alnylam een vooruitbetaling van 310 miljoen dollar.
Philips verhoogt jaardoelstellingen
- Philips verhoogde licht zijn doelstellingen voor het hele jaar na een groter dan verwachte stijging van de kernwinst in het tweede kwartaal en dat dankzij betere toeleveringsketens, een sterke orderportefeuille en efficiëntiemaatregelen. Het rapporteerde een aangepaste winst voor rente, belastingen en amortisatie (EBITA) van 453 miljoen euro, boven de eerdere prognose van 394 miljoen euro van het bedrijf. Philips, dat wordt geconfronteerd met rechtszaken over de terugroeping van ademhalingsapparatuur, zei dat het ongeveer 99% van de nieuwe vervangende ademhalingsapparatuur en reparatiesets had geproduceerd die nodig zijn voor het herstel van de getroffen apparaten.
Beursnieuws België en Nederland

VGP en Deka bundelen krachten
- VGP en Deka hebben een nieuwe joint venture getekend om een portefeuille van vijf parken te verwerven, bestaande uit 20 semi-industriële en logistieke gebouwen in Duitsland. De totale waarde van deze joint venture bedraagt 1,1 miljard euro. De joint venture zal een aanvulling vormen op de bestaande joint ventures van VGP en zal op een vergelijkbare manier worden beheerd, waarbij VGP de activa-, vastgoed- en ontwikkelingsmanager van de respectievelijke activa blijft. KBC Securities behoudt het “Kopen”-advies en koersdoel van 140 euro.
KBC Securities blikt vooruit naar resultaten van Umicore
- KBC Securities blikt vooruit naar de resultaten van Umicore die het bedrijf op 28 juli voorbeurs bekend zal maken. Analist Wim Hoste verwacht een daling van 17% in de aangepaste EBITDA voor 1H23 waarbij Recycling beïnvloed zal worden door lagere metaalprijzen en Energy & Surface Technologies door een normalisering van de omstandigheden voor de business unit Cobalt & Specialty Materials. De divisie Rechargeable Battery Materials zal in 2023 een overgangsjaar doormaken. Ondanks de moeilijkere metaalprijzen op korte termijn waardeert hij Umicore voor het solide groeipotentieel op middellange tot lange termijn. Hij blijft bij zijn “kopen”-advies en koersdoel van 38 euro.
KBC Securities verhoogt koersdoel voor ASML
- KBC Securities-analist Thibault Leneeuw nam de semiconductormarkt en zijn waarderingsmodel voor ASML onder de loep. De voorraden zijn nog steeds hoog en zullen ook na 2023 hoog blijven. De kapitaalintensiteit van halfgeleiderproducenten bevindt zich op een recordhoogte. Anderzijds verhoogt hij zijn vooruitzichten voor ASML omdat hij positiever is over DUV-systemen, ASP's en in mindere mate AI voor de toekomstige groei van het bedrijf. Dat resulteerde in een verhoging van zijn koersdoel tot 655 euro bij een ongewijzigd “Houden”-advies.