di. 18 jul 2023
Ja, er is Argenx, maar er is ook nog UCB
UCB (+0,3%) heeft aangekondigd dat de Europese geneesmiddelenwaakhond EMA de aanvraag voor een commerciële vergunning van bimekizumab voor de behandeling van volwassenen met matige tot ernstige hidradenitis suppurativa (HS) heeft geaccepteerd voor herziening. Door het succes van de BE HEARD I & II studies, en het feit dat er beperkte opties op de markt zijn voor deze patiënten, lijkt het effectief verkrijgen van deze goedkeuring dus “zeer waarschijnlijk”, volgens KBC Securities. Die schat dat “bime” een piekomzet van meer dan 600 miljoen euro kan bereiken in HS. In afwachting blijft het “Kopen”-advies en 110 euro koersdoel behouden.
Op naar een 4de vergunning?
De Europese geneesmiddelenwaakhond EMA gaat de aanvraag voor een vergunning voor bimekizumab herzien. Die aanvraag betreft de indicatie matige tot ernstige hidradenitis suppurativa (HS) en wordt ondersteund door gegevens uit twee bimekizumab Fase 3 studies, BE HEARD I en BE HEARD II. Daarin toonde bimekizumab statistisch significante en klinisch significante en betekenisvolle verbeteringen ten opzichte van een placebo na week 16. Indien het middel effectief goedgekeurd zou worden, zou dit de vierde indicatie zijn waarvoor UCB een vergunning ontvangen zal hebben in landen die de EMA-aanbeveling volgen.

KBC Securities over UCB
De analist van KBC Securities meent dat de goedkeuring door EMA bijna een zekerheid is, gebaseerd op het feit dat er vandaag slechts een zeer beperkt aantal goedgekeurde opties zijn voor de behandeling van matige tot ernstige hidradenitis (Humira en Cosentyx). Bovendien waren de resultaten voor bimekizumab volgens onze analist superieur aan de gegevens van Humira en Cosentyx, vooral op de langere termijn. Het is van groot belang, met name bij de indicatie hidradenitis, om niet alleen een snelle respons te hebben, maar ook een duurzame respons. Het is hier dat bime echt zijn kracht laat zien, want op het 48-weekse tijdstip bereikte meer dan 75% van de patiënten HiSCR50. Dat is een afname met minstens 50% ten opzichte van de uitgangswaarde van het totale aantal abcessen en inflammatoire knobbeltjes, zonder toename van het aantal abcessen ten opzichte van de uitgangswaarde. Meer dan 55% van de populatie behaalde HiSCR75.
De markt is duidelijk ook enthousiast over het potentieel van andere gevestigde toekomstige behandelingen zoals sonelokimab (nanobody, IL 17A/F, Moonlake Therapeutics) en izokibeb (affilichaam, IL17A, Acelyrin), maar hier zijn de behandelingen nog maar in Fase 2 en hebben ze nog een lange weg te gaan om het stadium van bime te bereiken (vooral wat het aantal behandelde patiënten betreft).
Waardering
KBC Securities denkt dat bime gemakkelijk een piekomzet van meer dan 600 miljoen euro zal bereiken alleen al voor de indicatie hidradenitis supprativa. Dit gezegd zijnde is het duidelijk dat beleggers vandaag vooral geïnteresseerd zijn in de mogelijke goedkeuring van bime door de FDA in de indicatie van matige tot ernstige psoriasis. Die reactie liep eerder al een pak vertraging op, maar zou niettemin moeten binnen komen rollen in de komende weken. En dat zou het huidige koersdoel van 110 euro, met “Kopen”-advies, moeten staven.
Samengevat blijft UCB om verschillende redenen een sterke keuze voor beleggers. Cimzia zal een krachtpatser blijven omdat de directe biosimilars ten vroegste in 2026 op de markt komen. Bovendien zien de klinische resultaten van Bimzelx voor PsO (psoriasis), PsA, AxSpA en HS er veelbelovend uit en denkt de analist van KBC Securities dat de raming van 3,2 miljard euro voor de piekverkoop van het geneesmiddel gehaald zal worden, zelfs met de vertragingen in de goedkeuring door de FDA. In combinatie met klinische en regelgevende successen voor Fintepla, Rozanolixizumab en Zilucoplan verzekert dit een mooie toekomst voor het bedrijf.

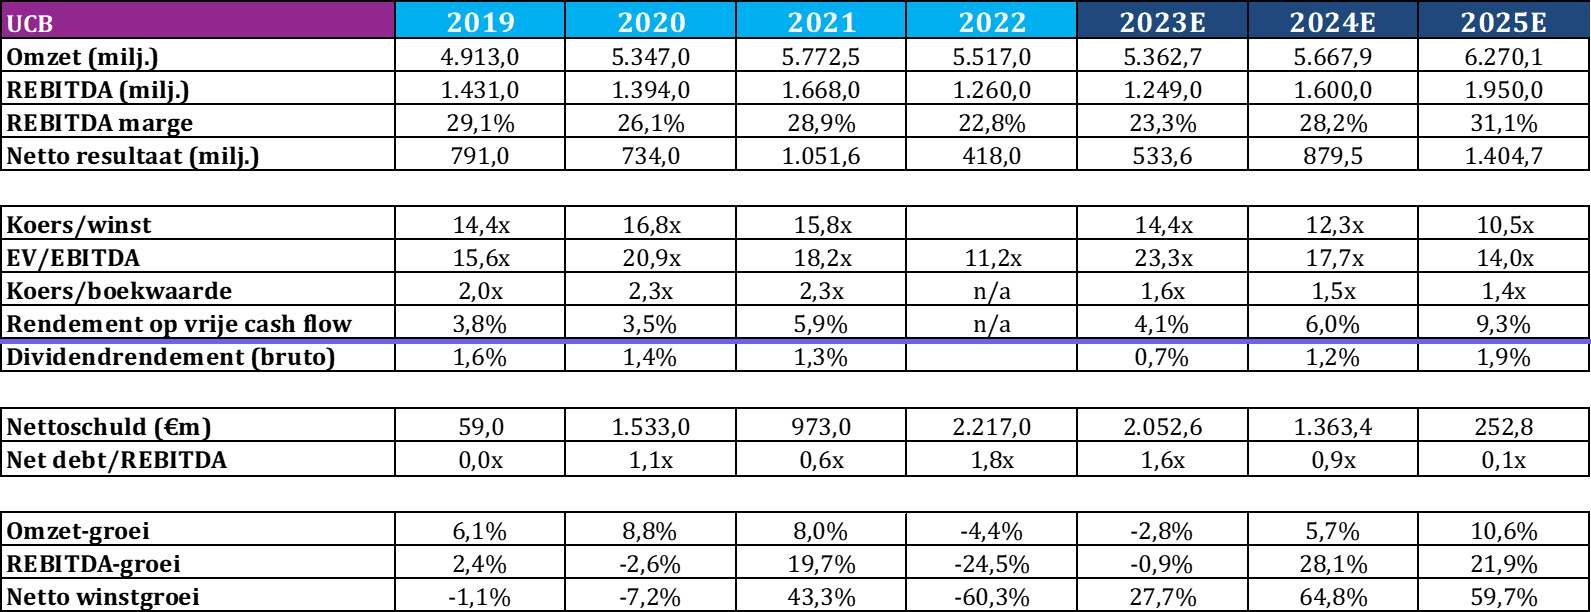
Enkele belangrijke financiële cijfers :
Bedrijfsnieuws uit Amerika

Voor de volledigheid blikken we, voor de start van de opening van New York, nog even terug op het belangrijkste bedrijfsnieuws in Amerika.
Goldman Sachs zet advies Chewy van “Neutraal” naar “Kopen”
- Aandelen van e-commerce bedrijf in huisdierproducten Chewy (-0,24%) profiteerden van een opwaardering door Goldman Sachs. Die krikte het advies op van “Neutraal” naar “Kopen” omdat de huidige koers het risico-rendementprofiel erg aantrekkelijk heeft gemaakt. Belangrijker nog is dat de marges zouden moeten kunnen stijgen in de toekomst.
PepsiCo krijgt advieswijziging Morgan Stanley, ondanks beter dan verwachte cijfers
- Drankengigant PepsiCo (-1,4%) meldde vorige week beter dan verwachte kwartaalcijfers, maar omdat trop te veel is en te veel trop, besloot Morgan Stanley het advies terug te brengen van “Overweight” naar “Equal Weight”. Het sterke winstrapport is met andere woorden volledig ingeprijsd in het weinig overgebleven opwaartse potentieel.
Black Knight verkoopt Optimal Blue-activiteiten voor 700 miljoen aan Constellation Software
- De Amerikaanse verkoper van hypotheekgegevens Black Knight (+16%) gaat zijn Optimal Blue-activiteiten verkopen voor 700 miljoen dollar aan de leverancier van bedrijfssoftware Constellation Software. Dat moet de antitrustbezwaren over de voorgestelde overname door NYSE-eigenaar Intercontinental Exchange voor 11,7 miljard dollar wegnemen. Sommige wetgevers vrezen immers dat de prijsmacht die ICE zou krijgen op de markt voor hypotheekgegevens kan leiden tot hogere kosten voor consumenten.
BridgeBioPharma haalt goede resultaten met acoramidis
- Acoramidis van BridgeBio Pharma, hun experimentele medicijn voor een zeldzame hartziekte, toonde significante verbetering bij patiënten in een laat stadium van de studie. Het aandeel won daarop meer dan 75%. En terecht, want het medicijn was 1,8 keer beter dan het placebo wanneer gemeten werd op het voorkomen van overlijden, ziekenhuisopname en verbetering in 6 minuten loopafstand als onderdeel van het hoofddoel. Ook verbeterde de overleving bij patiënten die de behandeling kregen met 81%, vergeleken met 74% bij de placebobehandeling. En het verminderde de frequentie van hartziekte-gerelateerde ziekenhuisopnames met 50%.
Yelp wordt opgewaardeerd door Goldman Sachs
- Yelp (+10%) is volgens Goldman Sachs ondergewaardeerd en dus steeg het advies van “Neutral” naar “Kopen”, omdat het koersdoel steeg tot 47 dollar. Goldman noemde stijgende advertentietrends, incrementele margekansen en een hoger aandeelhoudersrendement in de komende jaren als reden voor het “Kopen”-advies.
Paramount Global verliest na lager dan verwachte bezoekerscijfers
- Paramount Global (-3,7%) vertaalde eerder lauwe bezoekerscijfers voor de nieuwe film van Mission Impossible in een verliesssessie. De film bracht namelijk 56,2 miljoen dollar op in het openingsweekend in eigen land en dat was minder dan wat de vorige film in de franchise opbracht (namelijk: 80 miljoen dollar in de eerste vijf dagen na de release).
AT&T krijgt adviesverlaging van Citigroup
- AT&T (-6,7%) kreeg een adviesverlaging van Citi over zich heen, waardoor de aandelen niet langer een “Kopen”-advies hebben, maar wel een “Neutral”-advies. Het historische gebruik van kabels omhuld met lood zal op zijn minst nog een paar maanden of mogelijk langer op het bedrijf wegen.
Raymond James verlaagt advies Figs door vertragende economie en betalingen van studieleningen
- Aandelen van het kledingbedrijf Figs (-3,3%) werden massaal verkocht nadat beurshuis Raymond James het advies verlaagde van “Outperform” naar “Market perform”. Een vertragende economie en de hervatting van de betalingen van studieleningen zouden volgens de analisten de groei van Figs op korte termijn kunnen schaden.
Meta krijgt boete van $100.000 per dag voor privacyschendingen
- Meta Platforms daalde 0,9% nadat de Noorse autoriteit voor gegevensbescherming zei dat het socialemediabedrijf een boete van $100.000 per dag krijgt voor privacyschendingen, tenzij het herstelmaatregelen neemt.
Nasdaq snoeit in weging 'Magnificent 7'

Vorige week al meldde de uitbater van de Nasdaq-indexen dat er een “speciale herbalancering” komt op het niveau van de Nasdaq 100. Dat kadert in de wil en de noodzaak om de index bij te sturen, omdat de weging van sommige technologiewaarden door de recente beursrally té zwaar werd. Nasdaq gaf zonet de exacte nieuwe wegingen van de indexleden vrij. Zoals verwacht wordt er danig gesnoeid in de weging van de Magnificent 7. Het gecombineerde gewicht van de zeven Amerikaanse giganten Apple, Microsoft, Nvidia, Tesla, Alphabet, Amazon en Meta zal immers dalen van 55,6% naar 43,7% op 24 juli, moment waarop de aanpassingen concreet worden.
Belang voor de markt
Het belang van de herbalancering van de Nasdaq-100 index kan nauwelijks onderschat worden. De index omvat de 100 grootste, op Nasdaq genoteerde, niet-financiële bedrijven. Als dusdanig is de index synoniem geworden met investeringen in technologie, waardoor het dé maatstaf wordt voor trackers (ETF's) en beleggingsfondsen wereldwijd. De fondsen die de Nasdaq-100 Index volgen tekenen wereldwijd voor bijna 300 miljard dollar in beheerd vermogen, waarvan alleen al de meest bekende en meest gevolgde QQQ tracker 200 miljard dollar aan beheerd vermogen uitmaakt. En al dat geld zal op 24 juli dus moeten verschoven worden.

Waarom die herbalancering?
Groeiaandelen hebben de marktrally in de eerste helft van 2023 geschraagd. De quasi exclusief op groei gerichte Nasdaq-100 Index noteert vandaag daarom liefst 43,6% hoger dan in het begin van 2023, goed voor de sterkste prestatie ooit. Dat is voornamelijk te danken aan de prestaties van een kleine groep megacapaandelen. Het fabelachtige herstel van NVIDIA en de opmars van Microsoft, Alphabet en Meta Platforms heeft niet weinig te maken met de hype rond generatieve AI (ChatGPT, weet u wel).
Wat zijn de gevolgen voor beleggers?
Beleggers in fondsen die de Nasdaq-100 Index volgen, zullen op 24 juli op een gewijzigde portefeuillesamenstelling getrakteerd worden. Verder verandert er niet veel, al zullen deze portefeuilles meer dan waarschijnlijk wel kosten doorrekenen als gevolg van de herbalancering. Dat zal het rendement ietwat afbotten, en mogelijk ook (een vorm van) meerwaardebelasting opleveren voor de fondsen. Maar of dat zo is, en in welke mate, hangt erg af van het fonds in kwestie en het rechtsgebied waarin het actief is.
Beleggers die rechtstreeks in één van de betrokken aandelen investeren, zullen worden beïnvloed door de herbalancering. Miljarden dollars aan aandelen moeten immers worden gekocht en verkocht, iets dat enkel maar mogelijk is omdat het gaat om 's werelds meest liquide aandelen. De impact op de aandelenkoersen zal daarom waarschijnlijk beperkt blijven, vooral ook omdat er sinds de aankondiging van vorige week al duchtig geschoven wordt met aandelenpakketten door beleggers. De koersen van de grootste bedrijven stonden daarom al wat onder druk, ondanks de ETF’s pas op 24 juli mogen kopen en verkopen. Wel te verwachten is een (weliswaar korte) periode van verhoogde volatiliteit.
Concrete veranderingen
Het gecombineerde gewicht van de zeven Amerikaanse giganten Apple, Microsoft, Nvidia, Tesla, Alphabet, Amazon en Meta zal immers dalen van 55,6% naar 43,7% op 24 juli, het moment waarop de aanpassingen concreet worden. Daartegenover staat dat bedrijven zoals Starbucks, Applied Materials, Amgen, Intuitive Surgical, Intuit, Qualcomm, etc .. een hoger gewicht krijgen. Onderstaande tabel spreekt voor zich, waarbij we Apple en Starbucks als voorbeeld nemen. Diens gewicht daalt van 12,1% naar 11,5%, terwijl Starbucks stijgt van 0,8% naar 1%.

Als belegger is het natuurlijk van belang om niet alleen de aandelen in kwestie te kennen, maar ook te weten wat de consensus van de analisten is. Daarom nog even onderstaand overzicht.

Meest verhandelde aandelen bij Bolero
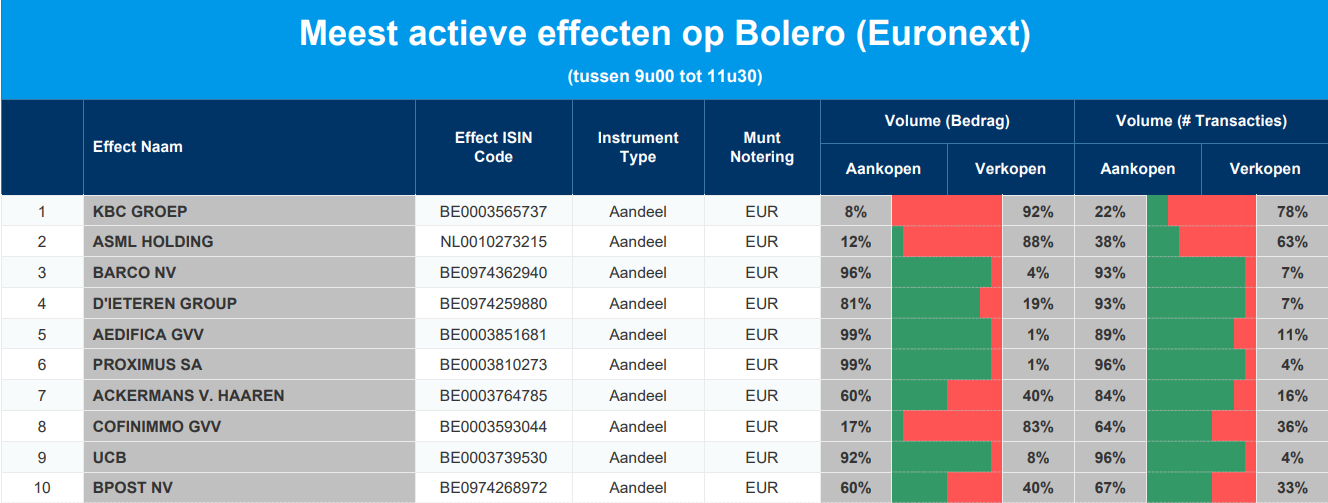
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: KBC - ASML Holding - Barco - D'Ieteren - Aedifica - Proximus - Ackermans & Van Haaren - Cofinimmo - UCB - Bpost
Europees aandelennieuws

Novartis gaat 15 miljard dollar eigen aandelen inkopen en trekt de jaarvooruitzichten op
- Farmareus Novartis heeft een aandeleninkoopprogramma van 15 miljard dollar gelanceerd, nadat het de jaarvooruitzichten kan optrekken dankzij een hoger dan verwachte omzet in het tweede kwartaal. Die steeg immers met 7% tot 13,7 miljard dollar (bij constante valuta), waardoor de teller in 2023 niet met “ongeveer 5%”, maar wel met “bijna 10% zal aandikken”. Ook werd de vorig jaar aangekondigde spin-off van de generieke divisie Sandoz unaniem goedgekeurd.
Husqvarna haalde de verwachte 205,42 miljoen dollar operationele winst over het tweede kwartaal
- De Zweedse maker van tuingereedschap en tuinmachines Husqvarna haalde de verwachte 205,42 miljoen dollar operationele winst over het tweede kwartaal, dankzij prijsverhogingen, een betere productmix en dalende kosten voor materiaal en logistiek. Tegen het einde van 2021 had de fabrikant van elektrisch tuingereedschap de voorraden opzettelijk verhoogd, om zo in te spelen op een onvoorspelbare markt voor de levering van onderdelen. Deze voorraden probeert het bedrijf nu af te bouwen.
De Franse retailer Casino zet de overname van 1,2 miljard euro verder met investeerder Kretinsky
- De noodlijdende Franse retailer Casino zet de geplande overname ter waarde van 1,2 miljard euro met de Tsjechische investeerder Kretinsky verder. Diens poging om controle te krijgen over de zesde grootste retailer van Frankrijk krijgt bijval omdat 3F Holding zich zonet terugtrok uit de biedstrijd. Het zou een einde maken aan het 30-jarige bewind van Casino CEO Naouri, nu de traditionele detailhandel in Frankrijk zich aanpast aan de opkomst van e-commerce en hard-discount supermarktketens.
Bij Bloomsbury Publishing bleven de activiteiten dit jaar op peil én in lijn der verwachtingen
- Bij Bloomsbury Publishing lagen de activiteiten in de eerste vier maanden van het huidige boekjaar in lijn met de verwachtingen. De omzet steeg vorig boekjaar al met 9% tot 273,1 miljoen pond, zodat de aangepaste winst voor belastingen landde op 32,5 miljoen pond. Het bedrijf zegt daarom vertrouwen te houden in zijn vermogen om succes op lange termijn te blijven boeken, met aanzienlijke financiële middelen beschikbaar om te investeren in organische groei en acquisities.
Ocado behield de eerdere financiële verwachtingen voor heel 2023
- De Britse online supermarkt- en technologieconcern Ocado behield de eerdere financiële verwachtingen voor heel 2023. De halfjaaromzet steeg immers zoals verwacht met 9% tot 1,4 miljard pond, terwijl de bedrijfskasstroom (EBITDA) 16,6 miljoen pond bedroeg, tegenover 13,6 miljoen pond verlies in dezelfde periode een jaar eerder. Maar op statutair niveau nam het verlies voor belastingen toe tot van 211,3 naar 289,5 miljoen pond. Dat is te wijten aan hogere afschrijvingen, amortisatie en bijzondere posten. In de marge geven we nog mee dat de koers recente explodeerde omdat Amazon mogelijk interesse zou hebben in een overname.
Het Zweedse Getinge moest afrekenen met een scherpe daling van het aangepaste bedrijfsresultaat
- Het Zweedse Getinge moet in het tweede kwartaal afrekenen met een scherpe daling van het aangepaste bedrijfsresultaat, door kwaliteits- en leveringsproblemen in de productcategorieën Cardiac Assist en Cardiopulmonary.
De SEB bank krikte de operationele winst op dankzij hogere rente-inkomsten en lage kredietverliezen
- De Zweedse bank SEB kon de operationele winst in het tweede kwartaal tot boven de marktverwachtingen krikken dankzij hoge rente-inkomsten en lage kredietverliezen. De winst steeg van 7,23 tot 12,1 miljard Zweedse kronen, terwijl op 11,8 miljard werd gemikt. De netto rentebaten stegen wel van 7,74 naar 11,88 miljard kronen, terwijl de kredietverliezen slechts 43 miljoen kronen bedroegen. Wel zette de groep 300 miljoen kronen opzij om reserves op te bouwen, omdat het negatieve sentiment rond de Zweedse economie blijft aanhouden. Maar ondanks hoge rentes blijven bedrijven “veerkrachtig omdat de exportindustrie en de dienstensector goed stand houden”. Koud en warm, Zweden kan dat.
Bij het Britse make-up bedrijf Revolution Beauty vertrekken CEO Holt en voorzitter Zissman
- Bij het Britse make-up bedrijf Revolution Beauty gaan CEO Bob Holt en voorzitter Derek Zissman hun functie neerleggen. Dat maakt deel uit van een schikkingsovereenkomst met grootaandeelhouder Boohoo, die 26,6% van de aandelen controleert, over bestuurswisselingen. Boohoo zal van zijn kant een verzoek voor een algemene vergadering intrekken. De schikking maakt een einde aan de recente onzekerheid, kosten en verstoringen en kunnen de focus weer richten op de kernactiviteiten.
Swedbank kon de nettowinst over het tweede kwartaal boven de analistenverwachtingen tillen
- De grootste hypotheekverstrekker van Zweden, Swedbank, kon de nettowinst over het tweede kwartaal boven de analistenverwachtingen tillen. De teller eindigde op 9,12 miljard Zweedse kronen, vergeleken met 4,51 miljard een jaar eerder. Net zoals bij de andere banken was dat ook te danken aan hogere rente-inkomsten, terwijl de kredietkwaliteit solide bleef.
De Britse aanbieder van hulp- en verzekeringsproducten CPP Group zag de halfjaaromzet 22% stijgen
- De Britse aanbieder van hulp- en verzekeringsproducten CPP Group zag de omzet in het eerste halfjaar met 22% stijgen tot 94,9 miljoen pond en dat ondanks recente tegenwind. Maar de belangrijkste Indiase en Turkse markten bleven het goed doen. Ook haalde Blink Parametric, zijn InsurTech-bedrijf voor de reissector, een aantal nieuwe klanten binnen in het VK, Europa en Noord-Amerika, terwijl het vernieuwingspercentage bij bestaande klanten op 100% lag. Daardoor moet de aangepaste bedrijfskasstroom in heel 2023 rond 2,9 miljoen pond landen, min of meer vergelijkbaar met vorig jaar.
Beursnieuws België en Nederland

Argenx wil 750 miljoen dollar vers geld ophalen in een klassieke “bedelronde-na-goeie-resultaten”
- Het kon niet anders dan dat argenx gisterenavond de traditionele “bedelronde-na-goeie-resultaten startte”. De groep hoopt om 750 miljoen dollar te tanken door de uitgifte van nieuwe aandelen, omdat cash NOOIT een onnodige luxe is én omdat er nog massaal veel onderzocht kan en moet worden. In het prospectus wees het bedrijf op voorlopige financiële cijfers voor het tweede kwartaal van 23, waaronder 269 miljoen dollar netto-omzet van Vyvgart, wat 16% meer is dan de verwachtingen. Ook heeft de groep nog 2 miljard dollar in cash op de balans staan. Gisteren al verhoogde KBC Securities het koersdoel van 440 naar 495 euro, met “Kopen”-advies.
VanMoof, de Nederlandse fabrikant van e-bikes, is failliet verklaard.
- VanMoof, de Nederlandse fabrikant van e-bikes, is failliet verklaard. Het bedrijf, dat 100 miljoen euro ophaalde om uit te breiden tijdens de COVID-19 pandemie, had vorige week bescherming tegen schuldeisers aangevraagd. Er werden bewindvoerders aangesteld om verder toezicht te houden en de mogelijkheden te onderzoeken naar herstructuring toe.
Biocartis heeft George Cardoza aangesteld als nieuwe CFO en als “Hoofd Service Delivery”.
- Biocartis heeft George Cardoza aangesteld als nieuwe CFO en als “Hoofd Service Delivery”. De man start op 7 augustus 2023 en brengt een uitgebreide staat van dienst mee in diagnostiek en laboratoria. Het bedrijf gaf ook aan dat de lopende reorganisatie volgens plan verloopt, maar zal daarover meer details geven in de halfjaarcijfers die binnenkort gepubliceerd zullen worden. Geen impact op 1,1 euro koersdoel en “Opbouwen”-advies.
KBCS verwacht dat Akzo de negatieve volumetrends in kwartaal 2 kan compenseren door hogere prijzen
- KBC Securities verwacht dat Akzo de aanhoudende negatieve volumetrends in het tweede kwartaal meer dan zal compenseren met positieve nettoprijzen. Daardoor met het aangepaste bedrijfsresultaat met 23% kunnen stijgen op jaarbasis. Die lat ligt voor alle analisten samen op 25%. De aangepaste EBITDA voor heel 2023 ligt momenteel op 1,41 miljard, zowat 5% boven het middenpunt van de officiële verwachting en 2% onder de consensus. Ondanks de verwachte verbetering van het winstmomentum, blijft onze analist bij het “Houden”-advies en koersdoel van 70 euro op basis van de matige recente winstresultaten en de vrij hoge schuldgraad.
De EU geneesmiddelenwaakhond gaat de commerciële aanvraag voor bimekizumab herzien.
- UCB heeft aangekondigd dat de Europese geneesmiddelenwaakhond EMA de aanvraag voor een commerciële vergunning van bimekizumab voor de behandeling van volwassenen met matige tot ernstige hidradenitis suppurativa (HS) heeft geaccepteerd voor herziening. Door het succes van de BE HEARD I & II studies, en het feit dat er beperkte opties op de markt zijn voor deze patiënten, lijkt het effectief verkrijgen van deze goedkeuring dus “zeer waarschijnlijk”, volgens KBC Securities. Die schat dat “bime” een piekomzet van meer dan 600 miljoen euro kan bereiken in HS. In afwachting blijft het “Kopen”-advies en 110 euro koersdoel behouden.
Mee met de markt: “Voorzichtig afwachten op winstcijfers”

- De teneur op de Europese beurzen was de hele dag “eerder neerslachtig” omdat sombere Chinese economische cijfers op het beleggerssentiment wogen. De groei van 's werelds tweede grootste economie slabakte in het tweede kwartaal immers aan een uitgeblust ambtenarentempo, waardoor de Europese beurzen zo’n 0,6% daalden. De BEL20 (+3,5%) onttrok zich aan die malaise, dankzij de koersexplosie van argenx (+27%). Niettemin bevonden defensieve en cyclische sectoren zich aan de onderkant van de ladder, waaronder consumentenbedrijven, IT, grondstoffen en industriële bedrijven.
- In de VS klokten de beurzen met 0,35% winst af, ondanks een dalende olieprijs (-1% tot 78,5 dollar per Brent-vat), onder meer omdat de Libische productie weer werd opgestart. De Amerikaanse financiële sector (+1%) hield wel weer stand, nadat de grootbanken vrijdag een winstboost kregen dankzij hogere rentetarieven in het eerste kwartaal en een blijvend veerkrachtige economie. Onder meer de hoop op herstel in segmenten zoals “Fusies & Overnames” herleefde, maar gisteren ontbrak de sector wel rentesteun. De 10-jaarsrentes klokten af op 3,79% in de VS en 2,45% in Duitsland , terwijl de 2-jaarsrentes stabiliseerden op 4,71% en 3,25%.
- Er waren dan amper tot geen verse economische data te rapen, zodat er nog altijd wordt gevreesd voor minstens één renteverhoging in de VS en twee in Europa. En dat zou positief moeten inwerken op de winstcijfers van onder meer Bank of America, Morgan Stanley en Goldman Sachs, die vandaag met cijfers komen aandraven. Samen met de rest van het kamerbrede peloton kan de winst van de S&P 500 in het tweede kwartaal zo’n 7,6% op jaarbasis dalen. Dat is iets meer dan de 7,1% schatting van vorige week, omdat de eerste kwartaalcijfers geen euforie aanjoegen. Niettemin deed 80% van de bedrijven die reeds rapporteerden beter dan de verwachtingen. Maar begeleidende commentaren richting tweede jaarhelft zogen de jus uit de benen van het momentum. Dat ook de Chinese groeimotor hapert, vormt eveneens een ernstige belemmering.
- Over naar Rusland. De aanslag op de brug die de Krim verbindt met Rusland leidde er toe dat de graandeal niet verlengd wordt. De tarweprijs in de VS steeg daarop tot 6,8 dollar per bushel, tegenover het laagste punt in een maand op 12 juli van 6,3 dollar. Het had erger kunnen zijn, maar Rusland had eerder al aangegeven uit de deal te willen stappen omwille van “logistieke beperkingen die werden opgelegd aan de Russische export”. Ter compensatie verhoogde het USDA de binnenlandse prognoses voor de tarweaanvoer en -productie, ondanks de recente droogte in de belangrijkste teeltregio van het Middenwesten. De VS hoopt nu 66,7 miljoen ton tarwe te leveren in het komende verkoopseizoen, een stijging ten opzichte van 65,3 miljoen ton.
- Dat brengt ons in Azië, waar de aandelenmarkten overwegend rood kleurden. Aandelen in Australië, Zuid-Korea, Hongkong en China daalden, terwijl Japanse aandelen stegen. Overal wordt voorzichtig gewacht op extra economische data en winstrapporten van bedrijven. Ondertussen viel in de notulen van de vergadering van de Australische centrale bank te lezen dat ze de rente in juli stabiel bleef, ondanks economische risico's, maar dat verdere verkrapping nodig zou kunnen zijn.
- Aan het datafront is de kalender deze week zacht, hoewel traders vandaag de Amerikaanse detailhandelsverkopen, de industriële productie, woningstart en bouwvergunningen in de gaten zullen houden. Er staan deze week ook geen belangrijke toespraken van Fed-functionarissen gepland vanwege de “black-out periode” in de aanloop naar de monetaire beleidsbeslissing van het FOMC op 26 juli.
- Op de lijst van bedrijfsresultaten vinden we onder meer Bank NY Mellon, Bank Of Amerika, JB Hunt Transport, Interactive Brokers, Lockheed Martin, Morgan Stanley, Omnicom Group, PNC Financial, Prologis, Charles Schwab, DKSH Holding, Epiroc, Fastighets, Getinge, Husqvarna, Nel, Novartis, Ocado, SEB, Sweco, Swedbank en Tele2.