wo. 12 jul 2023
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
- Bedrijfsresultaten
- Bonheur, PepsiCo, Cintas, Aker
- Beleggersevents
- Vmware, Dr. Martens (algemene vergadering)
- Ex-dividend
- AbbVie, Voestalpine
- Macro-economie
- EU: industriële productie
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
Bedrijfsnieuws uit Amerika

Voor de volledigheid blikken we, voor de start van de opening van New York, nog even terug op het belangrijkste bedrijfsnieuws in Amerika.
Microsoft ziet Amerikaanse en Britse tegenstand tegen Activision-deal afnemen
- Een Amerikaanse rechter verwierp het verzet van de regering en gaf groen licht voor de overname van Activision (+10%) door Microsoft (+0,2%). Kort na het vonnis zei de Britse Competition and Markets Authority (CMA), dat tot dusver de deal blokkeerde, bereid te zijn om Microsofts voorstellen in overweging te nemen om de antitrustbezwaren in het VK weg te nemen. Microsoft stemde er onder mee in om de "Call of Duty" in licentie te geven aan rivalen, waaronder een 10-jarig contract met Nintendo.
Zomereditie van de Prime Days van Amazon is gestart
- De zomereditie van de Prime Days van Amazon (+1,3%) is gestart. Het tweedaagse koopjesfestival was voor Wells Fargo een aanleiding om de aandelen nog eens als top-pick in de picture te zetten, onder meer door de verwachtingen voor Amazon Web Services en de groei van de inkomsten uit de Prime Days.
Shutterstock breidde het partnerschap met ChatGPT-maker OpenAI uit
- Shutterstock (+9%) breidde het partnerschap met ChatGPT-maker OpenAI uit. Volgens de nieuwe overeenkomst zal Shutterstock, dat stockafbeeldingen, -video's en -muziek aanbiedt, OpenAI voorzien van "hoogwaardige" trainingsgegevens door toegang te verlenen tot zijn bibliotheken. Shutterstock zal van zijn kant gebruik blijven maken van OpenAI's tekst-naar-beeld generatie waardoor gebruikers elke afbeelding in de Shutterstock-bibliotheek kunnen wijzigen.
Walt Disney onderzoekt strategische opties voor zijn Star India-activiteiten
- Volgens de Wall Street Journal onderzoekt Walt Disney (+1,5%) strategische opties voor zijn Star India-activiteiten, waaronder een joint venture of een verkoop. Star India was in 2023 naar verwachting goed voor een omzet van 2 miljard dollar, een daling met 20% ten opzichte van een jaar eerder. Star India, dat vorig jaar werd omgedoopt tot Disney Star, omvat tientallen tv-zenders en een belang in een filmproductiebedrijf.
Kim Kardashian wil deel van belang in SKKN van Coty terugkopen
- Kim Kardashian is in gesprek met Coty (+3% nabeurs) om een belang in haar schoonheidsbedrijf SKKN terug te kopen, dat meldt de Wall Street Journal. De omvang van het belang werd niet bekendgemaakt. Coty kocht in juni 2020 een belang van 20% in het make-upmerk SKKN van de reality-tv-ster en waardeerde het toen op 1 miljard dollar.
Coinbase profiteert van steun voor crypto ETF’s
- Beursuitbater CBOE Global Markets heeft gewijzigde aanvragen ingediend voor de notering en verhandeling van aandelen van drie spot bitcoin exchange-traded funds om toezichtovereenkomsten toe te voegen met crypto-trading platform Coinbase (+9,8%). Met het partnerschap wordt tegemoet gekomen aan het verzet van de SEC dat eerder aanvoerde dat, om aan de standaarden te voldoen, een beurs zou kunnen aantonen dat het "een uitgebreide surveillance-sharing overeenkomst heeft met een gereguleerde markt van significante omvang gerelateerd aan de onderliggende of referentie bitcoin activa", aldus de SEC.
Europa geeft vandaag recordboete aan Illumina
- Het Amerikaanse biowetenschappelijke bedrijf Illumina (+0,5%) krijgt vandaag volgens Reuters een recordboete opgelegd omdat het zijn overname van Grail heeft afgerond voordat het de antitrustgoedkeuring van de EU had gekregen. De boete kan oplopen tot 10% van de wereldwijde omzet van Illumina, het maximum dat is toegestaan onder de EU-fusieregels. Illumina zette vorig jaar 453 miljoen dollar opzij voor een mogelijke EU-boete.
Broadcom verwacht vandaag Europees groen licht voor overname VMware
- Beter nieuws uit Europa wordt vandaag verwacht voor de Amerikaanse chipmaker Broadcom (+0,5%) die de voorwaardelijke antitrustgoedkeuring van de EU zou krijgen voor de overname van cloudcomputingbedrijf VMware voor 61 miljard dollar.
Nvidia voert gesprekken om kerninvesteerder te worden bij Arm
- De Financial Times meent te weten dat chipontwerper Arm in gesprek is om Nvidia (+0,5%) aan boord te halen als kerninvesteerder als het in september naar de beurs van New York trekt. De waardering zou daarbij tussen 35 en 40 miljard dollar liggen. Vorig jaar verwierpen toezichthouders de geplande overname van Arm door Nvidia ter waarde van 66 miljard dollar op grond van concurrentieoverwegingen. Het plan B voor moedergroep Softbank was een beursnotering voor Arm.
Meest verhandelde aandelen bij Bolero
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: KBC Groep - Melexis - ING Groep - X-FAB - D'Ieteren - Solvay - SMCP SAS - AB InBev - HAL Trust Unit - Telenet Group

Zure Bud Light drukt koersdoel van AB Inbev
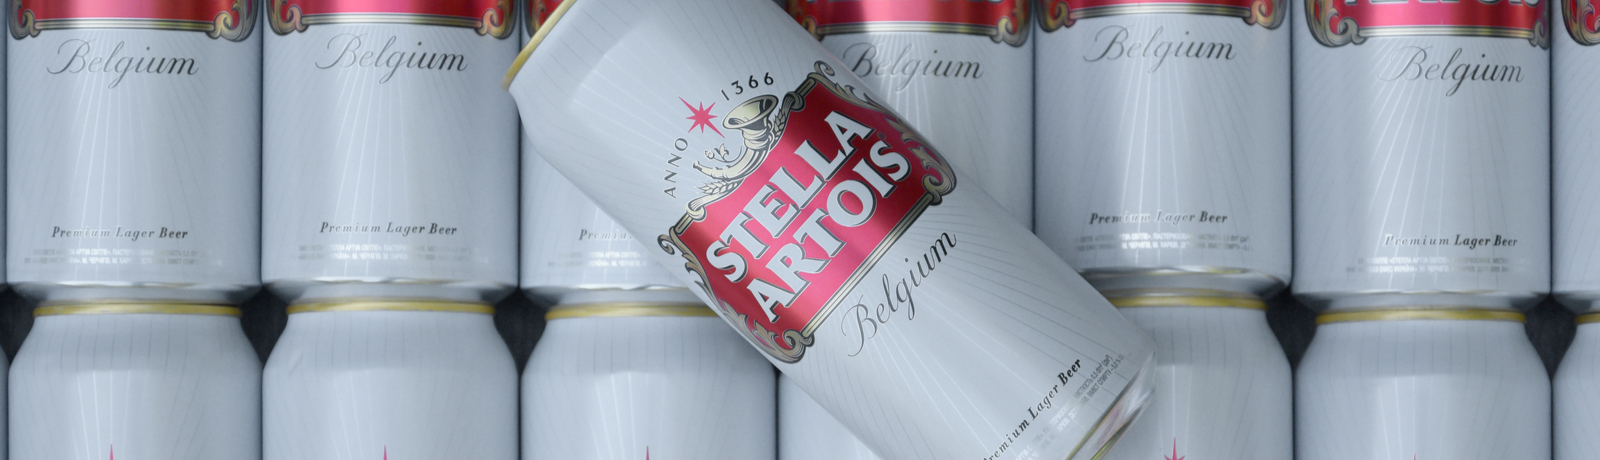
De impact van de recente mediastorm rond Bud Light vertoont tekenen van stabilisatie. De volumes in de VS daalden in het tweede kwartaal naar schatting immers met zo’n 14% op jaarbasis. Dat lijkt veel en dat is het ook, maar het is niet erger dan de volumedaling die eerder gemeld werd. Stabilisatie, dus, onder meer dankzij een grote zomermarketingcampagne voor Bud Light onder de slogan “Easy to Summer”. De 14% volumedaling in de VS wordt als basis gebruikt voor de volgende kwartalen, zodat negatieve operationele hefbomen de geschatte groei van de bedrijfskasstroom (EBITDA) in 2023 reduceert van 6,6% naar 2,3%. Dat vergelijkt met officiële 4 à 8% autonome groeidoelstelling. Afwachten wat het wordt, met een lager koersdoel: van 80 naar 75 euro.
Transgender bier in puriteins Amerika
Met een volumeterugval van 14% op jaarbasis is het duidelijk dat de Amerikaanse activiteiten zwaar getroffen zijn door de Bud Light mediastorm in het tweede kwartaal. Die storm draait om een transgender influencer, Dylan Mulvany, die begin april een korte video op Instagram plaatste waarin onder meer een gepersonaliseerd blikje Bud Light en een paar gewone Bud Light blikjes te zien waren. De Instagram-post mistte zijn effect volledig, want de conservatieve consumenten in de VS riepen op tot een boycot. Op basis van weekdata van de bierindustrie blijkt dat de volumes van Bud Light in de VS sindsdien met 25 tot 29% zijn gedaald, met enkele overloopeffecten naar bepaalde andere merken van ABI. Dat verklaart waarom de volumedaling in de VS naar schatting uitkomt op 14%. Per definitie zou die terugval niet mogen verbazen, omdat analisten de voorbije periode de winstverwachtingen al terugschroefden, en daarmee ook de beurs weer onder druk zetten.

Verdrievoudiging van Bud Light zomermarketingbudget.
Snel nadat de mediastorm begon, heeft AB InBev haar marketingorganisatie in de VS aangepast en gestroomlijnd, waardoor de beslissingslijnen korter werden. Dat heeft er concreet toe geleid dat de nog altijd nieuwe CEO van AB InBev tijdens de toelichting van de resultaten over het eerste kwartaal meldde dat het Amerikaanse marketingbudget voor Bud Light in de zomermaanden zou verdrievoudigen. Ondertussen heeft dat geleid tot de Bud Light “Easy to Summer”-reclamecampagne, gericht op thema's zoals muziek en plezier in de achtertuin met vrienden en familie.
Aanpassing van het waarderingsmodel
KBC Securities schroefde recent de prognoses in het waarderingsmodel niet bij omwille de onzekerheid over de duurtijd en de omvang van de mediastorm, maar zeker ook welke blijvende impact die effectief kan en zal hebben. Vandaag wordt er wél gesleuteld, wat een negatieve impact op het koersdoel heeft.
De Noord-Amerikaanse zone (waarvan de VS de overgrote meerderheid vertegenwoordigt) tekende voor zo’n 17% van de groepsvolumes in 2022, goed voor 29% van de groepsomzet en 31% van de gerealiseerde EBITDA. Een geschatte daling van 13,5% van de volumes zou de groepsvolumes daarom 2,4% kunnen drukken en de groepsomzet met 3%. Die impact is gebaseerd op een positieve Noord-Amerikaanse prijs/mix van ongeveer 5%.
Die lagere omzet genereert negatieve hefboomeffecten, zodat de EBITDA-marge naar schatting 6 procentpunten lager zal liggen in het tweede kwartaal in de VS. Dit alles resulteert in een negatieve autonome EBITDA-groei van 24% voor de zone en een daling met 1,5% op groepsniveau in het tweede kwartaal van 2023. Eerder hield KBC Securities al rekening met een vergelijkbare negatieve volumetrend voor Noord-Amerika in de komende kwartalen, waardoor de impact relatief beperkt blijft. De prognose voor de autonome groei van de EBITDA op groepsniveau daalt van 6,6% naar 2,3%, wat lager is dan de officiële groeiprognose van het management. Die mikt tot nu toe op 4 à 8% groei.

Schuldafbouw
Dankzij de versnelde generatie van vrije kasstroom daalde de nettoschuld aanzienlijk in 2022. De teller landde op 69,7 miljard dollar, terwijl analisten op 70 miljard dollar hadden gemikt. Per einde 2018 was dat nog een forse 102,8 miljard dollar, wat neerkwam op een schuldgraad (nettoschuld/EBITDA) van 4,7x.
Dat wil zeggen dat de schulden van de biergroep nu al 30 miljard dollar lager liggen dan in 2018. Tegen 2025 moest dat 42 miljard dollar minder zijn, maar door de huidige perikelen in de VS werd die lat wat minder hoog gelegd. KBCS mikt dus niet langer op een schuldgraad van 2,5x tegen 2025, maar wel 2,7x.
Dat blijft nogal altijd een stevige inspanning, zeker omdat de schuldgraad per einde 2023 op 3,4x moet landen, tegenover een eerder geschatte 3,2x. Dat is bijna weer “back to normal”, maar of er daardoor weer overnames in zicht komen is nog maar de vraag.
Investment case
Ondanks het moeilijkere momentum waardeert de analist van KBC Securities AB Inbev nog steeds om zijn leiderschapsposities in de wereldwijde biermarkt, de hoge intrinsieke winstgevendheid en de groeivooruitzichten in de opkomende markten. De schuldafbouw ligt nog steeds op schema. Daarenboven is de waardering aantrekkelijk, zodat het “Kopen”-advies behouden blijft. Het koersdoel zakt van 80 naar 75 euro.
Europees aandelennieuws

Acht kredietverstrekkers in VK slaagden voor stresstest
- Acht grote kredietverstrekkers in het VK slaagden voor de stresstest van de Bank of England. Uit het examen bleek dat elke kredietverstrekker de stijgende rente in een gestresste omgeving aankon en dat geen enkele kredietverstrekker een herzien kapitaalplan hoefde in te dienen.De acht banken (Barclays, Lloyds, HSBC, NatWest, Santander UK, Standard Chartered, Nationwide Building Society en Virgin Money) zijn goed voor 75% van de kredietverlening in Groot-Brittannië.
J.D. Wetherspoon zag vergelijkbare omzet met 11,5% toenemen
- Winkelketen J.D. Wetherspoon zag de vergelijkbare omzet over de eerste 10 weken van het laatste kwartaal van het lopende boekjaar met 11,5% toenemen. Daardoor zou de winst over het hele boekjaar in lijn moeten komen te liggen met de analistenverwachtingen. De groep mikt verder op een aanhoudende omzetverbetering en een afvlakking van de kostenstijgingen in de eerste helft van het nieuwe boekjaar 2023/2024. De nettoschuld bedroeg op 9 juli zo’n 688 miljoen pond.
Daimler Truck verwacht een omzetgroei van 60% tussen 2025 en 2030
- Daimler Truck verwacht een omzetgroei van 60% tussen 2025 en 2030, met dank aan de afnemende beperkingen in de toeleveringsketen en de sterkere vraag in de kernmarkten. Op de investeerdersdag in Boston gaf de groep ook nog mee tegen 2030 meer dan 3 miljard euro omzet te genereren uit autonoom rijden, en 1 miljard euro bedrijfskasstroom. Vanaf 2027 zouden vrachtwagens geleverd worden met vrachtwagens autonoom rijdende technologie. Over de vervanging van fossiele brandstof in de vrachtwagens zei de groep "zeer bezorgd" te zijn dat er geen adequate infrastructuur voor het tanken van waterstof of elektrisch laden is.
Beter dan verwachte prestatie bij DNB
- De nettowinst van DNB steeg naar 9,46 miljard kroon, van 7,96 miljard een jaar eerder en beter dan de 9,05 miljard verwacht. Volumegroei, gestegen rentetarieven en de daaropvolgende prijsherziening voor klanten tekenden voor de groei. De nettorentebaten stegen met 4,3% tot 15,2 miljard kroon.
AXA wil af van zijn herverzekeringsactiviteiten voor onroerend goed
- De Franse verzekeraar AXA bespreekt volgens Reuters strategische opties voor zijn herverzekeringsactiviteiten voor onroerend goed, waaronder een mogelijke verkoop of een beursnotering. Een succesvolle transactie zal de blootstelling aan natuurrampen zoals orkanen te verminderen.
Porsche leverde 15% meer bolides
- Porsche leverde in de eerste helft van 2023 167.354 bolides, een stijging met 15% ten opzichte van een jaar eerder. In China stegen de leveringen met 8% jaar op jaar tot 43.832.
Moeilijke markt stuurt halfjaarwinst PageGroup 6,5% lager
- PageGroup rapporteerde over het tweede kwartaal een brutowinst van 263,5 miljoen pond, een daling van 6,5% ten opzichte van een jaar eerder. Volgens de groep zijn kandidaten terughoudender om van baan te veranderen, waardoor de moeilijke markt van eind 2022 wordt voortgezet. PageGroup verwacht dat de operationele winst van 2023 in lijn zal zijn met de marktverwachtingen van 137,6 miljoen pond. In 2022 rapporteerde het bedrijf een operationele winst van 196,1 miljoen pond.
Air France-KLM voert omgekeerde aandelensplitsing door
- Air France-KLM gaat een omgekeerde aandelensplitsing doorvoeren, waardoor 10 bestaande aandelen samengevoegd worden tot één nieuw aandeel. Doel is om het aantal uitstaan aandelen te verminderen. Een goed belegger weet dat dat een puur technische operatie is een geen enkele impact heeft op de waardering. Wel interessant wordt het voor beleggers die enkele aandelen meer of minder dan een veelvoud van 10 aanhouden.
Beursnieuws België en Nederland

KBC Securities geeft AB InBev lager koersdoel
- De mediastorm rond Bud Light lijkt wat te gaan liggen en dus maakt KBC Securities tijd voor een stand van zaken bij AB InBev. Per saldo levert die een onveranderd “Kopen”-advies op, maar het koersdoel werd wel van 80 naar 75 euro gebracht. Rekening houdend met negatieve operationele effecten voor de Noord-Amerikaanse zone, werd de prognose voor de autonome groei van de bedrijfskasstroom verlaagd van 6,6% naar 2,3%. De schuldafbouw ligt nog steeds op schema en gezien de leiderschapsposities in de wereldwijde biermarkt, de hoge intrinsieke winstgevendheid en de LT-groeivooruitzichten in de opkomende markten is, in combinatie met de aantrekkelijke waardering, het kopenadvies gerechtvaardigd.
Arcadis plaatst lening van 225 miljoen euro
- Arcadis kondigde de plaatsing aan van een duurzaamheidsgerelateerde Schuldschein lening van 225 miljoen euro, goed om de uitstaande overbruggingslening van 2022 terug te betalen. De overbruggingslening van 750 miljoen euro, nodig voor de overname van DPS en IBI, is nu bijna volledig geherfinancierd. Eerder werd daarvoor ook al een Eurobond van 500 miljoen euro uitgegeven. Geen impact op “Kopen”-advies en koersdoel van 41 euro.
35% aandeelhouders Retail Estates kiest voor keuzedividend
- Retail Estates kon 35% van de aandeelhouders overtuigen om voor het keuzedividend te gaan. De rest koos voor een uitbetaling van het dividend in contanten. Als gevolg worden er 289.760 nieuwe aandelen uitgegeven, voor een totaalbedrag van 16,9 miljoen euro.
Randstad op overnamepad in Spanje
- Randstad trok naar Spanje en neemt er Grupo CTC over tegen een ondernemerswaarde van 80,5 miljoen euro. Het Spaanse bedrijf genereerde in 2022 een omzet van 230 miljoen euro.
Mee met de markt: Inflatiedata op komst

- Europa en Wall Street eindigden beide in het groen (ongeveer +0,7%), terwijl de Aziatische aandelenmarkten vannacht een eerder gemengd beeld lieten zien. Alle sectoren wonnen terrein op Wall Street, met op kop energie (+2%), industriële bedrijven (+1,1) en financials (+1%). De rode lantaarn werd in de VS gedragen door technologie (+0,1%) en consumentenproducten (+0,15%), terwijl in Europa techologie- (-0,4%) en de gezondheidssector (-0,1%) als enige onder nul doken.
- Het sentiment werd overal bepaald door de belangrijke Amerikaanse inflatiecijfers die we straks te zien gaan krijgen. Japan verloor in Azië als enige beurs terrein (-0,5%), terwijl China en al de rest, inclusief Australië, Zuid-Korea en Hongkong, stegen. De rentemarkt blijft niettemin centraal staan. De tienjaarsrente in de VS daalde gisteren tot 3,96%, terwijl de Duitse rente stabiel bleef op 2,65%, waardoor de dollar verder verzwakte (€1 = $1,1031).
- Wie rente zegt, zegt vandaag ook Nieuw-Zeeland. De centrale bank behield vannacht de beleidsrente zoals verwacht op 5,5%. Sinds oktober 2021 steeg de rente met 525 basispunten, maar het beleid blijft niettemin erg restrictief. Dat is nodig om de inflatie terug te brengen naar het doelbereik van 1 tot 3% in het tweede halfjaar van 2024. Een blijvend sterke arbeidsmarkt maakt het de beleidsmaker niet makkelijk, maar recente indicatoren wijzen niettemin in de richting van verzwakkende groei op korte termijn.
- De winst van de energie-sector is terug te voeren op de olieprijs. Die steeg tot 79,3 dollar per Brent-vat, terwijl de WTI-variant boven 75 dollar afsloot, goed voor het hoogste niveau in meer dan twee maanden. Ondanks neerwaartse druk op de vraag domineerde gisteren de bevestiging dat de Russische productie aanzienlijk terugviel. Dat kadert in de voorgenomen productieverlagingen, waardoor de wereldwijde markt zal verkrappen in de tweede jaarhelft. Tegen 2024 moeten de voorraden weer stijgen, al is dat in de VS nu al het geval: de olievoorraden namen er vorige weerk met 3 miljoen vaten toe.
- Als uitsmijter verdient de Chinese trip van minister van Financiën Yellen ook wel aandacht. Die verliep naar verluidt constructief en wekte de hoop dat importtarieven op Chinese producten zouden kunnen worden versoepeld om de banden tussen China en Nieuw-Zeeland aan te halen. Maar dat ligt wel bijzonder gevoelig in beide kampen.
- Op de economische kalender domineert vandaag enkel de Amerikaanse consumenteninflatie. Die is in juni naar verwachting met 3,1% gestegen. Ook de Japanse inflatie staat op het menu, net zoals de Spaanse levensduurte. En wie van speeches houdt, kan vandaag amper kiezen: er staan meer lezingen op het menu dan er Belgische subsidiemechanismen zijn. En dat zegt wat!