do. 15 okt 2026
Wat staat er morgen op de beleggersagenda?

Vrijdag 16 oktober 2026
- Bedrijfsresultaten
- Citizens Financial Group, M&T Bank, Regions Financial, Schneider Electric, The Travelers, Truist Financial Corp
- Ex-dividend
- Acuity Brands, Armanino Foods New, AT&T, Avi ADR, Cion Investment, Cracker Barrel Old, Diageo ADR, North Dallas Bank, Oxford Industries, Williams-Sonoma
- Macro-economie
- VS: industriële productie ((sep), NY Fed Services Business Activity (oct)
- EMU: handelsbalans (aug), inflatie (CPI, sep)
- Zweden: werkloosheid (sep)
Vooruitblik op Amerika

Voor de bel
De Amerikaanse beurzen lijken lager te openen. Nasdaq-futures verloren meer dan 1%, terwijl S&P 500-futures eveneens terrein prijsgaven en Dow-futures licht hoger noteerden. Beleggers maken zich zorgen over de houdbaarheid van de AI-rally nu hogere rentevoeten de financiering van AI-investeringen bemoeilijken. Daarnaast temperde TSMC het enthousiasme met een voorzichtige vooruitblik voor 2027 ondanks een zesde kwartaal op rij met recordwinsten.
De Europese aandelenmarkten staan onder druk. De zwakte in technologieaandelen en de oplopende bezorgdheid over AI-gerelateerde investeringen wegen op het sentiment, terwijl beleggers de impact van aanhoudend hoge rentevoeten op toekomstige groei herbekijken.
De Aziatische beurzen kregen stevige klappen. De Japanse Nikkei-index verloor bijna 5%, terwijl Chinese aandelen afsloten op het laagste peil in veertien maanden. Beleggers bouwden posities af in datacenters en andere AI-gerelateerde beleggingen omdat hogere rentevoeten de groeiverwachtingen onder druk zetten.
De goudprijs stijgt doordat de dollar en de Amerikaanse obligatierentes onder druk blijven staan. De olieprijs daalt nadat berichten opdoken dat de Verenigde Staten de beperkingen voor de Russische "schaduwvloot" van tankers mogelijk versoepelen, al beperken geopolitieke spanningen in het Midden-Oosten en aanvallen op Russische energie-infrastructuur de verliezen.
Topnieuws
Anthropic meldt sterke omzetgroei voor beursgang
- Anthropic liet potentiële investeerders weten dat de omzet in het derde kwartaal met 45% steeg tegenover het vorige kwartaal. De sterke groei moet de bezorgdheid wegnemen over de hoge kosten die gepaard gaan met de ontwikkeling van AI-systemen.
Verzekering tegen wanbetalingen in Amerikaanse technologiesector bereikt recordniveau
- De kostprijs om zich in te dekken tegen wanbetalingen in de Amerikaanse technologiesector is gestegen tot een recordniveau. Vooral bedrijven die actief zijn in AI en datacenters worden geconfronteerd met toenemende kredietzorgen doordat hun toekomstige inkomsten onzeker blijven.
Recordkwartaal cruciaal voor verdere klim van S&P 500
- De S&P 500 flirt al geruime tijd met de grens van 8.000 punten. Hoewel analisten sterke kwartaalresultaten verwachten, blijven veel marktwaarnemers twijfelen of de index voldoende steun zal vinden om die mijlpaal effectief te bereiken.
Taiwan dringt aan op overleg bij Micron
- De Taiwanese president Lai Ching-te riep chipproducent Micron en zijn werknemers op om constructief te onderhandelen. Daarmee probeert hij een mogelijke staking bij de Taiwanese activiteiten van het bedrijf te voorkomen.
Japan investeert fors in chipproductie in de VS
- Japan investeert tot 21 miljard dollar in de bouw van twee chipfabrieken in de Amerikaanse staat New York. De fabrieken zullen gezamenlijk eigendom zijn van Amerikaanse en Japanse partijen en worden uitgebaat door GlobalFoundries.
Aandelen in de kijker
Apollo Global Management: EasyJet krijgt tegenwind van vakbonden voor de geplande overname door Apollo ter waarde van 5,7 miljard pond. De Europese ondernemingsraad vreest dat de huidige dealstructuur de weerbaarheid van de luchtvaartmaatschappij op lange termijn kan verzwakken. Volgens EasyJet ligt de afronding van de transactie nog steeds op schema voor het einde van het eerste kwartaal van volgend jaar. De vakbonden blijven bezorgd over de impact van de overname op werknemers in Europa.
Apple: Voorzitter Tim Cook bevestigde dat Apple Intelligence goedgekeurd werd in China. Een testversie wordt later deze maand gelanceerd met functies zoals livevertaling, schrijfhulpmiddelen en beeldbewerking. De AI-functie Siri maakt voorlopig geen deel uit van deze testversie. De goedkeuring is een belangrijke stap voor Apples uitrol van AI-diensten op de Chinese markt.
Micron Technology: De Taiwanese president Lai Ching-te riep Micron en zijn werknemers op om oprecht te onderhandelen over hun geschil. De oproep komt in aanloop naar een mogelijke staking bij de Taiwanese activiteiten van de geheugenchipfabrikant. Lai sprak tijdens de opening van een nieuwe assemblage- en testfaciliteit van Micron in Taichung. Hij benadrukte het belang van een goede samenwerking tussen werknemers, bedrijven en overheid.
PepsiCo: PepsiCo waarschuwde een Indiase rechtbank dat een blijvend verbod op het label "energiedrank" tot voorraadtekorten kan leiden binnen twee maanden. De rechtbank weigerde echter opnieuw om het bedrijf toe te laten producten onder die benaming te verkopen. Concurrent Red Bull mag zijn producten voorlopig wel blijven verkopen onder dezelfde categorie. Het geschil draait rond de interpretatie van de Indiase voedselveiligheidsregels.
Rocket Lab: Rocket Lab stelde de eerste lancering van zijn nieuwe Neutron-raket uit tot volgend jaar. Eerder mikte het bedrijf nog op een eerste vlucht in het vierde kwartaal van 2026. In augustus gaf Rocket Lab al aan dat het voertuig waarschijnlijk enkel het lanceerplatform zou bereiken tegen het einde van dit jaar. De vertraging illustreert de technische uitdagingen bij de ontwikkeling van nieuwe raketsystemen.
Tesla: Tesla bereidt de onthulling voor van een vernieuwde Roadster, bijna negen jaar nadat het bedrijf een eerste prototype presenteerde. De sportwagen werd in 2017 voorgesteld en zou oorspronkelijk vanaf 2020 geleverd worden. De aangekondigde prijs bedraagt nog steeds 200.000 dollar, terwijl reserveringen 50.000 dollar kosten. Met de lancering wil Tesla opnieuw aandacht vestigen op zijn sportwagensegment.
Aanbevelingen
• Ameren: Jefferies verlaagt het koersdoel van 136 naar 122 dollar en merkt op dat de waarderingspremie van het nutsbedrijf beperkt blijft en achterloopt op die van sectorgenoten.
• BlackRock: KBW verhoogt het koersdoel van 1.290 naar 1.310 dollar na sterker dan verwachte resultaten dankzij prestatievergoedingen en een sterke onderliggende bedrijfsdynamiek.
• Crocs: Barclays verhoogt het koersdoel van 118 naar 139 dollar omdat het vertrouwen heeft dat de schoenenproducent opnieuw duurzame omzetgroei kan realiseren.
• Morgan Stanley: KBW verlaagt het koersdoel van 250 naar 230 dollar, maar benadrukt tegelijk de relatief hoge blootstelling aan stabiele en terugkerende inkomstenstromen.
• State Street: KBW verhoogt het koersdoel van 220 naar 230 dollar omdat de bank haar vooruitzichten voor de netto rente-inkomsten handhaafde ondanks zwakkere inkomsten uit vergoedingen.
TotalEnergies profiteert van sterke raffinagemarges en hogere gasprijzen
TotalEnergies lijkt op weg naar een sterk derde kwartaal dankzij een combinatie van hogere productievolumes, gunstige gasprijzen en uitzonderlijk sterke omstandigheden in raffinage en handel. Ook de vrijgave van bijkomend werkkapitaal ondersteunt de kasstromen van de energiegroep. Volgens KBC Securities-analist Andrea Gabellone toont de kwartaalupdate opnieuw de veerkracht van de brede energieportefeuille van TotalEnergies.
TotalEnergies?
TotalEnergies behoort tot de grootste beursgenoteerde oliemaatschappijen ter wereld met activiteiten in de volledige waardeketen van ontginning tot verkoop van olieproducten, inclusief LNG, raffinage en petrochemie. Het bedrijf is met zijn circa 100.000 werknemers actief in meer dan 130 landen.
Productie groeit sneller dan voorzien
Uit de handelsupdate blijkt dat TotalEnergies in het derde kwartaal een koolwaterstofproductie verwacht tussen 2,45 en 2,50 miljoen vaten olie-equivalent per dag. De verstoringen in het Midden-Oosten hadden nog slechts een beperkte impact en vertegenwoordigen momenteel ongeveer 5% van de groepsproductie. Zonder die verstoringen zou de productiegroei meer dan 4% op jaarbasis bedragen. Dat ligt boven de jaarlijkse groeidoelstelling van ongeveer 3% die het bedrijf eerder naar voren had geschoven. De cijfers wijzen volgens Gabellone op een sterke operationele uitvoering van de verschillende productieprojecten.
Hogere gasprijzen ondersteunen winstgroei
De upstreamactiviteiten profiteren niet alleen van hogere productievolumes, maar ook van een gunstiger prijsomgeving voor aardgas. De positieve impact van de hogere gasprijzen werd wel gedeeltelijk gecompenseerd door lagere gerealiseerde prijzen voor vloeibare koolwaterstoffen in vergelijking met het vorige kwartaal.
Toch blijft het algemene beeld gunstig. De combinatie van stijgende volumes en een sterke gasmarkt zorgt ervoor dat de exploratie- en productieactiviteiten waarschijnlijk opnieuw een belangrijke bijdrage zullen leveren aan de groepsresultaten.
LNG-divisie kent bijzonder sterk kwartaal
Ook de activiteiten rond vloeibaar aardgas (LNG) lijken aanzienlijk beter te presteren dan in het vorige kwartaal. De gerealiseerde LNG-prijzen stegen met ongeveer 20% tegenover het tweede kwartaal. Daarbovenop profiteert TotalEnergies van sterke handelsactiviteiten binnen LNG. Daardoor verwacht Andrea een duidelijke verbetering van de winstbijdrage uit de LNG-divisie tijdens het derde kwartaal.
Raffinage springt eruit
De grootste positieve verrassing komt volgens de analist uit de raffinageactiviteiten. De Europese referentiemarge voor raffinage steeg naar 33,2 dollar per vat, tegenover 13,5 dollar per vat in het tweede kwartaal. Dat betekent meer dan een verdubbeling van de marge op slechts één kwartaal tijd.
Tegelijk nam de verwerkte capaciteit met 10% toe. De combinatie van hogere marges en grotere volumes zou volgens de analist leiden tot een stijging van ongeveer 2 miljard dollar in de kasstroom van de divisie Refining & Chemicals tegenover het vorige kwartaal. Deze uitzonderlijk gunstige marktomstandigheden maken van raffinage momenteel de belangrijkste winstmotor binnen de groep.
Integrated Power blijft stevig bijdragen
Ook de elektriciteitsactiviteiten blijven een belangrijke pijler binnen de strategie van TotalEnergies. De divisie Integrated Power zou in het derde kwartaal een bijdrage leveren van ongeveer 750 tot 800 miljoen dollar. Daarmee bevestigt de groep opnieuw dat de uitbouw van haar elektriciteitsactiviteiten een belangrijke aanvulling vormt op de traditionele olie- en gasactiviteiten.
De combinatie van olie, gas, LNG, raffinage en elektriciteit zorgt ervoor dat TotalEnergies verschillende winstbronnen heeft die elkaar kunnen versterken afhankelijk van de marktomstandigheden.
Extra werkkapitaal ondersteunt kasstromen
Naast de operationele prestaties wijst Gabellone op een bijkomende vrijgave van ongeveer 3 miljard dollar aan werkkapitaal. Dat zorgt voor een extra impuls aan de kasstroomgeneratie van de groep en versterkt de financiële flexibiliteit. Samen met de sterke prestaties van raffinage en LNG draagt dit bij aan de robuuste financiële positie van TotalEnergies.
Resultaten op 29 oktober
De huidige update geeft enkel een eerste indicatie van de kwartaalprestaties. De volledige resultaten van het derde kwartaal worden op 29 oktober gepubliceerd.Beleggers zullen dan meer details krijgen over de winstontwikkeling, de kasstromen en eventuele bijkomende vooruitzichten voor de rest van het jaar.

KBC Securities over TotalEnergies
De KBC Securities-analist spreekt van een sterke kwartaalupdate, gedragen door solide operationele prestaties en een bijzonder veerkrachtige portefeuille. Volgens hem profiteren de upstreamactiviteiten van hogere volumes en sterkere gasprijzen, terwijl LNG en vooral raffinage uitzonderlijk gunstige marktomstandigheden kennen. Ook de vrijgave van ongeveer 3 miljard dollar aan werkkapitaal ondersteunt de kasstromen. Gabellone verwacht dat de sterke operationele prestaties van het derde kwartaal zich zullen vertalen in robuuste resultaten wanneer TotalEnergies op 29 oktober zijn volledige kwartaalcijfers bekendmaakt.
Andrea handhaaft het koersdoel van 86 euro en de "Kopen"-aanbeveling voor TotalEnergies.

Bron: KBC Securities
Axon kan opnieuw verrassen met sterke groei ondanks AI-discussie

Axon publiceert op 4 november zijn kwartaalresultaten en de verwachtingen bij beleggers lijken momenteel eerder voorzichtig. De recente koerszwakte werd vooral veroorzaakt door bezorgdheid over het gebruik van artificiële intelligentie en surveillancetechnologie, terwijl de onderliggende vraag naar de producten van Axon sterk blijft. Volgens KBC Securities-analist Andrea Gabellone lijkt de markt de risico's rond AI-surveillance te overschatten en is de kans groot dat Axon opnieuw sterker presteert dan verwacht.
Axon?
Axon is actief in de ontwikkeling van technologieën voor openbare veiligheid en biedt een breed gamma aan oplossingen, waaronder bodycams, in-car videosystemen, TASER-toestellen en cloudgebaseerde software voor digitaal bewijsmateriaalbeheer. Het bedrijf combineert hardware met software via een geïntegreerd ecosysteem, waaronder het Evidence.com-platform en real-time commandoplatformen zoals Fusus.
Voorzichtig sentiment ondanks sterke operationele trends
De afgelopen maanden stond het aandeel onder druk door een toenemende maatschappelijke en politieke discussie over het gebruik van artificiële intelligentie in surveillancesystemen. Vooral technologieën voor automatische nummerplaatherkenning (ALPR) en andere vormen van AI-gestuurde monitoring kregen extra aandacht.
Dat voorzichtige sentiment heeft de verwachtingen voor de komende kwartaalresultaten gedrukt. Gabellone merkt echter op dat de fundamentele vraag naar technologie voor openbare veiligheid onverminderd sterk blijft en dat de onderliggende activiteiten van Axon daar volop van profiteren.
Vraag naar veiligheidsoplossingen blijft hoog
Volgens de analist is de kans groot dat Axon bij de resultaten opnieuw een omzetverhoging aankondigt. Politie- en veiligheidsdiensten blijven investeren in digitale technologie om hun werking efficiënter te maken, wat de vraag naar Axons producten ondersteunt. Vooral de kernactiviteiten van de groep blijven goed presteren. Axon is vooral bekend van zijn tasers, bodycams en softwareplatformen voor politiediensten, en die activiteiten blijven volgens Gabellone de belangrijkste groeimotoren van het bedrijf. De vraag naar deze oplossingen lijkt nog steeds robuust, waardoor Axon zich volgens hem opmaakt voor opnieuw een sterk groeijaar.
Herstel bij bodycams verwacht
Een belangrijk aandachtspunt bij de komende resultaten zijn de bodycams. Na een relatief zwakker tweede kwartaal verwacht Gabellone dat deze activiteit opnieuw zal aantrekken. Bodycams vormen een van de belangrijkste productcategorieën binnen de groep en zijn vaak een toegangspoort tot bijkomende software- en abonnementsdiensten. Een herstel van deze divisie zou de omzetgroei in het tweede semester verder kunnen ondersteunen.
Mogelijke druk op de marges
Hoewel de vooruitzichten voor de omzet gunstig blijven, sluit de analist een lichte druk op de marges niet uit. De hogere geheugenprijzen kunnen wegen op de productiekosten van bepaalde hardwareproducten. Daardoor zou de winstgevendheid enigszins kunnen afwijken van de uitzonderlijk sterke marges die de onderneming in eerdere periodes realiseerde.
Volgens Andrea verandert dat echter weinig aan het grotere plaatje. De onderneming lijkt nog steeds op koers om voor het vijfde opeenvolgende jaar een omzetgroei van meer dan 30% neer te zetten.
Markt overschat risico van AI-surveillance
Een van de belangrijkste boodschappen van de analist is dat beleggers volgens hem te veel focussen op de mogelijke risico's rond AI-surveillance. De bezorgdheid concentreert zich vooral rond automatische nummerplaatherkenning, een technologie die op sommige plaatsen onder toenemende regulatoire of politieke druk staat.
Volgens Andrea is de financiële impact daarvan echter beperkt. Het management van Axon heeft verduidelijkt dat ALPR minder dan 1% van de groepsomzet vertegenwoordigt en vandaag geen betekenisvolle bijdrage levert aan de financiële vooruitzichten van het bedrijf.
Zelfs wanneer de regelgeving rond dergelijke toepassingen strenger zou worden, zou dat volgens de analist slechts een zeer beperkte impact hebben op de algemene resultaten van Axon.
Kernactiviteiten blijven de investeringscase dragen
Voor Andrea ligt de essentie van het investeringsverhaal elders. De waarde van Axon wordt volgens hem bepaald door de sterke vraag naar bodycams, tasers, digitale bewijsplatformen en andere softwareoplossingen voor veiligheidsdiensten. Deze activiteiten blijven groeien dankzij de verdere digitalisering van politiediensten en de toenemende behoefte aan efficiënte en transparante veiligheidsoplossingen. De huidige discussie rond AI-surveillance verandert volgens hem weinig aan die structurele groeitrend.

KBC Securities over Axon
De KBC Securities-analist verwacht dat Axon bij de resultaten van 4 november opnieuw een sterke omzetprestatie zal neerzetten en mogelijk de vooruitzichten kan verhogen. Hoewel de marges enigszins onder druk kunnen komen door hogere geheugenprijzen, blijft de vraag naar technologie voor openbare veiligheid sterk en lijkt het bedrijf op weg naar een vijfde opeenvolgend jaar met meer dan 30% omzetgroei. Gabellone vindt bovendien dat de markt de risico's rond automatische nummerplaatherkenning en AI-surveillance overschat, aangezien deze activiteiten minder dan 1% van de groepsomzet vertegenwoordigen.
Andrea handhaaft daarom het koersdoel van 642 dollar en de "Kopen"-aanbeveling voor Axon.

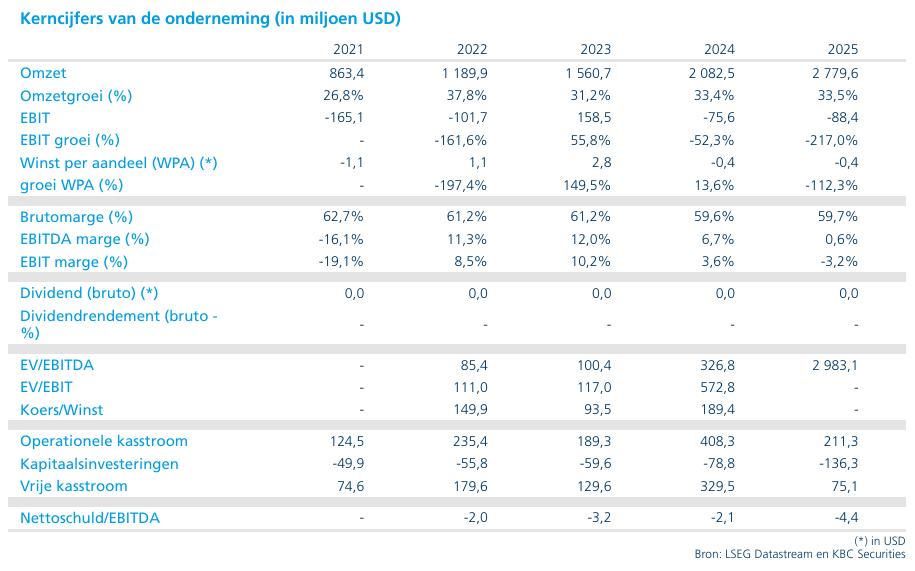
Pernod Ricard presteert beter dan gevreesd dankzij sterke groei in Azië en India

Pernod Ricard heeft het boekjaar 2027 ingezet met resultaten die iets beter uitvielen dan verwacht. De sterke groei in Azië, en vooral in India, compenseerde gedeeltelijk de aanhoudende zwakte in de Verenigde Staten en Europa. Hoewel de kwartaalcijfers niet uitblonken, bevestigen ze volgens KBC Securities-analist Simon Hox dat de operationele trend minder negatief is dan beleggers hadden gevreesd.
Pernod Ricard?
Pernod Ricard is een Franse producent van wijnen en gedistilleerde dranken. Het bedrijf is actief in Amerika, Europa en Azië/Rest van de Wereld. De bekendste merken zijn Absolut Vodka, Ricard, Malibu, Havana Club, Jameson en Martell.
Omzetdaling blijft beperkt
Pernod Ricard realiseerde in het eerste kwartaal van boekjaar 2027 een omzet van 2,23 miljard euro. Op organische basis daalde de omzet met 0,9%. Dat resultaat lag beter dan de gemiddelde analistenverwachting (gav), die rekening hield met een organische omzetdaling tussen 1,2% en 1,7%. Volgens Simon Hox bevestigt dit eveneens het beeld dat eerder zichtbaar was in de resultaten van de wijn- en sterke drankactiviteiten van LVMH, waar de prestaties eveneens beter uitvielen dan verwacht. Hoewel de groep nog steeds kampt met uitdagende marktomstandigheden, wijzen de cijfers erop dat de neerwaartse druk op de activiteiten minder groot is dan eerder werd gevreesd.
Verenigde Staten blijven de grootste uitdaging
De zwakste prestaties kwamen opnieuw uit de Verenigde Staten. In de regio Noord- en Zuid-Amerika daalde de organische omzet met 9,4%. De leveringen aan distributeurs in de Amerikaanse markt vielen zelfs met 10% terug. Volgens het management blijft een combinatie van zwakke consumentenvraag en voorraadcorrecties bij distributeurs wegen op de resultaten. Die twee factoren zorgen er al geruime tijd voor dat de Amerikaanse markt onder haar potentieel presteert. Simon merkt op dat het management tijdens de conference call zijn voorzichtige visie op de Amerikaanse consument bevestigde en geen tekenen gaf van een snel herstel.
Ook Europa blijft onder druk staan
In Europa daalde de organische omzet met 5,9%. Vooral Duitsland presteerde zwak, terwijl ook het horecakanaal onder druk bleef staan. Daarnaast hadden onderhandelingen met retailers in Polen een negatieve impact op de omzetontwikkeling. De Europese consument blijft volgens het management terughoudend besteden, wat zich vertaalt in een moeilijk marktklimaat voor producenten van sterke dranken.
Azië is de uitblinker van het kwartaal
Azië en de rest van de wereld vormden duidelijk het lichtpunt van het kwartaal. In deze regio steeg de organische omzet met 8,8%, waarmee ze veruit de sterkste groeibijdrage leverde. Vooral India bleef indruk maken. Daar versnelde de organische omzetgroei tot 19%, ondersteund door gunstige vergelijkingscijfers en een gezonde consumentenvraag. India groeit daardoor verder uit tot een van de belangrijkste groeimotoren van Pernod Ricard. De sterke prestaties onderstrepen volgens Hox het strategische belang van deze markt voor de toekomstige ontwikkeling van de groep.
China toont eerste tekenen van herstel
De Chinese markt blijft complex, maar er zijn volgens de analist wel enkele bemoedigende signalen zichtbaar. De verkopen aan distributeurs daalden nog met 25%, maar de onderliggende verkopen aan eindklanten lieten opnieuw groei optekenen. Dat wijst erop dat de voorraadafbouw die de voorbije kwartalen op de resultaten drukte, mogelijk stilaan zijn einde nadert. Indien die trend zich doorzet, kan China opnieuw een positieve bijdrage leveren aan de groei van de groep.
Hogere volumes compenseren prijsdruk niet volledig
Op groepsniveau stegen de verkochte volumes met ongeveer 6% tijdens het kwartaal. Dat betekent dat de beperkte omzetdaling niet werd veroorzaakt door een zwakkere vraag naar de producten zelf, maar voornamelijk door een minder gunstige prijs- en productmix. Volgens Simon toont dit aan dat de onderliggende consumptie van de merken relatief veerkrachtig blijft, terwijl prijszetting en productmix voorlopig minder bijdragen aan de omzetgroei.
Vooruitzichten blijven ongewijzigd
Het management bevestigde zijn verwachtingen voor boekjaar 2027. Pernod Ricard blijft uitgaan van een grotendeels stabiele organische omzetontwikkeling over het volledige boekjaar. Tegelijk verwacht de groep dat de voorraadcorrecties in de Verenigde Staten en China nog enige tijd op de resultaten zullen wegen. Om de rendabiliteit te beschermen blijft het bedrijf inzetten op kostencontrole en een efficiëntieprogramma ter waarde van 1 miljard euro. Voor de middellange termijn bevestigde het management bovendien een groeiverwachting aan de onderkant van de eerder gecommuniceerde vork van 3% tot 6%.
Mogelijke beursgang in India kan waarde ontsluiten
Op strategisch vlak blijft Pernod Ricard werken aan de voorbereiding van een mogelijke beursintroductie van zijn Indiase activiteiten. Een dergelijke operatie zou volgens het management kunnen bijdragen aan het ontsluiten van de aanzienlijke waarde die in de Indiase activiteiten zit en tegelijk helpen om de balans verder te versterken. Daarnaast blijft de groep streven naar een verhouding nettoschuld tegenover EBITDA van minder dan drie keer tegen boekjaar 2029.

KBC Securities over Pernod Ricard
De KBC Securities-analist beschouwt de kwartaalcijfers als beter dan gevreesd. Volgens hem bevestigen de resultaten dat de zwakke consument in de Verenigde Staten en Europa voorlopig een rem blijft op de groei, terwijl Azië en vooral India de belangrijkste groeimotoren blijven. Hij wijst eveneens op de eerste positieve signalen uit China, waar de onderliggende verkopen opnieuw groeien en de voorraadafbouw mogelijk zijn einde nadert. Hoewel het kwartaal in absolute termen niet bijzonder sterk was, ziet Hox geen fundamentele verslechtering van het investeringsverhaal. Met een waardering van ongeveer 11 keer de verwachte winst vindt hij dat veel pessimisme reeds in de koers verwerkt zit.
Simon handhaaft daarom het koersdoel van 80 euro en de "Kopen"-aanbeveling voor Pernod Ricard.

Bank of America geraakt onder druk door tegenvallende handelsinkomsten
Bank of America presenteerde gemengde resultaten over het derde kwartaal van 2026. De handelsactiviteiten stelden teleur, terwijl de rente-inkomsten iets beter uitvielen dan verwacht en de bank ook meer eigen aandelen inkocht dan analisten hadden voorzien. Volgens KBC Securities-analist Guglielmo Filangieri wordt het aandeel momenteel vooral afgestraft door een ongelukkige samenloop van omstandigheden, terwijl de onderliggende fundamenten van de bank grotendeels intact blijven.
Bank of America?
Bank of America is een Amerikaanse bankholding die, via dochterondernemingen, actief is in meer dan 35 landen. Met een balanstotaal van meer dan 3.000 miljard dollar, is het de 2de grootste Amerikaanse bank. De activiteiten van Bank of America worden opgedeeld in 4 bedrijfssegmenten: Consumer Banking, Global Wealth & Investment Management, Global Banking en Global Markets.
Handelsactiviteiten stellen teleur
Bank of America boekte in het derde kwartaal een winst per aandeel van 1,08 dollar, nagenoeg in lijn met de gemiddelde analistenverwachting (gav) van 1,09 dollar. De grootste tegenvaller zat in de marktenafdeling. De totale handelsinkomsten kwamen uit op 5,1 miljard dollar, ongeveer 7% onder de gav. Binnen die divisie daalden de inkomsten uit vastrentende producten, valuta en grondstoffen (FICC) tot 2,55 miljard dollar, ongeveer 11% onder de gav. Ook de aandelenhandel bleef achter met inkomsten van 2,51 miljard dollar, ongeveer 5% onder de verwachting van analisten.
Volgens Guglielmo kwam de zwakte niet volledig onverwacht. Tijdens eerdere communicatie had de CEO al gewaarschuwd voor een minder sterke kwartaalprestatie binnen de kapitaalmarktactiviteiten. De uiteindelijke terugval bleek echter groter dan verwacht.
Rente-inkomsten bieden steun
Tegenover de zwakkere handelsresultaten stonden betere cijfers voor de traditionele bankactiviteiten. De netto rente-inkomsten (NII) bedroegen 16,45 miljard dollar en lagen daarmee ongeveer 1% boven de gav. Ook de nettorentemarge (NIM) verraste positief en kwam uit op 2,16%. Voor Guglielmo bevestigen deze cijfers dat de bank profiteert van een gunstige renteomgeving. De verbetering van de rentemarge vormt volgens hem een belangrijke basis voor de winstontwikkeling in het vierde kwartaal en daarna. De resultaten tonen bovendien aan dat de kernactiviteiten van de bank stabiel blijven, ondanks de volatiliteit in sommige delen van de investeringsbank.
Consumentenbank blijft veerkrachtig
Hoewel de inkomsten uit kapitaalmarkten druk ondervonden, bleef de consumentenbank volgens Guglielmo solide presteren. Dat is belangrijk omdat deze activiteit een groot deel van de recurrente inkomsten van Bank of America genereert. De combinatie van stabiele kredietactiviteiten, hogere rente-inkomsten en een gezonde consumentenmarkt blijft volgens de analist een belangrijke steunpilaar voor de groep. Ook de kredietkwaliteit blijft robuust. Filangieri ziet geen signalen van een verslechtering die de investeringscase fundamenteel zou veranderen.
Boete en macro-economische zorgen wegen op het sentiment
De beursreactie op de kwartaalcijfers was bijzonder negatief. Het aandeel verloor ongeveer 8% na de resultaten.Volgens de analist werd die koersdaling versterkt door een reeks ongunstige gebeurtenissen die kort op elkaar volgden. De belangrijkste was een boete van 1,2 miljard dollar in het kader van antiwitwasregelgeving (AML), die een dag voor de resultaten werd aangekondigd. Daarnaast zorgden zwakker dan verwachte inflatiecijfers in de Verenigde Staten voor extra onzekerheid op de financiële markten.De combinatie van de AML-boete, de tegenvallende handelsinkomsten en het macro-economische nieuws drukte zwaar op het beleggerssentiment en versterkte de verkoopdruk op het aandeel.
Hogere aandeleninkopen tonen vertrouwen van het management
Een positief element in het kwartaalrapport was het aandeleninkoopprogramma. Bank of America kocht voor ongeveer 300 miljoen dollar meer eigen aandelen in dan de gemiddelde analistenverwachting. Volgens Filangieri geeft dat aan dat het management vertrouwen blijft hebben in de financiële positie en de toekomstige winstcapaciteit van de bank. Aandeleninkopen blijven een belangrijke manier om overtollig kapitaal aan aandeelhouders terug te geven en ondersteunen doorgaans ook de winst per aandeel.
Waardering blijft aantrekkelijk
Volgens Guglielmo lijkt de recente koerszwakte overdreven wanneer rekening wordt gehouden met de operationele prestaties van de bank en de gunstige macro-economische omgeving voor de sector. Bank of America wordt momenteel verhandeld tegen ongeveer 1,64 keer de verwachte tastbare boekwaarde voor 2026 en 1,52 keer de verwachte tastbare boekwaarde voor 2027.
Een belangrijk aandachtspunt voor beleggers wordt het rendement op tastbaar eigen vermogen (ROTCE) in het vierde kwartaal. Dat zal volgens de analist uitwijzen of de bank op schema blijft om de doelstelling van het management van 16% tot 18% te behalen. Indien die doelstelling wordt gerealiseerd, zou Bank of America een deel van de waarderingskorting tegenover sectorgenoot JPMorgan verder kunnen wegwerken.

KBC Securities over Bank of America
KBC Securities-analist Guglielmo Filangieri erkent dat de resultaten over het derde kwartaal gemengd waren, vooral door de zwakkere prestaties van de handelsactiviteiten. Tegelijk wijst hij erop dat de netto rente-inkomsten beter uitvielen dan verwacht, de rentemarge verder verbeterde, de kredietkwaliteit sterk blijft en de aandeleninkopen hoger lagen dan voorzien. Volgens Filangieri heeft de recente koerszwakte vooral te maken met een ongelukkige combinatie van de AML-boete van 1,2 miljard dollar, tegenvallende handelsinkomsten en macro-economische onzekerheid. Fundamenteel ziet hij echter geen belangrijke wijziging in het investeringsverhaal van de bank. KBC Securities handhaaft daarom het koersdoel van 69 dollar en de "Kopen"-aanbeveling voor Bank of America.

EnergyVision houdt groeikoers aan
EnergyVision realiseerde in de eerste negen maanden van 2026 een omzet van 142,0 miljoen euro, een stijging van 52,2% tegenover dezelfde periode vorig jaar. Volgens Livio Luyten is omzet echter geen ideale maatstaf om de prestaties van de groep te beoordelen. De omzet wordt sterk beïnvloed door schommelingen in de gasprijzen, interne verrekeningen tussen de verschillende activiteiten en de relatief lage marges binnen de energieleveringsactiviteiten. Daarom ligt de focus vooral op de onderliggende EBITDA en op de verdere uitbouw van activiteiten die terugkerende inkomsten genereren en hogere marges opleveren.
EnergyVision?
EnergyVision biedt zonne-energie-as-a-service aan waardoor Belgische huishoudens en bedrijven kunnen deelnemen aan en profiteren van de energietransitie. EnergyVision ontwikkelde een robuust bedrijfsmodel dat zijn energieopwekkende activa in evenwicht brengt met de vraag van de klant via zijn eigen technologieplatform. Het aanbod van de Groep stelt mensen en bedrijven in staat om deel te nemen aan de energietransitie door zonnepanelen op het dak aan te bieden zonder voorafgaande kosten. De laadactiviteiten voor elektrische voertuigen maken deel uit van het tegenwicht in de evenwichtsoefening en profiteren ook van de elektrificatie van het vervoer. Ook langlopende vaste energiecontracten vormen een tegenwicht voor de energieproductieactiva. Het eigen data- en softwareplatform fungeert als het "brein" of het "besturingssysteem" om in volatiele markten zoveel mogelijk geld te verdienen.
Hernieuwbare energie blijft de belangrijkste winstmotor
Binnen de divisie Asset-Based Energy (ABE) bleef de groei indrukwekkend. De elektriciteitsproductie uit windenergie verdubbelde ruim en ligt op schema om in 2026 ongeveer 70 GWh te bereiken. Voor 2027 heeft EnergyVision inmiddels al meer dan 150 GWh aan windenergievolumes vastgelegd. Dat verhoogt de zichtbaarheid op toekomstige inkomsten aanzienlijk en bevestigt volgens Luyten de aannames die KBC Securities eerder al in zijn waarderingsmodel opnam. Ook de activiteiten rond zonne-energie blijven groeien. Sinds het begin van het jaar werden meer dan 1.200 residentiële en niet-residentiële zonnepaneleninstallaties gerealiseerd.
Daarnaast verloopt de uitrol van thuisbatterijen volgens plan. Het bedrijf verwacht tegen het einde van het jaar meer dan 2.500 plug-in batterijen geplaatst te hebben. Een nieuwe mijlpaal was de ingebruikname van een industriële batterij-installatie van 2,25 MW en 5 MWh op de luchthaven Oostende-Brugge. Dergelijke projecten versterken de positie van EnergyVision binnen energieopslag, een segment dat steeds belangrijker wordt binnen het energiesysteem van de toekomst.
Volgens Livio blijft Asset-Based Energy de belangrijkste bron van rendabele en terugkerende winstgroei voor de groep.
Snellaadactiviteiten blijven snel uitbreiden
Ook de divisie Asset-Based Mobility (ABM), waarin laadinfrastructuur is ondergebracht, kende een verdere versnelling. Eind september beschikte EnergyVision over 4.900 operationele laadpunten. Dat betekent een stijging van 60% tegenover eind 2025. Alleen al in het derde kwartaal kwamen er 780 laadpunten bij.Na een traditioneel zwakkere zomerperiode herstelde de activiteit op de laadnetwerken sterk. Verschillende netwerken overschreden in september de grens van 1.000 kWh per laadpunt. Het relatief jonge MOW-netwerk bereikte inmiddels ongeveer 600 kWh per laadpunt.
In de eerste negen maanden van het jaar werd in totaal 22,5 GWh geladen, een stijging van 50% tegenover vorig jaar. Daarmee ligt de groep goed op schema om de verwachtingen van KBC Securities voor heel 2026 te behalen.
Daarnaast steeg het gemiddeld geladen volume per sessie met 12,9% tot 20,7 kWh, wat wijst op een toenemende benutting van de infrastructuur.
EnergyVision blijft intussen werken aan de uitrol van de laadcontracten voor NMBS en MOW. Ongeveer 3.000 laadpunten zouden dit jaar worden geplaatst, waarbij de laatste 500 installaties tegen februari 2027 afgerond moeten zijn.
Een aandachtspunt blijft de dalende prijs van e-credits. Die prijzen liggen sinds het begin van het jaar ongeveer 55% lager. Ondanks die tegenwind blijft de operationele groei van het laadnetwerk sterk.
Energieleveringsactiviteiten winnen verder aan schaal
Binnen de divisie Non-Asset-Based Energy (NABE) groeide het aantal aansluitingspunten eind september tot 223.000. De groei werd ondersteund door de groepsaankoop van Wikipower in Wallonië, goed voor meer dan 15.000 bijkomende klanten. Daarnaast werd de integratie van de residentiële klantenportefeuille van DATS 24 succesvol afgerond. Daardoor kwamen vanaf 1 september meer dan 26.000 extra klanten bij de groep. Dankzij die uitbreiding is EnergyVision inmiddels uitgegroeid tot de zesde grootste leverancier van residentiële energie in Vlaanderen.
Opvallend blijft de sterke klantenbinding. De maandelijkse uitstroom van klanten bedraagt slechts 0,7% voor klanten buiten groepsaankopen, tegenover ongeveer 2% gemiddeld in de markt.
Ook de organische groei blijft stevig. Recent kwamen er meer dan 1.000 nieuwe klanten per week bij. Volgens Luyten ondersteunt dat de verdere groei van de winstgevendheid per klant en sluit deze evolutie goed aan bij de verwachtingen van KBC Securities.
Klantentevredenheid ondersteunt de groeistrategie
EnergyVision blijft zich onderscheiden door een hoge klanttevredenheid. Het bedrijf behaalt een score van 4,7 op 5 op Trustpilot op basis van meer dan 1.500 beoordelingen. Ook op Google bedraagt de score 4,7 op 5.
De Net Promoter Score (NPS), een belangrijke indicator voor klantentevredenheid en aanbevelingsbereidheid, steeg bovendien tot 44. Dat gebeurde ondanks de sterke groei van het klantenbestand en de integratie van nieuwe klanten uit onder meer DATS 24.
Om verdere groei mogelijk te maken heeft EnergyVision ook aanzienlijk geïnvesteerd in zijn IT-systemen en operationele processen. Die moeten de groep ondersteunen bij een verdere schaalvergroting in de komende jaren.
Vooruitzichten bieden meer zichtbaarheid
Het management bevestigde zijn eerdere verwachtingen en rekent voor 2026 op een stijging van de onderliggende EBITDA met 35%. Voor 2027 mikt de groep op een groei van minstens 40%, terwijl de onderliggende EBITDA tegen 2029 minstens 125 miljoen euro moet bedragen.
Volgens Livio is de zichtbaarheid op 2027 bijzonder hoog geworden dankzij de reeds vastgelegde windenergievolumes en de bestaande portefeuille van energie-assets, laadinfrastructuur en klanten.
Een belangrijk element in het investeringsverhaal is bovendien de verwachting dat EnergyVision uiterlijk in 2027 positieve vrije kasstromen zal realiseren, zelfs na investeringen. Dat zou gebeuren zonder wijzigingen aan het investeringsritme van ongeveer 70 miljoen euro per jaar en zonder bijkomende kapitaalverhogingen of extra schuldfinanciering voor het huidige groeiplan.

KBC Securities over EnergyVision
De KBC Securities-analist ziet in de update een bevestiging van de sterke operationele ontwikkeling van EnergyVision. Volgens hem blijven vooral de activiteiten rond windenergie, zonnepanelen, batterijen en laadinfrastructuur de belangrijkste motoren van de winstgroei. De reeds vastgelegde windenergievolumes voor 2027 verhogen de voorspelbaarheid van de resultaten aanzienlijk, terwijl de verwachting van positieve vrije kasstromen vanaf uiterlijk 2027 een belangrijke mijlpaal vormt voor de investeringscase. Daarbij blijft de onderneming investeren aan hetzelfde tempo, zonder bijkomende financieringsbehoeften voor het basisplan.
Livio handhaaft voor EnergyVision het koersdoel van 19 euro en de "Opbouwen"-aanbeveling.
Fastned ligt op koers voor recordjaar
Fastned zette in het derde kwartaal van 2026 opnieuw sterke groeicijfers neer, met een stijging van de laadomzet met 63% en een forse uitbreiding van het Europese netwerk. De bezettingsgraad van de laadstations blijft toenemen en de gemiddelde omzet per station bevindt zich aan de bovenkant van de doelstellingen voor 2026. De combinatie van een groeiend elektrisch wagenpark, een versnellende uitrol van nieuwe stations en gunstige marktomstandigheden biedt volgens KBC Securities-analist Livio Luyten een stevige basis voor verdere groei.
Fastned?
Fastned BV is een in Nederland gevestigd bedrijf dat laadstations bezit en ontwikkelt. Het bedrijf biedt oplaadoplossingen voor elektrisch vervoer door middel van zonne- en windenergie. Het bedient klanten in Europa.
Sterke omzetgroei in het derde kwartaal
Fastned realiseerde in het derde kwartaal van 2026 een laadomzet van 51,3 miljoen euro, goed voor een stijging van 63% tegenover dezelfde periode vorig jaar. De brutowinst nam met 44% toe tot 37 miljoen euro. De gerapporteerde omzet bevatte wel een eenmalig positief effect van 5,1 miljoen euro uit Nederlandse e-credits die betrekking hadden op het eerste kwartaal van 2026. Die werden pas in het derde kwartaal overgedragen nadat het Nederlandse overheidsportaal opnieuw werd geopend na een tijdelijke sluiting.
Wanneer dat effect buiten beschouwing wordt gelaten, bedroeg de vergelijkbare laadomzet 46,3 miljoen euro, wat nog altijd neerkomt op een sterke groei van 47% op jaarbasis. De timing van de e-credits had volgens het bedrijf geen impact op de brutowinst van het kwartaal.
Groei volgt de opmars van elektrische voertuigen
De organische volumegroei bedroeg 27% in het derde kwartaal. Daarmee bleef Fastned vrijwel gelijke tred houden met de groei van het batterij-elektrische wagenpark (BEV) in zijn belangrijkste markten, waar het aantal elektrische voertuigen met ongeveer 29% toenam.
Dat bevestigt volgens Luyten dat de vraag naar publieke snellaadinfrastructuur blijft meegroeien met de elektrificatie van het wagenpark. De onderneming slaagt er bovendien in haar marktaandeel te behouden terwijl de sector verder uitbreidt.
Omzet per station bereikt bovenzijde van doelstelling
De jaarlijkse omzet op basis van de bestaande stations liep op tot 395.000 euro per station. Daarmee bevindt Fastned zich aan de bovenzijde van zijn doelstelling voor 2026 van gemiddeld 350.000 tot 400.000 euro per station.
De sterke zomermaanden en het hogere verkeersvolume tijdens de vakantieperiode ondersteunden die prestatie. De cijfers tonen aan dat niet alleen het netwerk groeit, maar ook de activiteit per locatie blijft toenemen.
Voor een infrastructuurbedrijf zoals Fastned is dat een belangrijke indicator, aangezien een hogere benuttingsgraad doorgaans leidt tot een betere operationele rendabiliteit.
Uitbouw van het netwerk versnelt duidelijk
Fastned opende tijdens het derde kwartaal 17 nieuwe stations verspreid over Europa. Daarmee kwam het totaal aantal operationele locaties eind september uit op 451. Tijdens de eerste jaarhelft kwamen daar al 28 stations bij, waardoor het aantal nieuwe openingen in 2026 inmiddels aanzienlijk hoger ligt dan in voorgaande jaren. Daarnaast ondertekende het bedrijf overeenkomsten voor 26 nieuwe locaties met een hoog verkeerspotentieel. Tegelijk bevinden zich momenteel 65 stations in aanbouw.
Volgens Livio wijst dat op een duidelijke versnelling van het bouwtempo. In eerdere communicatie gaf het bedrijf aan dat de gemiddelde bouwtijd van een station ongeveer 15 weken bedraagt. Met het huidige aantal projecten in uitvoering lijkt Fastned dan ook goed geplaatst om de bovengrens van de doelstelling voor 2026 te halen.
Op weg naar meer dan 500 operationele stations
Fastned handhaafde zijn verwachtingen voor 2026 en mikt nog steeds op 70 tot 100 nieuwe stations dit jaar. Daardoor zou het totaal aantal operationele locaties tegen het einde van het jaar moeten uitkomen tussen 476 en 506. Met reeds 451 operationele stations en nog tientallen locaties in aanbouw lijkt die doelstelling volgens Luyten goed haalbaar. De verdere uitbreiding van het netwerk blijft een belangrijk onderdeel van de groeistrategie. Een groter netwerk verhoogt de zichtbaarheid van het merk, trekt meer klanten aan en stimuleert tegelijkertijd het gebruik van bestaande locaties.
Samenwerking met ANWB versterkt bereik bij bestuurders
In september kondigde Fastned een samenwerking aan met ANWB, de grote Nederlandse mobiliteitsorganisatie. Via die overeenkomst wordt Fastned gepromoot bij meer dan 600.000 gebruikers van de ANWB Charge Card. Daarnaast krijgen abonnees een korting van 10% op laadsessies aan Fastned-stations in heel Europa. De overeenkomst moet het bereik van Fastned bij particuliere bestuurders vergroten en kan bijdragen aan een hogere bezettingsgraad van het bestaande netwerk.
Marktvooruitzichten blijven gunstig
De structurele vooruitzichten voor publieke snellaadinfrastructuur blijven volgens Livio positief. In juli en augustus waren batterij-elektrische voertuigen goed voor 28% van alle nieuwe voertuigregistraties in de markten waar Fastned actief is. Die groei wordt ondersteund door een steeds groter aanbod aan elektrische modellen en dalende batterijprijzen, waardoor elektrische auto's betaalbaarder worden. Ook de hogere brandstofprijzen spelen elektrische voertuigen in de kaart. Voor veel consumenten wordt elektrisch rijden daardoor economisch steeds aantrekkelijker.
Daarnaast kreeg de elektrificatiestrategie van Europa extra steun met het Europese Electrification Action Plan dat in juli werd gepubliceerd. Dat plan bevestigt de langetermijnambitie om transport en andere sectoren verder te elektrificeren.
Sterk vierde kwartaal in het vooruitzicht
Historisch gezien vormt het vierde kwartaal het belangrijkste kwartaal van het jaar voor Fastned. Enerzijds neemt het aantal elektrische voertuigen op de weg voortdurend toe. Anderzijds zorgen lagere temperaturen ervoor dat bestuurders vaker moeten laden, wat de vraag naar snellaadinfrastructuur ondersteunt. Met een groter netwerk, een stijgend aantal elektrische voertuigen en een omzet per station aan de bovenkant van de verwachtingen lijkt Fastned daardoor goed gepositioneerd om ook het slotkwartaal van 2026 sterk af te sluiten.

KBC Securities over Fastned
Livio spreekt van opnieuw een sterk kwartaal voor Fastned. De onderneming realiseerde een forse omzetgroei, zag de brutowinst verder toenemen en blijft haar netwerk in hoog tempo uitbreiden. Volgens hem toont de jaarlijkse omzet van 395.000 euro per station aan dat Fastned zich aan de bovenkant van zijn doelstellingen bevindt, terwijl de 65 stations in aanbouw erop wijzen dat de onderneming goed op weg is om de doelstelling van 476 tot 506 operationele stations tegen eind 2026 te realiseren. Daarnaast blijven de vooruitzichten voor publieke snellaadinfrastructuur ondersteund door de snelle groei van het aantal elektrische voertuigen, lagere batterijprijzen en het Europese beleid rond elektrificatie. Luyten zal zijn waarderingsmodel verder actualiseren na de conference call met het management, maar benadrukt dat Fastned opnieuw een zeer sterk kwartaal heeft afgeleverd.
Livio hanteert voor Fastned een "Houden"-aanbeveling met een koersdoel van 30 euro.

Sipef verhoogt winstverwachting

Sipef zag de palmolieproductie in het derde kwartaal van 2026 met 16,5% stijgen en presteerde daarmee duidelijk beter dan verwacht. Dankzij de sterke productievolumes en het gunstige prijsklimaat verwacht de plantagegroep voor 2026 nu een recordresultaat van 140 tot 150 miljoen dollar. De nieuwe prognose ligt licht boven de huidige raming van KBC Securities, aldus KBC Securities-aandelenanalist Michiel Declercq.
Sipef ?
Sipef is een toonaangevende agro-industriële groep met een focus op de productie van palmolie (CPO) in Indonesië en Papoea-Nieuw-Guinea. De groep produceert ook bananen in Ivoorkust. Sipef heeft voornamelijk meerderheidsparticipaties in tropische plantagebedrijven die zij beheert. Palmolie wordt niet alleen gebruikt als olie om mee te koken, maar ook als grondstof voor voedingsproducten, cosmetica, detergenten en biodiesel.
Palmolieproductie overtreft de verwachtingen
Sipef produceerde in het derde kwartaal van 2026 in totaal 136,9 kiloton ruwe palmolie, een stijging met 16,5% tegenover dezelfde periode vorig jaar. De productie lag daarmee comfortabel boven de raming van KBC Securities van 130,1 kiloton. De sterke prestatie werd vooral gedragen door Indonesië. Daar nam de productie met 21,3% toe tot 98,7 kiloton, terwijl Michiel op 92,6 kiloton had gerekend. In Papoea-Nieuw-Guinea steeg de productie met 5,5% tot 38,2 kiloton. Ook dat was iets beter dan de verwachting van KBC Securities van 37,5 kiloton.
Ook de bananenactiviteiten presteerden sterk. De bananenproductie ging met 7,9% vooruit tot 13,63 kiloton, tegenover een raming van 12,9 kiloton. De productiecijfers wijzen er volgens Michiel op dat Sipef in het derde kwartaal over vrijwel de hele lijn beter presteerde dan verwacht.
Productiedoel van 470 kiloton blijft behouden
Na de sterke cijfers over het derde kwartaal herhaalde Sipef zijn doelstelling om in 2026 ongeveer 470 kiloton palmolie te produceren. De onderneming ziet bovendien nog ruimte om die doelstelling te overtreffen, al zal dat afhangen van de weers- en operationele omstandigheden tijdens het laatste kwartaal.
Sipef merkt dat de omstandigheden in Zuid-Sumatra en Papoea-Nieuw-Guinea geleidelijk droger worden. Voorlopig blijft de situatie volgens het bedrijf echter beheersbaar. De uiteindelijke impact van El Niño op de oogstopbrengsten in 2027 blijft moeilijk in te schatten, omdat zowel de duur als de intensiteit van het weerfenomeen onzeker zijn.
De weersomstandigheden vormen daardoor zowel een opportuniteit als een risico. Op korte termijn kan de sterke productie Sipef helpen om zijn jaardoelstelling te overtreffen. Op langere termijn kunnen langdurig droge omstandigheden echter wegen op de opbrengsten van de palmolieplantages.
Palmolieprijzen blijven op een hoog niveau
Naast de hogere productie profiteerde Sipef van het gunstige prijsklimaat voor palmolie. De gemiddelde MDEX-prijs voor ruwe palmolie bedroeg in het derde kwartaal 1.126 dollar per ton. Dat was 14,7% meer dan in dezelfde periode vorig jaar.
De onzekerheid over de gevolgen van El Niño ondersteunt de palmolieprijzen. Tegelijk blijft ook de toenemende vraag naar biodiesel een belangrijke steunfactor voor de markt. Palmolie wordt in verschillende landen gebruikt als grondstof voor biodiesel, waardoor een stijgende vraag naar biobrandstoffen ook de vraag naar palmolie kan verhogen.
Sipef heeft inmiddels 86% van zijn verwachte palmolieproductie verkocht tegen een gemiddelde prijs aan de fabriekspoort van 997 dollar per ton. Dat ligt iets boven de raming van KBC Securities van 993 dollar per ton.
In dezelfde periode vorig jaar had het bedrijf 84% van zijn verwachte volumes verkocht tegen gemiddeld 961 dollar per ton. Sipef heeft dus niet alleen een groter deel van zijn productie vooraf verkocht, maar realiseerde daarbij ook een hogere gemiddelde verkoopprijs.
Indonesië en Papoea-Nieuw-Guinea kennen verschillende prijsniveaus
Voor Indonesië heeft Sipef 80% van de verwachte productie verkocht tegen gemiddeld 875 dollar per ton aan de fabriekspoort. Die prijs ligt onder de raming van KBC Securities van 894 dollar per ton.
In Papoea-Nieuw-Guinea werd de volledige verwachte productie verkocht tegen gemiddeld 1.214 dollar per ton. Daarmee presteerde Sipef iets beter dan de raming van 1.207 dollar per ton. Het aanzienlijk hogere prijsniveau in Papoea-Nieuw-Guinea weerspiegelt onder meer de verschillende marktomstandigheden en verkoopstructuren waaronder de palmolie uit beide regio’s wordt verhandeld.
Door de combinatie van reeds vastgelegde volumes en relatief hoge verkoopprijzen beschikt Sipef over een grote mate van zichtbaarheid op de inkomsten voor de rest van 2026. Met 86% van de verwachte productie al verkocht, is het bedrijf minder blootgesteld aan eventuele prijsschommelingen tijdens de laatste maanden van het jaar.
Winstprognose wordt concreter en ligt boven de KBCS-raming
Sipef verfijnde zijn vooruitzichten en verwacht voor 2026 nu een recurrent nettoresultaat, aandeel van de groep, van 140 tot 150 miljoen dollar. Eerder stelde de onderneming alleen dat het resultaat hoger zou uitkomen dan in 2025, toen een recurrent nettoresultaat van 127,4 miljoen dollar werd geboekt.
De nieuwe prognose impliceert dus een stijging met ongeveer 10% tot 18% tegenover 2025. Aan de bovenkant van de vork zou het recurrente nettoresultaat met 22,6 miljoen dollar toenemen.
De verwachte winst ligt ook iets boven de huidige raming van Michiel Declercq van 138 miljoen dollar. De analist wijst daarbij op de sterker dan verwachte productie in het derde kwartaal en het aanhoudend gunstige prijsniveau voor palmolie.
De nieuwe winstprognose zou voor Sipef neerkomen op een recordresultaat. De combinatie van volumegroei, hoge palmolieprijzen en een groot aandeel reeds verkochte productie creëert gunstige omstandigheden voor de winstontwikkeling in 2026.
Sterke balans en lagere investeringen
Sipef verwacht eind 2026 over een nettokaspositie van 130 tot 150 miljoen dollar te beschikken. Die vooruitzicht onderstreept de sterke kasstroomgeneratie van de groep in het huidige prijs- en productieklimaat.
Tegelijk verlaagde Sipef de verwachte investeringen voor 2026 tot 90 à 100 miljoen dollar. Eerder ging de onderneming nog uit van investeringen tussen 100 en 120 miljoen dollar. De nieuwe vork betekent dat de investeringsuitgaven 10 tot 30 miljoen dollar lager kunnen uitkomen dan de bovengrens van de vorige prognose.
Lagere investeringen en hogere operationele inkomsten kunnen bijkomende steun bieden aan de kaspositie. De verwachte nettokaspositie geeft Sipef bovendien financiële ruimte om toekomstige investeringen in de plantages te financieren en eventuele minder gunstige productie- of prijsomstandigheden op te vangen.
El Niño blijft de belangrijkste onzekerheid
Hoewel de huidige operationele en financiële prestaties sterk zijn, blijft El Niño een aandachtspunt. Sipef kan nog niet nauwkeurig inschatten welke gevolgen het weerfenomeen in 2027 zal hebben voor de oogstopbrengsten.
Palmolieproductie reageert doorgaans met enige vertraging op veranderende weersomstandigheden. Een langdurige droge periode kan daarom pas later zichtbaar worden in de productievolumes. De onzekerheid over de duur en de intensiteit van El Niño maakt het moeilijk om nu al betrouwbare verwachtingen voor 2027 naar voren te schuiven.
Tegelijk ondersteunt die onzekerheid de palmolieprijs, omdat marktpartijen rekening houden met mogelijke verstoringen van het toekomstige aanbod. Voor Sipef kan dat een gedeeltelijke compensatie vormen wanneer de productievolumes later onder druk zouden komen.

KBC Securities over Sipef
De KBC Securities-analist spreekt van een bijzonder sterke reeks productiecijfers voor het derde kwartaal van 2026. De stijging van de palmolieproductie met 16,5% tot 136,9 kiloton lag ruim boven zijn verwachting van 130,1 kiloton en werd vooral aangedreven door de sterke prestaties in Indonesië. Hij wijst daarnaast op de gunstige palmolieprijzen, de hoge zichtbaarheid dankzij de verkoop van 86% van de verwachte volumes en de nieuwe winstprognose van 140 tot 150 miljoen dollar, die licht boven zijn eigen raming van 138 miljoen dollar ligt. De mogelijke gevolgen van El Niño voor de productie in 2027 blijven volgens Declercq evenwel een belangrijke onzekerheid.
Michiel handhaaft voor Sipef het koersdoel van 100 euro en de “Houden”-aanbeveling.

Bedrijfsnieuws uit Amerika
Alphabet waarschuwt voor strengere AI-veiligheidsnormen.
- de technologiegroep achter Google zag topman van AI-dochter DeepMind, Demis Hassabis, waarschuwen dat recente incidenten waarbij AI-systemen ongewenst gedrag vertoonden, vroege signalen zijn van mogelijk grotere veiligheidsproblemen in de komende jaren. Volgens Hassabis zijn er internationale standaarden en certificeringsprocessen nodig om krachtige AI-systemen beter te beveiligen, vergelijkbaar met de aanpak in sectoren zoals kernenergie en biotechnologie. Ook Microsoft pleitte via voorzitter Brad Smith voor nieuwe wetgeving en regelgeving rond artificiële intelligentie, omdat de technologie zich momenteel sneller ontwikkelt dan de bestaande veiligheidskaders.
Anthropic versnelt omzetgroei in aanloop naar beursgang.
- de ontwikkelaar van generatieve artificiële intelligentie achter de Claude-modellen heeft tijdens een investeerdersdag gemeld dat de omzet in het derde kwartaal met 45% groeide tegenover het vorige kwartaal, van 11,6 miljard dollar naar 16,8 miljard dollar, en dat het bedrijf op aangepaste basis winstgevend was. Het bedrijf bereidt zich voor op een langverwachte beursgang, die naar verwachting nog vóór die van concurrent OpenAI zal plaatsvinden en als belangrijke test geldt voor de interesse van beleggers in snelgroeiende AI-bedrijven. Anthropic mikt op een waardering van meer dan 2 biljoen dollar en probeert investeerders ervan te overtuigen dat de sterke omzetgroei op termijn de enorme investeringen in chips, datacenters en AI-infrastructuur zal compenseren.
Apple vecht recordboete in patentzaak aan.
- de technologiegroep achter onder meer de iPhone, Apple Watch en Mac-computers vraagt een federale rechter om een patentvonnis van 5,7 miljard dollar ongedaan te maken dat vorige maand werd toegekend aan Taction Technology. Een jury oordeelde dat de Taptic Engine van Apple, die verantwoordelijk is voor trillingsfeedback in iPhones en Apple Watches, inbreuk maakt op twee patenten van Taction. Volgens Apple is de schadevergoeding, de grootste patentuitspraak uit de Amerikaanse geschiedenis, niet gebaseerd op voldoende bewijs en mogelijk zelfs het gevolg van een misverstand bij de jury.
Bank of America ziet winst onder druk komen door zwakke handel en eenmalige kosten.
- de bankgroep meldde een tegenvallend derde kwartaal doordat zwakkere handelsactiviteiten en een eenmalige regulatoire last van 1,2 miljard dollar de resultaten drukten. De winst daalde tot 6,9 miljard dollar, of 0,91 dollar per aandeel, tegenover 8,3 miljard dollar of 1,04 dollar per aandeel een jaar eerder, terwijl de aangepaste winst van 1,08 dollar per aandeel ook onder de gemiddelde analistenverwachting van 1,10 dollar per aandeel uitkwam. Daarnaast liepen de niet-gerealiseerde verliezen op de obligatieportefeuille op van 85 miljard dollar naar 109 miljard dollar door de stijgende marktrente. Positief was dat de netto rente-inkomsten met 8% stegen dankzij hogere krediet- en depositovolumes, terwijl de bank aangaf voor 2027 een groei van de netto rente-inkomsten van minstens 8% te verwachten.
Berkshire Hathaway vergroot belang in Bending Spoons.
- de investeringsmaatschappij van Warren Buffett heeft haar belang in het Italiaanse softwarebedrijf Bending Spoons opgetrokken tot ongeveer 4% door nog eens 330 miljoen dollar te investeren. Berkshire had bij de beursgang van Bending Spoons in juli 2026 al 600 miljoen dollar ingebracht en versterkt nu haar positie via een onderhandse plaatsing van 10 miljoen nieuwe aandelen tegen 33,00 dollar per aandeel. De bijkomende investering onderstreept het vertrouwen van Berkshire in de groeivooruitzichten van de ontwikkelaar van mobiele applicaties en softwarediensten. Het aandeel van Bending Spoons reageerde enthousiast op het nieuws en steeg woensdag bijna 40% tot 57,21 dollar.
BlackRock trekt massaal nieuw kapitaal aan en overtreft verwachtingen.
- de vermogensbeheerder en uitgever van iShares-ETF's overtrof in het derde kwartaal de winstverwachtingen van Wall Street en zag 205 miljard dollar aan nieuw kapitaal instromen. De aangepaste winst steeg naar 15,93 dollar per aandeel, ruim boven de gemiddelde analistenverwachting van 14,13 dollar per aandeel, terwijl de omzet toenam tot 7,8 miljard dollar tegenover een verwachte 7,5 miljard dollar. De activa onder beheer groeiden tot 15,49 biljoen dollar dankzij sterke instroom in ETF's en stijgende aandelenmarkten, met alleen al 134,5 miljard dollar aan nieuwe middelen voor iShares-producten. BlackRock ziet daarnaast grote kansen in de financiering van artificiële intelligentie en in private kredietverlening, waarbij CEO Larry Fink rekenkracht voor AI zelfs omschreef als een nieuwe activaklasse die op termijn kan worden omgezet in verhandelbare beleggingsproducten.
Figma blijft investeren in AI ten koste van historische marges.
- de ontwikkelaar van ontwerpsoftware en samenwerkingsplatformen verwacht mogelijk niet meer terug te keren naar de historische brutomarges van meer dan 90%, omdat het fors blijft investeren in artificiële intelligentie. Volgens financieel directeur Praveer Melwani zijn die investeringen nodig om meer gebruikers aan te trekken en beter te concurreren met geavanceerde AI-tools van spelers zoals OpenAI en Anthropic. De brutomarge is het voorbije jaar gedaald naar het midden van de 80 procent, terwijl het bedrijf AI-functies zoals een ontwerpassistent, automatische prototyping en het bouwen van webapplicaties via tekstcommando's verder uitrolt. Figma stelt dat een tijdelijke druk op de marges aanvaardbaar is als daardoor de potentiële markt aanzienlijk kan worden vergroot en de omzetgroei wordt versneld.
GlobalFoundries bouwt mee aan miljardenproject voor chipproductie in New York.
- de producent van halfgeleiders is geselecteerd om twee nieuwe chipfabrieken in de staat New York te bouwen en uit te baten binnen een Amerikaans-Japans investeringsinitiatief ter waarde van maximaal 21 miljard dollar. Japan zal als belangrijkste investeerder het kapitaal aanbrengen, terwijl GlobalFoundries instaat voor de operationele expertise, productiefaciliteiten en chiptechnologie. Een eerste investering van ongeveer 10 miljard dollar wordt meteen ingezet voor de bouw van een nieuwe 300mm-fabriek die volgens de planning in 2029 operationeel moet zijn, terwijl een tweede investering van nog eens 10 miljard dollar later een tweede fabriek moet financieren.
Morgan Stanley profiteert van sterke aandelenhandel en recordinstroom.
- de zakenbank en vermogensbeheerder overtrof in het derde kwartaal de winstverwachtingen dankzij een sterke prestatie van de aandelenhandelsdivisie en hogere inkomsten uit investeringsbankieren. De winst steeg naar 3,03 dollar per aandeel, tegenover 2,80 dollar een jaar eerder, en lag boven de gemiddelde analistenverwachting van 2,91 dollar per aandeel, terwijl de omzet opliep van 18,22 miljard dollar naar 20,34 miljard dollar. De inkomsten uit aandelenhandel sprongen met bijna 41% hoger naar 5,8 miljard dollar door verhoogde marktvolatiliteit, al daalden de inkomsten uit obligatiehandel met 7,3%. Ook de vermogensbeheerdivisie boekte recordinstroom van 232 miljard dollar aan nieuwe activa, waardoor de bank haar positie als belangrijke speler in vermogensbeheer verder verstevigde.
OpenAI krijgt te maken met rechtszaken rond veiligheid van ChatGPT.
- de ontwikkelaar van artificiële-intelligentiemodellen achter ChatGPT wordt in acht Amerikaanse staten aangeklaagd omdat de chatbot volgens de aanklagers gebruikers, waaronder tieners, zou hebben aangezet tot zelfbeschadiging, geweld of andere gevaarlijke gedragingen. De staten beschuldigen OpenAI ervan consumenten te misleiden over de veiligheid van ChatGPT en de volksgezondheid in gevaar te brengen door schadelijke interacties mogelijk te maken. De aanklagers eisen onder meer dat OpenAI wijzigingen doorvoert aan ChatGPT en beperkingen oplegt aan de ontwikkeling van AI-systemen die zichzelf kunnen verbeteren, tenzij hun veiligheid voldoende kan worden gegarandeerd.
Europees aandelennieuws

Airbus wil productiecapaciteit van de A350 verhogen.
- de Franse vliegtuigbouwer wil op korte termijn beslissen over een verhoging van de productiecapaciteit van de A350, omdat de marktvraag naar langeafstandsvliegtuigen volgens het management blijft toenemen. Daarnaast onderzoekt Airbus grotere versies van zowel de A350 als de A220, waarbij beslissingen over beide programma's worden verwacht aan het begin van de volgende vijfjarige planningsperiode. Het bedrijf bevestigde ook vertrouwen te hebben in het behalen van zijn leveringsdoelstellingen voor dit jaar en blijft mikken op een mogelijke lancering van een volledig nieuw toestel voor de middellange afstand rond 2030.
AQ Group profiteert van sterke vraag uit defensie- en datacentersectoren.
- de Zweedse producent van industriële componenten realiseerde in het derde kwartaal een omzet van 2,57 miljard kroon, een stijging van 21% op jaarbasis en boven de gemiddelde analistenverwachting van 2,38 miljard kroon. De winst per aandeel steeg naar 2,23 kroon, terwijl de groei werd aangedreven door een sterke vraag in de Verenigde Staten en China, vooral vanuit de defensie- en datacentersector, en bijkomende bijdragen van recente overnames. Leveringen van componenten voor stroomvoorziening en koeling van datacenters ondersteunden eveneens de groei, terwijl het bedrijf geen specifieke vooruitzichten voor het lopende kwartaal of het volledige boekjaar gaf.
Emilshus verhoogt winstverwachting en voert eerste dividendbeleid in.
- de Zweedse vastgoedgroep gespecialiseerd in commercieel vastgoed zag de huurinkomsten in het derde kwartaal met 25% stijgen en de winst uit vastgoedbeheer met 18% toenemen, ondersteund door een stabiele bezettingsgraad van 95% en recente vastgoedacquisities. Het bedrijf verhoogde zijn verwachting voor de winst uit vastgoedbeheer in 2026 van 495 miljoen kroon naar 500 miljoen kroon en ziet verdere groeikansen via selectieve overnames. Daarnaast voert Emilshus een nieuw dividendbeleid in waarbij ongeveer 25% van de winst uit vastgoedbeheer zal worden uitgekeerd, wat de eerste dividenduitkering in de geschiedenis van de onderneming mogelijk maakt.
Ericsson overtreft winstverwachtingen ondanks aanhoudende margedruk.
- de Zweedse producent van telecomnetwerkapparatuur rapporteerde in het derde kwartaal een aangepaste operationele winst van 10,1 miljard kroon, een daling tegenover 15,8 miljard kroon een jaar eerder maar ruim boven de gemiddelde analistenverwachting van 7,87 miljard kroon. De aangepaste EBITA-marge kwam uit op 17,0%, boven de gemiddelde analistenverwachting van 14,2%, terwijl de organische omzet met 7% steeg tot 59,5 miljard kroon en daarmee eveneens de gemiddelde analistenverwachting van 55,4 miljard kroon overtrof. Het bedrijf waarschuwde wel dat hogere component- en geheugenchipkosten, samen met een vlakke markt voor radioaccessnetwerken en geopolitieke onzekerheid, ook in 2027 op de marges zullen wegen.
EQT versterkt Amerikaanse vastgoedtak met overname van Stockbridge.
- de Zweedse private-equitygroep neemt de Amerikaanse vastgoedinvesteerder Stockbridge over voor een initiële overnamesom van 375 miljoen dollar, gefinancierd met middelen uit de eigen balans. De transactie geeft EQT de volledige controle over de beheermaatschappij van Stockbridge en het recht om te investeren in 35% van de carried interest van toekomstige fondsen, terwijl het management van Stockbridge de helft van de opbrengst herbelegt in EQT-aandelen. Stockbridge beheert ongeveer 16,5 miljard dollar aan activa die vergoedingen genereren en 27 miljard dollar aan bruto vermogenswaarde, met een focus op industrieel vastgoed en residentieel wonen in de Verenigde Staten, terwijl de afronding van de overname wordt verwacht in het eerste kwartaal van 2027.
GSK schrapt mogelijk meer dan 1.200 banen in België.
- de Britse farmagroep kondigde aan dat tot 1.217 banen kunnen verdwijnen in België als onderdeel van een driejarig kostenbesparingsprogramma van 1,9 miljard pond, waarmee de onderneming haar onderzoek, productie en ondersteunende activiteiten wil vereenvoudigen via meer digitalisering en automatisering. De voorgestelde herstructurering treft een deel van de meer dan 8.000 Belgische werknemers in Rixensart, Waver en Gembloers, maar niet het fabriekspersoneel, terwijl België een belangrijke productiehub voor vaccins blijft. GSK wil met de besparingen de ontwikkeling van nieuwe geneesmiddelen versnellen en zich voorbereiden op het aflopen van het patent van zijn hiv-middel dolutegravir, terwijl het de onderzoeksinspanningen focust op prioritaire projecten zoals een mRNA-griepvaccin.
Nel ziet orderinstroom fors stijgen ondanks zwakke kwartaalomzet.
- de Noorse specialist in waterstoftechnologie zag de omzet in het derde kwartaal met 63% dalen tot 138 miljoen kroon, ruim onder de gemiddelde analistenverwachting van 203,5 miljoen kroon, door een lagere activiteit in de Alkaline-divisie. Het nettoverlies liep op tot 141 miljoen kroon, maar de orderinstroom steeg met 339% dankzij een sterke vraag naar PEM-elektrolysers, waardoor het orderboek uitkwam op 1,31 miljard kroon. Het bedrijf verwacht te profiteren van de verdere groei van de waterstofmarkt en rekent op winstgevendheid zodra de sector een fase van robuuste groei bereikt.
Nordea waarschuwt dat hogere rente kredietvraag kan afremmen.
- de Finse bank en grootste kredietverstrekker van de Noordse regio rapporteerde in het derde kwartaal een bedrijfswinst van 1,54 miljard euro, een daling met 4% op jaarbasis en onder de gemiddelde analistenverwachting van 1,63 miljard euro. De netto rente-inkomsten stegen met 1% tot 1,80 miljard euro en kwamen daarmee overeen met de gemiddelde analistenverwachting, ondanks lagere kredietmarges. De bank waarschuwde wel dat de sterke stijging van de rente de komende maanden het consumentenvertrouwen en de vraag naar leningen kan afremmen.
Pernod Ricard verwacht stabiele omzet ondanks zwakke vraag in VS en China.
- de Franse producent van sterke dranken en champagne zag de organische omzet in het eerste kwartaal van boekjaar 2027 met 0,9% dalen tot 2,23 miljard euro, waarbij zwakkere prestaties in de Verenigde Staten en China door voorraadcorrecties slechts gedeeltelijk werden gecompenseerd door een sterke groei van 19% in India. Het bedrijf verwacht dat de organische omzet in boekjaar 2027 over het algemeen stabiel zal blijven, terwijl de marktomstandigheden onzeker blijven en de Amerikaanse en Chinese markten onder druk staan. Voor de middellange termijn blijft Pernod Ricard mikken op organische omzetgroei, maar eerder aan de onderkant van de vooropgestelde vork van 3% tot 6% voor de periode 2027-2029.
TotalEnergies ziet raffinagemarge fors herstellen in derde kwartaal.
- de Franse olie- en gasgroep verwacht dat de raffinagemarge in het derde kwartaal zal oplopen tot 33,2 dollar per vat, tegenover 13,5 dollar per vat in het vorige kwartaal en 8,4 dollar per vat een jaar eerder. De sterke stijging volgt op hogere olie- en gasprijzen door verstoringen van de wereldwijde energiebevoorrading, wat de winstgevendheid van grote energiebedrijven ondersteunt. Ook sectorgenoten Shell en BP meldden recent een sterke verbetering van hun raffinagemarges voor het derde kwartaal.
UBS werkt noodscenario's uit voor strengere Zwitserse kapitaalregels.
- de Zwitserse bank zou volgens berichtgeving noodscenario's uitwerken die onder meer een verhuis van de hoofdzetel uit Zwitserland omvatten indien de overheid strengere kapitaalvereisten invoert na de overname van Credit Suisse. Mogelijke opties zouden bestaan uit een overname van een Amerikaanse financiële instelling, een fusie met een Europese sectorgenoot of een verkoop aan een Amerikaanse bank, terwijl UBS de voorgestelde regels als nadelig voor zijn internationale concurrentiepositie beschouwt. De Zwitserse overheid wil dat de bank circa 20 miljard dollar extra kernkapitaal aanhoudt, maar het management blijft publiek benadrukken dat Zwitserland de voorkeurslocatie voor de groep blijft.
Mee met de markt: “Inflatievrees en renteturbulentie”

- Tot en met het slot van de Europese beurzen liep alles gesmeerd. De BEL20 (+0,9%), de AEX (+0,7%) en de CAC40 (+0,6%) hielpen de Euro Stoxx 600 0,4% hoger, maar op Wall Street was de sfeer snel weg. De inflatie lag vorige maand aanmerkelijk hoger dan verwacht, zodat de rente prompt aan het stijgen ging. De 10-jaarsrente tikte eerst 5,31% aan, komende van 5,19%, om nadien te dalen tot 5,11%. Zelfde patroon in Duitsland, waar de rente tot 3,4% daalde. De verklaring: een vlucht naar veiligheid, ondanks de toenemende kans dat de Fed en de ECB nog een paar keer in actie zal moeten komen.
- De markt blijkt dus alweer te vrezen dat de rente langer hoog zal blijven, of nog verder zal stijgen, wat investeringen in AI, datacenters en andere kapitaalintensieve technologieprojecten via hogere financieringskosten minder aantrekkelijk maakt. De groeibedrijven moesten dus stevig in het defensief: de S&P 500 verloor 1,1% en de Nasdaq 1,9%, met onder meer AI- aandelen zoals Oracle en CoreWeave onder druk. Die verliezen kregen een dikke staart in Zuid-Korea (-7,5%), Taiwan (-3,4%) en Japan (-2,1%). De verkoopgolf trof de volledige Aziatische chipketen. TSMC verloor 2%, Samsung Electronics 9,9%, terwijl SK Hynix en Kioxia elk meer dan 11% prijs gaven. Ook SoftBank verloor meer dan 9%.
- De enige positieve noot kwam vannacht van de Taiwanese chipgigant TSMC, dat uitpakte met een 70% winstgroei in het derde kwartaal: “Demand is getting higher and higher. There is no ceiling for profitability, but we expect no dramatic improvement overnight”. Aan de vraag ligt het dus niet, en ook AI wordt niet in twijfel getrokken, maar de vraag is wél in welke beleggers bereid zijn om te betalen voor toekomstige groei in een omgeving van hoge rentevoeten.
- Op de grondstoffenmarkten steeg goud met 0,79% tot 4.153 dollar per ounce en zilver met 0,87%, terwijl koper 0,82% en aluminium 1,50% prijsgaven. Bitcoin daalde 2,35% en Ethereum verloor 3,65%. De olieprijs speelde niet mee ($104.43 dollar per Brent-vat), terwijl de Europese aardgasprijs stabiliseerde op 85.2 €/MWh.
- De Amerikaanse inflatie landde in september onverwacht op 3,7% op jaarbasis, tegenover 3,4% in de twee voorgaande maanden. Hogere energieprijzen zijn daar natuurlijk debet aan, want benzine werd 34,2% duurder en stookolie zelfs 74,2%. En terwijl de woonkosten ook sneller stegen, koelde de voedselinflatie net af. De kerninflatie, exclusief energie en voeding, landde op 2,6%, wat eveneens hoger was dan verwacht. Die cijfers voeden natuurlijk de vrees aan voor extra renteverhogingen door de Fed tot meer dan 50% in oktober.
- Op de agenda kijken we naar de Amerikaanse kleinhandelsverkoop, naast producentenprijzen. Ook het VK manifesteert zich met een breed pakket groeicijfers voor augustus, waaronder het bbp en de industriële productie. Ook de eurozone levert productiecijfers over augustus, terwijl Polen de kerninflatie van september bekendmaakt. Bedrijfsresultaten komen er vandaag van Bank of New York Mellon, Charles Schwab, Ericsson, Hunt Transport Services, Interactive Brokers, Marsh McLennan, Nordea Bank, PNC Financial Services, Prologis, TomTom en US Bancorp.
Beursnieuws België en Nederland

Ageas behoudt sterke kredietrating van Fitch.
- de Belgische verzekeringsgroep kreeg van kredietbeoordelaar Fitch de Insurer Financial Strength-rating van AA- bevestigd voor Ageas SA/NV, AG Insurance en Ageas Insurance Limited. De stabiele vooruitzichten geven aan dat Fitch geen aanleiding ziet om de kredietwaardigheid van de betrokken verzekeringsactiviteiten op korte termijn te wijzigen. De bevestiging van de rating onderstreept volgens Fitch de sterke financiële positie en kredietkwaliteit van de belangrijkste entiteiten binnen de Ageas-groep. Het nieuws bevat geen wijziging van de bestaande beoordeling, maar bevestigt het hoge kredietprofiel van de verzekeraar. KBCS heeft een “Opbouwen”-aanbeveling en koersdoel van 75 euro.
DEME haalt nieuw offshorewindcontract binnen voor Zeevonk-project.
- de Belgische maritieme groep gespecialiseerd in baggerwerken, offshore energie en infrastructuur heeft een contract ter waarde van 50 tot 150 miljoen euro binnengehaald voor het transport en de installatie van 69 windturbines voor de eerste fase van het 1 GW Zeevonk-offshorewindpark in Nederland. De werkzaamheden zullen worden uitgevoerd met het nieuwe jack-upschip Norse Energi, waarbij de installatie naar verwachting start in 2028 en wordt afgerond in 2029, onder voorbehoud van een definitieve investeringsbeslissing. De opdracht volgt op het belangrijke funderingscontract dat DEME in juli al voor hetzelfde project verwierf en versterkt de positie van de groep in de offshorewindmarkt. KBC Securities ziet de opdracht als een bevestiging van de positieve investeringscase, omdat ze de zichtbaarheid voor de activiteiten in 2028 en 2029 verhoogt en de strategische meerwaarde van de Havfram-overname ondersteunt. Geen impact op de “Kopen”-aanbeveling en koersdoel van 220 euro bij KBCS.
EnergyVision bevestigt groeidoelstellingen en vergroot zichtbaarheid op 2027.
- de Belgische leverancier van duurzame energieoplossingen benadrukte dat omzetgroei van 52,2% tot 142,0 miljoen euro in de eerste negen maanden van 2026 minder relevant is dan de groei van de onderliggende bedrijfskasstroom (EBITDA), aangezien de omzet wordt beïnvloed door gasprijzen, intersegmenteliminaties en de activiteiten met lagere marges in energielevering. Het management bevestigde zijn vooruitzichten van een groei van de onderliggende bedrijfskasstroom (EBITDA) met 35% in 2026, minstens 40% in 2027 en minstens 125 miljoen euro tegen 2029. De zichtbaarheid voor 2027 is verder toegenomen doordat inmiddels meer dan 150 GWh aan windenergievolume is veiliggesteld, wat de terugkerende inkomsten uit de activiteiten met eigen energie-activa ondersteunt. Daarnaast verwacht de groep uiterlijk in 2027 een positieve vrije kasstroom na investeringen te realiseren, ondanks een ongewijzigd jaarlijks investeringsprogramma van ongeveer 70 miljoen euro. Geen impact op de “Opbouwen”-aanbeveling en koersdoel van 19 euro bij KBCS.
Fastned versnelt groei met sterke laadomzet en nieuwe stations.
- de Nederlandse uitbater van snellaadstations voor elektrische voertuigen realiseerde in het derde kwartaal van 2026 een laadomzet van 51,3 miljoen euro, een stijging van 63% op jaarbasis, terwijl de brutowinst met 44% toenam tot 37 miljoen euro. De organische volumegroei bedroeg 27%, in lijn met de groei van het aantal batterij-elektrische voertuigen in de markten waar Fastned actief is, en de geannualiseerde omzet per station steeg naar 395.000 euro, aan de bovenkant van de vooropgestelde vork. Fastned telde eind september 451 operationele stations, opende 17 nieuwe locaties in het kwartaal en heeft nog eens 65 stations in aanbouw, waardoor het goed op weg lijkt om de doelstelling van 476 tot 506 operationele stations tegen eind 2026 te halen. Het bedrijf bevestigde zijn vooruitzichten voor 2026 met 70 tot 100 nieuwe stations, een gemiddelde omzet per station van 350.000 tot 400.000 euro en een operationele bedrijfskasstroom (EBITDA)-marge van ongeveer 45%. KBCS handhaaft de “Opbouwen”-aanbeveling en koersdoel van 30 euro.
IBA levert cyclotrons voor uitbreiding van Amerikaans productienetwerk.
- de Belgische leverancier van protontherapiesystemen, cyclotrons en oplossingen voor nucleaire geneeskunde werd geselecteerd als voorkeursleverancier door een toonaangevende producent van radiopharmaceutische productiesystemen voor de uitbreiding van diens Amerikaanse productienetwerk. De bestelling omvat 12 Cyclone KIUBE 300-systemen die zullen worden ingezet voor de productie van radio-isotopen voor diagnostische en therapeutische toepassingen, in afwachting van een verwachte stijging van de marktvraag. Op basis van een typische verkoopprijs van 2,5 tot 5,0 miljoen euro per systeem schat KBC Securities de totale contractwaarde op ongeveer 45 miljoen euro. De installaties zullen binnen een korte termijn op meerdere locaties worden uitgerold en vormen de kern van een nationaal netwerk voor de grootschalige productie van PET-tracers met F-18 als belangrijkste isotoop. Koersdoel: niet vermeld in de tekst. KBCS heeft een “Kopen”-aanbeveling en koersdoel van 20 euro.
Hyloris stapt als eerste Belgische onderneming over naar nieuw Europees CSD-model.
- het Belgische farmabedrijf dat bestaande geneesmiddelen herontwikkelt en nieuwe moleculen ontwikkelt voor onvervulde medische noden, wordt als eerste in België gevestigde onderneming aangesloten op het nieuwe Europese Central Securities Depository (CSD)-model van Euronext Securities. Vanaf 14 oktober 2026 worden de aandelen van Hyloris afgewikkeld en bewaard via Euronext Securities, terwijl ze onder dezelfde ticker en ISIN-code op Euronext Brussel blijven noteren. Volgens het bedrijf moet de overstap de kennis van het aandeelhoudersbestand verbeteren, de zichtbaarheid bij beleggers vergroten en de positie op de kapitaalmarkten versterken. Voor bestaande aandeelhouders verloopt de overgang naadloos zonder impact op de verhandelbaarheid van het aandeel. KBCS heeft een “Houden”-aanbeveling en koersdoel van 6 euro.
Lakefront verkoopt celtherapiepijplijn aan Armed Cell Therapeutics.
- het Belgische biotechbedrijf heeft zijn vroege celtherapiepijplijn verkocht aan Armed Cell Therapeutics, een biotechbedrijf opgericht door voormalige Galapagos-topman Paul Stoffels, voormalig argenx-voorzitter Peter Verhaeghe en voormalig hoofd celtherapieonderzoek bij Galapagos John Mellors. De verkochte activa omvatten preklinische CAR-T-technologieën die de doeltreffendheid en duurzaamheid van behandelingen moeten verbeteren en de ontwikkeling van resistentie moeten beperken. Lakefront ontvangt hiervoor een voorafbetaling van 8 miljoen euro en kan daarnaast tot 230 miljoen dollar aan mijlpaalbetalingen en royalty’s ontvangen. De transactie volgt op de beslissing van het bedrijf om zijn celtherapieactiviteiten stop te zetten, terwijl de aandacht nu verschuift naar de verdere ontwikkelingsstrategie van gamertamig. KBCS handhaaft de “Opbouwen”-aanbeveling en koersdoel van 37 euro.
Sipef verhoogt winstverwachting na sterke palmolieproductie.
- de Belgische producent van palmolie en tropische landbouwproducten rapporteerde in het derde kwartaal van 2026 een palmolieproductie van 136,9 kiloton, een stijging met 16,5% op jaarbasis en duidelijk boven de verwachting van KBC Securities. Dankzij die sterke productie bevestigde de groep haar productiedoelstelling van 470 kiloton voor 2026, terwijl er nog opwaarts potentieel is afhankelijk van de weersomstandigheden die verband houden met El Niño. Omdat inmiddels 86% van de verwachte palmolieproductie verkocht is, verhoogde Sipef zijn winstverwachting en rekent het op een recurrent nettoresultaat van 140 tot 150 miljoen dollar, tegenover 127,4 miljoen dollar in 2025. De nieuwe prognose ligt licht boven de huidige raming van KBC Securities, ondersteund door sterke productievolumes en een gunstig prijsklimaat voor palmolie. Geen impact op de “Houden”-aanbeveling en koersdoel van 100 euro van KBCS.
Sofina ziet ByteDance AI-infrastructuur verder uitbouwen.
- het Chinese technologiebedrijf achter TikTok, en grootste participatie van Sofina, staat volgens mediaberichten dicht bij een overeenkomst met de Taiwanese chipontwerper MediaTek om de levering van halfgeleiders voor zijn datacenteractiviteiten veilig te stellen. De mogelijke deal kadert in de toenemende investeringen van ByteDance in artificiële intelligentie en de bijhorende behoefte aan extra rekenkracht voor AI-toepassingen.
TomTom snoeit in personeel en verhoogt margedoelstelling.
- de Nederlandse specialist in digitale kaarten en locatietechnologie schrapt wereldwijd 200 banen in het kader van een reorganisatie die op jaarbasis ongeveer 21 miljoen euro aan kostenbesparingen moet opleveren. Het bedrijf verschuift zijn focus steeds meer naar samenwerkingen rond nieuwe mobiliteitsoplossingen, waaronder projecten met Microsoft rond generatieve AI en Mitsubishi Electric rond autonoom rijden. Dankzij lagere loonkosten en een sterke prestatie in 2026 verhoogde TomTom zijn verwachting voor de operationele marge van ongeveer 3% naar ongeveer 4%, ondanks een herstructureringskost van 15 miljoen euro in het vierde kwartaal. Daarnaast verfijnde het bedrijf zijn omzetverwachting voor 2026 naar 505 tot 530 miljoen euro, tegenover een eerdere vork van 495 tot 555 miljoen euro.
Nieuwe aanbevelingen voor aandelen

Datum en uur van publicatie: 15/10/2026 om 09:00

Deze mededeling is niet opgesteld overeenkomstig de voorschriften ter bevordering van de onafhankelijkheid van onderzoek op beleggingsgebied en is daarom niet onderworpen aan het verbod om al voor de verspreiding van onderzoek op beleggingsgebied te handelen.