vr. 26 apr 2024
Wat staat er maandag op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat maandag op de beleggersagenda staat:
Maandag 29 april
- Bedrijfsresultaten
- Byd, BBVA, Philips, Bolloré, Vivendi, Qiagen, Paramount Global, Chemours, Vicat, Cargojet, Deezer, Trivago, Intervest Off-Warehouses, NXP Semiconductor
- Ex-dividend
- Akzo Nobel, BE Semiconductors, Continental, Heineken, Fugro, Inditex, Kinder Morgan, Merck, Morgan Stanley, Prada, Santander, Umicore, Vastned Retail, CTP, Heineken Holding
- Macro-economie
- EU: Duitse CPI
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe beleggingsaanbevelingen voor aandelen
- Beursnieuws België en Nederland
- Mee met de markt: “Inflatie-alarm zendt rilling door de markt”
- Europees aandelennieuws
- Bedrijfsnieuws uit Amerika
- Alphabet: perfecte resultaten
- Skechers loopt op wieltjes
- Proximus : goede resultaten dankzij binnenlandse activiteiten
- Meest verhandelde aandelen bij Bolero
- KBCS verlaagt koersdoel voor koopwaardig Materialise licht
- Vooruitblik op Amerika
- KBC Economics: 'Meer inflatie, met voorzichtig groeiherstel'
- Microsoft publiceert solide cijfers
- Equinor: goede resultaten, maar gasprijs blijft het zwaard van Damocles
- KBCS: 'Geen verrassingen bij Umicore in eerste kwartaal'
- IMCD: teleurstellende resultaten
- X-Fab: KBC Securities verlaagt het koersdoel
- Vinci: goede resultaten en stabiele trends in de portefeuille.
Vinci: goede resultaten en stabiele trends in de portefeuille.

J_KBC Securities over Vinci
Een over het algemeen sterk resultaat van Vinci met een orderboek dat nieuwe recordhoogten bereikt en relatief stabiele omstandigheden in de verschillende segmenten. KBCS ziet Vinci als een goed geleid bedrijf, met een defensief profiel, een sterke balans, competent management en een uitstekende reputatie op het gebied van overnames.
Andrea houdt zijn 'kopen'-aanbeveling en koersdoel van 132 euro.
X-Fab: KBC Securities verlaagt het koersdoel
X-Fab?
X-FAB is een halfgeleidersbedrijf dat contractproductiediensten aanbiedt. Het produceert voor halfgeleiderfabrikanten en IDM's die actief zijn op de automobiel-, industriële, communicatie- en medische markten. Het bedrijf is gespecialiseerd in analoge/gemengdesignaal geïntegreerde circuits (IC's) voor hoge spanning/temperatuur. XFAB exploiteert zes fabrieken in Duitsland, Frankrijk, Maleisië en de VS met een totale capaciteit van bijna 100 000 (200mm-equivalent) wafer-starts per maand.
KBC Securities verlaagt de omzetprognose voor het tweede kwartaal 2024 omdat XFab aangaf dat deze naar verwachting zal uitkomen binnen een bandbreedte van 200-210 miljoen dollar met een EBITDA-marge tussen 20-23%. Positief aan de andere kant was dat de prognose voor 2024 werd gehandhaafd met inkomsten binnen een bereik van 900-970 miljoen dollar (verwachting KBCS : 948 miljoen tot 930,0 miljoen dollar) en een EBITDA-marge tussen 20-29% (KBCS:26,8%).
De lagere omzetverwachting voor het tweede kwartaal 2024 weerspiegelt de verwachte daling van de vraag naar X-FAB's 150mm CMOS-technologieën, voornamelijk van industriële klanten, evenals een daling van de SiC-inkomsten na de vermindering van de SiC-boekingen in het eerste kwartaal 2024. Het tweede kwartaal 2024 wordt beschouwd als de bodem van de huidige vertraging, waarbij de SiC-activiteiten van X-FAB zich naar verwachting geleidelijk zullen herstellen in de tweede helft van het jaar.
De positieve langetermijnvooruitzichten voor de activiteiten van X-FAB blijven ongewijzigd dankzij de positionering van de Groep met snelgroeiende eindmarkten en zijn toekomstgerichte technologieportfolio, die duurzame oplossingen mogelijk maakt voor de belangrijkste maatschappelijke uitdagingen van vandaag. De fundamenten op lange termijn voor de automotive en industriële eindmarkten blijven sterk. De megatrend van 'elektrificatie van alles' om klimaatverandering tegen te gaan
stuwt de structurele vraag naar de speciale technologieën van X-FAB die energie-efficiënte en klimaatvriendelijke oplossingen mogelijk maken voor een breed scala aan toepassingen.

KBC Securities over X-Fab
Het tweede kwartaal 2024 weerspiegelt de verwachte daling van de vraag naar X-Fab's 150mm CMOS-technologieën, voornamelijk van industriële klanten.
technologieën van X-Fab, voornamelijk van industriële klanten, evenals een daling van de SiC-inkomsten na de vermindering van de SiC-boekingen in eerste kwartaal 2024. Het tweede kwartaal wordt beschouwd als het dieptepunt van de huidige vertraging en X-Fab's SiC-business zich naar verwachting geleidelijk zal herstellen in tweede helft 2024. De positieve langetermijnvooruitzichten voor de activiteiten van X-Fab blijft ongewijzigd dankzij de positionering in eindmarkten met een sterke groei en de toekomstgerichte technologieportfolio.
De analist van KBC Securities, Guy Sips, handhaaft zijn 'opbouwen'-aanbeveling maar verlaagt het koersdoel van 11 euro naar 10 euro.
IMCD: teleurstellende resultaten

De analist van KBC Securities, Thibault Leneeuw, handhaaft de 'houden'-aanbeveling en een koersdoel van 140 euro.
KBCS: 'Geen verrassingen bij Umicore in eerste kwartaal'
Umicore geeft aan dat de marktdynamiek in het eerste kwartaal in lijn was met haar verwachtingen. De materialengroei herhaalde haar bedrijfskasstroomprognose (EBITDA-prognose) voor 2024 van 900 à 950 miljoen euro, wat gemiddeld neerkomt op een daling met 5% op jaarbasis, vertelt KBC Securities-analist Wim Hoste.
Umicore ?
Umicore is een materialengroep die zich toelegt op groene mobiliteit en recyclage. De groep is een van de wereldmarktleiders in kathodematerialen voor herlaadbare batterijen, brandstofcellen, autokatalysatoren en de recyclage van edele metalen.
Divisie batterijmaterialen begint orders uit te voeren
Umicore zegt dat het is begonnen met de uitvoering van het orderboek dat de afgelopen twee jaar is opgebouwd. De onderliggende volumes bouwen zich geleidelijk op, met een meer uitgesproken effect in de tweede helft van het jaar. Wim wijst erop dat Umicore bij de publicatie van de resultaten voor 2023 uitging van een omzetmarge van 575 à 675 miljoen euro voor Battery Materials in 2024. Wim hoste voorziet 621 miljoen, de gemiddelde analistenverwachting (gav) ligt op 629 miljoen euro. De EBITDA-marge zal volgens Umicore landen op ongeveer 22% (Wim: 21%, gav: 22%).
Divisie katalysatoren ligt op schema
Umicore boekt goede vooruitgang op het gebied van efficiëntieverbeteringen, werkkapitaal en het genereren van vrije kasstromen in Automotive Catalysts, waarvan de algemene bedrijfsprestaties in lijn zouden zijn met de verwachtingen, aldus het bedrijf. Umicore ging er aan het begin van het jaar uit van een katalisatoren-EBITDA die iets onder die van 2023 zou liggen (Wim: -4% tot 420 miljoen euro, gav: 422 miljoen euro).
Recyclagepoot heeft onderhoud achter de rug
De geplande en reguliere onderhoudsstop in Hoboken werd in het eerst kwartaal afgerond en de activiteiten zijn intussen weer opgestart. Door de onderhoudsfasering zullen volumes en winsten vooral uit de tweede helft van het jaar komen. De prestaties van Precious Metals Management werden beïnvloed door de beperkte volatiliteit van de metaalprijzen in het eerste kwartaal. Umicore gaat uit van een daling van de EBITDA voor Recycling 2024 (Wim: -13% tot 324,5 miljoen, gav: 327,2 miljoen euro).
Uitdagende markt voor Cobalt & Specialty Materials
Umicore meldt dat deze divisie het jaar is begonnen in een aanhoudend uitdagende marktomgeving, met (zoals verwacht) lagere marktpremies die de resultaten van Cobalt & Specialty Materials (levert speciale chemicaliën aan bedrijven) beïnvloedden. Electro-Optic Materials kende zoals verwacht een sterke start van het jaar. Umicore wil in 2024 een EBITDA boeken die 'iets onder' die van 2023 ligt (Wim: 118,2 miljoen, gav: 114,6 miljoen euro).
KBC Securities over Umicore
Wim Hoste blijft geloven dat Umicore goed gepositioneerd is om een belangrijke rol te spelen in de elektrificatie van transport, De HLM (high lithium mangaan) en solid-state batterijtechnologieën zullen de positie van NMC-chemie (nikkel, mangaan, cobalt) buiten China in het komende decennium ondersteunen, denkt Wim.
Terwijl RBM (Rechargeable Battery Materials) de belangrijkste groeimotor is voor Umicore in de rest van dit decennium, heeft batterijrecyclage het potentieel om een belangrijke groeimotor te worden in het volgende decennium. Wim handhaaft de ‘Opbouwen’-aanbeveling en koersdoel van 26 euro.

Equinor: goede resultaten, maar gasprijs blijft het zwaard van Damocles
Equinor?
Bedrijfsactiviteiten Equinor (voorheen Statoil) is de Noorse nationale oliemaatschappij (67% overheid) met sterke focus op olie- en gaswinning in de Noorse wateren. Ook actief in de VS (in schalie), Angola, Canada, Brazilië, Nigeria en Azerbaijan. De downstreamacitiviteiten zijn veeleer beperkt. Equinor is de belangrijkste gasleverancier van Europa. Statoil wijzigde zijn naam in Eqinor om de transitie te benadrukken van pure olie- en gasproducent naar een bredere energiegroep.
Samenvatting
Equinor rapporteerde goede eerstekwartaalresultaten. Het Marketing, Midstream en Processing (MMP) kwam boven de verwachtingen uit door een sterke olie- en gashandel. Dit is het 5de kwartaal op rij dat MMP de verwachtingen overtreft, toch ziet management niet de noodzaak om de outlook voor het segment te verhogen. De belastingvoet van 66% was ook minder dan wat de markt had verwacht (72%). De Europese gasvraag blijft echter 15% onder het 5 jaar gemiddelde. Indien men de temperatuur in rekening brengt, was de vraag wel 5-10% hoger. Jaar-op-jaar is er wel een 43% daling van de nettowinst door een verdere normalisering van de gasprijzen. Het management zal een extraordinair dividend van 0.35 dollar/aandeel voorstellen bovenop de het ordinair dividend van 0.35 dollar/aandeel. Voor het volledige jaar rekent het op een aandeelhoudersvergoeding van 14 miljard dollar, waarvan 6 miljard dollar in de vorm van inkoopprogramma's.
In detail
De kerncijfers evolueerden als volgt tussen het eerste kwartaal van 2023 en 2024:
- Nettowinst: 4,966 miljoard dollar -> 2,672 miljard dollar
- Operationele kasstroom: 14,871 miljard -> 9,021 miljard
- Gemiddelde olieprijs: 73,8 dollar/vat -> 76,0 dollar/vat
- Totale olie- en gasproductie: 2.130 mboe/dag -> 2.164 mboe/dag
- Hernieuwbare energieproductie: 524 GWh -> 774 GWh
- Winst per aandeel: 1.59 dolla -> 0,91
- Dividend per aandeel: 0,90 dollar -> 0,70 dollar
De groei in productievolume komt voornamelijk uit Noorwegen met een hogere capaciteit van Johan Sverdrup en de opstart van Breidablikk. Ook internationaal was er lichte groei door het Vito veld in de Golf van Mexico, Buzzard in het VK en en nieuwe productiesites in Angola.
Voor 2024 verwacht de Noorse oliegroep stabiele productievolumes in vergelijking met 2023. De productie van hernieuwbare energie moet verdubbelen. Op financieel niveau verwacht management organische kapitaaluitgaven van rond de 13 miljard dollar. Dit is 3 miljard dollar meer ten opzichte van 2023.

KBC Securities over Equinor
De resultaten van Equinor zijn sterk met hogere productievolumes en een hoger gerealiseerde olieprijs. Op basis van consensusverwachting voor 2024, zou het dividendrendement op een mooie 8.5% moeten komen. Houd er wel rekening mee dat dit hoog dividend onhoudbaar zal zijn indien de gasprijzen verder normaliseren. Doordat het dividend opgedeeld is in een ordinair en extraordinair dividend is het eenvoudiger voor het management om het dividend te knippen. KBCS gelooft in een verdere normalisering van de gasprijzen en bijgevolg een daling van het dividend. Naar alle waarschijnlijkheid zal dit ook de vloer van het aandeel onderuit halen.
De analist van KBC Securities, Benjamin Wolff, behoudt zijn 'verkopen'-aanbeveling en koersdoel van 240 NOK.
Microsoft publiceert solide cijfers
Microsoft?
De software van Microsoft is overal aanwezig. Het Windows besturingssysteem controleert nog altijd de pc-markt terwijl SQL Server één van de belangrijkste platformen voor databases is. Daarnaast behoren OfSce 365 & Microsoft Dynamics tot de populairste softwaretoepassingen voor bedrijven. Ten slotte zorgt Azure dat Microsoft één van de belangrijkste cloudspelers is
Samenvatting
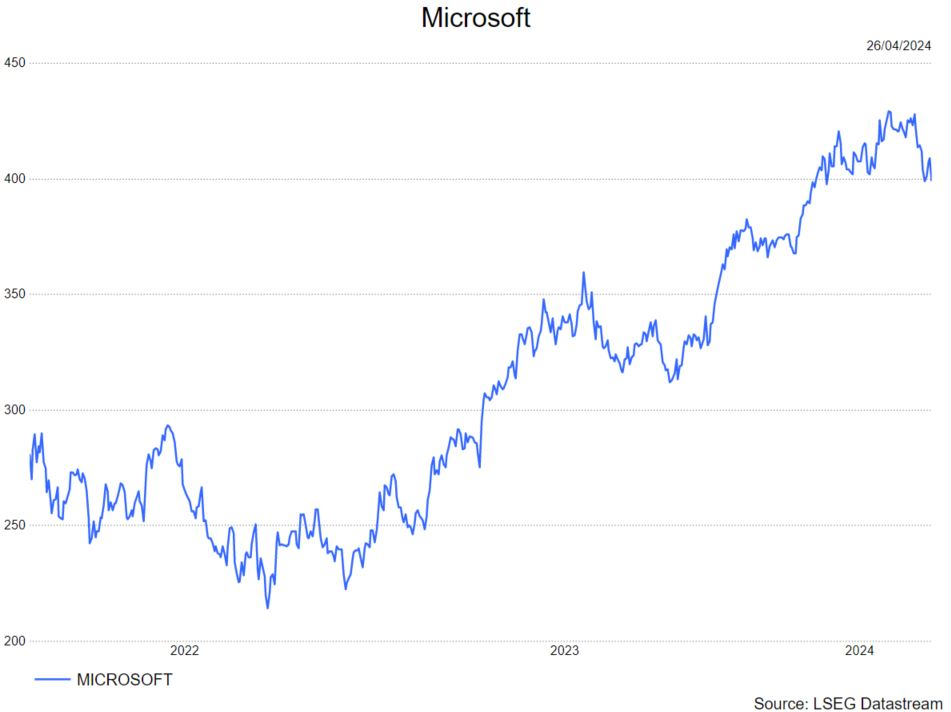
Microsoft rapporteerde gisteren nabeurs over het maartkwartaal (derde kwartaal 2024) resultaten die de consensus overtroffen. De commentaar voor de groei van Azure voor het lopende kwartaal was eveneens bemoedigend.
Details
De totale omzet steeg 17% tegen constante wisselkoersen tot 61,9 miljard dollar en lag daarmee 2% boven de consensus. De operationele winst dikte met 23% aan tot 27.6 miljard euro, 8% beter dan de verwachting. De operationele winstmarge bedroeg 44.6%, 160 basispunten beter dan verwacht.
Per divisie
- Productivity and Business Processes: 19,6 miljard dollar (+12%, in lijn met gemiddelde analistenverwacgtingen (gav))
- Intelligent Cloud: 26,7 miljard dollar (+21%, 2% boven gav)
- More Personal Computing: 15,6 miljard dollar (+18%, 3% boven gav)
De groei van Azure (binnen de divisie Intelligent Cloud) is nog steeds het cijfer waar het meest wordt naar uitgekeken door beleggers en ook hier ontgoochelde het bedrijf niet. De groei kwam uit op 31% bij constante wisselkoersen (3 procentpunten sneller dan vorig kwartaal) tegenover de prognose en de consensus die op 28% lagen. De bijdrage van AI-diensten aan die groei bedroeg 700 basispunten , 100 basispunten meer dan vorig kwartaal. Analisten hadden hier wel gehoopt op 8 à 9%. Anderzijds betekent dit dat de groei van Azure ex-AI hoger sterker was. Microsoft gaf mee dat het de vraag niet kon bijhouden.
Over het voorbije kwartaal keerde Microsoft 8,4 miljard dollar uit aan de aandeelhouders via een mix van buybacks en dividenden.
Voor het lopende kwartaal voorspelt het bedrijf:
• Omzet tussen 63,5 en 64,5 miljard dollar (gav: 64,7 miljard dollar)
• Operationele winst tussen 26,8 en 27,5 miljard dollar (gav: 26,7 miljard dollar)
• Operationele winstmarge tussen 42,1% en 42,6% (gav: 41,4%)
• Azure groei (tegen constante wisselkoersen) van 30 à 31% (gav: 28%)
Voor het boekjaar 2025 (start op 1 juli 2024) gaat het bedrijf uit van een tweecijferige groei van zowel omzet als operationele winst. De marge zou wel met circa 1 procentpunt dalen. Voorts zullen ook de kapitaalsinvesteringen opnieuw hoger liggen in boekjaar 2025 tegenover 2024. Dit is omwille van investeringen in (Generatieve) AI en zagen we ook al bij Alphabet ('kopen-aanbevling, koersdoel: 199 dolar).
KBC Securities over Microsoft
Solide resultaten bij Microsoft. Belangrijk was dat de groei van Azure de verwachtingen overtrof. Ook de marge was wederom indrukwekkend. Toch zijn er ook enkele (kleine) aandachtspunten. De omzetprognose voor het lopende kwartaal lag onder de consensus, alhoewel dit te wijten aan een extra negatief wisselkoerseffect ten belope van 700 miljoen dollar. Voorts kwam de ‘inkomstenbeat’ grotendeels op conto van de ‘ More Personal Computing’ divisie, die algemeen als de minst belangrijke wordt beschouwd. Ten slotte kwam de bijdrage van AI in de groei van Azure iets onder de verwachting uit.
De analist van KBC Securities, Kurt Ruts, behoudt zijn 'kopen'-aanbeveling en verhoogt zijn koersdoel van 460 dollar naar 465 dollar.
KBC Economics: 'Meer inflatie, met voorzichtig groeiherstel'
In de maandelijkse update verhoogt KBC Economics de inflatieverwachting voor Europa en de VS, terwijl de Chinese bbp-groei voor 2024 opgevijzeld werd naar 5,1%. Aan de groeiverwachtingen voor de VS werd niet gesleuteld, wat wel zo is voor Europa. Op het rentefront wordt nu gemikt op twee renteverlagingen door de Fed, vanaf kwartaal drie, tegenover drie renteknips voor de ECB, te beginnen vanaf juni. Je kan de uitgebreiden tekst en de korte video hier vinden.
Vooruitblik op Amerika

Voor de bel
- De Amerikaanse futures stegen in de loop van de voormiddag nadat robuuste kwartaalresultaten van Alphabet en Microsoft groeiaandelen een impuls gaven, terwijl beleggers. Deze namiddag is het uitkijken naar het consumentenvertrouwen van de universiteit van Michigan.
- Europese aandelen stegen ook en leken op weg om de week hoger te eindigen, nadat beleggers blij waren met robuuste resultaten van techgiganten in de Verenigde Staten. De Japanse yen was volatiel en bereikte een nieuw dieptepunt in 34 jaar nadat de Bank of Japan het monetaire beleid tijdens haar laatste beleidsvergadering onveranderd hield.
- In grondstoffen stegen de olieprijzen, op weg om deze week hoger te eindigen na twee opeenvolgende weken van verliezen, terwijl de goudprijzen stegen door een aanhoudende Chinese vraag.
Topnieuws
- Alphabet kondigde donderdag zijn allereerste dividend en een aandeleninkoop van 70 miljard dollar aan, wat beleggers opvrolijkte en het aandeel na de bel deed stijgen.
- Microsoft versloeg donderdag de ramingen van Wall Street voor de omzet en winst over het derde kwartaal, dankzij de winst door de toepassing van kunstmatige intelligentie in zijn clouddiensten.
- Exxon Mobil miste de ramingen van analisten met een daling van de winst in het eerste kwartaal met 28% j-o-j, doordat zwakkere raffinagemarges en lagere aardgasprijzen volumewinsten tenietdeden.
- Oliegigant Chevron versloeg de ramingen voor de winst in het eerste kwartaal doordat hogere productievolumes de klap van de zwakke aardgasprijzen compenseerden.
VS onderzoekt terugroeping van 2 miljoen Tesla-auto's vanwege Autopilot
- Amerikaanse toezichthouders op de veiligheid van auto's hebben gezegd dat ze een onderzoek hebben ingesteld naar de vraag of Tesla's terugroepactie van meer dan 2 miljoen voertuigen, die in december werd aangekondigd om nieuwe Autopilot-beveiligingen te installeren, wel voldoende is.
Aandelen in de kijker
Aanbevelingen
Alphabet: Canaccord Genuity verhoogt koersdoel naar 210 dollar van 190 dollar, te midden van versnellende advertentie- en cloudgroei.
Comcast: Scotiabank verlaagt het koersdoel naar 47,25 dollar van 50 dollar, omdat ze verliezen van breedbandabonnees voorspellen, wat op zijn beurt de verwachte omzet- en EBITDA-groeivooruitzichten van het bedrijf verlaagt.
Intel: Wolfe Research verlaagt het koersdoel van 31 dollar naar 29 dollar, omdat het een trage omzetgroei voorspelt en hoge opstartkosten in verband met Foundry.
Microsoft: Bernstein verhoogt het koersdoel naar 489 dollar van 465 dollar, verwijzend naar het vroege succes van de AI-groei en de potentiële aanzienlijke stijging van de cloudomzet.
T-Mobile US: RBC verhoogt het koersdoel naar 188 dollar van 184 dollar, omdat de sneller dan verwachte abonneegroei van het bedrijf zou kunnen leiden tot een grotere kasstroomgroei buiten het jaar.
KBCS verlaagt koersdoel voor koopwaardig Materialise licht

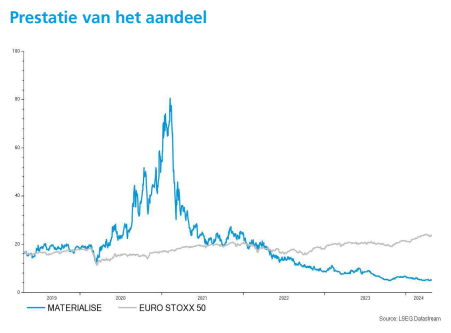
Materialise meldt een omzetdaling met 24% in het eerste kwartaal. Het eerste kwartaal van 2023 was wel een uitzonderlijk sterk kwartaal met een groei van 24%, duidt KBC Securities-analist Guy Sips. Het medische segment toonde een omzetgroei met 8% op jaarbasis, terwijl de omzet in de segmenten Productie en Software daalde als gevolg van minder gunstige marktomstandigheden.
Materialise?
Materialise integreert meer dan 30 jaar ervaring met 3D-printen in een reeks softwareoplossingen en 3D-printdiensten, die de ruggengraat vormen van de 3D-printindustrie. De open en flexibele oplossingen van Materialise stellen spelers in een grote verscheidenheid aan industrieën, waaronder de gezondheidszorg, de automobielsector, de lucht- en ruimtevaart, kunst en design, en consumptiegoederen, in staat innovatieve 3D-printtoepassingen te bouwen die tot doel hebben de wereld een betere en gezondere plek te maken.
Met het hoofdkantoor in België en vestigingen over de hele wereld combineert Materialise een van de grootste groepen softwareontwikkelaars in de sector met een van de grootste en meest complete 3D-printfaciliteiten ter wereld.
Guy besprak eerder ook al de jaarcijfers voor 2023 van Materialise.
Lagere winstmarge op jaarbasis
De omzet in het eerste kwartaal daalde met 3,4% op jaarbasis tot 63,6 miljoen euro (Guy schatte 67,8 miljoen euro in). De bedrijfskasstroom daalde tot 8,1 miljoen euro (10,3 miljoen in het eerste kwartaal van 2024). De winst daalde tot 2,66 miljoen euro (5,0 miljoen in 2023) terwijl Guy zelf op 2,5 miljoen euro mikte. Hierdoor bedroeg de winstmarge (EBIT-marge) 4,2% (Guy: 3,7%) tegenover 7,6% 2023.
Software: marges liggen weer lager
• In het segment Software daalden de inkomsten in het eerste kwartaal met 8,0% op jaarbasis tot 10,4 miljoen euro (Guy: 11,5 miljoen). De recurrente inkomsten stegen met 4% op jaarbasis en de eenmalige inkomsten daalden op jaarbasis. De aangepaste EBITDA daalde tot 1,1 miljoen euro (Guy: 2,0 miljoen) ten opzichte van 2,4 miljoen euro in het eerste kwartaal van 2023, wat resulteerde in een EBITDA-marge van 10,4% (Guy: 17,2%) tegenover 21,4% in 2023.
Medical: marges stabiel, hogere inkomsten
De eerstekwartaalinkomsten van Medical stegen met 7,7% op jaarbasis tot 26,2 miljoen euro (Guy: 25,5 miljoen). De inkomsten uit medische software stegen in met 6% op jaarbasis. De inkomsten uit medische hulpmiddelen en diensten stegen met 9% op jaarbasis, dankzij groei in zowel partner- als directe verkoop. De EBITDA steeg tot 7,9 miljoen euro (Guy: 6,5 miljoen euro) in vergelijking met 7,3 miljoen euro in 2023. Hierdoor bleef de EBITDA-marge van Medical op 30,3% (Guy: 25,3%).
Manufacturing: lagere marge
De omzet van het segment Manufacturing daalde met 10,6% op jaarbasis tot 27,0 miljoen euro (Guy: 30,8 miljoen euro). De EBITDA daalde van 3,2 miljoen euro in het eerste kwartaal van 2023 naar 1,5 miljoen euro (Guy 2,6 miljoen euro). Dat resulteert in een EBITDA-marge van 5,7% (Guy: 8,5%) tegenover 10,6% in 2023.
De brutowinst in daalde tot 35,9 miljoen euro (Guy: 37,9 miljoen euro) of 56,5% brutowinstmarge (Guy: 55,9%) in vergelijking met € 36,8 miljoen 2023 (55,9% brutowinstmarge). Terwijl de kosten voor onderzoek en ontwikkeling, verkoop en marketing en algemene en administratieve kosten in totaal met 5,5% op jaarbasis stegen tot 34,1 miljoen euro. De winst bedroeg 2,6 miljoen euro (5,0 miljoen euro in 2023).
Aangezien het netto financieel resultaat steeg tot 1,5 miljoen en ook belastingkosten van -0,5 miljoen euro bevatte, bedroeg de nettowinst in kwartaal 1 3,6 miljoen euro of 0,06 euro winst per aandeel (3,7 miljoen euro in 2023).
Op het eind van het kwartaal had Materialise 128,9 miljoen euro aan liquide middelen en schulden van 59,7 miljoen euro, wat resulteerde in een netto kaspositie van 69,2 miljoen euro (6 miljoen euro hoger ten opzichte van eind 2023, aangezien de kasstroom uit bedrijfsactiviteiten daalde tot 10 miljoen euro (11,0 miljoen in 2023) en de investeringsuitgaven (2,8 miljoen euro) lager was op jaarbasis.
KBC Securities over Materialise
De voortdurende investeringen in duurzame groei en de omschakeling naar een bedrijfsmodel met terugkerende inkomsten hadden een impact op de operationele winstgevendheid van Materialise, stelt Guy Sips. Toch was er een positief nettoresultaat en een verbeterde nettokaspositie.
KBC Securities blijft bij de ‘Kopen’-aanbeveling. Het koersdoel gaat licht lager van 10,30 naar 9,5 dollar. Guy vindt de fundamenten van de drie bedrijfssegmenten van Materialise sterk: ‘Materialise is goed gepositioneerd is om haar groeidoelstellingen te realiseren’.
Overigens herhaalde Materialise de vooruitzichten voor 2024, waarbij de omzet tussen 265 miljoen en 275 miljoen euro zal liggen. De aangepaste bedrijfswinst moet uitkomen tussen 11 miljoen tot 14 miljoen euro.
Meest verhandelde aandelen bij Bolero
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: KBC - KBC Ancora - CVC - Tubize - ABN Amro - ASMI - Adyen - Proximus - Cofinimmo

Proximus : goede resultaten dankzij binnenlandse activiteiten
Proximus?
Proximus is de belangrijkste nationale telecomaanbieder in België, actief onder de merknamen Proximus, Scarlet en Mobile Vikings. De groep heeft een nationaal breedband- en mobiel marktaandeel van 40-50% en een videomarktaandeel van 30-40%. Proximus is ook internationaal actief via het digitale identiteitsbedrijf Telesign en communicatieplatform BICS. De Belgische overheid is nog altijd meerderheidsaandeelhouder met een belang van 53,5%. Proximus voert verder ook de Fiber-race aan met een nationale dekking van 20%.
Resultaten
Proximus rapporteerde een mooie reeks resultaten voor het eerste kwartaal van 2024. De inkomsten stegen met 1,2% tot 1,504 miljard euro en de onderliggende bedrijfskasstroom (EBITDA) steeg met 5,0% tot 454 miljoen euro, of ruim boven de verwachtingen. De mooie EBITDA-verbetering was grotendeels te danken aan een sterk commercieel momentum en prijsverhogingen voor de binnenlandse divisie. Hoewel de internationale verkoop teleurstelde, bleef de impact op de marge beperkt. Proximus herhaalt "met veel vertrouwen" zijn vooruitzichten voor boekjaar 2024.
De onderliggende groepsinkomsten stegen met 1,2% tot 1,504m, de onderliggende EBITDA met 5,0% tot 454 miljoen euro terwijl het nettoresultaat met 6,5% steeg tot 101miljoen euro. De genormaliseerde vrije kasstroom was 112 miljoen euro negatief.De nettoschuldbedroeg 3,26 mld euro (in 2023: 3,13 mld euro).
De binnenlandse opbrengsten stegen met 4,5% tot 1,201 miljard euro terwijl de binnenlandse onderliggende EBITDA steeg met 4,7% tot 424 miljoen euro. De inkomsten van de nieuwe internationale divisie daalden met 10,3% tot 316 miljoen euro terwijl de internationale onderliggende EBITDA steeg met 8,6% tot 30,0 miljoen euro.
Proximus herhaalt met veel vertrouwen zijn verwachtingen voor 2024: een binnenlandse omzetgroei tot 1% en onderliggende EBITDA-groei van de Groep tot 1%.

KBC Securities over Proximus
De sterke prestatie bij Proximus was te danken aan het sterke momentum in de binnenlandse activiteiten (zowel residentieel als zakelijk), waarbij Proximus 21.000 postpaidklanten voor mobiele telefonie en 12.000 internetklanten toevoegde. Bovendien werd de prijszetting positief beïnvloed door een dubbele prijsverhoging (juli 2023 & januari 2024). Net als in het vierde kwartaal 2023 bleven de inkomsten voor de internationale markt achter bij de verwachtingen.
De analist van KBC Securities, Michiel Declercq, handhaaft zijn 'opbouwen'-aanbeveling en koersdoel van 8,7 euro.

Skechers loopt op wieltjes
Skechers?
Skechers is een Amerikaanse producent van sportartikelen, met een bijzondere focus op sportschoenen, zowel voor mannen, vrouwen als kinderen. Skechers positioneert zich als actievere en gebruiksvriendelijke schoenen voor het dagelijkse leven. Het bedrijf verkoopt haar producten zowel via derde partijen als via een eigen winkelnetwerk.
Samenvatting
De resultaten van Skechers kunnen we best omschrijven met een sport term: ‘runners high’. Het gevoel dat je hebt bij het lopen wanneer je telkens sneller kan lopen zonder dat je het gevoel hebt dat je moe wordt. Een zalig gevoel. Net dat gevoel beleefden we gisterenavond bij de kwartaalresultaten van Skechers.
Details
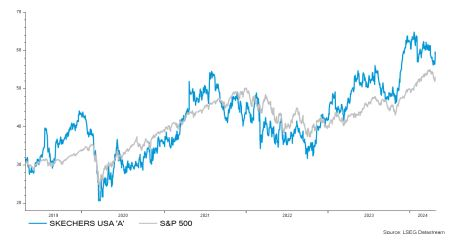
Skechers rapporteerde een omzetstijging van maar liefst 12.5%. Hoger dan de toch al veelbelovende lat van 10% die analisten gelegd hadden. Maar Skechers kon nog meer punten scoren dankzij haar margeverbetering. De schoenenfabrikant kon haar marge met maar liefst 3.6% optrekken… ver boven de verwachtingen die lagen op slechts 0.9%. Wat krijg je dan als resultaat? Jawel, een verbluffend sterke winst per aandeel die uitkomt op 1,33 dollar. Hiermee doen ze veel beter dan verwacht. Het ziet er dus naar uit dat binnen de sport artikelen we meer een kamp zien van verliezers (Nike) en een kamp van winnaars (Adidas, Skechers).
Hoe komt het dat Skechers zulke mooie resultaten mag opleveren ondanks dat we veel negatieve berichten krijgen omtrent de Amerikaanse consument? In de eerste plaats bekijken we het bedrijfsspecifiek. Dankzij enkele innovatieve nieuwe productlijnen wisten ze nieuwe klanten te lokken en een betere strategie rechtstreeks naar de consument hebben ze veel marktaandeel kunnen inwinnen. Langs de andere kant zien we dat ook Skechers vooral mag verbazen in haar buitenlandse activiteiten. Hoewel haar verkopen in de Verenigde Staten zeker niet slecht zijn en nog steeds groeien met meer dan 5%, zijn het vooral haar Europese activiteiten die ons verbazen. Ook China komt sterk uit de voeten. Dit bewijst dat de internationale strategie van Skechers echt wel tractie ondervindt en er dankzij een nog verdere internationalisering ons nog zeker en vast mooie groeicijfers te wachten staan.
De margecijfers werden hiernaast ondersteund door een afnemende kosteninflatie. Vooral de verschepingskosten vielen veel beter mee dan verwacht. We gaan er vanuit dat deze trend zich ook nog komende kwartalen zal verder zetten en dit hun internationale trend nog verder kan versterken. Hiernaast merken we ook op dat Skechers meer van haar duurdere innovatievere producten wist te verkopen. Dankzij deze step-up in de prijzenklasse wist Skechers ook hiermee haar marges fors te verhogen.
Niet alleen het voorbije kwartaal verbaasde met haar resultaten. Ook de vooruitzichten die het management gaf stelde ons heel optimistisch. Skechers verwacht nu een jaar groei die uit zal komen tussen de 9-11%. Hiermee zal hun winst per aandeel uitkomen op 3,95-4,1 dollar op het einde van het jaar. Dit zijn groeiverwachtingen die reeds hoger liggen dan consensus, maar zeker gezien Skechers’ geschiedenis van een steeds zeer conservatieve benadering van haar toekomstige winsten is dit echt wel een mooi vooruitzicht.
KBC Securities
Skechers kon indrukwekkende kwartaalcijfers voorleggen en mocht hierna ook nog eens uitpakken met zeer sterke groeivooruitzichten. Op elk vlak kwamen ze boven verwachtingen uit. Dankzij haar populariteit en innovatieve productenpijplijn kunnen ze de consumentenvrees nog makkelijk van zich af houden.
We blijven overtuigd van onze ‘koop’thesis en verhogen na deze sterke cijfers ons koerdoel van 70 naar 85 USD.
Bedrijfsnieuws uit Amerika

Microsoft behaalt topdoelen op Wall Street, gedreven door AI-investeringen
- De omzet steeg met 17% tot 61,9 miljard dollar (verwacht 60,9 miljard dolaar), terwijl de winst per aandeel met 2,94 dollar de lat met 10 dollarcent klopte. De AI-investeringen van ruim 1 miljard dollar in het voor Microsoft derde kwartaal werpen duidelijk hun vruchten af. De cloud steeg met 23%, Azure met 31%.
Intel-voorspelling mist schattingen
- De omzet klokte af op 12,72 miljard dollar met een brutomarge die steeg van 38.4% naar 45,1%. Het bedrijf voorspelt een omzet en winst voor het tweede kwartaal die onder de marktramingen liggen. Intel wordt geconfronteerd met een zwakke vraag naar zijn klassieke datacentra en achterstand in AI-chips.
Google-moedermaatschappij kondigt allereerste dividend aan
- De omzet bedroeg 80,5 miljard dollar hoger dan de verwachte 78,59 miljard dollar. Het bedrijf profiteerde van een stijgende vraag naar zijn clouddiensten (+28%) en stijgende advertentie-uitgaven (+13%). Alphabet kondigt een voor het eerst een dividend aan en maakte een aandeleninkoop bekend van 70 miljard dollar.
Snap boekt 20% hogere omzet
- De omzet steeg met 20,9% naar 1,19 miljard dollar, terwijl de winst per aandeel 0,03 dollar was (0,01 dollar vorig jaar). Het bedrijf profiteerde van de focus op het "herontwerpen van hun advertentietechnologie-infrastructuur", waardoor ze e-commerce mogelijkheden effectief te gelde konden maken. Snap slaagde er ook in zijn abonneebestand sterk uit te breiden.
Gilead boekt kwartaalverlies op acquisitiekosten
- De omzet steeg met 5% tot 6,69 miljard dollar, hoger dan de prognose van 6,34 miljard dollar. Gilead rapporteerde echter een kwartaalverlies van 1,32 dollar per aandeel (beter dan het verwachte -1,48 dollar). Het verlies is het gevolg van de recente overname van de levergeneesmiddelontwikkelaar CymaBay Therapeutics.Voor geheel 2024 verwacht een hogere omzet maar verlaagde zijn winstvooruitzichten.
Edwards Lifesciences boekt hogere winst
- Het bedrijf rapporteerde een kwartaalwinst van 66 dollarcent per aandeel (62 dollarcent vorig jaar). De omzet steeg met 9,5% naar 1,60 miljard dollar (verwacht 1,57 miljard dollar). Deze resultaten zijn een gevolg van een sterke vraag naar kunstmatige hartkleppen en andere medische apparatuur.
Dexcom maakt sterke resultaten bekend
- Het bedrijf rapporteerde een kwartaalwinst van 32 dollarcent per aandeel, hoger dan de 17 dollarcent vorig jaar. De omzet steeg met 24,2% naar 921 miljoen dollar (909,24 miljoen dollar vorig jaar). De winst per aandeel van Dexcom Inc voor het kwartaal bedroeg 38 cent.
Skechers zag zijn verkopen sterk stijgen
- Het bedrijf apporteerde een kwartaalwinst van 1,33 dollar per aandeel. De omzet steeg met 12,5% naar een record van 2,25 miljard dollar (verwacht 2,20 miljard dollar). Er was een sterke wereldwijde vraag dankzij innovatieve technologieën en nieuwe productcategorieën.
Rubrik mist zijn debuut niet
- De aandelen van Rubrik stegen bijna 21% bij hun debuut op de NYSE, waardoor het door Microsoft gesteunde cyberbeveiligingsbedrijf een waardering kreeg van 6,77 miljard dollar. De startup voegt zich bij een lijst van bedrijven die recentelijk een sterk debuut hebben gemaakt bij een IPO.
Eastman Chemical rapporteert lagere winst
- Het bedrijf rapporteerde een kwartaalwinst van 1,61 per aandeel lager dan vorig jaar (1,63 dollar per aandeel). De omzet daalde met 4,2% naar 2,31 miljard, lager dan de verwachting van de analisten (2,29 miljard dollar).
Walmart's langstzittende directeur Rob Walton gaat met pensioen
-
Rob Walton, het langstzittende lid van de raad van bestuur en de oudste zoon van oprichter Sam Walton gaat aan het einde van zijn ambtstermijn (5 juni) zijn functie neerleggen
Keurig Dr Pepper rapporteert een positief eerste kwartaal dankzij een gestage vraag en prijsstijgingen
- De drankenmaker boekte een netto-omzet van 3,47 miljard dollar en een winst van 38 dollarcent per aandeel. De vraag naar de populaire frisdranken van het bedrijf, zoals 7UP en Sun Drop citrusfrisdrank, en Schweppes tonic water, bleef stabiel. Prijsverhogingen in de afgelopen kwartalen hebben drankenproducenten als Keurig Dr Pepper geholpen hun marges te beschermen tegen de stijgende kosten.
Royal Caribbean verhoogt de winstverwachting opnieuw vanwege de hausse aan cruises
- Het cruisebedrijf overtrof verwachtingen voor de winst en omzet over het eerste kwartaal, waarbij de helft van de groei voortkwam uit hogere ticketprijzen. Royal Caribbean verwacht een winst van 10,7 tot 10,9 dollar per aandeel (voorheen 9,9 – 10,10 dollar) voor 2024.
Newmont staat bovenaan de winstverwachtingen
- De omzet steeg van 2,68 miljard dollar naar 4,02 miljard dollar en de nettowinst bedroeg 55 dollarcent per aandeel. Newmont profiteerde van een robuuste productie, hogere prijzen en lagere bedrijfskosten. Het bedrijf heeft plannen bekendgemaakt om niet-kernactiva af te stoten en het personeelsbestand in te krimpen om de schulden te verminderen, nadat het in november de aankoop van de Australische mijnbouwer Newcrest ter waarde van ongeveer 17 miljard dollar had afgerond.
Winst van Hess stijgt op de Guyaanse productie in een positief teken voor Exxon
- Het bedrijf rapporteerde over het eerste kwartaal een winst die ruim boven de verwachtingen van analisten lag, gedreven door een stijging van 28% in de olieproductie in Guyana . De kwartaalwinst van 3,16 dollar per aandeel overtrof de gemiddelde analistenverwachtingen van 1,67 dollar per aandeel.
Merck verhoogt de winstverwachting voor 2024 door de stijgende verkoop van het kankermedicijn Keytruda
- Het bedrijf rapporteerde resultaten voor het eerste kwartaal boven de verwachtingen met een omzet van 15,8 miljard dollar en een winst per aandeel van 2,07 dollar. De resultaten werden aangedreven door Keytruda dat - ondanks de uitbreiding naar minder nieuwe indicaties in 2024 - de omzetverwachtingen opnieuw wist te overtreffen. Voor geheel 2024 verwacht Merck blijvend hoge verkopen van Keytruda.
Align Technology overtreft de verwachtingen
- Het bedrijf publiceerde een omzetstijging van 5,8% tot 997,4 miljoen dollar en 2,14 dollar per aandeel, beter dan de verwachte 1,97 dollar per aandeel. Dit is een gevolg van een grotere vraag vooral bij jonge patiënten. Ook voor 2024 is het bedrijf optimistisch.
De resultaten van American Airlines vielen tegen met een verlies van 312 miljoen dollar
- De resultaten vielen tegen met een verlies van 312 miljoen dollar, of 48 dollarcent per aandeel. Het bedrijf verwacht een aangepaste winst van 1,15 dollar tot 1,45 dollar per aandeel voor het lopende kwartaal. Het aantal zakenreizen steeg en de maatschappij verwacht een sterk zomerseizoen.
Bristol Myers Squibb rapporteerde een verlies van 4,4 dollar per aandeel
- De geneesmiddelenproducent rapporteerde een verlies van 4,4 dollar per aandeel over het eerste kwartaal doordat kosten in verband met de recente overnames van Karuna Therapeutics, RayzeBio en Mirati Therapeutics een omzetstijging van 5% tenietdeden.
Caterpillar boekte een stijging van de kwartaalwinst
- Het bedrijf boekte een stijging van de kwartaalwinst omdat het vasthield aan hogere prijzen voor zijn bouwmachines terwijl de vraag afnam na de hausse van vorig jaar. De nettowinst van het bedrijf steeg naar 2,86 miljard dollar, of 5,75 dollar per aandeel.
De omzet van Check Point Software steeg met 6% tot 599 miljoen dollar
- De omzet steeg met 6% tot 599 miljoen dollar dankzij de sterke groei van het AI-beveiligingsplatform, dat meer dan 13% van de totale omzet uitmaakte. Check Point kocht ongeveer 2 miljoen aandelen terug afgelopen kwartaal, ter waarde van 325 miljoen dollar, als onderdeel van het lopende aandeleninkoopprogramma van 2 miljard dollar.
Lam Research Corp boekte een hogere omzet
- Het bedrijf boekte een omzet van 3,79 miljard dollar in het eerste kwartaal, hoger dan de verwachtingen omdat chipmakers meer van zijn apparatuur bestelden die wordt gebruikt voor de productie van halfgeleiders voor artificiële intelligentietoepassingen. Het bedrijf verwacht voor het huidige kwartaal een og nhogere omzet.
Teradyne boekt een lagere kwartaalomzet
- De maker van testapparatuur rapporteerde een omzet in het eerste kwartaal die daalde met ongeveer 3% tot 600 miljoen dollar, wat hoger was dan de verwachting van 566,3 miljoen dollar. Het bedrijf zei dat het voor het tweede kwartaal inkomsten verwacht in de range van 665 tot 725 miljoen dollar.
Harley Davidson ziet omzet dalen met 5%
- De omzet daalde met 5% tot 1,48 miljard dollar, als gevolg van een daling van een inclusief die van Cruiser-, Trike- en Touring-motoren. De verkoop daalde met 7% t.o.v. vorig jaar. Het nettoresultaat rapporteerde een lagere winst, 235 miljoen dollar t.o.v. 304 miljoen dollar.
Europees aandelennieuws

Anglo-America vindt bod van BHP niet aantrekkelijk
- Het management het overnamebod van BHP ter waarde van 39 miljard dollar niet als aantrekkelijk, ondanks het bod 31% boven de slotkoers van woensdag lag
Premie-instroom bij Amundi in eerste kwartaal overtrof verwachtingen
- Europa's grootste fondsbeheerder spreekt van een beter dan verwachte premie-instroom voor het eerste kwartaal, dankzij de joint ventures in Azië en de aanhoudende belangstelling voor risicomijdende producten die de jaarlijkse groei van 9,4% ondersteunden groei van het beheerd vermogen. Het totale beheerd vermogen bij Amundi steeg in het kwartaal met bijna 17 miljard euro tot 2.116 miljard euro, waarmee een nieuw record werd gevestigd.
Omzet van Accor in eerste kwartaal stijgt met 8%
- Europa's grootste hotelgroep meldt een omzetstijging met 8% in het eerste kwartaal, waarbij de regio's in het Midden-Oosten, Afrika en de Stille Oceaan een hoge groei lieten zien. De exploitant van merken als Ibis en Novotel zei dat de omzet in de eerste drie maanden van het jaar is gestegen van 1,14 miljard euro in dezelfde periode van 2023 naar 1,24 miljard euro. De omzet per beschikbare kamer, een van de belangrijkste prestatiemaatstaven van de sector, steeg in het kwartaal met 7,6% tot 66 euro.
Sainsbury's streeft naar winstgroei met 10%
- De op één na grootste supermarktgroep van Groot-Brittannië, voorspelt een groei met 10% in de bedrijfswinst van de detailhandel in het nieuwe boekjaar. De retailer vertrouwt erop dat het meer klanten van concurrenten kan blijven winnen. Onder CEO Simon Roberts evenaarde Sainsbury's de prijzen van discounter Aldi voor essentiële artikelen en deed het betere aanbiedingen aan leden van zijn Nectar-loyaliteitsprogramma, gefinancierd door de afgelopen drie jaar 1,3 miljard pond aan kosten te besparen.
GlaxoSmithKline klaagt Pfizer en BioNTech voor gebruik COVID-19-vaccintechnologie
- De geneesmiddelenfabrikant klaagt Pfizer en BioNTech aan bij de federale rechtbank van Delaware voor een mogelijke inbreuk op GSK-patenten met betrekking tot messenger RNA (mRNA)-technologie in de blockbuster COVID-19-vaccins van de bedrijven. Volgens GSK leverden patenten ‘de fundamentele technologie die wordt gebruikt in de COVID-19-mRNA-vaccins van Pfizer en BioNTech’. Het is zegt bereid te zijn ‘deze patenten onder commercieel redelijke voorwaarden in licentie te geven en voortdurende toegang van patiënten tot de vaccins te garanderen’.
Rémy Cointreau meldt beter dan verwachte verkopen in vierde kwartaal
- De Cognacmaker meldt zopas een daling van de omzet in het vierde kwartaal met 0,7%, ruim boven de verwachtingen van analisten, die een daling met 3,4% hadden verwacht.
Thyssenkrupp gaat een strategisch partnerschap aan met Kretinsky's
- Het staalbedrijf heeft overeenstemming bereikt over de verwerving van een belang in zijn staalactiviteiten met EP Corporate Group, het investeringsvehikel van de Tsjechische miljardair Daniel Kretinsky. Volgens Thyssenkrupp zal EPCG 20% van zijn staalactiviteiten overnemen en zijn de partijen in gesprek over de overname van nog eens 30%, met als doel een 50-50 joint venture.
Defensiebedrijf Saab verhoogt de verkoopvooruitzichten na de winststijging in het eerste kwartaal
- De Zweedse fabrikant van defensiematerieel meldt een stijging met 28% van de bedrijfswinst voor het eerste kwartaal en verhoogde de voorspelling voor de organische omzetgroei als gevolg van de sterke vraag tijdens de toetreding van Zweden tot de NAVO. De bedrijfswinst bij de maker van de Gripen-straaljager bedroeg 1,19 miljard kronen, vergeleken met 928 miljoen een jaar eerder.
TotalEnergies winst daalt met 22% door lagere gasprijzen
- De Franse energiegigant een daling van de winst over het eerste kwartaal met 22% ten opzichte van een jaar eerder, omdat hogere raffinagemarges de scherpe daling van de aardgaswinsten slechts gedeeltelijk compenseerden.
AMS Osram's geannuleerde microLED-project kost 750 miljoen dollar
- De Oostenrijkse sensormaker AMS Osram is van plan zijn microLED-projecteenheid in Maleisië en Duitsland te herstructureren na de annulering van het project. De annulering zal resulteren in een eenmalige kostenpost van 700 miljoen euro, aan de onderkant van de eerder aangegeven bandbreedte van 600 tot 900 miljoen euro.
Mee met de markt: “Inflatie-alarm zendt rilling door de markt”
- De publicatie van het Amerikaanse bbp-cijfer stak gisteren het vuur aan de lont, want plots stond de deur wagewijd open voor een scenario met Amerikaanse rentes die “nog langer hoger” kunnen blijven. Wall Street verloor uiteindelijk tussen 0,5% en 1%, in een sessie die bol stond van kwartaalcijfers van een hele nest (mega)grote bedrijven. Bij de slotbel verloor de telecomsector 4%, omwille van Meta, terwijl ook gezondheidsbedrijven (-0,6%) en financials (-0,5%) onderaan bengelden.
- De EuroStoxx 600 klokte 0,6% lager af, zonder op één enkel moment ook maar hoop op winstcijfers te hebben gekoesterd. Dat had natuurlijk alles te maken met de opnieuw wispelturige cijferset van Meta Platforms, waardoor met name de technologie-aandelen al met een forse achterstand aan de dag begonnen. Dat Europese “blue-chips” zoals Nestlé en Deutsche Bank de beleggers plezierden en dat er een speculatieve scheut hoop geïnjecteerd werd dankzij een overnamebod op Anglo American kon het feestje niet in gang steken. Per einde dag hield enkel de gezondheidssector (+0,3%) de neus boven water, terwijl de voeding- en dranksector en industriële goederen als hekkensluiters fungeerden
- De groei in het eerste kwartaal stokte op 1,6% op jaarbasis, wat grotendeels ondersteund werd door de consumentenbestedingen. Maar economen hadden gemikt op 2,4% groei, al varieerden de schattingen van 1,0% tot 3,1%. Die 1,6% groei volgt op een vierde kwartaal waarin de economie nog met 3,4% groeide. Afkoeling, dus, en dat zou in principe goed moeten zijn voor het door de markten gewenste rentescenario.
- Maar, en die is er natuurlijk altijd, de kerninflatie steeg véél meer dan verwacht, zoals bleek uit de PCE-indicator (Personal Consumption Expenditure). De favoriete maatstaf van de Fed steeg in het eerste kwartaal met 3,7% op jaarbasis, tegenover 2% in het vierde kwartaal van 2023 en een voorspelde toename met 3,4%.
- En net die inflatiedruk zorgde voor gefronsde wenkbrauwen, maar ook voor zweetplekken onder de oksels: in zo’n scenario zou de Fed nog langer moeten wachten met zijn eerste renteverlaging. Nog meer "hoger voor langer" op de rentemarkt, waardoor de 10-jaarsrente gisteren (opnieuw) fors doorsteeg. De 10-jaarsrente steeg in de VS initieel met 7 basispunten tot 4,73% en in Duitsland met 4 basispunten tot 2,62%, maar klokte uiteindelijk af op 4,68% en 2,6%. Ook de 2-jaarsrentes eindigden stabiel (resp. 4,98% en 3%), na een initiële opstoot.
- Voor we naar Japan gaan, geven we nog mee dat de Duitse GfK consumentenindex steeg van -27,3 punten in april naar -24,2 punten in mei 2024, terwijl slechts op -25,9 werd gemikt. Dat werd geschraagd door een stijging van de inkomensverwachtingen tot het hoogste peil sinds januari 2022, verbeterende economische vooruitzichten en een stijgende koopbereidheid.Herstel, dus, al blijft dat broos, en vooral op laag peil in historisch perspectief. De binnenlandse vraag vervult met andere woorden zijn economische locomotieffunctie (nog?) niet, omdat de “gretigheidsindicator” duidelijk nog op winteruur staat.
- Afsluiten doen we in Azië, waar de Bank of Japan zoals verwacht haar belangrijkste rentetarief ongewijzigd gelaten op 0% tot 0,1%. In maart steeg dat tarief voor de eerste keer sinds 2007, na acht jaar negatieve rente. De bank gaat verder met de aankoop van obligaties en mikt nu op een inflatie van 2,8% voor 2024, tegenover een eerdere 2,4%. Voor 2025 kan de teller naar 1,9%, tegenover een eerdere raming van 1,8%. En dat terwijl de groeiverwachtingen verlaagd werden van van 1,8% naar 1,3% voor 2023, en van 1,2% naar 0,8% voor 2023. En dat komt vooral door een erg spaarzame consument.
- Dat klinkt allemaal leuk, maar een gebrek aan duidelijke richtlijnen voor de toekomstige renteverhogingen leidde opnieuw tot een duidelijk terreinverlies voor de Japanse yen. Die daalde dan ook naar een nieuw dieptepunt in 34 jaar tot 156 ten opzichte van de dollar. De kans op interventie op de valutamarkten blijft dan ook erg groot.
- Qua economisch nieuws kijken we vandaag onder meer naar de sentimentsindicator van de universiteit van Michigan en de evolutie van het Franse consumentenvertrouwen. Ook interessant zijn de Europese inflatieverwachtingen en de M3 geldhoeveelheid, al zijn dat geen cijfers die de markt fors kunnen beïnvloeden.
- Bedrijfsresultaten krijgen we weer in grote getale. Op de rol staan onder meer AbbVie, Aon, Avantor, Centene, Charter Communications, Chevron, Colgate Palmolive, Exxon Mobil, HCA Healthcare, Phillips 66, Pioneer Natural, Rockwell Automation,T Rowe Price, Amundi, Hexagon, Signify, Yara, Cofinimmo, Crescent, IMCD, Proximus, TotalEnergies, Xior en veel meer van dat moois.
Beursnieuws België en Nederland

Bpost sloot overeenkomst met de Vlaamse krantenuitgevers over de levering van kranten
- Het postbedrijf sloot een overeenkomst met de Vlaamse krantenuitgevers over de levering van kranten vanaf 1 juli 2024. Voor de verdeling van tijdschriften lanceert bpost een commercieel aanbod. Op 12 december 2023 besliste de Belgische regering om de concessie voor de bezorging van kranten en tijdschriften stop te zetten, met de invoering van een overgangsperiode van zes maanden tussen 1 januari en 30 juni 2024. Sindsdien ging bpost in gesprek met de uitgevers om een aantrekkelijke en kwaliteitsvolle dienst aan te bieden met behoud van een zo hoog mogelijk volume. De overeenkomst betekent dat bpost een geleidelijke overdracht plant van de krantenvolumes naar zijn dochteronderneming AMP vanaf 2025. AMP zal voor de uitreiking van de kranten werken met onderaannemers die vast personeel in dienst hebben. De overeenkomst heeft betrekking op een volume dat gelijk is aan +/- 75% van het huidige volume dat door bpost wordt geleverd.
Proximus rapporteert een mooie reeks resultaten voor het eerste kwartaal
- De telecomoperator rapporteerde een mooie reeks resultaten voor het eerste kwartaal: de inkomsten stegen met 1,2% tot ruim 1,5 miljard en de onderliggende EBITDA steeg met 5,0% tot 454 miljoen euro, ruim boven de analistenverwachtingen. De mooie EBITDA-verbetering was grotendeels te danken aan een sterk commercieel momentum en prijsverhogingen voor de binnenlandse divisie. KBC Securities merkt wel dat, hoewel de internationale verkoop teleurstelde door de voortdurende verschuiving van sms naar OTT, de impact op de marge beperkt bleef. Proximus herhaalt zijn vooruitzichten voor dit boekjaar. Geen impact op “Opbouwen”-aanbeveling en 8,7 euro koersdoel.
Corbion meldt iets beter dan verwachte bedrijfskasstroom in het eerste kwartaal
- De specialist in bioplastics en ingrediënten voor biochemie en voeding meldt iets beter dan verwachte bedrijfskasstroom (EBITDA) in het eerste kwartaal. Het bedrijf handhaaft de vooruitzichten. De bedrijfskasstroom steeg met 0,7% op autonome basis, terwijl er een daling met 2% was verwacht. De omzet van PLA (bioplastics) is gestegen en Corbion kondigde een aandeleninkoop van20 miljoen euro en een speciaal dividend van € 0,1 aan na de verkoop van Emulsifiers. Hoewel het recente trackrecord volatieler was dan verwacht, zijn de strategische keuzes die recent zijn gemaakt (vasthouden aan PLA, een gedisciplineerde investeringsaanpak voor o.a. algen, een sterk toegenomen focus op de vrijekasstroom) zinvol, vindt KBC Securities. De analisten vinden de waardering aantrekkelijk. Ze handhaven de ‘Opbouwen’-aanbeveling en koersdoel van 26 euro.
Signify haalt verwachtingen niet
- Het afgelopen kwartaal is de lichtfabrikant er niet in geslaagd om de verwachtingen te halen. Zowel de omzet als de operationele winst vielen tegen. Signify boekte 1,5 miljard euro omzet, een daling van 12,5% ten opzichte van een jaar eerder, terwijl er op 1,54 miljard euro werd gemikt. Met 122 miljoen euro operationele winst zit het ook onder de 149 miljoen euro ten opzichte van dezelfde periode vorig jaar. Reden voor de daling is te weten aan teleurstellende resultaten op de Chinese en Europese markt.
IMCD stelt teleur met de resultaten van het eerste kwartaal
- KBCS is teleurgesteld in de resultaten van het eerste kwartaal bij IMCD, waar vooral de marges voor een negatieve verrassing zorgen. De brutowinstmarge was in lijn met de verwachtingen, maar de kosten stegen aanzienlijk, wat resulteerde in een krimp van de EBITA-marge tot 10,9%, wat onder verwachting van 12,3% van KBC Securities ligt. De omzet bleef echter vlak, maar met een zwak eerste kwartaal van vorig jaar kon dat de analisten ook niet echt opbeuren. KBCS ziet echter geen impact op lange termijn. Geen impact op “Houden”-aanbeveling en 140 euro koersdoel.
Xior meldt 6,9 procent huurgroei
-
De vastgoedmaatschappij, gespecialiseerd in studentenhuisvesting, heeft sterke kwartaalresultaten gepresenteerd, met 6,9 procent huurgroei op vergelijkbare basis en met een bezettingsgraad van 98 procent. Het bedrijf bevestigde vrijdag de winstverwachting voor heel 2024 met een winst per aandeel van 2,21 euro en een dividend van 1,768 euro per aandeel. KBC Securities merkt op dat Xior uit zijn schuldenprobleem probeert te groeien in plaats van een verkoop van activa of een joint venture aan te gaan. Ze geloven dat de onderliggende kracht in hun markt dit mogelijk maakt. Geen impact op “Opbouwen”-aanbeveling en 38 euro koersdoel.
Cofinimmo presteert in lijn met de verwachtingen
- Het vastgoedbedrijf rapporteert eerstekwartaalresultaten 2024 in lijn met de verwachtingen van KBCS. De analist is echter negatiever over potentiële correcties van de reële waarde (-46 miljoen euro) die veroorzaakt werden door het kantoorsegment. Voor het boekjaar 2024 wordt verwacht dat de desinvesteringen bijna netto neutraal zullen zijn. Dit was reeds het geval in het eerste kwartaal met zowel 30 miljoen desinvesteringen als investeringen. De schuldgraad daalde van 43,8% naar 43,1%. Geen impact op ‘opbouwen’-aanbeveling en koersdoel van 76 euro.
Basic-Fit boekte tijdens het eerste kwartaal van dit jaar 16% meer omzet
- De fitnessketen heeft tijdens het eerste kwartaal van dit jaar 16% meer omzet geboekt, welke met 39 miljoen euro jaar-op-jaar steeg tot 284 miljoen euro. Dit is vooral te wijten aan 13% meer leden en 19% geopende clubs ten opzichte van dezelfde periode van vorig jaar. Dit jaar wil Basic-Fit uitbreiden tot 1575 fitnessclubs, inclusief de overname van RSG Spanje. Ze verwachten een omzet voor dit boekjaar op 1,2 tot 1,25 miljard euro.
Umicore herhaalde vooruitzichten voor bedrijfskasstroom in 2024
- Het materialenbedrijf geeft aan dat de marktdynamiek in het eerste kwartaal in lijn was met haar verwachtingen en herhaalde de vooruitzichten voor een bedrijfskasstroom die in 2024 moet liggen tussen 900 en 950 miljoen euro, wat neerkomt op een daling met 5% ten opzichte van dezelfde periode vorig jaar. KBC Securities blijft geloven dat Umicore goed gepositioneerd is om een belangrijke rol te spelen in de elektrificatie van de transportsector. De HLM (high lithium mangaan) en solid-state batterijtechnologieën zullen de positie van NMC-chemie buiten China in het komende decennium ondersteunen, denken de analisten. Terwijl RBM (Rechargeable Battery Materials) de belangrijkste groeimotor is voor Umicore in de rest van dit decennium, heeft batterijrecyclage het potentieel om een belangrijke groeimotor te worden in het volgende decennium. KBC Securities handhaaft de ‘Opbouwen’-aanbeveling en koersdoel van 26 euro.
Shurgard kondigt overname aan van haar tweede ‘self-storage’-vestiging in regio van Parijs
- De grootste ontwikkelaar, eigenaar en exploitant van ‘self-storage’-faciliteiten in Europa kondigt overname aan van haar tweede ‘self-storage’-vestiging van Box à la Carte in de regio van Parijs. De overname komt er na een eerde deal in dezelfde regio 18 maanden geleden. Shurgard koopt het vastgoed en zal de herontwikkelingswerken uitvoeren, wat resulteert in een totale aankoopprijs van ongeveer 9,3 miljoen euro voor ongeveer 4.100m² of 570 eenheden.
X-FAB krijgt lager koersdoel van KBC Securities
- KBC Securities verlaagt de omzetverwachting voor het tweede kwartaal omdat X-FAB aangaf dat deze naar verwachting zal uitkomen binnen een bandbreedte van 200 à 210 miljoen met een EBITDA-marge in de range van 20 à 23%.Daarop verlagen de analisten het koersdoel naar € 10 (van € 11). De ‘Opbouwen’-aanbeveling blijft wel op de tabellen staan.
Quest for Growth verloor vorig kwartaal 1,4 miljoen euro
- De investeerder verloor vorig kwartaal 1,4 miljoen euro, wat het rendement op eigen vermogen drukte tot -0,97%. De discount van de beurskoers steeg van 33,4% per einde 2023 tot 39%.
DEME besloot een aandeleninkoopprogramma op te starten
- De Raad van Bestuur van DEME besloot een aandeleninkoopprogramma op te starten. Het bedrijf is van plan 45.000 aandelen aan te kopen om te voldoen aan de verplichtingen van het recentelijk geïmplementeerde aandelenoptieplan als onderdeel van het senior management incentive plan. Het programma zal ingaan op 29 april 2024 en naar verwachting uiterlijk op 30 september 2024 worden afgerond.
Materialise meldt een omzetdaling met 24% in het eerste kwartaal
- De softwaremaker en dienstenleverancier voor 3D-printing, meldt een omzetdaling met 24% in het eerste kwartaal. Het eerste kwartaal van 2023 was een uitzonderlijk sterk kwartaal met een groei van 24%, duidt KBC Securities. Het medische segment toonde een omzetgroei met 8% op jaarbasis, terwijl de omzet in de segmenten Productie en Software daalde als gevolg van minder gunstige marktomstandigheden. De voortdurende investeringen in duurzame groei en de omschakeling naar een bedrijfsmodel met terugkerende inkomsten hadden een impact op de operationele winstgevendheid van Materialise. Toch was er een positief nettoresultaat en een verbeterde nettokaspositie. KBC Securities blijft bij de ‘Kopen’-aanbeveling. Het koersdoel gaat licht lager van 10,30 naar 9,5 dollar. De analisten vinden de fundamenten van de drie bedrijfssegmenten van Materialise sterk. ‘Materialise is goed gepositioneerd is om haar groeidoelstellingen te realiseren’. Materialise herhaalde de vooruitzichten voor 2024, waarbij de omzet tussen 265 miljoen en 275 miljoen euro zal liggen. De aangepaste berdrijfswinst moet uitkomen tussen 11 miljoen tot 14 miljoen euro.
Quest for Growth verloor vorig kwartaal 1,4 miljoen euro
- De investeerder verloor vorig kwartaal 1,4 miljoen euro, wat het rendement op eigen vermogen drukte tot -0,97%. De discount van de beurskoers steeg van 33,4% per einde 2023 tot 39%.
Nieuwe beleggingsaanbevelingen voor aandelen

Datum en uur van publicatie: 26/04/2024 om 09:03.

Deze mededeling is niet opgesteld overeenkomstig de voorschriften ter bevordering van de onafhankelijkheid van onderzoek op beleggingsgebied en is daarom niet onderworpen aan het verbod om al voor de verspreiding van onderzoek op beleggingsgebied te handelen.