wo. 13 mrt 2024
Agfa's groeiactiviteiten slaan aan
In 2023 compenseerden de groeimotoren van Agfa ruimschoots de terugval van de traditionele filmactiviteiten, die onder druk stonden door uitdagende economische omstandigheden (waaronder ongunstige wisselkoerseffecten en de verzwakkende economie in China) en geopolitieke omstandigheden, stelt KBC Securities-analist Guy Sips.
Agfa?
Agfa bestaat uit 3 divisies: 1) Digital Print & Chemicals (de inkjetactiviteiten van het vroegere Agfa Graphics en de activiteiten van de voormalige businessgroep Agfa Specialty Products), 2) Radiology Solutions (de beeldvormingsactiviteiten van de vroegere businessgroep Agfa HealthCare), en 3) HealthCare IT (de IT-activiteiten van de vroegere businessgroep Agfa HealthCare). Daarnaast is er een nieuwe (kleine) divisie genaamd 'Contractor Operations & Services former Offset' of 'CONOPS'. CONOPS vertegenwoordigt de levering van Ylm en chemicaliën en een reeks ondersteunende diensten die Agfa aan Offset Solutions levert.
Exclusief wisselkoersschommelingen stegen Agfa's inkomsten in boekjaar met 3,2% op jaarbasis, gedreven door zijn groeimotoren HealthCare IT, Digital Printing en de Zirfon-membranen (groene waterstof). Agfa gaf aan dat voor 2024 voor Zirfon al meer dan 80% van de volumes door klanten zijn toegezegd.
Op basis van de sterke prestaties van de HealthCare IT- en DPC-divisies verbeterde Agfa's brutowinstmarge tot 31,2%, ondanks negatieve effecten zoals kosteninflatie, ongunstige wisselkoerseffecten, productie-inefficiënties en de zwakte in de markten voor industriële folie.
De terugkerende bedrijfskasstroom (REBITDA) in 2023 verbeterde sterk van 50 miljoen in 2022 tot € 76 miljoen (6,6% REBITDA-marge). De bedrijfswinst (REBIT) in 2023 bedroeg € 31 miljoen (KBCS: € 20,7 miljoen, gemiddelde analistenverwachting: € 20 miljoen)
Waardevermindering van 39 miljoen euro
Herstructureringen en niet-recurrente posten resulteerden in een last van € 39 miljoen (€ 138 miljoen in 2022, die toen zwaar werd beïnvloed door bijzondere waardeverminderingen in Radiology Solutions). Aangezien de netto financieringskosten €26 miljoen bedroegen en de belastingen daalden tot €16 miljoen (€29 miljoen in 2022), boekte Agfa een nettoverlies van €101 miljoen, grotendeels toe te schrijven aan het verlies gerelateerd aan de Offset Solutions-transactie.
Winstgevendee Healtcare IT in 2024 ondanks investeringen
Agfa verwacht een voortzetting van de trends van het voorgaande jaar, met aanhoudende groei voor de groeimotoren en verdere verbetering van de winstgevendheid. Zoals gewoonlijk wordt om redenen van seizoensinvloeden een tragere start van 2024 verwacht, gevolgd door een sterkere 2de helft, ondersteund door de impact van de materialisatie van uitgestelde projecten.
In HealthCare IT verwacht Agfa een verdere vooruitgang in winstgevendheid, hoewel er sterke investeringen in cloudtechnologie gepland zijn. Digital Print & Chemicals verwacht een aanzienlijke omzet- en winstgevendheidsgroei, gedreven door Digital Print Solutions en Green Hydrogen Solutions. In Radiology Solutions verwacht Agfa dat de medische filmbusiness onder druk zal blijven staan. De vooruitgang op het gebied van directe radiografie zal naar verwachting worden voortgezet.
KBC Securities over Agfa
Guy sips is verheugd dat Agfa's groeimotoren in 2023 goed presteerden. Agfa gaf aan dat het sterke vooruitgang heeft geboekt in al zijn groeimotoren, met de lancering van zijn HealthCare IT-cloud- en webstreamingactiviteiten, zijn strategisch partnerschap met EFI en een aantal innovatieve productintroducties, waaronder Agfa's SpeedSet single-pass verpakkingsprinter.
Bovendien groeiden Agfa's activiteiten op het gebied van Zirfon-membranen exponentieel en begonnen de membranen in de loop van 2023 bij te dragen aan de winstgevendheid. Guy behoudt de ‘Kopen’-aanbeveling en koersdoel van 2 euro.

Vooruitblik op Amerika

Voor de bel
- De futures op Wall Street blijven dicht bij huis. Beleggers zouden kunnen anticipeerden op een reeks economische gegevens, waaronder producentenprijzen en detailhandelsverkopen, om de aanpak van de Federal Reserve voor renteverlagingen te peilen.
- Europese aandelen stijgen naar nieuwe recordhoogtes, gedreven door winsten in retail- en nutsaandelen na positieve bedrijfsupdates. Omgekeerd beleefde de Japanse Nikkei zijn derde opeenvolgende dalende sessie.
- De olieprijzen stegen, gesteund door aanwijzingen voor een robuuste wereldwijde vraag, met name uit de Verenigde Staten, de grootste consument. De dollarindex vertoonde minimale beweging, terwijl de goudprijs licht steeg.
Topnieuws
Dollar Tree boekt kwartaalverlies
- Dollar Tree draaide naar een kwartaalverlies nadat de retailer een goodwill impairment van meer dan $ 1 miljard had genomen, omdat het van plan is bijna 1.000 winkels te sluiten.
Amerikaans Huis stemt om ByteDance te dwingen TikTok af te stoten of een verbod op te leggen
- Het Amerikaanse Huis van Afgevaardigden is van plan woensdag te stemmen over een wetsvoorstel dat de Chinese eigenaar van TikTok, ByteDance, ongeveer zes maanden de tijd zou geven om de Amerikaanse activa van de korte-video-app die door ongeveer 170 miljoen Amerikanen wordt gebruikt, af te stoten of een verbod op te leggen.
Lilly werkt samen met Amazon om Zepbound en andere geneesmiddelen te leveren
- Eli Lilly zei dat het de apotheekafdeling van Amazon.com heeft ingeschakeld om medicijnrecepten te bezorgen die naar zijn direct-to-consumer-service, LillyDirect, zijn gestuurd.
Shell schrapt ongeveer 20% van de banen in het dealsteam
- Oliegigant Shell is van plan om ten minste 20% van de banen in zijn dealsteam te schrappen, in een poging om de kosten te verlagen, meldde Bloomberg News, daarbij verwijzend naar mensen met kennis van zaken.
Aandelen in de kijker
• Equinix: De datacenteroperator heeft dinsdag Alphabet's Google Cloud-manager Adaire Fox-Martin benoemd tot CEO, met de benoeming eind volgend kwartaal. Fox-Martin, die sinds 2020 in de raad van bestuur van Equinix zit, volgt de huidige Chief Executive Officer van het bedrijf, Charles Meyers, op. Meyers zal na zes jaar aan het roer de overstap maken naar de rol van uitvoerend voorzitter. De huidige uitvoerend voorzitter Peter Van Camp zal aftreden als lid van de raad van bestuur om de rol van speciaal adviseur van de raad van bestuur op zich te nemen, aldus het bedrijf.
• CME Group: De beursexploitant is van plan een aanvraag in te dienen voor het clearen van Amerikaanse staatsobligaties, zei een woordvoerder, een markt van $ 26 biljoen dollar. De Financial Times meldde eerder op dinsdag dat CME Group dit jaar een aanvraag zou indienen om Amerikaanse staatsobligaties te 'clearen', waarmee het het eerste beursbedrijf werd dat publiekelijk zijn plannen aankondigde om 's werelds grootste obligatiemarkt te betreden. Chris Edmonds, president van vastrentende en datadiensten van zijn concurrent Intercontinental Exchange, vertelde Reuters dat zijn bedrijf ook geïnteresseerd is in het aanbieden van Treasury clearing-diensten, en zei dat Intercontinental Exchange "een manier zal vinden om de markt te bedienen".
General Motors: De autofabrikant zei dinsdag dat Mike Abbott, executive vice president van software en diensten, om gezondheidsredenen zal aftreden. Het vertrek van Abbott komt te midden van recente problemen met de softwarekwaliteit bij GM, waaronder leveringsstops van Chevrolet Blazer EV, waardoor de verkoop van de middelgrote vrachtwagens Chevrolet Colorado en GMC Canyon voor modeljaar 2024 tijdelijk werd onderbroken. "Ik heb te maken gehad met een aantal ernstige gezondheidsproblemen met betrekking tot mijn hart die niet zijn verbeterd. Ik moet prioriteit geven aan mijn herstel", schreef Mike Abbott in een LinkedIn-bericht. Baris Cetinok, momenteel de vice-president van product in software en diensten, zal het overnemen als interim-hoofd van de afdeling.
Tesla: De productie is weer opgestart in de Europese gigafabriek van de EV-maker in Gruenheide, Duitsland, meldde de lokale radio-omroep RBB, nadat een brandstichting op een nabijgelegen elektriciteitsmast had geleid tot een dagenlange stroomstoring in de fabriek. "De machines zijn op een gecontroleerde en veilige manier opnieuw opgestart, zodat de vroege dienst kan worden hervat", vertelde Michaela Schmitz, hoofd van de ondernemingsraad op de site, aan de omroep.
Aanbevelingen
-
Midwestone Financial Group: Piper Sandler gaat uit van dekking met een koersdoel van $ 24, in de overtuiging dat de langetermijnvooruitzichten van het bedrijf rooskleurig zijn dankzij de solide uitvoering van verschillende strategische doelstellingen.
-
Tesla: Wells Fargo verlaagt rating van gelijk gewicht naar onderwogen en richtprijs van $ 200 naar $ 125, in afwachting van tegenwind van teleurstellende leveringen en verdere prijsverlagingen.
-
Ulta Beauty: Evercore ISI verhoogt het koersdoel van $ 565 naar $ 635, in de verwachting dat de winkelverkopen van het bedrijf beter zullen zijn dan de voorlopige richtlijnen voor 2024.
KBCS: 'Ondanks mindere voortuitzichten blijft Solvay koopwaardig'
Solvays bedrijfskasstroom (EBITDA) in 2023 bleef op jaarbasis ongeveer gelijk op 1.246 miljoen euro. Dat is licht onder de gemiddelde analistenverwachting (gav), merkt KBC Securities-analist Wim Hoste op.
Solvay?
Na de afsplitsing van Syensqo omvat het nieuwe Solvay bulkchemie en mono-technologieactiviteiten zoals natriumcarbonaat, waterstofperoxide, silica en solventen. Solvay is marktleider in het grootste deel van zijn activiteitenportefeuille en wereldwijd actief.
Lagere omzet
Solvay zag de omzet in 2023 met 11,9% dalen tot 4.880 miljoen euro (KBCSecurities voorspelde 4.893 miljoen euro, de gav lag op 4.835 miljoen euro), waarbij de volumes met 14,8% daalden en prijsstijgingen goed waren voor 2% extra omzet.
De nettoprijzen (+308 miljoen euro) compenseerden ongeveer de negatieve impact van een lager volume en een lagere mix (-324 miljoen euro). In het vierde kwartaal daalde de omzet met 16,8% tot 1.131 miljoen, terwijl de EBITDA met 28,8% daalde tot 238 miljoen, voornamelijk als gevolg van een lager volume en een lagere mix (-123 miljoen) met een ongeveer vlakke nettoprijs.
De onderliggende nettoschuld bedroeg 1.489 miljoen (KBCS: 1.725 miljoen, gav: 1.681 miljoen), wat overeenkomt met een onderliggend nettoschuld/EBITDA-niveau van 1,2x. Solvay stelt een dividend voor van € 2,43.
Lagere prijzen voor natriumcarbonaat
Solvay verwacht dat de huidige vraagniveaus de komende maanden zullen aanhouden, waarbij de volumes in de eerste zes maanden van 2024 in lijn zouden moeten liggen met de niveaus van de tweede helft van 2023. Op het tweede deel van dit jaar is het zicht nog beperkt, maar er zijn tekenen van verbetering, aldus Solvay.
De natriumcarbonaatprijzen zullen in 2024 lager zijn, wat gevolgen heeft voor de marges voor die divisie. Er wordt voorspeld dat de prijstrends in de andere divisies op jaarbasis veerkrachtiger zullen zijn. De energie- en grondstoffenprijzen zouden moeten dalen en de kostenbesparingsinitiatieven zouden al in 2024 resultaten moeten beginnen op te leveren.
Solvay verwacht een organische daling van zijn EBITDA voor 2024 met 10 à 20% ten opzichte van een 2023. Deze voorspelling vertaalt zich in een EBITDA-prognose voor 2024 van € 925 à 1.040 miljoen (KBCS: 1.036 miljoen, gav: 978 miljoen euro)
KBC Securities over Solvay
Het bedrijf zal worden beheerd met een conservatieve financiële benadering, waarbij dividenden de voorkeur krijgen boven agressieve groei en uitgaande van een solide balans, weet analist Wim Hoste.
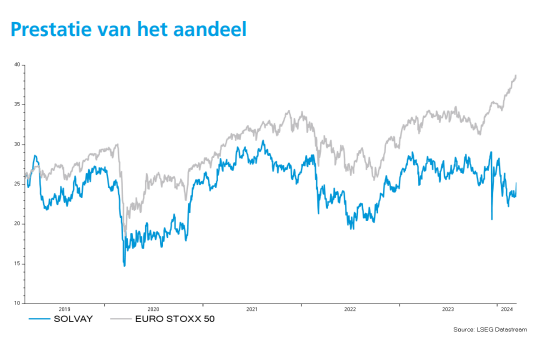
De stabiele tot groeiende dividendstroom impliceert een brutodividendrendement van bijna 10% op het dividend van 2023. Ook andere waarderingsratio's zien er zeer aantrekkelijk uit, zegt Wim en zetten hem ertoe aan de ‘Kopen’-aanbeveling te herhalen. Het koersdoel blijft 40 euro.
KBC Securities trekt koersdoel adidas lichtjes op
Adidas kondigde een dikke maand geleden al haar resultaten voor het laatste kwartaal van 2023 aan. Deze lagen toen in lijn met de verwachtingen, maar stelden wel teleur wat betreft de vooruitzichten. De volledige cijfers, die KBC Securities-analist Tom Noyens nu onder de ogen kreeg, geven hem een beter beeld aangaande de voorraden en de verwachtingen voor het lopende kwartaal.
Adidas?
Het Duitse adidas is de tweede producent ter wereld van sportartikelen. Het heeft schoen- en kledingmerken en het vervaardigt ook sportuitrusting. Adidas verkoopt haar producten wereldwijd zowel via eigen winkels, winkels van derden als via e-commerce.
China verrast, VS stelt teleur
Wat Tom opviel in het rapport is dat China het beter deed dan verwacht, terwijl Amerika onder de verwachtingen uitkwam.
- Noord-Amerika kende een daling met 21%, al blijken de voorraden er ook wel verder te dalen.
- China wist met 37% te groeien. Dat sterke cijfer verbaasde Tom toch. Hij had wel een groei verwacht, vooral gedreven door een makkelijkere vergelijkingsbasis, maar tegelijkertijd hoorde hij ook veel voorzichtige signalen uit deze regio. Dat de groei nu uitkomt op 37% is een positief teken. China blijft zo een belangrijke groeimarkt voor adidas en de gehele sportsector.
- EMEA (Europa, Midden-Oosten en Afrika) kende een daling met 7%, wat in lijn lag met de verwachtingen. De eigen Adidas-winkels wisten mooi te groeien met cijfers boven 10%.
Schoenen blijven in trek
Als Tom naar de producten kijkt, merkt hij dat de verkoop van schoenen nog steeds zeer vlot verloopt. Die verkopen stegen met 8% vooral bij de ‘orginals’ en ‘skateboard schoenen’, beiden onderdeel van de befaamde ‘Terrace’-collectie.
Bij de kleding ziet Tom een daling met 13%. Het management verwijst hier naar de moeilijke vergelijkingsbasis, aangezien de voetbaltruitjes als zoete broodjes verkochten tijdens het WK van 2022. Ook de hoge voorraden, die ze nog hebben in Noord-Amerika, verstoorden het beeld.
Adidas mikt voornamelijk in de tweede helft van 2024 op groei. De hoge voorraden in Noord-Amerika zullen in de eerste helft van 2024 nog wegen op de verkopen.
KBC Securities over adidas
Tom Noyens merkt zowel positieve als negatieve factoren in de finale jaarcijfers. Aan de negatieve zijde ziet hij de hoge voorraden, vooral in Noord-Amerika, die toch nog enige tijd zullen wegen op de 2024-verkoop.
Aan de positieve zijde ziet hij wel dat de voorraadafname vlot verloopt. En ook de verkoopcijfers voor China kunnen hem bekoren.
Daarom trekt hij het koersdoel licht op van 180 naar 185 EUR, maar hij vindt het aandeel ook wel correct gewaardeerd. Tom blijft zodus bij de ‘Houden’-aanbeveling.

Meest verhandelde aandelen bij Bolero
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: Solvay - Agfa - ING - KBC - Cofinimmo - D'Ieteren - UCB - Ageas - EVS - BNP

Bedrijfsnieuws uit Amerika

Nog geen verbod voor Intel om miljoenenverkoop aan het Chinese Huawei stop te zetten
- Intel: (+0,85%) de chipfabrikant ziet nog geen verplichte stopzetting van de chipverkoop, ter waarde van honderden miljoenen dollars, aan Huawei. De druk kwam van Intel-rivaal Advanced Micro Devices, dat aanvoerde dat het oneerlijk was dat het geen licentie kreeg om soortgelijke chips aan Huawei te verkopen, en van politieke haviken, die alle verkopen aan het Chinese bedrijf willen stopzetten. De president Joe Biden staat al geruime tijd onder druk om een licentie, uitgegeven door de regering-Trump, in te trekken die Intel in staat stelt geavanceerde centrale processors naar Huawei te sturen voor gebruik in laptops.
Apple doet concessie in strijd om de App Store in Europa te verdedigen
- Apple: (+0,28%) het techbedrijf deed een grote concessie in zijn strijd om de dominantie van zijn App Store op iPhones en andere apparaten in Europa te beschermen. Apple verklaarde immers dat ontwikkelaars de vrijheid zullen hebben om hun apps rechtstreeks aan consumenten te distribueren. Het kondigde de wijzigingen aan om te voldoen aan de Digital Markets Act (DMA) van de Europese Unie, die vorige week van kracht werd. De veranderingen zouden de hoge winstmarges en de gestage inkomstenstroom waar Apple van is gaan vertrouwen in de App Store, waar het ontwikkelaars kosten tot 30% in rekening brengt, kunnen aantasten.
Icahn plant voorlopig geen nieuwe zitjes in Illumina-bestuur te kapen
- Illumina: (-4,57%) activistische investeerder Carl Icahn gaat voorlopig geen bijkomende poging ondernemen om zijn macht in het bestuur van Illumina te vergroten. Icahn, die vorig jaar een van zijn genomineerden in het bestuur van Illumina installeerde, had in december gezegd dat hij nog meer Illumina-directeuren wilde afzetten, waarbij hij hen de schuld gaf van het feit dat het bedrijf driekwart van zijn marktwaarde verloor vanwege wanbeheer.
Tesla-functionaris spreekt over uitbreiding van Zuidoost-Azië
- Tesla: (-0,13%) de bouwer van elektrische auto’s ziet de uitbreiding naar Zuidoost-Azië als een prioriteit. De regio is de afgelopen jaren uitgegroeid tot een van de populairste EV-markten en zou Tesla een groot klantenbestand kunnen bieden in een tijd waarin de vraag in de Verenigde Staten vertraagt. Maar in de snelgroeiende markt ondervindt het concurrentie van het Chinese BYD.
Oracle-aandeel stijgt naar recordhoogte
- Oracle: (+11,75%) de aandelen van het cloudbedrijf bereikten gisteren een recordhoogte. Het bedrijf boekt vooruitgang in zijn plan om een deel van de cloudcomputingmarkt te veroveren dankzij de samenwerking met AI-chipgigant Nvidia. Het bedrijf heeft zichzelf gepresenteerd als een goedkope cloudprovider en heeft miljarden dollars uitgegeven aan Nvidia-chips omdat te kunnen concurreren met de zwaargewichten Amazon.com en Microsoft in de sector.
Kohl’s waarschuwt voor zwakke groei in 2024
- Kohl’s: (-6,73%) de retailer voorspelt dat de jaarlijkse omzet en winst ruim onder de marktverwachtingen zullen liggen, en waarschuwde, net als concurrenten Macy's en Nordstrom eerder, voor een uitdagend jaar voor Amerikaanse warenhuizen. De omzet in dezelfde winkels in het vierde kwartaal daalde sterker dan verwacht, omdat “prijsbewuste shoppers” eerder opteren voor goedkopere winkels zoals TJX en Burlington Stores.
ADM pakt boekhoudkundige problemen aan
- ADM: (+3,93%) de mondiale graanhandelaar wil de boekhoudproblemen oplossen, om via die weg tot zes jaar financiële resultaten te corrigeren. Sommige werknemers ontvingen ondertussen immers dagvaardingen van het ministerie van Justitie, waaruit een strafrechtelijk onderzoek blijkt. Zo zou ADM de jaarlijkse bedrijfswinst van het Nutrition-segment met zo'n 100% hebben overschat.
Europees aandelennieuws

E.On stelt investeringsdoel hoger om de overstap te maken naar schone energiebronnen
- De energiegroep heeft zijn investeringsdoel voor vijf jaar verhoogd naar 42 miljard euro om de overstap te maken naar schone energiebronnen. Dit zou ertoe leiden dat de bedrijfskasstroom (EBITDA) tegen 2028 zou stijgen tot 11 miljard euro. Voor 2024 verwacht het bedrijf dat de EBITDA zal dalen tot 8,8 miljard tot 9,0 miljard euro (9,4 miljard in 2022) door een aantal eenmalige gebeurtenissen bij de retail-energiedivisie van de groep. Het management stelt voor om het dividend te verhogen naar 0,53 euro per aandeel voor 2023 (0,51 euro in 2022).
ArcelorMittal neemt en belang in buizenfabrikant Vallourec
- Opvallend nieuws, want de staalgroep neemt 28,4% in de Franse buizenfabrikant Vallourec en betaalt daar zo’n 955 miljoen euro voor. De 65,24 miljoen aandelen worden overgenomen van Apollo Global Management voor 14,64 euro, een zucht onder de slotkoers van 14,84 euro gisteren. Een overnamebod komt er “in de komende zes maanden” niet, maar een operationele integratie met ArcelorMittal wel.
Inditex boekt hogere winst
- De Zara-eigenaar zag zijn netto-inkomen voor 2023 met 30% stijgen tot 5,4 miljard euro. De omzet in de winkels en online groeide met 1,0 % en bereikte tussen februari 2023 en januari 2024 een record van 3,5,9 miljard euro. De winst van het bedrijf lag in lijn met de verwachtingen van analisten. Inditex heeft zijn voorsprong op concurrent H&M in 2023 vergroot dankzij o.m. hogere prijzen voor kledij.
Adidas ziet groei dalen in Noord-Amerika in 2024
- De Duitse sportkledinggigant rapporteerde eind januari voorlopige resultaten voor het jaar en kwam met een voorspelling voor 2024 die ver onder de verwachtingen van analisten lag. In een persbericht geeft adidad aan dat het een daling verwacht van zijn omzet in Noord-Amerika dit jaar maar wel groei verwacht in de andere regio’s. Het bedrijf stelt een ongewijzigd dividend voor 0,70 euro.
Winst van Man Utd stijgt
- De Engelse voetbalploeg hoopt dankzij nieuwe mede-eigenaar Jim Ratcliffe om "succes te boeken op het veld", nadat de uitzendinkomsten uit de lucratieve UEFA Champions League het tweede kwartaal van de club een impuls gaven winst. De Premier League-club, die laat in het kwartaal uit de Champions League werd geknikkerd, rapporteerde een nettowinst van 20,4 miljoen pond voor de drie maanden eindigend op 31 december, vergeleken met 6,3 miljoen pond een jaar eerder. Ratcliffe kocht in december 25% van de club.
Volkswagen verwacht meer bestellingen in Europa
- De autofabrikant verwacht dat de binnenkomende bestellingen in West-Europa de komende maanden zullen versnellen dankzij nieuwe modellen.Dat geldt ook voor de elektrische auto’s die al op de markt zijn en waarvoor Volkswagen het nieuwe jaar met een duidelijk positieve trend is begonnen. Volkswagen heeft onlangs de ID.7 op de markt gebracht. Voor het lopende jaar zijn er binnen de Groep meer dan 30 nieuwe modellen aangekondigd.
Geberit onder de verwachtingen
- De Zwitserse leverancier van sanitairmaterialen zag de EBITDA stijgen met 1,4% tot 921 miljoen Zwitserse frank terwijl de nettowinst daalde met 13% naar 617 miljoen frank. Geberit had eerder de aandacht gevestigd op een "buitengewoon moeilijke" markt toen het in januari een daling van de jaaromzet met 9,1% aankondigde .
Zalando ziet 2024 vol vertrouwen tegemoet
- De Duitse online moderetailer publiceerde een strategie-update. Het bedrijf verwacht dat het in 2024 zal terugkeren naar groei en de winstgevendheid zal verbeteren, na een omzetdaling over 2023 te hebben gerapporteerd. Het bedrijf zei dat het tot 2028 een samengesteld jaarlijks groeipercentage van 5-10% voor zowel de bruto handelswaarde (GMV) als de omzet nastreeft. Het doel is om tegen hetzelfde jaar een EBIT-marge van 6% tot 8% te bereiken. Voor 2024 verwacht Zalando dat de aangepaste EBIT tussen de 380 en 450 miljoen euro zal uitkomen, vergeleken met 350 miljoen euro in 2023.
Beursnieuws België en Nederland

Envipco geeft 26 miljoen nieuwe aandelen uit
- Envipco: de producent van statiegeldmachines zag de beurskoers recent fors stijgen en ging daarom over tot een “Agenx”-operatie. Er worden immers prompt nieuwe aandelen uitgegeven aan institutionele investeerders, goed voor zo’n 26 miljoen euro. Dat geld moet dienen voor zowat alles: “nieuwe marktkansen”, “werkkapitaal”, “fusies en overnames”, “algemene bedrijfsdoeleinden”, de lijst is lang. En terecht, want de groep bleef in 2023 goed groeien en het marktaandeel vergroten. Verder wel het binnen 12 maanden een notering hebben op de Oslo Børs, waar het vandaag enkel noteert op Euronext Growth Oslo (naast een notering op Euronext Amsterdam).
Agfa doet beter dan verwacht
- Agfa: de beeldvormingsgroep zette 3,2% meer om tot 1,55 miljard euro in 2023 dankzij de groeimotoren HealthCare IT, Digital Printing en Zirfon-membranen (groene waterstof). De brutowinstmarge verbeterde tot 31,2%, ondanks kosteninflatie, wisselkoerseffecten, productie-inefficiënties en de zwakte in de industriële filmmarkten. De bedrijfskasstroom trok 42% hoger tot 76 miljoen euro, maar het nettoverlies bleef met 101 miljoen euro negatief door verlies op de Offset Solutions-transactie.
AB InBev in discussie over term ‘bier’
- AB InBev: Constellation Brands en Grupo Modelo discussieerden in het Amerikaans hof van beroep over de definitie van bier. InBev kocht het Mexicaanse Modelo in 2013 en die laat haar bieren in de VS door Constellation verdelen. Maar Modelo meent dat de distributieovereenkomst alleen toestaat om bier en moutdranken te verkopen met de merknaam Modelo. Constellation deed daarop lastig over de definities van "bier" en "moutdranken", en discussieert met name over harde seltzers . Over naar definitie van bier, dus.
Solvay boekt lagere resultaten
- Solvay: de chemiegroep boekte in 2023 een 11,9%-lagere omzet tot 4,88 miljard euro. De bedrijfskasstroom (EBITDA) daalde met 8,3% naar 1,25 miljard euro. Het bedrijf stelt een brutodividend voor van 2,43 euro per aandeel. Voor 2024 verwacht het bedrijf dat het huidige vraagniveau de komende maanden zal aanhouden en dat de volumes in de eerste jaarhelft 2024 in lijn zullen liggen met die van de tweede jaarhelft 2023. De vooruitzichten voor tweede jaarhelft 2024 zijn nog beperkt, maar er zijn tekenen van verbetering.
UCB hield Capital Markets briefing om de klinische gegevens van bimekizumab te duiden
- UCB: gisteren was er een analistendag om de klinische gegevens van bimekizumab (bime) bij psoriasispatiënten (PsO) over de vier jaar te duiden. KBC Securities wist al dat Bime een superieur profiel heeft versus andere IL-blokkers in termen van werkingssnelheid en van genezingskracht. De nieuwe gegevens tonen nu ook aan dat de duur van de werking van bime superieur is aan de concurrerende middelen Stelara, Humira en Cosentyx, dankzij de dubbele IL17A- en IL17F-blokkeringsmogelijkheden. Volgens KBC Securities zet bime zichzelf zo in de markt als standaard voor PsO-behandelingen. Geen impact op het koersdoel van 110 euro of de ‘Kopen’-aanbeveling.
Titan Cement meldt opnieuw groei
- Titan Cement: de cementgroep meldde een derde opeenvolgende groei, want de omzet trok 11,6% hoger tot 2,55 miljard euro, terwijl de bedrijfskasstroom (EBITDA) zelfs met 63% aandikte tot 540,3 miljoen euro. Alle regio's boekten een dubbelcijferige winstgroei dankzij de toegenomen verkoop van alle belangrijke producten, een stevige prijszetting, operationele efficiëntie en een betere prestatie van de energiekosten. Het rendement op gemiddeld geïnvesteerd vermogen (ROACE) dikte aan tot een forse 16,9%, terwijl de schuldgraad daalde tot 1,2x, omdat de nettoschuld 137 miljoen euro terugviel tot 660 miljoen euro.
MDxHealth voegt nieuwe test toe aan zijn portfolio
- Mdxhealth: er werd een nieuwe prostaatkankertest toegevoegd in urologie. Die niet-invasieve, op speeksel gebaseerde genetische test biedt inzicht in het risico op het ontwikkelen van kanker en de progressie en respons op prostaatkankertherapieën. Volgens KBCS past de test goed in het testmenu, zonder dat er extra capaciteit voor nodig is, terwijl commerciële synergievoordelen met andere testen vanaf het begin mogelijk zijn. Geen impact op ‘kopen’-aanbeveling en koersdoel van 6 dollar.
Theravet zet BIOCERA-VET nu ook in als paardengeneesmiddel
- Theravet: de pionier op het gebied van de behandeling van osteoarticulaire aandoeningen bij huisdieren, kondigt de lancering aan van BIOCERA-VET Equine in landen die al door het bedrijf worden gedekt. Na de afgelopen 12 maanden te zijn beoordeeld door paardendierenartsen in orthopedische en tandheelkundige toepassingen, is BIOCERA-VET nu op de markt verkrijgbaar met 2 extra referenties (3cc en 6cc) die specifiek zijn aangepast in termen van volume en apparaten voor paardentoepassingen. Een paardenmiddel dus.
Mee m/d markt: "Plakkerig"
- Centraal in de Europese handel stond het aftellen naar het Amerikaanse inflatiecijfer, en die bleek andermaal hardnekkig hoog. De algemene en kerninflatie stegen in februari zoals verwacht met 0,4% op maandbasis, wat de toename op jaarbasis op 3,2% (eerder was dat 3,1%) en 3,8% (eerder 3,9%) brengt. En daaruit blijkt dus niet de verhoopte vertraging, onder meer door hogere kosten voor onderdak en benzine en stabiele voedingsprijzen. Dat zagen we ook op het vlak van de kerndienstenindex, de zogenaamde supercore die geen rekening houdt met onderdak. Die noteert op jaarbasis nog altijd 4,3% hoger, meer dan het dubbele van het gemiddelde pre-pandemiecijfer.
- De verse inflatiedata verkleinen als dusdanig de kans dat de Federal Reserve de rente al voor juni zal verlagen én vergroot de onzekerheid over de economische vooruitzichten. Wall Street ging dus in het verlies, denkt u? Nee, dat ook weer niet, want voor beleggers zijn deze cijfers het bewijs dat het van hier af aan enkel maar beter kan. En dus schoot de S&P500 1,1% hoger, in een sessie waarin technologie-aandelen met 1,5% herstelden. Ook Azië surft mee op die golf, want de Hongkong trok 0,5% hoger, terwijl Taiwan 0,1% in het groen noteert. De Hang Seng tech index steeg zelfs met 1,3% en vervolgt op die manier een al langere winstreeks. Sinds het dieptepunt op 31 januari kwam er liefst 23% bij!
- Ook op de rentemarkten was er van teleurstelling evenmin sprake. Vooral in Europa herstelde de 2- en 10-jaarsrente tot 2,82% en 2,32%, terwijl de Amerikaanse rentes stabiliseerden op 4,58% en 1,14%. Zelfde scenario bij de dollar, die in zekere zin kan blijven profiteren van de hogere rentes in de VS dan in Europa (€1 = $1,0923). Ook het Britse pond noteerde niet ver van zijn recente evenwicht, als noteert EUR/GBP weer op vertrouwd terrein rond 0,8550. In dat verband verwijzen we naar licht teleurstellende dat over de Britse arbeidsmarkt.
- Op de oliemarkten bleef het windstil, zodat een vat nog steeds rond 82,5 dollar kost. De inflatiedata van gisteren maakt immers dat extra economische zuurstof in de vorm van een renteverlaging er dan toch eerder rond juni zal komen, dan wat sneller. Daarom blijft het maandrapport van oliekartel OPEC+ belangrijker, want de schattingen voor het wereldwijde olieverbruik bleven ongewijzigd voor 2024.
- Wel verlaagde energie-agentschap EIA de prijsverwachtingen voor Amerikaanse aardgas met 14% tot 2,27 dollar per miljoen Britse warmte-eenheden. De aardgasvoorraden zullen tegen het einde van de winter 30% boven het gemiddelde liggen, na een relatief lage vraag in het winterseizoen. De Europese gasprijzen daalden gisteren tot 24,78 euro, waarmee het laagste peil van de voorbije drie jaar in zicht komt (dat was 23,1 euro, op 1 juni 2023).
- Op de economische kalender valt vandaag amper nieuws te rapen. We moeten het namelijk rooien met industriële productiedata uit het VK en Europa, maar beide dateren ondertussen al van januari. Met zou denken dat dat met AI sneller kan, maar dat is vooralsnog niet zo.
- Qua bedrijfsresultaten blijft het leuker. OP het menu staan onder meer DollarTree, Gracell Biotech, Lennar, Lexin Fintech, Adidas, Balfour Beatty, E.on, Geberit, Inditex, Reply, Sandoz Group, Snam, Solvay, Volkswagen, Zalando, Campine, Titan Cement en Agfa Gevaert.
Nieuwe beleggingsaanbevelingen voor aandelen

Datum en uur van publicatie: 13/03/2024 om 08:43.

Deze mededeling is niet opgesteld overeenkomstig de voorschriften ter bevordering van de onafhankelijkheid van onderzoek op beleggingsgebied en is daarom niet onderworpen aan het verbod om al voor de verspreiding van onderzoek op beleggingsgebied te handelen.