di. 7 nov 2023
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Woensdag 8 november
- Bedrijfsresultaten
- Walt Disney, Siemens Healthineers, Softbank, Deutsche Bank, Biogen, Crédit Agricole, adidas, E.On, Ahold Delhaize, Take Two, Vestas Wind Systems, Telefonica, Fujifilm Holdings, Roblox Corporation, Swiss Life, Kellog, Commerzbank, Continental, ABN Amro, Adyen, Alfen, Bénéteau, Care Property Invest, Eurazeo, Euronext, RTL Group, Teva Pharmaceutical
- Beleggersevents
- Amcor (algemene vergadering)
- Ex-dividend
- Aubay, First REIT, Visa
- Macro-economie
- EU: Duitse CPI
- VS: Powell spreekt en ruwe olievoorraden
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe beleggingsaanbevelingen voor aandelen
- Mee m/d markt: 'Chinese import en Australische rente'
- Bedrijfsnieuws uit Amerika
- Beursnieuws België en Nederland
- Europees aandelennieuws
- Cédric Proost: 'Halloween bracht horrorweek voor BEL 20'
- Meest verhandelde aandelen bij Bolero
- Visie op de markten en economie (november 2023) deel 2
- Vooruitblik op Amerika
Vooruitblik op Amerika

Voor de bel
- De Amerikaanse aandelenindexfutures lopen vooruit op de opmerkingen van enkele belangrijke Fed-functionarissen. Beleggers zijn op zoek naar meer aanwijzingen over het toekomstige rentetraject van de centrale bank.
- Ook op de radar staan de Amerikaanse internationale handelsbalansgegevens voor september, die later op de dag verschijnen.
- Daarnaast daalden de Europese aandelen licht, onder invloed van de energieaandelen, terwijl de Nikkei lager eindigde.
- De olieprijzen daalden doordat gemengde economische cijfers uit China de impact van de uitbreiding van de productieverlagingen door Saoedi-Arabië en Rusland compenseerden. De goudprijs daalde terwijl de dollar steviger werd.
Topnieuws
• WeWork van SoftBank, ooit de meest waardevolle Amerikaanse startup, gaat failliet
WeWork, de door de SoftBank Group gesteunde startup wiens snelle opkomst en ondergang de kantorensector wereldwijd een nieuwe vorm gaf, zocht maandag Amerikaanse faillissementsbescherming nadat zijn weddenschappen op bedrijven die meer van zijn kantoorruimte zouden gebruiken, verslechterden.
• Uber verwacht een sterk vierde kwartaal op de vraag naar vakantiereizen
Uber voorspelt dat de brutoboekingen voor het vierde kwartaal en de gecorrigeerde kernwinst boven de marktverwachtingen liggen, en gokt erop dat de feestdagen de vraag naar zijn taxi- en voedselbezorgdiensten zullen stimuleren.
• Huizenbouwer D.R. De winst van Horton daalt omdat de hoge hypotheekrente de vraag beïnvloedt
Amerikaanse huizenbouwer D.R. Horton boekte een daling van de kwartaalwinst, omdat de vraag naar woningen vertraagde en de hypotheekrente op het hoogste punt in meer dan twintig jaar stond.
• Carlyle rapporteert een kleiner dan verwachte daling van de winst in het derde kwartaal met 43%
Private equity-onderneming Carlyle Group rapporteerde een kleiner dan verwachte daling van 43% op jaarbasis van de uitkeerbare winsten in het derde kwartaal, te midden van een daling van de activa, voornamelijk uit zijn private equity-portefeuille.
• KKR rapporteert een kleiner dan verwachte daling van de winst over het derde kwartaal met 7%
Private equity-firma KKR zei dat de uitkeerbare winst na belastingen in het derde kwartaal met bijna 7% daalde op jaarbasis, minder dan veel analisten hadden verwacht, te midden van een daling van de verkoop van activa.
Bron : LSEG (voormalig Refinitiv Reuters)
Visie op de markten en economie (november 2023) deel 2

In twee delen (terugblik en vooruitblik) wordt een visie weergegeven op de economie en de markten. Vandaag deel 2, de voorutiblik.
Vooruitblik
Economie
VS
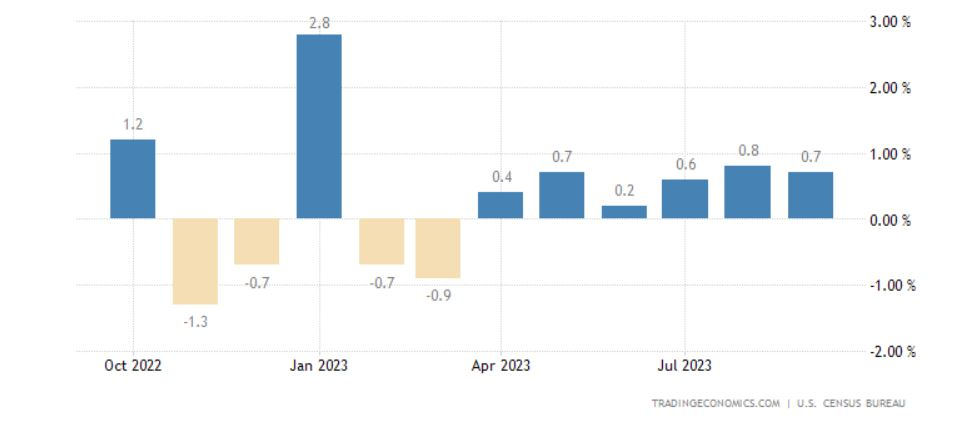
- De Amerikaanse economie blijft het goed doen. Wellicht groeit het bruto binnenlands product in het derde kwartaal met een, volgens de macro-economen van KBC, geschatte 4,1%. Achter deze forse groei schuilt een consument die blijft spenderen. Dit is te zien aan de kleinhandelsverkopen en uiteraard het consumentenvertrouwen.
Kleinhandelsverkopen
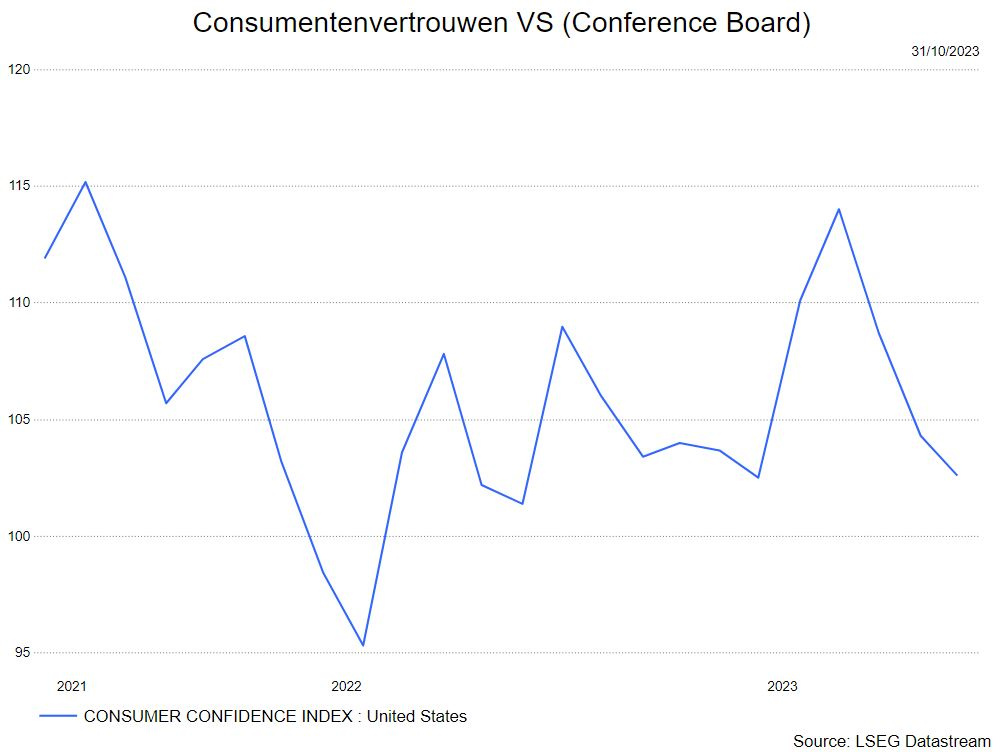
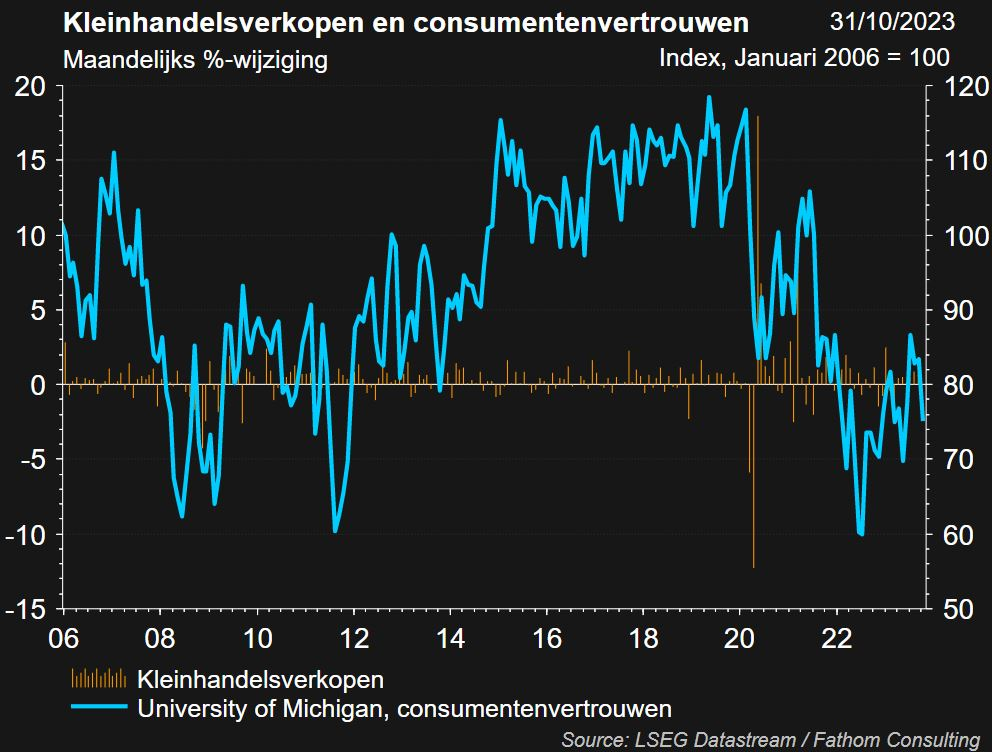
- Het consumentenvertrouwen van de Conference Board doet een bevraging omtrent het toekomstige uitgavenpatroon van de gezinnen en houdt rekening met de werklozen, wat niet het geval is voor het consumentenvertrouwen van de Universiteit van Michigan. Toch is te zien dat beide indicatoren onder druk staan. Dit kan een negatieve impact hebben op de kleinhandelsverkopen in de toekomst.
- Het feit dat de consument nog steeds aan zet is, heeft alles te maken met de sterk presterende arbeidsmarkt. Veel Amerikanen combineren diverse jobs en dat was te merken aan de jobcreatie. In september werden maar liefst 336.000 nieuwe banen gecreëerd, de sterkste stijging sedert het jaarbegin.
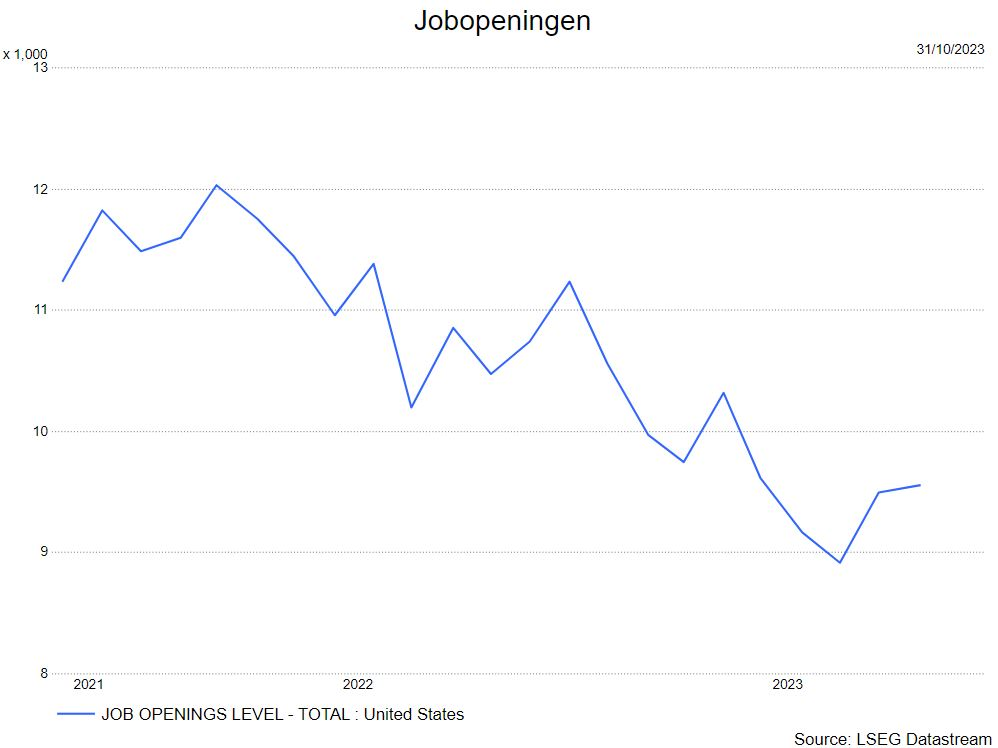
- De macro-economen van KBC zien een mogelijke groeivertraging in het vierde kwartaal op basis van volgende redenen :
- In oktober moet een deel van de bevolking studieleningen beginnen terugbetalen wat kan wegen op de consumptie.
- De belangrijkste autoconstructeurs in de VS (Ford, GM en Stellantis) worden sinds eind september geconfronteerd met gerichte stakingsacties van de bij de autovakbond (UAW) aangesloten leden. Dit kan een negatieve impact hebben op de industriële productie.
- De dreiging van het uitblijven van de goedkeuring van de overheidsbegroting en een sluiting (shutdown) van de overheid in het vierde kwartaal blijven als een zwaard van Damocles boven de groei van de Amerikaanse economie hangen.
- De macro-economen van KBC blijven daarom een gevoelige groeivertraging vooropstellen, die tegen de jaarwisseling en de eerste jaarhelft van 2024 in een feitelijke stagnatie zal uitmonden. Gezien de recente sterke groei hebben ze hun verwachting voor de gemiddelde groei van het reële bbp voor 2023 lichtjes opgetrokken van 2,2% tot 2,3%. Maar voor 2024 handhaven ze hun groeiverwachting van 0,9%.
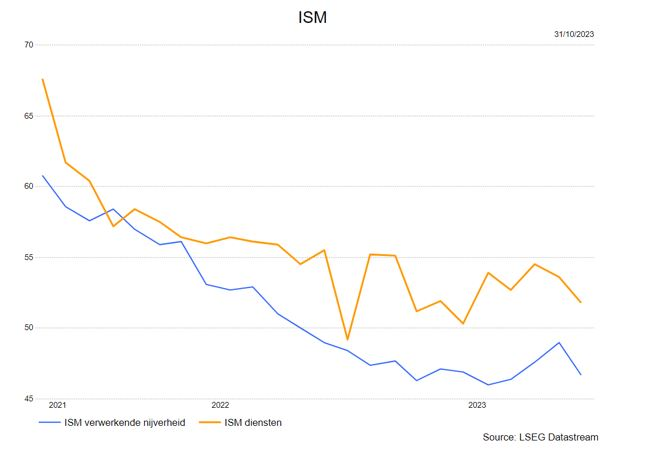
- Wat eveneens wijst op een mogelijke groeivertraging, is de evolutie van de voorlopende indicator ISM. Deze is de afgelopen maand voor de verwerkende nijverheid opnieuw sterk gedaald en ook de diensten, toch een belangrijk gegeven voor de VS, staat eveneens onder druk.
Europa
- Waar de Amerikaanse economie nog veerkracht vertoont, ligt de economie er in de eurozone lusteloos bij. Het ISM-cijfer voor de diensten én voor de verwerkende nijverheid ligt een stuk onder 50 wat wijst op een groeivertraging.
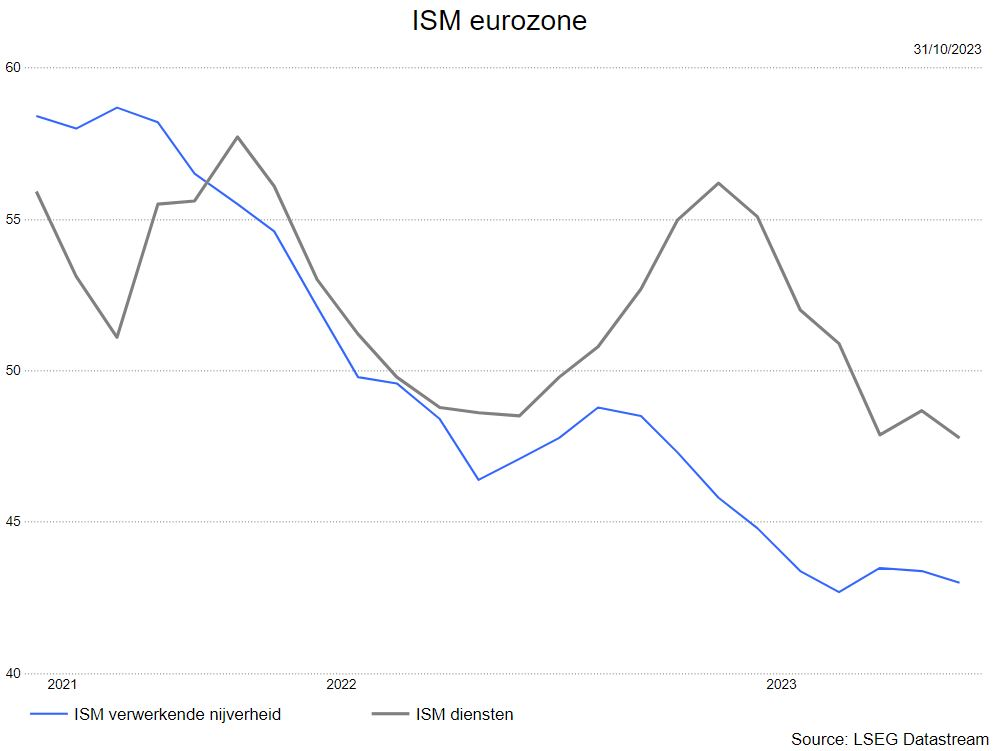
- Uit peilingen blijkt evenwel dat de toekomstverwachtingen minder somber worden wat er kan op wijzen dat een brede verdere terugval van de economie niet meteen aan de orde is.
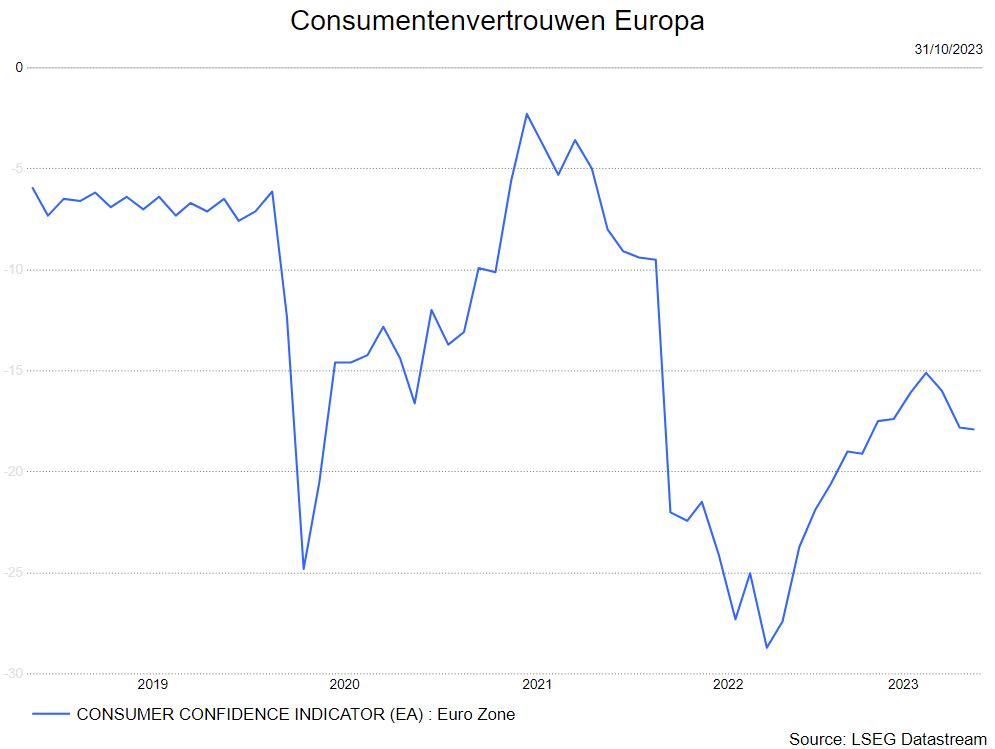
- Negatief in de eurozone is ook hier de daling van het consumentenvertrouwen. Na het uitbreken van de oorlog in Oekraïne in 2022 was er reeds een sterke terugval van het consumentenvertrouwen dat zich in de loop van dit jaar fors herstelde. Die tendens is opnieuw gekeerd. Nochtans is er geen verzwakking op te tekenen op de arbeidsmarkt aangezien de werkloosheid op een dieptepunt staat, nl. 6,4%.
- Ook de bezorgdheid over de Duitse industrie blijft overeind. Ze heeft een groot belang voor de Duitse en, bij uitbreiding, voor de Europese economie, en blijft door zwaar weer gaan. We zien de afgelopen maand een kleine verbetering in het Duitse ondernemersvertrouwen, uitgedrukt in de ifo-indicator.
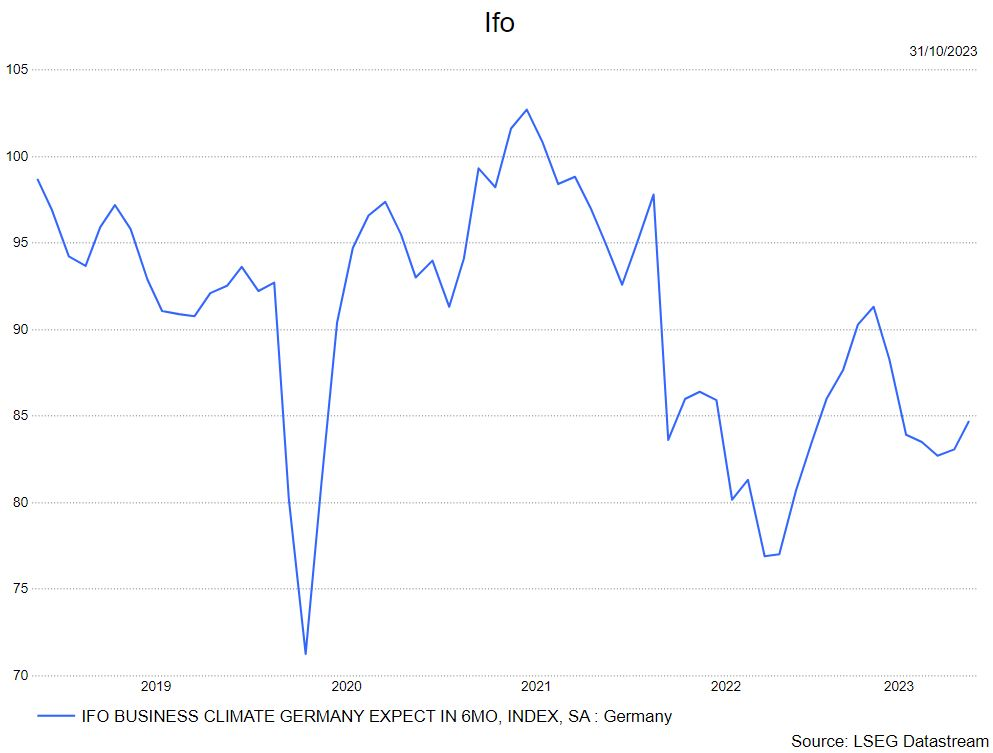
- Wat denken de macro-economen van KBC ? Zij verwachten nog een drietal kwartalen (van het derde kwartaal van 2023 tot het eerste kwartaal van 2024) van zwakke economische groei, op of net boven nulgroei. Voor de Duitse economie houden ze rekening met nog een lichte krimp in het vierde kwartaal van 2023. In de loop van 2024 zal de verdere inflatieafkoeling een gematigd herstel, ondersteund door consumptie, mogelijk maken. De reële bbp-groei in de eurozone zou daardoor toenemen tot gemiddeld 0,7% in 2024, na 0,5% in 2023.
China
- China pakte in het derde kwartaal verrassend uit met een sterke jaar-op-jaargroei van het Chinese bbp. De economie groeide met 4,9% en benadert daarmee de 5,0%-groeidoelstelling van de overheid voor 2023. In 2022 bedroeg die groei 3,0%, grotendeels te wijten aan het zero-covidbeleid.
- 2024 zal bepaald worden door het verloop van China’s binnenlandse consumptie en de vastgoedsector. Begin 2023, na het afschaffen van het strenge covidbeleid, ging de consumptie als een raket de hoogte in om nadien fors terug te vallen. Dit heeft zich tot op heden niet hersteld.
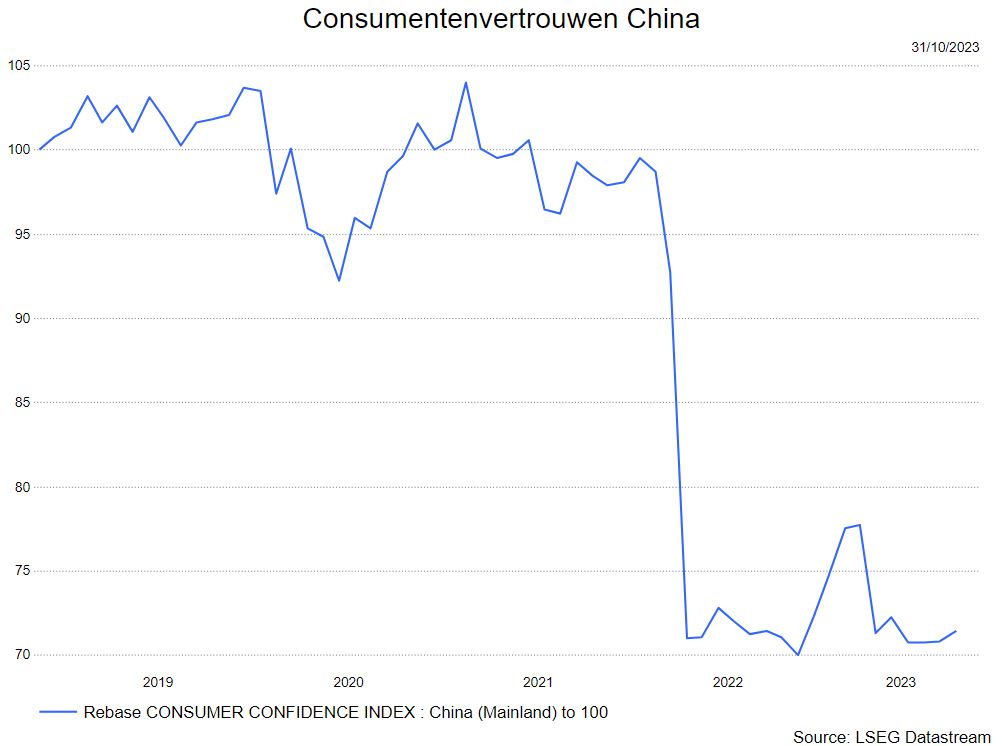
- De vastgoedmarkt verkeert zeker in crisis maar van een ineenstorting is nog geen sprake. De vastgoedmarkt houdt het consumentenvertrouwen uiterst zwak. , wat leidde tot speculaties dat China in een zogenoemde ‘balansrecessie’ terechtgekomen is. De vastgoedontwikkelaars profiteerden lange tijd van goedkope leningen maar kwamen in de problemen toen de regering de vereisten voor leningen aanscherpten. Sindsdien staat de kredietvraag op een laag pitje, ondanks overheidsmaatregelen. Samen met de toegenomen besparingen lijkt het erop dat de huishoudens zich richten op de afbouw van hun schulden, nu de angst groeit voor een sterkere correctie van de woningprijzen. De spaarquôte in China ligt veel hoger dan het wereldgemiddelde wat de consumptie niet ten goede komt. De overheid moet in de toekomst inzetten op stimuleringsmaatregelen voor de gezinnen i.p.v. de maatregelen die nu gelden voor de grote overheidsbedrijven.
- Nu de groeidoelstelling van de overheid binnen bereik is, zijn grote beleidswijzigingen onwaarschijnlijk, wat weinig goeds voorspelt voor de economische vooruitzichten op middellange termijn.
- De industriële productie lag de voorbije periode 0,5% hoger, terwijl ook de kleinhandel was toegenomen. Het vertrouwen van de aankoopdirecteuren (PMI) zowel in de verwerkende nijverheid als in de dienstensectoren is lichtjes verzwakt (tot respectievelijk 50,6 en 50,2), terwijl het volgens de officiële PMI van het Nationaal Statistisch Bureau lichtjes zou zijn verbeterd (tot 50,2 in de verwerkende nijverheid en 51,7 daarbuiten). Het betere cijfer voor de verwerkende nijverheid wijst op een versteviging van de industriële activiteit.
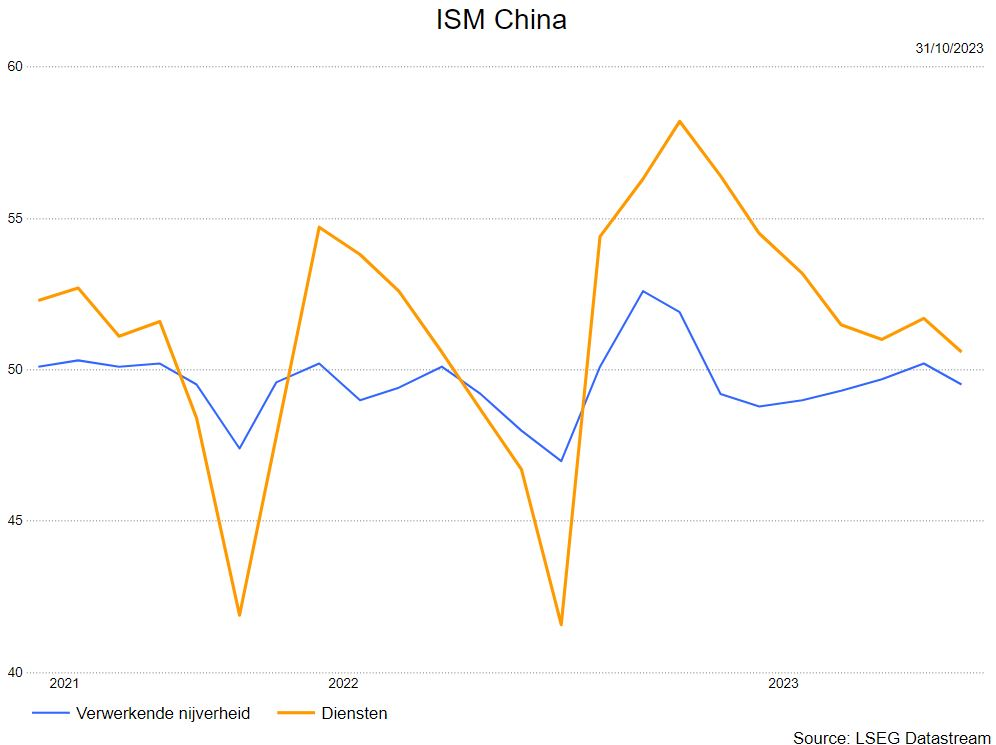
- De verschillende recente beleidsmaatregelen zullen vermoedelijk vooralsnog onvoldoende zijn om de economische groei blijvend op een hoger pad te tillen. De KBC macro-economen handhaven hun verwachting van een reële bbp-groei van 4,9% in 2023 – net onder groeidoelstelling van de overheid van 5% - alsook onze groeiverwachting van 4,1% voor 2024.
- Een uitgebreid artikel over China (”Achter China’s positieve groeiverrassing schuilt nog altijd een balansrecessie”) werd geschreven door Allison Mandra, Senior Economist KBC Group, en vind je hier.
Inflatie
VS
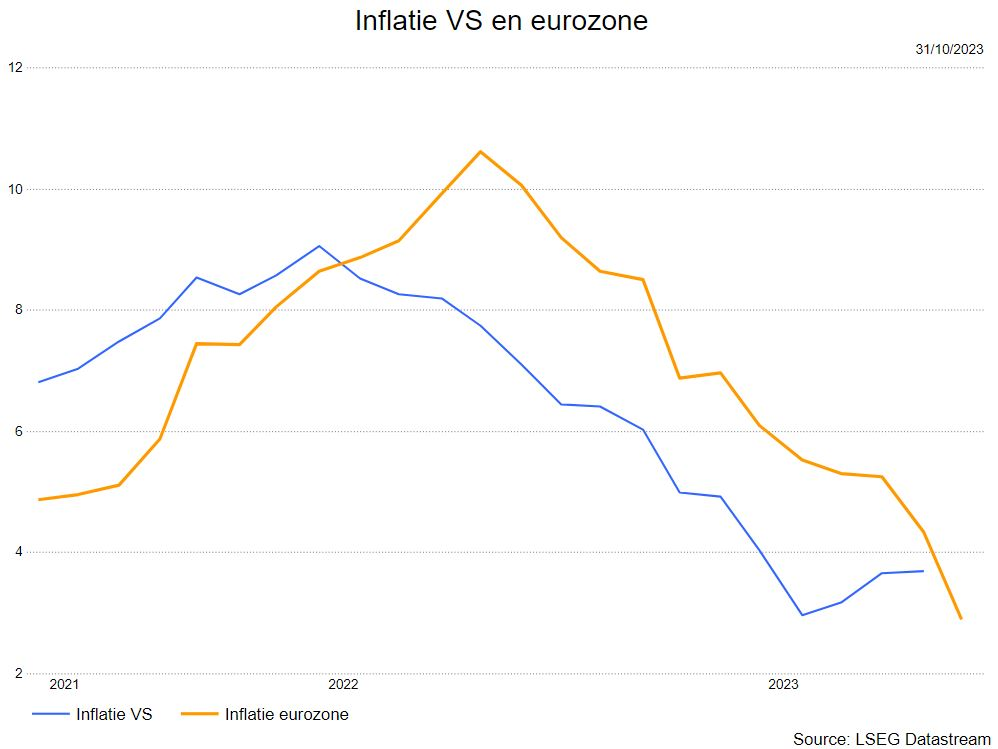
- In de VS blijft de inflatie dalen, met echter twee potentiële stoorzenders: de volatiele brandstofprijzen en de prijzen van tweedehandsauto’s (en mogelijk ook van nieuwe auto’s). De macro-economen van KBC zien in de hogere energieprijzen een belangrijkste reden voor een lichte opwaartse bijstelling van onze inflatievooruitzichten voor 2023 (van 4,1% tot 4,2%) en voor 2024 (van 2,5% tot 2,6%).
- Voor de kerninflatie handhaven ze het vooruitzicht van een relatief gunstig verloop. Met name de diensteninflatie evolueert gunstig. Dat kan de Fed geruststellen en zorgen voor een stop in de renteverhogingen.Het risico voor de kerninflatie komt in de eerstkomende twee kwartalen van de stakingen in de autosector. De daling van de prijs van tweedehandauto's tijdens de zomermaanden heeft significant bijgedragen tot de afkoeling van de kerninflatie. De stakingen in de autosector zouden deze positieve ontwikkeling evenwel tot stilstand kunnen brengen.
Europa
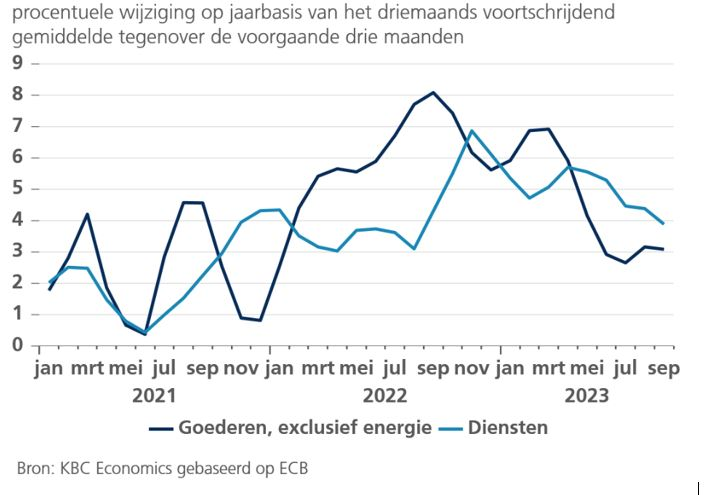
- Zoals verwacht, is de inflatie in de eurozone fors teruggevallen: van 5,2% in augustus tot 4,3% in september. Alle grote componenten droegen tot de daling bij, niet alleen de energie- en voedingsprijsinflatie, maar ook de kerninflatie. Die nam af van 5,3% tot 4,5%. Bemoedigend is dat nu ook de diensteninflatie een dalend pad lijkt ingezet te hebben. Ze daalde van 5,5% in augustus tot 4,7% in september. De macro-economen van KBC hebben hun verwachting voor de kerninflatie dan ook lichtjes neerwaarts bijgesteld voor 2023 en 2024. Ze hebben onze raming voor de gemiddelde verwachte inflatie neerwaarts bijgesteld van 5,7% tot 5,6% voor 2023 en van 3,1% tot 2,9% voor 2024.
Kerninflatie Europa
- Zoemen we even in op België dan zien we dat de inflatie oktober van 2,39% naar 0,36% daalde. Dat is het laagste peil sinds januari 2021 toen de inflatie 0,26 % bedroeg. Die sterke daling is vooral te danken aan de dalende energieprijzen.
Centrale banken
VS
- De macro-economen van KBC verwachten geen bijkomende renteverhoging in het vierde kwartaal van 2023. Al is er hierover meer onzekerheid dan in het geval van de ECB. De Fed wordt momenteel immers geconfronteerd met sterke economische cijfers, in het bijzonder over de arbeidsmarkt. De financiële markten sluiten een bijkomende, laatste renteverhoging (tot 5,625%) op de beleidsvergadering van november niet volledig uit.
- De Fed zal haar rente allicht vroeger dan de ECB beginnen verlagen. De macro-economen van KBC verwachten de start van de verlagingscyclus in het derde kwartaal van 2024, met een beleidsrente van 4,625% eind 2024.
Europa
- De KBC macro-economen handhaven hun visie dat de ECB haar beleidsrente naar de piek in de huidige verkrappingscyclus heeft gebracht. Ze verwachten een eerste, beperkte renteverlaging pas in het vierde kwartaal van 2024. Dat is iets later dan de huidige marktverwachting. Ons verwachte renteniveau voor de ECB-depositorente aan het einde van 2024, 3,75%, stemt evenwel overeen met de marktverwachting.
Kwartaalresultaten
- Het resultatenseizoen voor het derde kwartaal nadert stilaan zijn ontknoping. De resultaten zijn vrij positief met vooral in de VS de nodige dosis positieve verrassingen en zelfs opnieuw positieve winstgroeicijfers ten opzichte van een jaar geleden.
- De sectoren die de grootste winstgroei optekenen vinden we onder meer bij de cyclische consumenten – en dan vooral bij de consumentendiensten (bvb toerisme) - de mediabedrijven en software. Bij de zwakkere broertjes vinden we onder meer basismaterialen, traditionele- en alternatieve energie, transport, hardware en halfgeleiders. Ook Amerikaanse bedrijven in de gezondheidszorg leggen zwakke cijfers neer: in het post-covid tijdperk dalen hun winsten terug naar normale niveaus.
- Analisten en beleggers kijken uiteraard verder dan de terugblik op het derde kwartaal. Een eerste belangrijke component van wat we de komende kwartalen kunnen verwachten is de omzetgroei. Deze blijkt op dit moment te stagneren, ondanks een record economische groei van bijna 5% in de VS in het 3e kwartaal én nog steeds vrij hoge inflatie: prijzen zijn immers mee bepalend voor de omzetgroei.
- Daarenboven zijn er heel wat bedrijven die de bui voelen hangen, en vooruitzichten voor 2024 verlagen. Een brede waaier van vooral cyclische bedrijven (industrie, basismaterialen, auto's, financiële bedrijven) waarschuwen dat de verwachtingen veel te hoog gespannen zijn. De redenen die hierbij worden genoemd zijn economisch onzekerheid, persistent hogere kosten, veranderend consumentengedrag, wereldwijde geopolitieke spanningen, enzovoort.
- Opvallend ook: Europese bedrijven klinken duidelijk negatiever dan hun Amerikaanse tegenhangers. De Europese economie stagneert dit jaar, en dat komt ook tot uiting in de bedrijfsresultaten. Met iets meer dan de helft gerapporteerd komen de bedrijfswinsten bijna 17% lager uit dan een jaar geleden. Vooral de energiesector en basismaterialen wegen op de cijfers, maar ook in Europa verrassen bijvoorbeeld de industriële bedrijven en de vastgoedsector negatief. De gevreesde impact van de oorlog tussen Rusland en Oekraïne en daardoor gestegen energieprijzen en het uitblijven van het verhoopte herstel in China wegen duidelijk op de Europese bedrijven, die traditioneel cyclischer en meer op de internationale markt gericht zijn.
- Kortom, toch wat redenen voor bezorgdheid. Met uitzondering van de traditionele energiesector ziet KBC Asset Management dat analisten hun groeivooruitzichten voor 2024 verder verlagen, zelfs in de VS. Dit ligt in lijn met de verwachtingen voor een forse groeivertraging de komende kwartalen en een dus minder gunstige omgeving voor de bedrijven, die hun winstmarges onder druk zullen zien komen.
- Het volledige artikel van de Senior Strategist¸Siegfried Top, vind je hier.
Impact op de financiële markten
- Zoals hierboven aangegeven staan de vertrouwensindicatoren onder druk, zeker in Europa. In het verleden vertonen deze indicatoren een stevige correlatie met de prestatie van de cyclische of defensieve sectoren. Goede PMI-cijfers, zeker voor de verwerkende nijverheid, zorgen voor een goede prestatie van de cyclische sectoren. Minder goede cijfers zorgen voor een betere prestatie van defensieve sectoren.
- Aangezien de indicatoren onder druk staan, moet de focus als belegger liggen op een defensieve(re) invulling van de portefeuille. Welke sectoren worden als defensief beschouwd ? In eerste instantie is dat de gezondheidssector, maar ook voedingsbedrijven (niet-cyclische sector) hebben hier hun plaats. Tenslotte behoren ook de nutsbedrijven tot de defensieve sectoren.
Bronnen:
KBC Asset Management
KBC Economics
Meest verhandelde aandelen bij Bolero
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: UCB - Orange - KBC - Engie - Intervest Offices - Umicore - LotusBakeries - Rallye - PostNL - Solvay

Cédric Proost: 'Halloween bracht horrorweek voor BEL 20'
In deze blog blikt jonge belegger Cédric Proost terug op de afgelopen beursmaand oktober en blikt hij ook vooruit op wat je als belegger in de maand november kan verwachten.

De maand oktober was er een die de financiële markten veel rode cijfers opleverde. Vele internationale indexen kleurden rood en daar is de oorlog tussen Hamas en Israël een belangrijke factor geweest. De oorlog zorgde voor veel onrust, bovenop de economische onrust die al langer aan de gang is. De economische groeivooruitzichten blijven aan de lage kant. De BEL 20 beleefde een horrorweek naar aanleiding van Halloween met een verlies op weekbasis van 7,4 procent.
In de blogpost van vorige maand schreef ik al over de slechte prestatie van de BEL 20 dit jaar. In de maand oktober zakte onze nationale index nog een stuk verder weg. Vooral de stijgende rentevoeten met een grote negatieve impact op de Belgische vastgoedbedrijven speelden een grote rol. Ook de aantrekkelijkheid van (vaak buitenlandse) obligaties heeft een negatieve invloed op de prestaties van de financiële markten.
De marktkapitalisatie van de BEL 20 lijdt hier sterk onder. Begin 2023 bedroeg de marktkapitalisatie van de Brusselse beurs 333 miljard euro. Eind oktober bereikte de index een dal van -12% op jaarbasis met een totale marktkapitalisatie van 293 miljard euro. 40 miljard euro aan beurswaarde die over de 20 bedrijven samen verloren is gegaan.
Ook de grote Belgische bedrijven laten het afweten, met als zwaargewicht AB InBev dat eind oktober 10,6% lager noteerde dan begin dit jaar. Dat komt neer op een daling van zo’n 10 miljard euro. Ook Umicore en KBC verloren respectievelijk 3 en 3,5 miljard euro aan beurswaarde. De continue stijging van de langetermijnrente maakt kredieten duurder en obligaties aantrekkelijker. De Belgische langetermijnrente schommelt rond de 3,5%. In de VS is de rentestijging nog extremer dan in Europa. Daar steeg de rente op tienjarig schuldpapier al naar meer dan 5%.
Het positieve macro-economisch nieuws is het feit dat de inflatie in België in de maand oktober van 2,39% naar 0,36% daalde. Dat is het laagste peil sinds januari 2021 toen de inflatie 0,26 % bedroeg. Die sterke daling is vooral te danken aan de dalende energieprijzen. Voor de energieprijzen werd in oktober een negatieve inflatie van 37,15% vastgesteld, voor de elektriciteitsprijzen een negatieve inflatie van 50,7%.
Hogere groei in ontwikkelingslanden
Het IMF, het Internationaal Muntfonds, publiceerde in de maand oktober ook de voorspellingen voor de economische vooruitzichten wereldwijd. In 2023 wordt een groei van 3% verwacht, gevolgd door een stijging met 2,9% in 2024. Opvallend daarbij is het relatief grote contrast tussen de verwachte groei in de ontwikkelde economieën tegenover de ontwikkelingslanden. In de ontwikkelde economieën bedraagt de verwachte groei in 2023 1,5% en in 2024 1,4%. In de ontwikkelingslanden daarentegen wordt in beide jaren een groei van 4% verwacht. Het loont dus zeker de moeite om toekomstgericht ook in deze landen te investeren.
De grootste moeilijkheid: hoe investeer je concreet in die landen? Aangezien deze bedrijven best onbekend zijn voor ons als beleggers, is het eenvoudiger om in de markt te investeren aan de hand van ETF’s. Zo koop je een pakketje aandelen uit een bepaald land, een bepaalde regio of kan je in meerdere ontwikkelingslanden tegelijk investeren. Via Bolero kun je eenvoudig in heel wat ETF’s beleggen die deze ontwikkelingslanden volgen.

Een andere logische vraag die volgt uit de relatief lage economische vooruitzichten: hoe investeer je best in een periode waarin de economische vooruitzichten aan de lage kant zijn? Wanneer er de komende tijd een lage economische groei wordt verwacht, kan het verstandig zijn om te investeren in defensieve aandelen en sectoren die doorgaans goed presteren in economisch slechtere tijden.
Een van de eerste opties waar ik aan denk om een positie van in te nemen in deze periodes zijn aandelen van nutsbedrijven. Deze bedrijven leveren essentiële diensten zoals elektriciteit, water en gas, wat betekent dat er een constante vraag naar hun producten en diensten is, ongeacht de economische omstandigheden. Die stabiliteit kan jou als investeerder helpen om je portefeuille te beschermen tegen de impact van een trage economische groei.
Een andere sector om te overwegen zijn aandelen uit de gezondheidszorg. Ongeacht economische schommelingen blijft de vraag naar gezondheidszorgdiensten en -producten doorgaans stabiel. Farmaceutische bedrijven en zorgverlenende bedrijven zijn voorbeelden van bedrijven die de neiging hebben om consistent te presteren, zelfs tijdens economisch zware tijden. Het is belangrijk om een goed onderzoek te doen vooraleer je in deze sector investeert aangezien het niet de meest eenvoudige sector is om in te investeren. Wetgeving is een belangrijk begrip om tijdens je onderzoek rekening mee te houden.
Big Tech in VS blijft draaien
Positief beursnieuws kwam de voorbije maand uit de Amerikaanse technologiesector. Big Tech wist sterke cijfers voor te leggen in het derde kwartaal. De analistenverwachtingen werden overtroffen. De Amerikaanse technologiesector is dan ook een ontzettend belangrijke sector om op te volgen als belegger gezien de sterke vertegenwoordiging in heel wat ETF’s.
De 6 grootste bedrijven, Apple, Microsoft, Amazon, Nvidia, Alphabet en Meta vertegenwoordigen maar liefst 26,5% van de totale marktkapitalisatie van de S&P 500. Hun resultaten hebben een enorme impact op de prestaties van de Amerikaanse beurs. Die sterke kwartaalcijfers zijn ontzettend positief gezien de negatieve cijfers die de Amerikaanse techbedrijven vorig jaar tijdens de derdekwartaalcijfers presenteerden.
Sinds vorig kwartaal werden die cijfers voor het eerst licht positief, nu zien we terug een versnelling. De grootste winnaars bleken Amazon en Microsoft. Vooral die eerste geniet van een enorme winstgevendheid van de clouddiensten. Ze vormen een goudmijn voor Amazon door de grote flexibiliteit: ze zijn niet gebonden aan vaste contracten en de capaciteit ervan kan eenvoudig verhoogd of verlaagd worden.
De eerste dagen van de maand november bleken alvast een herstel te bieden aan heel wat indexen. Toch blijft het verloop van diezelfde indexen voorlopig heel woelig. Er valt geen trend te trekken en het is moeilijk om voorspellingen te doen over wat de rest van de maand november in petto zal hebben.
Europees aandelennieuws

Daimler verwacht recordwinst en herbevestigde prognose voor 2023
- De Duitse vrachtwagen- en busbouwer verwacht dit jaar een recordwinst van 34% en herbevestigde zijn prognose voor 2023. Het bedrijf ziet zijn operationele marge stijgen tot 9,8% ten opzichte van de 9,4% een jaar eerder. De winst- en omzetverwachtingen werden in juli reeds verhoogd omdat de supply-chain beperkingen afnamen en de vraag groeide. Maar de verklaring van Daimler gaf aan dat knelpunten nog steeds een belemmering vormden voor de verkoop, die in het kwartaal met 5% daalde. De daling zet zich echter stevig door in het derde kwartaal, met 27% minder inkomende orders
Capgemini ziet omzet met 1,3% dalen
- De omzet van het Franse IT-consultingconcern daalde met 1,3% in het derde kwartaal tot 5,48 miljard euro, inclusief een daling van 4% in Noord-Amerika. Dat komt door kostenbesparingen bij de klanten, die daardoor minder actief inzetten. Wel stegen de boekingen met 1% tot 5,28 miljard euro en waren de activiteiten op het gebied van data en kunstmatige intelligentie (AI) de snelst groeiende activiteiten. De investering van 2 miljard euro in AI loopt daardoor “volgens plan”, waardoor het aantal betrokken werknemers in drie jaar zal verdubbelen tot 60.000.
Outokumpu stelt fors teleur in het derde kwartaal
- De Finse producent van roestvrij staal stelde fors teleur in het derde kwartaal. De bedrijfskasstroom (EBITDA) werd genekt door zwakke Europese markten, zodat het cijfer 83% daalde tot 51 miljoen euro. Analisten hadden op 86,6 miljoen euro gemikt
Poste Italiane deed vorig kwartaal beter dan verwacht
- De Italiaanse postgroep deed vorig kwartaal beter dan verwacht, want de omzet steeg met 3,6% op jaarbasis tot 2,8 miljard euro, terwijl de operationele winst “slechts” op jaarbasis met 18% daalde tot 539 miljoen euro. Analisten hadden op 527 miljoen euro gemikt. En dat is dan nog te wijten aan een eenmalige bonusbetaling aan werknemers, zodat de groep per saldo de eerder gecommuniceerde jaarverwachtingen licht opwaarts kon bijstellen van2,5 naar 2,6 miljard euro
Demant haalt 11% meer omzet op jaarbasis
- De Deense fabrikant van hoortoestellen zette vorig kwartaal 5,40 miljard Deense kronen om (zo’n 775,16 miljoen dollar), vlot 11% meer op jaarbasis. Dat is te danken aan een gestaag gestegen marktaandeel, zodat de autonome groei zoals verwacht uitkwam op 13%. Die cijfers lagen min of meer in lijn met de analistenschattingen, maar dat verhinderde niet dat de vooruitzichten voor 2023 werden verlaagd van 11% à 14% naar 12% à 13%.
UBS Group blijft sukkelen met de overname van Credit Suisse
- UBS blijft sukkelen met de overname van Credit Suisse, waardoor een verlies van 785 miljoen dollar in de boeken werd geschreven. Dat was meer dan de verhoopte 444 miljoen dollar, maar zonder de impact van de overname maakte UBS een onderliggende winst van 844 miljoen dollar. Positief is dan weer dat de kernactiviteit vermogensbeheer stabiliseert, want het netto nieuw geld in de vermogensbeheertak nam met 22 miljard dollar toe dankzij nieuwe klanten. Hier werd slechts op 14 miljard dollar gemikt.
Engie verhoogt jaardoelstellingen dankzij een hoger dan verwachte kwartaalwinst
- Het Franse energiebedrijf Engie verhoogde de jaardoelstellingen dankzij een hoger dan verwachte kwartaalwinst, op zichzelf een gevolg van meevallers op het vlak van de energiebeheerafdeling. De bedrijfswinst (EBIT, exclusief kernenergie) kwam 27,4% hoger uit op jaarbasis tot 8 miljard euro, ondanks de omzet met 10,9% daalde op jaarbasis. De netto recurrente omzet kan nu tussen 5,1 en 5,7 miljard euro landen, terwijl eerder op 4,7 à 5,3 miljard euro werd gemikt.
Fraport klopt analistenverwachtingen en ziet bedrijfswinst met 14% stijgen
- De uitbater van de luchthaven van Frankfurt zag de bedrijfswinst vorig kwartaal met 14% stijgen en dat was meer dan wat analisten hadden verwacht. Dat vloeit voort uit de blijvende opleving van het passagiersverkeer tijdens het Europese zomerseizoen, waarbij het verkeer op de thuisbasis in Frankfurt in de eerste negen maanden van het jaar met bijna een kwart toenam. De bedrijfskasstroom (EBITDA) steeg met 13,7% op jaarbasis tot 478,1 miljoen euro, terwijl op 449,9 miljoen euro werd gemikt.
EBITDA Evonik boven marktverwachting
- De bedrijfskasstroom (EBITDA) van het Duitse chemieconcern kwam vorig kwartaal boven de marktverwachtingen uit, dankzij een strikte kostenbeheersing en ondanks een blijvend zwakker vraag. Het cijfer kromp met 21% tot 485 miljoen euro, terwijl op 456 miljoen euro werd gemikt. De groep worstelt net als alle andere Europese chemieproducenten met een matige vraag, omdat klanten in tijden van hoge inflatie liever eerst hun voorraden afbouwen. Wel werden de eerdere jaardoelstellingen herhaald ondanks het geen vraagherstel verwacht voor de rest van het jaar. Die lat werd dit jaar trouwens al twee keer verlaagd.
Beursnieuws België en Nederland

PostNL rapporteert zwakker kwartaalcijfers
- PostNL: de postgroep rapporteerde gisterenochtend eerder zwakke kwartaalcijfers en dat zette onze KBCS analist stevig aan het rekenen. Centraal in die oefening staan zwakke pakketvolumes, negatieve mixeffecten en aanhoudende arbeidstekorten, waardoor de verwachtingen omtrent de bedrijfswinst (EBIT) voor 2023 nu onder de “ondergrens” van de officiële doestelling van 100 à 130 miljoen geschat wordt. Tijdens de analistenmeeting werd dat geweten aan nieuwe elementen die zich in het derde kwartaal hebben voorgedaan, waardoor de geplande margeverbetering met 150 basispunten in gekomen is. Het koersdoel daalt vandaag van 2,1 naar 1,7 euro per aandeel, met behoud van het “Houden”-advies.
Proximus verkoopt EDPnet aan Citymesh
- Proximus: de telecomprovider gaat het recent overgenomen EDPnet (voor 20,5 miljoen euro) doorverkopen aan Citymesh. Dat is nodig omdat waakhond BCA eerder al tijdelijke maatregelen oplegde waaronder de scheiding van de activiteiten van EDPnet. De verkoop van heel EDPnet aan Citymesh maakt een einde aan die tijdelijke maatregelen en verkast zo’n 46.000 vaste internet en 13.500 mobiele klanten naar Citymesh. Er werden geen financiële details bekendgemaakt en dus blijft het koersdoel stabiel op 8,7 euro, met “Opbouwen”-advies.
Inventiva kondigt 3 abstracts aan voor presentaties op AASLD The Liver Meeting
- Inventiva: De biotechgroep heeft 3 abstracts aangekondigd voor komende presentaties op de AASLD The Liver Meeting, die doorgaat van 10 tot en met 14 november 2023. De abstracts omvatten eerder gepresenteerde resultaten van de fase 2a-studie met lanifibranor in T2D en MASLD, evenals aanvullende abstracts over adiponectinerespons en NASH-histologie, en respons op behandeling op basis van PNPLA3-variantstatus, die het effect van lanifibranor op leveruitkomsten blijven ondersteunen. Geen impact op “Kopen”-advies en 14 euro koersdoel.
Mithra krijgt nieuw Amerikaans patent voor Estelle
- Mithra: de Waalse groep kreeg een nieuw Amerikaans patent voor Estelle voor orale dosering, waardoor de patentbescherming verlengd werd tot 2036. KBCS kan daardoor rekening houden met 7 extra jaren van verkoopspieken, maar vlakt tegelijkertijd wel de groei in de komende jaren af om de recente verkoopszwakte, zoals gecommuniceerd door partner Mayne, in te calculeren. Ondanks de nettoverkoopprijzen blijven herstellen, blijft KBCS het commerciële traject nauwlettend in de gaten houden. Door de huidige problemen op het gebied van financiering en governance, daalt het koersdoel van 2,2 naar 2,0 euro, met behoud van het “Houden”-advies.
Kunstmestproducent OCI zag de omzet halveren in het derde kwartaal van 2023
- OCI: de kunstmestproducent zag de omzet in het derde kwartaal halveren op jaarbasis tot minder dan 1,1 miljard dollar, wat de bedrijfskasstroom (EBITDA) met 75% drukte tot 242 miljoen dollar. Dat komt niet helemaal onverwacht, omdat de groep fors lager volumes moest compenseren met prijsdalingen, zodat er op nettobasis een verlies van 117,9 miljoen dollar werd geboekt. Een jaar eerder was dat nog 316,4 miljoen dollar winst. Maar de ammoniakprijzen stegen in het derde kwartaal wel met 150%, terwijl de stikstofprijzen geleidelijk aan uitbodemden.
Mee m/d markt: 'Chinese import en Australische rente'
- Veel fut hadden aandelenbeleggers gisteren niet, waardoor de Stoxx 600 met 0,16% verlies de dag uitging en Wall Street het met 0,16% winst moest stellen. De Duitse 10-jaarsrente veerde dan ook stevig op, van 2,64% naar 2,74%, terwijl de 2-jaarsrente van 3,04% tot 3,13% steeg. Zelfde verhaal in de VS, al was de beweging minder uitgesproken, zodat de 10-jaarsrente op 4,64% aanbelandde. Daardoor stokte de daling van de dollar (€1 = $1,0703), zodat ook de goudprijs wat terugviel tot 1.971 dollar per ounce.
- Amerikaanse aandelen begonnen de week in het groen, nadat de drie belangrijkste gemiddelden hun beste wekelijkse winst tot nu toe dit jaar boekten, nadat traders blijven gokken dat de verkrappingscampagne van de Fed is afgelopen en zich schrap zetten voor meer bedrijfsresultaten. In Europa gingen enkel de sectoren gezondheid (+0,55%) en energie (+0,72%) met winst de dag uit, terwijl in de VS gezondheid (+0,7%) en technologie (+0,8%) de grootste stijgers waren. Vastgoed bleek aan beiden kanten van de oceaan onderaan de lat te bengelen. Die dekselse rente, alweer…
- Aan de basis voor de makke handelsdag is toenemende recessievrees, met name in het VK en in Europa. De gisteren vrijgegeven set van wereldwijde voorlopende indicatoren wees uit dat de bedrijfsactiviteit onder meer in de eurozone sneller dan verwacht verslechtert. Het sentiment in de dienstensector bleef dan wel stabiel op 47,8 punten, maar daalt daardoor wel al voor de derde maand op rij en dat is goed voor de diepste krimp sinds februari 2021. Tegenover een lichte toename van de werkgelegenheid noteerden we vooral dat de bedrijfskosten ondanks lichte neerwaartse druk nog altijd net dat ietsje hoger liggen dan wenselijk.
- Ook in China loopt het economisch gezien lang nog niet van een leien dakje. De export daalde er in oktober voor de zesde opeenvolgende maand, en dat met 6,4% op jaarbasis. Dat is meer dan de 6,2% daling in september en véél meer dan de verhoopte krimp met 3,3% omwille van een teleurstellende buitenlandse vraag. De export naar de VS kromp met -8,2%, naar Japan met 13%, Zuid-Korea 17% en Europa 12,6%.
- Oppassen met de verwachtingen voor VS & EU exporteurs, dus, al is er ook een positieve element in de dataset. De invoer steeg in oktober onverwacht met 3%, dankzij een recente verbetering van de binnenlandse vraag. De import steeg met 3,0%, terwijl op een krimp met 4,8% werd gemikt en er in en september nog een krimp met 6,2% werd gemikt. Daardoor werd een einde gemaakt aan 11 opeenvolgende maanden van daling. De Chinese beurs verloor niettemin 0,3% van zijn waarde, terwijl Japan 1,2% lager koerst en Hongkong 1,4% verliest.
- Nog een opsteker. Het IMF verhoogde zonet de prognoses voor de groei van het Chinese BBP tot 5,4% in 2023 en 4,6% in 2024. In oktober werden de groeiprognoses voor 2023 en 2024 nochtans verlaagd naar respectievelijk 5% en 4,2%, omdat het herstel “aan kracht verloor”. Het IMF speelt traditioneel nogal laat op de bal en dat wordt zo alweer bevestigd.
- Op het rentefront werd vannacht met stip uitgekeken naar Australië, waar de centrale bank haar beleidsrente zoals verwacht met 25 basispunten optrok naar 4,35%. Dat maakt een einde aan vier opeenvolgende pauzemomenten, maar even zo goed de 13de renteverhoging sinds mei 2022. Dat is nodig om de hardnekkig hoge inflatie van 3,5% tegen het einde van 2024 terug te kunnen duwen richting 2% à 3% tegen einde 2025. De andere bankiers, maar vooral beleggers, zijn bij deze gewaarschuwd.
- De economische kalender omvat vooral de evolutie van de Europese producentenprijzen, die naar schatting 12,8% lager zullen uitkomen dan een jaar eerder. Verder is er Amerikaanse handelsbalans en industriële productiecijfers uit Duitsland.
- Qua bedrijfsresultaten kijken we vandaag Akamai Technologies, Datadog, Devon Energy, eBay, Emerson Electric, Expeditors, Fidelity National, Gilead, GlobalFoundries, KKR, Lucid, Occidental, Rivian, Uber, ZaiLab, Amadeus IT, Daimler Truck, Enel, Engie, OCI, Poste Italiane, Securitas en Kendrion.
Bedrijfsnieuws uit Amerika

Tesla blijft bij zijn voornemen om een auto van 25.000 euro te bouwen
- Tesla: (-0,31%) de autobouwer blijft bij zijn voornemen om een auto van 25.000 euro te bouwen in zijn fabriek in de buurt van Berlijn. Dat moet de uitbreiding naar de massamarkt mogelijk maken, wat cruciaal is om de productiedoelstelling van 20 miljoen stuks in 2030. Daarmee onderscheidt Tesla zich van concurrenten als Volkswagen, die leveringsdoelen uit de weg zijn gegaan en hun strategie hebben gericht op het beschermen van winstmarges tijdens de overgang naar elektrische wagens.
Wall Street Brokers starten opvolging Birkenstock
- Birkenstock: (+2,32% nabeurs) de grote Wall Street brokers startten met de opvolging van de schoenenproducent die recent naar de beurs trok aan 41 dollar. Meestal geven die een “Kopen”-advies omwille van de merkloyaliteit en omdat de haperende toeleveringsketen aan het verbeteren is. Jefferies verwacht bijvoorbeeld dat het aandeel volgend jaar zal eindigen op 50 dollar, vlot 21% hoger dan gisteren, terwijl JP Morgan uitgaat van een jaarlijkse omzetgroei 15% en meer. En dat wordt dan nog “voorzichtig” geheten. Andere koersdoelen varieerden tussen 42 en 48,5 dollar.
Hollywood-acteurs overwegen ‘beste en laatste’ aanbod naar grote filmstudio’s
- Walt Disney: (-1,23%) de Hollywood-acteurs overwegen een nieuw voorstel te doen ten aanzien van de grote filmstudio’s en dat moet het “beste en laatste aanbod” om een einde te maken aan een vier maanden durende staking. De acteurs eisen een hogere vergoeding in het streaming tv-tijdperk plus bescherming rond het gebruik van kunstmatige intelligentie (AI) en andere voordelen.
Starbucks gaat uurloon van Amerikaanse werknemers verhogen
- Starbucks: (+1,34%) de koffiemaker gaat het uurloon voor zijn Amerikaanse winkelmedewerkers met ten minste 3% verhogen vanaf 2024 en wel het aantal winkels uitbreiden door de hoge vraag van jongere en meer welvarende klantenbasis. Het bedrijf telt nu al 17.000 winkels in Noord-Amerika en betaalt nu een totale vergoeding, inclusief voordelen, van bijna 27 dollar per uur.
Tyson Foods roept 30 ton Fun Nuggets terug
- Tyson Foods: (-1,02%) het Amerikaanse voedselbedrijf gaat vrijwillig 30.000 kilo “Fun Nuggets” terugroepen omdat er kleine, buigzame metalen stukjes in het product werden gevonden. Het product werd geproduceerd op één locatie op 5 september 2023.
Uber moet in de verdediging voor het niet voorkomen van aanrandingen tegen passagiers
- Uber: (+0,82%) een Amerikaanse rechter wil een snelle oplossing voor de aantijgingen aan het adres van Uber voor het niet voorkomen van aanrandingen tegen passagiers. De slachtoffers van de vermeende aanrandingen, en de duizenden anderen die een claim kunnen indienen, verdienen een snelle oplossing. De aanklagers beschuldigen de groep dat het niet de juiste achtergrondcontroles uitvoert, de chauffeurs niet voldoende opleidt en geen veiligheidsmaatregelen zoals het verplichten van camera's in de Uber-voertuigen.
Tripadvisor klopt omzet- en winstverwachtingen in derde kwartaal
- Tripadvisor: (+12% nabeurs) het online reisbureau klopte in het derde kwartaal zowel de omzet- als winstverwachtingen. De teller landde namelijk op 52 cent winst per aandeel op een omzet van 533 miljoen dollar, terwijl analisten slechts op 47 cent en 505 miljoen dollar mikten. De knaldrang was vorig kwartaal duidelijk nog niet over, maar ook hier wordt een vorm van matiging voorspelt voor het vierde kwartaal.
Dish Network krijgt rammeling op de beurs
- Dish Network: (-37%). de aanbieder van betaaltelevisie kreeg een historische rammeling op de beurs, omdat de omzetramingen voor het derde kwartaal niet gehaald werden. Er werd ook verrassend genoeg verlies geboekt omdat het aantal abonnementen op betaaltelevisie sneller daalde dan verwacht door de zware concurrentie van streamingdiensten. Het aantal abonnees op betaaltelevisie, waaronder Dish TV en Sling TV klanten, daalde met 64.000 stuks in de drie maanden tot september. Ook vertrekt CEO Carlson, al wordt dat aan de nakende fusie ter waarde van 6 miljard dollar met satellietexploitant EchoStar.
Nieuwe beleggingsaanbevelingen voor aandelen

Datum en uur van publicatie: 07/11/2023 om 09:00.

Deze mededeling is niet opgesteld overeenkomstig de voorschriften ter bevordering van de onafhankelijkheid van onderzoek op beleggingsgebied en is daarom niet onderworpen aan het verbod om al voor de verspreiding van onderzoek op beleggingsgebied te handelen.