di. 5 sep 2023
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Woensdag 6 september
- Bedrijfsresultaten
- Swiss Life, Copart, Alimentation Couche-Tard, Care Property Invest, Home Invest, TINC
- Beleggersevents
- Ashtead, American Water Works (algemene vergadering)
- Ex-dividend
- ASR Nederland, Euronav, NVIDIA
- Macro-economie
- Canada: Rentebesluit en renteverklaring
- VS: Diensten Inkoopmanagersindex, ISM niet-verwerkende Industrie Index
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe adviezen voor aandelen
- Europees aandelennieuws
- Beursnieuws België en Nederland
- Mee m/d markt: “Iedereen slaapt als Wall Street feest”
- Bedrijfsnieuws uit Amerika
- Bois Sauvage van 'Kopen' naar 'Opbouwen' bij KBCS
- Meest verhandelde aandelen bij Bolero
- Rentebeslissingen in Australië, Korea en Canada
- 100 miljoen euro meerwaarde voor Gimv
- Advanced Micro Devices (AMD) is veelbelovend
- Visie op de markten en economie (september 2023) deel 2
- Vooruitblik op Amerika
Vooruitblik op Amerika
Vanaf vandaag starten we met een vooruitblik voor de Amerikaanse markt. Wat mogen beleggers verwachten ?
Voor de bel
-
De futures op Amerikaanse aandelenindexen daalden door de hogere rente op schatkistpapier die woog op groeiaandelen (wat wijst op een lagere opening op Wall Street), terwijl een trage groei van de dienstensector in China de zorgen over de vraag in de op één na grootste economie ter wereld aanwakkerde. Europese aandelen daalden, waarbij economisch gevoelige sectoren de verkoop aanvoerden en de eurozone de zorgen over vertragende wereldwijde groei. Japanse aandelen sloten op de hoogste niveaus in een maand, zelfs toen winstnemingen de kop opstaken toen de Nikkei index opnieuw tot boven de belangrijke 33.000 grens steeg waarbij speculatie over nieuwe aandelenverkopen woog op het sentiment. Goud daalde terwijl de dollar steeg. De olieprijzen daalden nadat nieuwe cijfers de somberheid over de staat van China's postpandemische herstel verhoogden, hoewel de verwachtingen van een verlenging van de leveringsbeperkingen door de leidende OPEC+ producenten de verliezen beperkten.
- SoftBank's Arm mikt op een waardering van meer dan $52 miljard in de grootste Amerikaanse beursgang van het jaar.
- Stijgende vraag naar Fed bankkredietprogramma is geen teken van stress. Bijna een half jaar nadat Silicon Valley Bank over de kop ging en bijna een nationale bankencrisis veroorzaakte, is de nog steeds groeiende vraag naar leningen van een noodprogramma van de Federal Reserve geen teken van stress.
- De Amerikaanse Senaat loopt voor op Huis met uitgavenwetten, wil sluiting overheid voorkomen. Topdemocraten in de Amerikaanse Senaat zullen proberen de overhand te krijgen op de Republikeinen van het Huis in gesprekken over over de financiering van de overheid als het Huis terugkeert van zomerreces, nu de dreiging van een pijnlijke maand oktober dreigt.
- Chevron, vakbonden beginnen bemiddelingsgesprekken om LNG-staking in Australië af te wenden. Chevron Australië en de vakbonden die de werknemers vertegenwoordigen bij twee van de LNG-fabrieken (vloeibaar aardgas) van de Amerikaanse energiemaatschappij zijn maandag besprekingen begonnen om een staking in Australië te voorkomen.
- S&P Global verhoogt de visie op de herverzekeringssector van negatief naar stabiel door hogere prijzen. S&P Global heeft haar visie op de wereldwijde herverzekeringssector verhoogd van negatief naar stabiel.Het is een gevolg van hogere herverzekeringstarieven en stijgende beleggingsopbrengsten, terwijl concurrent Moody's de vooruitzichten voor de sector stabiel hield.
Aandelen in de kijker
- Albemarle Corp: aandelen van het Australische Liontown Resources schoten 11,5% omhoog nadat het bestuur van de lithiumontwikkelaarma andag een opgefrist bod van 6,6 miljard dollar steunde van Albemarle, 's werelds grootste producent van het batterijmateriaal.Het nieuwe bod in contanten van 3 dollar per aandeel vertegenwoordigt een premie van 14,5% ten opzichte van Liontown's laatste slotkoers op 1 september en is 20% hoger dan het bod van Albemarle.
- Alibaba :de clouddivisie van het bedrijf overweegt fondsen te werven via een privéronde bij Chinese staatsbedrijven in de aanloop naar het marktdebuut in Hongkong, meldde Bloomberg News maandag. De techgigant werkt met adviseurs aan een mogelijke fondsenwerving door zijn Cloud Intelligence-eenheid die ongeveer 1,38 miljard USD zou kunnen opbrengen. r $1,38-$2,75 miljard zou kunnen opbrengen. Potentiële investeerders zijn onder andere telecommunicatiebedrijven die door de staat worden gesteund.
- Alphabet Inc & Meta Platforms: Maleisië overweegt regelgeving waardoor de internetgiganten nieuwsuitgevers moeten compenseren voor content die van hen afkomstig is.Maleisië is in gesprek met Google, Meta en andere grote online platforms over het regelgevend kader, aldus de Malaysian Communications and Multimedia Commission (MCMC) in een verklaring na een ontmoeting met ambtenaren van beide bedrijven. Daarnaast zal Continental Google Cloud-diensten van Alphabet integreren in het cockpitsysteem van zijn voertuigen waardoor bestuurders de auto om hulp kunnen vragen, zoals context over bezienswaardigheden in de buurt of informatie over de auto.
- Amazon.com Inc & Vodafone Group PLC: het bedrijf is van plan om samen te werken met Amazons satellietconstellatie in een lage baan om de aarde, Project Kuiper om het bereik van zijn 4G en 5G telecomnetwerken in Europa en Afrika uit te breiden. De Britse mobiele operator zegt dat de Project Kuiper-satellieten met hoge bandbreedte en lage latentie gebruikt zullen worden om mobiele basisstations op afgelegen locaties te verbinden met zijn kernnetwerken.
- Qualcomm Inc: het Amerikaanse halfgeleiderbedrijf zegt dat het chips gaat leveren voor infotainmentsystemen in auto's aan luxe autofabrikanten Mercedes en BMW. Maar het bedrijf werkt ook samen met autofabrikanten aan verschillende functies in voertuigen, van infotainmentsystemen tot geavanceerde bestuurdersassistentiesystemen. De omzet in de auto-industrie steeg met 13% in het meest recente kwartaal, ondanks het feit dat de smartphonevooruitzichten niet voldeden aan de analistenramingen. Het bedrijf bedrijf verwacht tegen 2026 4 miljard USD aan inkomsten uit de autosector te hebben, wat zal stijgen tot 9 miljard USD aan het eind van het decennium, zei Chief Executive Cristiano Amon in een interview in de marge van de autoshow van München.
Visie op de markten en economie (september 2023) deel 2

In twee delen (terugblik en vooruitblik) wordt een visie weergegeven op de economie en de markten. Gisteren blikten we terug, vandaag kijken we vooruit.
Vooruitblik
Economie
VS
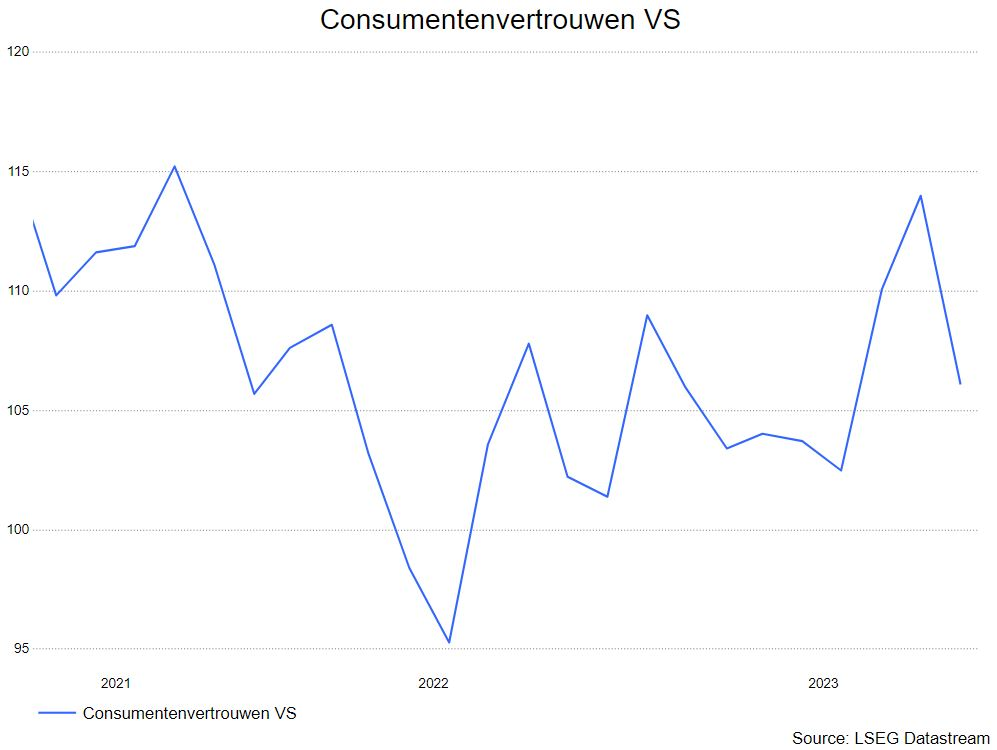
- De Amerikaanse economie doet het meer dan behoorlijk. Het bbp-cijfer over het tweede kwartaal 2023 verraste de markten. De groei kwam hoger uit dan verwacht en bedroeg 0,6% kwartaal-op-kwartaal dankzij sterke investeringen in vaste activa en een veerkrachtige consumptie. De KBC macro-economen (*) verwachten een vertraging van de groei in het derde kwartaal. Een eerste teken van die verzwakking kwam van het arbeidsrapport dat aangaf dat er minder nieuwe jobs gecreëerd werden.
- (*) Wie zijn de KBC macro-eonomen ? Binnen KBC Groep is er een hoofdeconoom, Prof. Hans Dewachter.Samen met zijn medewerkers wordt de economische situatie nationaal en internationaal opgevolgd. De macro-economen geven hun visie weer op de economie aan de hand van diverse publicaties (zie website).
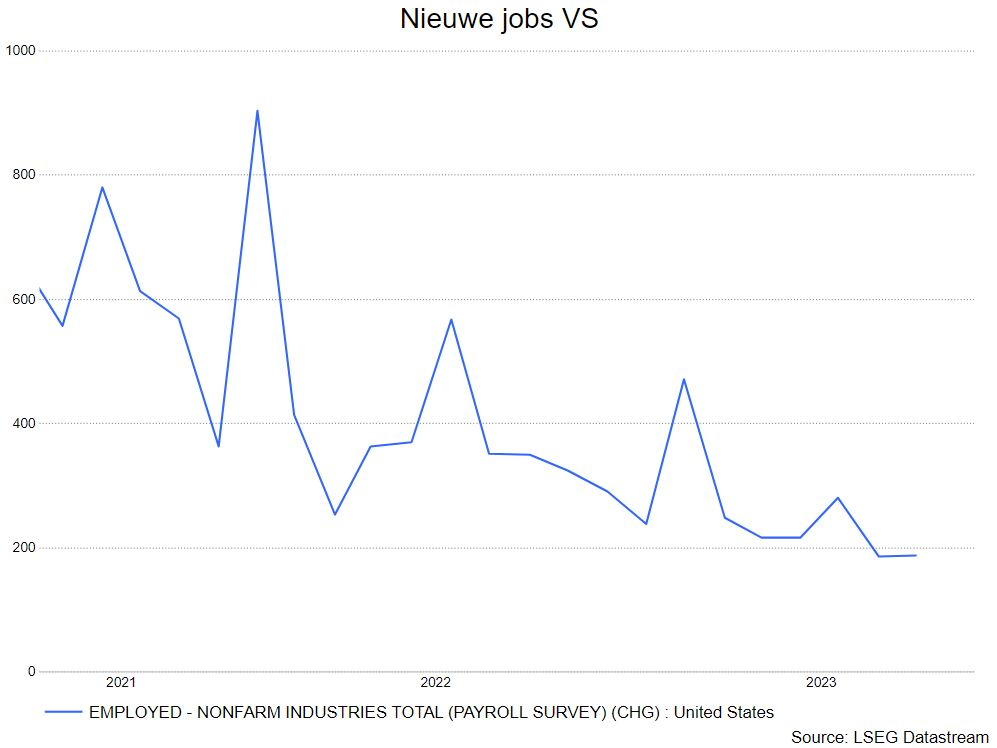
- De toekomstige indicatoren tonen een eerder somber beeld: het ondernemersvertrouwen in de dienstensector daalde, terwijl ook de sentimentsindex in de verwerkende nijverheid lager lag. Zoals in deel 1 vermeld wijst een cijfer lager dan 50 op een groeivertraging.
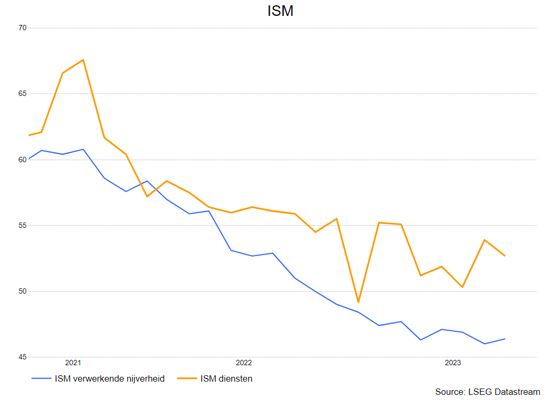
- Positief voor de VS is dat de consument het niet laat afweten. Dat is te zien aan het consumentenvertrouwen en de kleinhandelsverkopen. Het consumentenvertrouwen is nog steeds hoog, maar kende een terugval afgelopen maand. Mogelijk zien we een verdere verzwakking van de consumptie als de spaarbuffers die tijdens de pandemie werden opgebouwd, stilaan verdwijnen.
- De KBC-macro-economen rekenen nog steeds op een stevige groei voor 2023 met 1,8%, gevolgd door een vertraging tot 0,6% in 2024.
Europa
- Volgens de voorlopige flashraming van Eurostat is het reële bbp in de eurozone in het tweede kwartaal van 2023 met 0,3% toegenomen tegenover het voorgaande kwartaal. Het krappe monetaire beleid, een restrictiever begrotingsbeleid en de imminente vertraging in de VS zullen in de tweede helft van 2023 wegen op de economische activiteit. De KBC-macro-economen verwachten een reële groei van gemiddeld 0,6% voor de eurozone. In 2024 zullen de aantrekkende particuliere consumptie en investeringen de groei geleidelijk doen verstevigen tot gemiddeld 0,9%.

China
- In China groeide de economie in het tweede kwartaal 2023 met slechts 0,8%. De druk neemt toe op de overheid om maatregelen te treffen om de economie aan te zwengelen. De KBC macro-economen KBC gaan er van uit dat de overheid het nodige zal doen, maar in mindere mate dan in het verleden (o.a. wegens een risico op een daling van de munt, de bezorgdheid over de schulden van de lokale besturen). Het tegenvallende tweede kwartaal en de aanhoudende zwakte in de voorlopende indicatoren, heeft onze macro-economen ertoe gebracht om de bbp-groei neerwaarts bij te stellen naar 5,1% voor 2023 en 4,5% voor 2024.
Inflatie
VS
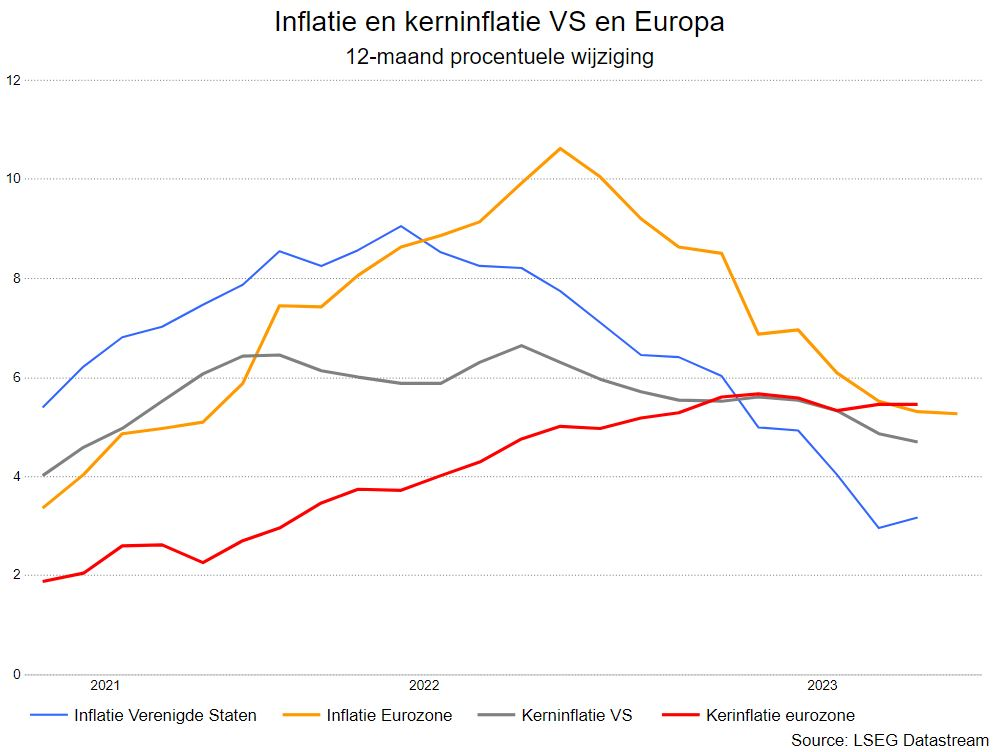
- In de VS steeg de inflatie in juli van 3% naar 3,2% jaar-op-jaar, terwijl de kerninflatie daalde van 4,8% naar 4,7% (redactie : de kerninflatie is het cijfer waarop de Amerikaanse bank zich richt voor het rentebeleid. Het doel is 2%, idem voor de Europese Centrale Bank, de ECB). De stijging werd voornamelijk veroorzaakt door de prijzen voor huisvesting die met 0,44% omhoog gingen. De voedsel- en energieprijzen namen slechts marginaal toe (met respectievelijk 0,2% en 0,1%). De komende maanden zullen de hogere voedsel- en energieprijzen waarschijnlijk zorgen voor opwaartse druk op de algemene inflatie. De kerninflatie zal waarschijnlijk verder afnemen dankzij de dalende prijzen van tweedehands auto's en de afzwakkende inflatie voor huisvesting. De KBC macro-economen verwachten dat de Amerikaanse inflatie in 2023 zal uitkomen op 3,9% en in 2024 op 2,2%.
Europa
-
In de eurozone is de inflatie gedaald van 5,5% in juni naar 5,3% in juli. Net als in de voorgaande maanden werd de daling uitsluitend veroorzaakt door de terugval van de energieprijzen en de afkoeling van de voedselprijsinflatie. De kerninflatie stabiliseerde op 5,5%. Basiseffecten zullen de inflatie in de komende maanden zeer waarschijnlijk verder naar beneden duwen. Maar door de nog altijd krappe arbeidsmarkt en de (gedeeltelijke) inhaalbeweging van de lonen op de inflatie zal de diensteninflatie slechts zeer geleidelijk afkoelen. Dat is de belangrijkste reden waarom de inflatie nog lang beduidend hoger dan de ECB-doelstelling van 2% zal blijven. De KBC macro-economen verwachten voor de eurozone een gemiddelde inflatie van 5,6% in 2023 en 2,9% in 2024.
Centrale banken
VS
- De Fed verhoogde recent opnieuw de beleidsrente tot 5,5%. Uit de laatste notulen van de Amerikaanse centrale bank blijkt dat de rente langer hoger zal blijven als de economie sterk blijft. De financiële markten verwachten echter geen verhoging in september.
- Ook de hoge inflatie, meer bepaald de kerninflatie, speelt hier een grote rol. De Fed mikt zoals hierboven vermeld op een kerninflatie van 2%, een niveau waar we nog ver van verwijderd zijn. Fed-voorzitter Powell herhaalde een mogelijke renteverhoging recent nog op de bijeenkomst van de centrale bankiers in Jackson Hole.
Europa
- Ook de ECB verhoogde de rente tot 4,25% maar ook hier gaat het wellicht niet om de laatste renteverhoging. Ook in Europa blijft de kerninflatie op een hoog niveau noteren, niettegenstaande de recente daling van de gasprijzen.Mogelijk volgt in Europa wel een renteverhoging in september.
Impact op de financiële markten
- De gestegen beurskoersen zorgen ervoor dat de waarderingen in de VS sterk opgelopen zijn. Ze noteren momenteel boven het langetermijngemiddelde. De sterke stijging van de technologiesector is daar de oorzaak van. De vorige piek is echter niet bereikt, dus is er in de VS nog ruimte voor hogere koersen.
- In Europa is dat niet het geval. Daar liggen de waarderingen onder het langetermijngemiddelde. en de winstherzieningen waren positief.
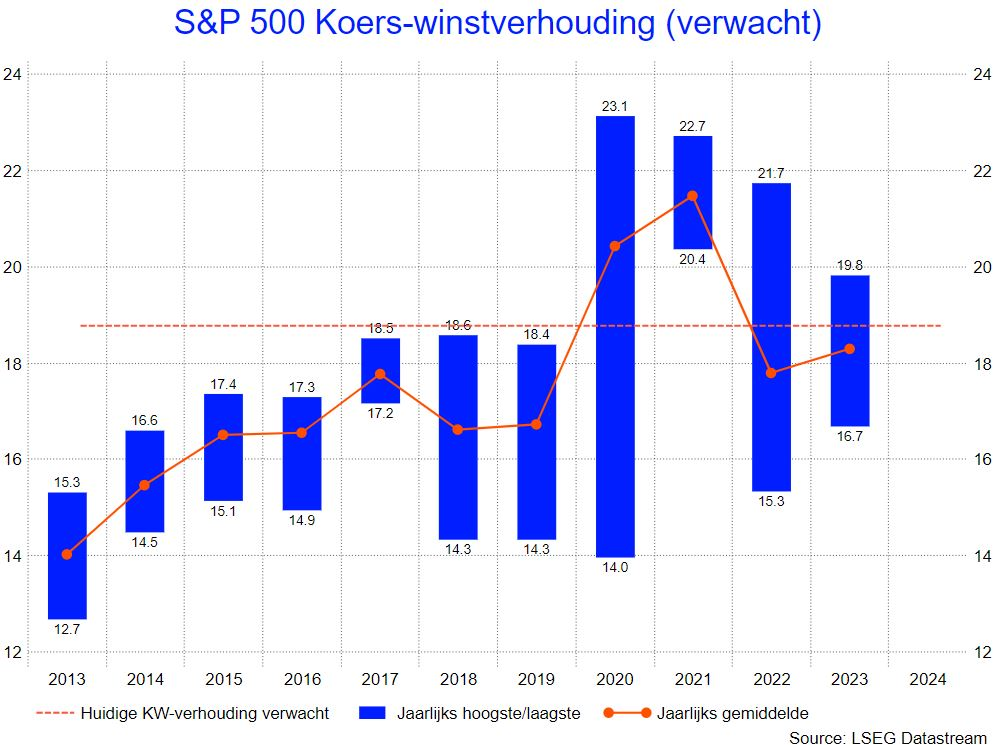
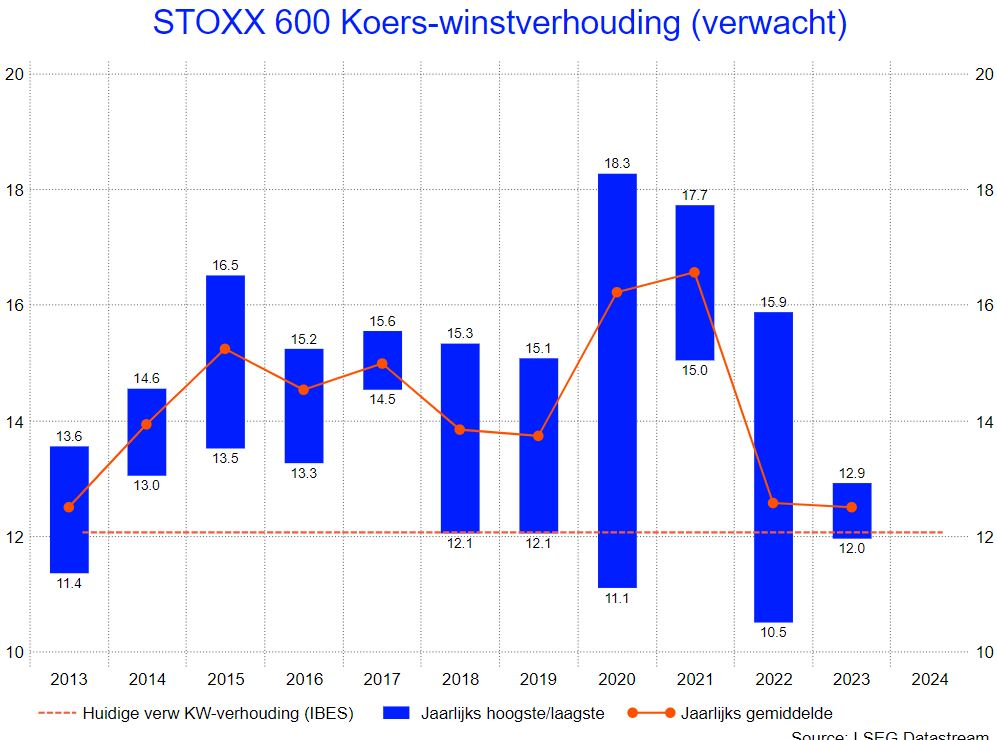
- Waar de VS momenteel de place-to-be is, kan dat later op het jaar (eind derde kwartaal) wijzigen. Eens de economie in de VS in zwaarder weer komt, is de kans groot dat er meer opportuniteiten te vinden zijn in Europa.
Advanced Micro Devices (AMD) is veelbelovend

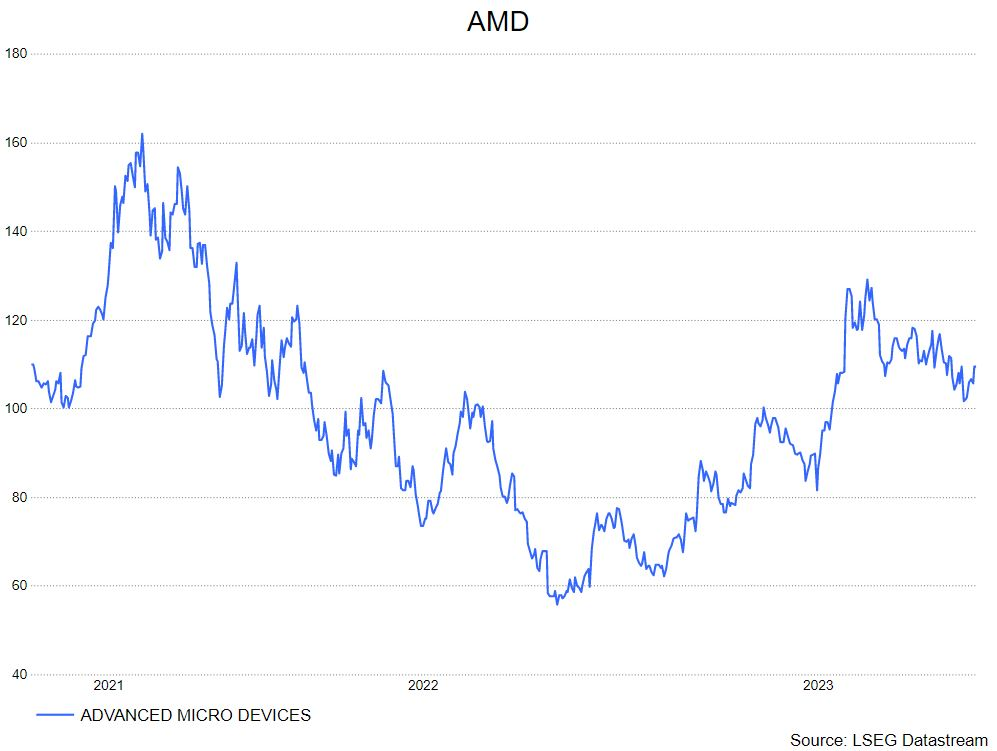
- De analist van KBC Securities, Kurt Ruts, is gestart met de opvolging van Advanced Micro Devices (AMD). AMD is een halfgeleiderbedrijf gespecialiseerd in CPU’s en GPU’s. Met de overname van Xilinx begin 2022 heeft het ook een leidende positie in FGPA’s verworven.
- Late we eerst deze termen even uitleggen :
- CPU (Central Processing Unit) zijn processoren die fungeren als het brein of controlecentrum van een computer. De CPU wordt doorgaans gezien als het belangrijkste deel van een computer.
- GPU (Graphics Processing Units) zijn gespecialiseerde processoren die veel gegevens tegelijkertijd (in parallel) kunnen verwerken, waardoor ze uitermate geschikt zijn voor gaming- en AI-toepassingen.
- FGPA (Field Programmable Gate Arrays) zijn halfgeleiders die vaak kant-en-klaar worden verkocht. Ze worden 'veldprogrammeerbaar' genoemd omdat de klant ze na het productieproces opnieuw kan configureren om aan specifieke gebruiksvereisten te voldoen.
Omzet
- Over het boekjaar 2022 realiseerde het bedrijf een omzet van 23.6 miljard USD verspreid over vier segmenten
- Client (26% van de omzet): desktop- en notebook-CPU's voor zowel particulieren als bedrijven. Dit segment heeft de laatste tijd te leiden onder een zwakke vraag als gevolg van macro-economische omstandigheden (Covid-kater) alsook agressieve prijsconcurrentie van Intel, wat resulteerde in een daling van de omzet met 10% in 2022.
- Datacenters (26% van de omzet): server-CPU’s & -GPU's, netwerkoplossingen en datacenter-FPGA's; m.a.w. een compleet pakket aan datacentertechnologieën. Dit segment kende een enorme groei van 64% in 2022 en is nu heel duidelijk de groeimotor van de groep.
- Gaming (29% van de omzet): gaming-GPU's en consoleactiviteiten. Het productassortiment omvat hier de Radeon-serie grafische kaarten, die concurreren met Nvidia's GeForce. AMD levert ook de grafische kaarten voor Xbox- en PlayStation-consoles. De totale omzet uit gaming steeg in 2022 met 21%. De groei werd voornamelijk gedreven door de hoge vraag naar spelconsoles. AMD gaat ervan uit dat de piek in deze consolecyclus achter ons ligt en verwacht een daling van de omzet in 2024.
- Embedded (19% van de omzet)(embedded = is een combinatie van hardware en software, die beide, indien nodig, aangepast kunnen worden aan veranderende eisen van het product waarin ze geïntegreerd zijn): dit segment bestaat uit de kernactiviteiten van Xilinx (niet-datacentergedeelte) plus de historische embedded activiteiten van AMD. Dankzij de overname van Xilinx is de omzet van dit segment in 2022 maal 18 gegaan. De divisie gaat momenteel door een zwakkere periode. Het bedrijf verwacht geen herstel vóór de tweede helft van 2024
Cyclische bodem in Client en Datacenter
- KBC Securities verwacht dat de (organische) omzetgroei de komende kwartalen door de segmenten Datacenter en Client zal gedreven worden. De omzet in Client daalde in het voorbije kwartaal met 54% door een zwakke vraag ten gevolge van stevige voorraadafbouw bij de klanten en prijsdruk vanwege concurrent Intel. Kwartaal-op-kwartaal was er evenwel een groei van 11%. Verwacht wordt dan ook dat het eerste kwartaal van dit jaar de bodem zal blijken (geweest) te zijn van de cyclus. Klanten kunnen immers niet blijven interen op hun voorraden. Kurt verwacht een stevige jaar-op-jaar groei de komende kwartalen ten gevolge van een normalisering van de vraag. Bovenop de conjuncturele factor verwacht hij dat de groei zal gedreven worden door marktaandeelwinst ten nadele van grote concurrent Intel.
- De omzet in Datacenter daalde in het vorige kwartaal met 11%. Kwartaal-op-kwartaal was er een groei van 3%. Ook de datacentermarkt gaat door een periode van zwakte aangezien de groei bij de cloud-hyperscalers (redactie : een hyperscaler is een datacenter waarin alle servers, en de bijbehorende infrastructuur eigendom van hetzelfde bedrijf zijn) een stuk vertraagd is ten gevolge van een kostenrationalisatie bij hun klanten. Maar de verwachting is dat de groei opnieuw zal aantrekken. En ook hier denkt Kurt dat AMD marktaandeel zal (blijven) winnen van Intel.
Generatieve AI opportuniteit
- Tot nu toe heeft Nvidia een de facto monopolie op GPU’s voor training/inferentie van Generatieve AI-modellen binnen datacenters. De recente resultaten van het bedrijf tonen bovendien aan dat er een quasi onverzadigbare vraag is naar deze AI-GPU’s. Toevallig (of niet) heeft AMD een concurrent op stapel staan, genaamd de MI300X. Deze moet vanaf het vierde kwartaal van dit jaar beschikbaar zijn. Aangezien de productie dient opgeschaald te worden, gaat AMD ervan uit dat deze chip pas in de tweede jaarhelft van 2024 significant zal bijdragen tot de omzet in de datacenterdivisie. Volgens specialisten is de MI300X iets minder krachtig/efficiënt dan die van Nvidia. Maar hij zal vermoedelijk wel goedkoper zijn en gezien Nvidia (voorlopig) de torenhoge vraag naar AI-GPU’s niet kan volgen, zou hij wel eens een succesverhaal kunnen worden.
KBC Securities over AMD
- KBC Securities verwacht de snelste omzetgroei in de segmenten Datacenter en Client: beide zitten op de bodem van de cyclus. In de CPU markt wint AMD marktaandeel dankzij de technologische voorsprong die het geniet op belangrijkste concurrent Intel. In de GPU-markt wordt het bedrijf aanzien als het enige geloofwaardige alternatief voor de AI-GPU’s van Nvidia. Vanaf het vierde kwartaal moet de MI300X leverbaar zijn. De MI300X is het antwoord van AMD op de AI-GPU’s van Nvidia. Kurt start de opvolging van AMD met een ‘kopen’-aanbeveling en een koersdoel van 141 USD.
100 miljoen euro meerwaarde voor Gimv
Gimv maakt zich klaar voor de jackpot, want de groep staat dicht bij de verkoop van Coolworld (Sustainable Cities), GPNZ (Healthcare), Impact (Consumer) én een niet nader genoemde vierde participatie. Voor sommige deals moeten de laatste loodjes wel nog gelegd worden, zodat verdere communicatie over de individuele dossiers zal worden afgestemd met de betrokken partijen, weet KBC Securities-analist Sharad Kumar.
100 miljoen euro meerwaarde
De vier participaties zijn samen goed voor 250 miljoen euro cash en 100 miljoen euro winst, op participaties met een boekwaarde van 150 miljoen euro. Per aandeel levert het 4 euro meerwaarde op en dus is dat alles te klasseren als goed nieuws. En dat vooral omdat portefeuillerotatie niet evident is te midden van een stilstaande situatie in de pan-Europese fusie- en overnamemarkt.
Sharad Kumar is opgetogen met deze cijfers, vooral omdat hiermee het vermogen van Gimv om zijn portefeuille consistent te roteren en significante meerwaarde te realiseren bovenop de boekwaarde aangetoond wordt. Meer details van Gimv mag je verwachten in het bericht over de resultaten over de eerste jaarhelft, die ingepland staan op 23 november.

Coolworld
Voor niet alle bedrijven waarvan melding wordt gemaakt komt het nieuws als een verrassing. Gimv verkocht bijvoorbeeld het meerderheidsbelang in Coolworld, de verhuurder van industriële koel- en verwarmingsapparatuur, in augustus al aan Arcus Infrastructure Partners.
Onder de vleugels van Gimv realiseerde Coolworld een indrukwekkende organische groei, waardoor het investeringsrendement boven het langetermijngemiddelde ligt. Concrete financiële details kregen we echter niet, maar Coolworld was wel de 3de grootste investering in de portefeuille. Daarom vermoedt Sharad Kumar dat de verkoop een aanzienlijke meerwaarde moet opleveren.
Die totale opbrengst komt bovenop de huidige oorlogskas, die Gimv zal gebruiken om in te zetten bij nieuwe investeringen.
Sharad Kumar denkt dat Gimvs strikte en consistente investeringsproces, de diepte en de diversiteit van het investeringsteam en het vermogen om voortdurend winnaars te kiezen, sterke troeven zijn op lange termijn. Het is dan ook niet onlogisch dat de portefeuille van Gimv relatief waardevast zal blijven, dankzij de hoge kwaliteit van de bedrijven, de relatief lage schuldhefbomen, het aantrekkelijke dividendrendement en de conservatieve waardering van de portefeuille.
Die elementen moeten (in zekere zin) zorgen voor bescherming tegen de verwachte volatiliteit in wereldwijde aandelen als gevolg van de stijgende inflatie, renteverhogingen, recessiedreiging en de aanhoudende geopolitieke spanningen.
KBC Securities over Gimv
Sharad Kumar houdt in zijn waardering rekening met een mogelijke recessie, die het gevolg kan zijn van herhaalde renteverhogingen. Ook worden de steile dalingen in de waarde van private-equitybedrijven (onder meer diegene die focussen op het middensegment van de markt) mee in rekening gebracht, terwijl er ook een premie van 5% toegevoegd wordt aan het som-der-delen model om de traditioneel conservatieve waardering te compenseren.
Alles bij elkaar laat dat toe om het “Kopen”-advies en 51 euro koersdoel te herhalen. Het Gimv-aandeel noteert momenteel tegen een koers van 43,20 euro (+2,61%).

Rentebeslissingen in Australië, Korea en Canada

Vandaag hield de Australische centrale bank de beleidsrente voor de derde keer op rij onveranderd (4,1%). In april laste ze al even een pauze in om in mei en juni vast te stellen dat inflatie koppiger was dan gehoopt en de rente daardoor opnieuw met 25 basispunten verhoogde. Ook de Bank of Canada en de Koreaanse centrale bank beslissen deze week over de rente. Tijd voor een korte wereldreis met de KBC-economen.
Bois Sauvage van 'Kopen' naar 'Opbouwen' bij KBCS

Tijdens de eerste helft van dit jaar boekte Compagnie du Bois Sauvage operationele inkomsten ter waarde van 6,9 miljoen euro. Over dezelfde periode vorig jaar was dat 3,5 miljoen euro. Het nettoresultaat kwam uit op een verlies van -29,6 miljoen euro, tegenover een winst van 74,1 miljoen euro in de eerste helft van 2022, meldt KBC Securities-analist Sharad Kumar.
Daling van Umicore weegt
Het nettoresultaat is boekhoudkundig. Bois Sauvage moest een aantal waardeverminderingen boeken. Zo zorgde Umicore, waarvan de beurskoers meer dan 30% lager staat sinds begin dit jaar en dat goed is voor 10% van de portefeuille, voor een daling van het nettoresultaat met 34,5 miljoen euro.
De omzet van United Belgian Chocolate Makers (UBCM) steeg met 12,2% op jaarbasis en werd gedreven door een verbetering van het bedrijfsresultaat bij Jeff de Bruges, terwijl de omzetgroei van Neuhaus te danken was aan een opleving van de toeristische activiteit. Ter info: voor de chocoladetak (61% van de portefeuille van Bois Sauvage eind 2022), is de eerste jaarhelft traditioneel minder belangrijk dan de tweede jaarhelft.
Futerro (fabrikant van PLA of bio-hernieuwbare kunststof) kent groei en zal naar verwachting profiteren van de positieve vraag naar het product en van de gunstige Europese wetgeving. Futerro nam een optie op een terrein van 26 hectare in Frankrijk om er een melkzuurfabriek te bouwen. De onderhandelingen met verschillende partijen om de bouw te bekostigen (Bois Sauvage spreekt van verschillende 100’den miljoenen euro) zouden ten laatste begin 2024 rond moeten zijn. Er zal ook meteen een recyclagelijn voor PLA gebouwd worden.
Verdere instap in Ageas
Net als vorig jaar kocht Bois Sauvage aandelen van Ageas in. Ditmaal kocht het voor een bedrag van 15,2 miljoen euro 364 000 aandelen (dat betekent aan een gemiddelde koers van 41,76 euro). Daarnaast verwierf het 5,6% van Serendip (dat zelf een belang heeft in Galactic-Futerro), waardoor het totaal belang in Serendip nu 30,4% bedraagt. De netto kaspositie is 6,2 miljoen euro, versus een schuldenlast 54 miljoen euro op het eind van 2022.
Bois Sauvage leende ook weer heel wat geld uit aan haar portefeuille-bedrijven:
- 7,5 miljoen euro geleend aan Praça de Espana II (Portugees vastgoedproject voor 50% in handen van Bois Sauvage).
- 4,6 miljoen euro geleend aan Esch 404 (vastgoedproject ‘Prism’ in Luxemburg) waarin in totaal 13,9 miljoen euro werd geïnvesteerd.
- 0,5 miljoen euro geleend aan Futerro.
- 0,9 miljoen USD geleend aan Ecuadorcolat om de kasbehoeften te financieren.
- 0,75 miljoen USD aan Noël Group (Amerikaanse industriële groep).
Lichte daling van intrinsieke waarde
Bois Sauvage meldde dat de intrinsieke waarde per aandeel marginaal was gedaald naar 549,9 euro per aandeel. Dat was nog 557,6 euro op het eind van 2022. Daarnaast zijn de 18.837 aandelen die waren ingekocht als onderdeel van het aandeleninkoopprogramma vernietigd, waardoor het totaal aantal uitstaande aandelen nu 1.658.509 bedraagt.
KBC Securities over Bois Sauvage
Hoewel Sharad Kumar gelooft in het langetermijnpotentieel van de bedrijven in de portefeuille van Bois Sauvage, vreest hij dat op korte tot middellange termijn de winstgevendheid van de portfoliobedrijven mogelijk onder druk komt te staan door hogere energie- en personeelskosten.
Daar komt nog bij dat de hogere rentetarieven blijven wegen op de waarderingen van vastgoed in Bois Sauvages portefeuille. Sharad Kumar ziet momenteel geen onmiddellijke triggers voor het aandeel en dus verlaagt hij het koersdoel van 379 naar 340 euro. Zijn advies daalt van ‘Kopen’ naar ‘Opbouwen’.
Het Bois Sauvage-aandeel noteert momenteel tegen een koers van 297 euro (+0,34%).
Bedrijfsnieuws uit Amerika

Voor de volledigheid blikken we, voor de start van de opening van New York, nog even terug op het belangrijkste bedrijfsnieuws in Amerika.
Ford stelt productie nieuwe SUV met 6 maand uit
- De Amerikaanse autobouwer stelt de serieproductie van het SUV Explorer-model in haar fabriek in Keulen met ongeveer zes maanden uit en wacht op een nieuwe generatie batterijtechnologie van Volkswagen. Ford verkoopt twee volledig elektrische SUV's en een e-Transit bestelwagen in Europa, maar tot 2024 staan er zeven nieuwe modellen op stapel, waaronder twee die in Keulen worden geproduceerd en een in Roemenië.
Tesla verkocht bijna 85.000 wagens van Chinese makelij
- De groep verkocht in augustus 84.159 in China geproduceerde elektrische voertuigen, een stijging van 9,3% ten opzichte van een jaar eerder. Uit de cijfers van de China Passenger Car Association (CPCA) bleek ook dat de Chinese rivaal BYD in augustus 274.086 personenauto's afleverde, een stijging van 57,5% ten opzichte van een jaar eerder.
Microsoft gaat WordPad niet meer bijwerken
- Het softwarebedrijf zal volgens de technologiewebsite The Verge WordPad niet langer bijwerken en is van plan de tekstverwerker te verwijderen uit een toekomstige versie van Windows. De WordPad-app maakt sinds Windows 95 deel uit van Windows.
Mee m/d markt: “Iedereen slaapt als Wall Street feest”

- Wall Street hield de deuren dicht (op Labour day niet moeten werken, wie verzint dat?) en dus was de fun er snel af. De rest van de wereld kwam omwille van lage volumes amper weg van het nulpunt. De MSCI All-World index kreeg er zo’n 0,2% bij, terwijl Europa 0,02% lager afsloot. De dollar koerste 0,16% hoger ten opzichte van de euro (€1 = $1,0788), omdat de 10-jaarsrente in de VS 3 basispunten steeg tot 4,21%. In Duitsland steeg de ‘lange rente’ tot 2,58%, weliswaar bij zeer lage volumes.
- Op sectorniveau stegen basisgrondstoffen tot het hoogste niveau in vier weken, terwijl de gezondheidszorg dicht bij een 3-maandspiek aanschurkt. Dat laatste heeft niet weinig te maken met het fenomeen Novo Nordisk, dat zich opwerkte tot grootste beursgenoteerde Europese bedrijf. Gisteren werd afslankmedicijn Wegovy gelanceerd in het VK, wat theoretisch wil zeggen dat de de kilo’s er zullen dalen en de kans op hartfalen afneemt. Op de hoeveelheid nieuwe tatoeages (van bedenkelijke kwaliteit) wordt geen impact verwacht.
- De Aziatische beurzen koersen vannacht op verliezen tussen 0,2% en 0,4%, ondanks beleggers er luidop op hopen dat een gestaag infuus van nieuwe beleidsstimulansen de Chinese economie kan stabiliseren. Denk aan de concrete acties om de hypothecaire rentemarkt aan te jagen of het groen licht voor nieuwe schulden op het niveau van Country Garden. Zo’n herlancering is dringend nodig, want vannacht bleek dat het sentiment in de Chinese dienstensector op laagste punt in 9 maanden aanbelandde. De Caixin China Service PMI-index zakte van 51,9 punten in juli naar 51,8 in augustus, terwijl op expansie naar 53,6 punten werd gemikt. De reden kent u ondertussen: aanhoudende economische krampen, een dalende trend inzake nieuwe bestellingen en een eerste exportdaling sinds december.
- De centrale bank van Australië besliste zonet dat de geldrente zoals verwacht gehandhaafd blijft op 4,1%. Het is al de derde opeenvolgende maand dat er een rentepauze wordt gehouden, omdat de inflatie over haar hoogtepunt heen heet te zijn. Wel blijft het cijfer nog steeds te hoog en dat kan nog wel even zo blijven. En dus is er sprake van een pauze, geen einde: de bank herhaalde immers dat verdere monetaire verkrapping nodig kan zijn om de inflatie binnen een redelijk tijdsbestek terug te brengen naar het doelbereik van 2 tot 3%. Ook de Australiërs zijn dus “datagedreven”, en verwachten zich aan 3,25% inflatie tegen het einde van 2024.
- Feit is dat aandelenindexen alles bij elkaar genomen niet tot amper dalen. Aan de basis daarvan ligt de groeiende overtuiging dat de Federal Reserve de beleidsrente op de eerstvolgende meeting niet zal verhogen (93% van de economen is die mening toegedaan). Die zekerheid is er niet voor de ECB, waar topvrouw Lagarde bij haar voornemen blijft om de inflatieverwachtingen stevig te verankeren. Lees: ze wil ten allen prijze vermijden dat consumenten hun uitgaven gaan versnellen uit vrees voor hogere prijzen in de toekomst. De ECB zal de beleidsrente dus wél verhogen in september, want recente cijfers wijzen duidelijk uit dat er blijvend hoge, en dus ongewilde, inflatiedruk is.
- Op de economische kalender vinden we nog enkele belangrijke sentimentsindicatoren uit de dienstensector, onder meer uit het VK. Verder kijken we ook nog naar de Amerikaanse fabrieksbestellingen en de bestellingen voor duurzame goederen, beide uit juli. Vergeet zeker ook niet af te stemmen op Radio Europa, want die geeft inzicht in de evolutie van inflatieverwachtingen en de producentenprijsinflatie.
- Bedrijfsresultaten krijgen we onder meer van de Ashtead Group, BKW, Partners Group, Sectra en vooral Sofina. Die laatst komt nabeurs en wordt door zowat heel beleggingsminnend België stevig in de gaten gehouden. En dus ook door ons.
Beursnieuws België en Nederland

Het plan van Solvay om 600 miljoen euro aan obligaties terug te betalen loopt vertraging op
- De groep kondigde op 4 augustus aan dat het 600 miljoen euro aan obligaties met een rente van 0,5% en vervaldag in 2029 wil terugbetalen via bestaande bankfaciliteiten. Dat zal jaarlijks ongeveer 20 miljoen euro rente kosten. Maar dat plan staat of valt met het groene licht van 75% van de houders. Nu blijkt dat stemmen voor minder dan 3% van het totale nominale bedrag mogelijk niet geldig zijn uitgeoefend. Het is dus niet zeker of de vereiste meerderheid van 75% bereikt is, waardoor een vergadering met obligatiehouders niet op 5 september 2023 zal doorgaan. De groep gaat over tot een “make-whole call”. Wordt vervolgd, zonder impact op Kopen”-advies en 155 euro koersdoel.
Gimv doet vier participaties van de hand en scoort daarmee 100 miljoen euro cash
- De Antwerpse investeerder maakt zich klaar voor de jackpot, want de groep staat dicht bij de verkoop van Coolworld (Sustainable Cities), GPNZ (Healthcare), Impact (Consumer) en een vierde participatie. Dat moet samen goed zijn voor 250 miljoen euro cash en 100 miljoen euro winst, op participaties met een boekwaarde van 150. Per aandeel levert het 4 euro op. Goed nieuws, dus, vooral omdat portefeuillerotatie niet evident is temidden van een stilstaande situatie in de pan-Europese fusie- en overnamemarkt. Geen impact op “Kopen”-advies en 51 euro koersdoel.
Bois Sauvage boekte een halfjaarverlies van 29,6 miljoen euro en krijgt een lager advies en koersdoel
- De holding boekte een halfjaarverlies van 29,6 miljoen euro, terwijl er in de eerste helft van 2022 nog een winst van 74,1 miljoen euro was. Dat drukte de intrinsieke waarde per aandeel van 557,6 euro per aandeel per einde 2022 tot 549,9 euro. De omzet van United Belgian Chocolate Makers steeg 12,2% op jaarbasis, dankzij een hoger et bedrijfsresultaat bij Jeff de Bruges, terwijl de Neuhaus de omzet aandikte dankzij extra toerisme. Leuk, maar KBCS meent dat de winstgevendheid van de portefeuillebedrijven onder druk kan komen te staan door hogere kosten en rentes. Na een korting van 30 % toe te passen op de geschatte intrinsieke waarde van 476,3 euro per aandeel, daalt het koersdoel vandaag van 379 naar 340 euro per aandeel. Het advies gaat van “Kopen” naar “Opbouwen”.
Celyad Oncology verloor in de eerste helft van 2023 3,7 miljoen euro, maar vond wel extra kapitaal
- Het verlies daalde in de eerste helft van 2023 van 14,1 miljoen euro naar 3,7 miljoen euro en de cashpositie daalde van 12,4 naar 5 miljoen euro. Dan weet u meteen waarom de groep op zoek moest naar extra kapitaal. En dat werd gevonden via een onderhandse plaatsing, waardoor er 9,8 miljoen euro in het laadje komt.
KBC Securities dicht Van de velde lagere verwachtingen toe
- KBC Securities heeft het model voor de lingeriegroep bijgewerkt nadat die met cijfers kwam. De omzetverwachtingen voor 2023 werden verlaagd van 229,9 naar 221,8 miljoen euro, met 4% groei in de tweede jaarhelft. Dat is gebaseerd op het feit dat voor het management de economische omgeving erg onzeker blijft. “Kopen”-advies en koersdoel van 40 euro bevestigd.
ABN Amro nomineert huidig CFO ad interim Vaandrager als nieuwe CFO
- Huidig CFO ad interim Ferdinand Vaandrager is door het bestuur van de bank voorgedragen als nieuwe CFO en lid van de raad van bestuur. Vaandrager was eerder hoofd IR. De benoeming is onder voorbehoud van goedkeuring door de toezichthouder. V
Adyen plant een beleggersdag op 8 november en dat is nodig om de gemoederen te bedaren
- Het bedrijf plant een beleggersdag op 8 november en dat is nodig om de gemoederen te bedaren. “Sinds de publicatie van onze H1 2023 resultaten hebben we met veel van onze aandeelhouders gesproken en we vinden het belangrijk om deze dialoog te onderhouden”, zo klinkt het.
Keyware dikte de omzet in het eerste halfjaar met 5,1% aan tot 12,8 miljoen euro, echter zonder winst
- De Tijd fileerde de kwartaalcijfers van de specialist in betaalterminals. De omzet in het eerste halfjaar dikte met 5,1% aan tot 12,8 miljoen euro, maar zoals wel vaker het geval is gebleken filtert dat niet door naar de winstcijfers. De bedrijfswinst (EBIT) halveerde immers tot 384.000 euro en de nettowinst verdampte volledig tot 269.000 euro. CFO Hubert geeft na tien jaar de fakkel door aan Steve Lernout.
Europees aandelennieuws

Continental gaat Google Cloud-diensten integreren in hun cockpitsysteem
- De Duitse toeleverancier voor de auto-industrie gaat Google Cloud-diensten integreren in het cockpitsysteem van zijn voertuigen. De twee bedrijven zullen artificiële intelligentie gebruiken om een dialoogsysteem te creëren in de krachtige computer van Continental, zodat bestuurders het voertuig om hulp kunnen vragen, zoals context over bezienswaardigheden in de buurt of informatie over het voertuig tijdens het rijden.
Overnamedeal L’Occitane gaat niet door en blijft in Hongkong genoteerd
- De in Hongkong genoteerde huidverzorgingsspecialist L'Occitane International ging onderuit nadat de voorzitter en controlerende aandeelhouder had gezegd dat hij afzag van een deal om het bedrijf van de beurs te halen en zal dus ook niet naar de Europese beurzen verhuizen, zoals eerder werd verwacht.
Beursgang Ampere zou waardering tot 10 miljard euro kunnen krijgen
- De beursgang van de elektrische autodivisie Ampere zou een waardering tot 10 miljard euro kunnen krijgen. Dat zegt CEO Luca de Meo in een gesprek met de Financial Times . Eerder bevestigde de plannen om Ampere in het voorjaar van 2024 naar de beurs te brengen, maar waarschuwde dat de marktomstandigheden goed zouden moeten zijn voor een beursgang.
Novartis bevestigt afsplitsing Sandoz in halfjaarresultaten
- De farmagroep publiceerde halfjaarresultaten voor Sandoz en bevestigde dat het van plan is zijn divisie generieke geneesmiddelen op 4 oktober af te splitsen. Sandoz behaalde een netto-omzet van 4,8 miljard dollar in de eerste helft van het jaar, dankzij een volumestijging die gedeeltelijk werd tenietgedaan door negatieve prijseffecten. De verwachtingen voor 2023 en de middellange termijn, van 2024 tot 2028, werden ook bevestigd.