di. 29 aug 2023
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Woensdag 30 augustus
- Bedrijfsresultaten
- Salesforce, Agricultural Bank of China, Prudential, Delivery Hero, Ageas, ASR Nederland, CFE, Harmony, Inclusio, Van de Velde
- Beleggersevents
- NTPC (algemene vergadering)
- Ex-dividend
- Boralex, Goldman Sachs, Home Depot, Qualcomm, Xylem, Barrick Gold
- Macro-economie
- EU: Duitse CPI (augustus)
- VS: BBP kwartaal 2, ruwe olievoorraden
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe adviezen voor aandelen
- Mee m/d markt: 'Weeral aftellen naar nieuwe data'
- Beursnieuws België en Nederland
- Europees aandelennieuws
- DEME ziet orderboek fors groeien
- Meest verhandelde aandelen bij Bolero
- Greenyard rekent prijsverhogingen door
- Solide halfjaar bij NN Group linkt amper met Ageas
- Bedrijfsnieuws uit Amerika
- Terugblik op de tweedekwartaalresultaten
- Graanprijs 60% lager sinds mei 2022
Graanprijs 60% lager sinds mei 2022
De tarweprijs zit in een duidelijk dalende trend gevangen, wat de prijs drukte tot minder dan 5,9 USD per bushel. Dat niveau zagen we niet meer sinds november 2020, het moment waarop een hoog aanbod hand in hand ging met een voorspelde vraagdaling. Vandaag is die situatie niet helemaal anders (hoewel de geopolitieke realiteit van een ander kaliber is). De wereldproductie van granen zal naar verwachting 2,29 miljard ton bedragen, zo’n 1,4% meer op jaarbasis en slechts 1 miljoen ton minder dan de recordoogst in 2021/2022, weet financieel-econoom Tom Simonts.
Het Russisch graan heeft de orkaan doorstaan
Rusland liet weten dat het de graanzendingen zal verhogen omdat gunstig weer de productie, onder meer in Siberië, stevig heeft aangewakkerd. Het land zou dit verkoopseizoen daarom 85 miljoen ton tarwe produceren, waarvan 48 miljoen ton bestemd voor de export. Vorige week publiceerde de Europese Commissie nog een heel mooi overzicht van de graanmarkt en daarin werd deze evolutie bevestigd.
2023 wordt net geen historisch recordjaar
De wereldproductie van granen mag dan 1 miljoen ton verwijderd zijn van de recordoogst in 2021/2022, de wereldproductie van tarwe zou echter 2,4% kunnen dalen op jaarbasis tot 784,1 miljoen ton. Dat komt vooral door basiseffecten na een spectaculair 2022 waarin er een historische hoge 803,3 miljoen ton werd geproduceerd. Indien de voorspellingen voor 2023 uitkomen, dan wordt er dit jaar de 2de grootste hoeveelheid tarwe ooit geoogst.
Wel zijn er toenemende zorgen over de kwaliteit in veel regio's, onder meer in Europa waar de opbrengstvooruitzichten verslechterden door zware regens in noordelijke en centrale gebieden. De droogte in het westen van Canada leidde daar tot ongewoon slechte oogstcijfers, want de oogstprognose werd met 2,5 miljoen verlaagd naar 31,5 miljoen ton, dik 6,9 % minder dan een jaar eerder. Ook hier speelt het klimaat dus een rol.

Stijgend verbruik, minder voorraden
Het verbruik van granen in het algemeen zal naar verwachting met 1,8% toenemen om een nieuwe piek te bereiken van 2,31 miljard ton, inclusief 763,3 miljoen ton bestemd voor voedselverbruik, 1,04 miljard ton voor voedering en 369,9 miljoen ton voor industrieel gebruik. Maar de consumptieverwachtingen werden met 3,4 miljoen ton neerwaarts bijgesteld tot 796,1 miljoen ton door een lager gebruik van diervoeder en restproducten in Europa en een lager gebruik van zaaizaad, voedsel en industrieel gebruik door China.
Voor wat tarwe betreft, wordt nu geschat dat het verbruik in 2023 een recordhoogte zal bereiken van 804,7 miljoen ton, zowat 1,2% hoger op jaarbasis. De voorraden zullen daardoor het laagste peil in vijf jaar bereiken, met name 260,9 miljoen ton. Daarvan wordt 531,% van het wereldtotaal toegeschreven aan China. De voorraden van de 8 grootste exporteurs lijkt in dat verband af te steven op het laagste niveau in 16 jaar.
Krimpende wereldhandel, met Rusland op kop
De wereldhandel zal naar verwachting met 4,5% op jaarbasis krimpen tot 197,2 miljoen ton in 2023/24. Dat is voornamelijk het gevolg van een verminderde invoer door Europa uit Oekraïne en door importdalingen in Turkije en Saoedi-Arabië. Ondanks hogere vrachttarieven in het Zwarte Zeegebied bleef de Russische uitvoer zeer sterk stijgen aan het begin van 2023/2024, dankzij een ruime beschikbaarheid van capaciteit en de koerszwakte van de Russische roebel. Rusland zal daardoor hoogstwaarschijnlijk de grootste exporteur ter wereld blijven met 46,5 miljoen ton, een zucht onder de 46,6 miljoen ton die vorig jaar werd geproduceerd.

En wat met de prijs van brood (en croissants)?
Vraag is nu of de gedaalde graanprijzen zich zullen vertalen in goedkopere producten bij de bakker. Net zoals het duurdere graan geleid heeft tot duurdere pistolets en croissants, zou de omgekeerde beweging evenzeer moeten geleden. Echter, zoals de “ijzeren wet van het frietkot” al heeft aangetoond, zijn de prijzen wat men noemt “neerwaarts rigide”. Ze dalen dus amper tot nooit.
Vandaag wordt er onder meer op gewezen dat andere kosten stegen en dat niet enkel de graanprijs richtinggevend is. Dat klopt, aangezien croissants meer boter dan graan bevatten, terwijl de grondstoffen vervoerd moeten worden en de ovens opgestookt. Tel daarbij de impact van hogere huurprijzen en hogere lonen, terwijl ook de vrije markt zijn rol speelt.
Maar de boter- en gasprijzen daalden de voorbije twee jaar een heel pak, zodat we de hoop op minder dure croissants levend mogen houden, al was het maar bij wijze van troost. Wat dat betreft geven we meteen mee dat de koffieprijs ondertussen ook een pak onder zijn recent piekprijs noteert. Maar of het dagelijkse kopje koffie bij uw favoriete barista daarmee goedkoper wordt, is evenzeer de vraag!

Terugblik op de tweedekwartaalresultaten

Terugblik op de tweedekwartaalresultaten 2023 (1)
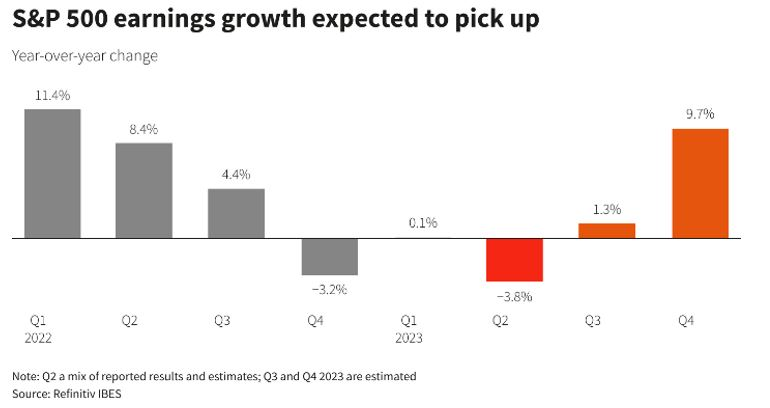
- Het resultatenseizoen voor het tweede kwartaal bevindt zich in de eindfase, nu 85-90% van de bedrijven in de VS en Europa verslag hebben uitgebracht. De lat werd laag gelegd door de analisten in de aanloop naar de resultaten.
Verenigde Staten
- De gepubliceerde cijfers waren in lijn met de verwachtingen van de analisten maar lagen lager dan in hetzelfde kwartaal vorig jaar.
- De winstgroei kwam voor de S&P500 8% lager uit t.o.v. het tweede kwartaal 2022. Maar liefst 80% van de bedrijven publiceerde hogere cijfers dan verwacht. Het waren voornamelijk bedrijven uit de technologiesector en de communicatiediensten die de marktverwachtingen klopten. De vastgoedsector en de nutsbedrijven wisten het minst te verrassen. De sector van de cyclische consumentengoederen zette de sterkste winstgroei neer. Bedrijven uit de gezondheidszorg behoorden dan weer tot de zwakke presteerders.
- De omzetgroei kwam 1% lager uit t.o.v. het tweede kwartaal 2022. 59% van de bedrijven publiceerde een hogere omzet dan verwacht. De bedrijven uit de gezondheidszorg en de cyclische consumentengoederen klopten de markt terwijl energie en communicatiediensten dan weer zwak presteerden. Ook hier was de sector van de cyclische consumentengoederen de sterkst presterende sector.
Europa
- Ook in Europa (STOXX600) waren de gepubliceerde cijfers in lijn met de verwachtingen van de analisten maar lager dan in hetzelfde kwartaal vorig jaar.
- De winstgroei kwam 9% lager uit t.o.v. het tweede kwartaal 2022. 59% van de bedrijven publiceerde hogere cijfers dan verwacht. In Europa was de winstgroei het hoogst bij de financiële aandelen en de niet-cyclische consumentengoederen. Energie en basismaterialen zaten in het kamp van de zwakke presteerders. De financiële aandelen tekenden de hoogste winstgroei op (31%).
- De omzetgroei kwam 8% lager uit t.o.v. het tweede kwartaal 2022. 49% van de bedrijven publiceerde een hogere omzet dan verwacht. Ook qua omzet deden de Europese financiële aandelen het goed, net als de gezondheidszorg en de communicatiediensten.
Marktreactie
- Toch waren de reacties op de aandelenkoersen in de VS nogal gematigd: bedrijven die de ramingen versloegen werden minder dan gemiddeld beloond (+0,5%), terwijl bedrijven die ramingen misten meer dan gemiddeld werden afgestraft (-1,7%).
Marktverwachtingen
- Aangezien er meer en meer tekenen zijn dat de Amerikaanse economie een recessie kan vermijden gaan de financiële markten ervanuit dat de winstgroei in het derde en vierde kwartaal hoger zal liggen.
(1) Bron : JP Morgan en LSEG
Bedrijfsnieuws uit Amerika

Voor de volledigheid blikken we, voor de start van de opening van New York, nog even terug op het belangrijkste bedrijfsnieuws in Amerika.
3M gaat 5,5 à 6 miljard dollar betalen om claims te regelen over de verkoop van slechte oordoppen
- 3M: (+5,2%) het Amerikaanse concern gaat 5,5 à 6 miljard dollar betalen om claims te regelen over de verkoop van ondeugdelijke oordoppen voor gevechtssituaties aan het Amerikaanse leger. Een schikking, dus, om een rechtszaak te vermijden die mogelijk 10 miljard dollar boete zou kunnen opleveren. 3M probeerde eerder onder de claim uit te komen door een controversieel faillissement dat uiteindelijk niet doorging. En die massaclaim omvat meer dan 300.000 zaken speelt al jaren, zodat beleggers terecht positief reageerden.
Werknemers van Chevron willen in september opnieuw tijdelijk het werk neerleggen in Australië
- Chevron: (+0,7%) werknemers van de energiereus willen in september opnieuw tijdelijk het werk neerleggen in de twee van de belangrijkste LNG-fabrieken in Australië. De vakbonden zouden hogere lonen en betere arbeidsvoorwaarden eisen. De fabrieken in kwestie – Gorgon en Wheatstone – zijn goed voor meer dan 5% van de wereldwijde LNG-productie.
Danaher gaat het Britse Abcam overnemen voor zo’n 5,7 miljard dollar
- Danaher: (+2,3%) de biotechgroep gaat het Britse Abcam overnemen voor zo’n 5,7 miljard dollar. Dat voegt een hele grote leverancier van verbruiksgoederen voor eiwitten toe aan de portefeuille. Concreet zal Abcam een zelfstandig bedrijf en merk blijven binnen het life-sciences segment, met als doel de strategie om complexe ziekten in kaart te helpen brengen en het proces om nieuwe medicijnen te ontdekken te versnellen. Opvallend is dat er 24 dollar per aandeel in cash wordt betaald, amper 2,7% boven de slotkoers van vrijdag. De deal wordt betaald in cash en met geld uit commercial paper.
Kimco Realty neemt RPT Realty over in een transactie ter waarde van zo’n 2 miljard dollar
- Kimco Realty: (+0,11%) de vastgoedreus actief in shopping centra neemt RPT Realty over in een transactie ter waarde van zo’n 2 miljard dollar, inclusief schulden. RPT-aandeelhouders ontvangen 0,6049 nieuw uitgegeven Kimco-aandelen voor elk RPT-aandeel dat ze bezitten, wat het bedrijfsresultaat van Kimco meteen de hoogte zal injagen. Na de deal zullen aandeelhouders van KIM en RPT respectievelijk 92% en 8% van het gecombineerde bedrijf bezitten.
Hawaiian Electric claimde dat de rechtszaak van Maui “feitelijk en juridisch onverantwoord” is
- Hawaiian Electric: (+44%) de aandelen van het geplaagde nutsbedrijf stegen gisteren fors, weliswaar nadat het meer dan de helft van zijn waarde kwijtspeelde door de bosbranden van 8 augustus in Maui. De groep claimde gisteren dat de rechtszaak van het district Maui “feitelijk en juridisch onverantwoord” is en wijst op de verantwoordelijkheid van het district. Eerste werd gezegd dat de grote branden veroorzaakt werden door neergehaalde hoogspanningskabels, maar later bleek dat die branden”100% onder controle” werden gebracht en gedoofd. De grote branden nadien, in hetzelfde gebied, konden niet bedwongen worden door de brandweer.
Virgin Galactic Holdings heeft een vluchtvenster geopend voor de “Galactic 03” op 8 september
- Virgin Galactic Holdings: (+2%) de commerciële ruimtevaartgroep van Richard Branson heeft een vluchtvenster geopend voor haar “Galactic 03” commerciële ruimtevlucht op 8 september. Dat zou de vierde ruimtevlucht van het bedrijf in vier maanden zijn en moet het aandeel een verse duw in de rug geven. Dit jaar verloor de groep immers 27% van zijn waarde.
Centene zal haar ziekenhuisonderdeel in het VK verkopen aan PureHealth
- Centene: (+0,8%) de groep gaat Circle Health Group, haar Britse ziekenhuisonderdeel, verkopen aan PureHealth voor zo’n 1,2 miljard dollar. PureHealth is een geïntegreerd zorgnetwerk in het Midden-Oosten, terwijl Circle Health 53 ziekenhuizen heeft in elke regio van Groot-Brittannië. De verkoop kadert in een poging om haar portfolio te heroriënteren op kernactiviteiten.
Rivian CEO R.J. Scaringe deed een aantal sterke uitspraken over kopers van een klassieke auto’s
- Rivian: (+2,3%) CEO R.J. Scaringe van het elektrische autobedrijf Rivian Automotive heeft een aantal sterke uitspraken gedaan over kopers van een auto met verbrandingsmotor. “Wie zo’n voertuig koopt, negeert de vooruitgang op het gebied van elektrische wagens en zal snel spijt krijgen van zijn beslissing”. Hij vergeleek de aankoop van een wagens met verbrandingsmotor met het bouwen van een paardenstal in 1910. “Tankstations zullen langzaam verdwijnen”, ging de man verder. "Het is gewoon raar”. Leuk, maar de basisprijs van een Rivian bedraagt een hele dikke 75.000 dollar, dus de man toont met zijn interview vooral wereldvreemdheid aan.
Solide halfjaar bij NN Group linkt amper met Ageas
Verzekeraar NN Group heeft er een zeer solide halfjaar opzitten, dankzij zeer sterke cijfers in de Nederlandse Schade en Bank-segmenten, slechts gedeeltelijk gecompenseerd door een iets zwakker dan verwacht NL Leven resultaat. Er wordt een tussentijds dividend betaald van 1,12 euro, terwijl 54 miljoen euro van het 250 miljoen grote inkoopprogramma nog moet voltooid worden in het najaar, geeft KBC Securities-analist Thomas Couvreur mee.
Massa’s kapitaalgeneratie
In de eerste jaarhelft werd er 997 miljoen euro kapitaal gegenereerd, vlot 14,8% meer dan een jaar eerder en dat terwijl analisten slechts op 875 miljoen euro mikten. Na correctie voor de recent verkochte vermogensbeheeractiviteiten blijft er nog altijd een zeer sterke stijging over met 10,9%. Elders in de groep was er een positieve bijdrage van de herverzekeringstak dankzij gunstige ervaringsverschillen en een lagere verandering in kapitaalvereiste.
• Niet-leven (NL). de kapitaalgeneratie nam hier toe met een oerdegelijke 45% op jaarbasis tot 218 miljoen euro, terwijl op 159 miljoen werd gemikt. Het segment profiteerde dan ook van gunstig weer (lees: het uitblijven van stormen) en een gunstige prijsstelling. Er was ook een positief effect op beleggingen dankzij hogere rentetarieven. De gecombineerde ratio blijft in dat segment dan ook beresterk op 90,1%, terwijl op 94,5% gemikt werd.
• Ook de bankpoot stelde met de generatie van 70 miljoen euro kapitaal niet teleur, want er werd door de analisten slechts op 35 miljoen euro gemikt. Dat segment profiteerde enorm van de hogere rente, waardoor de netto interest marge met 59% op jaarbasis toenam. Daardoor steeg het rendement op eigen vermogen van 9,1% naar 20,3%, mijlenver boven de door analisten verhoopte 9,8%. Solvabiliteit én rendabiliteit in de lift.
Door de erg hoge kasstroomgeneratie stijgt de solvabiliteitsratio van 197% per einde 2022 naar 201%, terwijl analisten op een daling mikten tot 192%. Dat verklaart waarom het management de jaarverwachtingen heeft bijgewerkt voor de “combined ratio “ van 93% à 95% naar 91% à 93% tegen 2025.
Ook qua winstgevendheid zat het helemaal snor. Het bedrijfsresultaat steeg namelijk met 24,5% op jaarbasis tot 1,4 miljard euro. Opvallend genoeg volgde de nettowinst de algehele positieve verrassing niet. Integendeel, zelfs, want het cijfer lag wat onder verwachting.
Geen paniek, echter, want de verklaring daarvoor ligt voor de hand: de groep verkocht omwille van de gestegen rente een pak laagrentende obligaties, wat een niet-operationeel verlies opleverde van 428 miljoen euro, tegenover 58 miljoen euro vorig jaar. Door de vrijgekomen cash vandaag te herinvesteren aan de huidige tarieven op lange tot hele termijn, is de impact op lange termijn wel positief.
Dividend en inkoopprogramma
De ogenschijnlijk lagere nettowinst heeft geen uitstaan met de cashgeneratie. Ook daarom zal er een tussentijds dividend betaald worden van 1,12 euro per aandeel, terwijl het eerder aangekondigde inkoopprogramma van 250 miljoen euro zonder verpinken zal worden uitgevoerd in de tweede jaarhelft.
Voorbode voor topcijfers bij Ageas?
Het antwoord op deze vraag is simpel: neen, ondanks de huidige koerswinst van Ageas (+2,4% momenteel) anders doet vermoeden. De resultaten van niet-leven in Nederland zijn natuurlijk wel enigszins te vergelijken, al was het maar om dat aan de basis dezelfde factoren spelen: er waren dan geen tot amper stormen in de Lage Landen in de eerste jaarhelft.
Maar Ageas ontbeert de bijdrage van de bankpoot van NN en rekent voor een heel groot deel op China om zijn resultaat te maken of te kraken. En daar is NN dan weer niet aanwezig.
Waar dan weer wel een vergelijk kan worden gemaakt is op het niveau van de nettowinst, omdat ook Ageas geschoven kan hebben in en met zijn obligatieportefeuille, om gebruik te maken van de gestegen rente. Lees: mogelijk druk op de nettowinst, maar die pil slikken, effent wel de weg voor een beter rendement op lange en langere termijn.
KBC Securities over Ageas
Thomas Couvreur blijft positief over Ageas. Helaas zorgde de turbulentie in de financiële sector, veroorzaakt door SVB, First Republic en Credit Suisse ervoor dat ook de aandelen uit de verzekeringssector hun koers zagen zakken.
Hoewel het liquiditeitsprofiel heel anders is, omdat een run op een verzekeringsmaatschappij juridisch en fiscaal heel moeilijk is, heeft de fundamentele afhankelijkheid van vastrentende activa die tegen geamortiseerde kostprijs in de boeken staan, de sector ook in het vizier genomen.
Vandaag blijft dé grote vraag hoe het gebrekkige economische herstel in China zich vertaald in het zakencijfer van Ageas. Het land maakt immers een groot deel uit van de verzekeraar en is daarom ook een heel belangrijk element in de investment case van Thomas Couvreur.
Hij bleef de voorbije maanden zonder uitzondering positief over de vooruitzichten van Ageas. Een solide kasstroomgeneratie in Europa in combinatie met een sterk opwaarts potentieel van de Aziatische activiteiten resulteert in een hoog dividendrendement en een recurrente inkoop van eigen aandelen. Morgenvroeg publiceert de Belgische verzekeraar halfjaarcijfers, moment waarop de hoop en de speculatie ingeruild kan en moet worden voor harde feiten.
KBC Securities over NN Group
De cijfers liggen ver boven de verwachting van Thomas Couvreur. Ze onderstrepen zijn koersdoel van 55 euro. Gelet op het stijgingspotentieel met 15%, trekt hij het advies voor NN Group op van “Opbouwen” naar “Kopen”.
Greenyard rekent prijsverhogingen door

Gisterenavond gaf Greenyard aan dat haar ‘Like-for-Like’-omzet (omzet waarbij geen rekening wordt gehouden met acquisities of verkoop van onderdelen) in het eerste kwartaal met 10,3% was gestegen (tot 1,28 miljard euro) in vergelijking met het eerste kwartaal van 2022, leest KBC Securities-analist Guy Sips in de cijfers. De volumes bleven nagenoeg stabiel (+0,2%). Je raadt het al: prijsverhogingen (+10,1%) zorgden voor de hogere omzet.
Greenyard?
Het Belgische Greenyard (8.500 werknemers in 19 landen) is Europees marktleider op het gebied van diepgevroren en ingeblikte groenten en fruit (‘Long Fresh’-segment).
Het is wereldwijd ook een toonaangevende geïntegreerde leverancier van verse groenten en fruit (Fresh-segment).
Belangrijke Europese retailers zijn klant. Greenyard probeert hen te verleiden met ‘superieure producten, marktleidende innovaties en uitstekende dienstverlening’.
Prijs = inflatie + succes oogst
De prijs van groenten en fruit is niet alleen afhankelijk van de inflatie. Het succes van de oogst (de oogstomstandigheden, de grootte van de oogst,…) heeft ook een directe invloed op de prijs. Greenyard zegt de noodzakelijke prijsverhogingen op een transparante manier te hebben doorgerekend aan haar klanten.
Europeanen eten te weinig groenten en fruit
Greenyard gaf aan dat haar volumes (in ton) met bijna +4% zijn gestegen ten opzichte van de periode vóór COVID-19. Sindsdien springen consumenten bewuster om met hun levensstijl en voedingspatronen. Toch ligt de consumptie van groenten en fruit door de gemiddelde Europeaan ver onder de aanbevolen hoeveelheid van 400 gram per dag.
Fresh: omzet boven 1 miljard euro
In het verssegment steeg de netto-omzet met 9,1% tot 1,05 miljard euro (966,1 miljard euro in het eerste kwartaal van 2023). De volumes stegen 0,6% op jaarbasis. Daarbovenop kwamen er prijsstijgingen met 8,5%.
80% van de omzet haalt Greenyard binnen via ‘Dohle HIT’, het nieuwste Integrated Customer Relationship. Daarmee communiceert het bedrijf voortdurend en transparant met alle partijen in de voedingsketen over, onder meer, de leveringen. Guy Sips is fan van die manier van werken. Zo is er meer stabiliteit in REBITDA en kan Greenyard haar relatieve marktpositie verder versterken.
Long Fresh: prijzen bijna 20% omhoog
Bij de diepgevroren en ingeblikte groenten en fruit steeg de netto-omzet in het eerste kwartaal op jaarbasis met 16,2% tot 227,6 miljoen euro (195,9 miljoen in 2022). Hier daalden de volumes op jaarbasis met -2,1% als gevolg van een tijdelijke vertraging in de orders voor bereide voedingsproducten. Greenyard verwacht dat in de komende kwartalen goed te maken.
De volumedaling werd ruimschoots gecompenseerd door de hogere prijzen. Die stegen met 18,3% omdat grondstoffen- en andere inputkosten werden doorgerekend.
Op naar 5,4 miljard omzet in 2026
Voor boekjaar 23/24 bevestigde Greenyard zijn ambitie om een netto-omzet van 4,9 miljard euro en een REBITDA van 175 à 180 miljoen euro te behalen. Greenyard bevestigde ook haar ambitie om 5,4 miljard euro omzet en 200 à 210 miljoen REBITDA te behalen in maart 2026.
KBC Securities over Greenyard
Greenyard wil een plantaardige krachtpatser worden en stelde een reeks steile ambities voorop, zegt Guy Sips. Zo heeft Greenyard de ambitie om te profiteren van de trends naar gezonde, weinig bewerkte, plantaardige voeding, een snelgroeiende markt met een enorm potentieel, vindt Guy Sips.
De komende jaren mikt het op verdere groei door een bredere productportfolio van gemakkelijke, plantaardige producten, in combinatie met digitale diensten.
Volgens Greenyard zullen de trends in de sector (beschikbaarheid, kwaliteit en betaalbaarheid van producten, duurzaamheid als leidende factor, toenemende digitalisering en transparantie in de toeleveringsketen om de beste propositie te hebben voor de eindconsument) de drijvende kracht zijn achter verdere consolidatie in de sector. Daarom wil het er een leidende rol in spelen, via strategische consolidatie of partnerschappen.
Greenyard is al plantaardig en heeft zo een voorsprong en een concurrentievoordeel, meent Guy Sips. Door de ambities van het bedrijf, kleeft hij een ‘Opbouwen’-advies op het aandeel, met als koersdoel 8,5 euro.
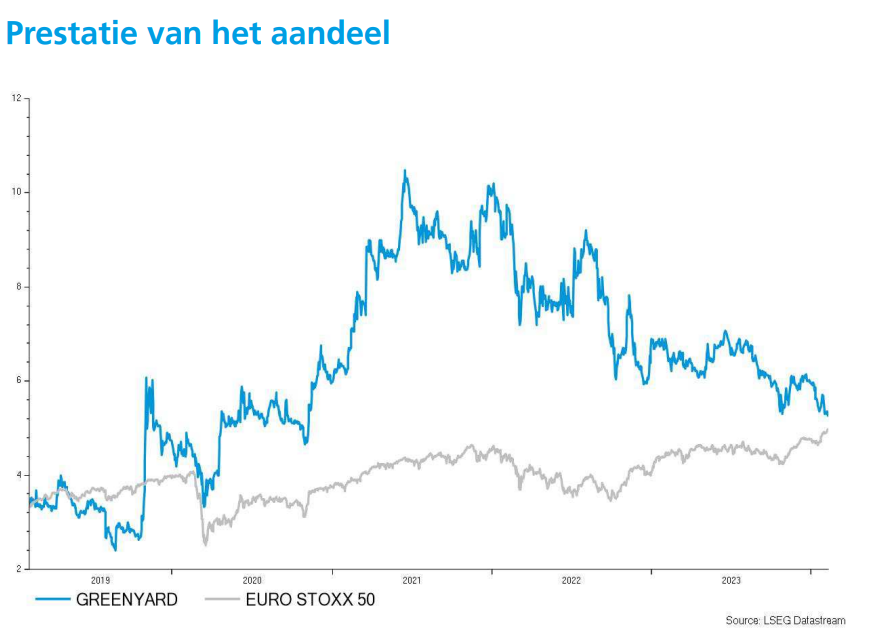
Het Greenyard-aandeel noteert momenteel tegen een koers van 6,42 euro (-1,9%).
Meest verhandelde aandelen bij Bolero
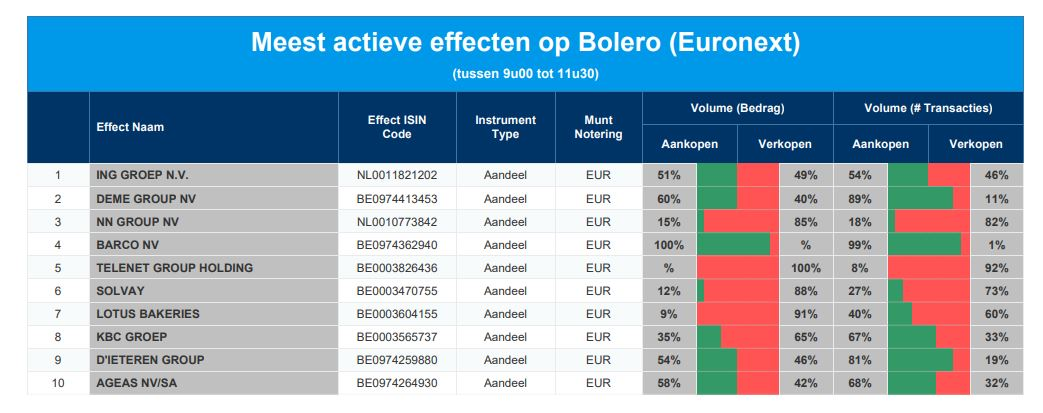
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: ING - DEME - NN Group - Barco - Telenet - Solvay - Lotus Bakeries - KBC - D'Ieteren - Ageas
DEME ziet orderboek fors groeien

DEME, de baggeraar en de bouwer van offshorewindparken, maakte deze morgen sterke halfjaarresultaten bekend. Dankzij nieuwe contracten steeg het orderboek fors.
Solide groei van het orderboek
- Ondanks het feit dat verschillende grootschalige projecten in het Offshore Energy segment in een opstartfase zitten, werd DEME’s eerste jaarhelft 2023 gekenmerkt door een solide groei van het orderboek.
- In de eerste zes maanden van 2023 steeg het orderboek met maar liefst 36% tot bijna 7,7 miljard euro (analist Guy Sips van KBC Securities verwachtte een orderboek van 7,3 miljard euro). In de eerste drie maanden was dit nog 7,1 miljard euro. De afdeling ‘Offshore Energy’ zet het groeiende orderboek meer en meer om naar omzet en breidt geografisch uit met projecten in de VS en Taiwan. Het segment ‘Dredging & Infra’ heeft wereldwijd een mix van projecten opgeleverd, waaronder onderhouds- en baggerwerkzaamheden. Die afdeling werkt ook aan een aantal grote infrastructurele projecten. De afdeling ‘Environmental’ zette zijn langetermijnprojecten in België, Frankrijk en Nederland voort.
Hogere omzet en EBITDA in het verschiet
- DEME herhaalde zijn vooruitzichten voor het volledige jaar 2023 en maakte zich sterk dat de omzet hoger zal zijn dan het volledige jaar 2022 en dat de EBITDA-marge vergelijkbaar zal zijn met die van 2022. De investeringsuitgaven voor het jaar verwacht rond 425 miljoen euro (was 500 miljoen euro).
- De omzet van de eerste jaarhelft 2023 stijgt op jaarbasis met 14% tot 1,48 miljard euro (terwijl de consensus in de markt op 1,39 miljard euro lag en Guy Sips een raming had van 1,38 miljard euro).
- De omzet van het segment 'Dredging & Infra daalde licht met -4% tot 716,2 miljoen euro (KBCS 759,1 miljoen euro), terwijl de omzet in de segmenten Offshore Energy en Environmental aanzienlijke stijgingen van 40% tot 657,8 miljoen euro (KBCS 530,7 miljoen euro) en 58% tot 143,3 miljoen euro (KBCS 114,3 miljoen euro) optekenden..
- De EBITDA steeg per einde juni 2023 jaar op jaar tot 221,9 miljoen euro of een EBITDA-marge van 15,0% (ter vergelijking : eerste jaarhelft 2022 bedroeg 14,8%). De EBITDA-marge steeg op jaarbasis van 12,7% naar 14,3% in de eerste zes maanden van 2023, gedeeltelijk geholpen door projectfasering en de afwikkeling van variatieopdrachten op een aantal projecten.
Nieuwe CFO
- DEME kondigde ook aan dat Stijn Gaytant met meer dan 20 jaar ervaring bij DEME (sinds 2013 Head of Finance voor DEME's activiteiten in Asia Pacific), Els Verbraecken zal opvolgen als CFO vanaf het voorjaar 2024.
KBC Securities over DEME
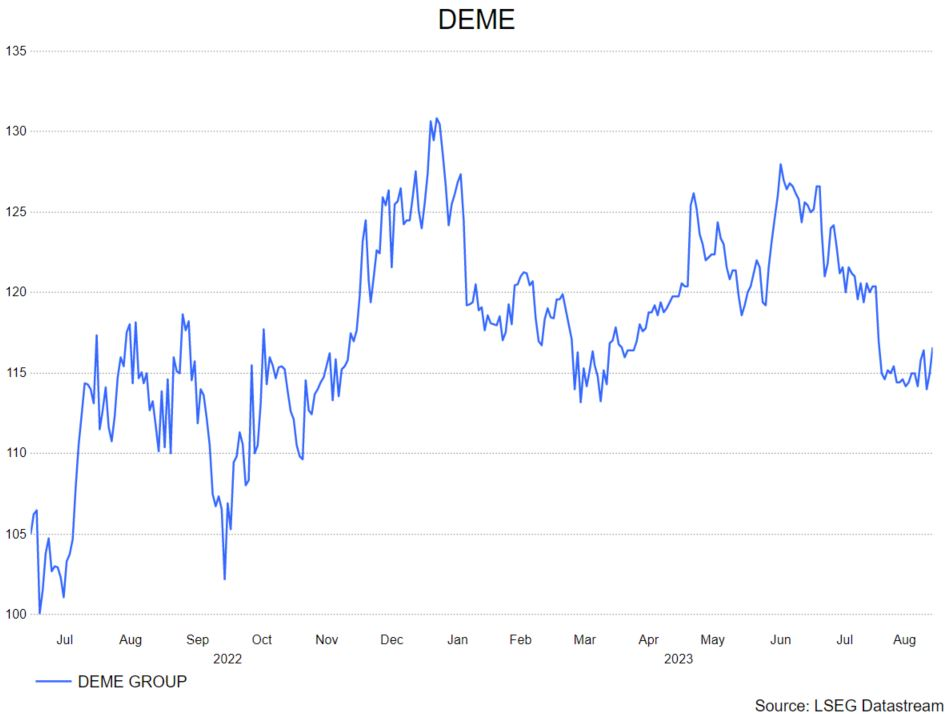
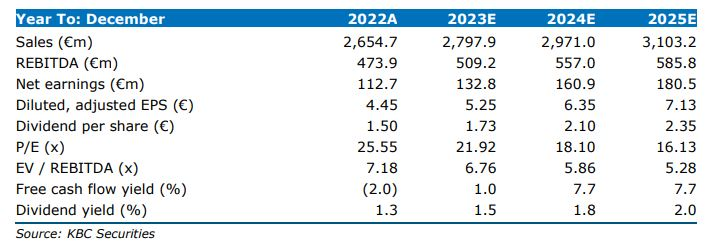
Guy, de analist bij KBC Securities, handhaaft het ‘opbouwen’-advies en een koersdoel van 138 euro. Guy vindt het echt sterk dat het orderboek eind juni 2023 met 36% jaar op jaar groeide tot bijna € 7,7 miljard (KBCSe € 7,3 miljard).
Europees aandelennieuws

Afslankmedicijn Wegovy van Novo Nordisk zou Denemarken jaarlijks 4 miljard dollar kunnen kosten
- Het afslankmedicijn Wegovy zou de Deense staat jaarlijks 4 miljard dollar kosten, tenminste indien die groen licht geeft om 900.000 Denen met een BMI van 30 of meer te vergoeden voor het gebruik ervan.
Een Amerikaanse rechter verwierp een rechtszaak van Commerzbank tegen Bank of New York Mellon
- Een Amerikaanse rechter verwierp het grootste deel van een rechtszaak tegen de Bank of New York Mellon. Commerzbank wilde die aansprakelijk houden voor meer dan 1 miljard dollar aan verliezen op giftige hypotheken die vóór de wereldwijde financiële crisis van 2008 waren gekocht. De effecten waren uitgegeven uit 72 residential mortgage-backed securities (RMBS) trusts en een collateralized debt obligation die waren gedekt door woningleningen van Countrywide, NovaStar en andere kredietverstrekkers.
- Italië heeft twee decreten goedgekeurd waardoor het land een belang van maximaal 20% kan nemen in het vaste telefoonnetwerk van Telecom Italia. Al op 10 augustus werd een deal ondertekend door het ministerie van Financiën en het Amerikaanse private equity fonds KKR over een gezamenlijke overname van NetCo, dat het binnenlandse vaste netwerk van Telecom Italia en de onderzeese kabelunit Sparkle omvat.
Het online handelsplatform IG Group meldt dat CEO Felix per direct aftreden door gezondheidssituatie.
- Het Britse online handelsplatform meldt dat CEO June Felix per direct af zal tegen omwille van haar gezondheidssituatie. Felix was al met medisch verlof en in die periode was financieel directeur Charlie Rozes waarnemend CEO. Rozes zal die rol blijven vervullen, terwijl de Raad van Bestuur in de komende maanden een permanente CEO wil aanstellen.
De Deense Boerencoöperatie Arla Foods zag de halfjaaromzet met 10,7% stijgen tot 7,06 miljard euro
- De Deense Boerencoöperatie en één van 's werelds grootste zuivelbedrijven zag de halfjaaromzet met 10,7% stijgen op jaarbasis tot 7,06 miljard euro, maar verlaagde tegelijkertijd de verkoopprognose voor het hele jaar. Dat heeft veel te maken met inflatiedruk, want consumenten stapten over naar discountkanalen en huismerkproducten. Daardoor zal de jaaromzet niet 13,6 à 14,2 miljard euro bedragen, maar wel 13,2 à 13,7 miljard euro.
Bunzl zag de omzet in het eerste halfjaar met 0,6% stijgen tot 5,91 miljard pond.
- De Britse distributeur van bedrijfsbenodigdheden zag de omzet in het eerste halfjaar met 0,6% stijgen tot 5,91 miljard pond. Dat is genoeg om de aangepaste operationele jaarwinstverwachting voor hele 2022 te verhogen tot “gematigd hoger dan vorig jaar”, bij constante wisselkoersen, met een operationele marge die “iets hoger zal liggen dan in 2022”. Dat is te danken aan lagere bedrijfskosten én omdat recente overnames vruchten afwerpen. Voor de goede verstaander: de groep nam de voorbije 20 jaar zo’n 195 bedrijven over.
De huuropbrengsten bij Adler krompen van 131 naar 108 miljoen euro temidden van de liquiditeitscrisis
- Eén van de grootste verhuurders van onroerend goed in Duitsland zag de operationele halfjaarwinst inkrimpen, omdat de vastgoedportefeuille verkleinde en de financieringskosten stegen. De huuropbrengsten daalden van 131 naar 108 miljoen euro. Adler kampt dan ook met een knoert van een liquiditeitscrisis omdat de binnenlandse vastgoedmarkt op apegapen liggen, maar ook door stijgende energie- en bouwprijzen volgend op de Russische invasie in Oekraïne en de gevolgen van de COVID-19 pandemie. De terugkerende vrije kasstroom daalde zelfs van 50 naar 8 miljoen euro. Daarbovenop komen nog een juridische problemen, want dochter Adler Real Estate kreeg in juni bezoek van openbare aanklagers als onderdeel van een boekhoudkundig onderzoek.
Beursnieuws België en Nederland

DEME zag het orderboek in de eerste jaarhelft met 36% op jaarbasis aandikken tot 7,7 miljard euro
- DEME: de bagger- en milieugroep zag het orderboek in de eerste jaarhelft met 36% op jaarbasis aandikken tot 7,7 miljard euro. De omzet trok 14% hoger tot 1,5 miljard, terwijl de bedrijfskasstroom 16% aandikte tot 222 miljoen, waardoor de marge steeg van 14,8% naar 15%. Maar de nettowinst bleef wel achter, met een daling van 24% tot 30,2 miljoen euro. De schulden stegen naar 715 miljoen euro tegenover 574 miljoen euro op het einde van 2022. De schuldgraad blijft met 1,4x niettemin goed onder controle. De eerder gestelde jaarvooruitzichten bleven behouden. Geen impact op “Opbouwen”-advies en 138 euro koersdoel.
Galapagos schreef de eerste patiënt in de fase 2-studie met GLPG3667 in tegen SLE
- Galapagos: de eerste patiënt werd ingeschreven in de gerandomiseerde, dubbelblinde, placebogecontroleerde fase 2-studie met GLPG3667, een TYK2-remmer. Het gaat om 140 patiënten met systemische lupus erythematosus. Hoewel KBCS meent dat de CAR-T-inspanningen de belangrijkste bron van toekomstige groei zijn voor Galapagos, is er nog steeds waarde in de immunologische pijplijn. Het is nu uitkijken naar de eerste gegevens van de fase 2-studie, die worden verwacht in 2026 en die essentieel zullen zijn voor het bepalen van de concurrentiepositie van GLPG3667 ten opzichte van andere TYK2-remmers. Geen impact op “Opbouwen”-advies en 55 euro koersdoel.
KBCS verlaagt koersdoel van Alfen van 83 naar 60 euro, met behoud van het “Opbouwen”-advies
- Alfen: na enkele dagen stevig doorrekenen verlaagt KBCS vandaag het koersdoel van 83 naar 60 euro, met behoud van het “Opbouwen”-advies. Onze analist rekende sowieso al op een “snelheidsbeperking” tot en met 2025, maar dat bleek een understatement te zijn. De overtollige voorraad voor EV-laders lijkt te zijn verergerd in het tweede kwartaal en daar zit niet veel verbetering in voor het najaar. De groep zal wel een DC-lader (30Kw) in de markt zetten aan een hogere prijs, in lijn met de prijspolitieke voor de bestaande slimme laders (+18% in het eerste halfjaar). Het groeipunt voor de eindmarkten van Alfen zal pas in 2025 zichtbaar worden, maar de groep blijft zeer goed gefinancierd en zal naar verwachting uitgroeien tot een marktleider.
Greenyard krikte de vergelijkbare omzet in het vorige kwartaal met 10,3% op jaarbasis op
- Greenyard: de voedingsgroep krikte de vergelijkbare omzet in het vorige kwartaal met 10,3% op jaarbasis op tot 1,28 miljard euro, omdat de volumes stabiel bleven (+0,2%) en de prijsstijgingen “beperkte om een eerlijke waarde te handhaven doorheen de hele keten”. In het verssegment steeg de netto-omzet met 9,1%, dankzij 0,6% hogere volumes, terwijl de omzet in het Long Fresh segment 16,2% aandikte tot 227,6 miljoen euro. Hier daalden de volumes met 2,1%. De eerdere jaardoelstellingen werden bevestigd, zodat de netto-omzet naar 4,9 miljard euro kan en de bedrijfskasstroom (REBITDA) naar 175 à 180 miljoen euro. Tegen 2026 blijft 5,4 miljard omzet en 200-210 miljoen REBITDA mogelijk. Geen impact op “Opbouwen”-advies en 8,5 koersdoel.
Water- en frisdrankengroep Spadel dikte groepsomzet met 13,3% aan tot 177,6 miljoen euro
- Spadel: De water- en frisdrankengroep kon de omzet in alle landen waarin het actief is aandikken. En fors. De teller steeg met 10% in de BeLux, met 12,6% in Nederland, met 15% in Frankrijk en met meer dan 20% in Bulgarije. De totale omzet dikte zo 13,3% aan tot 177,6 miljoen euro, dankzij groei van Spa en Bru. Centraal staan hogere prijzen, een fikse kostencontrole en een betere productmix, zodat de bedrijfswinst 64,4% herstelde tot 23,7 miljoen euro en de nettowinst steeg van 8,4 naar 18 miljoen euro.
Ebusco sleepte drie nieuwe bestellingen in de wacht bij Zero Emission Services
- Ebusco: de ontwikkelaar en bouwer van elektrische bussen sleepte drie nieuwe bestellingen in de wacht bij ZES, waaronder een ontlaadstation, een oplaadstation en tot vijftien laadstations. Het gaat dus niet om bussen, maar wel om tien Docking Solutions, met een optie voor nog eens vijf. ZES, of Zero Emission Services, levert immers uitwisselbare energiecontainers voor nieuwe en bestaande binnenvaartschepen via omruil- en laadstations.
Bij ABN Amro stelt CRO Tanja Cuppen zich niet beschikbaar stelt voor een derde termijn
- ABN Amro: de bank meldde dat Tanja Cuppen zich niet beschikbaar stelt voor een derde termijn als Chief Risk Officer, al zal ze zal haar huidige termijn wel nog afmaken. Dat heet dan “je contract uitdoen”. En dat contract startte in oktober 2017 en werd in april 2021 verlengd voor een periode van drie jaar. De Raad van Commissarissen heeft het proces gestart om een opvolger te vinden.
NN Group heeft er een zeer solide halfjaar opzitten, zodat het advies wordt verhoogd naar “Kopen”
- NN Group: de verzekeraar heeft er een zeer solide halfjaar opzitten, dankzij zeer sterke cijfers in de Nederlandse Schade en Bank segmenten, slechts gedeeltelijk gecompenseerd door een iets zwakker dan verwacht NL Leven resultaat. Er wordt een tussentijds dividend betaald van 1,12 euro, in lijn der schattingen, terwijl 54 miljoen euro van het 250 miljoen grote inkoopprogramma nog moet voltooid worden in het najaar. De cijfers liggen ver boven de analistenverwachtingen en onderstrepen op die manier het koersdoel van 55 euro. Gelet op het aanzienlijke stijgingspotentieel, wordt het advies van KBCS vandaag daarom verhoogd van “Opbouwen” naar “Kopen”.
Mee m/d markt: 'Weeral aftellen naar nieuwe data'

- De Europese aandelenbeurzen kregen er gisteren zo’n 1% bij, terwijl Wall Street genoegen moest nemen met zo’n 0,65% winst. De Europese en Amerikaanse rentes gingen dan ook wat lager, zowel op korte als op lange termijn, waarmee de tijdelijke volatiliteit na de speeches in Jackson Hole even snel wegebte dan ze opkwam. Ja, de centrale bankiers maakten eerdere beloftes hard om de inflatie terug te brengen naar 2%, terwijl Japan niet wil afglijden naar deflatie. Maar ook ja, het pad is al een tijdje dalend en nieuwe renteverhogingen, zo die er al komen, zullen beperkt in omvang en klein in frequentie zijn. Tot daar de altijd optimistische belegger, die de dollar alweer zag stabiliseren (€ 1 = $1,0822).
- Maar die negeert zo wel straal het feit dat obligatiehandelaars de kans op een Amerikaanse renteverhoging in november blijven opkrikken. De inflatiecijfers die we donderdag aangereikt krijgen zijn in dit kader bijzonder belangrijk, want de kerninflatie in de VS kan versnellen van 4,1% naar 4,2%. En het banenrapport van vrijdag moet 165.000 banen opleveren bij een gelijkblijvende werkloosheid van 3,5%. Beide elementen spelen in de kaart van een inflatiespook dat de duimen weigert te leggen, iets dat in Europa niet anders is, trouwens. Lagarde en de haren hebben daarom ook nog een pak werk.
- In Azië trokken de Chinese aandelen het pak hoger, omdat de verlaging van de Chinese beurstax (het zegelrecht) een tweede dag op rij applaus krijgt. En het is de overheid menens om de beurzen uit het slop te trekken, want de regels voor margeleningen werden ook versoepeld, nieuwe noteringen afgeremd en nieuwe retailfondsen goedgekeurd. Maar wie hoopt dat de sputterende economie daarmee in een hogere versnelling terecht komt is er aan voor de moeite. Daarvoor zijn onder meer de vastgoedproblemen net een ietsje te groot.
- In Japan roest de yen vast op het laagste punt in 10 maanden, nadat de munt in 2023 10% goedkoper werd tegenover de Amerikaanse dollar. De status-quo wordt geweten aan de vrees dat de koerszwakte kan leiden tot een overheidsingrijpen, zodat vandaag niemand bereid is om nog meer te gokken op een verdere daling.
- Ondertussen glijden alle economieën verder weg richting recessie. Zo ook Europa, waar de M3-geldhoeveelheid in juli 2023 0,4% op jaarbasis kromp tot 15,6 biljoen euro, na een stijging van 0,6% in juni. Het was de eerste daling sinds mei 2010, en minder geld wil zeggen minder leningen en dus minder economische zuurstof. De M2 geldhoeveelheid kromp met 1,4% in juli, het meest ooit.
- En er was nog meer geldnieuws, want de bancaire kredietverlening aan huishoudens groeide in de eurozone amper 1,3% op jaarbasis in juli, terwijl de kredietverlening aan bedrijven met 2,2% het laagste groeipercentage optekende sinds september 2021. Zwaar economisch weer op komst dus, al staat minder geld gelijk met afnemende inflatoire druk. Noteer de voorwaardelijke wijs, die belangrijker dan ooit is bij de interpretatie van economische data.
- Op de economische kalender vinden in de VS belangrijke cijfers voor de huizenmarkt en de arbeidsmarkt. Dat laatste komt via het JOLTS-rapport voor juli en wordt geflankeerd door het consumentenvertrouwen voor augustus. Japan serveert de werkloosheidsgraad voor juli, terwijl Duitsland en Frankrijk inzicht geven in het consumentenvertrouwen voor september.
- Bedrijfsresultaten zijn er ook weer, onder meer van Best Buy, Canaan, Hewlett Packard, HP Inc, JM Smucker, Jovy, Kanzhun, Lexin Fintech, Nio, Noah Holdings, PDD Holdings, Up Fintech, Brunello Cucinel, Bunzl, Evotec, Flughafen, Lundbergs, NN Group, DEME, HAL Trust, NX Filtration, UnifiedPost Group.