wo. 26 jul 2023
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
- Bedrijfsresultaten
- Microsoft, Amazon, MasterCard, Nestlé, Roche Holding, L'Oréal, AbbVie, McDonald's, Shell, TOTAL, Intel, Bristol-Myers Squibb, S&P Global, Schneider Electric, Air Liquide, Daimler, Iberdrola, BNP Paribas, Volkswagen, Kering, Ford Motor, Vale, Edwards Lifesciences, The Hershey, Takeda Pharmaceuticals, EniSTMicroelectronics, Anglo American, Danone, LafargeHolcim, Budweiser Brewing Company, Barclays, Neste Oil, Verbund, Kia Motors, Fujitsu, Telefonica, ArcelorMittal, argenx, First Solar, Repsol, Pinterest, LG Electronics, SNAM, Prada, Nissan Motor, HeidelbergCement, Renault, Juniper, Accor, Vivendi, Téléperformance, BE Semiconductor Industries, La Française des Jeux, Euronext, Eurazeo, Spie, Valeo, Faurecia, Wendel, Tikehau Capital, Arcadis, Gaztransport et Technigaz, Imérys, Telenet Group, Fugro, X-FAB, Burelle, McPhy Energy, LPKF Laser Electronics, Rallye, Arcadis, Kering, Quest for Growth,
- Beleggersevents
- Horizon Pharma (algemene vergadering)
- Ex-dividend
- Pfizer, SSE, Bank Montréal
- Macro-economie
- VS: wekelijkse werkloosheidsaanvragen
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
Bedrijfsnieuws uit Amerika

Voor de volledigheid blikken we, voor de start van de opening van New York, nog even terug op het belangrijkste bedrijfsnieuws in Amerika.
Alphabets kwartaalwinst overtreft verwachtingen
- Alphabets tweedekwartaalwinst overtrof de verwachtingen van Wall Street en dat dankzij een aanhoudende vraag naar clouddiensten en een opleving in de reclamesector. De aandelen stegen met 8% nabeurs. De omzet van Google Cloud, een van de grootste leveranciers van clouddiensten, steeg met 28% tot 8,1 miljard dollar, waarmee de verwachtingen van 7,75 miljard dollar werden overtroffen en de groei ongeveer gelijk bleef aan die in het eerste kwartaal. Alphabet rapporteerde een nettowinst van 1,44 dollar per aandeel voor de periode april-juni, terwijl analisten rekenden op 1,34 dollar per aandeel. De omzet voor het kwartaal bedroeg 74,6 miljard dollar en lag zo ook boven de analistenverwachtingen van 72,82 miljard dollar.
Microsoft overtreft winst- en omzetverwachtingen
- Microsoft zette bij de voorstelling van de kwartaalresultaten een agressief uitgavenplan uiteen om te voldoen aan de vraag naar zijn nieuwe AI-diensten. Volgens de CFO zullen de kapitaaluitgaven ook elk kwartaal blijven stijgen. Het bedrijf overtrof de analistenverwachtingen voor de omzet en winst in het voorbije kwartaal. De omzet steeg tot 56,2 miljard dollar, waarmee de consensusschatting van 55,5 miljard dollar werd overtroffen. Het nettoresultaat was 2,69 dollar per aandeel, eveneens boven de gemiddelde schatting van 2,55 dollar. Door de sterke kostenverhogingen ging het aandeel 4% lager nabeurs.
Kleinste kwartaalwinst in meer dan twee jaar tijd voor Visa
- Visa rapporteerde de kleinste stijging van de kwartaalwinst in meer dan twee jaar tijd: 2,16 dollar per aandeel en een stijging van 7% ten opzichte van een jaar geleden en boven de analistenverwachtingen van 2,12 dollar. De jaarresultaten zullen echt wel in lijn liggen met de analistenramingen van Wall Street liet de betalingsverwerker weten. Maanden van hoge inflatie en stijgende financieringskosten beginnen te wegen op de post-pandemische opleving van de consumentenbestedingen, waardoor creditcardbedrijven in het defensief worden gedrongen nu klanten hun reisplannen en grote aankopen heroverwegen.
Verizon boekt betere winst door lagere kosten
- Verizon versloeg de winstramingen dankzij lagere kosten en een verrassende stijging van het aantal draadloze abonnees. De inspanningen om het aantal zakelijke klanten en het supersnelle 5G-netwerk uit te breiden, wierpen hun vruchten af. De vrije kasstroom, een maatstaf die beleggers nauwlettend in de gaten houden om dividenduitkeringen te bepalen, kwam uit op 5,6 miljard dollar, boven de ramingen van 5,05 miljard dollar. De totale omzet daalde wel met 3,5% naar 32,6 miljard dollar, maar de aangepaste winst van 1,21 dollar per aandeel lag boven de verwachtingen van 1,16 dollar.
Spotify was sterke daler gisteren nadat het prijzenverhoging aankondigde
- Het muziekstreamingplatform Spotify dook gisteren 13% lager nadat het aankondigde de prijzen voor sommige abonnementen in de VS met maar liefst 2 dollar of 20% te verhogen. Een enkel premium abonnement wordt duurder van $9,99 naar $10,99 per maand, terwijl studentenabonnementen omhoog gaan van $4,99 naar $5,99 per maand. De prijsverhogingen worden ook doorgevoerd in andere landen, waaronder Groot-Brittannië, Mexico, Australië, Canada, Ecuador en Spanje. De prijsverhogingen zijn een reactie op o.a Apple Music die ook al voorheen zijn prijzen omhoog trok. Ondanks de sterke koersdaling noteert het aandeel nog steeds 71,40% hoger YTD.
Resultaten LVMH in lijn met de verwachtingen
LVMH rapporteerde kwartaalresultaten die grotendeels in lijn lagen met de marktverwachtingen. Hun omzet steeg op jaarbasis met 17%, wat grotendeels reeds verwacht was door KBC Securities. Dat is geen verbluffend cijfer wat er gewend was geworden doorheen de vorige kwartalen. Het EBIT-cijfer kwam uit op 11.574m EUR, een stijging van 13%, maar met consensus verwachtingen een tikkeltje hoger op 11.782m EUR. Hun marges kwamen uit op 27,4%, wat zeker niet slecht is, maar KBC Securities had ook hier een iets hogere verwachting. Dit doordat hun uitgaves voor marketing en promoties hoger uitvielen dan gedacht.
Verschillen geografisch en per divisie
Binnen deze omzetcijfers zien we dat er verschillen zijn zowel vanuit een geografisch als vanuit een divisie perspectief. Qua divisies zien we dat selective retailing, de meer niche en selectievere distributie gericht naar specifieke klanten, er een zeer mooi kwartaal op heeft zitten waarbij ze een omzetgroei mocht rapporteren van 26%. De teleurstelling binnen de divisies bevindt zich binnen “Wines & Spirits”, met een jaarlijkse omzet daling van 3%. De verwachting van KBC Securities was dat deze branch eerder stabiel was gebleven. De mindere cijfers wordt toegeschreven aan een verminderende vraag voor Cognac vanuit Amerika.
Dit is iets dat doorgetrokken kan worden naar de verschillen vanuit een geografisch oogpunt. De Amerikaanse luxemarkt presteert in het algemeen minder dan de markt verwacht had. Zo groeide hun omzet hier met ‘slechts’ 3%, dit in contrast met hun Amerikaanse groei van 24% in 2022. Management weidt dit gedeeltelijk toe aan Amerikaanse consumenten die wegens de dure dollar overzees shoppen. Volgens de mening van KBC Securities kan dit inderdaad deels een verklaring zijn, maar weerhoudt het ons niet van het beeld dat de Amerikaanse shopper minder snel overtuigd kan worden in het kopen van luxe goederen. Het goede nieuws vanuit een geografisch gegeven valt te rapen in Azië. Hier zien we een stijging van 24% in het eerste half jaar. Dit is zeer indrukwekkend, maar we moeten erbij vermelden dat de vergelijkingsbasis niet helemaal opgaat. Aangezien in de vorige periode, covid nog rondwaarde in dit deel van de wereld.
Kijkend naar de winstcijfers merken we op dat de divisie van fashion & leder goederen, een toch wel stevigere margedaling kende dan we hadden verwacht. Zo daalde de marge hier van 41.4% naar 40.5%, niet direct een grote scheeftrekking. Maar aangezien het om de grootste divisie gaat, op beduidende afstand van nummer twee, heeft dit wel een impact op hun eindcijfer. KBC Securities merkt hierbij op dat de marges en verkoopresultaten in dit segment de voorbije kwartalen geboomd zijn en dat enige stagnatie en rationaliteit dus wel verwacht kon worden.
Waardering van KBC Securities
Uit deze cijfers kunnen we afleiden dat we de verwachte normalisatie zien in de cijfers van LVMH. De groei wordt nu voornamelijk gestuwd in de Aziatische markten, waarbij dit vorige kwartalen eerder vanuit een Amerikaanse hoek werd verwacht. Komende kwartalen verwacht KBC Securities dat deze normalisatietrend zich verder zet en het groeicijfer niet meer de hoge pieken zal kennen die we bijna gewend waren geworden. Dat het management de marges wil behouden voor het hele boekjaar stemt KBC Securities positief voor hun winstdoelstellingen en ze blijven geloven in hun premium merken. Het zal uitkijken zijn naar hoe de ‘aspirational buyers’ (plat uitgedrukt: “ zij die rijk willen zijn in looks”) zich ook de komende maanden zullen gedragen met een lagere koopkracht. Management moest namelijk bekennen dat ze hier wel een daling in verwachten. Wel blijft KBC Securities positief over hun strategische keuzes in het winnen van marktaandeel en merkbekendheid via efficiënte uitgaves in advertenties, merk ambassadeurs, sponsoringen,… Dit zal ervoor zorgen dat de gegoeden der aarde nog steeds veel geld zullen willen neertellen voor LVMH’s premium merken.
KBC Securities past hun model aan op basis van deze nieuwe cijfers en groeiverwachtingen en komen uit op een vernieuwd koersdoel van 960 euro met een ongewijzigd "Kopen"-advies.
Puike resultaten bij Alphabet
Alphabet rapporteerde gisteravond nabeurs resultaten die in alle divisies de verwachtingen overstegen:
- De netto-omzet groeide met 8% tot 62,1 miljard dollar. Dit was 3% boven de consensus en een versnelling ten opzichte van de 4%-groei in het eerste kwartaal.
- De omzet van Google’s zoekmachine bedroeg 42,6 miljard dollar, een stijging van 5%, en 1% beter dan de verwachting. De groei in Search blijkt opnieuw veerkrachtig voornamelijk dankzij een sterke prestatie van retail.
- In het afgelopen kwartaal stegen de advertentie-inkomsten van YouTube met 4% (tegenover een daling met 3% in het eerste kwartaal) tot 7,7 miljard dollar Dit was beter dan de consensus van 7,4 miljard dollar. YouTube Shorts heeft nu 2 miljard gebruikers tegenover 1,5 miljard vorig jaar.
- De omzet in de Cloud-divisie groeide met 28% tot 8,0 miljard dollar, stabiel in vergelijking met het eerste kwartaal en 2% boven de verwachting. De operationele winst in de divisie kwam uit op 395 miljoen dollar tegenover USD 191 miljoen dollar in het eerste kwartaal.
- De operationele winst van de Alphabet-groep bedroeg 21,8 miljard dollar, een stijging met 13%, en beter dan de consensus van 20,1 miljard dollar. De operationele winstmarge kwam uit op 29,1%, circa 100 basispunten boven de consensus dankzij een goede kostencontrole. Kwartaal-op-kwartaal daalde het aantal werknemers met 8 900.
- De winst per aandeel bedroeg 1,44 dollar, tegenover de verwachting van 1,32 dollar. Alphabet kocht over het voorbije kwartaal voor 15,0 miljard dollar aandelen in waardoor het totale aantal aandelen jaar-op-jaar met 4% daalde.
Puike resultaten bij Alphabet. De groei in alle divisies trok aan en ook de marge kon overtuigen, omdat de kosten trager groeiden dan de inkomsten. Het bedrijf geeft bovendien aan deze trend te willen verderzetten.
Wat betreft (Generatieve) AI was het management optimistisch over de integratie ervan in het productengamma alsook het winstpotentieel. Zo gaf de CEO mee dat meer dan 70% van de GAI-Unicorns klant zijn bij Google-cloud. Dit heeft waarschijnlijk de groei van de divisie ondersteund tegen een onzekere macro-economische achtergrond waarbij klanten hun cloud-uitgaven trachten te optimaliseren.
Waardering van KBC Securities
Het aandeel is sinds begin dit jaar (ten onrechte) wat achtergebleven op de Big Tech concullega’s. De vrees bestond dat Bing marktaandeel zou afsnoepen dankzij de integratie met ChatGPT. Vooralsnog blijkt dit evenwel niet uit de resultaten. Het feit dat Google (ten onrechte) niet door iedereen wordt aanzien als een GAI-winnaar biedt volgens KBC Securities dan ook een opportuniteit. Gecorrigeerd voor de netto-cashpositie van circa 100 miljard dollar handelt het aandeel aan een verwachte koers-winstverhouding van 16 voor 2024. KBC Securities bevestigt de 'Kopen'-aanbeveling en 151 USD koersdoel.
Meest verhandelde aandelen bij Bolero
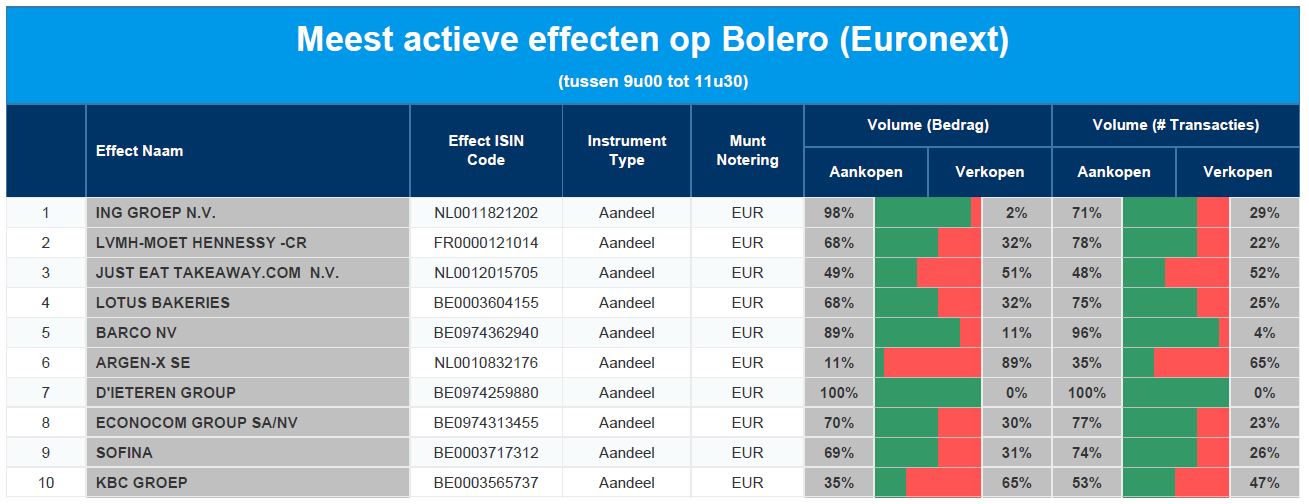
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: ING - LVMH - Just Eat Takeaway - Lotus Bakeries - Barco - argenx - D'Ieteren - Econocom - Sofina - KBC
Mee met de markt

- De Amerikaanse beurzen maakten zich gisteren duidelijk op voor positieve kwartaalrapporten en een laatste renteverhoging door de FED. De Dow Jones klokte af op +0,076%, de 12e groene dag op rij en de Nasdaq 100 ging maar liefst 0,73% hoger. En dan moesten nabeurs Microsoft en Alphabet nog hun cijferrapporten prijsgeven. Vandaag belooft opnieuw een boeiende beursdag te worden: de Federal Reserve komt samen om zich te buigen over de rente en analisten verwachten een laatste renteverhoging van 0,25% tot 5,5%. Vanavond is het de beurt aan Apple en Meta Platforms om de boeken te openen over het voorbije kwartaal.
- De Aziatische markten handelden vannacht overwegend zwakker in de aanloop naar die verwachte renteverhoging van de Amerikaanse Fed, terwijl beleggers ook de waarschijnlijkheid van een Chinees economisch stimuleringspakket afwogen. In Hongkong daalde de Hang Seng index met 0,54% en China's blue chip CSI300 index ging 0,13% lager in de vroege handel.
- De Bel20 ging gisteren 0,73% hoger. Sofina was de sterkste stijger met een winst van +4,71% na de publicatie van hun NAV-rapport eerder. De Eurostoxx 50 won 0,2 procent. Daar waren o.a. Hellofresh (+5,71%) en Unilever (+4,45%) de sterkhouders.
- Over naar de economie. Dat Duitsland het moeilijk blijft hebben werd gisteren nog maar eens duidelijk. De erg belangrijke Ifo Business Climate indicator daalde in juli voor de derde maand op rij naar 87,3 punten, het laagste niveau sinds november 2022. Meer nog, analisten hadden op meer gerekend, maar hielden daarbij onvoldoende rekening met de aanhoudende inflatiedruk en de escalerende financieringskosten. Dat maakte de Duitse bedrijfsleiders aanzienlijk pessimistischer, niet enkel over de huidige situatie, maar vooral ook op het vlak van de verwachtingen voor de komende maanden.
- Haaks daartegenover meldde het IMF gisteren in zijn World Outlook dat de wereldeconomie in 2023 naar verwachting met 3% kan groeien. Dat is meer dan de 2,8%, waar in april op gemikt werd. Leuk, maar nietttemin pover, want voor 2024 wordt een ongewijzigde 3% verwacht. De VS kan dit jaar 1,8% groeien en 1% in 2024, tegenover 0,9% en 1,5% in Europa. In China en Japan kunnen die cijfers landen op 5,2% en 1,4% in 2023 en 4,5% en 1% in 2024. Hét zwakke broertje in het wereldoverzicht was - u kunt het al raden – Duitsland. Die stevent af op een krimp met 0,3%, met name door de aanhoudende gevolgen van de energiecrisis.
- Belangrijker waren de inflatieverwachtingen van het IMF. Die werden neerwaarts bijgesteld tot 6,8% in 2023 en 5,2% in 2024, terwijl de kerninflatie naar verwachting geleidelijker zal afnemen. Duidelijk kan het niet zijn: het inflatiespook is nog lang niet getemd. Niet dat de obligatiemarkten daarvan schrokken, want het IMF komt naar goede gewoonte altijd héél laat aandraven met zijn prognoses. De 10-jaarsrente klokte af op 3,89% in de VS en 2,4% in Duitsland, tegenover 4,87% en 3,2% op 2 jaar. En dat verschilt amper van de voorbije dagen.
Europees aandelennieuws

Endesa ziet nettowinst dalen
- Het Spaanse energiebedrijf Endesa, onderdeel van het grote Enel, zag de nettowinst in de eerste jaarhelft dalen van 916 naar tot 879 miljoen euro, wat een rechtstreeks gevolg is van een omzetkrimp van 14,85 naar 13,12 miljard euro.
Danone slikt bijzondere waardevermindering door stopzetting activiteiten Rusland
- Danone gaat zijn Essential Dairy and Plant-based activiteiten in Rusland deconsolideren. Dat heeft als belangrijkste gevolg dat er een bijzondere waardevermindering van zo’n 200 miljoen euro zal moeten worden doorgeslikt, met daarbovenop wisselkoersverliezen ten belopen van zo’n 500 miljoen euro. Operationeel deed Danone het vorig kwartaal wél beter dan verwacht. De omzet steeg op organische basis dankzij hogere prijzen, waardoor stijgende kosten konden worden gecompenseerd.
Deutsche Bank zag winst in tweede kwartaal dalen
- Bij Deutsche Bank daalde de winst in het tweede kwartaal met 27% op jaarbasis tot 763 miljoen euro, omwille van hogere niet-operationele kosten in het kwartaal (denk aan rechtszaken en ontslagvergoedingen), maar vooral door druk op de omzet in investment banking. Erg hoeft dat niet te zijn, want analisten hadden in dat segment een grotere krimp verwacht. De nettowinst werd ingeschat op zo’n 571 miljoen euro. Vooruitblikkend werden de vooruitzichten voor de investeringsbank voor 2023 verlaagd, maar ook dat was verwacht.
UniCredit verhoogt jaardoelstellingen nettowinst
- De Italiaanse UniCredit bank verhoogde zijn jaardoelstellingen voor de nettowinst dankzij veel sterker dan verwachte kwartaalresultaten. Hogere rentetarieven zijn hier de rechtstreekse aanleiding, want die krikten de omzet met en kwart op tot 5,97 miljard euro. De nettowinst kan in 2023 daardoor naar ‘minstens 7,25 miljard euro’, terwijl de lat eerder nog op 6,5 miljard euro lag. Daarvan wordt minstens 6,5 miljard teruggegeven aan beleggers via een aandeleninkoop en dividenden. Eerder werd op 5,75 miljard euro gemikt. Voor 2024 mikt het bedrijf op vergelijkbare winst- en uitkeringsdoelen.
Kernbedrijfsresultaat van Orange ligt in lijn met analistenverwachtingen
- Telecomgroep Orange scoorde in kwartaal twee een kernbedrijfsresultaat dat in lijn lag met de analistenverwachtingen, dankzij hogere prijzen en een positieve groei in Afrika en het Midden-Oosten. Concreet steeg het cijfer (EBITDAaL) met 1% tot 3,31 miljard euro, dankzij een omzetgroei met 2,6% tot 10,93 miljard euro. Enig minpuntje is dat de omzet in Frankrijk, de grootste markt, met 1,3% kromp.
Banco Santander krikt nettowinst met 14% op jaarbasis op door hogere rente
- Het Spaanse Banco Santander krikte de nettowinst in het tweede kwartaal met 14% op jaarbasis dankzij hogere Europese rentetarieven, met name in Spanje. De onderliggende nettorentebaten, inkomsten uit leningen minus depositokosten, stegen met 12,4% tot 10,74 miljard euro, meer dan de verhoopte 10,45 miljard euro. Die toename compenseerde hogere voorzieningen en eenmalige lasten in Polen en Brazilië ruimschoots, zodat de nettowinst landde op 2,67 miljard euro. Analisten mikten op 2,54 miljard euro.
Equinor zag kernwinst met 57% dalen door gedaalde olie- en gasprijzen
- Energiegroep Equinor zag de kernwinst over het tweede kwartaal met 57% dalen op jaarbasis tot 7,54 miljard dollar en dat lag in lijn met de eigen verwachtingen. Analisten hoopten op 7,64 miljard dollar, dus die lat werd gehaald. De terugval is te wijten aan de gedaalde olie- en gasprijzen, maar verhinderen niet dat het dividend en de inkoop van eigen aandelen op peil bleven.
Worldline zag omzet aandikken in tweede kwartaal
- Het Franse betalingsbedrijf Worldline zag de omzet in het tweede kwartaal met 9,4% aandikken, dankzij een groei met meer dan 10% in het segment merchant services. De groep die digitale betalingen verwerkt voor klanten variërend van handelaren tot overheidsinstellingen genereerde in totaal 1,17 miljard euro omzet.
Beursnieuws België en Nederland

ASMI noteerde minder orders, maar marges bleven sterk
- ASM International draaide vorig kwartaal 669 miljoen euro omzet, terwijl analisten hoopten op 677 miljoen euro. De orders daalden met 25% op kwartaalbasis tot 486 miljoen euro, wat ook al 11,7% onder de lat lag. Dat komt door aanhoudende zwakte in de markt, maar ook door het uitstellen van bestaande orders. Maar de marges bleven wel sterk, ondanks een daling van 51,1% naar 49,0% op kwartaalbasis. Die bleven dus hoog, dankzij een sterke productmix en een hogere relatieve bijdrage van China. De chipgroep behoudt de eerdere jaardoelstellingen en dus kan KBCS het 'Houden'-advies en 150 euro koersdoel gestand houden.
KBC Securities verhoogt advies voor Elia
- Bij Elia Group werd er 162,5 miljoen euro nettowinst geboekt in het eerste halfjaar, terwijl analisten op 154,9 miljoen mikten. Per aandeel komt dat neer op 2,21 euro. Dat is meer dan verwacht omdat de bijdrage van 50Hrtz en de niet-gereguleerde activiteiten boven de lat uitkwamen. Elia herhaalt daarom de eerdere jaarvooruitzichten en blijft mikken op een rendement op eigen vermogen van 6% à 7%. Wel lopen de investeringen sneller op dan gedacht: niet 1,5, maar wel 1,7 miljard euro in de tweede jaarhelft, terwijl de lange termijn investeringsplannen ongewijzigd bleven. Geen impact op 132 euro koersdoel, al gaat het advies vandaag wel van “Houden” naar “Opbouwen” omwille van recente zwakte van de aandelenkoers.
Positieve kernwinst voor Just Eat Takeaway
- Just Eat Takeaway kon een positieve kernwinst voorleggen in het eerste halfjaar. Dat moet aantonen dat de groep met succes de kosten kan verlagen, en het aanbod stroomlijnen, zonder daarbij in eigen vlees te snijden. De bedrijfskasstroom (EBITDA) landde daardoor op 143 miljoen euro, tegenover een negatieve 134 miljoen een jaar eerder. Ook belangrijk is dat CFO Wissink er in mei 2024 de brui aan geeft, om “andere mogelijkheden na te streven”.
KBC Securities verlaagt koersdoel licht voor Basic-Fit
- Na de bekendmaking van de 1H23-resultaten gisteren, past KBC Securities het waarderingsmodel aan voor Basic-Fit. Door de voorzichtige guidance van de fitnessketen zelf verlaagt KBC Securities het koersdoel van 40 euro naar 39 euro bij een ongewijzigd “Opbouwen”-advies, gezien het opwaarts potentieel van 20,1% ten opzichte van de slotkoers van gisteren.
Omzet blijft op peil voor Econocom, maar marges nemen scherpe duik
- Econocom boekte solide omzetcijfers voor 1H23, maar de marges namen een harde duik, wat resulteerde in een daling van de nettowinst met 26,5%. De totale omzet in de eerste jaarhelft kwam uit op 1,337 miljard (KBCS: 1,334 miljard), een stijging van 3,9% op jaarbasis op gerapporteerde basis, maar een daling van 0,4% gezien de bijdrage van overnames in P&S. Het bedrijf handhaaft zijn verwachtingen voor 2023, maar het huidige economische klimaat lijkt de vereiste inhaalslag in 2H23 een grote uitdaging. Daarom past KBC Securities vandaag zijn waarderingsmodel bij en komt op een nieuw koersdoel van 3,3 euro in plaats van 3,6 euro bij een ongewijzigd “Houden”-advies.