do. 20 jul 2023
Wat staat er morgen en maandag op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen (bank gesloten wegens Nationale Feestdag) en maandag op de beleggersagenda staat:
Vrijdag 21 juli
- Bedrijfsresultaten
- Schlumberger, American Express, Lonze, Schindler, Stora Enso, Svensko Cellulosa, Beter Bed, Shell
- Beleggersevents
- McKesson (algemene vergadering)
- Ex-dividend
- OTRs
- Macro-economie
Maandag 24 juli
- Bedrijfsresultaten
- NXP Semiconductors, Axis Bank, Ryanair, Philips, Brown & Brown, SGS, KPN, Domino's Pizza, Hasbro, Liberty Global, NXP Semiconductor, Plastic Omnium, Ryanair.
- Beleggersevents
- Rouderway PLC (algemene vergadering)
- Ex-dividend
- Enel, Pirelli
- Macro-economie
- EU: PMI diensten en industrie
- VS: PMI globale industrie en diensten
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
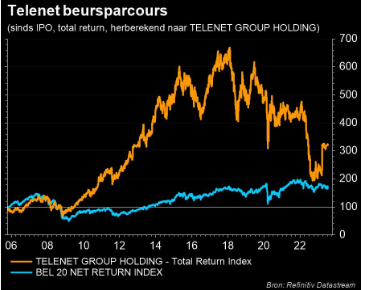
Telenet verdwijnt quasi zeker van de beurs

Het bod op Telenet is bijna rond
Telenet verdwijnt quasi zeker van Euronext, want er tekenden 34.676.001 aandelen in op het bod aan 21 euro. Dat brengt de controle van Liberty over Telenet op 93,23% van het totaal aantal aandelen, inclusief de eigen aandelen. Liberty besloot daarom om de 95%-aanvaardingsdrempel te schrappen. Op 26 juli zal de betaling voor de aangeboden stukken volgen, en van 24 augustus tot en met 13 september zal het bod heropend worden aan dezelfde voorwaarden. De resultaten zouden we tegen 20 september moeten kunnen kennen. Indien de teller naar 95% gaat, is het finaal einde verhaal. KBC Securities blijft adviseren om op het bod in te gaan.
93,23% is ‘net niet’
Tijdens de initiële aanvaardingsperiode werden 34.676.001 aandelen van Telenet aangemeld in het bod van Liberty Global, waardoor die in totaal 101.018.038 aandelen zal bezitten eens de schikking op 26 juli 2023 zal hebben plaatsgevonden. Rekening houdend met de 3.500.526 eigen aandelen die Telenet reeds aanhoudt, wil dat zeggen dat Liberty direct en indirect 93,23% van het aandelenkapitaal van Telenet in handen heeft.
De groep had vooraf gezegd dat het mikt op “minstens 95%” van de aandelen, maar van die grens werd afstand gedaan. De aangeboden aandelen worden dus aanvaard. De betaling van de biedprijs (21 euro) zal plaatsvinden op 26 juli 2023.
Tweede zit
Aangezien Liberty Global, samen met de eigen aandelen van Telenet, meer dan 90% zal bezitten van alle uitstaande Telenet-aandelen, wordt het bod verplicht heropend aan dezelfde voorwaarden. Die periode loopt van donderdag 24 augustus 2023 tot en met woensdag 13 september 2023. De resultaten van de daaropvolgende aanvaardingsperiode zullen worden aangekondigd op of rond 20 september 2023. De aangeboden aandelen zullen daarna op 27 september worden betaald.
Indien Liberty Global na die “tweede zit” samen met Telenet ten minste 95% van de aandelen van Telenet in bezit heeft en ten minste 90% van de aandelen die het onderwerp zijn van het bod heeft verworven, zal dat bod worden aanvaard. In dat geval volgt er nadien een vereenvoudigd uitkoopbod (“Squeeze-out”), eveneens aan dezelfde voorwaarden dan het initiële bod dat zonet afliep. Een verschil is hier dat beleggers dan geen mogelijkheid meer hebben om een schrapping van het aandeel te voorkomen.
De mening van KBC Securities
Hoewel Liberty niet in staat was de drempel van 95% te halen tijdens de initiële acceptatieperiode, kwam de groep wél uit op 93,23%. Dat is “net niet genoeg”, maar wel al een pak meer dan de 77,76% aandelen die Saverex in handen kreeg in zijn poging om rederij Exmar van de beurs te plukken. Die zogenaamde delisting loopt nog steeds, maar de uitkomst is natuurlijk een pak minder duidelijk dan het bod van Liberty Global. Omdat de drempel van 95% in de tweede ronde niet langer van tel, lijkt het heel waarschijnlijk dat een aantal van de resterende aandeelhouders die het bod nog niet hebben geaccepteerd, dat alsnog zullen doen.
De kans dat Liberty daardoor boven 95% uit zal komen is reëel, wat maakt dat het vereenvoudigde uitrookbod de finale episode is in een beursverhaal dat 18 jaar geleden begon. Aangezien het Telenet-aandeel zeer illiquide zou worden als de drempel van 95% niet wordt gehaald en het aandeel alsnog nog publieke carrière verder zal moeten zetten, raden we beleggers aan om het bod te accepteren.

Kan monetair of bugettair beleid China redden ?

Chinees herstel verliest kracht
De jongste cijfers bevestigen dat het economisch herstel in China al aan kracht verliest. Het bbp groeide in het tweede kwartaal van 2023 met een (voor China) relatief magere 0,8%. Om dit cijfer wat in perspectief te plaatsen: de kwartaal-op-kwartaalgroei van het Chinese bbp was van 2011 tot 2018 opmerkelijk (bijna ongelooflijk) stabiel rond 1,8%. De grote schommelingen in de groei sinds de coronacrisis vertroebelen het beeld, maar de trend is nog altijd duidelijk: sinds midden 2018 is de Chinese groei zwakker (zie figuur).
Er zijn heel wat redenen voor de ondermaatse prestaties
Er zijn talloze redenen voor de ondermaatse economische prestaties van China tijdens het afgelopen halve decennium, waaronder de handelsoorlog, strenge pandemiebeperkingen en een vastgoedcrisis. Economische tegenslagen, samen met een dosis politieke onzekerheid (bijv. de strenge regelgeving en geopolitieke spanningen met het Westen), hebben regelmatig gewogen op het binnenlandse
De cijfers bevestigen dat
De juni-cijfers doen weinig af aan het negatieve verhaal. De dynamiek van de industriële productie versnelde wel (van 0,63% naar 0,68% m-o-m), maar die van de detailhandel vertraagde (van 0,39% naar 0,23% m-o-m). De uitvoer daalde (-12,4% j-o-j), alsook de investeringen in de particuliere sector (-0,2% j-o-j YTD). De jeugdwerkloosheid steeg tot 21,3%. De verwachting groeit dan ook dat er meer beleidsinterventie nodig is om de economie weer op het goede spoor te krijgen. De groei ligt immers onder het potentieel en, in tegenstelling tot de rest van de wereld, is de inflatie met 0,0% j-o-j in juni nauwelijks een punt van zorg (de zorg is eerder deflatie). Maar er zijn redenen waarom de monetaire en budgettaire beleidsmaatregelen tot nu toe versnipperd en doelgericht zijn geweest. Het openzetten van de beleidssluizen zou ook belangrijke kosten voor de economie met zich meebrengen.
Het monetaire beleid helpt evenmin
Aan de kant van het monetaire beleid is er het probleem van de renteverschillen met andere grote economieën (die in een verkrappingscyclus zitten) en het effect op internationale investeringen in China. De CNY is sinds begin 2023 met meer dan 2% gedeprecieerd tegenover de USD, waardoor bijna alle winsten na de opheffing van China's zero-Covid-beleid vorig jaar ongedaan werden gemaakt. Een aanzienlijke versoepeling van het beleid zou de munt wellicht verder onder druk zetten. Intussen staan de netto-rentemarges van de Chinese banken onder druk, omdat de stapsgewijze verlagingen van de beleidsrente en de beleidsrichtlijnen om de kredietkosten te verlagen er niet in zijn geslaagd om de vraag naar krediet sterk te stimuleren.
Bugettair is ook niet alles koek en ei
Door de toenemende bezorgdheid over de balansen van de financieringsvehikels van de lokale overheid, in combinatie met de vastgoedcrisis, is het ook langs budgettaire kant moeilijk om te vertrouwen op de gebruikelijke hefbomen van stimuli. De te hoge schuldenlast is een van de grootste structurele uitdagingen van China. De sluizen van de beleidssteun openzetten helpt niet echt om die langetermijnuitdaging het hoofd te bieden. Hoewel er in feite meer beleidssteun nodig is om het achterblijvende herstel van de economie te stimuleren, is wat haalbaar is wellicht niet voldoende om het verhaal echt te veranderen.

Bedrijfsnieuws uit Amerika

Voor de volledigheid blikken we, voor de start van de opening van New York, nog even terug op het belangrijkste bedrijfsnieuws in Amerika.
IBM boekte vorig kwartaal een duidelijke hogere winst dan de verhoopte 2,01 dollar
- IBM (+0,1%) boekte vorig kwartaal met 2,18 dollar per aandeel een winst die duidelijk hoger lag dan de verhoopte 2,01 dollar, ondanks wisselkoersen de omzet 0,4% lager drukten op jaarbasis tot 15,4 miljard dollar, zo’n 110 miljoen dollar onder de lat. De lat voor heel 2023 bleef behouden op 3% à 5% omzetgroei in constant valuta en 10,5 miljard dollar vrije kasstroom.
Tesla krikte de kwartaal winst 20% hoger tot 2,7 miljard dollar, tot boven de verwachtingen
- De analist van KBC Securities keek uit naar de impact van de recente prijsverlagingen bij Tesla (-4,2%) op de winstcijfers, maar die bleef beperkt. De winst trok 20% hoger tot 2,7 miljard dollar, oftewel 0,91 dollar per aandeel. Analisten mikten op 0,80 dollar. Die positieve verrassing komt er dankzij de levering van 83% meer wagens, wat de omzet 47% hoger duwde op jaarbasis tot 24,9 miljard dollar. En dat was meer dan de verhoopte 24,2 miljard dollar, waarin ook een groei met 222% (in GWh) van energie-opslag vervat zit. Tesla blijft mikken op een lange termijn groei van gemiddeld 50% op jaarbasis, wat in 2023 gedragen moet worden door 1,8 miljoen afgeleverde wagens.
Netflix tekende 5,9 miljoen abonnees in het tweede kwartaal, maar de 3Q omzet stelde teleur
- Er kwamen bij Netflix (-8% nabeurs) in het tweede kwartaal 5,9 miljoen abonnees bij, terwijl op 1,82 miljoen werd gemikt. De omzet steeg 8 naar 9,2 miljard dollar, fors meer dan de verhoopte 8,3 miljard dollar.Daaruit werd 1,49 miljard dollar nettowinst gepuurd, zo’n 3,29 dollar per aandeel, terwijl op 2,85 dollar werd gemikt. Prima! Zelfde verhaal voor het huidige kwartaal: de winst kan richting 3,52 dollar per aandeel gaan, dankzij 8,5 miljard dollar omzet, terwijl op 3,23 dollar winst en 8,7 miljard dollar omzet werd gemikt. En het is net die omzetprognose dat de koers in de nabeurshandel 8% lager zette. Zotjes, maar het aandeel was blijkbaar iets té veel geprijsd voor perfectie.
VMWare mag worden overgenomen door Broadcom voor 69 miljard dollar
- De Britse mededingingswaakhond Competition and Markets Authority (CMA) gaf voorlopige toestemming voor de overname van VMware (+5,2%) door Broadcom voor 69 miljard dollar. De deal zou de concurrentie bij de levering van essentiële computerserverproducten niet verzwakken. Vorige week al gaf Europa groen licht, nadat Broadcom interoperabiliteitsoplossingen had aangeboden aan sommige rivalen.
Bij Goldman Sachs daalde de tweedekwartaalwinst daalde iets meer dan verwacht
- De tweedekwartaalwinst bij Goldman Sachs (+1%) daalde iets meer dan verwacht tot 1,07 miljard dollar, of 3,18 dollar per aandeel. Die daling met 60% tot 3,18 dollar per aandeel is iets meer dan verwacht, te wijten aan een combinatie van de terugtrekking uit consumentenactiviteiten, een afschrijving van 504 miljoen dollar op de overname van GreenSky en 485 miljoen verlies in de vastgoedpoot. Het was de laagste kwartaalwinst van Goldman sinds het tweede kwartaal van 2020.
Carvana (+40%) sloot een deal om de schulden met meer dan 1 miljard dollar te verlagen
- De in moeilijkheden verkerende verkoper van tweedehands auto's, Carvana (+40%), sloot een deal met de meeste van zijn obligatiehouders om de uitstaande schuld met meer dan 1 miljard dollar te verlagen. Dat moet de slepende liquiditeitsproblemen aanpakken en de financiële positie versterken. Eind juni had Carvana 6,54 miljard dollar langetermijnschulden, dan weet u het wel, zeker omdat de tweedehands autoverkoop het ondertussen lang niet meer zo goed doet.
Ziekteverzekeraar Elevance Health verwacht dat de winst in 2023 boven verwachting zal uitkomen
- Elevance Health (+4,4%) verwacht dat de winst in 2023 boven verwachting zal uitkomen, dankzij een winstverbetering in kwartaal twee. Dat is te wijten aan lager dan verwachte medische kosten in de ziektekostenverzekeringsbranche. Opvallend genoeg liet sectorgenoot UnitedHealth Group recent net ht omgekeerde weten: de medische kosten stegen er dit jaar aanzienlijk, omwille van een toename van minder dringende operaties. Niet zo bij Elevance, waar de medische verliesratio, het percentage van betaalde claims ten opzichte van geïnde premies, uitkwam op 86,4% in het tweede kwartaal, vergeleken een verhoopte 87%,
Beursuitbater Nasdaq deed beter dan verwacht in het tweede kwartaal
- de beursuitbater deed beter dan verwacht in het tweede kwartaal, onder meer dankzij de blijvend hoge vraag naar investeringsgerelateerde producten en software voor de bestrijding van financiële criminaliteit. De netto-omzet steeg met 4% op jaarbasis tot 925 miljoen dollar, waarbij de “Solutions”-poot 6% aandikte tot 674 miljoen dollar en “Trading services” 1% tot 250 miljoen dollar. Per aandeel werd er 71 cent verdiend, terwijl op 66 cent gemikt werd.
Baker Hughes zette vorig kwartaal 6,32 miljard dollar om, licht meer dan verhoopt
- Baker Hughes (+0,5%) is een belangrijke leverancier van apparatuur voor exportprojecten van vloeibaar aardgas en zette vorig kwartaal 6,32 miljard dollar om, licht meer dan de verhoopte 6,27 miljard dollar. De orderverwachtingen in het segment Industrial & Energy Technology, waaronder zijn LNG-activiteiten vallen, stegen met 1 miljard dollar tot ongeveer 12 miljard voor 2023. Daardoor kon de onderkant van de omzetverwachting verhoogd worden van 24,8 naar 26 miljard dollar, in lijn met de analistenverwachting van 25,3 miljard. De winst lag 6 cent per aandeel hoger op 39 cent,
Halliburton en Baker Hughes bevestigen dat de Amerikaanse schalie-activiteit door een dipje gaat
- Halliburton (-2,9%) kon samen met Baker Hughes de analistenverwachtingen kloppen in het tweede kwartaal. Maar belangrijker waren nieuwe tekenen dat de Amerikaanse schalie-activiteit door een dipje zal gaan. Bij Halliburton daalde de omzet uit Noord-Amerika met 2% op kwartaalbasis, tegenover 7% groei van de internationale activiteiten. Halliburton verwacht in het huidige kwartaal een stabiele omzet, tussen 3,8 en 4 miljard dollar, verdeeld over een daling in Noord-Amerika en groei in internationale markten.
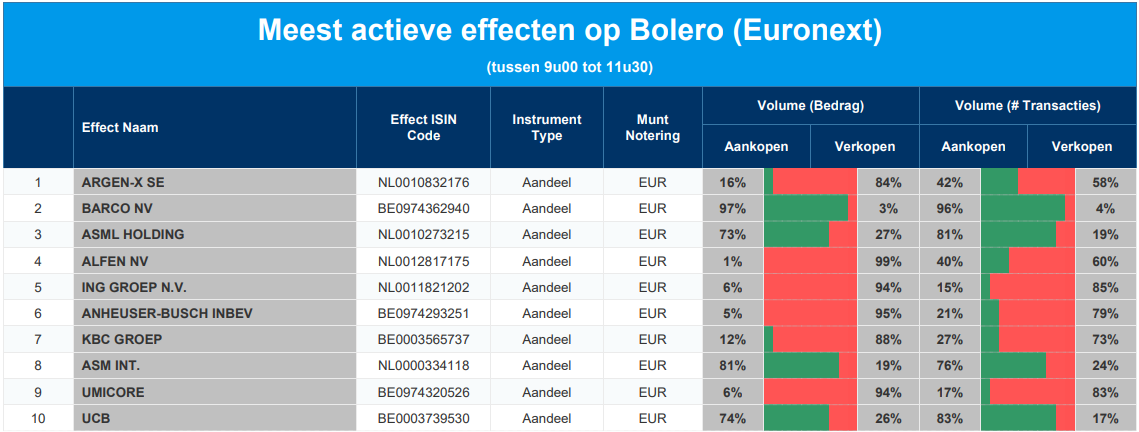
Meest verhandelde aandelen bij Bolero
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: Argenx, Barco, ASML, Alfen, ING Groep, AB Inbev, KBC Groep, ASMI, Umicore en UCB.
Europees aandelennieuws

ABB ziet sterker dan verwachte operationele winst door robuuste klantenactiviteit
- De engineeringgroep zei dat de klantenactiviteit vorig kwartaal “robuust” bleef, wat leidde tot een sterker dan verwachte operationele winst. Die trok 25% hoger tot 1,43 miljard dollar, terwijl op 1,37 miljard dollar werd gemikt, terwijl de nettowinst steeg tot 906 miljoen dollar, tegenover 873 miljoen dollar verwacht. De omzet steeg met 14% tot 8,16 miljard dollar, wat dan weer in lijn der verwachtingen lag. Hoewel de orders op gerapporteerde basis daalden, waren ze 2% hoger wanneer rekening werd gehouden met wisselkoersschommelingen en wijzigingen in ABB's portfolio.
Nokia ziet winst in Q2 dalen door margedaling
- Het Finse telecomconcern zag de winst in het tweede kwartaal dalen door een margedaling. De groei van de verkoop van 5G-apparatuur in markten zoals India ging er dan wel op vooruit, maar dat kan de vertragende vraag in Noord-Amerika niet compenseren. Het vergelijkbare bedrijfsresultaat daalde daarom van 714 naar 626 miljoen euro.
Telenor meldt hoger dan verwachte bedrijfkasstroom
- De Noorse telecomoperator meldde een hoger dan verwachte bedrijfskasstroom (EBITDA) in het tweede kwartaal. De teller steeg met 4% tot 8,77 miljard kronen, zo’n 878,7 miljoen dollar, terwijl op 8,48 miljard kronen werd gemikt. Dat laat toe om de eerder gestelde jaarvooruitzichten te behouden. De groep werkt ondertussen verder aan het voornemen om de Aziatische eenheid op de beurs te plaatsen.
Volvo Cars ziet halvering van bedrijfswinst als gevolg van beursnotering Polestar
- De Zweedse autofabrikant zag de bedrijfswinst (EBIT) in het tweede kwartaal met 54% in elkaar storten tot 5 miljard Zweedse kronen, zo’n 488,62 miljoen dollar. Dat komt omdat de winst vorig jaar uitzonderlijk en eenmalig hoog lag door de beursnotering van Polestar. Zonder die impact steeg de EBIT van 4,6 naar 6,4 miljard kronen, terwijl op 5,2 miljard kronen werd gemikt.
Bedrijfswinst Essity stijgt, maar minder hard dan gehoopt
- De Zweedse producent van hygiëneproducten miste de afspraak met de beleggers. De bedrijfswinst (EBIT) steeg met 49% tot 4,70 miljard Zweedse kronen, zo’n 459,4 miljoen dollar, maar er werd op 4,89 miljard Zweedse kronen gemikt. En dat is te wijten aan looninflatie en hogere marketingkosten, ondanks prijsverhogingen dat moesten compenseren. Maar de volumes daalden, onder meer omdat het zich terugtrok uit producten en markten met een onbevredigende winstgevendheid. Dat maakt dat de EBITA-marge wel steeg van 8,3% in het tweede kwartaal van 2023 naar 10,7%.
EasyJet scoort recordwinst
- De luchtvaartgroep scoorde een recordwinst voor belastingen van 203 miljoen pond en dat was meer dan verwacht. Dat is te danken aan een aanhoudende opleving van de vraag naar zomerreizen en beperkte verstoringen ondanks aanhoudende stakingen. Ook in het huidige kwartaal moet de winst voor belastingen een record opleveren, omdat de kosten per stoel afvlakken door de stabilisering van de olieprijzen en omdat de ticketopbrengsten 22% hoger liggen dan een jaar eerder.
Babcoc voert dividend weer in
- Het Britse ingenieursbedrijf blijft groei verwachten doorheen 2023 en zal daarom zijn dividend weer invoeren. Die gang van zaken wordt ondersteund door de stijgende defensie-uitgaven sinds de oorlog in Oekraïne. Het bedrijf ontwerpt namelijk marineschepen en wapenbehandelingssystemen en verwacht via die weg een gemiddelde jaarlijkse omzetgroei van enkele procenten op de middellange termijn. De onderliggende bedrijfswinst werd in de voorbije twaalf maanden echter gedrukt door een klap van 100 miljoen pond op een fregattencontract, iets dat eerder al werd gemeld. Exclusief dat verlies steeg de onderliggende operationele winst met 17% op jaarbasis tot 278 miljoen pond.
Beursnieuws België en Nederland

Argenx tankte nog eens 150 miljoen euro extra
- Bovenop de eergisteren vers getankte 980 miljoen euro, werd de cashvoorraad van Argenx met nog eens 150 miljoen euro extra gespekt. Dat komt omdat de underwriters van de kapitaalverhoging hun optie om 336.734 extra gewone aandelen te slijten volledig hebben uitgeoefend onder dezelfde voorwaarden. In totaal fietst Argenx dus zo’n 1,13 miljard euro binnen, in ruil voor 2.581.633 gewone aandelen. Stevig, echter zonder impact op “Kopen”-advies en 490 euro koersdoel.
Telenet verdwijnt quasi zeker van Euronext, want Liberty heeft nu 93,23% in handen
- Het aandeel verdwijnt quasi zeker van Euronext, want er tekenden 34.676.001 aandelen in op het bod aan 21 euro. Dat brengt de controle van Liberty over Telenet op 93,23% van het totaal aandeel aandelen, inclusief de eigen aandelen. Liberty besloot daarom om de 95%-aanvaardingsdrempel te schrappen. Op 26 juli zal de betaling voor de aangeboden stukken volgen en van 24 augustus tot en met 13 september zal het bod heropend worden aan dezelfde voorwaarden. De resultaten zouden tegen 20 september moeten gekend zijn. Indien de teller naar 95% gaat, is het finaal einde verhaal. KBC Securities blijft adviseren om op het bod in te gaan.
Belysse zag de bedrijfskasstroom met 33% dalen in het tweede kwartaal, minder dan verwacht
- Het vroegere Balta zag de bedrijfskasstroom met 33% dalen in het tweede kwartaal. Dat is minder dan wat KBCS verwachtte en is te wijten aan een zwakke Europese vraag en blijvend hoge grondstofkosten. De aangepaste marges in de VS herstelden zich wel tot boven 20%. Voor heel 2023 wordt een stijgende EBITDA vooropgesteld, wat aantoont dat het management vertrouwen heeft in aanzienlijke winstondersteuning in de tweede jaarhelft, dankzij dalende grondstof- en energiekosten en besparingsinitiatieven. Geen impact op “Opbouwen”-advies en 2 euro koersdoel.
Sligro’s kwartaalresultaten lagen in lijn met de verwachtingen
- De kwartaalresultaten lagen in lijn met de verwachtingen. De autonome omzetstijging van 17,6% bracht de omzet op 1,40 miljard euro, terwijl de bedrijfswinst (EBIT) landde op 4 miljoen euro, lager dan de verhoopte 8 miljoen euro door de analisten. Dat komt door de opstartkosten van Metro en herstel- en afschrijvingskosten in verband met de SAP-integratie in Antwerpen. Er komt een interim-dividend aan van 0,30 euro per aandeel en op 19 oktober 2023 volgt een analistendag. Geen impact op 16,5 euro koersdoel en “Houden”-advies.
Mee met de markt: "Rentecapriolen"

- Opnieuw dicteerden inflatiecijfers de dans. De Britse inflatie koelde in juni meer af dan verwacht, zo bleek gisteren, terwijl ook de Europese inflatie niet bijgesteld werd en dus afklokte op 5,5% in juni. En die data krijgen we minder dan een week nadat een de Amerikaanse inflatie iets meer gedaald bleek te zijn dan verwacht. De reactie op de obligatiemarkten was op zijn minst bizar: de Duitse 10-jaarsrente daalde initeel naar 2,285%, het laagste rendement sinds 2 juni. Ook de Italiaanse 10-jaarsvariant daalde eerste tot 3,994%, het laagste punt sinds 27 juni. Naarmate de dag vorderde, leken beleggers zich te realiseren dat de Europese kerninflatie in juni minder vertraagde dan de voorlopige raming suggereerde. De Duitse rente herstelde nadien flukser dan een jong veulen naar 2,4%. Die omslag en die delta is minstens even opmerkelijk dan het verschil tussen Vingegaard en Pogacar gisteren.
- Ook van op zee kregen we de bevestiging dat de toename van de prijzen een halt werd toegeroepen. De belangrijkste zeevrachtindex van de Baltic Exchange, die de kosten van het wereldwijd verschepen van goederen meet, daalde met 3,2% tot 1.004 punten, het laagste peil in twee weken. De capesize index daalde met 4% en de panamax-index, die steenkool- en graanschepen opvolgt, daalde met 5,6% tot het laagste peil sinds januari 2023.
- Dus, ja, de prijsdruk neemt overal ter wereld af. En dat wil zeggen dat beleggers nu al de conclusie trekken dat de centrale banken de voet van de monetaire rem kunnen halen. Economen verwachten dat de Federal Reserve op 26 juli de rente de rente voor de laatste keer met 25 basispunten zal verhogen. Om nadien de Pedaal Der Monetaire Stimulus weer in te duwen. Zo’n beweging is vandaag al meer dan gewenst in China, waar zwakke groeicijfers bijdroegen aan de overtuiging dat centrale banken opnieuw de zuurstofwagen boven mogen gaan halen.
- Maar vannacht besloot de zogeheten People's Bank of China om de belangrijke 1-jaars prime rate rente (LPR) te behouden op 3,55%, terwijl de 5-jaars rente op 4,2% bleef staan. Dat werd algemeen verwacht. Vorige week bleef de rente op middellange termijn ook al stabiel, ondanks daar wél een grote vraag was naar extra stimuleringsmaatregelen.
- Nadat Europa met zo’n 0,3% winst afsloot, eindigde de S&P500 0,25% hoger. Ook de aandelen caprioleerden vrank doorheen de dag, laat dat duidelijk zijn. Vooruitblikkend verhoogde Credit Suisse gisteren trouwens het koersdoel voor de S&P500 van 4.050 naar 4.700 punten tegen einde 2023. Dat heeft veel, zoniet alles, te maken met het sterk afgenomen recessierisico in de VS en verhoogde winstvooruitzichten voor Big Tech. Net die technologie-aandelen eindigden gisteren licht in het rood (-0,1%), naast de grondstoffenproducenten en de industriële waarden. Geen podiumplaats voor cyclische aandelen!
- De financiële sector deed het gisteren wel redelijk goed, met 0,3 tot 0,4% winst in Europa en de VS. de Amerikaanse banken stonden opnieuw in de kijker van beleggers die proberen te peilen naar de gezondheid van het Amerikaanse bedrijfsleven. Goldman Sachs zag de tweede kwartaal winst wel dalen door afschrijvingen en omdat de investment banking activiteiten werden getroffen door lagere transactievolumes. Maar over het algemeen is er de kwaliteit van de kwartaalcijfers weinig af te dingen. Te noteren valt dat de S&P 500 banking index dit jaar 3,4% daalde, omwille van de strubbelingen in de regionale banken, terwijl de S&P 500 18,6% won. De lat ligt dus nogal laag.
- Op de economische kalender vinden we vandaag de toch wel belangrijke wekelijkse werkloosheidsaanvragen in de VS, geflankeerd door de Fed indicator van Philadelphie over juli. De Japanse handelsbalans is minder belangrijk dan het Europese consumentenvertrouwen en de evolutie van de Duitse producentenprijzen, dus dan weet u dat onze radar vandaag vooral op Europa gericht is. En dat geldt zeker en vast ook voor de bedrijfsresultaten, want er is een ware tsunami op komst ! Té veel om op te noemen.