wo. 19 jul 2023
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Donderdag 20 juli
-
Bedrijfsresultaten
-
Johnson & Johnson, Abbott Laboratories, SAP, Blackstone, PPG Industries, Givaudan, Kone, Nokia, Publicis, Essity, Telenor, Belysse, Orange Belgium, Wereldhave Belgium
-
-
Beleggersevents
-
Lenovo (algemene vergadering)
-
-
Ex-dividend
-
Colgate-Palmolive, Cranswick, Zoetis
-
-
Macro-economie
-
VS: verkoop bestaande woningen
-
EU: consumentenvertrouwen
-
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
Gemengd beeld bij de tweedekwartaalresultaten van de Amerikaanse banken

Vorige week vrijdag (14/7) beten Wells Fargo, Citibank en JP Morgan de spits af. Gisteren (18/7) was het de beurt aan Bank of America. In aanloop naar de resultaten verwachtten de analisten goede cijfers van de Amerikaanse banken door de (fors) gestegen rente door de Amerikaanse centrale bank (Fed). Konden de banken de verwachtingen inlossen ?
Bank of America (kopen, koersdoel $ 42)
Bank of America publiceerde zijn tweede kwartaalcijfers van 2023, waarbij ze marktconsensus overtroffen. De totale omzet bedroeg $25 miljard. Dit is een daling van $1.3 miljard ten opzichte van Q1 2023 en een stijging van $2.5 miljard ten opzichte van Q2 2022. Opvallende bijdragers aan deze omzet waren Investment Banking en Trading.
De winst daalde ten opzichte van Q1 met 800 miljoen en steeg ten opzichte van Q2 2022 met $1.2 miljard. Opvallend was de stijging van de kredietprovisies. Deze stegen met 20% naar $1.1 miljard in vergelijking met $0.9 miljard in Q1. Dit is echter onder de verwachtingen van de markt die rekende op een kredietprovisie van $1.2 miljard.
Binnen de retailtak zag de bank een daling van de deposito’s, in lijn met de dalende trend van deposito’s binnen retail banking in de VS en Europa. Dit is een uniek gegeven binnen de financiële wereld en zelden gezien (zie grafiek).

Er zijn twee mogelijke redenen :
- stijgende intresten, die termijnrekeningen en andere financiële instrumenten aantrekkelijker maken waardoor er een kapitaalbeweging op gang komt
- de economische moeilijkheden zorgen ervoor dat mensen meer beroep moeten doen op hun spaartegoed.
Positieve signalen waren de stijgende populariteit van de digitale capaciteiten met een AI bot Erika (equivalent van Kate) en Zelle.
Het management meldde ook dat men een daling van de niet-intrestkosten verwacht omwille van verdere besparingen op personeel. Ten slotte kon het eigen vermogen verder aangedikt worden waardoor de CET1-ratio strandde op 11.6% ten opzichte van 11.4% in Q1. De sterke CET1-ratio geeft de mogelijkheid om het aandeleninkoopprogramma iets te verhogen. De analist van KBC Securities is tevreden met deze resultaten en behoudt zijn “Koop”-advies met koersdoel $42.

JP Morgan Chase (kopen, koersdoel $ 160)
Voor het vierde achtereenvolgende kwartaal kwam de winst per aandeel boven de consensus-verwachtingen uit, dit keer dankzij zowel de netto intrest inkomsten als de fee-inkomsten, terwijl een lager belastingtarief en een groter dan verwachte aandeleninkoop ook hielpen.
JPM verhoogde zijn verwachtingen voor de nettorentebaten naar $87 miljard voor 2023 dankzij hogere rentetarieven en een langzamer dan verwachte herprijzing van deposito's. Toch zullen de netto intrest inkomsten naar verwachting matigen. Er wordt verwacht dat de nettorentebaten op de middellange termijn zullen afnemen tot 70 miljard dollar. Desondanks blijft JPM vertrouwen houden in zijn vermogen om een ROTCE-doelstelling van 17% door de cyclus heen te halen (noot van de redactie : ROTCE = netto inkomen beschikbaar voor de aandeelhouders als percentage van gemiddelde totale gewone eigen vermogen).
JP Morgan boekte een ROTCE van 23% exclusief een nettowinst na belastingen van $1,8 mrd met betrekking tot de FRC-transactie (noot van de redactie: FRC : JP Morgan nam First Republic Bank over) en discretionaire verliezen op beleggingseffecten van $0,7 mrd na belastingen. De materiële boekwaarde steeg met 4,2% naar $79,90 (1,9x). De CET1 ratio bleef onveranderd op 13,8% ondanks een negatieve impact van de overname van FRC. De inkoop van eigen aandelen bedroeg $ 2,2 miljard ($ 1,8 miljard netto), een daling ten opzichte van $ 2,9 miljard in het vorige kwartaal. De gemiddelde verwaterde aandelen daalden met 0,8%.
Bedenk dat JPM op 1 mei het overgrote deel van de activa en bepaalde passiva van FRC overnam. Het nettoresultaat toerekenbaar aan FRC in 2Q23 bedroeg $2,4 mrd en was inclusief een geschatte winst op de voordelige koop van $2,7 mrd en een voorziening voor kredietverliezen van $1,2 mrd om een reserve op te bouwen voor de overgenomen kredietportefeuille van FRC. Gedurende de twee maanden eindigend op 30 juni was er nog eens $ 897 miljoen aan netto rentebaten, $ 436 miljoen aan provisiebaten en $ 599 miljoen aan kosten die toe te rekenen waren aan FRC.
Ten opzichte van 1Q23 lieten de resultaten een hoger netto renteresultaat zien (+5%) als gevolg van een grotere balans (+4%, geholpen door FRC) en een relatief stabiele netto intrestmarge (-1bp), lagere provisiebaten en -lasten, een hogere voorziening voor dubieuze debiteuren (gedreven door de opbouw van FRC-reserves). De analist van KBC Securities heeft een "Kopen"-advies en een koersdoel van $160.

Citigroup (geen advies KBC Securities)
Citigroup rapporteerde een zwakke winst per aandeel in het tweede kwartaal van $1,33 met zwakke vooruitzichten. De groei van de nettorentebaten vertraagt maar daalt nog niet, dankzij het voordeel van vertraagde internationale renteverhogingen. De inkomsten uit vergoedingen lopen echter terug.
Dit duidt erop dat de netto kredietverliezen ook boven de pre-pandemische niveaus zullen uitkomen. Het lijkt er niet op dat de betalingsachterstanden hun hoogtepunt nog niet hebben bereikt - als ze verder stijgen, zelfs bij een lage werkloosheid, zal dat de verliezen opdrijven.
De resultaten in het tweede kwartaal van 23 werden gekenmerkt door:
- een bescheiden kwartaalgroei in nettorentebaten
- gelijkblijvende gemiddelde leningen kwartaal-op-kwartaal
- lagere handelsinkomsten
- lagere beleggingsinkomsten
- zwakke inkomsten van Global Wealth Management
Voor heel 2023 bevestigde Citi zijn brede verwachtingen, maar met een verschuiving in de mix, m.n. minder inkomsten uit investment banking en vermogensbeheer.

Wells Fargo (geen advies KBC Securities)
De winst in het tweede kwartaal lag maar liefst 57% hoger dan een jaar eerder. De winst over het tweede kwartaal bedroeg $4,94 miljard. De winst per aandeel bedroeg $1,25 (waarvan 6 ct te danken aan een gunstiger belastingstarief).
De bank slaagde er in de rente op hypotheken te verhogen maar dit resulteerde niet in hogere rente-inkomsten door een daling in de hypotheekactiviteiten. De inkomsten uit trading activiteiten stegen met 29%, terwijl ook investment banking het beter deed.
Het 2e kwartaal werd gekenmerkt door:
- een daling op kwartaalbasis van de nettorentebaten en de nettorentemarge
- een daling van de deposito's aan het eind van de periode kwartaal-op-kwartaal en gelijkblijvende leningen aan het eind van de periode kwartaal-op-kwartaal
- grote aandeleninkoop en sterke kapitaalratio's.
Voor geheel 2023 verwacht de bank dat de nettorente-inkomsten zullen toenemen met 14% tot 51 miljard dollar tegenover 10% eerder.

Halfjaarcijfers Barco stellen teleur
Barco kroont zich vandaag tot “verliezer van de dag”. Het aandeel keldert met 13% tot het laagste niveau sinds begin juli 2022. Een trager dan verwacht herstel in China weegt op de resultaten en dus viel het halfjaarrapport, en vooral de vooruitzichten, dik tegen. De orders stegen wel met 6% op jaarbasis tot 541 miljoen euro, maar de omzet steeg slechts met 10% tot 521 miljoen euro. Voor heel 2023 zit er niet langer 10 à 15% omzetgroei in de kaarten, maar eerder “een kleine 10%”, weliswaar met 14% marge. KBCS behoudt het “Kopen”-advies en 32 euro koersdoel, maar dat zal de sfeer in Kortrijk niet boven het nulpunt helpen.
China en voorraadniveaus
De teleurstellende reactie is quasi volledig toe te schrijven aan een vierkant draaiende Chinese motor, terwijl de Amerikaanse klanten er ook meer dan verwacht voor opteerden om de voorraden af te bouwen. Beide factoren verklaren waarom er vandaag een “net niet” sfeer hangt, iets dat verergerd wordt door het feit dat de jaarverwachtingen door het management werden teruggeschroefd. De omzet lag in eerste halfjaar met 520,9 miljoen euro zo’n 15 miljoen euro onder de lat, terwijl het orderboek voor 20 miljoen euro minder goed gevuld was. Op zich is er geen wiel van de wagen, zoals de koersreactie doet vermoeden, maar het feit is wel dat de Chinese groeihefboom (nog?) niet in werking treedt. En dat had best gemogen, gelet op de grote investeringen in het land tijdens de covidjaren. Maar het land herstelt trager dan verwacht van de coronapandemie en het bijhorende strenge zerocovidbeleid.
10% is niet genoeg
De omzet van Barco klom met 10% naar een record, maar dat was minder dan analisten hadden ingeboekt. De zwarte piet wordt onder meer naar Entertainment doorgeschoven, al blonken de andere twee segmenten ook niet bepaald uit.
- Entertainment. De verkoop van projectoren voor cinemazalen en lichtspektakels loopt zowat overal als een trein, maar de nieuwe generatie digitale projectoren krijgen in China geen voet aan de grond. Niettemin was er 43% groei.
- Healthcare: de omzet daalde met 10% tot 147,2 miljoen euro, omdat de overheidsinvesteringen niet langer in voege zijn. Basiseffecten, heet dat dan, maar ook het feit dat de hoge voorraden bij de klanten weggewerkt worden er een decalage is tussen de afbouw van oude en de opstart van nieuwe projecten in Noord- en Zuid-Amerika speelt een belangrijke rol. Een belangrijk gevolg is dat het orderboek een beetje leegliep.
- Enterprise: hier kijken we naar de digitale vergadersoftware ClickShare, dat zijn omzet wereldwijd blijft aandikken, verdeeld over alle regio’s. Maar de omzet van het hele segment kromp met 2% op jaarbasis, omdat de verkoop van grote LED-schermen aan bedrijven stokte. Wel dikte het orderboek aan.
Margedruk
Ondanks de omzet onder lat kwam, kon de marge op de bedrijfskasstroom (EBITDA) wel boven de lat uitkomen. De EBITDA klokte namelijk zoals verwacht af op 65 miljoen euro, wat impliceert dat de margestijging uit het recente verleden onverminderd bleef voortduren. Het cijfer steeg namelijk van 9,8% in de eerste helft van 2022 naar 12,5%, zodat de vooropgestelde EBITDA-marge in 2023 ongewijzigd bleef op 14%. Maar dat is wel gebaseerd op een lager dan verwachte omzetgroei. Die zal namelijk niet 10 à 15% bedragen, maar eerder “iets minder dan 10%”.
Leiding gekortwiekt
Minstens even interessant is dat co-CEO Charles Beauduin om gezondheidsredenen niet langer actief is en zijn opwachting niet terug zal maken voor het einde van de zomer. Eerder al tekende de man niet present op de vierjaarlijkse internationale vakbeurs voor textielmachines in Milaan, ITMA, waar hij zich als topman van Vandewiele liet vervangen door zijn zoon. Op veel details werden beleggers en analisten niet getrakteerd, zodat de vraag terecht rijst of er niet een probleem kan ontstaan aan de top van het bedrijf.
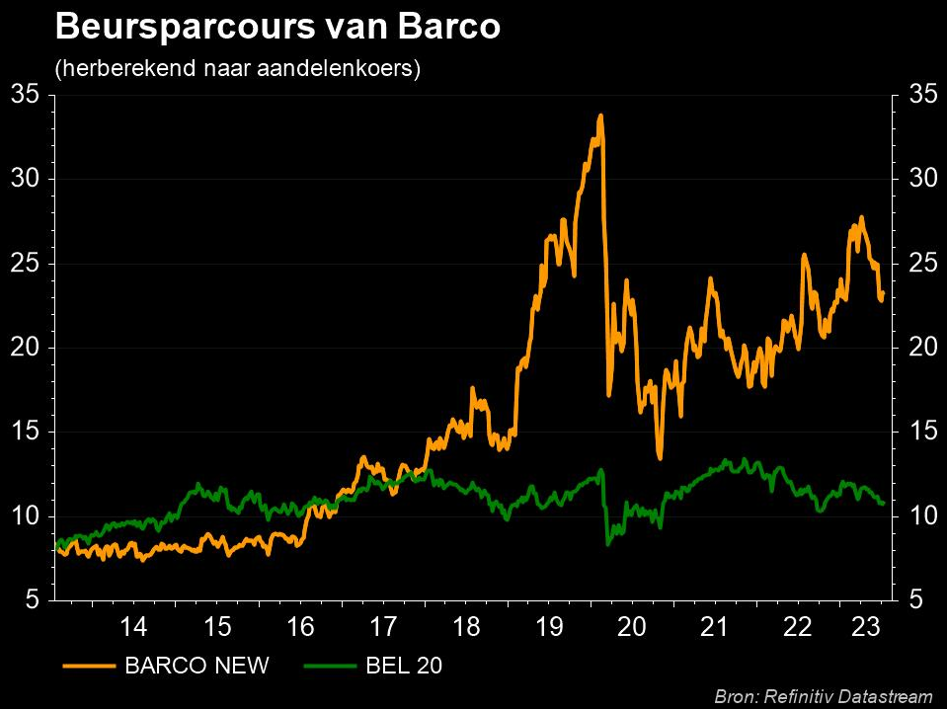
Barco werd recent opgenomen in de KBCS Top Pick lijst
De cijfers komen als een verrassing, want in het eerste kwartaal groeiden de omzet en orders in lijn met Barco's doelstellingen voor heel 2023. Toen klonk het nog zo bij de analist KBC Securities: “Het eerste kwartaal legde een solide basis voor verdere groei doorheen het jaar en de realisatie van de vooropgestelde financiële doelstellingen voor het hele boekjaar met bijzonder sterke resultaten in Entertainment en Enterprise, die de tijdelijke zwakte verzachten die Healthcare ondervindt door de uitfasering en opstart van projecten”.
Maar de snelle heropening van de Chinese markten werd té positief ingeschat, en dus ook de omzet- en margegroei in heel 2023. Aan het ongewijzigde koersdoel van 32 euro zou Barco verhandeld worden aan een geschatte koers/winstverhouding voor 2023 van 27,2x, een EV/Omzet van 2,2x en een EV/EBITDA van 15,1x. Tegen 2026 moeten deze ratio’s dalen naar 20,8x, 1,8x en 11,5x. Maar de realiteit is dat de koers vandaag zo’n 19,47 euro bedraagt en dat de verwachtingen neerwaarts bijgesteld werden, zodat ook het waarderingsmodel een opfrissingsbeurt zal moeten ondergaan.
Voorlopig blijft het 'Kopen'-advies behouden met een koersdoel van 32 euro.

Bedrijfsnieuws uit Amerika

Voor de volledigheid blikken we, voor de start van de opening van New York, nog even terug op het belangrijkste bedrijfsnieuws in Amerika.
Carvana daalde met 8% nabeurs omdat de kwartaalcijfers al op 20 juli gepubliceerd worden
- In de nabeurshandel daalde het aandeel omdat de kwartaalcijfers al op 20 juli gepubliceerd worden, eerder dan op 3 augustus. De groep die bekend staat om haar autoverkoopautomaten probeert haar schuld te herstructureren. Een deel van de schuld is aangegaan om de fysieke veilingactiviteiten van veilingbedrijf ADESA in de VS over te nemen. Het bedrijf schrapte dit jaar ook onder meer een hele reeks banen om kosten te besparen.
Nano Dimension heeft zijn bod op 3D-printerbouwer Stratasys weer verhoogd van 24 naar 25 dollar
- Nano Dimension heeft zijn bod op 3D-printerbouwer Stratasys (+2%) opnieuw verhoogd van 24 naar 25 dollar per aandeel in cash. Doel is om tussen 31,9% en 36,9% van de uitstaande aandelen te verwerven en dat voor 31 juli. In het persbericht lezen we : “Het uitbrengen van een bod op Nano levert de aandeelhouders van Stratasys op korte termijn 233% meer cash op dan elk ander alternatief dat momenteel beschikbaar”. Maar ook 3D Systems verhoogde onlangs zijn bod en noemde dat ook “een superieur voorstel”. De driestrijd om de controle over Stratasys woedt al sinds mei.
Meta brengt een commerciële versie uit van het open-source AI-model Llama
- Er wordt een commerciële versie uitgebracht van het open-source AI-model Llama, dat onder meer start-ups een krachtig gratis alternatief biedt voor de dure versies van OpenAI en Google. De distributie gebeurt via de Microsoft Azure cloud en zal draaien op Windows.
Estee Lauder is het slachtoffer geworden van hacking, waarbij ook gegevens zijn buitgemaakt
- De cosmeticagroep is het slachtoffer geworden van hacking, waarbij ook gegevens zijn buitgemaakt. Het cyberincident heeft impact op de dagdagelijkse werking van de bedrijfsprocessen. Het incident komt op een slecht moment, want in mei werd al een zwakker dan verwachte omzet en winst vooropgesteld voor heel 2023, omwille van het trage herstel op duty-free en reisbestemmingen, vooral in Azië.
Meest verhandelde aandelen bij Bolero
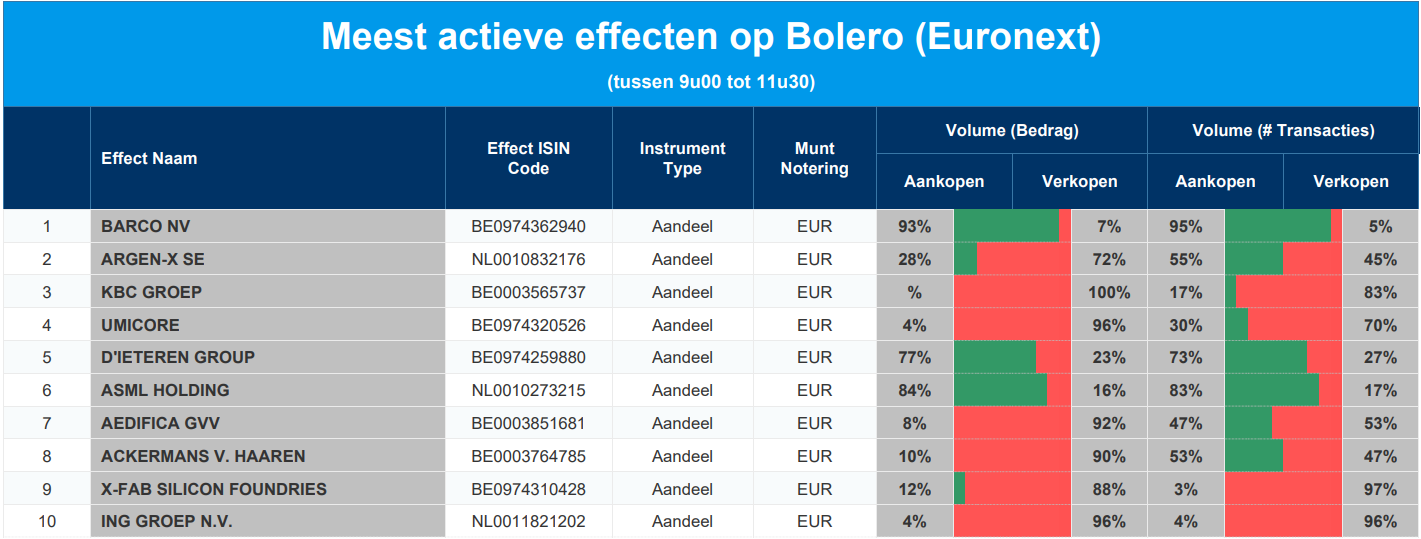
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: Barco, Argenx, KBC Groep, Umicore, D'Ieteren, ASML, Aedifica, Ackermans Van Haaren, X-Fab en ING Groep.
Europees aandelennieuws

Renault rondde de geherstructureerde samenwerkingsdeal met Nissan af
- De Franse autobouwer rondde de geherstructureerde samenwerkingsdeal met Nissan af en dus volgt er snel een aankondiging. Nissan zou daardoor 15% van Renaults nieuwe elektrische voertuigunit Ampere overnemen, terwijl Renault zijn belang van 43% in Nissan zou verminderen.
Vrachtwagenproducent Volvo meldde een hoger dan verwachte operationele winst in kwartaal twee
- De Zweedse vrachtwagenproducent meldde een hoger dan verwachte operationele winst in het tweede kwartaal van 21,7 miljard kronen (2,12 miljard dollar). Analisten mikten op slechts 18,4 miljard. Volvo hoopt om in 2023 330.000 trucks te slijten in Europa en evenveel in Noord-Amerika, 10.000 trucks meer dan eerst verwacht. De betere cijfers zijn te danken aan hogere marges, lagere kosten en een betere toelevering van onderdelen.
Novartis verhoogde alweer zijn winstverwachting voor 2023, dankzij een sterke verkoop van medicijnen
- De Zwitserse geneesmiddelenproducent verhoogde alweer zijn winstverwachting voor 2023, dankzij een sterke verkoop van medicijnen. De bedrijfswinst (EBIT) zal iets meer dan 10% aandikken, terwijl eerder op “iets minder dan 10% werd gemikt”. De stemming over de afsplitsing van generieke medicijnendivisie Sandoz staat op de planning op 15 september, waardoor het beursdebuut tegen begin oktober een feit moet zijn.
Mee met de markt: "Europese rente maakt knieval"

- De aandelenmarkten trokken wereldwijd alweer zo’n 0,6% hoger, netjes verdeeld tussen de VS en Europa. Het gros van die winsten werd gerealiseerd na de publicatie van het kleinhandelsrapport in de VS, maar dat verhinderde niet dat de Aziatische markten wat gas terugnamen. China, Taiwan, Korea en Taiwan werden allemaal tussen 0,4% en 1,2% lager gezet. De rode draad doorheen de handelsdag werd in ieder geval gevormd door een forse rentedaling, met name in Duitsland. Daar overklasten de Duitse obligaties de Amerikaanse, vergelijkbaar met de manier waarop ene Jonas Vingegaard ene Tadej Pogacar in zijn hemd zette.
- De Duitse rente daalde over de verschillende looptijden tussen 6,5 en 14,8 basispunten, zodat de 2-jaarsrente van 3,25% naar 3,17% ging, tegenover een daling van de 10-jaarsrente van 2,45% naar 2,34%. De Amerikaanse rentes bleven min of meer stabiel, omdat de markt vooral opgeschrikt werd door uitlatingen van ECB-directeur Knot. De Nederlandse gouverneur van de centrale bank staat bekend als een uitgesproken voorstander van hogere rentes, maar tegenover Bloomberg leek die overtuiging plots verdwenen. Omdat de kerninflatie een plateau lijkt te hebben bereikt, is één renteverhoging (op 27 juli) nog wel een quasi-zekerheid, maar verhogingen daarna zijn “hoogstens een mogelijkheid”. Knot valt verder de Italiaanse gouverneur Visco niet bij, maar gelooft wel dat Europese inflatie blijvend hoog zal blijven. En de beleidsrente dus ook. Alles hangt af van de cijfers tussen volgende week en september.
- In de VS stelden de detailhandelsverkopen in juni eerder teleur (0,2% groei, tegenover 0,5% verwacht), al werden de cijfers over mei opwaarts herzien. De kernindicator die wordt gebruikt om het BBP te berekenen steeg wel met een stevige 0,6%, wat duidelijk blijft wijzen op een veerkrachtige consument. De dollar stabiliseerde tegenover de euro (€1= $1,1238). Op de wisselmarkten ging het er niettemin nogal volatiel aan toe, omdat onder meer het Britse pond en de Japanse yen nogal wild bewogen.
- Ondertussen blijven de grote Amerikaanse banken goed nieuws spuien, met gisteren onder meer Bank of America en Bank of New York Mellon. Hogere rentetarieven gaven de tweede kwartaal winst een stevige duw in de rug, al is het maar de vraag of een terugval in consumentenbestedingen, een tragere groei van leningen en hogere depositokosten de vooruitzichten voor het najaar niet zouden kunnen vertroebelen, eerder dan aanjagen. Beleggers kozen voor het eerste scenario. De sector won 1,1% in de VS, het meest van alle sectoren, en 0,82% in Europa, goed voor een plaats in de top 3, naast de energie- en grondstoffensectoren.
- Op de economische kalender prijkt de Britse inflatie in juni als enige écht interessante item op de kalender. Die wordt geflankeerd door Amerikaanse huizenmarktdata en finale Europese inflatiecijfers over juni, maar die vinden we eerder in het katern ‘bladvulling’ dan ‘rode draad’.
- Qua bedrijfsresultaten kijken we erg uit naar onder meer ASML, Baker Hughes, Citizens Financial, Crown Castle, Equifax, Goldman Sachs, Halliburton, IBM, Kinder Morgan,Las Vegas Sands, Nasdaq, Netflix, Northern Trust, Tesla, United Airlines, Atlas Copco, Bawag Group, Gecina, Hexpol, Sandvik, SKF,Volvo AB, Yara en Barco.