ma. 10 jul 2023
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Dinsdag 11 juli
- Bedrijfsresultaten
- Kinnevik, Telekom Austria
- Beleggersevents
- Britisch Land Company (algemene vergadering)
- Ex-dividend
- Lucas Bols, Oracle, Vranken Pommery
- Macro-economie
- EU: ZEW
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe adviezen voor aandelen
- Beursnieuws België en Nederland
- Mee met de markt: “Banengroei en prijsdalingen”
- Europees aandelennieuws
- 5 favoriete aandelen van Kurt Ruts
- Wat heeft de komende week in petto?
- Meest verhandelde aandelen bij Bolero
- Dure suiker compenseert kostenexplosie
- Europese bedrijfswinst tot 4,2% hoger
- Bedrijfsnieuws uit Amerika
Bedrijfsnieuws uit Amerika

Voor de volledigheid blikken we, voor de start van de opening van New York, nog even terug op het belangrijkste bedrijfsnieuws in Amerika.
SVB Financial Group eist 1,93 miljard dollar van Amerikaanse toezichthouder
- De failliete SVB Financial Group heeft de Amerikaanse toezichthouder FDIC aangeklaagd in de hoop 1,93 miljard dollar terug te krijgen die in beslag werd genomen tijdens de overname. Het gebrek aan toegang tot de fondsen belemmerde de reorganisatie van SVB Financial, eraan toevoegend dat het geld meer dan 100 miljoen dollar aan jaarlijkse rente zou moeten opbrengen. De FDIC van zijn kant schat dat het faillissement van Silicon Valley Bank haar verzekeringsfonds 16 miljard dollar heeft gekocht, maar vooral dat ze wettelijk in staat is om de in beslag genomen fondsen te houden. Wordt vervolgd.
Sarah Silverman spande rechtszaken aan tegen Meta en OpenAI over ChatGPT
- De komiek Sarah Silverman en twee auteurs hebben rechtszaken wegens schending van het auteursrecht aangespannen tegen Meta Platforms en OpenAI omdat ze hun auteursrechtelijk beschermd materiaal zonder toestemming zouden hebben gebruikt om taalmodellen voor kunstmatige intelligentie te trainen. De rechtszaken onderstrepen de juridische risico's die ontwikkelaars van chatbots lopen wanneer ze grote hoeveelheden auteursrechtelijk beschermd materiaal gebruiken om apps te maken die realistische antwoorden geven op vragen van gebruikers.
Brand in terminal voor geraffineerde olieproducten van Kinder Morgan in Texas is geblust
- Een brand in de terminal voor geraffineerde olieproducten van Kinder Morgan in Texas is geblust. De brand ontstond tijdens de bouw en leidde niet tot gewonden, maar bleef beperkt tot een aantal voertuigen en bouwmachines. De oorzaak van de brand was niet direct bekend en er wordt actief gewerkt met de klanten om mogelijke gevolgen aan te pakken.
Gorilla Technology tekende contract met Egypte voor 270 miljoen dollar
- Cyberbeveiligingsbedrijf Gorilla Technology tekende een contract met de Egyptische overheid voor de implementatie van Smart Government Security Convergence-oplossing in het land. Op zich zou u denken dat dit een normaal contract is, maar dit is meer dan 270 miljoen dollar waard. Het project beoogt de proactieve detectie van bedreigingen, tijdige reactie op incidenten en effectieve toewijzing van middelen. Dat de koers zo sterk opveert komt vooral omdat de koers tot en met donderdag 74% van zijn waarde verloor in 2023.
Winkelketen Costco Wholesale zag vergelijkbare omzet dalen in juli
- Winkelketen Costco Wholesale daalde omdat de groep een vergelijkbare omzetdaling van 1,4% rapporteerde in juni, tegenover een daling van 0,3% in mei. De verkoop van producten met een hogere marge, zoals woninginrichting, elektronica, speelgoed en sportartikelen in de VS kromp doordat consumenten met een inflatiestijging afzagen van niet-essentiële aankopen. Voedingsmiddelen en diversen profiteerde van goedkopere maaltijden voor thuis en van de afnemende inflatie in deze categorieën. Beurshuis Telsey Advisory verhoogde het koersdoel van 540 naar 575 dollar.
Coty kreeg applaus omdat verwachte kernwinst voor 2023 steeg
- Cosmeticamaker Coty kreeg applaus omdat verwachte kernwinst voor dit jaar opgetrokken werd. Dat gebeurde in de aanloop naar de beleggersdag in Parijs. De beurshuizen Raymond James, Piper Sandler en J.P.Morgan verhoogden allemaal hun koersdoel met 1 dollar, omdat de kans op extra groei vergroot. Coty bouwt belangrijke verticale markten uit, waaronder luxe parfums, huidverzorging, China en reisretail.
PepsiCo haalt bakzeil in India: patent op een aardappelsoort moet worden ingetrokken
- Een Indiase rechtbank heeft het beroep van PepsiCo verworpen tegen een bevel tot intrekking van een patent op een aardappelsoort dat exclusief wordt geteeld voor hun populaire Lay's chips. De PPVFR Authority trok in 2021 de intellectuele bescherming in die was verleend aan de aardappelvariëteit FC5 van PepsiCo, met het argument dat de Indiase regels geen patent toestaan op zaadvariëteiten. De Amerikaanse snack- en drankenproducent levert de FC5 zaadvariëteit aan boeren die op hun beurt hun producten aan het bedrijf verkopen tegen een vaste prijs.
Europese bedrijfswinsten tot 4,2% hoger

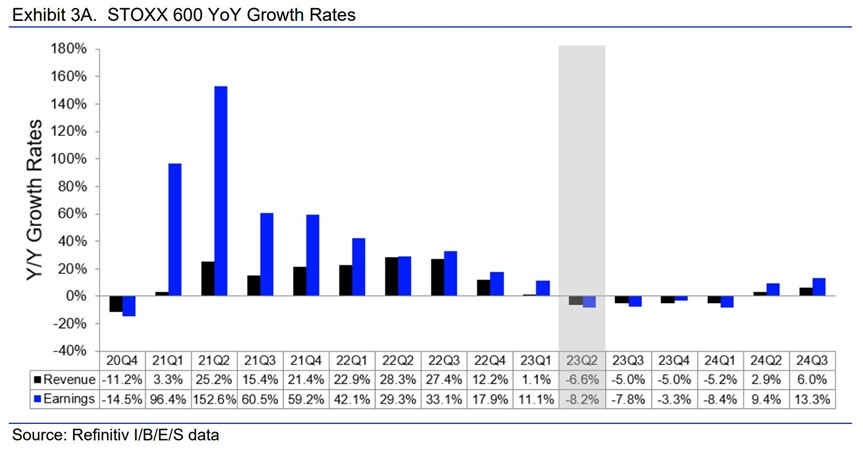
De winst van Europese bedrijven zal in het tweede kwartaal van 2023 naar verwachting met 8,2% dalen op jaarbasis. Maar dat cijfer geeft een vertekend beeld, want de energiesector gooide vorig jaar hoge ogen. Exclusief energie zouden de bedrijfswinsten met 4,2% kunnen stijgen, terwijl de omzet van dit (beperktere) staal moet landen op 0,7%. Samengeraapt wil dat zeggen dat de bedrijfsmarges gemiddeld genomen gestegen zijn op jaarbasis. Maar blijft dat zo? En in welke mate is dat te danken aan eenmalige elementen, zoals prijsverhogingen?
Belangrijke barometer
Deze week presenteren zo’n 20 Europese bedrijven hun kwartaalcijfers, wat wil zeggen dat de hoofdmoot pas later in juli zal volgen. Deze (en alle andere) cijfers zijn voor beleggers erg belangrijk om de impact in te kunnen schatten van de gestegen rentes op de appetijt van de eindklanten, die meer wel dan niet verkiezen om de voorraden te legen, eerder dan gretig bij te bestellen. Dit cijferseizoen ligt de focus dan ook meer dan ooit op de vooruitzichten: welke bedrijven en sectoren maken zich sterk dat de eerdere jaarvooruitzichten haalbaar zijn? Wie moet de verwachtingen neerwaarts bijstellen en wie heeft geen enkel idee van de toekomst?
Meer winst- dan omzetgroei
Op basis van de huidige schattingen kunnen zes van de tien subsectoren de winsten op jaarbasis opkrikken. De kop wordt getrokken door de sector Technologie, met een verhoopte winstgroei van 43,9%. De grondstoffensector bengelt helemaal onder de ladder, met een halvering (-52%) op jaarbasis.
Hetzelfde patroon komt terug op het niveau van de omzet: die zou met 6,6% kunnen dalen, maar zonder de energiebedrijven zou het cijfer stabiliseren op +0,7%. Ook hier zouden zes van de tien sectoren in de index een omzetverbetering moeten kunnen realiseren, met op kop de “Consumer Cyclicals” (+10,8% op jaarbasis). De nutsbedrijven bengelen met een omzetkrimp van 30,6% onderaan de ladder, naast de energiebedrijven. Die kunnen immers niet langer profiteren van de hoge olie- en gasprijzen, maar doen het in nominale termen wel nog indrukwekkend goed.

Neerwaartse bijstellingen zijn al maanden aan de gang
Ondanks een groei met 4,2% op jaarbasis, exclusief de energiesector, stellen analisten de winstverwachtingen al maandenlang neerwaarts bij. Dat is het geval in onder meer Duitsland, Frankrijk en Nederland, maar dé rode draad is dat de verwachtingen voor Belgische bedrijven gemiddeld genomen gestegen zijn sinds begin maart. We lezen dat niet als een teken van relatieve sterkte, maar eerder als een gevolg van de sterke concentratie van een handvol bedrijven in de index. Daardoor blijft de conclusie dat de algemene trend neerwaarts gericht is, overeind.

Winst- en omzetrecessie op komst
Meer nog dan inzicht in de voorbije periode, zijn halfjaarresultaten erg belangrijk om de realiteit aan de wenselijkheid af te toetsen. Het is uitkijken naar welke bedrijven de eerder gestelde doelen niet langer stand kunnen houden.
De geschatte winstgroei zal de komende kwartalen blijven terugvallen in vergelijking met de periodes een jaar eerder. Zelfde scenario voor de omzetgroei, die zowat 5 à 6% zal dalen tot en met het eerste kwartaal van 2024. Aan beide trends verwachten we pas een kentering tegen het tweede kwartaal van 2024. Overduidelijk kunnen we van een winstrecessie spreken. Niet dat beleggers daar erg van wakker liggen, getuige de sterke prestatie van de Europese aandelenmarkten tot dusver in 2023.
Conservatief? Niet noodzakelijk
Ondanks de groeicijfers op jaarbasis een tijdlang in negatief terrein kunnen belanden, wil dat niet noodzakelijk zeggen dat de verwachtingen conservatief zijn. Economisch gezien blijft het erg moeilijk werken, want de recessiedruk stijgt bijna op dagbasis. Ook hebben bedrijven het meer en meer lastig om prijsstijgingen door te berekenen naar de klanten toe, en net die klanten opteren er duidelijk voor om voorraden af te bouwen eerder dan die snel aan te vullen. En dan is er nog de eindklant, die in combinatie met een duidelijke verzwakking van het ondernemerssentiment eveneens tekenen geeft van metaalmoeheid.
Met andere woorden is KBCS er niet geheel van overtuigd dat de huidige winstschattingen conservatief zijn, misschien zelfs integendeel. Nogal wat bedrijven zullen immers geconfronteerd worden met (een pak) hogere financieringskosten, wat in een algemeen klimaat van margedruk de druk op de winst- en verliesrekening alleen maar zal opvoeren. Het halfjaarseizoen dat ei zo na van start zal gaan moet dus uitsluitsel even.
Belangrijk in dat kader is de vraag hoe beleggers zullen reageren op missers. We zagen eerder al bij onder meer DSM-Firmenich dat een misser niet noodzakelijk wordt afgestraft, tenminste ingeval de officiële vooruitzichten door beleggers al lang niet meer als waarschijnlijk worden geacht. In alle andere gevallen zal het “fasten seatbelts” worden, eerder dan “enjoy the ride”.
Waardering
Als bovenstaande schattingen bekeken worden in het licht van de waardering van Europese aandelen, dan zien we onmiddellijk dat een deel van de neerwaartse druk op de winst- en omzetcijfers verdisconteerd werd door beleggers. Vandaag handelen de aandelen van de overkoepelende Stoxx Europe 600 aan een koerswinstverhouding van 12x voor het lopende boekjaar. Dat niveau bevindt zich op het laagste peil sinds 2013, niet eens zo gek ver van de dieptepunten die werden opgetekend in de financiële crisis en in de eurocrisis. Tegenover de Amerikaanse waarden scoren Europese bedrijven ook goede punten, al is dat verschil recent fors toegenomen door een ware koersexplosie van de Amerikaanse technologiebedrijven.
Op het niveau van de koers-boekwaarde zien we eenzelfde patroon, alleen is het verschil tussen Europa en Amerika nog véél meer uitgesproken. Ook worden er vandaag in Europa geen meerjarige dieptepunten opgetekend: de huidige verhouding bedraagt ongeveer 1,85x, tegenover een lange termijn gemiddelde van 1,67x. Amerikaanse bedrijven die vervat zitten in de hele brede MSCI USA noteren vlot aan een verhouding 3,97x.

Dure suiker compenseert kostenexplosie
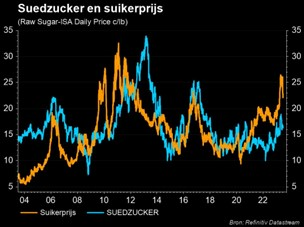
De suikerprijs staat momenteel op het hoogste niveau in meer dan 6 jaar en dat is goed nieuws voor onder meer Südzucker. De grootste Europese suikerproducent dikte de winst vorig kwartaal met 73% aan én verhoogde daardoor meteen de jaarverwachtingen. De suikerprijs blijft ook deze maand immers op hoog niveau, omwille van de krapte van het aanbod. En die krapte kan volgens analisten tegen 2023/24 oplopen tot 3 miljoen ton wereldwijd. Problemen in Brazilië door slechte weersomstandigheden en in India houden een knip op de suikerbus.
Suiker is goud waard
Nadat de bedrijfswinst van Südzucker in het vorige boekjaar met 112% steeg, kijkt de eigenaar van onder meer Tiense Suiker ook vol vertrouwen vooruit. In het huidige boekjaar zou een optimistisch scenario de winst met 35% kunnen opkrikken, ondanks een sterke stijging van de kosten voor grondstoffen en energie. Maar die worden ruimschoots gecompenseerd door de hogere suikerprijzen, waardoor de suikerdivisie vorig jaar voor het eerst in vier jaar opnieuw winstgevend was.
Krapte
De prijzen voor ruwe suiker SBc1 op de Intercontinental Exchange (ICE) stegen sinds januari met 37% te midden van krapte op de korte termijn en zorgen over de komst van het klimaatfenomeen El Nino later dit jaar, dat de oogsten zou kunnen verstoren. Analisten zien daarnaast ook opwaarts potentieel door de krapte die kan ontstaan door logistieke uitdagingen in Brazilië, en door het weer voor de verwerking van suikerriet.
Recent nam de suikerprijs wat gas terug omdat enkele van de meest negatieve scenario’s minder ernstig uitpakten dan eerder gevreesd. Handelaren, producenten en analisten waren in mei echter overwegend positief over de vooruitzichten voor de toch al hoge suikerprijzen op de jaarlijkse bijeenkomst in New York.
India
In het jongste magazine van de CBB (vereniging van bietentelers) krijgt ook de situatie in India extra aandacht. Het land, één van 's werelds grootste producenten heeft immers zijn productieramingen verlaagd van 36,5 miljoen ton naar 33 miljoen ton. De Indiase suikerfabrieken in de belangrijkste producerende regio's zijn luidens het artikel vroeger dan gewoonlijk gesloten en het is onwaarschijnlijk dat de regering verdere uitvoer zal toestaan. Dit doet, samen met het vooruitzicht van verplichte ethanol in benzine tegen 2025, vermoeden dat het Indiase aanbod zal afnemen.
Maar niet enkel India wordt met de vinger gewezen, ook Thailand, 's werelds derde grootste suikerexporteur, zal naar verwachting zijn productie zien dalen. De Europese productie zal dit jaar naar verwachting ook opnieuw dalen. En in China, 's werelds grootste importeur, zou de suikerproductie dit seizoen de laagste in zes jaar kunnen zijn.
Invloeden op de prijs
De wereldwijde suikerproductie is het werk van zo’n 130 landen. In ons land zijn suikerbieten daarvoor de belangrijkste grondstof, maar met zo’n 80% is suikerriet wereldwijd veruit de belangrijkste leverancier van de zoetstof. De productie geraakt ondertussen wel meer en meer geconcentreerd: In 1980 produceerden de top tien 56% van de wereldproductie, nu is dat al 76% (cijfers voor 2016, bron: International Sugar Organisation). De grootste producenten zijn Brazilië (22%), India (15%) en de Europese Unie (9%). Net zoals bij wisselkoersen en heel wat andere grondstoffen wordt de prijs van suiker door een waslijst aan elementen beïnvloed. Onderstaand lijsten we de voornaamste even op:
- Aanbod - De wereldproductie daalde in 2020/21 voor het derde jaar op rij tot 169 miljoen ton. In 2021/22 was sprake van een ommkeer en lag de productie met 173 miljoen ton hoger dan een jaar eerder. Voor het tweede opeenvolgende jaar was wel sprake van een globaal suikertekort van 2,3 miljoen ton. In 2022/23 zou dit met een productie van 177 miljoen ton en een consumptie van 176 miljoen ton een krap surplus moeten opleveren van zo’n 0,9 miljoen ton.
- Ethanol - Suikergewassen worden niet alleen geteeld voor de productie van suiker. Suikerriet wordt ook beschouwd als een van de belangrijkste en meest efficiënte bronnen voor de productie van biobrandstoffen. Suiker is daarbij de primaire grondstof voor de productie van ethanol in Brazilië. Bij stijgende olieprijzen wordt het interessant voor alternatieve producten.
- Brazilië - ‘s Werelds grootste suikerpot staat in Brazilië, 45% van de export van suiker komt uit Brazilië. Geen wonder dus dat gebeurtenissen in het land, meteorologische of politieke, een rol spelen in de prijsvorming van suiker. Meer nog, want een zwakke real stimuleert de productie van ethanol, als een manier om de dure benzineprijs wat te counteren.
- Vraagvooruitzichten -Het westen is goed voor 77% van de wereldwijde suikerconsumptie. Hoewel de Europese Unie de derde grootste producent is, is het meteen ook één van de grootste netto importeurs van suiker, na China, Indonesië en de Verenigde Staten. Volgens de International Sugar Organization groeide de consumptie van suiker met een gemiddelde van 1,8% in de afgelopen 10 jaar, als gevolg van de bevolkingsgroei, stijgende inkomens en veranderende voedingspatronen. De organisatie ziet een blijvende groei in suikerconsumptie, maar meer en meer zou Azië de rol van groeimotor overnemen. In de westerse wereld groeit immers het besef dat de consumptie van suiker onder controle moet gehouden worden. Daar ziet men ziet een verschuiving naar consumptiegoederen met minder suiker of naar consumptiegoederen met een alternatief voor suiker.

De spelers
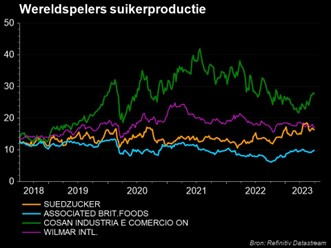
- Südzucker
Met een jaarlijkse productie van ongeveer 4,8 miljoen ton suiker is Südzucker de grootste suikerproducent van Europa. Het bedrijf telt 30 suikerfabrieken en 3 raffinaderijen verspreid over Oostenrijk, België, Tsjechië, Frankrijk, Duitsland, Hongarije, Moldavië, Polen, Roemenië, Slowakije en Bosnië-Herzegovina.
Naast suiker spitst het bedrijf zich toe op nog andere segmenten zoals gekoelde en bevroren maaltijden, de productie van bio-ethanol, voedingsmiddelen en veevoeder en vruchtensap-preparaten en vruchtensap-concentraten.
- AB Foods
Associated British Foods is een Britse retail- en voedingsmultinational. Het bedrijf is een van de grootste producenten van suiker. Het is misschien nog beter bekend om haar retailafdeling, Primark. Suiker tekent voor zo’n11% van de totale omzet. Het retail-segment (vooral Primark) is bijna de helft van de omzet (48%).
- Cosan
Cosan is een Braziliaans bedrijf met uiteenlopende activiteiten. De suikeractiviteiten, goed voor 20% van de omzet, zijn onderdeel van de divisie Raizen Energia en bekommert zich over suikerrietderivaten, zoals ruwe suiker en gehydrateerde ethanol, productie en distributie van energie uit suikerriet-biomassa en warmtekracht-koppelingsinstallaties uit suikerriet-biomassa.
- Wilmar International Limited
De laatste in de rij is Wilmar International Limited, uit Singapore. Ze houden zich bezig met de teelt van oliepalmen, extractie van olie uit zaden, het raffineren van oliën voor consumptie, raffineren van suiker, de productie van consumentenproducten, biodiesel en meststoffen. Wilmar International is verder ook actief in de productie en distributie van meststoffen op basis van stikstof, fosfor en kalium (NPK).
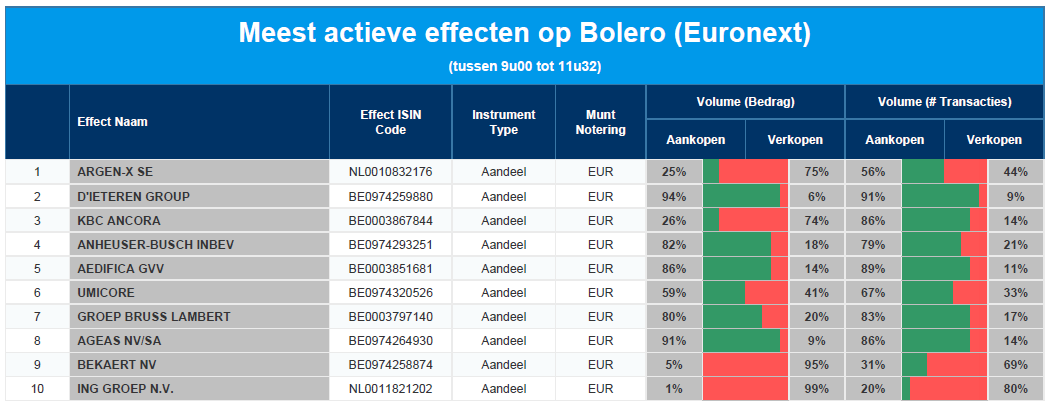
Meest verhandelde aandelen bij Bolero
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: argenx - D'Ieteren - KBC Ancora - AB Inbev - Aedifica - Umicore - Groep Bsl Lambert - Ageas - Bekaert - ING
Wat heeft de komende week in petto?
- Bedrijfsresultaten
- Helen of Troy, CGN
- Beleggersevents
- National Grid (algemene vergadering)
- Ex-dividend
- JDE Peet's, Vranken-Pommery, General Electric, Touax
- Macro-economie
- China: PPI en CPI
Dinsdag 11 juli
- Bedrijfsresultaten
- Kinnevik, Telekom Austria
- Beleggersevents
- Britisch Land Company (algemene vergadering)
- Ex-dividend
- Lucas Bols, Oracle, Vranken Pommery
- Macro-economie
- EU: ZEW
Woensdag 12 juli
- Bedrijfsresultaten
- Aeon, DNB Bank
- Beleggersevents
- Wipro, Burberry (algemene vergadering)
- Ex-dividend
- Pimco, Virtus Global
- Macro-economie
- VS: CPI
- Bedrijfsresultaten
- Bonheur, PepsiCo, Cintas, Aker
- Beleggersevents
- Vmware, Dr. Martens (algemene vergadering)
- Ex-dividend
- AbbVie, Voestalpine
- Macro-economie
- EU: industriële productie
- Bedrijfsresultaten
- UnitedHealth, JP Morgan Chase, BlackRock, Citigroup, EQT, Ericsson, NSI
- Beleggersevents
- Chewy (algemene vergadering)
- Ex-dividend
- Suedzucker
- Macro-economie
- VS: exportprijzenindex en importprijzenindex
- EU: handelsbalans
5 favoriete aandelen van Kurt Ruts

Dit weekend publiceerde de krant De Tijd de vijf favoriete aandelen van KBC Securities-analist Kurt Ruts.
- Criteo (ISIN: US226718104)
Criteo is een bedrijf dat technologie aanbiedt voor de digitale advertentiemarkt. Het “retargeting segment”, waarbij wordt geprobeerd om websitebezoekers opnieuw te bereiken met advertenties op websites van derden, krimpt wegens de groeiende focus op privacy. Daartegenover staat het segment “Retail Media”, dat fors groeit en dus snel aan belang wint. Het management verwacht dat het segment tegen 2025 goed is voor 75% van de omzet. Retail Media laat adverteerders toe om reclame te maken op websites van retailers. Retailers hebben een schat aan klantendata, die kunnen gebruikt worden om efficiënter te adverteren. Bovendien wordt Retail Media als minder storend ervaren door webshoppers aangezien die doorgaans in aankoopmodus zijn.
- Piaggio (ISIN: XS1808984501)
Piaggio is marktleider in Europa op het vlak van gemotoriseerde tweewielers. Het bedrijf heeft acht merken in portefeuille waaronder Aprilia, Moto Guzzi en uiteraard het iconische Vespa. Onderzoeksbureau Interbrand schat de waarde van het Vespa-merk op circa 900 miljoen euro, terwijl de beurswaarde van Piaggio slechts zo’n 1,4 miljard euro bedraagt. Minder bekend is dat Piaggio meer dan 40% van de omzet in Azië realiseert. Het groeipotentieel is er substantieel met nieuwe productiecapaciteit in Indonesië en Vietnam en een Indische markt die nog volop aan het herstellen is van de covidschok.
- Samsung (US7960508882)
Hoewel de meeste mensen Samsung kennen als smartphonebedrijf is de winst vooral onderhevig aan de cyclus van geheugenhalfgeleiders (DRAM en NAND). Door de cyclus heen zijn die goed voor circa 50% van de winst. De DRAM-markt is een oligopolie en Samsung is wereldmarktleider met een marktaandeel van 45%. We zouden ons ongeveer op de bodem in de DRAM-winstcyclus van de moeten bevinden met een verwacht herstel in de tweede helft van dit jaar. Generatieve AI heeft niet alleen krachtige processoren nodig maar ook een pak geheugen(chips) om de gegenereerde data op te slaan. Over de komende jaren moet dit zorgen voor een extra boost in de vraag naar geheugenhalfgeleiders. Samsung is trouwens ook een van de 10 favoriete aandelen van KBC Securities voor de 2de helft van 2023.
Vorige vrijdag kwam Samsung nog met cijfers over de voorlopige operationele winst. Het ging om de laagste kwartaalwinst in 14 jaar. Verwacht wordt dat Samsung daarmee het dieptepunt heeft gehad, stelde Kurts Ruts toen. De cijfers veranderen niets aan zijn advies voor Samsung:
KBC Securities heeft een "Kopen"-advies met koersdoel 1600 dollar.
- AMD (ISIN: US007903107)
AMD is een halfgeleiderbedrijf gespecialiseerd in microprocessoren (CPU’s) en grafische kaarten (GPU’s). In de CPU-markt wint het marktaandeel dankzij de technologische voorsprong die het geniet op belangrijkste concurrent Intel. In de GPU-markt wordt het bedrijf aanzien als het enige geloofwaardige alternatief voor de GPU’s van Nvidia. Het bedrijf stelde onlangs een nieuwe productenfamilie (MI300) voor die gericht is op alle segmenten van de datacentermarkt waaronder ook (Generatieve) AI. Kurt Ruts verwacht dat de grote cloudbedrijven zoals Microsoft en Amazon belangrijke afnemers worden van deze chips. Zij hebben er immers alle belang bij om niet te afhankelijk te worden van één leverancier (Nvidia).
- Tencent (US88032Q1094)
Tencent heeft de afgelopen jaren behoorlijk proactief geïnvesteerd in zijn AI-vaardigheden. Zo bieden de cloudactiviteiten een robuuste computerinfrastructuur ter ondersteuning van de aankomende AI-toepassingen. Maar nog belangrijker is de enorme hoeveelheid gegevens die wordt gegenereerd door de online-entertainment-, sociale netwerk- en betalingstoepassingen. Die data zijn immers van onschatbare waarde voor modeltraining. Tencent is van plan om geleidelijk AI-toepassingen te integreren in al zijn producten, van de app WeChat tot onlinemedia. Kurt Ruts denkt dat de markt de AI-opportuniteit bij Tencent volledig over het hoofd ziet.
KBC Securities heeft een "Kopen"-advies met koersdoel 57 dollar.
Een alternatief om in Tencent te beleggen, is via de op Amsterdam genoteerde holding Prosus. Prosus bezit ongeveer 30% van de Tencent-aandelen en is momenteel ook één van de 10 favoriete aandelen van KBC Securities, met een koersdoel van 80 euro.
Europees aandelennieuws

Energiereus BP onderhandelt met verzekeraars over zogenaamde buy-in deal
- Energiereus BP onderhandelt met de verzekeraars over een zogenaamde buy-in deal voor haar pensioenregeling van 30 miljard pond. Doel is om de verplichtingen van de Britse eindloonregeling van de Britse oliemaatschappij over te nemen, wat kadert in de taak om alle investeringsopties voortdurend te evalueren en te beoordelen om de veiligheid van het fonds en de uitkeringen te beheren. Dergelijke opties zijn onder andere langetermijnverzekeringen, wat de facto geen verkoop is én zou toelaten om door te gaan onder toezicht van de onafhankelijke raad van trustees.
TotalEnergies en Sonatrach verhogen samen aardgasproductie in Algerije
- TotalEnergies en de lokale producent Sonatrach gaan samen de aardgasproductie in Algerije verhogen. De twee bedrijven hebben ook hun samenwerking op het gebied van vloeibaar aardgas (LNG) uitgebreid. Er wordt nu verwacht dat de gecombineerde productie van twee gasvelden in het land tegen 2026 meer dan 100.000 boe per dag zal bedragen, tegenover een niveau van ongeveer 60.000 boe per dag in 2022. In het kader van een tweede overeenkomst hebben Sonatrach en TotalEnergies ook hun partnerschap voor LNG-leveringen van 2 miljoen ton per jaar aan de haven van Fos-Cavaou, nabij Marseille, verlengd tot 2024.
Julius Baer wil het beheerd vermogen verdubbelen
- De Zwitserse bank Julius Baer wil het beheerd vermogen verdubbelen tot 1 biljoen Zwitserse frank, zowat 1 biljoen euro. Tenminste, als het van CEO Rickenbacher afhangt, al wilde de man daar in een interview geen timing op kleven. Het is dus een “doelstelling op termijn”, maar wel eentje dat rekent op het winnen van voormalige Credit Suisse-klanten.
Omzet van BMW steeg in tweede kwartaal “aanzienlijk”
- De omzet van BMW steeg in het tweede kwartaal “aanzienlijk”, zegge en schrijve met 11,3% op jaarbasis tot 626.726 voertuigen. Van januari tot juni werden 1,21 miljoen BMW's, Mini's en Rolls-Royces afgeleverd, en dat is 4,7% meer dan in de eerste helft van 2022.
Mee met de markt: “Banengroei en prijsdalingen”

- De dollar daalde (€1 = $1,0899) na de publicatie van het officiële banenrapport. Daaruit bleek dat de banengroei in de VS op een ietwat lager toerental draaide dan verwacht, maar wel sterk genoeg blijft om de (stijgende) rentepolitiek van de Federal Reserve verder te zetten. Er kwamen vorige maand 209.000 banen bij, een maagdenzucht onder de verhoopte 225.000 stuks. De werkloosheid daalde zoals verwacht van 3,7% in mei naar 3,6%, terwijl de uurlonen met 4,4% aandikten op jaarbasis. En dat laatste lag boven de verwachting van 4,2%, waarmee de inflatievrees opnieuw werd gevoed.
- Wall Street wist er niet meteen raad mee en daalde 0,3%, waarbij de technologiesector opnieuw een sterkhouder bleek (Nasdaq: -0,15%), naast de energie-aandelen (+2%) en de grondstoffen (+1%). Dat patroon keerde ook in Europa (+0,12%), waar ook de telecomwaarden (-0,7%) en de nutsbedrijven (-1%) de rode lantaarn toebedeeld kregen.
- De obligatiemarkt, die zich de voorbije dagen al bijzonder zenuwachtig vertoonde, gleed verder af, zodat de 10-jaarsrentes aan de beide kanten van de Atlantische oceaan hoger trokken. In de VS noteren we 4,08%, tegenover 2,64% in Duitsland. Omdat de korte termijn rentes stabiel bleven, zetten de rentecurves in beide blokken hun vervlakking onverminderd voort: het verschil tussen de 10- en 2-jaarsrente verkleinde tot 70 basispunten in Duitsland én in de VS, komende van 85 en 90 enkele weken geleden.
- De olieprijzen boekten vorige week hun tweede opeenvolgende weekwinst. Dat werd aangedreven door een groter dan verwachte daling van de Amerikaanse olievoorraden en een forse terugval van de benzinevoorraden. Wel blijft de prijs voor een Brent-vat nog altijd “maar” schommelen rond 78 dollar per vat, tegenover een piek van net geen 130 dollar op 8 maart 2022. In Europa vielen de gasprijzen terug tot 32,8 euro per MWh, tegenover 40 euro op 3 juli . Hier speelt het zomerweer een belangrijke rol, want overvloedige zon drukte de elektriciteitsprijs op de groothandelsmarkten deze maand al herhaaldelijk onder nul.
- Over naar China, waar de consumentenprijzen onverwacht vlak bleven in juni 2023. In mei stegen ze immers nog met 0,2%, maar sindsdien vielen de prijzen van non-foodproducten (-0,6% j/j), transportkosten (-6,5%) en onderwijs (+1,5%) versus (1,7%). De kerninflatie steeg wel nog met 0,4% op jaarbasis, na een stijging met 0,6% in mei. Maar ook dat is véél minder dan wat in de westerse economieën zien. We kregen ook inzicht in de producentenprijzen. Die daalden zelfs met 5,4% op jaarbasis, goed voor een negende opeenvolgende maand op rij. Dat is te wijten aan een afnemende vraag en dalende grondstoffenprijzen (-9,5%)
- Ook op andere vlakken zien we meer en meer prijsdalingen op jaarbasis. Zo daalde de voedselprijsindex van de FAO voor de tweede maand op rij van 124 in mei naar 122,3 in juni. Dat is het laagste peil sinds april 2021 én een stuk onder het recordpeil van 159,7 in maart 2022. Te noteren zijn lagere prijzen voor granen (-2,1%), plantaardige oliën (-2,4%) en zuivelprijzen (-0,8%). Ook de suikerprijs daalde voor het eerst in vijf maanden (-3,2%), door de goede voortgang van de suikerrietoogst van 2023/24 in Brazilië en een slabakkende Chinese productie.
- Op de economische kalender vinden we vandaag nog de Japanse lopende rekening en handelsbalans, naast het Europese investeerdersvertrouwen en inflatiecijfers uit Noorwegen. En dan zijn er nog een massa speeches, al zullen dat wel weer veel woorden en weinig boodschap zijn.
Beursnieuws België en Nederland

PSP Investments schakelt JPMorgan in
- PSP Investments, het pensioenfonds van de Canadese publieke sector, wil een groot pakket Azelis-aandelen verkopen en heeft daarvoor JPMorgan ingeschakeld. Het zou gaan om 8,8 miljoen aandelen aan 20,25 euro per stuk, 2% minder dan de slotkoers van gisteren. Dat geeft de deal een waarde van bijna 180 miljoen euro. Op het moment van de beursgang had PSP zo’n 12% van de uitstaande aandelen in handen. Voor KBCS geeft de beperkte korting aan dat er voldoende steun is. Op lange termijn moet deze plaatsing zorgen dat het aantal vrij verhandelbare aandelen, terwijl EQT tegen deze prijzen eerder koopt in plaats van verkoopt. Geen impact op 30 euro koersdoel en “Kopen”-advies.
Sequana Medical schrijft eerste patiënt in de MOJAVE-studie
- Sequana Medical heeft de eerste patiënt ingeschreven in de MOJAVE-studie. Dat is een Fase 1/2a-onderzoek in de VS, met als doel de veiligheid en werkzaamheid van het DSR-product van de tweede generatie (DSR 2.0) te evalueren bij patiënten met chronisch hartfalen en aanhoudende congestie die resistent zijn tegen diuretica. Er zullen maximaal 30 extra patiënten gerecruteerd worden, en de voortgang hangt af van de goedkeuring van de Data and Safety Monitoring Board (DSMB) na hun beoordeling van de niet-gerandomiseerde cohortgegevens. Dat is ingepland voor het vierde kwartaal van 2023. Voor KBCS is dit DSR-programma een interessante partnermogelijkheid, maar het blijft wachten op goedkeuring door de FDA tegen de tweede helft van 2024. De groep heeft nog cash tot het eerste kwartaal van 2024. Geen impact op 7 euro koersdoel en “Kopen”-advies.
Ebusco tekent nieuw contract met Südwestdeutsche Landesverkehrs (SWEG)
- De Nederlandse producent van elektrische bussen en oplaadsystemen, Ebusco, tekende een nieuw contract met Südwestdeutsche Landesverkehrs (SWEG)voor de levering van maximaal 25 Ebusco 2.2 bussen in 12-meter uitvoering. SWEG exploiteert vandaag een vloot van ongeveer 470 bussen en wil de nieuwe bussen inzetten in de regio Baden-Württemberg. Die zullen daar zo’n 60.000 km per jaar rijden en daarmee jaarlijks 55.000 kilogram CO2 en meer dan 90.000 gram stikstof vermijden per bus. SWEG shopte vorig jaar al 10 Ebusco 2.2 12-meter bussen, waarvan de eerste nu in gebruik zijn genomen.
Biotechgroep Biosenic gaf update over onderhandelingen met schuldeisers
- Biotechgroep Biosenic gaf een update over de onderhandelingen met de schuldeisers. Ze kwamen tot een overeenkomst over een “standstill” van drie tot vier maanden, in afwachting van een structurele oplossing. Dat is mogelijk dankzij kortetermijnfinanciering van Global Tech Opportunities, want de groep heeft daardoor voldoende cash tot oktober. Maar tegen dan moet er een akkoord zijn over een mogelijke overnemer van het handelsfonds, want recent trok de groep de stekker uit haar laatste onderzoek.
Aedifica investeerde in tweede kwartaal 53,5 miljoen euro
- Aedifica zet een deel van de vers opgehaalde cash onmiddellijk aan het werk. In het tweede kwartaal werd immers 53,5 miljoen euro geïnvesteerd in de afronding van 9 ontwikkelingsprojecten. Er werd ook een nieuw investeringsprogramma van 48,5 miljoen euro in Finland op poten gezet, wat zijn beslag moet krijgen in 2024 en zo’n 6% bruto rendement moet opleveren. De Finse activiteit komt vroeger dan verwacht, en dus verhoogt het gemiddelde rendement voor 2024. En zo ook de geschatte huurinkomsten. Geen impact op “Kopen”-advies en 70 euro koersdoel.
Cofinimmo investeert 29 miljoen euro in verpleeg- en verzorgingstehuis in België
- Cofinimmo gaat 29 miljoen euro investeren in een verpleeg- en verzorgingstehuis in België via een inbreng in natura. Het complex is gebouwd in 2017 en uitgebreid in 2020 en beschikt over 111 verpleeghuisbedden, 43 appartementen voor begeleid wonen en 5 bedden voor dagverzorging. Het bruto huurrendement bedraagt zo’n 5% en gaat hand in hand met een 27-jarig huurcontract met Orelia Zorg. Voor KBCS is dit rendement “gerechtvaardigd” en leidt de inbreng tot de uitgifte van 400.472 nieuwe aandelen. Geen impact op “Opbouwen”-advies en 102 euro koersdoel.