vr. 30 jun 2023
Wat staat er maandag op de beleggersagenda?

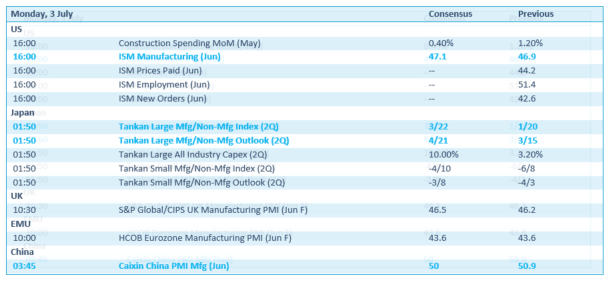
Tot slot blikken we nog even vooruit naar wat maandag op de beleggersagenda staat:
Maandag 3 juli
- Bedrijfsresultaten
- Almarai
- Beleggersevents
- EnviTec Biogas (algemene vergadering)
- Ex-dividend
- Gecina, GL Events, Global Life, Ipsos, Porsche Automobil Holding, Publicis, Repsol, DEME, DSM - Firmenich, Gimv
- Macro-economie
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe adviezen voor aandelen
- Beursnieuws België en Nederland
- Mee m/d markt: “Verse Groeicijfers en inflatiedata”
- KBCS verlaagt koersdoel Nike na gestruikel op laatste treden
- Meest verhandelde aandelen bij Bolero
- ECB gaat excess liquiditeit gedeeltelijk behouden
- Bedrijfsnieuws uit Amerika
- Europese banken recent onder druk: terecht of niet?
- Toppers en floppers in de banksector
Toppers en floppers in de banksector

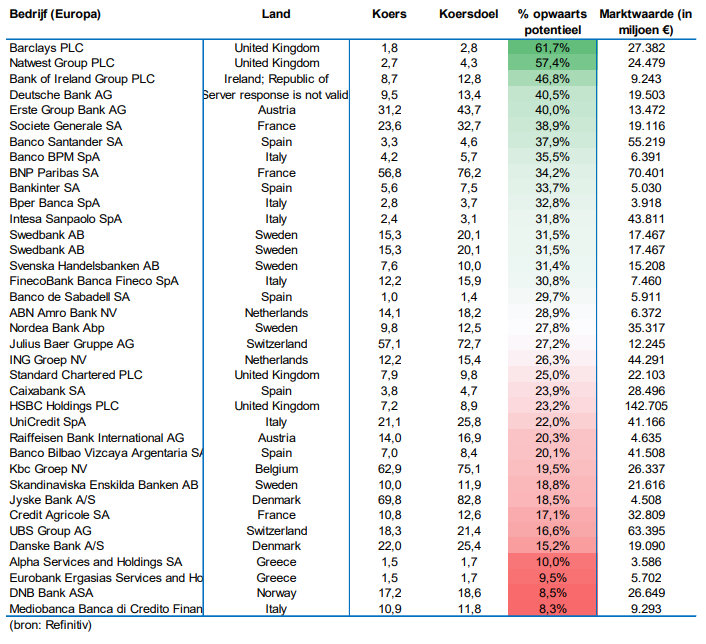
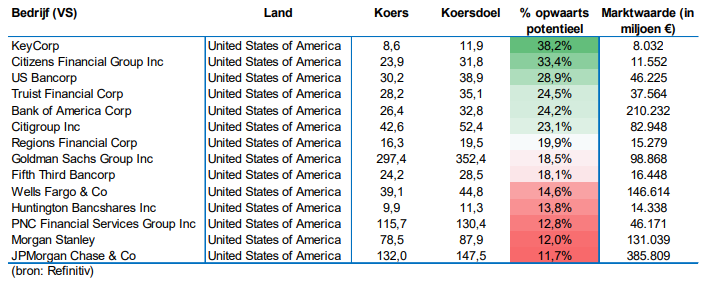
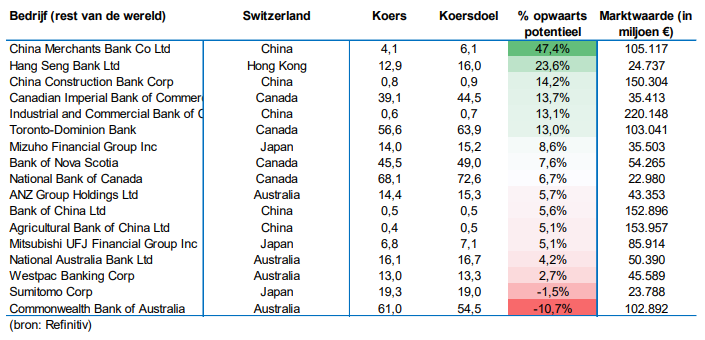
Financieel-econoom Tom Simonts goot de koersdoelen van analisten voor een hele rist Amerikaanse, Europese en (voornamelijk) Aziatische banken in tabellen om ze vervolgens op geografische niveau in te delen. De kop wordt getrokken door banken zoals Barclays, Natwest Group, Keycorp, Citizens Financial, China Merchants Bank en Hang Seng Bank. Maar wik en weeg vooral zelf. Misschien zitten er wel interessante toevoegingen tussen voor jouw portefeuille.
Wie meer inzichten wil over de Europese banksector kan terecht op onze vorige blogpost.
EUROPA
DE VERENIGDE STATEN
AZIE
Europese banken recent onder druk: terecht of niet?
De financiële sector doet het de voorbije maanden niet goed, al blijft er op jaarbasis wel nog een duidelijke “outperformance” over ten opzichte van de Stoxx 600 index. Ging de hogere rente niet als eindeloos manna neerdalen over de winst- en verliesrekening? Of doet ze dat ook, en is er wat anders aan de hand dat de onzekerheid voedt? Financieel-econoom Tom Simonts checkt het.
Hoge rente is positief
Als we kijken naar de correlatie tussen de financiële aandelen en de evolutie van de beleidsrente van de ECB, wordt het snel duidelijk dat de Europese bankenaandelen de lage (en negatieve) ECB rente slecht verteerd hebben. Niettemin reageerden ze op het moment van de aankondiging van de rentestijgingen positief, maar die opmars werd gefnuikt door de val van Signature, SVB en Crédit Suisse.
De algemene conceptie is dat hoge intrestvoeten automatisch positief zijn voor banken. Maar dat gaat niet ongelimiteerd op, want té hoge intrestvoeten kunnen ook negatief inwerken omdat het aanleiding kan geven tot een stijging van het aantal wanbetalers, terwijl deposito’s ook weggehaald kunnen worden om omgezet te worden in obligaties, of op termijnrekeningen.
Daarnaast is een hoge rente niet onschuldig voor de balans, omdat het leidt tot waardeverminderingen op de door de bank aangehouden obligaties. Zolang die niet verkocht moeten worden, is er geen probleem, maar eens die noodzaak er wel is, kan er snel een krater ontstaan.

Waardering van de banken
De koerswinstverhouding voor de Europese banksector is momenteel historisch laag. De ratio bedraagt 7,7x, rekening houdende met de toekomstige winsten. Over de voorbije tien jaar bedroeg de ratio gemiddeld 11,9x (hoe lager de ratio, hoe goedkoper het aandeel of de sector). Tom Simonts voert twee redenen aan:
1) Beleggers verwachten dat de winstmarges een piek bereikten, onder meer omdat de stijgende rentevoeten op deposito’s het resultaat negatief zullen beïnvloeden.
2) Beleggers vrezen een stijgend aantal wanbetalers in een slecht economisch klimaat met hoge rentes.
De koersboekwaarde staat vandaag ook erg laag op 0,67x. In elk geval lager dan het gemiddelde van 0,73x over de voorbije 10 jaar. Volgens Tom Simonts ligt dat vooral aan de dalende koersen, aangezien de winstverwachtingen voor de komende twaalf maanden slechts weinig daalden. Als dat al zo was.

Omgekeerde rentecurve
De Europese rentecurve is dezer dagen sterk negatief, in de economische wereld wordt dan gezegd dat de rente “omgekeerd is”. Dat omdat de langetermijnrente (rente die je moet betalen om een bedrag over 10 jaar te ontlenen) veel lager is dan de kortetermijnrente. Zo’n situatie is niet meteen zeer uitzonderlijk te noemen, maar de omvang die we vandaag zien is dat wel.
Historisch gezien blijkt zo’n situatie een erg betrouwbare voorspeller van een economische recessie, aangezien deze situatie slecht is voor de winstgevendheid van een bank. Een bank leent immers geld op korte termijn en leent het weer uit op lange termijn. Vandaag al zien we duidelijk dat de banksector daarom veel minder happig is om geld uit te lenen, wat de facto resulteert in een verstrakking van de liquiditeit. De commerciële banken nemen zo de rol van de centrale banken over.
Credit crunch
Maar ook de groei van leningen aan particulieren daalt scherp, wat nog meer druk zet op de winstgevendheid van banken.
Ondertussen daalt ook de groei van professionele én particuliere deposito’s. Spaarders verplaatsen meer en meer hun geld van de spaar- en zichtrekeningen naar korte termijnproducten, want die brengen sinds lange tijd weer wat op.
De “loan-to-deposit”-ratio, die weergeeft hoeveel geld banken uitlenen voor het geld dat ze binnenkrijgen, is interessant. Op dit moment noteert deze ratio rond de 95%. Voor elke euro die een bank binnenkrijgt, wordt er 95 cent uitgeleend. Deze ratio is sterk verbeterd de financiële crisis.

Buffers op peil
Door de hoge spaargraad van klanten tijden de lockdown zagen banken hun liquiditeit sterk toenemen. Dat verbeterde hun financiële stabiliteit. Op dit moment zien we een lichte daling van de liquiditeitsbuffers, maar in Europa blijven die niettemin op een erg hoog niveau. België zit wat dat betreft netjes in de buik van het peloton.
We keken ook naar de common equity 1 (CET1) ratio, omdat dat een belangrijke financiële buffer vormt voor de banken. Vergeleken met 10 jaar geleden is deze duidelijk toegenomen, wat aangeeft dat de weerbaarheid van de Europese banken versterkte. Enkel in Spanje blijft de ratio ondermaats, maar zelfs daar is er met 12% een veel hogere bescherming dan pakweg 13 jaar geleden.
Rendabiliteit is hoog
Tot slot kijken we ook nog kort naar de rendabiliteit van de Europese banken. Op basis van de evolutie van het rendement op eigen vermogen is er ook op dat niveau een forse verbetering ingezet sinds de financiële crisis. Die toename ging geleidelijk, maar won de voorbije jaren wel aan tractie, onder meer omdat het aantal wanbetalers erg laag gebleven is.
Recent komt daar natuurlijk ook nog de positieve impact van de gestegen beleidsrente van de ECB bij, al werden die vruchten weer in grote mate opgegeten door een significante stijging van de operationele kosten.
Geldmarktfondsen in de VS
Over het algemeen is duidelijk dat de balansen van de Europese banken veiliger zijn geworden dan vroeger, en vooral de liquiditeit is een pak hoger. De Europese regulator is in het verleden dan ook veel strenger geweest dan zijn Amerikaanse tegenhanger. De hoge mate van liquiditeit maakt dat er vandaag veel dividenden kunnen worden uitgekeerd.
In de VS, daarentegen is de kortetermijnrente nog veel meer gestegen, waardoor er nogal wat geld verschuift van de spaarboeken naar onder meer geldmarktfondsen. En net die vlucht speelt minder een rol in Europa, waar het bankenstelsel meer geconcentreerd is.
In tijden van paniek of stress, profiteren traditioneel de grootbanken. De verwachting is daarom dat de uitstroom van deposito’s een pak lager zal blijven dan in de VS. De rente in de eurozone ligt bijvoorbeeld nog een stuk lager dan in de VS. Wel is de snelheid van de rentestijgingen zonder meer uniek te noemen. Afwachten, dus, hoe dat verder zal blijven evolueren.
KBC Asset Management over de sector
KBC Asset Management (KBCAM) heeft vandaag een “Neutraal”-advies op de financiële aandelen, maar onder die vlag zitten wel enkele verschillen. Na de faling van enkele Amerikaanse banken en de overname van Credit Suisse door UBS werd KBCAM voorzichtiger op de bankensector, al is er wel een lichte overweging voor de Europese banken, die de voorkeur genieten op de Amerikaanse banken. De Europeanen noteren immers zeer goedkoop. Ietwat in de marge is er een positieve visie ten aanzien van Europese verzekeraars en een positieve visie ten opzichte van “financial services”.
In april was één van de vijf tips van Tom Simonts aan de lezers van de krant De Tijd nog een ETF waarmee je in Europese banken belegt (iShares Stoxx 600 banks-ETF met ISIN: DE000A0F5UJ7). De ETF noteerde toen tegen een koers van 14,53 euro. Momenteel is de koers 15,86 euro.
Bedrijfsnieuws uit Amerika

Voor de volledigheid blikken we, voor de start van de opening van New York, nog even terug op het belangrijkste bedrijfsnieuws in Amerika.
Nike ontgoochelt met winst per aandeel en vooruitzichten
- De omzet van Nike steeg in het vierde kwartaal naar 12,83 miljard dollar en versloeg de ramingen van 12,59 miljard, terwijl de winst per aandeel van 66 cent de ramingen met 1 cent miste. De brutomarge daalde 140 basispunten naar 43,6% omdat overtollige voorraden opgeruimd werden met promoties en kortingen. Maar de omzetgroei zal dit kwartaal stabiliseren, of hoogstens een beetje stijgen. Analisten mikten op 6% groei, maar in de VS stokt de verkoop van dure sneakers en sportkleding meer dan het herstel van de Chinese vraag.
Biedingenoorlog drijft prijs voor Circor op
- Circor International is duidelijke een begeerde bruid. Nadat Arcline gisteren met een bod van 1,8 miljard dollar het verhoogde bod van KKR van 1,7 miljard overtrof, deed die laatste er een dag later nog een schepje bovenop. KKR legt nu 56 dollar per aandeel in contanten op tafel voor de fabrikant van industriële machines, of 5 dollar meer dan hun vorig bod.
Ook VW kiest voor Tesla-opladers in de VS
- Goed nieuws voor Tesla dat er steeds meer in lijkt te slagen om van zijn North American Charging Standard (NACS)-technologie de standaard te maken in de VS. Na onder meer GM, Ford en Polestar is nu immers ook Volkswagen in gesprek om de oplaadinfrastructuur van Tesla te gebruiken. Een echte verrassing is dat niet nadat de Duitse autofabrikant met zijn laadnetwerkunit Electrify America ook al had ingestemd met het gebruik van het systeem. Tesla's Superchargers zijn goed voor ongeveer 60% van het totale aantal snelladers in de Verenigde Staten.
Verkoop van investeringsbank van failliete SVB Financial Group nog niet goedgekeurd
- Een Amerikaanse faillissementsrechter keurde de verkoop van de investeringsbank van SVB Financial Group aan een groep geleid door de voormalige CEO van de divisie niet goed op basis van de huidige voorwaarden. Tijdens de hoorzitting van de rechtbank werd SVB Financial berispt voor het niet duidelijk uitleggen of rechtvaardigen van een bepaling in de deal die Leerink en andere insiders zou hebben vrijgesteld van elke aansprakelijkheid in verband met de ineenstorting van Silicon Valley Bank.
Startup en OpenAI-concurrent Inflection AI haalde 1,3 miljard dollar op
- Inflection AI heeft 1,3 miljard dollar had opgehaald van investeerders waaronder Microsoft en Nvidia. De transactie waardeert de startup volgens Reuters op 4 miljard dollar. Opgericht door Google DeepMind mede-oprichter Mustafa Suleyman en LinkedIn mede-oprichter Reid Hoffman, richt Inflection AI zich op het bouwen van AI-producten voor consumenten en wordt beschouwd als een belangrijke rivaal van OpenAI. Die laatste mag trouwens ook rekenen op Microsoft als financierder.
Ook Runaway haalt geld op
- En ook naar andere AI-bedrijven wordt flink met centen gegooid. Runway werd volgens Reuters gewaardeerd op 1,5 miljard dollar nadat het in zijn laatste financieringsronde 141 miljoen had opgehaald bij investeerders, waaronder Alphabet-eigenaar en, jawel, Nvidia. Met de software van Runway kunnen gebruikers bestaande video's transformeren of aanpassen of nieuwe video's maken met behulp van tekstaanwijzingen of afbeeldingen.
ECB gaat excess liquiditeit gedeeltelijk behouden
Vóór de financiële crisis viel de beleidsrente mooi tussen de rente die banken kregen om geld te deponeren en de rente die ze moesten betalen wanneer ze geld nodig hadden. Bij het bewust overcreëren van geld volgt de beleidsrente echter de laagste rente. In deze video gaat Dieter Guffens van KBC Economics dieper in over wat nu het ideale scenario zou zijn.
Meest verhandelde aandelen bij Bolero
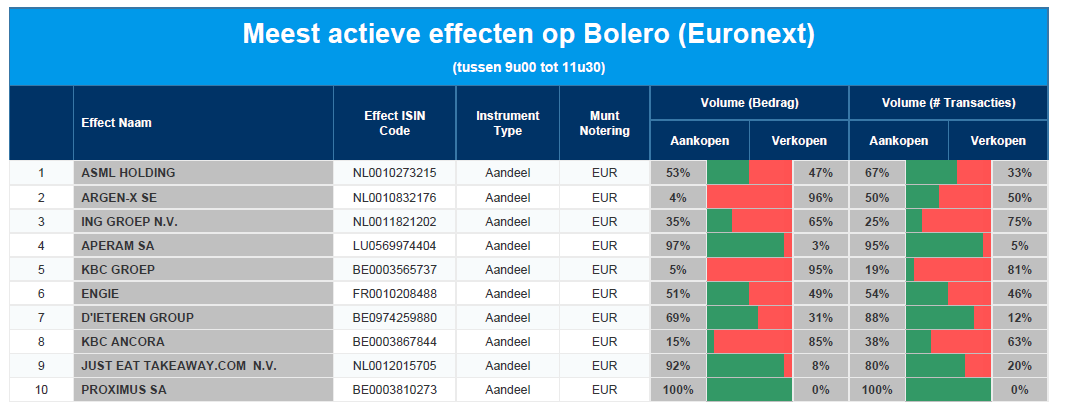
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: ASML - argenx - ING - Aperam - KBC - Engie - D'Ieteren - KBC Ancora - Just Eat Takeaway - Proximus
KBCS verlaagt koersdoel Nike na gestruikel op laatste treden
Een lagere marge in het vierde kwartaal van het gebroken boekjaar 22/23 zorgt voor gestruikel bij de Amerikaans fabrikant van sportkledij, Nike. KBC Securities-analist Tom Noyens ziet zich genoodzaakt om het koersdoel te verlagen.
Chinezen kregen geen korting
Tom Noyens start met het goede nieuws uit Nikes resultaten.
De vierdekwartaalomzet was hoger dan hij had verwacht. De omzet steeg met 4,8% op jaarbasis, richting een, volgens hem, toch wel impressionante 12,8 miljard dollar.
Nike verkoopt zijn producten in China nog altijd als zoete broodjes. Er was een omzetgroei met 25% en de EBIT-marge werd er opgetrokken naar 29,2%. Dat kon omdat veel van de producten zonder korting werden verkocht.
Jordan blijft goeddunken
Daarnaast slonken de voorraden tot 870 miljoen dollar. Positief, want hoge voorraden hingen en hangen als het zwaard van Damocles boven het hoofd van zowel adidas als Nike. Hoge voorraden betekent immers dat je hoge korting moet geven om van je goederen af te raken.
Het Jordan-merk, dat dit jaar haar 20ste verjaardag viert, kende met 29% een mooie groei, aldus Tom Noyens. Daarmee is het nog steeds het meest winstgevende en snelst groeiende merk binnen Nike. Het blijft een echte krachtpatser die Nike een zeer mooie ruggensteun geeft.
Hogere westerse kortingen
Tot daar het goede nieuws, oordeelt Tom Noyens. De rest ziet er minder rooskleurig uit:
Nikes brutomarge kende een daling met 1,4% op jaarbasis. De brutomarge blijft wel mooi: 43,6%. Dat is nog steeds significant hoger dan verschillende concurrenten. De marge daalde door verhoogde kwartaalkosten, slechtere wisselkoerseffecten en het toestaan van meer kortingen.
En vooral dat laatste baart Tom Noyens zorgen. Nike moest meer dan anders hoge kortingen geven om de voorraden verkocht te krijgen. Zo kwam Nikes winst per aandeel ‘slechts’ uit op 0,66 dollar. Dat is een daling met 27%.
Terughoudende vooruitzichten
Nikes verwachtingen over de omzetgroei zijn ook lager dan investeerders algemeen verwachtten. Het concern voorziet een groei met ongeveer 5% terwijl de analistenverwachting op 6,3% lag.
Het management maakte ook geen optimistische indruk omtrent de winstverwachtingen. Hogere kortingen op de voorraden zouden ook nog de komende twee kwartalen nodig zijn. Daarbovenop klimmen de marketingkosten hoger dan Tom Noyens hoopte.
Door de minder dan verwachte winstcijfers en vooral ook door de minder rooskleurige vooruitzichten beginnen er zich enkele wolken boven Nikes ‘swoosh’ te vormen. De vrees dat Nike zal lijden onder een lagere koopkracht van voornamelijk Amerikaanse klanten neem toe. Nike-kleding is geen essentieel product en waardoor de consument in moeilijkere tijden wellicht zal besparen op uitgaven in deze categorie.
KBC Securities over Nike
Nike is en blijft het meest efficiënte en bekendste sportkledingmerk ter wereld en ook de langetermijntrends richting een gezondere en sportievere levensstijl blijven behouden. Maar Tom Noyens is voorzichtiger geworden voor de nabije toekomst. Hij behoudt het ‘Houden’-advies, maar verlaagt het koersdoel, na aanpassingen in het model, van 154 naar 105 USD.
In de voorbeurshandel daalt het Nike-aandeel naar 109,75 USD (-3,19%).
Mee m/d markt: “Verse Groeicijfers en inflatiedata”

- Veel beweging zat er gisteren niet in de markt, omdat er onder meer uitgekeken werd naar de inflatiecijfers die we vandaag zullen krijgen. Ondanks de Europese aandelen 0,14% terrein wonnen, zorgden de Duitse consumentenprijzen voor een stevig negatieve verrassing. In juni kroop die immers op tot een hoger dan verwachte 6,8% op jaarbasis, al vertraagde de inflatie in Spanje en Italië sterk.
- De Amerikaanse dollar bleef stijgen (€1 = $1,0861), geholpen door verse economische data én de herhaling van Fed-topman Powell dat de beleidsrente nog lang niet zal dalen. Het aantal nieuwe werkloosheidsaanvragen daalde vorige week onverwacht sterk, terwijl het BBP over het eerste kwartaal sterk opwaarts werd herzien. De 10-jaarsrente steeg daarop tot het hoogste peil in drie maanden (3,868%), terwijl de Duitse 10-jaarsrente op 3,63% afklokte, ei zo na het hoogste peil in 10 jaar en meer.
- In de Amerikaanse bankaandelen zit het ondertussen weer snor, deels dankzij de hogere rente. Dat blijkt tenminste op basis van de jaarlijkse gezondheidscontroles van de Federal Reserve. De banken kunnen een economische inzinking doorstaan, maar banken zijn wel conservatiever geworden na de bankencrisis van enkele maanden geleden. En ze lijken er de voorkeur aan te geven om cash bij te houden, eerder dan massaal dividenden uit te keren en aandelen in te blijven kopen.
- Maar critici schuiven de test van tafel, omdat niet de 23 grootste banken het probleem vormen, maar wel de balansen van de meer dan 4.000 kleinere banken. De S&P 500 Banks index trok niettemin fors hoger (+2,6%), de grootste dagwinst sinds 2 juni. JPMorgan Chase, Wells Fargo en Bank of America stegen 2% à 4,5%, terwijl Morgan Stanley 1,5% won en Goldman Sachs 3% steeg.
- Economisch gezien blijft de wereldmotor het moeilijk hebben. De Chinese fabrieksactiviteit daalde in juni voor de derde maand op rij, omdat de bestaande zwakte uitwaaierde naar andere sectoren. De economische groei in het tweede kwartaal stokt dus, na een optimistisch eerste kwartaal, met name omdat de activiteit in de dienstensector in juni het zwakste tempo optekende sinds het einde van het nulcovidbeleid. De inkoopmanagersindex zakte er van 54,50 naar 53,2 punten, terwijl die voor de verwerkende industrie (PMI) steeg wel van 48,8 naar 49 punten, maar is onder de groeigrens van 50 punten én onder de prognoses.
- Van alle kanten wordt nu gehoopt op meer actie van de centrale bank. China won daarom 0,6%, terwijl Korea 0,5% hoger trok. Maar de rest van het Aziatische pak boerde achterut, waaronder Hongkong (-0,2%) en Japan (-0,3%). De yen verzwakte vannacht opnieuw tot voorbij 145 per dollar, een niveau waarop een mogelijke interventie van de Japanse autoriteiten “erg waarschijnlijk” wordt, zo menen analisten. Het haperende economische herstel in China hield de yuan eveneens onder druk.
- Vandaag staan er een pak inflatiecijfers op het menu. En die zijn belangrijk, want gisteren al ging de Duitse inflatie tegen de trend in, zodat de data voor de eurozone en Frankrijk hét hoogtepunt van de dag vormen. Economen verwachten dat de inflatie in de eurozone zal dalen van 6,1% in mei naar 5,6% in juni. Straks moet ook blijken of de Amerikaanse inflatie zijn dalend pad verder kon zetten. De PCE-deflator voor mei wordt verwacht op +3,8% en dat cijfer wordt geflankeerd door de sentimentsindicatoren van de universiteit van Michigan. Om de week af te ronden in schoonheid publiceren Duitsland, Italië én België ook een inzicht in de werkloosheidsgraad in juni.
Beursnieuws België en Nederland

Biocartis converteerde in de loop van juni 4,50% converteerbare obligaties voor 495.900 euro
- Bij Biocartis werden er in de loop van juni 4,50% converteerbare obligaties met vervaldag 2026 voor een hoofdsom van 495.900 euro geconverteerd tegen de uitgifte van 445.977 nieuwe aandelen. Ter herinnering: sinds oktober 2022 mogen bestaande converteerbare obligatiehouders deze omwisselen in nieuwe converteerbare obligaties. Deze leveren 4,50% rente en kunnen geconverteerd worden in nieuwe aandelen tegen een conversieprijs van 1,125 euro per aandeel. Dat alles verandert niets aan het “Opbouwen”-advies en 1,1 euro koersdoel, en nog minder aan de lopende operatie waarbij er fors in de kosten wordt gesnoeid om de weg naar operationele winstgevendheid te effenen.
Drankengroep Lucas Bols neemt Nuvo Sparkling Liqueur over voor 5,7 miljoen dollar
- Drankengroep Lucas Bols neemt Nuvo Sparkling Liqueur over voor 5,7 miljoen dollar. Beide groepen hadden al sinds 2017 een strategische samenwerking en die gaf recht op de overname waartoe vandaag wordt overgegaan. Dat wil zeggen dat het niet langer 60% commissie zal moeten betalen op de bijdrage van Nuvo na advertentie- en promotiekosten.
Holding Candela Invest werd vermoedelijk opgelicht door een Congolese ambachtelijke coöperatie
- We volgen de holding Candela Invest niet op en geven grif toe dat we het bedrijf zelfs niet kennen. Maar het schrijvende verstand van De Tijd wel, en zij merkten een persbericht op waarin de groep zegt dat het vermoedelijk opgelicht werd in het kader van een overeenkomst met een Congolese ambachtelijke coöperatie voor de aankoop van ongeraffineerde goudstaven. “Ondanks de door Candela Invest betaalde voorschotten zijn de overeengekomen hoeveelheden goud nooit op hun bestemming aangekomen”. Iemand verbaasd?
Bodemonderzoeker ABO-Group shopt 70% van de aandelen van Gentse landmeter MEET HET
- Bodemonderzoeker ABO-Group shopt 70% van de aandelen van de Gentse landmeter MEET HET. Volgens het persbericht legt die zich toe op “hoogtechnologische meetmethoden om te beantwoorden aan de steeds meer datagedreven noden van klanten”. Eerder dit jaar werd al het handelsfonds van twee gespecialiseerde Nederlandse bedrijven overgenomen: de bodemafdeling van Colsen en Geo-Supporting, gespecialiseerd is in inpandig geotechnisch onderzoek.
Na ASR-deal zal Aegon haar statutaire zetel verplaatsen naar Bermuda
- Na de ASR-deal zal Aegon haar statutaire zetel verplaatsen naar Bermuda, waarbij de Bermudiaanse toezichthouder de verantwoordelijkheid overneemt van de Nederlandse toezichthouder DNB. Dat heeft geen gevolgen voor Aegons hoofdkantoor, fiscale residentie of aandelennotering. De overgang van het huidige kapitaalraamwerk van Aegon naar het Bermudiaanse solvabiliteitsraamwerk zal naar verwachting ook geen materiële gevolgen hebben. Geen impact op “Opbouwen”-advies en 5,5 euro koersdoel.
Nieuwe Intervest Offices & Warehouses-CEO schiet in actie: desinvestering voor 7,2 miljoen euro
- Bij Intervest Offices & Warehouses schiet de nieuwe CEO in actie. De groep desinvesteert 2 kantoorgebouwen voor 7,2 miljoen euro aan de meest recente geschatte reële waarde. Dat bevestigt de desinvesteringsstrategie van kantoren en de focus op logistiek vastgoed, terwijl ook de schuldratio verlaagd wordt. De vorige CEO ging uit van een jaarlijkse verkoop van 50 miljoen euro aan activa over een periode van 3 jaar. KBCS verwelkomt dit nieuws omdat het de waarde van de logistieke portefeuille zal helpen ontsluiten. Geen impact op “Opbouwen”-advies en 21 euro koersdoel.
Vastgoedgroep Shurgard verwierf lap grond om er gebouw van 7,400 vierkante meter op te poten
- Vastgoedgroep Shurgard verwierf een lap grond om er een gebouw van 7.400 vierkante meter op te poten. Dat stukje aarde bevindt zich in de regio Londen en moet tegen het eerste kwartaal van 2025 omgezet worden in een nagelnieuw gebouw dat 4 verdiepingen zal tellen en meer dan 1.100 self-storage units zal huisvesten. Shurgard heeft nog drie openingen in de Londense pijplijn dit jaar en zal tegen einde dit jaar 44 locaties hebben in het VK. Omdat het aandeel niet langer aan een premie ten opzichte van zijn intrinsieke waarde noteert is het er vandaag een interessante instapmogelijkheid volgens KBCS. “Kopen”-advies met 58 euro koersdoel.
TINC gaat met Jan De Nul en Willemen samenwerken om Brusselse Ring op te kalefateren
- TINC tekende een overeenkomst met bouwbedrijven Jan De Nul en Willemen om toe te treden tot hun consortium 'SPI.R0' dat het PPS DBFM-project R0xA201 zal uitvoeren. Dat project is zo’n 250,0 miljoen euro groot en loopt over ongeveer 3,5 jaar. Doel is om een herontwerp uit te tekenen, inclusief onderhoud, van de verkeersknooppunten op de ringweg rond Brussel. De geplande realisatieperiode is ongeveer 3,5 jaar, met als doel tegen eind 2027 te landen. TINC wil ongeveer 15 miljoen euro investeren en heeft een 50% participatie met de bouwpartners. Geen impact op “Opbouwen”-advies 14 euro koersdoel.
Winstalarm bij Flow Traders, omwille van “moeilijke marktomstandigheden in tweede kwartaal”
- Winstalarm bij Flow Traders, omwille van “moeilijke marktomstandigheden in het tweede kwartaal”. De handelsvolumes op de internationale beurzen daalden immers “significant” (ongeveer -30%) en ook de volatiliteit halveerde bijna tot en met juni. Dat wil zeggen dat de omzetverwachtingen niet ingelost zullen kunnen worden. Daartegenover staan natuurlijk vaste operationele kosten van zo’n 175 tot 185 miljoen euro. De flitshandelaar zal de finale resultaten over het tweede kwartaal bekendmaken op 28 juli, maar beleggers gaan vandaag niet geweldig goed gezind zijn.
7C Solarparken nam goed presterend zonnepark van 1,3 MWP over in Duitse Homberg
- 7C Solarparken heeft een goed presterend zonnepark van 1,3 MWP overgenomen in het Duitse Homberg. Het betreft een vrijstaande installatie uit 2011, uitgerust met panelen van Canadian Solar, met een vast feed-in tarief van 211 euro per MWh. Dat moet onder normale weersomstandigheden een bedrijfskasstroom (EBITDA) genereren van 225.000 euro per jaar. Het park heeft 0,7 miljoen euro schulden aan een vaste rente van 3,2%. Ook pompte 7C Solarparken geld in 3,2 hectare industriegrond, waardoor de omvang van de IPP-portfolio steeg tot 446 MWP. Dit jaar moet de teller naar 460 MWP.