wo. 28 jun 2023
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Donderdag 29 juni
- Bedrijfsresultaten
- Nike, Paychex, H&M
- Beleggersevents
- Pirelli, Nikon (algemene vergadering)
- Ex-dividend
- BP, Danaher, Deere & Company, Nutrien, Morgan Stanley, Synergie, Dr. Ing. Porsche AG
- Macro-economie
- VS: eerste werkloosheidsaanvragen
- Japan: consumentenvertrouwen
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe adviezen voor aandelen
- Beursnieuws België en Nederland
- Mee m/d markt: “Nukkige bankiers nekken sfeer”
- Europees aandelennieuws
- KBC Securities start opvolging Zoetis met 'Kopen'-advies
- KBC Securities: "Voor Prosus is eenvoud goud"
- Meest verhandelde aandelen bij Bolero
- Diner op het ECB-forum in Sintra
- KBC Securities heeft boon voor IMCD
- Bedrijfsnieuws uit Amerika
- Bolero's ongemeen interessante maandelijkse holdingupdate - juni
Bolero's ongemeen interessante maandelijkse holdingupdate - juni
Jaar na jaar verrast Warren Buffett met de prestaties van zijn topholding Berkshire Hathaway. Maar wij, Belgen, mogen best fier zijn op veel van onze eigen holdings, die door de jaren heen exceptioneel goed presteerden. Of wat dacht je van de volgende rendementen over de afgelopen tien jaar:
Ackermans & van Haaren: +130%
Sofina: +170%
Brederode: +300%
D'Ieteren: +388%.
Ter vergelijking: de BEL 20: +38%, Euronext 100: +90% en Berkshire Hathaway: +202%.
Bolero is logischerwijs enorme fan van onze holdings en geeft daarom op deze blog maandelijks de visie van Sharad Kumar S.P, CFA weer. Sharad is analist bij KBC Securities met holdings als specialisatie. Als er iets bij de holdings beweegt, weet Sharad het als eerste. Hij is dus de geknipte persoon om jou maandelijks up-to-date te houden. De vorige update, van mei, kan je hier terugvinden.
Ter informatie: Sharad neemt niet alle Benelux-holdings onder de loep. Zelfs hij is ook maar een mens. Daarom maakte hij een selectie en noemt die zijn 'Holding Universum' (HU). Het HU omvat volgende 'gewone holdings': Ackermans & van Haaren, Brederode, Compagnie du Bois Sauvage, D'Ieteren Group, GBL, Gimv, HAL Trust, Quest for Growth, Sofina en Tinc en ook enkele 'monoholdings' (die hebben slechts één participatie): Heineken Holding (met als enige participatie Heineken), KBC Ancora (KBC), Solvac (Solvay) en Financière de Tubize (UCB).
Prestaties van de holdings
- In de laatste maand
In de afgelopen vier weken (vanaf 22 mei tot 23 juni) ging het HU er 4% op achteruit. De BEL 20 ging er in dezelfde periode 5,6% op achteruit. De Euronext 100 index en de Euro Stoxx 50 zakten met respectievelijk 2,4% en 1,4%.
De prestatie van de monoholdings was slechter. Zij zakten gemiddeld met 4,4%, door ondermaatse prestaties op maandbasis van KBC Ancora (-10,4%), Heineken Holding (-5,4%) en Financière de Tubize (-3,7%). Bij de gewone holdings viel er een verlies van 3,8% te noteren, onder meer door de mindere prestaties van Ackermans & van Haaren (-8,8%), HAL Trust (-6,5%) en Sofina (-5,4%).
- Sinds begin dit jaar
Tot dusver in 2023 bedraagt het rendement van de holdings -2,8%, waarmee het HU voor het eerst dit jaar een negatief rendement voorlegt. De holdings doen het wel 2% beter dan de BEL 20, maar liggen 11,2% achter op de Euronext 100 index en zelfs 15,4% op de Euro Stoxx 50 index. De gewone holdings fungeerden als rem, want ze leverden een negatief rendement van -5,8% op, tegenover een rendement van 4,5% voor de monoholdings. Het negatieve rendement van het HU is te wijten aan de vertragende Europese economie en aan de vrees voor een recessie, veroorzaakt door een steeds hogere rente.
- Evolutie van de korting
Traditioneel noteren de meeste holdings met een korting op hun werkelijke waarde. Alle holdings samen noteren aan een gemiddelde korting ('discount') ten opzichte van hun geschatte intrinsieke waarde van 29,3%. Dat is 2,1% hoger dan een maand eerder. De gewone holdings zagen hun korting gemiddeld met 2,7% toenemen. Bij monoholdings steeg de gemiddelde korting met 0,6% tot: 29,1%.
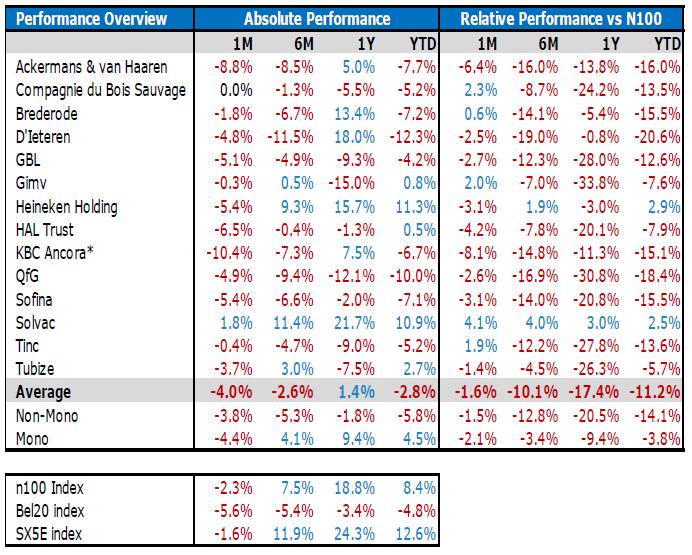
Bovenstaande tabel geeft het rendement weer van de holdings (Absolute Performance) in de laatste maand (1M), het laatste half jaar (6M), het laatste jaar (1Y) en sinds de start van dit jaar (YTD).
Ook het verschil in rendement met de benchmark, in dit geval Euronext 100 Index, komt aan bod (Relative Performance), voor dezelfde ijkpunten. Ter illustratie: KBC Ancora deed het afgelopen maand 8,1% slechter dan de Euronext 100 Index. In de afgelopen zes maanden presteerde het aandeel 14,8% slechter. Op jaarbasis deed de Euronext 100 Index het 11,3% beter en sinds het begin van 2023 doet de index het zelfs 15,1% beter.
Ter info: n100 Index = Euronext 100 Index & SX5E = Euro Stoxx 50 Index.
De Euronext 100 geeft een gewogen gemiddelde weer van de koersen van de 100 grootste aandelen die worden verhandeld binnen de Euronext-beurzen, waaronder de beurzen van Amsterdam, Brussel, Parijs en Lissabon. Binnen de Eurozone speelt de Eurostoxx 50 Index de rol van toonaangevende graadmeter. Hierin zitten de 50 bedrijven met de hoogste beurswaarde in de eurozone.
Tops en Flops
- Flop 3
Op 3: HAL Trust (-6,5%): Angst voor een mogelijke recessie, veroorzaakt door renteverhogingen, oefende een neerwaartse druk uit op het aandeel, terwijl HAL Trust wordt verhandeld met een korting van 17,9%. Dat is min of meer in lijn met de gemiddelde tweejaarkorting van 18,3%.
Op 2: Ackermans & van Haaren (-8,8%): Zowel A&vH als Hal Trust zijn stevig geïnvesteerd in baggeractiviteiten en infrastructuurwerken. Door de dalende economische groei twijfelen beleggers door de kapitaalsintensieve en relatief cyclische activiteit van die activiteiten. Momenteel wordt A&vH verhandeld met een korting van 22,3% ten opzichte van een gemiddelde tweejaarkorting van 9%.
Op 1: KBC Ancora: (-10,4%): Zodra het programma voor de inkoop van eigen aandelen was aangekondigd tijdens de jaarresultaten van 2022 liep de korting ten opzichte van het KBC-aandeel terug van ongeveer 35% naar 23%. Sindsdien loopt de korting terug naar het tweejaargemiddelde van 34%. En er was uiteraard ook de serieuze dividendknip (3,31 euro) op 8 juni.
- Top 3
Slechts twee holdings bleven afgelopen periode uit de negatieve rendementen.
Op 2: Compagnie du Bois Sauvage (0%): In de vorige periode (mei) ging het aandeel er met 6% op achteruit. De koers leed toen onder het gebrek aan grote katalysatoren die de koers konden doen opveren. Bovendien was het inkoopprogramma van eigen aandelen afgelopen, waardoor die koersondersteuning wegviel. Afgelopen periode wist het aandeel zich staande te houden, wellicht omdat er investeerders opdoken die het aandeel op een dieptepunt wilden oppikken.
Op 1: Solvac (+1,8%): De aandelenkoers van Solvay is een beetje een achtbaan geweest in de afgelopen maanden. Na een verrassende koersdaling na toch sterk eerstekwartaalresultaten en verhoogde verwachtingen voor het boekjaar, herstelde de aandelenkoers van Solvay zich enigszins in de maand juni. Solvay maakte onlangs de doelen voor de kapitaalstructuren van EssentialCo en SpecialtyCo bekend.
Kortingen
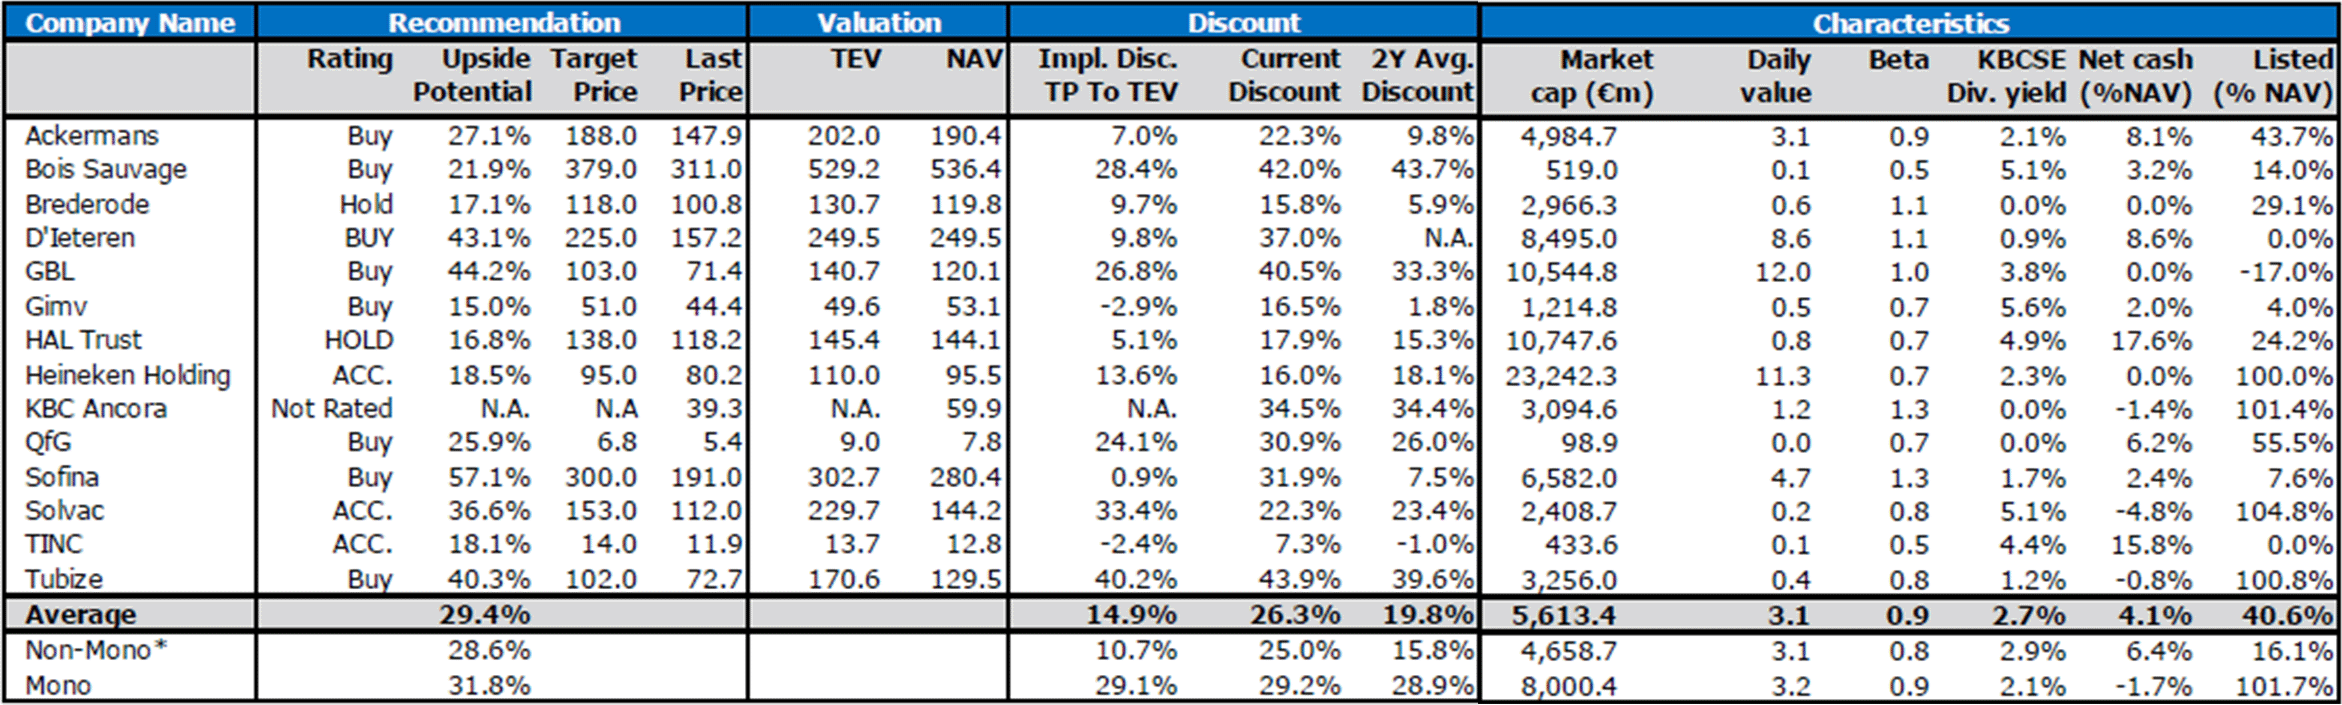
Hieronder vind je een tabel opgesteld door Sharad met zijn advies en koersdoelen voor de Belgische holdings.
Kolom 2 'Recommendation' - bevat vier subkolommen:
Rating = het advies.
Upside Potential = opwaarts potentieel: met hoeveel % de aandelenkoers (Last Price) moet stijgen om het koersdoel (Target Price) te bereiken.
Target Price = koersdoel: Sharad kleeft op alle participaties van een holding een waarde. Sommige participaties zijn beursgenoteerd. De waarde daarvan hangt dan af van de beurskoers. Andere zijn in privéhanden. In dat geval probeert Sharad de waarde in te schatten. Daarnaast houdt hij rekening met de financiële toestand (cash, schulden,…) van de holding. Zo komt hij tot een waardering. Vervolgens past hij op die waardering een korting toe (heel vaak noteren holdings op de beurs met een korting op hun intrinsieke waarde). Die toegepaste korting vind je in de kolom 3 'Discount' (onder subkolom ‘Impl. Disc. TP to TEV’). Zo komt hij aan het koersdoel.
Last Price = koers van het aandeel op moment van opmaak van de tabel.
Kolom 3 'Valuation' - bevat twee subkolommen:
TEV = de huidige geschatte waarde van de portfolio door Sharad (incl. eigen waarderingen voor de private belangen).
NAV = de laatste, door de holding zelf gepubliceerde intrinsieke waarde aangepast met de koersverschillen van de beursgenoteerde participaties.
Kolom 4 'Discount' - bevat drie subkolommen:
Impl. Disc. TP to TEV = korting die Sharad toepast op zijn TEV om tot zijn Target Price (koersdoel) te komen.
Current Discount = huidige korting: korting waarmee je de holding momenteel kan kopen ten opzichte van de waarde van het aandeel aangegeven door de holding zelf (NAV).
2Y Avg Discount = de gemiddelde korting van de afgelopen twee jaar waartegen je de holding op de beurs kon kopen ten opzichte van de telkens geüpdatete NAV.
Kolom 5 'Characteristics' - bevat 5 subkolommen:
Market cap (€m) = hoeveel de holding waard is, uitgedrukt in miljoen euro.
Daily value = het gemiddelde dagelijkse handelsvolume is het aantal aandelen van de holding dat gemiddeld (tijdens de laatste 20 dagen) op één handelsdag van eigenaar verandert, uitgedrukt in miljoen.
Bèta = de verwachte beweging van een aandeel ten opzichte van bewegingen in de totale markt. Een bèta groter dan 1,0 wijst erop dat het aandeel volatieler is dan de bredere markt. Een bèta kleiner dan 1,0 wijst op een aandeel met een lagere volatiliteit.
KBCSE Div. yield = dividendrendement op basis van de Last Price (laatste koers) en op basis van de meest recente informatie waarover Sharad bezit.
Net cash (%NAV): netto cashpositie van de holding ten opzichte van de NAV, uitgedrukt in %.
Sharads Keuze
- D'Ieteren : Een waarderingskloof die zit te wachten om gedicht te worden
Na een fantastische rally in 2021 is de koers van het D'Ieteren-aandeel tot stilstand gekomen, ondanks het feit dat de groep in de meeste van zijn divisies beter blijft presteren. Volgens Sharad is D'Ieteren goed op weg is om zijn doelstellingen voor 2025 (bekendgemaakt op de capital market day) te overtreffen. Die doelstellingen houden winst voor belastingen in van 950 miljoen euro tegen 2025 (dat zonder de participatie PHE).
Gezien de sterke kasstroomgeneratie bij Belron, verwacht Sharad dat de nettokaspositie van D'Ieteren zal groeien tot 1,7 miljard tegen eind 2025. Dat cijfer houdt rekening met een dividendverhoging van 3 procentpunten in boekjaar 22 tot 7,9 procentpunten tegen 2025. Die oorlogskas kan D'Ieteren gebruiken voor nieuwe opportuniteiten zoals fusies en overnames, wat de groei van de winst per aandeel verder zal stimuleren. Volgens Sharad is het D'Ieteren-aandeel momenteel goedkoop geprijsd. Daarom blijft Sharad bij zijn 'Kopen'-aanbeveling en koersdoel van 225 euro.
Het D'Ieteren-aandeel noteert momenteel tegen een koers van 159,40 euro.
- GBL: Private equity en Sienna zullen op termijn 40,0% van de portefeuille uitmaken
Sharad gelooft dat de markt de initiatieven van GBL om haar activiteiten en aandeelhoudersstructuur te vereenvoudigen, de actieve rotatie van de portefeuille, de opeenvolgende belangrijke aandeleninkoopprogramma's en een nieuwe strategie om aandeelhouderswaarde te creëren (door de toewijzing aan private/alternatieve activa te verhogen tot 40% van de totale portefeuille), nog niet voldoende waardeert. De NAV van GBL is in aanzienlijke mate blootgesteld aan de schommelingen van de publieke markt (ongeveer 70% van de NAV bestaat uit beursgenoteerde bedrijven). Deze beursgenoteerde activa zijn van hoge kwaliteit en kunnen in een economisch onzekere periode een omzet- en EBITDA-groei met dubbele cijfers voorleggen.
Sharad verwacht niet dat de waardering van de privéactiva aanzienlijk zal dalen. Momenteel wordt GBL verhandeld tegen een korting van meer dan 35%, terwijl een korting van 20% meer gerechtvaardigd is, volgens hem. Na actualisering van het model met de cashopbrengst na de verkoop van enkele belangen en met het terugkopen van aandelen, herhaalt Sharad zijn ‘Kopen’-aanbeveling met 103 euro als koersdoel.
Het GBL-aandeel noteert momenteel tegen een koers van 71,80 euro.
- Ackermans & Van Haaren: Portefeuillebedrijven tonen veerkracht in een moeilijke markt
Tijdens het jaar 2022 slaagde de portefeuillebedrijven van Ackermans & van Haaren (AvH) erin beter te presteren dan verwacht en boekte de groep een recordwinst van 708,7 miljoen euro, deels te danken aan de verkoop van Manuchar en Anima. DEME (onder meer baggerwerken) herhaalde haar vooruitzichten voor het boekjaar met slechts een lichte winstdaling. Het CFE-aandeel (bouwbedrijf) herstelde sterk na het overtreffen van de marktverwachtingen en de private bankingdivisie profiteerde van de hogere rente en slaagde erin om meer cash aan te trekken, ondanks het lage beleggersvertrouwen.
Sharad meent dat AvH goed gepositioneerd is om door de woelige wateren van 2023 te navigeren. Hoewel de veerkracht van AvH's portefeuille in de komende kwartalen op de proef zal worden gesteld, denkt Sharad dat de portefeuillebedrijven over een sterke machtspositie beschikken in hun respectievelijke sectoren en dus niet zwaar getroffen zullen worden door de algemene markttrends. Het lopende programma om eigen aandelen in te kopen voor een bedrag van 70 miljoen euro moet de koers ondersteunen.
Sharad herhaalt daarom zijn 'Kopen'-advies met als koersdoel 188 euro. Het AvH-aandeel noteert momenteel tegen een koers van 149,50 euro.
Hoewel de korting ten opzichte van het koersdoel hoger is bij pakweg Sofina en Gimv, waardoor hun opwaarts potentieel hoger lijkt te liggen dan bij D'Ieteren, GBL en AvH, kiest Sharad toch net voor die laatste holdings. 'Bij Gimv en Sofina liggen de waarderingen op de private markt nog steeds hoger dan de publieke waarderingen, wat kan leiden tot een neerwaartse bijstelling van hun private-equity-investeringen. Voor D'Ieteren en AvH doen de portefeuillebedrijven het nog steeds erg goed en is de portefeuille sterk gediversifieerd over sectoren. Bij GBL is de huidige korting gewoon erg groot'.
Holdingsnieuws
Hieronder vind je nog wat summier nieuws van tijdens de afgelopen periode.
31-05-23: Biotalys (A&vH 11,9%) publiceert positieve resultaten voor gewasbeschermingsmiddel Evoca. Net zoals in de testen uit voorgaande jaren haalde Evoca uitstekende resultaten bij het gebruik tegen fruitrot (Botrytis) in druiven. Er werd volgens Biotalys dus verder bewijs geleverd van de doeltreffendheid en betrouwbaarheid van het product bij het bestrijden van schimmelziekten.
31-05-23: Sofina start inkoopprogramma eigen aandelen. Het doel van het aandeleninkoopprogramma is de aandelenoptieplannen van Sofina en haar dochterondernemingen gedeeltelijk te dekken. In het kader van dat programma kan Sofina maximaal 50.000 aandelen op Euronext Brussel verwerven.
01-06-23: Gimv springt aan boord bij ERS Electronic. Dat Duitse bedrijf is actief op het vlak van thermisch beheer waarmee de halfgeleiderindustrie betrouwbare thermische tests kan uitvoeren tijdens de productie van microchips. Zoals gebruikelijk werden geen financiële details gegeven.
02-06-23: KBC Securities verhoogt koersdoel voor D’Ieteren van 205 naar 225 euro met onveranderd 'Kopen'-advies.
08-06-23: DEME (A&vH) start met offshorewerken voor het Vineyard Wind 1-windmolenpark in de VS
12-06-23: HAL Trust splitst dividendvoorstel van 5 euro op in 2,50 euro cash en 2,50 euro in aandelen. In totaal worden 1.771.977 nieuwe aandelen HAL Trust uitgegeven, wat het nieuwe totaal na de transactie op 90.370.864 stuks zal zetten.
15-06-23: Bois Sauvage-voorzitster Valérie Paquot gaf de fakkel door aan Hubert Olivier, voorheen voorzitter van de Franse groep OCP en lid van het Leadership Team van Mc Kesson Europe. Daarnaast vernietigde de holding 18.837 ingekochte aandelen. Dat is licht positief voor de waardering van de overige aandelen.
16-06-23: Solvay (Solvac) maakt enkele details bekend over de kapitaalstructuren en het financiële beleid van zowel SpecialtyCo als EssentialCo, met schulden en toekomstige dividenden die lichtjes overhellen naar EssentialCo, wat geen verrassing is.
21-06-23: Umicore (GBL) opent faciliteit voor maken van prototypes van solid-state batterijmaterialen.
22-06-23: DEME (A&vH) gaat van Oman de wereldfabriek voor groene waterstof maken. De bagger- en milieugroep tekende een deal met staatsbedrijf Hydrom.
Bedrijfsnieuws uit Amerika

Voor de volledigheid blikken we, voor de start van de opening van New York, nog even terug op het belangrijkste bedrijfsnieuws in Amerika.
Walgreens Boots Alliance miste voor het eerst in drie jaar verwachtingen voor kwartaalwinst
- Walgreens Boots Alliance (-9%) miste voor het eerst in drie jaar de verwachtingen voor de kwartaalwinst door zuinigere klanten en weinig interesse in COVID-19-producten. De winst per aandeel strandde op 1 dollar per aandeel, terwijl op 1,07 dollar was gerekend. De jaarwinst zal daardoor niet landen tussen 4,45 en 4,65 dollar per aandeel, maar eerder tussen 4 en 4,05 dollar. Het aandeel noteert nu op zijn laagste peil van de voorbije twaalf maanden (-32,5%).
Delta Airlines verhoogt verwachting dankzij sterke vraag en succes van duurdere ticketformules
- Delta Airlines verhoogde op de investeerdersdag dankzij een sterke vraag en duurdere tickets. De verwachte winst per aandeel voor 2023 van 2 à 2,25 dollar naar 2,25 à 2,50 dollar. De vrije kasstroom zou niet op 2, maar wel op 3 miljard dollar moeten landen.
VS overweegt nieuwe beperkingen voor export AI-chips naar China
- De VS overweegt volgens de Wall Street Journal nieuwe beperkingen op de export van kunstmatige intelligentiechips naar China. In september meldde Nvidia ook al dat Amerikaanse ambtenaren het bedrijf hadden gevraagd te stoppen met de export van twee topcomputerchips voor kunstmatige intelligentie naar China. Nvidia paste daarop zijn chips aan, maakte ze minder krachtig, om aan de exportbeperking te kunnen voldoen. Maar dat volstaat duidelijk niet. Nvidia en AMD verliezen respectievelijk 3% nabeurs.
Beter dan verwachte kwartaalwinst voor Jefferies dankzij marktactiviteit
- Jefferies Financial Group (-1,4% nabeurs) scoorde 28 cent winst per aandeel in het tweede kwartaal, terwijl op 27 cent werd gemikt. Goede prestaties van de kapitaalmarktactiviteiten van de investeringsbank compenseerden een terugval in het aantal deals. De netto-inkomsten uit investment banking daalden wel met 26% tot 510 miljoen dollar, onder druk van matige fusies en overnames, terwijl de bijdrage van Capital Markets 30% aandikte tot 543 miljoen dollar.
Akkoord bij Spirit AeroSystems kan einde maken aan staking
- Spirit AeroSystems heeft een akkoord bereikt met de vakbond over een verhoging van de lonen. Als het voorstel wordt aangenomen, kan een staking worden stopgezet. Het werk werd vorige week stilgelegd, wat slecht nieuws was voor onder meer Boeing en Airbus die klant zijn bij de toeleverancier voor de luchtvaartindustrie.
Alphabet schrapt banen bij Waze
- Volgens CNBC schrapt Alphabet banen bij kaartenapp Waze, een gevolg van de samenvoeging van de divisie bij de eigen kaartproducten. Die samenvoeging gebeurde eind vorig jaar.
Overname merknaam Bed Bath & Beyond goedgekeurd door faillisementsrechter
- De overname van de merknaam, het intellectuele eigendom en het e-commerce platform van Bed Bath & Beyond door Overstock.com voor 21,5 miljoen dollar werd goedgekeurd een Amerikaanse faillissementsrechter. Bed Bath & Beyond vroeg in april het faillissement aan na jaren te hebben geworsteld met teruglopende verkopen en een mislukte merchandisingstrategie. Morgen wordt Buy Buy Baby-keten, die producten voor baby's en peuters van Bed Bath & Beyond, tijdens een veiling verkocht.
Amerikaanse rechter verwerpt verzet Apple tegen class-action rechtszaak over China-uitspraken
- Volgens een gelekt intern document zou Microsoft vorig jaar al gemikt hebben op een omzet van 500 miljard dollar tegen 2030. Dat is meer dan het dubbele van de 198 miljard dollar omzet in 2022, wat in 2023 met 6% moet aandikken tot 211 miljard dollar.
KBC Securities heeft boon voor IMCD

IMCD kent de laatste jaren een enorme groei, zowel organisch als door overnames. Het chemiebedrijf doet echter veel meer dan standaard distributieactiviteiten. KBCS analist Thibault Leneeuw legt in deze video (3m58) uit wat IMCD doet en waarom dat een ideale investering oplevert.
Wie liever er liever de blogpost nog eens op naleest, kan hier terecht.
Diner op het ECB-forum in Sintra
Tussen de kantelen van het eclectische Palácio da Pena overschouwt ECB-topvrouw Lagarde de omgeving. Een zwoele zomerbries baant zich een weg tussen de grijze pluimen van deze wijze uil. Atlantische Oceaan ten westen en ten zuiden. Het bruisende Lissabon ten oosten en het Portugese binnenland ten noorden. Vandaag wordt er groot gedineerd, meer grote gasten. Situatieschets door KBC Economics.
Meest verhandelde aandelen bij Bolero
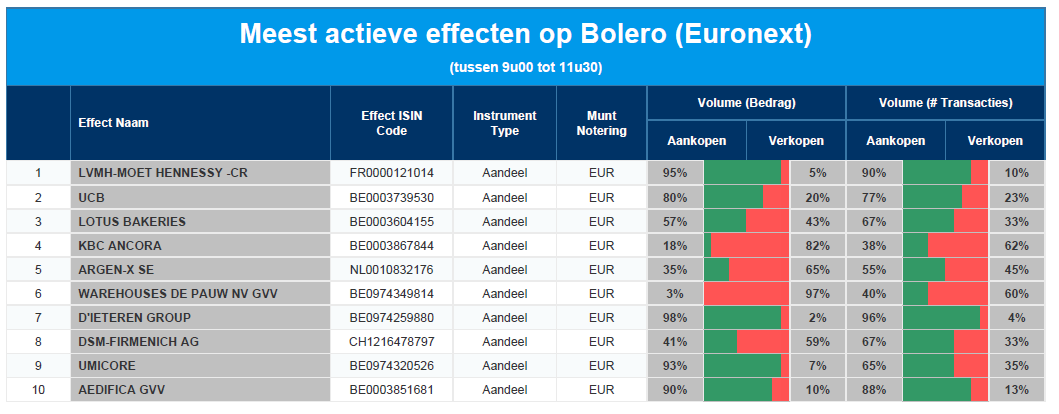
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: LVMH - UCB - Lotus Bakeries - KBC Ancora - argenx - WDP - D'Ieteren - DSM - Firmenich - Umicore - Aedifica
KBC Securities: "Voor Prosus is eenvoud goud"
Prosus kon tijdens hun kwartaal update uitpakken met een onverwachte legale wending. Zo kondigde het bedrijf aan dat de “cross holding”-structuur met moedermaatschappij Naspers wordt doorgeknipt. KBC Securities-analist Tom Noyens ziet dat vooral als een simplificatie van de complexe structuur. Het Prosus-management wil de vereenvoudiging doorvoeren zonder fiscale gevolgen en zonder impact op de aandeelhoudersstructuur. Ook na de legale doorknip behoudt Naspers 72% stemrechten in Prosus.
Waarom deze vereenvoudiging?
Het management is al jarenlang gefrustreerd over de kortingsprijs (om en bij de 37%) ten opzichte van de intrinsieke waarde. Sinds jaar en dag zoekt het management naar allerlei wegen om deze korting zo laag mogelijk te houden. Eén van de manieren is telkens een stukje van de grootste participatie, Tencent, te verkopen. Een andere manier is de inkoop van eigen aandelen. Maar zelfs na al die significante inkopen blijft de korting overeind. Bovendien botst de inkoop omwille van legale redenen op een plafond. Door deze simplificatie nu door te voeren, kan de inkoop verder verlopen.
Geen verrassingen in de kwartaalresultaten
Kijkend naar de kwartaalresultaten ziet Tom Noyens geen al te grote verassingen. Er is een winstdaling als gevolg van de mindere prestatie aan Tencents kant. Dat voornamelijk door een andere boekhoudkundige waardering van Tencent langs Prosus’ kant zonder een achterliggende zorg.
De andere e-commercebedrijven tekenden een omzetstijging met 10% op, al bleef hun onderste lijn rood gekleurd. Dat voornamelijk in de takken Edtech (education tech) en ‘anderen’. Positief nieuws is dat de totale e-commerce verliezen verminderden van 804m USD in de eerste jaarhelft naar 489m USD voor het tweede gedeelte van het jaar. De vrees voor 'ergere' resultaten bleek dus ongegrond.
KBC Securities over Prosus
Het management heeft vijf doelstellingen om de koers van Prosus te ondersteunen:
- Het nastreven van winstgevendheid
- Aandeleninkopen voor reducering van de holdingkorting
- Verdere waardeontwikkeling binnen de onderliggende participaties
- Vereenvoudigen van organisatiestructuur
- Waardecreatie bij Tencent
Tom Noyens juicht deze vereenvoudiging toe, aangezien ze de transparantie bevordert en ervoor zal zorgen dat Prosus de holdingkorting verder kan reduceren. Hij blijft bij zijn “Koopadvies” en bij het koersdoel van 80 euro. De huidige Prosus-koers bedraagt 66,80 euro (-0,39%).
KBC Securities start opvolging Zoetis met 'Kopen'-advies

Zoetis Inc (ZTS) is een diergezondheidsbedrijf dat zich bezighoudt met het ontdekken, ontwikkelen, produceren en op de markt brengen van geneesmiddelen, vaccins en diagnostische producten voor vee en gezelschapsdieren. KBC Securities-analist Andrea Gabellone start de opvolging van het bedrijf en kleeft er meteen een ‘Kopen’-advies op.
Wat doet Zoetis?
Als dierengezondheidsbedrijf vult het zijn pijplijn van 84 producten aan met biologische hulpmiddelen, genetische tests en oplossingen voor precisielandbouw. ZTS levert ook contractproductiediensten aan derden via zijn “client supply services” (CSS)-organisatie. Het bedrijf heeft wereldwijd productiefaciliteiten en verkoopt producten aan dierenartsen en veehouders en aan particulieren via directe marketingkanalen.
Andrea Gabellone vindt dat ZTS’ gediversifieerde platform voor gezelschapsdieren het best gepositioneerd is om te profiteren van de fundamentele groei in de markt voor dierengezondheid, gedreven door hogere uitgaven voor huisdieren door jongere generaties, in combinatie met een hogere levensverwachting voor huisdieren die duurdere zorg nodig hebben.
Waarom interessant?
Andrea Gabellone geeft drie hoofdredenen waarom hij het aandeel op “Kopen” zet:
- De producten in portefeuille mikken op enkele van de prominentste en meest opkomende indicaties in diergezondheid (zowel gezelschapsdieren als vee), dat wereldwijd een CAGR (samengesteld jaarlijks groeipercentage) tot 2032 laat zien van 4 à 6%.
- Het bedrijf investeert actief in nieuwe technologische en datahulpmiddelen die helpen bij het verbeteren van de monitoring, screening en preventie van verschillende ziekten en die de banden met de gemeenschap van dierenartsen en huisdiereigenaren versterken.
- ZTS genereert een indrukwekkende vrijekasstroom en geeft kapitaal terug aan aandeelhouders via terugkoopacties van eigen aandelen en door het dividend te laten groeien. Dat resulteert in een uitzonderlijk historisch totaalrendement (547% sinds de beursintroductie in 2013).
KBC Securities over Zoetis
Andrea Gabellones DCF-model leidt tot een koersdoel van 190 USD, terwijl het EV/EBITDA-model leidt tot een koersdoel van 212 USD. Hij verkiest om beide modellen gemengd toe te passen waardoor zijn uiteindelijke koersdoel uitkomt op 206 USD, wat neerkomt op een stijging van ongeveer 20% ten opzichte van de laatste koers (170,67 +1,53%). Daarom krijgt het bedrijf ook een ‘Kopen’-advies.
Europees aandelennieuws

Orange in gesprek met BNP Paribas voor de overname van zijn online retail banking activiteiten
- Orange Group, de grootste telecomoperator van Frankrijk, heeft exclusieve gesprekken met bank BNP Paribas om het opgebouwde klantenbestand voor zijn onlineretailbankingactiviteiten onder te brengen bij BNP Paribas. Orange Bank kwam er na de verwerving van een meerderheidsbelang in Groupama Banque in 2016 en een belangrijke strategische zet was van voormalig Orange CEO Stephane Richard. Sinds de lancering heeft de Orange Bank meer dan 1 miljard euro aan verliezen opgestapeld.
Zumotel blijft profiteren van vraag naar energiezuinige verlichting
- Het Oostenrijkse Zumtobel blijft profiteren van de drang naar energiezuinige verlichting, want de omzet dikte het afgelopen boekjaar met 5,3% aan tot 1,2 miljard euro. Dat is onder de middengrens van de vooropgestelde 4 à 8%, al deed de verlichtingstak het met 7% groei tot 903 miljoen euro allerminst slecht. Maar het VK en China zorgden voor een dissonante noot, zodat de nettowinst uiteindelijk ‘slechts’ met 31% steeg tot 60 miljoen euro. De EBIT-marge verbeterde trouwens van 5,3% naar 7%, iets waar de Nederlandse sectorgenoot Signify zeker aandacht voor zal hebben. Voor dit boekjaar mikt Zumtobel op 1 à 4% omzetgroei, met een lagere EBIT-marge (3 à 6%), omwille van hogere personeelskosten.
Renault verhoogt verwachtingen door lancering nieuwe modellen
- Renault verhoogde zijn financiële vooruitzichten voor het volledige jaar 2023 na het succes van enkele nieuwe lanceringen. In combinatie met volgehouden inspanningen om de kosten te verlagen mikt de Franse autobouwer nu op een operationele marge van 7% tot 8% in 2023, tegenover een eerder doel van meer dan 6%. De groep zei ook dat het nu een operationele vrije kasstroom uit Automotive verwacht van minstens 2,5 miljard euro, in vergelijking met de initiële doelstelling van minstens 2 miljard euro. Overigens zei de CFO van de groep dat de eerste helft van volgend jaar waarschijnlijk het beste moment zou zijn om Ampère, de divisie voor elektrische voertuigen van de Franse autofabrikant, naar de beurs te brengen.
OVHcloud doet net iets beter dan initieel verwacht
- De Franse aanbieder van clouddiensten OVHcloud overtrof donderdag licht de verwachtingen voor de omzet in het derde kwartaal. De omzet van het bedrijf bedroeg 228 miljoen euro in de drie maanden tot 31 mei, net boven de eerder vooropgestelde prognose van analisten van 227,8 miljoen euro.
Engie bereikt akkoord met Belgische regering
- Het Franse energiebedrijf Engie heeft met de Belgische regering een akkoord bereikt over de verlenging van de Belgische kernreactoren Tihange 3 en Doel 4.
Beter dan verwachte kwartaalprestatie voor H&M
- De operationele winst van H&M bedroeg in het tweede kwartaal 4,74 miljard Zweedse kroon, minder dan de 4,98 miljard in dezelfde periode een jaar eerder, maar een eind boven de verwachting van 4,07 miljard dollar. H&M's operationele winstmarge was 8,2%, een daling ten opzichte van 9,2% een jaar eerder. De groep herhaalde niettemin de ambitie om volgend jaar een marge van 10% te behalen. Vorig jaar kondigde de groep ontslagen en andere kostenbesparingen aan, die volgens het concern vanaf de tweede helft van 2023 zouden helpen om kosten te besparen. De verkopen in het derde kwartaal kenden volgens H&M alvast een goede start.
ISS zet CFO op de post van CEO
- ISS heeft een nieuwe CEO. Huidig CFO Kasper Fangel stapt in de voetsporen van Jacob Aarup-Andersen, die medio maart ontslag nam als CEO om vanaf 1 september aan het hoofd te staan van de Deense brouwer Carlsberg.
Kwartaalomzet B&M steeg met 13,5%
- De kwartaalomzet van de Britse discountretailer B&M steeg met 13,5% in kwartaalomzet. Op de thuismarkt was sprake van een groei met 11,3% tot 1,07 miljard pond, terwijl de omzet in Frankrijk met 29% steeg tot 117 miljoen pond.
mRNA-technologie van Sanofi nog niet rijp voor griepvaccin
- Volgens Sanofi zal de momenteel beschikbare mRNA-technologie achter de meest succesvolle COVID-19 shots niet effectief zijn tegen griep. "Om te slagen in mRNA-griep, heb je de volgende generatie mRNA-technologie nodig, en dat is precies waar we aan werken," vertelde Thomas Triomphe, hoofd vaccins bij Sanofi, aan Reuters. Concurrent Moderna onthulde in februari soortgelijke testresultaten voor een kandidaat-vaccin genaamd mRNA-1010 en zei in april dat een andere kandidaat niet succesvol was in een test.
Europees aandelennieuws
Arkema neemt een belang van 54% in het Zuid-Koreaanse PI Advanced Material
- Arkema neemt een belang van 54% in het Zuid-Koreaanse PI Advanced Material en betaalt daar 728 miljoen euro voor. De deal zou eind 2023 afgerond moeten zijn. Het project biedt synergievoordelen op het niveau van de bedrijfskasstroom die worden geschat op ongeveer 30 miljoen euro, die geleidelijk zouden moeten worden bereikt in de komende vijf jaar.
UBS Group wil personeelsbestand van Credit Suisse fors inkrimpen
- UBS Group wil het personeelsbestand van Credit Suisse fors inkrimpen. Doel is om het totale gecombineerde personeelsbestand met 30% te verminderen, wat wil zeggen dat er 35.000 mensen mogen vertrekken, waarvan 10.000 door de fusie van de Zwitserse binnenlandse activiteiten. Vandaag staan er nog 45.000 mensen op de rol bij UBS.
Thomson Reuters gaat Casetext overnemen
- Thomson Reuters gaat Casetext overnemen, een “bewezen innovator voor interne juridische afdelingen en advocatenkantoren”. De groep helpt om een breed scala aan taken in de workflows van die doelgroep uit te voeren, waaronder onderzoek, analyse, documentvoorbereiding en beoordeling. De deal bouwt voort op eerdere AI-georiënteerde initiatieven, waaronder de toezegging van Thomson Reuters om jaarlijks meer dan 100 miljoen dollar te investeren.
Ryanair ziet aantal passagiers in Centraal- en Oost-Europa komende tien jaar met minstens 50% stijgen
- Ryanair verwacht dat het aantal passagiers in Centraal- en Oost-Europa de komende tien jaar met minstens 50% zal stijgen. "We zien dat Centraal- en Oost-Europa de afgelopen jaren een beetje is achtergebleven. Dus willen we in deze regio een inhaalslag maken om onze meest ontwikkelde markten, zoals Spanje, Italië of Polen, in te halen," zo klinkt het. De Hongaarse budgetmaatschappij Wizz Air zal de belangrijkste concurrent op die markten zijn.
SAP ziet enorm groeipotentieel in generatieve AI-technologie
- SAP ziet een enorm groeipotentieel in generatieve AI-technologie, onder meer op het domein van human resources. Dat verklaarde CEO Christian Klein in een gesprek met het Handelsblatt. "Momenteel richten we ons bij SAP op een markt van 500 miljard dollar" zei hij.
Orpea vraagt bij Euronext Paris opschorting van notering
- De Franse rusthuisuitbater Orpea heeft bij Euronext Paris de opschorting van de notering gevraagd, in afwachting van het resultaat van de stemming over zijn herstelplan.
Mee m/d markt: “Nukkige bankiers nekken sfeer”

- Het jaarlijkse zomerforum van de centraal bankiers ging gisteren van start in het Portugese paleisstadje Sintra. Leuk voor hen, maar minder leuk voor beleggers die hopen op positieve meldingen. Terwijl er vandaag een hele rist speeches op het menu staan, van een hele rist BCB’s (Bekende Centrale Bankiers), stelde ECB topvrouw Lagarde gisteren al onomwonden dat Europese piekrentes nog niet in zicht zijn. De Europese barometer ging meteen op “Onweer” en de Europees beurzen konden alsnog een status quo uit de brand slepen (Stoxx600: +0,5%). Niet zo in België, waar de BEL20 0,75% verloor.
- Niet dat haar boodschap nieuwswaarde had, want de ECB ging sowieso de beleidsrente verder optrekken van de huidige 3,5% in de strijd tegen de hoge inflatie. Maar mogelijk gaat de teller meteen naar 4,25%, tenminste als het van directeur Wunsch afhangt. En van de inflatie, waarover we vrijdag meer informatie krijgen. Mārtiņš Kazāks van de Letse centrale bank herhaalde dat de risico's van “te weinig doen” nog steeds groter zijn dan van “te veel doen”. Zelfs als de centrale bank een pauze inlast, betekent dit niet dat de verkrappingscyclus helemaal stopt. Meer verhoging zijn noodzakelijk, en dus noemde hij de markten ronduit “verkeerd” door renteverlagingen te voorspellen in de eerste helft van 2024.
- Weg sfeer, met een hogere euro tot gevolg (€1 = $1,0945), wat de Duitse 2-jaarsrente 8 basispunten hoger duwde tot 3,23%. De 10-jaarsrente kreeg er 6 basispunten bij tot 2,36%. Het verschil tussen beide bedraagt daardoor al -0,85%, de hoogste spread sinds mensenheugnis. De recessie-alarmbellen klinken luid, maar niettemin eindigden zowat de helft van de sectoren in het groen. De financiële waarden trokken de kop (+0,6%), samen met telecom (+0,7%) en producenten van consumentengoederen (+0,78%).
- De Amerikaanse barometer stond in het begin van de handel op “Veranderlijk”, maar in de loop van de handelsdag veranderde het sentiment volledig naar “Mooi”. Dat heeft nogal wat te maken met sterker dan verwachte bestellingen voor duurzame goederen, inclusief de kerncijfers voor verzendingen. Ook de huizenprijzen in de VS kwamen hoger uit dan verwacht, wat in beide gevallen wijst op uitbodeming. Geen euforie, maar sterkte. En dus bleef de rente stabiel, terwijl Wall Street 1% hoger trok, met op kop eens te meer de technologiesector (+1,75%).
- In de nabeurshandel verschoof de barometernaald weer helemaal naar de andere kant, naar “Regen”. Nvidia verloor tot 3,2% in de nabeurshandel en leidde daarmee de verliezen in techaandelen. Aanleiding is een rapport dat Washington de mazen zou kunnen dichten in de verkoop aan China van krachtige chips die worden gebruikt om kunstmatige intelligentie te trainen. De vrees dat die mogelijk een deuk kan slaan in de verkoop op 's werelds grootste halfgeleidermarkt werd plots reëel, zeker omdat Nvidia zowat 20% van zijn omzet uit China haalt. Concurrent voor de ontwikkeling van generatieve AI-modellen zoals ChatGPT; Advanced Micro Devices, ging 3% lager. Zelfde verhaal voor een groot aantal AI-gerelateerde hardwareleveranciers, waardoor Inspur Electronic Information Industry en Unisplendour, al daalden die tot 10%.
- Evenmin optimistisch was de evolutie van de jaarwinsten van Chinese industriële bedrijven. Die daalden in de eerste vijf maanden met 18,8% omdat een lagere vraag de marges drukte. Tussen januari en april lag die op -20,6%. Positief is dat dit de hoop versterkt op extra beleidssteun van de Chinese centrale bank, maar dat verhult niet dat de economie in mei op veel fronten aan kracht verloor, waaronder de detailhandel, export en investeringen in onroerend goed. De jeugdwerkloosheid liep zelfs op tot een nieuw hoogtepunt van 20,8%. Maar de Chinese topindex CSI 300 viel slechts met 0,5% terug, terwijl de Japanse Nikkei zelfs een forse 1,63% winst boekte. Die hausse werd ondersteund door de zwakte van de yen, waardoor marktspelers nu luidop speculeren op een overheidsinterventie. Een zwakke yen riskeert namelijk inflatie te importeren.
- Op de macrokalender vinden we vandaag weinig zwaarwichtig nieuws. Zo zijn er bijvoorbeeld Amerikaanse groot- en kleinhandelsvoorraden en de handelsbalans, al interesseert de evolutie van de Europese geldhoeveelheid in mei ons wel. Zachtere data zoals het Franse en Duitse consumentenvertrouwen leuken de boel wat op, maar de aandacht gaat vooral, en integraal, naar de vele speeches op Sintra. Haal er best popcorn en chips bij, want het zal een tijdje duren.
Beursnieuws België en Nederland

DSM-Firmenich pakte uit met een stevige winstwaarschuwing voor het tweede kwartaal
- DSM-Firmenich pakte uit met een stevige winstwaarschuwing voor het tweede kwartaal van 2023. De groep rekent daarbij op een pro forma daling van de bedrijfskasstroom van ongeveer 20% op kwartaalbasis en een daling van 30% op jaarbasis, voornamelijk als gevolg van de zwakke handel in vitaminen. DSM-Firmenich verwacht niet langer een wezenlijke verbetering van de handelsomstandigheden in de tweede helft van dit jaar. De verklaringen zijn teleurstellend volgens KBC Securities en hoewel ze nog steeds waardering hebben voor de brede ingrediëntenportefeuille en leidende marktposities van DSM-Firmenich, verlagen ze het koersdoel van 160 naar 130 euro met behoud van het “Opbouwen”-advies.
Atenor timert verder aan bescherming balans
- Atenor kondigde op 17 mei en 14 juni al maatregelen aan om zijn balans te beschermen. Na een samenwerking met BESIX RED voor het 'WELLBE'-project in Lissabon, werd nu ook een partnerschap gesloten met Cores Development voor het Square 42-project in Luxemburg. Dat ambieert de ontwikkeling van 20.427 vierkante meter kantoorruimte en 839 vierkante meter retailruimte op de Belval-site. De implementatie levert Atenor zo’n 12,5 miljoen euro cash op. En omdat 60,35% van de Atenor-aandeelhouders voor een dividend in aandelen opteerde, verhoogt het kapitaal nog eens met 7,9 miljoen euro. KBC Securities heeft een “Opbouwen”-advies voor de aandelen met een koersdoel van 47 euro.
KPN gaf obligatie uit van 600 miljoen euro
- KPN gaf een obligatielening uit van 600 miljoen euro. Die heeft een coupon van 3,875% die vervalt op 3 juli 2031 en verlengt daardoor de gemiddelde looptijd van de schulden van KPN. De telecomgroep heeft een credit rating van Baa3 met stabiele vooruitzichten van Moody's, BBB met stabiele vooruitzichten van S&P en BBB met stabiele vooruitzichten van Fitch.
KBC Securities bevestigt “kopen”-advies en koersdoel van 155 euro voor Solvay in aanloop naar opsplitsing
- Solvay is op weg naar een opsplitsing van de activiteiten, aanleiding voor KBC Securities de opsplitsing van naderbij te bekijken. Het “Kopen”-advies en koersdoel van 155 euro werden bevestigd. Hoewel Solvay het scheidingsproces start met een sterke balans van 1,0x nettoschuld/EBITDA, tonen de recent bekendgemaakte beoogde kapitaalstructuren aan dat EssentialCo een iets hogere leverage zal hebben dan SpecialtyCo, wat rekening houdt met de hogere groeivooruitzichten en investeringsbehoeften voor laatstgenoemde. Ondanks de hoger dan verwachte separatiekosten en een moeilijker handelsmomentum, gelooft KBC Securities nog steeds dat de scheiding een belangrijke katalysator zal zijn om aandeelhouderswaarde te ontsluiten.