wo. 14 jun 2023
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Donderdag 15 juni
- Bedrijfsresultaten
- Halma, Adobe, Brederode
- Beleggersevents
- Gamestop, Teva Pharmaceutical, Wendel, Norvegian Cruise Line, Moury Construct,
- Ex-dividend
- Coca-Cola, Oxford Square, Prologis
- Macro-economie
- China: industriële productie en kleinhandelsverkopen
- EU: rentebesluit
- VS: kleinhandelsverkopen, wekelijkse werkloosheidsaanvragen en industriële productie
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
Bedrijfsnieuws uit Amerika

Voor de volledigheid blikken we, voor de start van de opening van New York, nog even terug op het belangrijkste bedrijfsnieuws in Amerika.
Bunge en Viterra fuseren tot agrarische handelsgigant met waarde van 34 miljard dollar
- De kogel is door de kerk. De Amerikaanse graanhandelaar Bunge en Viterra fuseren om een gigantische landbouwgroep van zo’n 34 miljard dollar te creëren. Die moet concurreren met Archer-Daniels-Midland en Cargill. Viterra-aandeelhouders krijgen 65,6 miljoen Bunge-aandelen ter waarde van 6,2 miljard dollar, naast 2 miljard dollar cash. Bunge neemt ook 9,8 miljard dollar schuld over.
Nvidia sluit af met marktwaarde van meer dan 1.000 miljard
- Het zat er de voorbije weken al enkele keren aan te komen, maar Nvidia is er uiteindelijk toch in geslaagd om de marktwaarde van 1.000 miljard dollar definitief achter zijn naam te zetten. De groep sloot gisteren 3,9% hoger af op 410.22 dollar per stuk, goed voor een totaal van 1.010 miljard dollar.
AMD lanceert nieuwe AI-chip, maar zegt niet voor wie die bestemd is
- In een poging om bij te benen bij AI-marktleider Nvidia gaf Advanced Micro Devices (-3,6%) gisteren meer details over een kunstmatige intelligentiechip die vanaf het vierde kwartaal in massaproductie zal gaan. Het kleinood heeft 192 gigabyte geheugen, maar in tegenstelling met vorige lanceringen heeft AMD niet gezegd wie de chip zal gebruiken. Het bedrijf gaf evenmin details over hoeveel de chip zal kosten of hoe het de verkoop zal stimuleren. Wel klonk het dat AI “AMD’s largest and most strategic long term growth opportunity is”.
Alphabets Google lanceert nieuwe AI-aangedreven functies voor adverteerders
- Nog meer AI-nieuws bij Alphabets Google dat twee nieuwe AI-functies voor adverteerders lanceert die automatisch de beste advertentieplaatsingen voor merken zullen vinden. Demand Gen zal bijvoorbeeld AI gebruiken om foto- en video-advertenties van adverteerders te plaatsen in verschillende producten zoals Gmail, de YouTube-feed en Shorts.
United Airlines biedt piloten nieuwe arbeidsvoorwaarden ter waarde van 8 miljard dollar
- United Airlines Holdings stelde een pakket met nieuwe arbeidsvoorwaarden voor aan haar piloten ter waarde van 8 miljard dollar voor een periode van 4 jaar. De deal komt er nadat collega Delta Airlines in maart de lat op 7 miljard dollar legde.
Microsoft schat dat AI omzetpotentieel heeft van minstens 10 miljard dollar
- Ook nog een Ai-luikje bij Microsoft waar CFO Amy Hood schat dat de technologie een omzetpotentieel heeft van minstens 10 miljard dollar. Een timing werd niet gegeven. Ter vergelijking, de groep zette in 2022 net geen 200 miljard dollar om.
Activision-deal van Microsoft tijdelijk geblokkeerd door Amerikaanse rechter
- Een Amerikaanse rechter heeft dinsdag trouwens het verzoek van de Federal Trade Commission (FTC) ingewilligd om de overname van Activision-deal van Microsoft tijdelijk te blokkeren. Volgens Reuters zei de rechtbank dat het tijdelijk verbod "noodzakelijk is om de status quo te handhaven terwijl de klacht in behandeling is en om de mogelijkheid van deze rechtbank te behouden om effectieve maatregelen te bevelen in het geval dat een voorlopig verbod gerechtvaardigd is".
Stellantis bekijkt ook oplaadinfrastructuur van Tesla
- Na GM en Ford bekijkt ook de Frans-Amerikaanse autobouwer Stellantis of het de oplaadstandaard van Tesla zal overnemen. "Onze focus is om de klant de best mogelijke laadervaring te bieden. Ons Free2Move Charge-merk zal naadloze, eenvoudige oplossingen bieden, zowel thuis als onderweg, door middel van partnerschappen met laadproviders", aldus Stellantis aan Reuters. Tesla's North American Charging Standard (NACS) zal met de partnerschappen met GM en Ford ongeveer 60% van de Amerikaanse EV-markt domineren.
Norwegian Cruise Line Holdings, Carnival, Netflix, Urban Outfitters en Devon energy hoger op analistenrapporten
- Positieve analistenrapporten zijn doorgaans goed voor enkele procenten koerswinst. Dat was maandag en dinsdag het geval voor de cruisebedrijven Norwegian Cruise Line Holdings (+5,8%) en Carnival (+4,2%), terwijl Netflix (+2,7%) zich tegoed deed aan een gunstige beoordeling van Guggenheim. Morgan Stanley had dezelfde impact op Urban Outfitters (+3,5%) en Goldman Sachs op Devon Energy (+2%).
Zions Bancorp meldt dat intrestinkomsten dalende zijn
- Zions bancorp kwam maandag met een update waarin de groep waarschuwde dat de intrestinkomsten "dalend" zijn. Dat klink iets minder gunstig dan de “gematigd” dalend uit de vorige vooruitzichten. Regionale banken moeten zich schrap zetten voor een zwakkere intrestinkomsten omdat ze veel minder prijsstellingsvermogen hebben voor deposito’s dan hun grotere collega’s.
Wells Fargo ziet stijging van intrestinkomsten
- De CFO van Wells Fargo klonk dan ook heel wat positiever over de rentebaten van de groep. Mike Santomassimo zei op een conferentie van Morgan Stanley immers dat hij vertrouwen had in een stijging van de intrestinkomsten. De bank had eerder aangegeven dat de intrestinkomsten dit jaar 10% hoger zouden zijn, meer dan het niveau van 45 miljard dollar voor 2022.
Einde van een tijdperk bij Colruyt
Colruyt meldde dat diens grote roerganger Jef Colruyt de fakkel op 65-jarige leeftijd zal overdragen aan Stefan Goethaert. Een einde van een lang en indrukwekkend tijdperk, onder meer omdat Goethaert de eerste niet-familiale directeur wordt. Maar of beleggers ook op een strategische bocht moeten rekenen is verre van zeker, om niet te zeggen zeer onwaarschijnlijk. Jef Colruyt blijft immers voorzitter en kan zal als dusdanig de strategie vorm blijven geven. Beleggers reageren niettemin erg positief, want Colruyt wint vandaag zo’n 400 miljoen euro marktwaarde. En dat ondanks de nettowinst vorig boekjaar (FY22/23) zoals verwacht met 30,4% daalde tot 201 miljoen euro, geeft financieel-econoom Tom Simonts aan.
De ketel blijft onder hoge druk
Alles bij elkaar genomen is er geen impact op het “Houden”-advies en 27 euro koersdoel van KBC Securities-analist Michiel Declercq , wat door de scherpe koersreactie van vandaag onder de huidige koers (34 euro) ligt. Voor KBC Securities blijft het onderliggende plaatje in de retailsector er dan ook eentje waar hoge(re) kosten en felle concurrentie centraal blijven staan.
Dat de bedrijfswinst (EBIT) 9% boven de schattingen lag en dat de bedrijfswinst en de nettowinst dit boekjaar 12% à 20% hoger kunnen trekken is leuk, maar verandert niet veel aan de uitdagingen. Een terugkeer naar de hoge operationele marges van enkele jaren geleden zit op korte tot middellange termijn alleszins niet in de kaarten. En dat geldt ook voor de beurskoers: ondanks de koerswinst van vandaag halveerde de beurskoers sinds 2019.

Meer halen uit minder
De scherpe koersreactie lijkt niet echt verklaart te kunnen worden door de wissel aan de top. Stefan Goethaert is immers een oude getrouwe en zal boven alles de marges in het retailsegment weer moeten opkrikken. Dat Jef Colruyt in zijn laatste jaar als CEO nog een pak gesleuteld heeft aan de groep, wordt ook niet gezien als symptomatisch, eerder als een grote opkuisoperatie binnen het kader van zware margedruk . Elke crisis heeft zo zijn opportuniteiten, nietwaar?
Afgelopen weken raakte bekend dat de groep 75% van zijn belang in Dreamland verkocht heeft aan concurrent ToyChamp. Dreamland heeft vooral de digitale sprong gemist en voelt de druk van de (al dan niet buitenlandse) onlinegrootmachten. Colruyt Groep houdt het vastgoed, maar de dagelijkse activiteiten worden overgedragen. Ook de tankstations van DATS24 gingen onder de hamer. Deze werden weliswaar verkocht aan het eigen Virya Energy, met als doel om alle energieactiviteiten onder één dak te brengen. Binnen Virya Energy werd onlangs ook Parkwind verkocht voor ongeveer 1,5 miljard euro aan het Japanse JERA Green. De verkoop van de offshorewindenergieactiviteiten zorgden begin mei voor een stevige boost van de beurskoers.
De verkoop van Parkwind en desinvestering van het verlieslatende Dreamland/Dreambaby was nodig. Aan de andere kant bleef en blijft de groep doorinvesteren in onder meer de gezondheidssector (denk aan NewPharma of Mablink), terwijl ook de focus op fitness vruchten blijft afwerpen (denk aan Jims). Er zal ook een pak geld worden geïnvesteerd in de verdere digitalisatie, onder meer om via de Colruyt-kaart alle geledingen van de groep op elkaar af te stemmen.
Jaarcijfers
Naast de CEO-wissel werden ook de cijfers over de voorbije twaalf maanden bekendgemaakt. Waar Colruyt de omzet ten opzichte van de vorige jaren overtreft, en het zelfs beter doen dan wat de analisten hadden verwacht, valt de bedrijfs- en nettowinst tegen, ondanks deze boven de analistenverwachting lagen. De hogere facturen van fabrikanten, energiekosten, maar ook de automatische loonindexering spelen hier een grote rol.
De nettowinst daalde vorig boekjaar (FY22/23) zoals verwacht met 30,4% tot 201 miljoen euro. Dat komt door hogere kosten, felle concurrentie en 27 miljoen aan bijzondere waardeverminderingen op Dreamland & Dreambaby. Maar de bedrijfswinst (EBIT) lag wel 9% boven de schattingen, terwijl de bedrijfswinst en de nettowinst dit boekjaar 12% à 20% moet kunnen stijgen.
Merk verder op dat het resultaat van volgend jaar beïnvloed zal worden door enkele eenmalige gebeurtenissen, waaronder een winst van 600 à 700 miljoen euro door de verkoop van Parkwind, herstructureringskosten bij Dreamland & Dreambaby en de deconsolidatie van Dats24.

Het blijft drummen tussen de rekken
Het retaillandschap in België blijft enorm verzadigd en veranderde de afgelopen jaren aanzienlijk. De supermarktketens voelen vooral de druk van onze Noorderburen, met de komst van Albert Heijn en Jumbo. Waar Colruyt zich de afgelopen jaren wist te onderscheiden door hun laagste prijzen, lijken ze het alsmaar moeilijker te krijgen hun marges aan te houden.
De concurrentie in de Belgische retail blijft dan ook groot, en dat voor een relatief klein speelveld. Colruyt is hierin geen alleenstaand fenomeen. Denk maar aan het faillissement van Makro, de rode cijfers die Carrefour op tafel legt, of het verzelfstandigen van de Delhaize-winkels. De basis van deze problemen bij deze retailers is steeds verschillend, maar het effect op het retaillandschap blijft hetzelfde.
De concurrentie zorgt er voor dat Colruyt zijn prijzen niet aan hetzelfde tempo kan verhogen dan de stijging van de kosten, zeker niet omdat de groep blijft zweren bij zijn ‘laagste prijzen’-politiek.
Waardering
Door de koersstijging vandaag zijn onderstaande cijfers alweer aan een update toe, maar niettemin blijkt uit de huidige waardering dat het aandeel al lang niet meer zo goedkoop was dan op in het laatste kwartaal van 2022. Toen werd de beurskoers door middel van herhaalde winstwaarschuwingen vakkundig onderuit gehaald. Vandaag, echter, betalen beleggers vlot 7,2x de verwachte bedrijfskasstroom (EBITDA) voor 2023, terwijl het aandeel een cash flow rendement behaald van zo’n 3%. Volgens de schattingen van KBC Securities zouden de marges wel degelijk moeten herstellen richting boekjaar 2023/2024, maar zoals de grafiek laat zien zullen ze niettemin ver onder de historische niveaus blijven.


Meest verhandelde aandelen bij Bolero
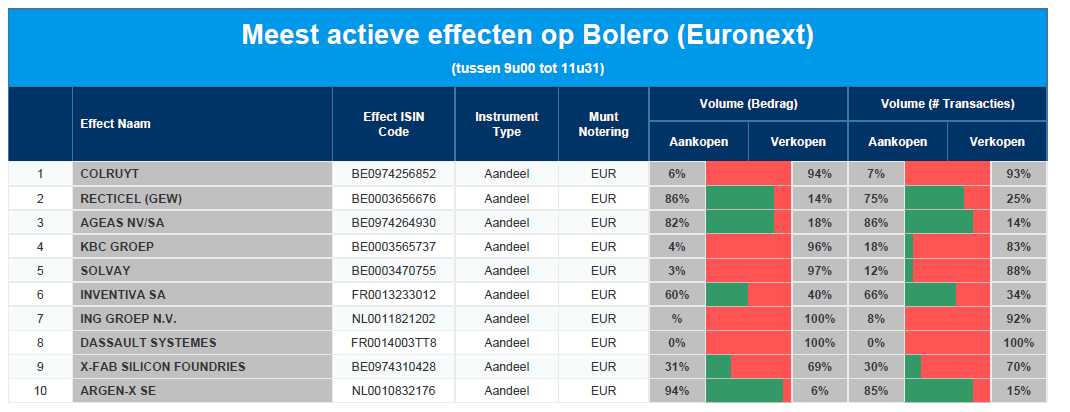
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: Colruyt - Recticel - Ageas - KBC - Solvay - Inventiva - ING - Dassalt Systèmes - X-FAB - argenx
Greenyard presteerde beter dan de markt in moeilijke tijden

Greenyard, verwerker van groenten en fruit voor de retailsector, zag zijn boekjaar 2022/23 gekenmerkt door een sterk inflatoire omgeving met verstoringen in de toeleveringsketen en in het consumentengedrag. Desondanks steeg de vergelijkbare omzet in met 7,9% op jaarbasis tot 4,64 miljard euro, meldt KBC Securities-analist Guy Sips.
Dalende consumptie van groenten en fruit
Greenyard zag afgelopen boekjaar een "ongunstige economische en macro-politieke context". Maar in tegenstelling tot de algemene consumptietrend daalden de volumes van Greenyard slechts met een kleine -0,8%. De gemiddelde consumptie van verse groenten en fruit per hoofd van de bevolking daalde in 2022 met 10%, terwijl de prijzen met 8,5% stegen.
De gerapporteerde omzet steeg met 6,6% tot 4,69 miljard euro (Guy Sips verwachtte 4,64 miljard euro). Long Fresh profiteerde van volumegroei dankzij het aantrekken van de foodservice na de covidperiode en een verschuiving van de consument van merkproducten naar huismerken.
In het Fresh-segment noteerde Greenyard een beperkte volumedaling (-1,9%). Daarentegen stegen de volumes in het Long Fresh-segment (+4,5%). De gerapporteerde omzet in Fresh steeg met 5,7% tot 3,81 miljard euro (Guy Sips: 3,79 miljard), terwijl de gerapporteerde omzet in Long Fresh met 10,4% steeg tot 875,6 miljoen (Guy Sips: 854,2 miljoen).
Het nettoresultaat van eindigde op 7,8 miljoen euro (Guy Sips: € 10,0 miljoen) tegenover 16,0 miljoen euro vorig jaar. Dat is voornamelijk te wijten aan verdere reorganisaties in Fresh. Zoals reeds vooraf aangekondigd, zal er een nieuw dividendbeleid worden ingevoerd, te beginnen met een dividenduitkering van 0,10 euro per aandeel.
Schuld neemt verder af
Guy Sips was blij te zien dat de netto financiële schuld (pre-IFRS 16) daalde tot 277,3 miljoen euro (Guy Sips: 289,6 miljoen) tegenover 303,6 miljoen euro eind boekjaar 21/22, wat resulteert in een verdere daling van de hefboom van 2,4x vorig jaar naar 2,2x (Guy Sips: 2,3x).
KBC Securities over Greenyard
Ondanks de volumedruk in de verse fruit- en groenten retail, is Greenyard erin geslaagd om de volumedaling zeer beperkt te houden, dankzij haar geïntegreerde klantenrelaties (ICR). Greenyard kondigde gisteren ook een nieuwe ICR aan, ditmaal met de Duitse retailer Dohle Trading Group. Greenyard verwacht dit boekjaar nog 1 à 2 ICR’s te kunnen toe te voegen, geeft Guy Sips mee.
Hij is blij dat de aangepaste EBITDA (167,3 miljoen euro) min of meer in lijn ligt met zijn verwachte € 167,0 miljoen. Hij anticipeerde daarmee op de impact van een inflatoire economische context. Als gevolg daarvan daalde de aangepaste EBITDA-marge licht met 20 basispunten tot 3,6%.
Greenyard benadrukte dat 22/23 een extreem moeilijk jaar was door de onvoorziene economische tegenwind als gevolg van het conflict in Oekraïne, de impact van droogte en schaarse arbeidskrachten op de efficiëntie van de productie en de hoge inflatie. Dat laatste had zijn weerslag op de consumentenbestedingen en zette de marges onder druk. Desondanks is Guy Sips verheugd dat Greenyard in staat was om haar operationele winstgevendheid in absolute termen te stabiliseren dankzij een frequente herziening van de verkoopprijzen, strakke kostenbeheersing en de ICR’s.
Hij actualiseerde zijn model al toen Greenyard vooruitblikte naar 2023/24 met een omzet van €4,9 miljard (Guy Sips: 4,92 miljard) en €175 à 180 miljoen aan aangepaste EBITDA (Guy Sips: €193,1 miljoen). Greenyard bevestigt ook haar ambities om tegen maart 2026 (boekjaar 2025/26) een omzet van 5,4 miljard met een aangepaste EBITDA van €200 – 210 miljoen te behalen.
Guy Sips handhaaft zijn ‘Opbouwen’-advies en koersdoel van 8,5 euro. Het aandeel noteert momenteel tegen een koers van 6,78% (+0.15%)
Europees aandelennieuws

Shell zal dividend en inkoop van eigen aandelen opvoeren
- Shell zal het dividend en de inkoop van eigen aandelen opvoeren en de olieproductie tot 2030 op peil houden. Aandeelhouders hebben nu zicht op 20% tot 30% tot 40% van de operationele kasstromen. De kapitaaluitgaven zullen dalen van 23 à 27 miljard dollar in 2023 naar 22 à 25 miljard dollar in 2024 en 2025. Shell herhaalde zijn doelstelling om in 2050 de netto-nul-uitstoot te bereiken.
Cineworld diende aanvraag in tot onderbewindstelling
- Nieuwe episode in het Cineworld-verhaal. De bioscoopgroep bereidt zich volgens mediaberichten voor op een aanvraag tot onderbewindstelling als onderdeel van een financieel herstructureringsplan. Een bewindvoerder moet helpen met de eigendomsoverdracht aan de kredietverstrekkers.
Logitech vervangt na CFO ook CEO
- De Zwitsers-Amerikaanse maker van computerapparatuur Logitech kondigde het ontslag aan van CEO en president Bracken Darrell. Logitech zei dinsdag laat dat Darrell de komende maand bij het bedrijf zou blijven om de overgang te vergemakkelijken terwijl de groep op zoek gaat naar een vervanger. Het vertrek van de CEO komt amper vijf maanden na een CFO-wissel. Logitech rapporteerde in mei een omzetdaling van 22%.
Hulplijn voor Casino
- Casino kreeg een bod binnen van drie Franse zakenmannen om zijn eigen vermogen met maximaal 1,1 miljard euro te versterken. Na het wegvallen van de interesse van Teract moest de met schulden beladen Franse retailer op zoek naar een nieuwe kandidaat. Ook Auchan zou interesse hebben.
Beursnieuws België en Nederland

Colruyts nettowinst daalde vorig boekjaar zoals verwacht met 30,4% tot 201 miljoen euro
- Bij Colruyt daalde de nettowinst vorig boekjaar (FY22/23) zoals verwacht met 30,4% tot 201 miljoen euro. Dat komt door hogere kosten, felle concurrentie en 27 miljoen aan bijzondere waardeverminderingen op Dreamland & Dreambaby. Maar de bedrijfswinst (EBIT) lag wel 9% boven de schattingen, terwijl de bedrijfswinst en de nettowinst dit boekjaar 12% à 20% moet kunnen stijgen. Merk verder op dat het resultaat van volgend jaar beïnvloed zal worden door enkele eenmalige gebeurtenissen, waaronder een winst van 600 à 700 miljoen euro door de verkoop van Parkwind, herstructureringskosten bij Dreamland & Dreambaby en de deconsolidatie van Dats24. Belangrijk is ook dat Stefan Goethaert het roer overneemt als CEO. Alles bij elkaar is er geen impact op het “Houden”-advies en 27 euro koersdoel.
Veon kreeg tot 30 oktober uitstel van Nasdaq voor indienen van jaarverslag
- Het op Amsterdam genoteerde Veon heeft tot 30 oktober uitstel van Nasdaq gekregen voor het indienen van zijn jaarverslag. Dat klinkt wat scheef, en dat is het eigenlijk ook. De oorsprong van de vertraging bevindt zich in Oekraïne, want het van oorsprong Russische telecombedrijf, voorheen Vimpelcom genaamd, kon in 2022 geen auditor vinden. En ook de sancties tegen Rusland zorgen voor problemen, want aan de obligatiehouders werd gevraagd om de looptijden te verlegen zodat het Russische dochterbedrijf verkocht zou kunnen worden. Lang verhaal kort: alles komt goed, alleen vandaag nog niet.
Volgens De Tijd is Bpost “kandidaat voor de overname van de Franse logistieke groep Staci”
- Volgens De Tijd is Bpost “kandidaat voor de overname van de Franse logistieke groep Staci”. En dat op een moment dat er geen voltijdse CEO is en het aandeel in het verdomhoekje terecht is gekomen door een stroom schandalen en potentiële boetes. De Tijd vraagt zich terecht af of “de federale regering, die 51 procent van Bpost bezit, op dit moment staat te springen om het postbedrijf honderden miljoenen euro's te laten uitgeven voor een Frans bedrijf”.
Transparantiemelding meldt dat Ageas nog 4,99% bezit van winkelvastgoedverhuurder Ascencio
- Op basis van een transparantiemelding blijkt dat Ageas via dochter AG Real Estate en AG Insurance nog 4,99% bezit van winkelvastgoedverhuurder Ascencio. Dat is ongeveer de helft van het eerdere belang van 9,96%.
Aliaxis trok openbaar bod op Finse Uponor in
- Aliaxis heeft zijn openbaar bod op het Finse Uponor ingetrokken. De beslissing komt er nadat de Zwitserse industriële groep Georg Fischer maandag een hoger bod van 28,85 euro per aandeel deed. Aliaxis deed eind mei een bod in contanten op Uponor ter waarde van 1,87 miljard euro. Uponor had het bod van Aliaxis als onvoldoende afgedaan, ook al had de Belgische groep sinds 24 april 2023 een belang van 20,05% in de onderneming opgebouwd.
Volgens Prosus is de winst vorig jaar gedaald met 40% à 47%
- Volgens Prosus is de winst vorig jaar aanzienlijk gedaald door bijzondere waardeverminderingen en lagere bijdragen van zijn grootste holding, de Chinese software- en gaminggigant Tencent . De groep verwacht daarbij dat de winst per aandeel in het jaar tot maart 2023 met 40% tot 47% zou zijn gedaald. Prosus heeft het afgelopen jaar zijn belang in Tencent teruggebracht van 29% naar 26%. Prosus zei verder nog dat de winst uit geconsolideerde activiteiten in de tweede helft van het jaar sterker was dan in de eerste zes maanden en dat de kasstroom uit bedrijfsactiviteiten een "aanzienlijke verbetering" over het jaar had laten zien. Het bedrijf zal zijn volledige resultaten op 27 juni publiceren.
Inventiva meldde positieve data over gebruik van Lanifibranor bij patiënten met Type 2 Diabetes (T2D)
- Inventiva meldde positieve data over het gebruik van Lanifibranor bij patiënten met Type 2 Diabetes (T2D) en leverziekte NAFDL. Omdat patiënten die lijden aan NAFDL en NASH gecorreleerd zijn aan dit type van diabetes, bewijst de studie dat Lanifibranor goed zijn mannetje blijft staan in dit ziektebeeld. Daarom blijft Inventiva ondergewaardeerd, en dus verhoogt KBC Securities het advies van “Houden” naar “Opbouwen” bij een onveranderd koersdoel van 16 euro.
KBC Securities adviseert het bod van Liberty te accepteren. Het koersdoel stijgt tot 21 euro per aandeel
- KBC Securities worstelde zich ondertussen door het prospectus voor de overname van Telenet ter waarde van 21 euro per aandeel. Over het geheel genomen is onze analist van mening dat de gebruikte langetermijnveronderstellingen redelijk lijken, en zelfs optimistisch in vergelijking met de huidige consensusverwachtingen. Dat komt deels door de slepende goedkeuring van de NetCo-transactie, terwijl ook de nieuwe mobiele toetreder Citymesh en de hoge investeringsgraad niet volledig weerspiegeld wordt in de onderliggende aannames. Daarom adviseert KBC Securities om het bod te accepteren. Het koersdoel stijgt tot van 16 euro van voor het bod tot 21 euro per aandeel, gelijk met het bod.
Basic-Fit krijgt extra financiële ademruimte door de uitbreiding van een kredietfaciliteit
- Basic-Fit krijgt extra financiële ademruimte door de uitbreiding en aanpassing van een kredietfaciliteit met 50 euro tot 650 miljoen. De marges werden met 25 basispunten verhoogd en de looptijd werd met twee jaar verlengd. Concreet gaat het over een termijnlening van 250 miljoen euro en een faciliteit van 400 miljoen euro. KBC Securities verhoogt het “Houden”-advies naar “Opbouwen” en koersdoel van 40 euro voor de aandelen.
Bij Greenyard steeg omzet met 7,9% op jaarbasis tot 4,64 miljard euro. Vooruitzichten stellen iets teleur
- Het zonet afgelopen boekjaar van Greenyard werd gekenmerkt door sterke inflatie en verstoringen in de toeleveringsketen én het consumentengedrag. Maar de omzet steeg niettemin met 7,9% op jaarbasis tot 4,64 miljard euro omdat de volumes slechts 0,8% terugvielen en de prijzen 8,5% stegen. De groep mikt voor het huidige boekjaar op 4,9 miljard euro omzet, terwijl KBC Securities op 4,92 miljard euro mikte, met een bedrijfskasstroom van 175 à 180 miljoen euro. Dat is iets lager dan de verhoopte 193,1 miljoen euro. Tegen maart 2026 moeten die cijfers naar 5,4 miljard euro en 200 à 210 miljoen euro. Geen impact op “Opbouwen”-advies en koersdoel van 8,5 euro.
Recticel verkocht Engineered Foams niet voor 656, maar wel voor 454,1 miljoen euro
- Recticel heeft de verkoop van Engineered Foams aan Carpenter afgerond, maar de ondernemingswaarde werd wel bijgesteld van 656 naar 454,1 miljoen. Daartegenover staat dat Recticel de Soundcoat Company en haar 33%-belang in Orsa Foam behoudt, samen goed voor 4,9 miljoen euro bedrijfskasstroom. KBC Securities schat de wijzigingen aan de originele deal op bijna 40 miljoen euro negatief, of zo’n 3 euro per aandeel. Eerder werd gemikt op 0,5 euro per aandeel. Rekening houdend met de moeilijke markt en de lager dan verwachte waardering van Engineered Foams, daalt het koersdoel daarom van 17 naar 14,5 euro. Geen impact op “Houden”-advies.
Mee m/d markt: 'Skip, pause or hike, that’s the question'

- De handel stond een groot deel van de dag in het teken van de Amerikaanse inflatiedata, die pas om 14u30 werden vrij gegeven. Veel vroeger op de dag verraste de Chinese centrale bank met een (repo)-renteverlaging, waardoor de Chinese yuan op de wisselmarkten alweer terrein verloor ($1= CNY 7,16) tot het laagste peil sinds november. Dat weerspiegelt de vrees voor een verder verlies aan rentesteun, omdat de poort geopend lijkt voor extra stimuleringsmaatregelen in de komende maanden.
- Aan de andere kant ondersteunde net dat inzicht wel het risicosentiment in de hele Aziatische regio. Vannacht kregen Chinese aandelen er 0,5% bij, terwijl Japan 1,3% steeg en Taiwan 0,2% hoger afsloot. Maar de overloopeffecten naar Europa waren gisteren tijdelijk en beperkt. De Euro Stoxx hield de hele voormiddag (en de hele dag) 0,5% winst vast, door de aanhoudende signalen dat de economie het op korte tot middellange termijn eerder moeilijker, dan makkelijker zal krijgen.
- In de voormiddag zorgde het Britse arbeidsmarktrapport voor een tweede verrassing. De banengroei in het VK steeg in de drie maanden tot april met een forse 250.000 stuks, zodat de werkloosheid daalde van 3,9% naar 3,8%. De loonstijging versnelde sterk van 6,8% naar 7,2% en voedde zo de vrees voor extra renteverhogingen. De Britse 2-jaarsrente schoot 20 basispunten hoger! Dat is hoger dan de piek tijdens de financiële stabiliteitscrisis in september 2022 én het hoogste niveau sinds de Grote Financiële Crisis in 2008. Vreemd genoeg profiteerde het Britse pond nauwelijks (€1 = £ 0,8580). GRAPH
- Over naar 14u30, moment waarop bleek dat de Amerikaanse inflatie een zucht onder de schattingen uitkwam. De hoofdinflatie daalde van 4,9% naar 4% op jaarbasis, terwijl de kerninflatie slechts terugviel van 5,5% naar 5,3%. Slechts, want 5,3% is nog steeds veel te hoog. De doelstelling blijft immers 2%, zodat het risico op extra renteverhogingen blijft bestaan. De Amerikaanse 2- en 10-jaars rente bleven stabiel op 4,65% en 3,8%. Alle ogen zijn nu gericht op het rentebesluit van de Amerikaanse centrale bank, die vanavond om 20u waarschijnlijk een tijdelijke pauze zal melden. Wel wordt de kans op een nieuwe renteverhoging in juli nog altijd op bijna 60% ingeschat. GRAPH
- Na de Fed zal de aandacht verschuiven naar de andere centrale banken. De Bank of Japan kan vrijdag haar ultraliberale monetaire beleid handhaven, terwijl de ECB haar beleidsrente deze week donderdag en opnieuw in juli met 25 basispunten zal verhogen om de hardnekkige inflatie te bestrijden. Eerder deze maand verrasten zowel de Reserve Bank of Australia als de Bank of Canada de markten door de rente verder te verhogen, wat de vrees aanwakkerde dat andere grote centrale banken dit voorbeeld zouden kunnen volgen.
- Samengevat sloegen de economische cijfers geen deuk in het risicosentiment. De Dow Jones kreeg er ongeveer 160 punten bij en rondde voor het eerst sinds februari de kaap van 34.200 punten. Bovendien stegen zowel de S&P 500-index (+0,7%) als de Nasdaq (+0,8%) naar het hoogste niveau sinds april 2022. Behalve de nutsbedrijven eindigden alle Amerikaanse sectoren in het groen. Op de grondstoffenmarkten blijven de koper- en de olieprijs aanschurken tegen het laagste peil in 2023, maar niettemin konden de sectoren energie (+0,5%) en grondstoffen (+2,7%) toch mee aan de kar trekken. Ook de industrials dreven bovenaan. Hoor ik daar het woord “risico appetijt” weerklinken?
- Qua economisch nieuws, anders dan de Fed, kijken we met een lui oog naar het maandelijkse Britse BBP-cijfer voor april, maar ook naar de evolutie van de industriële productie en de handelsbalans in het land. Wie zin heeft in een inflatiesnack stemt best af op de Zweedse nieuwskanalen. Voor bedrijfscijfers moet u dan weer bij Lennar, LPP, Safestore Holdings of Greenyard zijn.