vr. 10 nov 2023
Wat staat er maandag op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat maandag op de beleggersagenda staat:
Maandag 13 november
- Bedrijfsresultaten
- Australia and New Zealand Banking Group, Alfen, Porsche Automobil Holding
- Beleggersevents
- Kalina (algemene vergadering)
- Solvay (investeerdersdag over opsplitsing bedrijf)
- Ex-dividend
- Aperam, Arcelor Mittal, ConocoPhilips, KBC, Macquarie, Welltower
- Macro-economie
- EU: ruwe olievoorraden
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Bedrijfsnieuws uit Amerika
- Nieuwe beleggingsaanbevelingen voor aandelen
- Europees aandelennieuws
- Mee m/d markt: 'Momentum in de remmen'
- Beursnieuws België en Nederland
- Enkele beschouwingen over windenergie
- Meest verhandelde aandelen bij Bolero
- Sterke resultaten bij bpost
- Hoger KBCS-koersdoel voor Fugro
Vooruitblik op Amerika

Voor de bel
- De futures op Wall Street noteerden gemengd in de loop van de voormiddag, nadat het optimisme onder beleggers over een piek in de rentetarieven werd getemperd door het havikistische (d.w.z. meer renteverhogingen) commentaar van Jerome Powell, voorzitter van de Federal Reserve. Powell stelde dat de Fed er nog niet zeker van is dat de rente hoog genoeg is om de strijd met de inflatie te staken.
- Europese aandelen daalden met ongeveer 1% door hogere obligatierendementen, terwijl de Japanse Nikkei de dag onveranderd eindigde. De Chinese CSI-index daalde met 0,73% terwijl de Hang Seng-index 1,76% prijs gaf.
- De olieprijzen stegen door een afnemende vraag terwijl de goudprijzen daalden door een afkoelende vraag naar veilge havens.
- De dollar veranderde weinig.
Topnieuws
Meta sluit deal met Tencent voor verkoop VR-headset in China
- Meta Platforms heeft een deal gesloten met Tencent om een nieuwe, goedkope headset voor virtual reality (VR) te verkopen in China, een markt waar Facebook en Instagram worden geblokkeerd.
Casino-exploitant Wynn Resorts bereikt arbeidsovereenkomst met Las Vegas vakbonden
- De vakbonden die horecapersoneel in Las Vegas vertegenwoordigen, hebben gezegd dat ze een voorlopig akkoord hebben bereikt met Wynn Resorts voor een nieuw contract voor 5.000 werknemers, in afwachting van een staking die over een paar uur zou aflopen.
ESG-gerelateerde leningen worden herzien door banken die onder druk staan
- Bedrijfsleningen waarvan de kosten zijn gekoppeld aan doelstellingen op het gebied ESG worden door banken herzien als reactie op de toenemende druk van de regelgeving en om meer geloofwaardigheid te geven aan een markt die ze hopen te laten groeien.
GM China JV roept 1,13 miljoen Buicks, Chevrolets, Cadillacs terug vanwege veiligheidsrisico's
- De Chinese joint venture van General Motors met SAIC Motor (SAIC-GM) is van plan om meer dan 1,13 miljoen Buick, Chevrolet en Cadillac terug te roepen, aldus de Chinese markttoezichthouder.
Aandelen in de kijker
- ConocoPhillips: een federale rechter in Alaska heeft donderdag de goedkeuring van de VS bekrachtigd voor het miljarden kostende olie- en gasboorproject Willow van ConocoPhillips in het noordpoolgebied van de staat.De rechter in het Amerikaanse district Anchorage, verwierp een rechtszaak die was aangespannen door milieu- en inheemse tegen de goedkeuringen voor het 8 miljard dollar kostende project. Tegenstanders beweren dat door het project honderden miljoenen tonnen koolstofvervuiling in de atmosfeer zou brengen, de klimaatverandering zou verergeren en ongerepte wildernis zou beschadigen. Erik Grafe, een advocaat van Earthjustice, die de goedkeuringen aanvocht, noemde de beslissing teleurstellend maar zei dat dat milieu- en inheemse groepen "alle juridische opties overwegen" om de strijd voort te zetten, inclusief een mogelijk beroep.
- Diageo: de maker van Johnnie Walker whisky zei dat het verwacht dat de autonome groei van het bedrijfsresultaat zal afnemen in de
eerste helft van het huidige boekjaar als gevolg van "wezenlijk zwakkere" prestaties in Latijns-Amerika en het Caribisch gebied. "Macro-economische druk in de regio resulteert in een lagere consumptie.
- Novo Nordisk: de fabrikant van medicijnen tegen zwaarlijvigheid zei dat het 6 miljard dollar zal uitgeven om de productie in Denemarken te verhogen. Het management waarschuwde dat de industrie nog lang niet in staat is om genoeg afslankmedicijnen te produceren om aan de wereldwijde vraag te voldoen. Novo Nordisk heeft een fenomenaal succes geboekt met zijn medicijn tegen zwaarlijvigheid, Wegovy, maar het bedrijf heeft zich gehaast om tekorten aan te pakken waardoor het aantal patiënten moest worden beperkt. Verwacht wordt dat de enorme vraag de jaarlijkse verkoop van obesitasmedicijnen binnen tien jaar naar 100 miljard dollar zal stijgen, met wel 10 verschillende medicijnen op de markt. Novo zei dat het meer dan 42 miljard Deense kronen ($6,0 miljard) zal besteden aan de uitbreiding van de fabriek in Kalundborg, D
Bron : LSEG (voormalig Refinitiv Reuters)
Hoger KBCS-koersdoel voor Fugro

Te midden van alle negatieve nieuwsstromen over de ontwikkeling van offshorewindparken, publiceerde Fugro eind oktober uitstekende derdekwartaalresultaten, vindt KBC Securities-analist Kristof Samoy. Hij verhoogt het koersdoel voor Fugro.
Fugro?
Het Nederlandse Fugro is wereldleider inzake onshore- en (voornamelijk) offshoregeotechnische, geofysische en geowetenschappelijke dienstverlening. Het bedrijf behaalt 41% van zijn omzet in (offshore) olie & gas, 23% in infrastructuurmarkten, 32% in (offshore) duurzame energie en 3% in water (voornamelijk kustbescherming). Fugro exploiteert een gevarieerde vloot van eigen en gehuurde schepen (divisie Marine) en voertuigen (divisie Land).
Hogere prijzen en meer activiteit
De omzet van de maritieme divisie groeide met bijna 50%. Fugro spreekt niet alleen van verbeterde contractvoorwaarden. Ook de benutting van de schepen, waarvan 75% werd gebruikt, ligt hoger. De EBIT-marge kwam uit op 16%, terwijl het orderboek met 14,5% aandikte. Kristof Samoy denkt dat een jaarlijkse EBIT-marge boven 10% in de toekomst mogelijk moet zijn.
De afgelopen maanden kwam er uit het VK en de VS veel slecht nieuws over de ontwikkeling van offshorewindmolenparken. Uiteraard ondervindt ook Fugro daar hinder van, maar de impact op het bedrijf mag niet overdreven worden, zegt Kristof Samoy. Daar zijn verschillende redenen voor:
- Er is de voortdurende bewustwording voor energiezekerheid;
- Offshorewind consolideert van, recent, een uitzonderlijke naar een langzamere, gestage groei;
- Fugro heeft een wereldwijd inzetbare en marktonafhankelijke vloot;
- Fugro kan met zijn service en constructieontwerpen goed voldoen aan de specifieke noden van een locatie;
- Er is prijspotentieel omdat de ‘geodata’-diensten van Fugro een kleinere kost zijn in de typische investeringsbudgetten van een offshorewindmolenpark.
KBC Securities over Fugro
Afgezien van de slechte weersomstandigheden bleek uit de derdekwartaalresultaten dat Furgro werkt tegen verbeterde contractvoorwaarden, het orderboek ziet aandikken en mooi de geplande project kan uitvoeren, zegt Kristof Samoy. Een gezonde benutting van de vloot zal de marges in de komende kwartalen ondersteunen. Bovendien kondigde Fugro de hervatting van de dividenduitkeringen aan vanaf 2023 (0,4 euro per aandeel).
Hij vindt het aandeel momenteel aantrekkelijk gewaardeerd en trekt het koersdoel op van 15 naar 22 euro met een ‘Kopen’-advies.
Het Fugro-aandeel noteert momenteel tegen een koers van 15,99 euro (+0,82%).
KBC Securities: 'Bpost: Staci, een make or break-verhaal'
KBC Securities-analist Michiel Declercq heeft zijn schattingen aangepast voor bpost na de overname van Staci, wat resulteert in een lagere bedrijfswinstverwachting (EBIT-verwachting) voor 2024. De overname verhoogt de nettoschuld aanzienlijk van 0,7x naar 3,1x, wat het risicoprofiel van de groep verhoogt.
Bpost?
Bpost is een aanbieder van nationale en internationale postdiensten en de beheerder van de Belgische universele dienstverplichting (USO). Via haar dochterondernemingen verkoopt zij ook een reeks andere producten en diensten, waaronder expresbesteldiensten, pakjes, internationale post, documentbeheer en aanverwante activiteiten.
Met de overname van Radial en recent Staci is bpost ook actief op de “e-fullfillment”-markt (logistieke bevoorradingsysteem om e-commercebestellingen af te ronden), onder meer in de VS.
Zwakker derde kwartaal?
Met het oog op de resultaten voor het derde kwartaal van ‘24 op 8 november heeft Michiel Declercq zijn schattingen aangepast en de overname van Staci in het model opgenomen. Hij schat nu dat de aangepaste EBIT voor 2024 aan de lage kant van de vooropgestelde bandbreedte zal uitkomen. Michiel verwacht dat derde kwartaal een zwakker kwartaal zal zijn dan normaal door de impact van de persconcessie en de moeilijke omstandigheden in de VS.
Fors hogere schuld door Staci-overname
Als Michiel naar 2025 kijkt, verwacht hij dat sommige tegenwind zal aanhouden. Daarnaast zal de hoge transactie multiple die betaald is voor Staci de leverage (of gearing: verhouding tussen het vreemd vermogen van een onderneming (schuld) en het eigen vermogen) aanzienlijk verhogen van 0,7x naar 3,1x, waardoor het risicoprofiel van de groep aanzienlijk toeneemt.
Michiel gaat uit van een aangepaste EBIT van 169 miljoen euro exclusief Staci (voorheen 184 miljoen euro) in 2024, of de ondergrens de vork tussen 165 miljoen euro à 185 miljoen euro. De nieuwe schattingen weerspiegelen de impact van het verlies van de persvergoeding en bijkomende loonindexeringen, waardoor de aangepaste EBIT in België in het derde kwartaal aanzienlijk wordt gedrukt.
Bovendien verwacht hij dat de volumedruk in de VS zal aanhouden als gevolg van de moeilijke marktomstandigheden en de verschuiving in de strategie naar KMO's, waarvan de voordelen pas in 2025 worden verwacht.
Marges in België onder druk
De Belgische marges zullen na 2024 waarschijnlijk onder druk blijven staan. Aangezien bpost in de eerste jaarhelft nog persvergoedingen ontving, verwacht hij een bijkomende impact van het verlies van de concessie in de eerste jaarhelft van ‘25. Michiel verwacht geen margeherstel voor België in 2026. Daarnaast wijst hij erop dat andere overheidsgerelateerde diensten in 2025 en 2026 moeten worden vernieuwd. Als een van deze contracten verloren gaat, ziet hij verdere neerwaartse risico's voor de schattingen.
Minder geld over voor aandeelhouders
Voor de overname van Staci had Bpost een gezonde balans die meer aandeelhoudersuitkeringen mogelijk maakte en tegelijkertijd een aantrekkelijk risico-rendementsprofiel bood. Na de overname gelooft hij niet langer dat dit het geval is.
Michiel houdt van het veerkrachtige bedrijfsprofiel van Staci en haar businessmodel, dat het vrijekasstroomrendement van Bpost zou kunnen opdrijven tot meer dan 20% tegen eind 2025.
Hij gelooft dat de transactie niet zonder risico's is als rekening wordt gehouden met het teleurstellende trackrecord van Bpost op het gebied van fusies en overnames (denk maar aan Radial in 2017).

KBC Securities over bpost
KBC Securities-analist Michiel Declercq benadrukt dat de overname van Staci een aanzienlijke impact heeft op de financiële positie van bpost. Hij wijst op de verhoogde nettoschuld en de uitdagingen in zowel België als de VS. Ondanks de positieve aspecten van Staci's bedrijfsmodel, blijft hij voorzichtig vanwege de risico's en de beperkte foutenmarge.
Het koersdoel wordt verlaagd van 5 naar 2,6 euro en de aanbeveling wordt aangepast van “Kopen” naar "Houden".

Bron: KBC Securities
Sterke resultaten bij bpost
Bpost rapporteerde een mooie reeks resultaten voor het derde kwartaal 2023 en zette daarmee de positieve trend van de eerste jaarhelft verder.
Het bedrijfsresultaat daalde met 4,2% tot 978,5 miljoen euro wat in lijn was met de verwachtingen KBC Securities verwachtte 978,5 miljoen euro terwijl de gemiddelde analistenverwachtingen (gav) op 982,0 miljoen euro lagen.
De bedrijfswinst (EBIT) van 28,1 miljoen euro lag ruim boven de verwachtingen. KBCS ging uit van 23,2 miljoen euro, de gav van 23,6 miljoen euro.
Belangrijker was dat bpost de verwachtingen voor het gehele boekjaar 2023 opnieuw heeft bevestigd en nu verwacht dat de EBIT boven de 240 miljoen euro zal uitkomen. KBCS en gav gingen uit van 237 miljoen euro. Merk op dat in deze cijfers al rekening gehouden wordt met de herprijzing van de overheidsdiensten en de extra kosten in verband met het compliance review-onderzoek.

KBC Securities over bpost
De goede resultaten waren vooral te danken aan opnieuw solide prestaties in België, waar de pakketvolumes met 5,5% stegen ondanks het minder gunstige e-commerceklimaat klimaat, vooral voor online kleding (warme septembermaand) waaraan bpost een grotere blootstelling heeft.
De betere prestatie van bpost t.o.v. de sector was grotendeels te danken aan het Commercial Hunting Plan. Dat is een plan dat eind 2022 door bpost uitgewerkt werd met de bedoeling het verkoopsnet te activeren. Dankzij dat plan werden meer verkopen gerealiseerd. Er waren wel lagere volumes bij Radial in de VS, maar de marges werden intact gehouden dankzij kostenbesparingen en efficiëntieverbeteringen.
De analist van KBC Securities, Michiel Declercq, herhaalt zijn ‘kopen’-aanbeveling en koersdoel van 6,9 euro.

Meest verhandelde aandelen bij Bolero
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: KBC - Adyen - UCB - bpost - Melexis - D'Ieteren - Cofinimmo - LVMH - Umicore - Euronav

Enkele beschouwingen over windenergie
- De analist van KBC Securities, Andrea Gabellone, geeft zijn visie over enkele windenergiebedrijven.
- De omzet van Vestas, Goldwind en andere windturbinefabrikanten zal in 2024-25 naar verwachting met dubbele cijfers groeien, ondanks de opvallende annuleringen van Amerikaanse offshore-windprojecten. Rekening houdend met de lange looptijd van deze projecten, zullen de recente annuleringen naar verwachting geen significante invloed hebben op de verkoop in de komende jaren.
- Eén van de belangrijkste groeimotoren zullen windparken op land zijn, die naar verwachting zullen bijdragen aan de groei in de periode 2026-2030. Initiatieven zoals de Inflation Reduction Act, REPowerEU en het net-zero-beleid zullen naar verwachting de groei van de offshore windsector ondersteunen. Zonder aanzienlijke expansie in dit segment, kan het een uitdaging zijn om de dubbelcijferige omzetgroei in de windindustrie te handhaven in de periode 2026-2030.
- Volgens de gemiddelde analistenverwachtingen zullen Vestas, de divisie voor hernieuwbare energie van Siemens Energy en Nordex naar verwachting een gemiddelde jaarlijkse omzetstijging van ongeveer 8% realiseren in de periode van 2023 tot 2026, vergeleken met een daling van 6% in 2022. Deze bedrijven lieten van 2015 tot 2021 een samengestelde jaarlijkse omzetgroei zien van ongeveer 16% en er wordt aangenomen dat vergelijkbare winsten kunnen worden behaald in de periode van 2025 tot 2030.
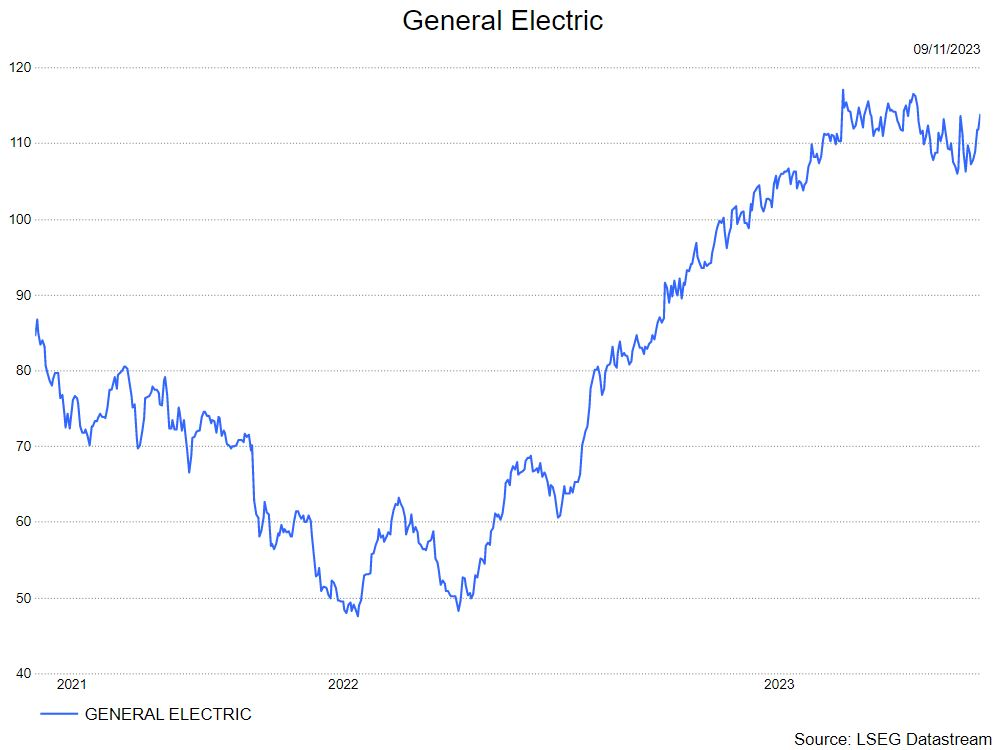
- General Electric: het bedrijf verwacht 1 miljard euro aan operationele verliezen in offshore voor zowel 2023 als 2024. Windenergie op land werd winstgevend in het vorige kwartaal en zal naar verwachting winstgevend zijn in de tweede jaarhelft 2023, maar niet voor het gehele boekjaar 2023. De marges voor het gehele boekjaar 2024 zullen naar verwachting tussen 0 en 5% zijn. De orders voor apparatuur stegen met bijna 40% in Noord-Amerika, maar waren internationaal aanzienlijk lager, weliswaar met betere marges. Sinds het jaarbegin zijn de onshore orders in Noord-Amerika maal 2,5 ten opzichte van vorig jaar. Het vlootverbeteringsprogramma is voor 50% voltooid en zal naar verwachting tegen het einde van het jaar 60% bereiken. GE Vernova zal naar verwachting verzelfstandigen aan het begin van het 2e kwartaal 2024 en genoteerd worden aan op de Amerikaanse beurs (NYSE). Wind 1 was goed voor ~25% van de 6 miljard dollar offshore orderportefeuille die 3 projecten omvat. De annulering brengt deze orderportefeuille terug tot iets minder dan 4,5 miljard dollar en vermindert dus aanzienlijk de vooruitzichten voor verliezen en verbranden van cash in 2025/26.
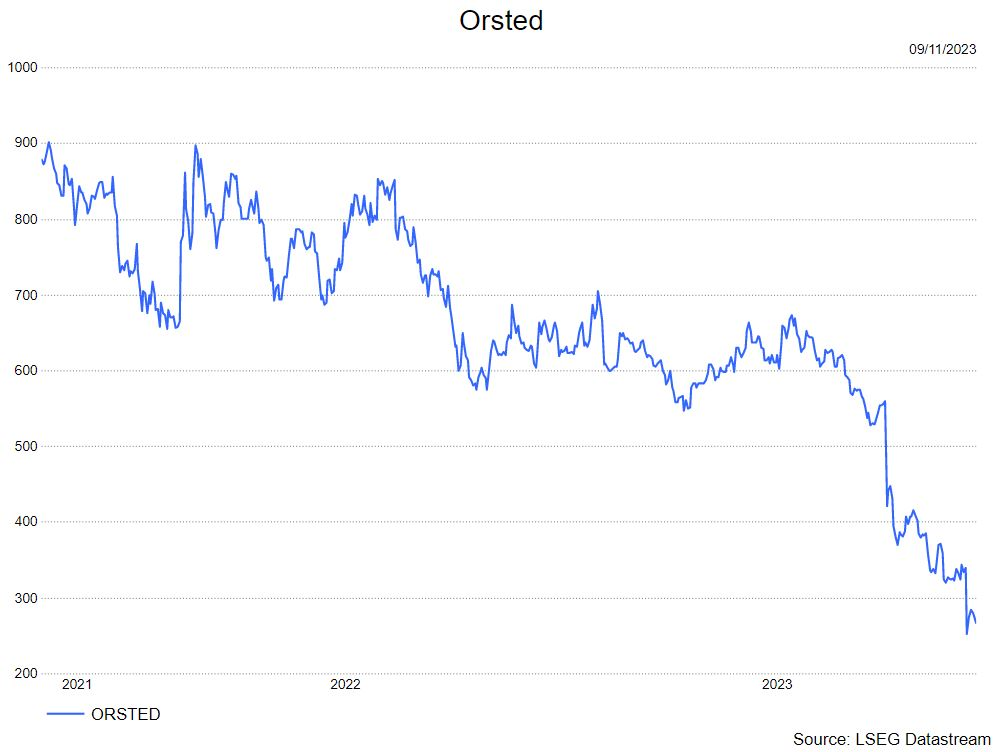
- ORSTED: Orsted schrijft 4 miljard dollar af, grotendeels door de annulering van twee grote offshore windprojecten in New Jersey. Ze schrappen de projecten Ocean Wind I en II voor de kust van het zuiden van New Jersey vanwege problemen met de toeleveringsketens, hogere rentetarieven en het feit dat het bedrijf er niet in slaagde de gewenste hoeveelheid belastingkredieten te krijgen.
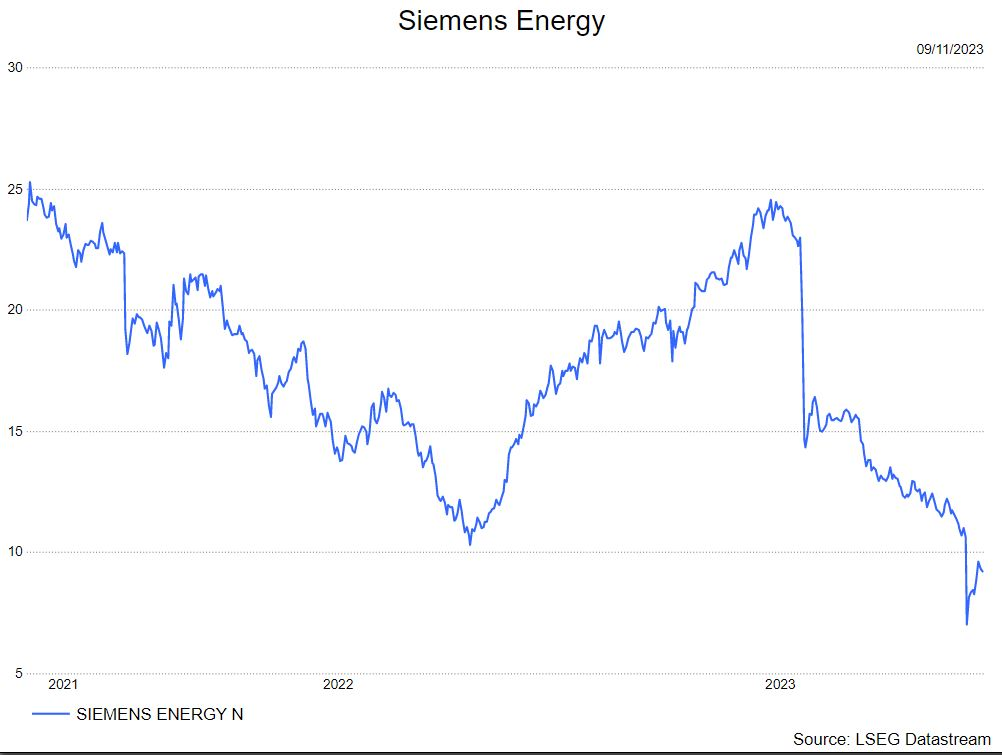
- SIEMENS ENERGY: het bedrijf is op zoek naar staatsgaranties omdat problemen met turbines bij Gemesa de vooruitzichten vertroebelden en de resultaten aanzienlijk beïnvloedden. Een deal zou nodig kunnen zijn omdat het nettoverlies over het gehele boekjaar 2024 en de kasuitstroom mogelijk toenemen Het bedrijf zou kunnen worstelen met de liquiditeit naarmate de verliezen van Gamesa toenemen, ondanks het feit dat de problemen beperkt blijven tot de windenergieactiviteiten. Zonder liquiditeit zouden banken wel eens terughoudend kunnen zijn met het verstrekken van meer kredietlijnen. In het derde kwartaal van 2023 had Siemens Energy een nettoschuld van 336 miljoen euro en 9,4 miljard eurp aan totale liquiditeit. In het vierde kwartaal 2023 zal er extra cash uitstromen wat de nettoschuld van de groep boven 1 miljard euro zou kunnen brengen.
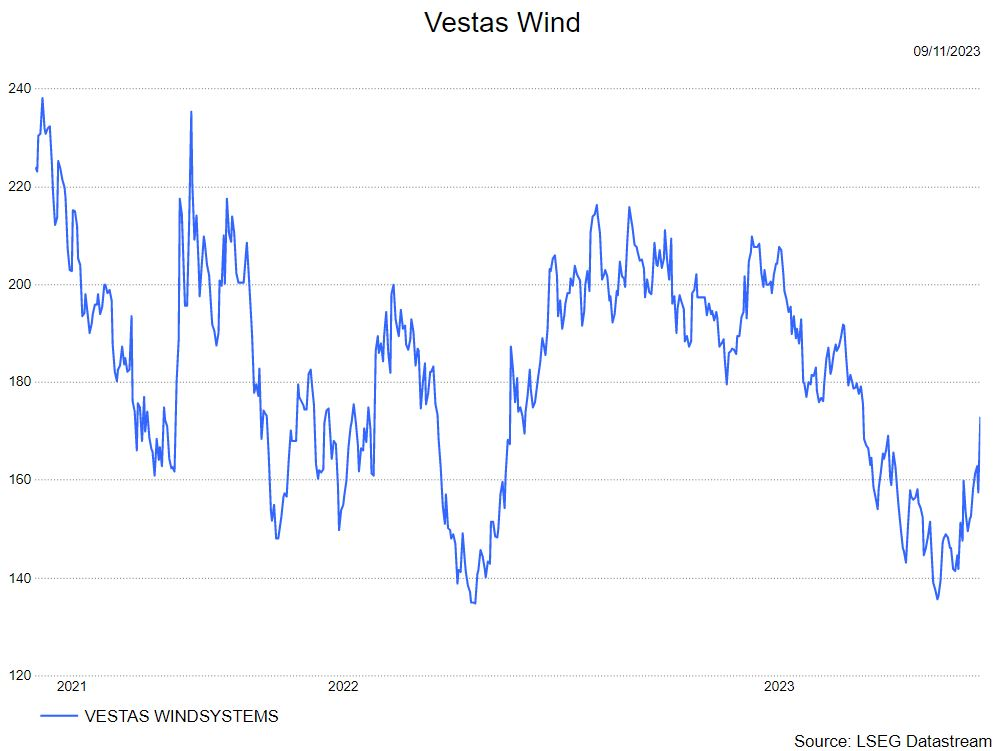
- VESTAS: de resultaten in het derde kwartaal waren positief, met beter dan verwachte prijzen voor onshore orders, duidelijk betere brutomarges en een verlaging van de EBIT-marge voor het gehele boekjaar 2023 (EBIT = bedrijfswinst).
Beursnieuws België en Nederland

Quest for Growth berekende de intrinsieke waarde op 31 oktober op 7,14 euro per aandeel
- Quest for Growth: de Leuvense investeerder meldde dat de intrinsieke waarde op 31 oktober berekend werd op 7,14 euro per aandeel. Op 31 december 2022 was dat nog 7,93 euro, terwijl de beurskoers in dezelfde periode daalde van 6 euro naar 4,6 euro. Dat vertaalt zich in een hogere korting, die volgens KBCS hoog genoeg blijft om het advies te behouden op “Kopen”, terwijl het 6,4 euro koersdoel eveneens ongewijzigd blijft.
Bpost trakteerde op goede kwartaalcijfers en zet zo de positieve trend uit het eerste halfjaar verder
- Bpost: de postgroep trakteerde op goede kwartaalcijfers en zet daarmee de positieve trend van in het eerste halfjaar verder. Het aangepaste bedrijfsresultaat kwam met 28,1 miljoen euro ver boven de gemiddelde analistenverwachting van 23,6 miljoen euro uit, wat toeliet om de jaarverwachtingen gestand te houden. De aangepaste bedrijfswinst zal daarom meer dan 240 miljoen euro bedragen in 2023, zelfs na de negatieve bijdrage van 10 miljoen euro n het kader van de herprijzing van de overheidsdiensten en kosten voor het onderzoek naar compliance. Ook de grotere tegenwind in de VS ten opzichte van het begin van dit jaar werd blijkbaar verteerd. Geen impact op “Kopen”-advies en 6,9 euro koersdoel.
Shurgard heeft de gisteren aangekondigde kapitaalverhoging van 300 miljoen euro afgewerkt
- Shurgard: de vastgoedgroep heeft de gisteren aangekondigde kapitaalverhoging van 300 miljoen euro afgewerkt. Er werden 8.163.265 nieuwe aandelen uitgegeven, goed voor 9% van de uitstaande aandelen, aan 36,75 euro per aandeel. Grootaandeelhouders PSA nam pro rata deel aan het aanbod en behoudt zo het 35,08% belang. Door de operatie stijgt het aantal vrij verhandelbare aandelen van 28,4% naar 31,5%. Operationeel werden de eerder gecommuniceerde vooruitzichten voor 2023 herbevestigd.
Roularta Media Group neemt Flow Magazine over van DPG Media
- Roularta Media Group: de uitgeversgroep neemt Flow Magazine over van DPG Media via Roularta Media Nederland, dat daarmee haar positie op de Nederlandse tijdschriftenmarkt verder uitbreidt en versterkt haar “mindfulness aanbod” verder versterkt. Geen impact op 21 euro koersdoel en “Opbouwen”-advies.
Hoger koersdoel voor Fugro, dat recent al uitpakte met beter dan verwachte kwartaalcijfers
- Fugro: de oliedienstverlener gaf einde oktober al kwartaalcijfers vrij en die stemden KBCS toen al goed gezind, vooral omdat ze haaks stonden op het negatieve nieuws omtrent de ontwikkeling van windmolenparken op zee. Op vergelijkbare basis groeide de omzet van de maritieme divisie met bijna 50%, wat resulteerde in EBIT-marges van 16% voor de groep. Op basis van de aantrekkelijke waardering en vooruitlopend op de analistendag op 14 november wordt het koersdoel vandaag op getrokken van 15 naar 22 euro, met behoud van het “Kopen”-advies.
MaaT Pharma herbevestigde de eerder aangekondigde tijdlijnen in zijn kwartaalrapport
- MaaT Pharma: de biotechgroep herbevestigde de eerder aangekondigde tijdlijnen in zijn kwartaalrapport, waarvan de meest opmerkelijke de topline readout (28 dagen GI-ORR) de fase 3 (ARES) studie betreft voor het gebruik van MaaT013 in Acute Graft-Versus-Host Disease (aGvHD). Dat data komen er medio 2024 aan en moet een belangrijke katalysator zijn voor het aandeel. Los daarvan heeft de groep nog €31,7 miljoen euro in kas, voldoende om het tot het tweede kwartaal van 2024 uit te zingen. Er werd gezocht naar extra geld, maar wie doet dat in de sector eigenlijk niet? Geen impact op “Kopen”-advies en 15 euro koersdoel.
KBC Securities zet de opvolging van Atenor op ijs omdat de kapitaalverhoging gelanceerd werd
- Atenor: KBC Securities zet de opvolging even op ijs omdat het coördinator is in de zonet gelanceerde claimemissie van de vastgoedontwikkelaar. De inschrijvingsperiode loopt van 13 tot en met 27 november en beleggers krijgen 13 nieuwe aandelen voor 3 voorkeurrechten, met 1 recht voor elk bestaand aandeel. Er werd al 133 miljoen euro toegezegd door bestaande en nieuwe investeerders , zodat er nog 21,5 miljoen euro gezocht wordt. De inschrijvingsprijs bedraagt 5 euro per nieuw aandeel.
Een historisch goed derde kwartaal voor Boskalis is interessant nieuws voor DEME
- DEME: Zonder exacte cijfers te geven gaf Boskalis aan een historisch goed derde kwartaal te hebben afgerond, waardoor het op koers ligt voor een zeer sterk jaarresultaat. De bezettingsgraad van de vloot bleef hoog, zodat de omzet en het resultaat in alle divisies aandikte, met name bij de divisie Offshore Energy. Het orderboek per eind september bedroeg 6 miljard euro, stabiel ten opzichte van het niveau van midden 2023. Geen impact op “Opbouwen”-advies en 120 euro koersdoel voor DEME.
IMCD meldde weinig opbeurend, maar niet noodzakelijk teleurstellende kwartaalresultaten
- IMCD: de kwartaalresultaten van de speciaalchemieverdeler laten op jaarbasis slechts een bescheiden omzetdaling zien van 1% voor de eerste 9 maanden. Dat wil zeggen dat de autonome daling in het derde kwartaal ongeveer 9% bedroeg, licht beter dan de daling met zo’n 10% in het tweede kwartaal. Europa en Azië deden het relatief goed, maar in Noord- en Zuid-Amerika daalde de omzet met zo’n 15%, wat groter is dan de daling in het tweede kwartaal. Dat leverde zwakke EBITA-marges op, echter zonder ronduit slecht te zijn. Aangezien KBCS aanhoudende zwakte had verwacht, is er geen impact op het koersdoel van 144 euro en “Opbouwen”-advies.
Mee m/d markt: 'Momentum in de remmen'
- Nog geen week nadat de Fed een welgekomen scheut optimistisme in de financiële markten injecteerde, gaat het momentum alweer in de remmen. Europa klokte gisteren dan wel nog met 0,9% winst af, maar de S&P 500 maakte met een evenredige daling (-0,8%) gisteren een einde aan een achtdaagse winstreeks. Zelfde voor de technologiezware Nasdaq, ondanks er pas heel laat op de dag wat leven kwam in de korte- en langetermijnrentes.
- Aanleiding voor de uitschuiver op Wall Street is een persconferentie van Fed-topman Powell, waaruit bleek dat die dekselse Fed vruchteloos blijft zoeken naar duidelijke tekenen dat de inflatie structureel daalt. De man vreest dat de dot-plot (het rentepad waarin de directeurs hun renteverwachtingen uitstippelen) mogelijk niet meer accuraat is en dat er nog niet eens gedacht, laat staan gesproken, wordt over renteverlagingen. De primaire focus blijft liggen op de vraag of de centrale bank extra renteverhogingen moet doorvoeren. Dus, nee, er is nog altijd geen zicht op renteverlagingen, zelfs integendeel, en dus werd er winst genomen op de financiële markten.
- Op sectorniveau vertaalde zich dat in winst voor quasi alle Europese sectoren, met op kop de rente- en groeigevoelige sectoren (nutsbedrijven, telecom, industrial, grondstoffen, …). Enkel de gezondheidssector (-0,4%) klokte met rode cijfers af. Daartegenover kon geen enkele Amerikaanse sector de neus boven water houden, met als grootste verliezers eveneens de gezondheidssector (-2,1%), gevolgd door duurzame consumptiegoederen (-1,8%) en nutsbedrijven (-1,4%).
- Terwijl de dollar ietwat verdapperde (€1 = $1,0664), consolideerden de olieprijzen rond 80 dollar per Brent-vat. Op weekbasis staan ze echter voor een derde verliesweek omdat de bezorgdheid over een mogelijke escalatie van het conflict tussen Israël en Hamas afnam. Dat maakt dat er weer gekeken wordt naar de impact van een dalende vraag naar olie, wat op zichzelf voortvloeit uit de verzwakkende economische indicatoren. Dat is met name zo in China, 's werelds grootste olie-importeur.
- Op de economische kalender vinden we de sentimentsindicator van Michigan in de VS. In het VK krijgen we belangrijke BBP-data, inclusief industriële productie en export en import-data. Verder is er Italiaanse industriële productie en Noorse inflatiecijfers. Niets wereldschokkends, met andere woorden. Qua speeches mag u zich verlekkeren op centrale bankfunctionarissen, waaronder San Francisco Fed President Mary Daly, Atlanta Fed President Raphael Bostic en Dallas Fed President Lorie Logan.
- Bedrijfsresultaten komen er vandaag van onder meer Nio, TD Holdings, ACS, Allianz, Bechtle, Cellnex, Richemont, GN Store, IMCD, Interpump, Scor, Aperam, Exmar en Renewi.
Europees aandelennieuws

Richemont meldt zwakker dan verwacht kwartaal
- De Zwitserse luxegroep meldde een zwakker dan verwacht kwartaal, onder meer door de stijgen kosten van levensonderhoud, economische tegenwind en geopolitieke spanningen. De omzetgroei in constante valuta daalde van 19% in het tweede kwartaal naar 5%, zodat de omzet de vorige zes maanden slechts met 6% aandikte tot 10,22 miljard euro. Analisten hoopten op 10,34 miljard. Veel erger verging het de winst, want die landde op 1,51 miljard euro, minder dan de voorspelde 2,17 miljard euro.
Novo Nordisk gaat in zijn productiefaciliteiten in Denemarken investeren
- De diabetesgroep die we kennen van afslankpil Wegovy gaat meer dan 6 miljard dollar investeren om de productiefaciliteiten in Denemarken uit te breiden voor de huidige en toekomstige productportfolio voor ernstige chronische ziekten. Een deel van die investering maakte al deel uit van het investeringsbedrag van 25 miljard kronen dat in februari al werd gemeld.
Allianz ziet nettowenst in 3Q met 30% dalen
- De Duitse verzekeraar zag de nettowinst in het derde kwartaal met 30% dalen, omwille van “uitzonderlijke hoge” claims gerelateerd aan allerhande natuurrampen. De winstdaling staat in contrast met stijgende winsten in eerdere kwartalen, toen het zich herstelde van verliezen die verband hielden met de oorlog in Oekraïne, onrustige markten en de aanhoudende pandemie. Maar de operationele winstverwachting voor heel 2023 blijft behouden tussen 13,2 en 15,2 miljard euro, dankzij een nettowinst van 2,02 miljard euro in het derde kwartaal. Analisten hoopten slechts op 1,99 miljard euro.
Nieuwe beleggingsaanbevelingen voor aandelen

Datum en uur van publicatie: 10/11/2023 om 09:00.

Deze mededeling is niet opgesteld overeenkomstig de voorschriften ter bevordering van de onafhankelijkheid van onderzoek op beleggingsgebied en is daarom niet onderworpen aan het verbod om al voor de verspreiding van onderzoek op beleggingsgebied te handelen.