wo. 30 aug 2023
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Donderdag 31 augustus
- Bedrijfsresultaten
- Broadcom, Bank of China, PetroChina, UBS, Pernod Ricard, Dell Technologies, UBS, Campbell Soup, Ackermans & van Haaren, IBA, Recticel
- Beleggersevents
- NHPC (algemene vergadering)
- Ex-dividend
- Bank of America, eBay, General Motors, Kellogg, Kraft Heinz, PepsiCo, Perrigo, MCDonald's
- Macro-economie
- EU: CPI (augustus)
- VS: kern PCE Prijsindex en eerste aanvragen werkloosheidsvergoeding
- China: productie PMI (augustus)
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe adviezen voor aandelen
- Mee m/d markt: 'Slecht nieuws is goed nieuws'
- Beursnieuws België en Nederland
- Europees aandelennieuws
- Guy Sips: ‘Lager dan verwachte verkoop bij Van de Velde’
- Meest verhandelde aandelen bij Bolero
- De staatsbon en andere overheidsobligaties
- Ageas houdt stand in China
- Geldhoeveelheid stagneert wereldwijd
- Bedrijfsnieuws uit Amerika
Bedrijfsnieuws uit Amerika

Voor de volledigheid blikken we, voor de start van de opening van New York, nog even terug op het belangrijkste bedrijfsnieuws in Amerika.
3M gaat 5,5 à 6 miljard dollar betalen om claims te regelen over de verkoop van slechte oordoppen
- 3M: (+5,2%) het Amerikaanse concern gaat 5,5 à 6 miljard dollar betalen om claims te regelen over de verkoop van ondeugdelijke oordoppen voor gevechtssituaties aan het Amerikaanse leger. Een schikking, dus, om een rechtszaak te vermijden die mogelijk 10 miljard dollar boete zou kunnen opleveren. 3M probeerde eerder onder de claim uit te komen door een controversieel faillissement dat uiteindelijk niet doorging. En die massaclaim omvat meer dan 300.000 zaken speelt al jaren, zodat beleggers terecht positief reageerden.
Werknemers van Chevron willen in september opnieuw tijdelijk het werk neerleggen in Australië
- Chevron: (+0,7%) werknemers van de energiereus willen in september opnieuw tijdelijk het werk neerleggen in de twee van de belangrijkste LNG-fabrieken in Australië. De vakbonden zouden hogere lonen en betere arbeidsvoorwaarden eisen. De fabrieken in kwestie – Gorgon en Wheatstone – zijn goed voor meer dan 5% van de wereldwijde LNG-productie.
Danaher gaat het Britse Abcam overnemen voor zo’n 5,7 miljard dollar
- Danaher: (+2,3%) de biotechgroep gaat het Britse Abcam overnemen voor zo’n 5,7 miljard dollar. Dat voegt een hele grote leverancier van verbruiksgoederen voor eiwitten toe aan de portefeuille. Concreet zal Abcam een zelfstandig bedrijf en merk blijven binnen het life-sciences segment, met als doel de strategie om complexe ziekten in kaart te helpen brengen en het proces om nieuwe medicijnen te ontdekken te versnellen. Opvallend is dat er 24 dollar per aandeel in cash wordt betaald, amper 2,7% boven de slotkoers van vrijdag. De deal wordt betaald in cash en met geld uit commercial paper.
Kimco Realty neemt RPT Realty over in een transactie ter waarde van zo’n 2 miljard dollar
- Kimco Realty: (+0,11%) de vastgoedreus actief in shopping centra neemt RPT Realty over in een transactie ter waarde van zo’n 2 miljard dollar, inclusief schulden. RPT-aandeelhouders ontvangen 0,6049 nieuw uitgegeven Kimco-aandelen voor elk RPT-aandeel dat ze bezitten, wat het bedrijfsresultaat van Kimco meteen de hoogte zal injagen. Na de deal zullen aandeelhouders van KIM en RPT respectievelijk 92% en 8% van het gecombineerde bedrijf bezitten.
Hawaiian Electric claimde dat de rechtszaak van Maui “feitelijk en juridisch onverantwoord” is
- Hawaiian Electric: (+44%) de aandelen van het geplaagde nutsbedrijf stegen gisteren fors, weliswaar nadat het meer dan de helft van zijn waarde kwijtspeelde door de bosbranden van 8 augustus in Maui. De groep claimde gisteren dat de rechtszaak van het district Maui “feitelijk en juridisch onverantwoord” is en wijst op de verantwoordelijkheid van het district. Eerste werd gezegd dat de grote branden veroorzaakt werden door neergehaalde hoogspanningskabels, maar later bleek dat die branden”100% onder controle” werden gebracht en gedoofd. De grote branden nadien, in hetzelfde gebied, konden niet bedwongen worden door de brandweer.
Virgin Galactic Holdings heeft een vluchtvenster geopend voor de “Galactic 03” op 8 september
- Virgin Galactic Holdings: (+2%) de commerciële ruimtevaartgroep van Richard Branson heeft een vluchtvenster geopend voor haar “Galactic 03” commerciële ruimtevlucht op 8 september. Dat zou de vierde ruimtevlucht van het bedrijf in vier maanden zijn en moet het aandeel een verse duw in de rug geven. Dit jaar verloor de groep immers 27% van zijn waarde.
Centene zal haar ziekenhuisonderdeel in het VK verkopen aan PureHealth
- Centene: (+0,8%) de groep gaat Circle Health Group, haar Britse ziekenhuisonderdeel, verkopen aan PureHealth voor zo’n 1,2 miljard dollar. PureHealth is een geïntegreerd zorgnetwerk in het Midden-Oosten, terwijl Circle Health 53 ziekenhuizen heeft in elke regio van Groot-Brittannië. De verkoop kadert in een poging om haar portfolio te heroriënteren op kernactiviteiten.
Rivian CEO R.J. Scaringe deed een aantal sterke uitspraken over kopers van een klassieke auto’s
- Rivian: (+2,3%) CEO R.J. Scaringe van het elektrische autobedrijf Rivian Automotive heeft een aantal sterke uitspraken gedaan over kopers van een auto met verbrandingsmotor. “Wie zo’n voertuig koopt, negeert de vooruitgang op het gebied van elektrische wagens en zal snel spijt krijgen van zijn beslissing”. Hij vergeleek de aankoop van een wagens met verbrandingsmotor met het bouwen van een paardenstal in 1910. “Tankstations zullen langzaam verdwijnen”, ging de man verder. "Het is gewoon raar”. Leuk, maar de basisprijs van een Rivian bedraagt een hele dikke 75.000 dollar, dus de man toont met zijn interview vooral wereldvreemdheid aan.
Geldhoeveelheid stagneert wereldwijd
De belangstelling voor cijfers rond de geldhoeveelheid was de voorbije decennia klein. De inflatie-opstoot van de voorbije jaren bracht daar evenwel verandering in. Verscheidene economische studies tonen aan dat de groei van de geldhoeveelheid een goede inflatievoorspeller is in tijden van hoge inflatie, zoals nu. Recente cijfers in de VS en de EU suggereren een ommekeer, geven de KBC-economen hier aan.
Ageas houdt stand in China
Ageas krijgt bij de beleggers niet meteen de doekjes in de lucht, al draafde de verzekeraar deze ochtend zeker niet met slechte cijfers aan. Integendeel zelfs, maar het plaatje wordt een beetje bemoeilijkt door de zeer sterke kapitaalwinsten van vorig jaar, die dit voorjaar zoals verwacht niet werden herhaald. En dan is er nog de overgang naar een nieuwe boekhoudstandaard, waardoor er geen analistenschattingen en kader voorhanden waren, meldt KBC Securities-analist Thomas Couvreur.
Ageas?
Ageas is een internationale verzekeringsmaatschappij in Leven en Niet-leven die actief is in Europa (België, VK, Portugal), en in Turkije en Azië via een minderheidspartnerschap in lokale joint ventures (China, Thailand, Maleisië, India, Filippijnen en Vietnam).
Op zoek naar het bos door de bomen
De cijfers fileren is niet meteen evident, omdat je dan moet laveren tussen nieuwe boekhoudstandaarden en het feit dat het meetellen van de RPN(i) moet uitgezuiverd worden. Daarnaast werd er vorig jaar een meerwaarde geboekt van 45 miljoen euro op de verkoop van de Britse activiteiten en was er een zeer lage schade-impact vanuit China.
Ter info: RPN(I) = financieel instrument dat leidt tot kwartaalbetalingen aan, of te ontvangen van BNP Paribas Fortis, daterend uit het Fortis-tijdperk. Ageas is de juridische opvolger van Fortis.
Gelukkig ziet Thomas Couvreur wel klaar. Hij haalde uit de cijfers dat het nettobedrijfsresultaat landde op 599 miljoen euro, terwijl dat een jaar eerder nog 556 miljoen euro was (zelf mikte hij op 617 miljoen euro). Minder dan verwacht? In zekere zin wel, maar door het gebruik van de nieuwe boekhoudstandaarden werden voorspellingen per definitie erg moeilijk gemaakt.
De bruto-instroom steeg met 2% op jaarbasis en met 6% bij constante wisselkoersen. Samengevat deed het segment Leven het, ondanks de onheilstijdingen en de zwakke algemene economische groei, erg goed in China. Niet-leven bedroeg aanzienlijk meer bij overheen alle segmenten.
Het nettoresultaat landde op 531 miljoen, zo’n 16% minder dan een jaar eerder.
Beter dan verwacht
De gecombineerde ratio (de som van uitgaven en verliezen gedeeld door de geïnde premies) landde op een beter dan verwachte 93,3% en is daarmee een pak beter dan de 96,2% die vorig jaar deze tijd op de tabellen verscheen. Dat is te wijten aan gunstige weersomstandigheden, met name in de Benelux.
Ageas meldde dat er in de eerste jaarhelft 16% meer operationeel kapitaal werd gegenereerd tot 1,03 miljard euro en dat is meer dan de verhoopte 976 miljoen euro.
De Solvabiliteit II-ratio (Europese richtlijn die bepaalt hoeveel kapitaal die EU-verzekeraars moeten aanhouden om het risico van insolventie of bankroet te beperken) landde op 220%, een stijging met 2 procentpunten sinds 2022 en daardoor ver boven de eigen doelstelling van 175%.

Jaarlijks interim-dividend
Gezien de solide kapitaalpositie bevestigt Ageas de doelstelling van 6% à 10% dividendgroei in 2023-2024. Dat omvat alvast een tussentijds dividend van 1,5 euro bruto, dat in oktober zal worden betaald. CEO Hans De Cuyper liet optekenen dat er vanaf nu elk jaar een interim-dividend zal worden uitgekeerd, en dat zal normaalgezien telkens een vast bedrag van 1,5 euro bruto per aandeel zijn. Maar het uiteindelijke bruto dividend over het hele boekjaar zal wel fluctueren.
Koersdaling snijdt geen hout
Omdat de kapitaalwinsten in de eerste jaarhelft van 2022 heel sterk waren, zowel in België als in China, was het, gezien de huidige marktomstandigheden, vrijwel onmogelijk om dat niveau te evenaren.
Voor Thomas Couvreur is de zeer sterke kapitaalgeneratie van 1,03 miljard en de bijbehorende Solvency II-ratio van 220% het belangrijkste. Die wijzen beide in de richting van de bovengrens van de dividendgroeidoelstelling van Ageas, met mogelijk nog wat extra uitkeringen indien deze trend aanhoudt.
Laat het dus duidelijk zijn dat er geen redenen zijn in het persbericht die kunnen verklaren waarom het aandeel vandaag zakt, geeft Thomas Couvreur aan. Het aandeel ging gisteren fors aan het stijgen naar aanleiding van de kwartaal- en halfjaarcijfers die werden opgediend door sectorgenoot en concurrent NN Group. Blijkbaar leverde dat al voldoende enthousiasme op voor een hele week.

KBC Securities over Ageas
Thomas Couvreur blijft positief over het aandeel en raadt daarom nog steeds aan om het aandeel te “Kopen”. Wel is het zo dat het aandeel pas weer vleugels zal kunnen krijgen eens en indien het sentiment in China zal verbeteren. Het koersdoel van 50 euro bleef vandaag ongewijzigd.

Meest verhandelde aandelen bij Bolero
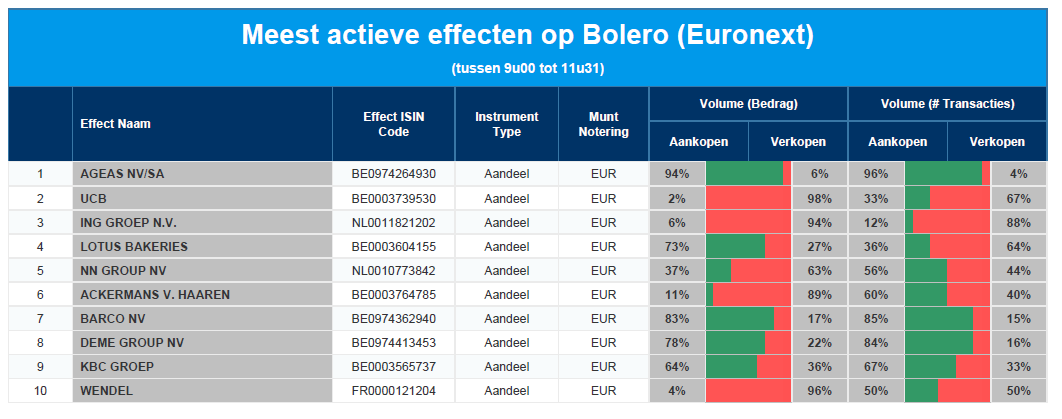
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: Ageas - UCB - ING - Lotus Bakeries - NN Group - Ackermans & van Haaren - Barco - DEME - KBC - Wendel
Guy Sips: ‘Lager dan verwachte verkoop bij Van de Velde’
In de eerste jaarhelft steeg de omzet bij lingeriemaker Van de Velde met 4,3% tot 122,5 miljoen euro. In beide divisies, B2B of business to business en D2C of direct to consumer, groeide de omzet zo voor het tweede jaar op rij. Al is de groei niet groot genoeg om te voldoen aan de verwachtingen van KBC Securities-analist Guy Sips.
Van de Velde?
Van de Velde is een Belgische ontwerper en producent van luxueuze lingerie. Van de Velde wil de juiste lingerie en het juiste advies geven om vrouwen zich mooi te laten voelen, onder de slogan ‘We ignite the power in women’.
Het is actief in zowel premium retail (D2C) als groothandel (B2B). Deze laatste divisie omvat populaire intieme kledingmerken zoals PrimaDonna, Marie Jo en Andres Sarda en is goed voor bijna 80% van de omzet van Van de Velde.
Hogere verkoop van lingerie aan klanten
De verkoopprijs bepaalt of een opbrengst wordt toegewezen aan het B2B-segment (de verkoop gebeurt aan groothandelsprijs met onafhankelijke retail- en e-tailpartners, franchisenemers en department stores) of aan het D2C-segment (de verkoop gebeurt aan een consumentenprijs in het eigen winkelnetwerk, de eigen webshops of department stores).
In het D2C-segment is er een "double digit" groei (+13,6%) op vergelijkbare basis dankzij investeringen in de merken. Het B2B-segment groeide minder sterk (+2,2%), deels als gevolg van hoge voorraadniveaus eind 2022 bij de onafhankelijke retailpartners.
De EBITDA bedroeg in de eerste helft van dit jaar 37,6 miljoen euro (37,8 miljoen euro in de eerste helft van vorig jaar). De EBITDA-marge was 30,7% (32,2% vorig jaar).
De omzetstijging kon de extra marketingkosten en hogere afschrijvingen op voorraden niet compenseren. De winst zakte van 22,9 miljoen euro in de eerste zes maanden van 2022 naar 22 miljoen euro in het eerste halfjaar van 2023.
KBC Securities over Van de Velde
Guy Sips ziet zich verplicht om zijn omzetverwachtingen voor de periode na 2023 te verlagen, aangezien zijn omzet van 229,9 miljoen euro voor de periode na 2023 enkel gehaald kan worden als de omzet Van de Velde in de tweede helft van 2023 met +12,3% groeit. Dat lijkt hem onrealistisch. Te meer omdat Van de Velde aangeeft dat de economische omgeving onzeker blijft.
Guy Sips blijft bij een ‘Kopen-aanbeveling’ maar verlaagt zijn koersdoel naar 40 euro (was 45 euro). Het Van de Velde-aandeel noteert momenteel tegen een koers van 32,60 euro (-1,81%).

Europees aandelennieuws

Rosneft ziet productie van olie- en gascondensaat dalen in Q2
- Rosneft: Ruslands grootste olieproducent zag de productie van olie en gascondensaat in het tweede kwartaal met 2,2% dalen tot 3,9 miljoen vaten per dag. Dat volgt op de beslissing van OPEC+ om de productie te beperken.
Prudential krikt operationele winst in eerste helft van 2023 op met 3,6%
- Prudential: de op Azië gerichte verzekeraar krikte de operationele winst in het eerste halfjaar met 3,6% op, omdat Chinese beleggers meer verzekeringsproducten kochten in Hongkong. De aangepaste operationele winst klokte zo af op 1,46 miljard dollar. In de marge lanceerde de nieuwe topman Wadhwani een strategie die gericht is op “investeringen in structurele groeimarkten in Azië en Afrika”. Dat moet tegen 2027 een samengestelde jaarlijkse winstgroei van 15% à 20% genereren en het operationele vrije overschot in dezelfde periode boven 10% zetten.
Centene verkoop zijn keten van huisartsenposten
- Centene: de Amerikaanse zorgverzekeraar verkoopt nu ook zijn keten van huisartsenposten, nadat de grootste particuliere ziekenhuisgroep in het VK de plannen laat varen om door te dringen in de Britse gezondheidszorg. Het gaat om een keten van bijna 60 Operose huisartspraktijken, die tegen Kerstmis de deur uitmoeten. Eerder deze week legde PureHealth al 1,2 miljard dollar op tafel voor Centene’s Circle Health Group.
Beursnieuws België en Nederland

Ageas meldde een sterke instroom, gecombineerde ratio én kapitaalgeneratie in de eerste jaarhelft.
- Ageas: de verzekeraar boekte vorig jaar nog zeer sterke kapitaalwinsten en die werden dit voorjaar niet herhaald, wegens de moeilijkere markt van dit voorjaar. Maar de instroom bleef sterk, er is een positieve ontwikkeling van de gecombineerde ratio en de sterke operationele kapitaalgeneratie. De groep bevestigde dan ook de doelstelling voor dividendgroei van 6% à 10%, wat waarschijnlijk aan de bovenkant zal landen dankzij de zeer hoge solvency-ratio (SII) van 220%. Er komt alvast een tussentijds dividend van 1,5 euro. KBC Securities blijft bij “Kopen”-advies en 50 euro koersdoel.
Elia tekende via 50Hertz twee contracten voor onderzeese en onshore kabels in de Baltische Zee
- Elia: Na een internationale aanbesteding heeft 50Hertz twee contracten voor onderzeese en onshorekabels in de Baltische Zee toegekend. De kabels zullen het offshore Gennaker-windpark verbinden met het Duitse hoogspanningsnet. De contracten omvatten drie 220 kV-systemen met een aansluitingscapaciteit van 927 MW die via twee offshore platformen aan land worden gebracht. Daarnaast is er ook een verbinding gepland met twee andere offshore platformen (Zingst en Darß). De kabelcontracten zijn toegekend aan Hellenic Cables en Jiangsu Zhongtian Technology Submarine Cable (ZTT).
Montea gaat voor Delhaize een nieuw home shop center bouwen in Vorst
- Montea: Delhaize en Montea stelden hun plannen voor de bouw van een nieuw home shop center in Vorst voor. De uitbreiding verdubbelt de capaciteit en moet Delhaize’s leiderspositie op vlak van home food delivery verbeteren. Montea kocht het gebouw al in 2008 aan in kader van een langetermijn herontwikkelingsprogramma en startte alvast met de afbraakwerken. Het nieuwe e-commerce center moet tegen het vroege najaar van 2024 operationeel zijn. Geen impact op 132 euro koersdoel en “Opbouwen”-advies.
CFE krikte de halfjaaromzet met 9,5% op tot 641,7 miljoen euro, maar verlaagt de jaardoelstelling
- CFE: de bouwgroep krikte de omzet vorig halfjaar met 9,5% op tot 641,7 miljoen euro, maar dat verhinderde niet dat de bedrijfskasstroom 28,1% kelderde tot 20 miljoen euro. Qua EBITDA-marge ging het daardoor van 4,7% naar 3,1%, omwille van hogere kosten en dito inflatie, maar ook een daling van het aantal bestellingen omdat projectontwikkelaars projecten uitstellen door de onzekere macro-economische omgeving. Dat drukte het orderboek met 16,2% tot 1,44 miljard euro en de nettowinst met 7,4% tot 12,5 miljoen euro. De jaardoelstelling is niet langer “bijna 15% rendement op eigen vermogen”, maar wel “een bevredigend nettoresultaat”. Geen impact op 15 euro koersdoel en “Kopen”-advies.
ASR Nederland krikte de operationele winst in het eerste halfjaar op van 454 naar 460 miljoen euro
- ASR Nederland: De Nederlandse verzekeraar krikte de operationele winst in het eerste halfjaar licht op van 454 naar 460 miljoen euro, dankzij groei in de segmenten leven en schade. Ook KBCS zag die zeer solide bedrijfsbijdrage met een sterke instroom, waar het Niet-leven en beleggingsresultaat, gecompenseerd werd door hogere kosten van de hybride schuld. Het bedrijfsresultaat landde met 460 miljoen zo’n 10 miljoen euro boven de lat, terwijl het marktaandeel stabiel bleef. De beheerde vermogens stegen met 8% tot 30,8 miljard euro. De juridische fusie met Aegon NL wordt in oktober verwacht. Geen impact op “Opbouwen”-advies en 46 euro koersdoel.
Hal Trust dikte in de eerste jaarhelft de intrinsieke waarde met 3,4% aan tot 149,7 euro per aandeel
- Hal Trust: de Nederlandse holding scoorde in de eerste jaarhelft een bescheiden toename van de intrinsieke waarde met 3,4% tot 149,7 euro per aandeel. De nettowinst klokte af op 550 miljoen euro, terwijl de kaspositie 2,9 miljard euro groot blijft. Dat geld kan worden gebruikt voor investeringen in kwalitatief hoogwaardige ondernemingen aan waarderingen die vandaag mogelijk al wat meer redelijk zijn. Geen impact op “Houden”-advies en 138 euro koersdoel.
Lingeriegroep Van de Velde zag de omzet vergelijkbare basis met een zwakke 4,3% op jaarbasis stijgen
- Van de Velde: de lingeriegroep zag de omzet vergelijkbare basis met 4,3% op jaarbasis stijgen tot 122,5 miljoen euro, dankzij groei in zowel het B2B (+2,2%) als D2C (+13,6%) segment. Wel spelen hoge voorraadniveaus bij de onafhankelijke retailpartners parten, want de omzet had volgens KBCS hoger kunnen zijn. Daarom worden de omzetverwachtingen voor 2023 vandaag verlaagd van een eerdere schatting van 229,9 miljoen euro. Geen impact op “Kopen”-advies, al daalt het koersdoel wel van 45 naar 40 euro.
Mee m/d markt: 'Slecht nieuws is goed nieuws'

- Het werd alweer een topdag gisteren, met een heuse rally op de Europese (+1%) en Amerikaanse aandelenmarkten (+1,5%). De S&P500 sloot met 4497,6 punten net onder het psychologische niveau van 4.500 punten, zo’n 6,6% onder de hoogste koers ooit. En dat ondanks er al een jaar onafgebroken wordt geflirt met recessiedruk, een hardnekkig aanwezige inflatie de rente en de -verwachtingen hoog blijft houden en de Federal Reserve in Jackson Hole heel duidelijk maakte dat de strijd tegen de inflatie nog niet gestreden is. Misschien hebben beleggers last van FOMO, wie weet? Hier zijn enkele feiten:
- September en oktober zijn statistisch gezien moeilijke maanden voor de aandelenmarkten om nieuwe topkoersen neer te zetten.
- ALLE industriële sectoren kleurden gisteren groen in de VS en in Europa, terwijl Azië vannacht ook zijn beste beentje voorzette.
- De rally van deze week wortelt in zeer zwakke economische data.
- Vooral dat laatste bleek gisteren. Het Amerikaanse consumentenvertrouwen daalde in augustus tot 106,1 punten, terwijl op 116 werd gemikt, en het aantal vacatures in het JOLTS-rapport daalde van 9,16 miljoen stuks in juni naar 8,83 miljoen in juli. Er werd op 9,46 miljoen gemikt, dan weet u genoeg. Het was ook de derde daling op rij, wat erop wijst dat de arbeidsmarkt geleidelijk vertraagt. En dat is ook zo voor de huizenmarkt, want de S&P CoreLogic Case-Shiller huizenprijsindex voor 20 steden in de VS daalde in juni met 1,2% op jaarbasis. Dat is al de vierde opeenvolgende maand van dalende prijzen.
- Feit is dus ook dat de vraag naar arbeid daalt, en daarmee logischerwijs ook wat van de druk op de inflatie. Dat brengt de Federal Reserve weer wat dichter bij het einde van haar renteverhogingscyclus. De 10-jaarsrente daalde tot 2,5% in Duitsland en 4,13% in de VS, terwijl de 2-jaarsrente tot respectievelijk 3% en 4,91% daalde. De dollar trappelde ter plaatse (€1 = $1,0860).
- Ook in Azië duwden koopgrage beleggers de indexen zo’n 0,3% hoger, al klokte China in het rood af (-0,13%). Niettemin kwam er steun van sommige Chinese staatsbanken, want die zullen sommige rentes op bestaande hypotheken verlagen. Dat is opnieuw een duidelijk signaal dat Beijing de vastgoedsector écht op de rails wil zetten, al gaat dat ten koste van de nettorentemarge van de bankensector. De renteverlaging zal alleen beschikbaar zijn voor huizenkopers die voor het eerst een huis kopen en zou niet in alle steden gelijk zijn. Eerder al werden andere maatregelen genomen op het gebied van onroerend goed, economie en aandelenmarktondersteuning.
- Over naar Duitsland, waar de reële lonen in het tweede kwartaal met 0,1% op jaarbasis stegen, na een daling met 2,3% in het eerste kwartaal. Het was de eerste opleving van de reële lonen sinds het tweede kwartaal van 2021, omdat 6.6% hogere nominale lonen de dalende inflatie eindelijk en effectief helpt te compenseren. Een opsteker voor de consument, maar voor de bedrijven vertalen deze cijfers in alweer wat extra druk op de kosten. En dus op de marges, tenzij je de prijzen kan blijven doorrekenen. Maar die machine blijft natuurlijk niet eindeloos draaien.
- Qua economisch nieuws wordt het vandaag opnieuw interessant. Met name het Amerikaanse arbeidsmarktrapport van loonstrookverwerker ADP is richtinggevend, naast de inflatiecijfers die hand in hand gaan met het Amerikaanse BBP-cijfer over het tweede kwartaal. Elders is er inzicht in het consumentenvertrouwen in onder meer Japan en Italië, geflankeerd door de Europese vertrouwensindicatoren voor augustus. En dan is er nog Europese inflatie, of toch al zeker cijfers voor Duitsland, België en Spanje.
- Bedrijfsresultaten krijgen we vandaag alweer uit Chinese hoek, maar ook vanuit het Land Der Verzekeraars. Op het menu staan onder meer Brown Forman, Chewy, CooperCos, Crowdstrike, Gaotu Techedu, Lanvin Group, Okta, Salesforce, Veeva Systems, Ageas, All Real Holdings, Aroundtown, ASR Nederland, Delivery Hero, Eiffage, Prudential, Rockwool, CFE, Inclusio en Van De Velde.