do. 24 aug 2023
Wat staat er morgen op de beleggersagenda

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Vrijdag 25 augustus
-
Bedrijfsresultaten
-
Meituan, Marvell, Dell Tech, Tsingtao Brewery Co, Sif Holding, Banimmo, Belysse, What's Cooking
-
-
Beleggersevents
-
Grasim Indstries (algemene vergadering)
-
-
Ex-dividend
-
Johnson & Johnson, S&P Global
-
-
Macro-economie
-
EU: Duitse BBP (Q2)
-
VS: FED-voorzitter Powell spreekt
-
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe adviezen voor aandelen
- Mee m/d markt :'De recessie wenkt'
- Beursnieuws België en Nederland
- Europees aandelennieuws
- Meest verhandelde aandelen bij Bolero
- Deceuninck: lagere omzet, hogere winst
- VGP : focus op cashgeneratie
- Teleurstellende vooruitzichten bij Tessenderlo
- Bedrijfsnieuws uit Amerika
Bedrijfsnieuws uit Amerika

Nvidia laat zijn AI-ster schitteren
Nvidia: (+9% nabeurs) de halfgeleidergroep was op de afspraak en stelde niet teleur met zijn kwartaalcijfers. De omzet bedroeg 13,51 miljard dollar tegen 11,22 miljard verwacht. Daarop werd een winst per aandeel van 2,70 dollar geboekt, eveneens vlot beter dan de 2,09 dollar waar op was gerekend. Die prestatie werd aangevuurd door de datacenteractiviteiten, waaronder de A100 en H100 AI-chips die nodig zijn om kunstmatige intelligentietoepassingen zoals ChatGPT te bouwen en uit te voeren. En er zit meer in de fles want de groep pakte ook uit met vooruitzichten die mooie groeicijfers beloven.
Snowflake klopte de verwachtingen
Snowflake: (+3% nabeurs): het cloudbedrijf klopte de verwachtingen met een winst per aandeel van 22 dollarcent op een omzet van 674 miljoen dollar. Er was op respectievelijk 10 dollarcent en 662 miljoen dollar gerekend.
GM: zal 940 banen schrappen in Arizona en zijn IT-activiteiten in de staat stopzetten
GM: (+1,9%) de autoproducent zal 940 banen schrappen in Arizona en zijn IT-activiteiten in de staat stopzetten om de activiteiten te stroomlijnen en de kosten te verlagen.
Guess deed beter dan verwacht en verhoogde prognoses
Guess: (+19% nabeurs) het kledinghuis zette in het voorbije kwartaal 664,51 miljoen dollar om, een stijging met 3,4% en beter dan de 640,5 miljoen waar op was gerekend. Per aandeel werd 72 dollar verdiend, eveneens beter dan de 40 dollarcent verwacht. Guess verhoogde bovendien de winstverwachting voor boekjaar dankzij hogere marges, lagere afprijzingen en beter kostenbeheer
Autodesk ging boven de lat
Autodesk: (+5% nabeurs) het softwarebedrijf zette in de voorbije drie maanden 1,35 miljard dollar en ging daarmee boven de lat die op 1,32 miljard dollar lag. Zelfde verhaal voor de winst per aandeel die op 1,91 dollar afklokte, boven de 1,73 dollar waar op was gerekend.
Peloton rapporteert groter dan verwacht verlies
Peloton: (-22,6%) het fitnessbedrijf slikte een groter dan verwacht verlies en rapporteerde een daling van het aantal nieuwe abonnees. De groep zag zich verplicht één van zijn toestellen terug te roepen in het voorbije kwartaal. De omzet van 642,1 miljoen dollar kwam weliswaar nog boven de verwachting uit van 639,9 miljoen dollar, maar het verlies van 68 dollarcent was een stuk groter dan de 38 dollarcent verwacht.
Foot Locker keek tegen een stevige omzetdaling aan en verlaagde opnieuw prognoses
Foot Locker: (-28,28%) de sportretailer keek tegen een stevige omzetdaling aan van 2,06 naar 1,86 miljard dollar en presteerde daarmee onder de verwachting van 1,88 miljard dollar. Onderaan de resultatenrekening restte een verlies van 5 miljoen dollar, tegenover een winst van 99 miljoen dollar een jaar eerder. En de vooruitzichten zijn niet bijster goed want de jaarprognoses werden opnieuw verlaagd en de groep schort het kwartaaldividend op.
Abercrombie & Fitch nam met zijn kwartaalcijfers netjes de maat van de verwachtingen
Abercrombie & Fitch: (+23,5%) de kledingretailer nam met zijn kwartaalcijfers netjes de maat van de verwachtingen en verhoogde bovendien de prognoses voor het volledige jaar.
Urban Outfitters zette meer om dan verwacht en verdiende ook meer dan verwacht
Urban Outfitters: (+3,1%) de kledingretailer zette in het voorbije kwartaal 1,27 miljard dollar om, hetzij iets meer dan de 1,25 miljard waar op was gerekend. Met een winst van 1,10 dollar per aandeel deed de groep het eveneens beter dan de 89 dollarcent verwacht.
Nike zet verliesreeks voort na cijfers Foot Locker
Nike: (-5%) de tegenvallende cijfers bij Foot Locker sijpelden ook door naar de sportschoenenproducent die daarmee voor de tiende dag op rij in het rood ging, één van zijn langste verliesreeksen ooit. Volgens Reuters komt 65% van het aanbod van Foot Locker van bij Nike.
Analog Devices rapporteert lagere omzet
Analog Devices: (+0,5%) de chipgroep rapporteerde een omzet van 3,08 miljard dollar, een daling met 1% en iets onder de verwachting van 3,1 miljard dollar. Ook de winst per aandeel van 2,49 dollar was slechter dan de 2,52 dollar verwacht. De groep is niet bijster optimistisch over de vooruitzichten en houdt het voor het huidige kwartaal op een omzet van 2,7 miljard dollar.
Teleurstellende vooruitzichten bij Tessenderlo
In de eerste zes maanden van dit jaar zakte Tessenderlo’s aangepaste EBITDA met 22,9% op pro-forma basis (dwz. de 2022-cijfers aangepast met Machines & Technologies-activiteiten van het overgenomen Picanol) tot 205,1 miljoen euro. KBC Securities-analist Wim Hoste had een daling met 16% verwacht, tot 223 miljoen euro. Het nettoresultaat daalde op pro forma basis met ongeveer één derde naar 83,4 miljoen. Dat was dan weer licht hoger dan Wim Hostes voorspelling van 82,0 miljoen euro.
Tessenderlo?
Tessenderlo is een gediversifieerde groep met volgende divisies: Agro (meststoffen en beschermingsproducten voor gewassen), Bio-valorisatie (vb. verwerking van slachtafval tot gelatine), Industriële Oplossingen (plastic leidingen, chemicaliën voor waterbehandeling en mijnbouw), T-Power (elektriciteitsproductie) en Machines & Technologieën (vb. weefmachines en controllers).
Prestaties van de divisies
Bij Agro en Biovalorization daalden de resultaten sterker dan verwacht. De inkomsten daalden respectievelijk met 18,8% en 0,4%, terwijl Wim Hoste op -15% en -10% rekende. De aangepaste EBITDA ging respectievelijk met 64,2% (KBCS: -35%) en 30,6% (KBCS: -5%) lager.
Industrial Solutions en Machines & Technologies presteerden wel beter dan verwacht. Inkomsten respectievelijk +1,1% (KBCS: -6%) en +4,5% (KBCS: -5%) hoger, terwijl aangepaste EBITDA respectievelijk +9,6% (KBCS: -16%) en +146% (KBCS: +42%) hoger ging.
T-Power wist de inkomsten met 5,8% op te trekken (iets hoger dan de verwachting van Wim Hoste), terwijl de aangepaste EBITDA 4,2% hoger ging, iets onder verwachting van Wim Hoste.
De verkoop van Rieter-aandelen voor 80,7 miljoen euro leverde een positieve kaspositie van 13,3 miljoen euro op. Eind 2022 torste Tessenderlo nog een schuld van 59,5 miljoen euro.
KBC Securities over Tessenderlo
De bedrijfskasstroom over de eerste jaarhelft daalde met 23% op pro forma basis en kwam ongeveer 8% lager uit dan de verwachting van Wim Hoste. De nieuwe prognose voor 2023 met een daling van 20 à 30% van de bedrijfskasstroom komt ook duidelijk lager uit dan zijn verwachting (daling met 7%).
Hoewel zowel het winstmomentum in de eerste helft van dit jaar als de vooruitzichten voor het boekjaar teleurstellend zijn, blijft Wim Hoste overtuigd van zijn visie op basis van het bewezen trackrecord van Tessenderlo, de sterke balans en de aantrekkelijke waardering. Geen impact dus op het “Opbouwen”-advies en koersdoel van 38 euro.
VGP : focus op cashgeneratie

VGP is een pan-Europese ontwikkelaar, manager en eigenaar van logistiek en semi-industrieel vastgoed. VGP is opgericht als familiebedrijf in 1998 in Tsjechië.
DEKA Immobiliën in Duitsland biedt potentieel
- VGP bracht een verklaring uit waarin het bedrijf zich richt op het kasstroomgeneratiepotentieel van het aangekondigde Joint Venture-plan met DEKA Immobiliën voor 20 gebouwen in Duitsland. De eerste zal naar verwachting 450 miljoen euro opbrengen tegen het derde kwartaal 2023 bij een rendement van 4,8%. Dat is beter dan het gerapporteerde rendement van de Duitse portefeuille van 4,9%.
- De analist van KBC Securities denkt dat de volledige afronding zal plaatsvinden vóór eind 2024 tegen dezelfde voorwaarden en 700 miljoen euro aan nettokasstroom zal generen ( de portefeuille bedraagt €1,1 miljard). De opzet is vergelijkbaar met de vorige Allianz Joint Venture via 50/50 partnerschap dat op basis van eigen vermogen wordt verantwoord en ook wordt gefinancierd door verkopersleningen. De analist is tevreden met de focus op het potentieel voor cashgeneratie in de verklaring.
Hogere operationele winst
- VGP rapporteerde een operationele winst (geconsolideerd) van 70,2 euro miljoen in de eerste helft van 2023 terwijl 69,5 miljoen verwacht werd. De IFRS-cijfers werden beïnvloed door een rendementsstijging van 27% op de portefeuille in eigendom (van 5,29% naar 5,56% in FY22) en een waarderingsverlies van 40,7 miljoen euro op de Joint Venture (50%). KBC Securities denkt dat het grootste deel van die stijging zich in het eerste kwartaal van 2023 heeft voorgedaan en nu is gestabiliseerd. De intrinsieke waarde per aandeel daalde daardoor met 2,7% tot 82,1 euro vs. 84,4 euro aan het eind van 2022. De pijplijn ligt iets voor op onze verwachting van 732k m2 tegenover 714k m2 verwacht.
Overzicht 2022
- Geconsolideerde bedrijfswinst van 70,2 mln euro tegenover de verwachting van 69,5m euro door KBCS
- Bezettingsgraad blijft hoog op 98,8% voor de vaste activa (incl. Joint Venture)
- Netto waarderingsverliezen op de portefeuille van 610 miljoen euro bestonden uit 184m op eigen vastgoed (incl. ontwikkelingswinsten) en 210m op Joint-Venture-activa.
- Oplevering 13 projecten voor 317k m² verhuurbaar oppervlak vs. 350k m² exp.
- Totale ondertekende huuropbrengsten gestegen naar EUR 382m vs. 303m aan het eind van boekjaar 22
- Intrinsieke waarde per aandeel daalde naar 82,1euro t.o.v. 84,4 euro eind boekjaar FY22
- Gearing ratio (nettoschuldratio) blijft gezond op 40,1% vs. 34,4% aan het eind van FY22
- De ontwikkelingspijplijn blijft sterk, waarvan 90,7% is voorverhuurd. De pijplijn bestaat uit 24 projecten die goed zijn voor 732k m² tegenover 750m² verwacht
- Nieuw opgestarte projecten van 236k m² (250k m² exp.) met een voorverhuurniveau van 81,5%.
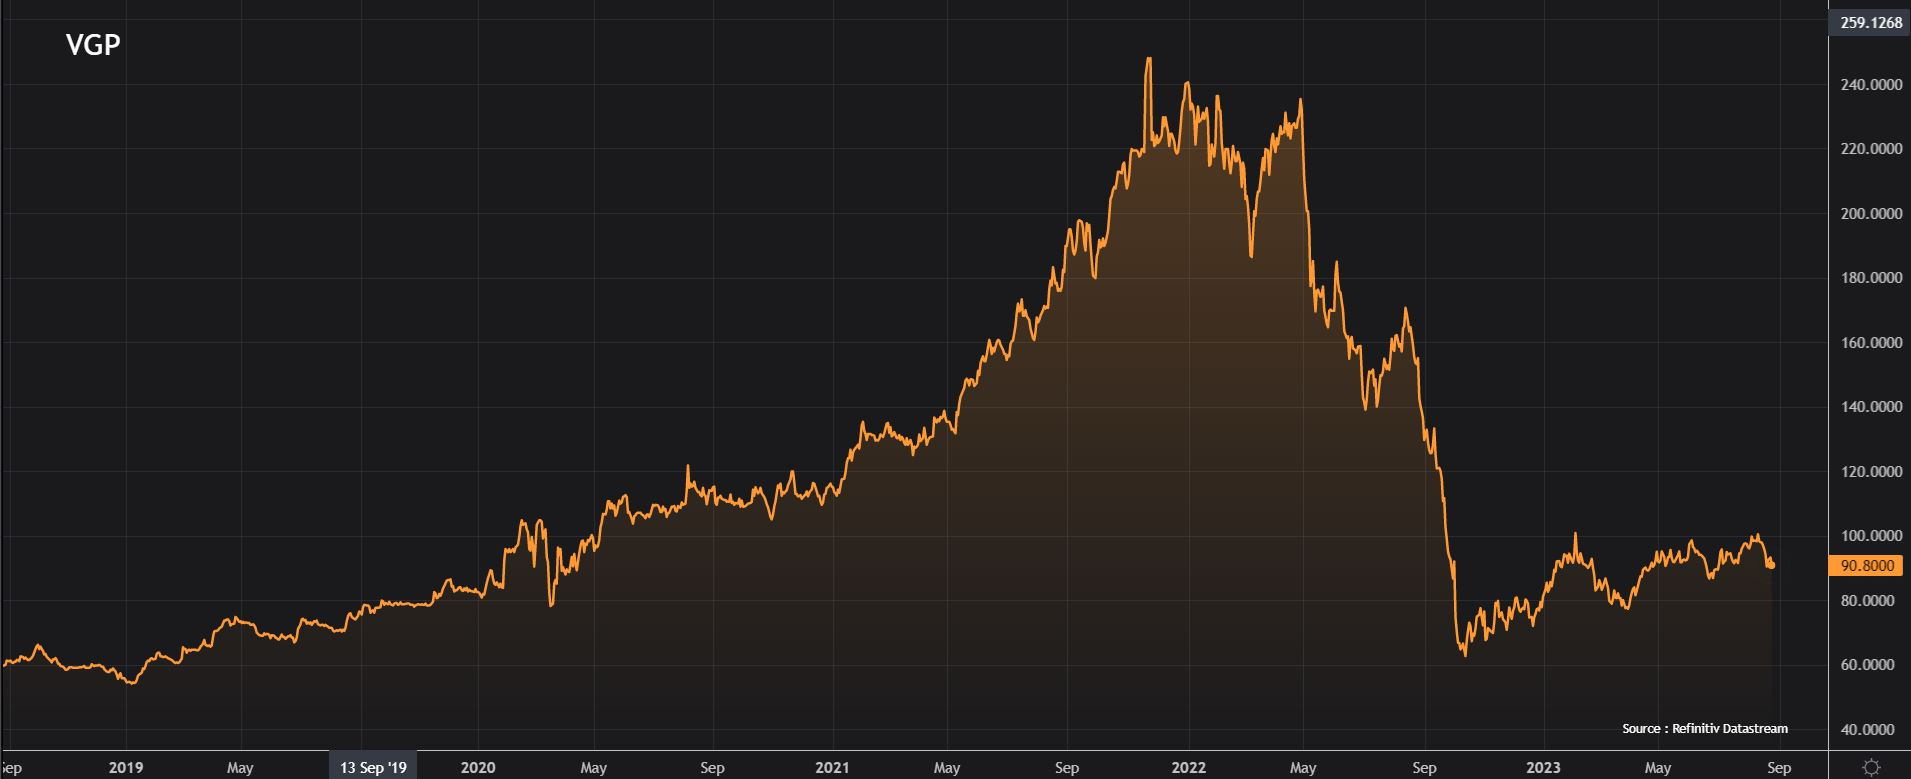
KBC Securities over VGP
- De vraag naar logistieke magazijnen blijft robuust in de meeste gebieden inclusief hun Duitse thuismarkt. De indexering van de huren dankzij de inflatie zou een groot deel van de rendementsdruk moeten compenseren doordat overtollige voorraad wordt weggewerkt in bepaalde regio's. KBC Securities ziet ook niet veel risico voor de dividenduitkeringen aangezien de huurinkomsten niet worden beïnvloed door Fair Value-aanpassingen (aanpassingen aan de reële waarde) en een relatief stabiel dividendbeleid. Op de langere termijn denkt de analist van KBCS dat spelers in logistieke ontwikkeling profiteren van de fundamentele trends die de vraag naar logistieke activa stimuleren (e-commerce, nearshoring en grotere opslagbehoeften), terwijl Europa zijn onafhankelijkheid van andere continenten moet heropbouwen.
- De analist van KBCS denkt dat VGP goed gepositioneerd is om te profiteren van deze trends, gezien het sterke management van het bedrijf, zijn grote grondbank en de voortdurende samenwerking met Allianz. Het advies blijft “kopen” met een koersdoel van € 140.
Deceuninck: lagere omzet, hogere winst

De halfjaaromzet bij Deceuninck daalde met 15,7% tot 427,2 miljoen euro, terwijl KBC Securities-analist Wim Hoste mikte op 464 miljoen euro. De verkoop lag op jaarbasis 6,9% lager en de wisselkoersschommelingen hadden een negatief effect van 8,3%. Wel steeg de aangepaste EBITDA met 3,1% tot 59,6 miljoen euro (Wim hoste verwachtte 53 miljoen euro). En de netto-inkomsten stegen van 7,5 miljoen euro in de eerste helft van 2022 naar 17,8 miljoen euro.
Deceuninck?
Deceuninck behoort wereldwijd tot de top drie van producenten van PVC raamprofielen en produceert ook andere bouwproducten zoals terrasplanken in houtcomposiet. Belangrijke markten zijn Europa, Turkije en Noord-Amerika. De referentieaandeelhouder is Francis van Eeckhout, die controleert ongeveer 29,5% van Deceuninck.
Europa
De omzet daalde met 10,7% tot 216,0 miljoen euro (verwachting KBCS: 220,2 miljoen), waarbij de volumes met 12,1% daalden als gevolg van een zwakkere bouwmarkt. De vertraging was vooral zichtbaar in Centraal- en Oost-Europa, waarbij Zuid-Europa meer veerkracht toonde. De aangepaste EBITDA daalde met 38,5% tot 13,46 miljoen euro (KBCS: 18,9 miljoen euro), een weerspiegeling van de moeilijke omstandigheden in de bouwmarkt, negatieve operationele hefboomeffecten en hogere personeelskosten (indexering van salarissen).
Turkije & opkomende markten
Inkomsten daalden met 12,2% tot 127,47 miljoen euro (KBCS: 140,8 miljoen euro), met volumes die stegen met 12,6%, prijs/mix/andere die stegen met 7,4%. Boosdoener waren de wisselkoersen met een negatieve impact van 32,2%. De aangepaste EBITDA steeg met 25% tot 34,6 miljoen euro (KBCS 25,3 miljoen euro).
Noord-Amerika
De opbrengsten daalden met 30,0% tot 83,8 miljoen euro (KBCS: 102,9 miljoen euro) met volumedalingen van 23,3% (hogere hypotheekrente heeft een impact op de bouwmarkt), prijs/mix/overige -7,4% en een positieve impact van wisselkoersschommelingen: +0,7%. De aangepaste EBITDA steeg met 22% tot 11,0 miljoen euro (KBCS: 9,5 miljoen euro), ondersteund door verbeterde fabrieksefficiëntie en een betere mix.
Deceunincks vooruitblik
Deceuninck herhaalde het vooruitzicht om de omzet in 2023 te laten stijgen ten opzichte van 2022 niet. Dat verrast Wim Hoste hoegenaamd niet gezien deze halfjaarcijfers.
De aangepaste EBITDA voor 2023 loopt nagenoeg samen met de prognose van Wim Hoste (104,3 miljoen euro of een stijging met 2%).
Op regionaal niveau verwacht Deceuninck dat de marktactiviteit (en de marges) op een laag niveau zullen blijven in Europa. Zowel de renovatie- als nieuwbouwactiviteit zullen naar verwachting laag blijven in Noord-Amerika, terwijl Deceuninck een sterk momentum ziet in Turkije na het afgelopen solide half jaar.
KBC Securities over Deceuninck
De EBITDA bij Deceuninck steeg in de eerste zes maanden van dit jaar met 3% op jaarbasis en dat was beter dan verwacht. Momenteel rolt het zijn uniforme platformstrategie uit in Europa. Wim Hoste verwacht een aanzienlijke steun van de Europese Green Deal in de komende jaren, terwijl ook de ‘recycling’-activiteiten volgens hem een aanzienlijk structureel groeipotentieel hebben.
Deceuninck opereert in een competitieve sector, maar er zijn steeds meer tekenen dat de kostenefficiëntie en vereenvoudigingsmaatregelen hun vruchten beginnen af te werpen.
Op middellange termijn zou de overgang naar één enkel productplatform in Europa, capaciteitsuitbreiding in de VS, de uitrol van SAP in de hele organisatie en het vullen de recyclingcapaciteit voor hogere marges moeten zorgen. De blootstelling aan Turkije en de volatiele Turkse lira zijn het vermelden waard als risico.
Maar gezien de sterke balans en de aantrekkelijke waarderingsmultiples behoudt Wim Hoste het ‘Opbouwen’-advies. Het koersdoel van 4,2 euro blijft behouden.
Meest verhandelde aandelen bij Bolero
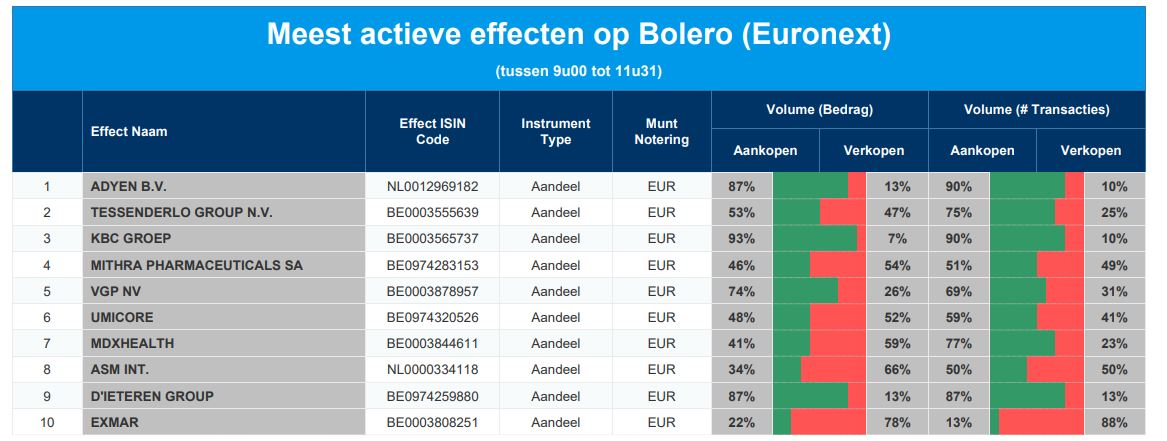
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: Adyen - Tessenderlo - KBC - Mithra - VGP - Umicore - MDxHealth - ASMI - D'Ieteren - Exmar
Europees aandelennieuws

Novo Nordisk doet beroep op Thermo Fisher voor afslankmedicijn Wegovy.
- De groep heeft volgens mediaberichten Thermo Fisher ingehuurd als tweede contractfabrikant voor zijn razend populaire afslankmedicijn Wegovy. De Deense geneesmiddelenproducent probeert de productie van het geneesmiddel op te voeren om te voldoen aan de stijgende vraag in de Verenigde Staten en na productieproblemen in de fabriek in Brussel.
Norwegian Air stelt hervatting dividend in het vooruitzicht
- De luchtvaartgroep rapporteerde een winst voor rente, belasting, afschrijving, amortisatie en huur (EBITDAR) van 1,57 miljard kroon voor het voorbije kwartaal, een forse stijging ten opzichte van 93 miljoen in het jaar daarvoor. De groep zei dat het van plan is om een deel van haar schuld terug te betalen terwijl het bestuur "een mogelijke dividenduitkering mogelijk wil maken".
Volkswagen koopt voortaan strategisch belangrijke chips rechtstreeks van 10 fabrikanten
- De Duitse autobouwer koopt voortaan strategisch belangrijke chips rechtstreeks van 10 fabrikanten, waaronder NXP Semiconductors, Infineon Technologies en Renesas Electronics. Eerder gebeurde dat via onderdelenleveranciers, maar om zeker te zijn van de levering veranderde de groepo het geweer van schouder.
Beursnieuws België en Nederland

Telenet heropent de acceptatieperiode voor het bod van Liberty Global
- Het Belgische telecombedrijf heeft de acceptatieperiode heropend voor het bod van Liberty Global om alle resterende minderheidsaandelen in de groep uit te kopen. Aandeelhouders hebben nu tot 13 september de tijd om het bod van 21 euro per aandeel van de Amerikaanse kabelgroep te accepteren. De initiële periode eindigde vorige maand en Liberty Global heeft nu 93,43% van de Telenet aandelen in handen.
Deceuninck blaast warm en koud
- De halfjaaromzet daalde met 15,7% tot 427,2 miljoen euro (495,6 miljoen verwacht) met volumedaling van 6,9% en een negatief effect van 8,3% door wisselkoersschommelingen. De bedrijfskasstroom steeg met 3,1% tot 59,6 miljoen euro, boven de verwachting van 55 miljoen euro en ondersteund door verbeterde winstgevendheid in Turkije en Noord-Amerika. Deceuninck herhaalde de verwachting voor bedrijfskasstroom, maar herhaalde niet de eerdere ambitie om de jaaromzet te laten groeien. KBC Securities herhaalt het “Opbouwen”-advies en koersdoel van 4,2 euro.
MdxHealth legt mooie resultaten en pas naar winstgevendheid voor
- De interimresultaten laten een aanhoudend sterke stijging van de omzet zien, terwijl de cash burn aanzienlijk daalt nu de commerciële synergieën uit de GPS-overname het verkoopapparaat hebben versterkt en de omzetgroei en margegroei hebben gestimuleerd. Voor het eerst stelt het management dat de winstgevendheidshorizon (bedrijfskastroom) de eerste helft van 2025 is. Nieuwe onderhandelingen over earnout-betalingen met Exact bieden meer financiële ruimte om de doelstellingen te halen. KBC Securities heeft een “Kopen”-advies met koersdoel van 0,9 euro.
Mithra tankt broodnodige 20 miljoen euro bij
- Het bedrijf versterkt zijn positie met een broodnodige kapitaalinjectie van het Amerikaanse hedgefonds Armistice Capital. De investeerder brengt vandaag 20 miljoen euro in met optie om de komende jaren tot 65 miljoen euyro te investeren. De transactie vertegenwoordigt puur eigen vermogen om de balans te versterken, verbetert de cashrunway en toont het vertrouwen van investeerders, hoewel het wel een verwaterend effect heeft voor bestaande aandeelhouders. KBC Securities heeft een “Houden”-advies met 2,5 euro koersdoel.
Tessenderlo stelt teleur
- De bedrijfskasstroom over de eerste jaarhelft daalde met 23% op pro forma basis en kwam zo’n 10% lager uit dan de marktverwachting. De nieuwe prognose voor 2023 van een daling van 20-30% van de bedrijfskasstroom komt ook duidelijk lager uit dan de verwachting van 7%. Hoewel zowel het winstmomentum in de eerste helft van dit jaar als de vooruitzichten voor het boekjaar teleurstellend zijn, blijft KBC Securities overtuigd van zijn visie op basis van het bewezen trackrecord, de sterke balans en de aantrekkelijke waardering. Geen impact dus op “Opbouwen”-advies en koersdoel van 38 euro.
VGP op de afspraak met halfjaarprestatie
- De groep rapporteerde een operationele winst van 70,2 miljoen in de eerste helft van 23 tegenover de verwachting van 69,5 miljoen. De IFRS-cijfers werden beïnvloed door een rendementsverhoging van 27 basispunten op de portefeuille in eigendom (van 5,29% naar 5,56% in FY22) en een waarderingsverlies van 40,7 miljoen op de JV (50%).VGP gaf ook wat meer details over DEKA joint venture in Duitsland. De eerste transactie zal naar verwachting 450 miljoen recyclen tegen het derde kwartaal 2023 met een rendement van 4,8%. Dat is beter dan het gerapporteerde rendement van de Duitse portefeuille van 4,9%. De opzet is vergelijkbaar met die van de vorige Allianz JV via 50/50 partnerschappen met eigen vermogen en ook gefinancierd met verkopersleningen. “Kopen”-advies en koersdoel van 140 euro onveranderd.
Mee m/d markt :'De recessie wenkt'

- Wall Street tekende woensdag de grootste stijging in bijna twee maanden op, aangewakkerd door zwakke PMI-cijfers in zowel de VS als Europa die de verwachtingen ondersteunden dat de belangrijkste centrale banken hun renteverhogingen zouden stopzetten om een recessie af te wenden. Voor de S&P500 zat er nog eens een winst in van meer dan 1%. De Dow Jones moest tevreden zijn met 0,5%, maar voor de Nasdaq zat er een stevige 1,6% extra in. Dat verraadt meteen ook dat op sectorniveau de techwaarden een bijzonder goede beurt maakten. Daarmee werd ook een voorschot genomen op de kwartaalcijfers die Nvidia na het luiden van de bel bekendmaakte en het vuur verder aan de AI-lont staken.
- Maar het was gisteren dus vooral een PMI-dagje. Zo daalde de economische activiteit in de eurozone tot het laagste niveau in 33 maanden en kromp de Duitse bedrijfsactiviteit in het snelste tempo in meer dan drie jaar. Ook het Franse sentiment vervliedt in sneltempo, zodat de lokale barometer er op het dieptepunt in 30 maanden landde. Als kers op de taart verpieterde het Europese consumentenvertrouwen in augustus verder van -15,1 punten tot -16,0. Er werd nochtans gemikt op een verbetering tot -14,5 punten.
- Ook de groei in de Amerikaanse dienstensector viel stevig terug in augustus, terwijl de industrie harder kromp. Kredietbureau S&P Global meldde dat de inkoopmanagersindex daalde van 52,3, tot 51,0 punten, de laagste stand in 6 maanden, terwijl het cijfer voor de industrie verslechterde van 49,0 naar 47,0, het laagste peil in 2 maanden. Beide cijfers zette de algemene inkoopmanagersindex op 50,4 punten in augustus, het laagste niveau in 6 maanden en akelig dicht bij recessieterrein.
- Bar economisch weer weegt traditioneel op de olieprijs, zodat die gisteren 1,6% daalde tot 82,77 dollar voor een vat Brent-olie. Ook de prijs van heel wat basisgrondstoffen werd over de hele lijn lager gezet. “Cyclisch” en “groeigevoelig” zijn twee elementen die vandaag niet zonder slag of sloot over de toonbank gaan, zoveel is duidelijk.
- De onzekerheid miste zijn impact niet op de obligatiemarkt. In de VS werden de rentes verder omlaag geduwd tot 4,28%, maar niettemin versterkte de dollar (€1 = $1,0807). En dat is logisch, want de Europese rentes daalden nog veel meer. De 10-jarige Duitse rente daalde met meer dan 10 basispunten naar 2,546%, het laagste rendement sinds 10 augustus. De euro daalde daarom naar het laagste niveau in twaalf maanden ten opzichte van het pond (€1 = £0,8551).
- Voor een blik op de beursdag van vandaag trekken we naar Azië waar de hogere slotstanden op de beurs van New York en het sterke kwartaalrapport van Nvidia voor inspiratie zorgen. De MSCI Asia Pacific verdappert met 0,7% en in China gaat de CSI300 0,5% hoger. Voor de Hang Seng zit er 0,8% extra in. De Nikkei-index zet de winstreeks van de voorbije dagen onverminderd voort en klimt met 0,3%.
- Een blik op de macro-kalender leert dat we het vandaag wat rustiger aan doen. De wekelijkse werkloosheidsaanvragen en de bestellingen van duurzame goederen zijn de laatste ingrediënten die de speech van Fed-voorzitter Powell morgen in Jackson Hole misschien van nog wat extra kruiding kunnen voorzien. Op het resultatenfront is het traditioneel iets drukker op donderdag. De volledige lijst met namen bezorgen doen we dus niet, maar deze namen willen we jullie niet onthouden: Dollar Tree, Ulta Beauty, Intuit, Marvell Technologies, Elekta, Hays, Banimmo, Deceuninck, VGP, Tessenderlo en…Porceleyne Fles