wo. 16 aug 2023
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Donderdag 17 augustus
- Bedrijfsresultaten
- Walmart, Adyen, Applied Materials, Coloplast, Lenovo, AEGON, BAM Groep, Ascencio, Fastned, Kinepolis, Montea, Nextensa
- Beleggersevents
- Amerco (algemene vergadering)
- Ex-dividend
- Abrdn, Anglo American, Barrett, Berkeley, Cabka, Chevron, GSK, JM Smucker, Pershing Square,
- Macro-economie
- EU: werkloosheidscijfer Nederland
- VS: eerste werkloosheidsvergoedingaanvragen
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe adviezen voor aandelen
- Beursnieuws België en Nederland
- Mee m/d markt: 'Roebelcrash en zorgen over banken en consumptie'
- Europees aandelennieuws
- KBCS blijft bij 'Houden'-advies voor Philips na instap Exor
- KBCS zet Alfen op 'Under Review' na omzetverlaging
- Meest verhandelde aandelen bij Bolero
- KBCS: 'Koopwaardig TKH kabelt gestaag verder'
- Gimv slijt top-3 participatie Coolworld aan Arctus
- Bedrijfsnieuws uit Amerika
Bedrijfsnieuws uit Amerika

Tesla lanceerde twee goedkopere varianten van het Model S en Model X
- Tesla: nadat eerder deze week nieuwe prijsverlagingen werden aangekondigd voor de Chinese markt, lanceerde Tesla gisteren twee goedkopere varianten van het Model S en Model X voor de Amerikaanse markt. Beide krijgen door een software-ingreep een kleinere autonomie en moeten de verkoop van de duurdere modellen een extra duw in de rug geven.
Intel zal geplande overname van Tower Semiconductor laten vallen
- Intel: als er vandaag op de valreep geen groen licht door de Chinese autoriteiten voor de overname van 5,4 miljard dollar, zal de Amerikaanse chipproducent de geplande Tower Semiconductor-deal laten vallen. Intel is niet bereid om de termijn voor de goedkeuring te verlengen en zal een vergoeding van 353 miljoen dollar betalen aan Tower om weg te stappen van de deal.
Cava klopte met zijn cijfers over het tweede kwartaal de verwachtingen
- Cava: de restaurantketen klopte met zijn cijfers over het tweede kwartaal de verwachtingen. De omzet van 172,9 miljoen dollar nam vlot de maat van de prognose van 163,2 miljoen dollar en anders dan een verwacht verlies van 0,02 dollar per aandeel, realiseerde de groep een winst per aandeel van 0,21 dollar.
Nieuw voorstel om het “writers block” in Hollywood te beëindigen
- Paramount Global: er zou volgens Bloomberg een nieuw voorstel gedaan zijn om het “writers block” in Hollywood te beëindigen. Het voorstel wordt nu bekeken door de Writers Guild of America wiens leden al meer dan 100 dagen de pen niet meer hebben aangeraakt waardoor de sector volgens analisten tegen een verlies aankijkt van zo’n 3 miljard dollar.
Home Depot boekt lagere, maar beter dan verwachte omzet
- Home Depot: (+0,6%) de omzet van de groep daalde in het voorbije kwartaal met 2% en kwam met 42,9 miljard dollar iets boven de verwachting uit van 42,1 miljard dollar. De winst per aandeel ging eveneens boven de lat: 4,65 dollar in plaats van 4,46 dollar verwacht. Als kers op de taart kondigde de DIY-groep een inkoop van eigen aandelen aan ter waarde van 15 miljard dollar.
Berkshire Hathaway bouwde extra posities uit in de sector de Amerikaanse huizenbouwers
- D.R. Horton: Warren Buffett heeft met Berkshire Hathaway extra posities uitgebouwd in de sector de Amerikaanse huizenbouwers. Daarbij viel zijn oog op D.R. Horton (726,4 miljoen dollar), op Lennar (17,2 miljoen dollar) en NVR (70,6 miljoen dollar). De aandelen stegen met respectievelijk 2,9%, 1,7% en 0,5%.
Berkshire Hathaway heeft belang in GM bijna gehalveerd
- GM: nog uit de participatiemelding van Berkshire Hathaway blijkt dat het belang in de Amerikaanse autobouwer bijna gehalveerd werd, van 40 naar 22 miljoen aandelen.
Veel analisten fan van Nvidia
- Nvidia: de AI-specialist grossierde gisteren in positieve analistenrapporten waarbij UBS, Wells Fargo en Baird hun koersdoelen voor het aandeel verhoogden.
Occidental Petroleum neemt voor 1,1 miljard dollar Carbon Engineering over
- Occidental Petroleum: de Amerikaanse olie- en gasproducent neemt voor 1,1 miljard dollar Carbon Engineering over. Met de overname haalt de groep extra kennis in huis voor de ontwikkeling van een reeks locaties voor het opvangen van koolstof. De Amerikaanse olieproducent wil ongeveer 100 fabrieken bouwen die gebruik maken van DAC-technologie (Direct Air Capture), waarbij kooldioxide (CO2) uit de atmosfeer wordt gehaald om ondergronds te worden begraven of te worden gebruikt voor de productie van producten zoals beton en vliegtuigbrandstof.
First Solar legt onethische arbeidspraktijken bloot
- First Solar: uit het duurzaamheidsrapport van First Solar blijkt dat arbeidsmigranten in Maleisië onderworpen werden aan onethische wervingspraktijken, waaronder "het betalen van wervingskosten in hun thuisland, het inhouden van paspoorten en het onwettig inhouden van loon". First Solar zei dat het stappen had ondernomen om paspoorten, lonen en wervingskosten terug te geven aan de getroffen arbeiders.
Gimv slijt top-3 participatie Coolworld aan Arctus
Gimv verkocht haar meerderheidsbelang in Coolworld, de verhuurder van industriële koel- en verwarmingsapparatuur, aan Arcus Infrastructure Partners. Coolworld is actief in zes Europese landen en bedient zijn klanten via verschillende lokale depots om de leveringssnelheid te waarborgen en de ecologische voetafdruk te minimaliseren.
Onder de vleugels van Gimv realiseerde Coolworld een indrukwekkende organische groei, waardoor het investeringsrendement boven het langetermijngemiddelde ligt. Concrete financiële details kreeg KBC Securities-analist Sharad Kumar echter niet te zien.
Exit Coolworld
Arcus heeft een aanzienlijke ervaring met investeringen in Europese infrastructuur en specifiek in asset leasing en bedrijven actief in de zogenaamde “koude ketting”. De deal moet het huidige managementteam van Coolworld en Arcus helpen bij het versnellen van de groei en het focussen op duurzame waardecreatie op de lange termijn.
Of we nog zullen horen van Coolworld in de toekomst? Misschien wel, want de groep biedt een brede waaier aan verhuuroplossingen voor temperatuurregeling, waaronder proceskoeling, klimaatbeheersing, modulaire koelopslag en industriële verwarming.
Het bedrijf is een belangrijke industriële partner voor zijn klanten en levert cruciale middelen om proces- en productintegriteit mogelijk te maken en te waarborgen, en bedrijven te ondersteunen bij het voldoen aan operationele en wettelijke vereisten. Het ga je dus goed, Coolworld.
Enter meerwaarde
Over de volledige holdingperiode van Coolworld realiseerde Gimv een rendement dat “hoger ligt dan de langetermijndoelstelling voor het rendement van de portefeuille (15%)”.
Traditioneel geeft Gimv geen extra financiële details over zijn transacties vrij, maar aangezien Coolworld de 3de grootste investering was in de portefeuille en Gimvs trackrecord bij de verkoop van portefeuillebedrijven er eentje is van significante meerwaarde ten opzichte van de boekwaarde, vermoedt Sharad Kumar dat de verkoop een aanzienlijke meerwaarde moet opleveren.
KBC Securities over Gimv
De opbrengst van de verkoop komt bovenop de huidige oorlogskas, die Gimv zal gebruiken om in te zetten bij nieuwe investeringen. Sharad Kumar vindt dat Gimvs strikte en consistente investeringsproces een sterke troef is. Het investeringsteam weet systematisch winnaars te selecteren.
De waarde van de portefeuille van Gimv is daarom relatief waardevast, dankzij de hoge kwaliteit van de bedrijven in de portefeuille, de relatief lage schuldhefbomen, het aantrekkelijke dividendrendement en de conservatieve waardering van de portefeuille.
Deze aspecten zorgen er goeddeels voor dat de groep bescherming heeft tegen de (verwachte) volatiliteit van aandelenkoersen wereldwijd, ten gevolge van de stijgende inflatie, renteverhogingen, recessieangst en de aanhoudende geopolitieke spanningen in Europa en Azië.
Sharad Kumar houdt in zijn waardering rekening met een mogelijke recessie, die het gevolg kan zijn van herhaalde renteverhogingen. Ook worden de dalingen in de waarde van beursgenoteerde private-equitybedrijven mee in rekening gebracht, terwijl hij er nog een premie van 5,0% toevoegt aan het ‘som-der-delen’-model om de traditioneel conservatieve portefeuillewaardering te compenseren.
Alles bij elkaar laat dat toe om het “Kopen”-advies en 51 euro koersdoel te herhalen. Het Gimv-aandeel noteert momenteel tegen een koers van 42,45 euro (+0,59%).

KBCS: 'Koopwaardig TKH kabelt gestaag verder'

TKH publiceerde gisteren halfjaarresultaten zonder enige verrassingen. De Nederlandse technologiegroep, actief in industrie, telecomnetwerken en gebouwen en tevens producent van systemen voor bandenfabrikanten, zag de inkomsten op jaarbasis stijgen met 5,3% (tot 948 miljoen euro), las KBC Securities-analist Thibault Leneeuw.
TKH bestaat uit drie bedrijfssegmenten:
Smart Vision Systems
TKH maakt ‘Vision’-technologie waarbij machines ‘kunnen zien’ (in 2 of 3 D) zodat ze in staat zijn om kwaliteitsinspecties, bewerkingen en objectbewaking zo optimaal mogelijk uit te voeren. Daarnaast worden ook ‘security’-systemen voorzien van de ‘Vision’-technologie om infrastructuur, parkings en beveiliging van gebouwen te surveilleren. TKH zorgt voor zowel de software als de hardware.
De omzet steeg met 6,6% op jaarbasis tot 250 miljoen euro (KBCS had 272 miljoen euro verwacht). De organische groei (op eigen kracht, dus zonder overnames) met 4,8% was het gevolg van een prijseffect (prijsverhogingen) met 4,0%, terwijl overnames 2,1% bijdroegen.
Het orderboek daalde licht van 159 miljoen eind 2022 tot 144 miljoen euro. De beveiligingsoplossingen bleven sterk, met enige voorraadafbouw in 2D & 3D ‘machine vision’. Verwacht wordt dat de tragere vraag naar ‘machine vision’ zal aanhouden in de 2de helft van dit jaar.
De EBITA-marge (EBITA = bedrijfswinst) steeg op jaarbasis met 30 basispunten tot 18,0%, wat resulteerde in een EBITA-stijging van 7,9% 449 miljoen euro.
Smart Manufacturing
TKH produceert machines en systemen voor verschillende industrieën, gaande van bandenproductie voor auto's en vrachtwagens tot fabrieksautomatisering en geneesmiddelendistributie. Ook hier voorziet het bedrijf eigen software. De systemen kunnen uiteraard voorzien worden van de 'Smart Vision'- en 'Smart Connectivity'- technologieën.
De omzet steeg met 3,0% op jaarbasis tot 263 miljoen euro (KBCS: 238 miljoen euro), opnieuw was het prijseffect met 2,6% de belangrijkste drijfveer. Terwijl de brutowinstmarge licht steeg met 80 basispunten naar 49,5%, daalde de EBITA-marge met 250 basispunten naar 12,5%. Dat resulteerde in een EBITA van 32,5 miljoen euro (KBCS: 30 miljoen euro).
De lagere EBITA-marge kwam er door hogere kosten. Maar die waren verwacht, geeft Thibault Leneeuw aan. Ze waren het gevolg van operationele inefficiënties in de Tire Manufacturing business (bandenproductiesystemen voor auto’s en vrachtwagens), gezien de problemen met de toeleveringsketen. TKH meldt dat de situatie verbeterde en bijdroeg aan de hogere brutowinstmarge.
De orderportefeuille groeide met 4,5% ten opzichte van december 2022. TKH vernoemde specifiek dat er orders binnenlopen voor het nieuwe INDIVION-systeem, een industriële robot die medicijnen verdeelt over verschillende opbergbussen en ze vervolgens op de juiste dockingstations plaatst.
Smart Connectivity
In deze divisie combineert TKH hardware met intelligente software. Energieconnectiviteit (bijvoorbeeld kabels voor onshore- als voor offshore-energiedistributie) en digitalisering zijn belangrijke markten. Een ander belangrijk gebied zijn glasvezelconnectiviteitssystemen voor data- en communicatienetwerken. Daarnaast produceert TKH gespecialiseerde kabelsystemen voor industriële automatiseringstoepassingen in hightechomgevingen.
De omzet steeg met 7,6% op jaarbasis tot 452 miljoen euro (KBCS: 453 miljoen euro) waarbij prijseffecten 5,1% bijdroegen. Het orderboek dikte aan met 7% tot 258 miljoen euro. De verbeterde productmix resulteerde in een hogere EBITA-marge van 11,5%(was 10,6% in 1H22). Dat resulteert in een EBITA van 52 miljoen euro (KBCS: 46,4 miljoen euro).
Energie zal de groei blijven aandrijven, hoewel Thibault Leneeuw wat voorraadafbouw verwacht, waardoor de groei zal vertragen. Anderzijds zal de fabriek in Polen operationeel worden in het derde kwartaal van dit jaar. Die moet antidumpingheffingen elimineren. Die bedroegen nog 4,9 miljoen euro in de afgelopen jaarhelft.
TKH’s vooruitzichten
Voor Smart Vision verwacht TKH dat de inkomsten en EBITA zullen groeien ten opzichte van de eerste jaarhelft, al blijven de marktomstandigheden moeilijk.
Voor Smart Manufacturing zullen de opbrengsten en EBITA naar verwachting groeien, gezien de orderportefeuille en de verbetering van de toeleveringsketens.
De omzet en EBITA voor Smart Connectivity zouden dan weer lager zijn dan in de eerste helft van 2023, als gevolg van voorraadafbouw en vertraagde projecten, onderbezetting in de divisie ‘Subsea’ in het derde kwartaal en hogere antidumpingheffingen.
Voor volledig 2023 verwacht TKH een EBITA, zonder rekening te houden met eenmalige baten en eenmalige lasten, tussen 237 miljoen en 247 miljoen euro (KBCS mikt op 253 miljoen euro), met een aangepaste nettowinst tussen 131 miljoen en 139 miljoen euro.
KBC Securities over TKH
Smart Vision kende een tragere groei als gevolg van enige voorraadafbouw in het onderdeel ‘machine vision’. Er waren geen verrassingen bij Smart Manufacturing en Smart Connectivity, vat Thibault Leneeuw samen.
Over het geheel genomen gaat het om zeer solide resultaten in een uitdagende omgeving, vindt hij. Hij blijft zeer positief over het verhaal en handhaaft zijn ‘Kopen’-rating met een koersdoel van 56,5 euro.
De koers van het TKH-aandeel bedraagt momenteel 41,42 euro (+2,37%).

Meest verhandelde aandelen bij Bolero
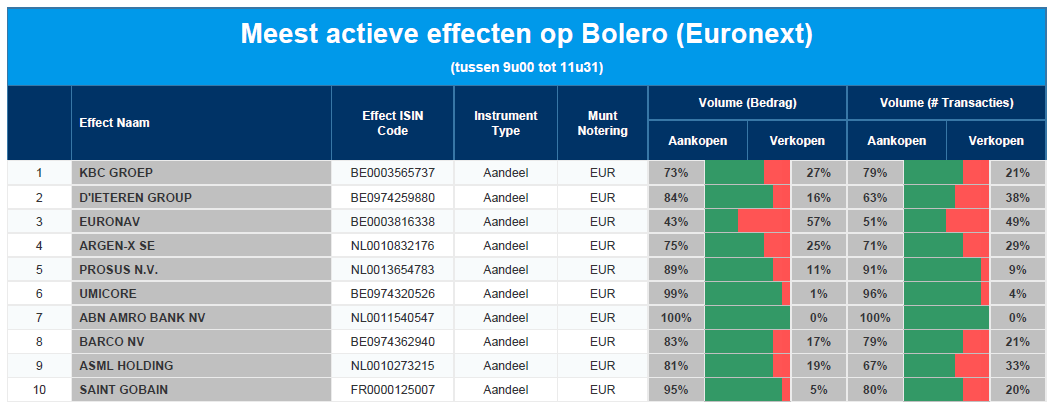
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: KBC - D'Ieteren - Euronav - argenx - Prosus - Umicore - ABN Amro - Barco - ASML - Saint-Gobain
KBCS zet Alfen op 'Under Review' na omzetverlaging
Gisteren verlaagde Alfen de omzetverwachting voor 2023 van 540 à 600 miljoen euro naar 490 à 520 miljoen euro. De Nederlandse producent van energieopslagsystemen, transformatorstations en elektrische laadpalen ziet een aanhoudende voorraadafbouw in de oplaadkanalen voor elektrische voertuigen (EV). KBC Securities-analist Wim Lewi wacht op de publicatie van de halfjaarcijfers op 23 augustus om de impact in te kunnen schatten.
Wim Lewi verlaagde zijn omzetverwachtingen voor EV-laden voor dit jaar al (van 308 naar 251 miljoen euro) na de publicatie van de eerstekwartaalcijfers. Maar hij ging op dat moment wel uit van een herstel tijdens de 2de jaarhelft.
Hij verlaagde ook al zijn verwachting voor de winst per aandeel van 3,12 naar 2,09 euro (de gemiddelde analistenverwachting bedraagt 2,28 euro), maar geeft aan dat de kans op een verdere daling groot is. ‘Hoewel het bedrijf de verwachtingen voor de middellange termijn handhaaft, zal de markt het vertrouwen verliezen in het groeipotentieel op lange termijn’, aldus de analist.
KBC Securities over Alfen
Voor Wim Lewi is de energietransitie een krachtige motor is, maar de hype en de lage rente in het verleden maken het een moeilijke sector om in te concurreren.
Waarschijnlijk zal de verkoop van EV-laadstations in 2023 onder Wim Lewi’s verwachting van 251 miljoen euro liggen. Aangezien EV-laden de hoogste brutomarges genereert, zal dat een domino-effect hebben op de EBIT-marges. Echter, zonder verdere details over de mix van de tegenvallende verkopen, valt de impact moeilijk te berekenen, zegt Wim Lewi.
Daarom schort hij zijn advies tijdelijk op (Under Review) tot na de halfjaarresultaten van volgende woensdag. Het vorige advies luidde ‘Opbouwen’ met een koersdoel van 83 euro. Het Alfen-aandeel noteert momenteel tegen een koers van 61,64 euro (-0,19%).

KBCS blijft bij 'Houden'-advies voor Philips na instap Exor
Exor van de familie Agnelli verwierf een belang van 15% in Philips, met een waarde van ongeveer € 2,6 miljard. Bovendien kan Exor dat belang verhogen tot 20%. De CEO van Exor, John Elkann, verklaarde dat de investering in lijn is met hun toewijding aan gezondheidszorg en technologie, meldt KBC Securities-analist Andrea Gabellone.
Philips is een veelzijdige speler in de medische technologie, met aanwezigheid over het ganse gezondheidszorgspectrum. Het bedrijf telt 3 divisies: Diagnosis & Treatment, Personal Health en Connected Care. Het behoort wereldwijd tot de top 3 in diagnostische beeldvorming.
De investering van de holding Exor wordt door Philips-managers als positief en ondersteunend gezien, hoewel het geen extra liquiditeit zal opleveren. Andrea Gabellone was bij de halfjaarcijfers van Philips blij met de positieve macro-ontwikkeling met betrekking tot de toeleveringsketen en de Chinese vraag. Ook moeten de lopende herstructurering het bedrijf vanuit een operationeel perspectief helpen.
KBC Securities over Philips
Zoals het bedrijf echter erkent, blijven er verschillende onzekerheden bestaan met betrekking tot het CPAP-apparaatonderzoek (Philips moest heel wereldwijd zo’n 5,5 miljoen toestellen, die apneu behandelen, terugroepen) daarom verkiest Andrea Gabellone om, door een gebrek aan positieve katalysatoren voor het aandeel, aan de zijlijn te blijven staan met betrekking tot Philips. Hij blijft bij zijn ‘Houden’-advies en koersdoel van 15 euro.
De koers van Philips bedraagt momenteel 21,01 euro (-0,10%).
Europees aandelennieuws

Kwartaalomzet Carlsberg in lijn met de verwachting
- Carlsberg: de Deense brouwer Carlsberg rapporteerde een omzet over het tweede kwartaal die in lijn was met de verwachtingen, gesteund door zijn luxemerken en groei op de Aziatische markten. De omzet steeg met 4% tot 21,4 miljard Deense kroon, vergeleken met een prognose van 21,5 miljard. De operationele winst daalde naar 6,27 miljard kroon ten opzichte van een jaar eerder, vergeleken met de 6,13 miljard die analisten voorspelden.
Alcon verhoogde jaarverwachtingen
- Alcon: het Zwitserse oogzorgbedrijf heeft zijn verwachtingen voor het hele jaar verhoogd. Het bedrijf verwacht nu een groei van de netto-omzet in constante valuta met 9% tot 11% in 2023, vergeleken met de eerdere prognose van 7% tot 9%. De groep verwacht ook dat de aangepaste winst per aandeel in 2023 tussen 2,70 en 2,80 dollar zal liggen, iets hoger dan de eerder verwachte bandbreedte van 2,55 tot 2,65. Alcon rapporteerde een stijging van de netto-omzet met 9% in het voorbije kwartaal tot 2,4 miljard dollar tegen 2,36 miljard verwacht.
Hogere operationele winst en interimdividend bij Aviva
- Aviva: de Britse verzekeraar boekte een stijging van de operationele winst over het eerste halfjaar met 8% tot 715 miljoen pond, geholpen door sterke prestaties op het gebied van schade- en ziektekostenverzekeringen. Er was op een operationele winst van 701 miljoen pond gerekend. Aviva verwacht voor het hele jaar 2023 een groei van de operationele winst van 5-7%. Het bedrijf zei dat het een interim-dividend zou betalen van 11,1 pence, een stijging van 8% ten opzichte van de verwachte 11 pence.
Mee m/d markt: 'Roebelcrash en zorgen over banken en consumptie'

- De Amerikaanse kleinhandel geeft nog altijd geen krimp, ondanks de economie al maandenlang schermt met een recessie. De detailhandel nam vorige maand met 0,7% toe, terwijl economen slechts op een stijging met 0,4% mikte. Dat wakkerde opnieuw de vrees aan voor aanhoudend hoge inflatie, wat de Amerikaanse centrale bank kan overtuigen om de beleidsrente verder op te schroeven. Ondanks de Amerikaanse 10-jaarsrente kort opveerde naar 4,22%, het hoogste niveau in 10 maanden, daalde die laat op de dag tot 4,19%. De échte winnaar was gisteren de Duitse 10-jaarsrente. Die klokte af op 2,68%, tegenover de 2-jaarsrente die stabiliseerde op 3,11%. Stabiliseren deed ook de 2-jaarsrente in de VS (4,91%).
- Wall Street verloor iets meer dan 1%, waarbij alle sectoren terrein verloren : technologie (-1,8%), grondstoffen (-1,8%), banken (-1,8%) en energie (-2,4%) kregen de rode lantaarn toebedeeld. Fitch zou het kredietadvies voor de Amerikaanse financiële sector willen verlagen, nadat het de score in juni al eens onder de loep nam. Een nieuwe kredietscoreverlaging zou de kosten van meer dan 70 Amerikaanse banken kunnen opdrijven, maar meer nog de onzekerheid over de winsten en de balansen. En dat kan de sector na de ondergang van onder meer Sillicon Valley, Signature en First Republic missen als kiespijn. JPMorgan Chase (-2,5%), Bank of America (-3,2%) en Wells Fargo (-2,3%) drukten mee de S&P 500 banking index (-2,75%) naar zijn laagste peil in een maand terwijl de KBW-index van regionale banken 3,4% verloor.
- Ook in Europa verwerd het koersenbord tot een zee van rood, met nutsbedrijven, banken en grondstoffen onderaan de ladder. Ook hier toonden beleggers zich dus niet happig op risico, gedreven door zorgen over de sterkte van de economische groei, zowel in Europa als in China. Die laatste meldde gisteren zwakke industriële cijfers en dito kleinhandelscijfers.
- Vannacht bleek ook dat de prijzen voor nieuwe Chinese huizen in juli voor het eerst dit jaar daalden, de meest recente in een reeks van neerwaartse gegevens die wijzen op een blijvende erosie van het economische momentum. De daling met 0,2% op maandbasis volgde op een status quo in juni, en drukten de prijzen op jaarbasis met 0,1%. In 49 van de 70 onderzochte steden daalden de prijzen van nieuwbouwwoningen in juli, tegenover 38 steden in juni.
- Eén en ander houdt natuurlijk verband met een verergerende schuldencrisis bij de grote vastgoedontwikkelaars, afnemende vastgoedinvesteringen en zwakke huizenverkopen. Die laatste zullen volgens waarnemers de komende maanden blijven dalen, wat de roep om interventie sterker en sterke maarkt. De langverwachte Chinese interventie kreeg zonet weliswaar vorm via een renteverlaging, maar die werd “té beperkt” genoemd. De Chinese CSI index ging 0,6% lager, tegenover 1,1% verlies voor de MSCI Asia Pacific, 1,4% voor Hongkong en 1,3% voor Japan.
- Op de wisselmarkten zijn alle ogen gericht op de roebel. De Russische centrale bank verhoogde gisteren in een spoedvergadering de rente van 8,5% naar 12%, nadat de roebel crashte ten opzichte van de Amerikaanse dollar. De munt doorbrak het plafond van 100 roebel per dollar en herstelde nadien tot 96,75. Het was de eerste buitengewone vergadering sinds 28 februari 2022, toen de toezichthouder de rente steeg tot 20% omwille van de Russische inval in Oekraïne.
- Vandaag is het vooral uitkijken naar de publicatie van de notulen van de recente Fed-meeting. Dat document wordt traditioneel in detail nagelezen, maar bevat zelden of nooit noemenswaardig ‘nieuws’. Bezigheidstherapie, heet dat dan. Verder krijgen we inzicht in de industriële productie in de VS (juli) en in Europa (juni), naast cijfers over de Amerikaanse
nieuwbouwhuizenmarkt. Voor een portie inflatienieuws moeten we vandaag in het VK zijn.
- Qua bedrijfsresultaten kijken we naar Amcor, Cisco Systems, JD.com, Lexin Fintech, SoYoung, Synopsys, Target, TJX Cos, Admiral Group, Aviva, Balfour Beatty, Carlsberg, Demart, Glanbia, NKT en Avantium.
Beursnieuws België en Nederland

Gimv verkoopt meerderheidsbelang in specialist in Coolworld, derde grootste participatie
- Gimv: verkoopt haar meerderheidsbelang in de specialist in verhuur van industriële koel- en verwarmingsapparatuur Coolworld aan Arcus Infrastructure Partners. Coolworld is actief in 6 Europese landen en bedient zijn klanten via verschillende lokale depots om de leveringssnelheid te waarborgen en de ecologische voetafdruk te minimaliseren. Onder de vleugels van Gimv realiseerde Coolworld een indrukwekkende organische groei. Gimv realiseert een rendement dat hoger ligt dan de lange termijn rendementsdoelstelling, maar maakte zoals altijd geen financiële details bekend. Coolworld was de derde grootste investering van Gimv, zodat de deal een aanzienlijke meerwaarde inhoudt. Geen impact op “Kopen”-advies en 51 euro koersdoel.
SnowWorld houdt op 26 september een algemene vergadering, maar schrapt weldra de notering
- SnowWorld roept haar algemene vergadering bij elkaar op 26 september 2023 in de vestiging van SnowWorld te Witte Wereld, 6372 VG Landgraaf. Veel belangrijker is de herhaling dat de notering van het aandeel einde deze maand geschorst wordt op Euronext Amsterdam. Dat volgt op de uitkoopprocedure die werd opgestart door Alychlo op 8 mei 2023, wat echter niet tot een traditioneel uitrookbod leidt. Dat is mogelijk volgens het Euronext Rule Book. Straf, toch wel. Als belegger wordt u dan maar geacht te weten dat u niet te lang moet wachten om uw aandelen te op de markt te verkopen.
Signify opende grootste productielocatie van LED-verlichting ter wereld in het Chinese Jiujiang
- Signify: de Nederlandse verlichtingsspecialist opende haar grootste productielocatie van LED-verlichting ter wereld. Dat gebeurde in het Chinese Jiujiang, onder de vleugels van de joint venture Zhejiang Klite Lighting Holdings. Doel is om – hoe kan het ook anders - LED-verlichtingsproducten van hoge kwaliteit te produceren voor China en de wereldmarkt, en dat voor onder meer Philips. Het gaat om een faciliteit van 200.000 vierkante meter, met 192 productielijnen.
Olietankergroep Euronav heeft één nieuwbouw VLCC gekocht voor 112,2 miljoen dollar
- Euronav: de olietankergroep heeft één nieuwbouw VLCC (Very Large Crude Carrier) gekocht en tekende een optie voor de aankoop van nog zo’n schip. Die optie kan in de komende 2 maanden gelicht worden. De aankoop vereist een cheque van 112,2 miljoen dollar, dat volgens het persbericht hand in hand gaat met “zeer gunstige betalingsvoorwaarden en een dito -schema”. Het schip zal geleverd worden in het derde kwartaal van 2026. Geen impact op 16,85 euro koersdoel en “Houden”-advies.
Samsung Electronics heeft zo’n 3,55 miljoen aandelen ASML verkocht in het tweede kwartaal
- ASML: Samsung Electronics heeft zo’n 3,55 miljoen aandelen ASML verkocht in het tweede kwartaal. Dat staat te lezen in het zonet vrijgegeven halfjaarrapport van Samsung, dat na de verkoop nog 2,75 miljoen aandelen ASML in handen heeft. Dat is goed voor een belang van amper 0,7%.
Atenor boekte een halfjaarverlies van 53,8 miljoen euro in de eerste jaarhelft
- Atenor: de vastgoedontwikkelaar boekte een halfjaarverlies van 53,8 miljoen euro, wat voor 39,2 miljoen euro te wijten is aan waardeverminderingen. Er werd voor 25 000 vierkante meter kantoorruimte verhuurd en 70 appartementen verkocht. Op de balans prijkt een schuldgraad van 32%, tegenover 28% na het eerste halfjaar van 2022, omwille van de uitgifte van onder meer een “groen” retailobligatie. De ontwikkelingspijplijn omvat 35 projecten, met een omvang van zo’n 1,2 miljoen vierkante meter. Vooruitkijkend liggen de vergunningsaanvragen en de verkregen vergunningen in lijn der verwachtingen. KBC Securities heet een koersdoel van 47 euro en een “Opbouwen”-advies.