do. 3 aug 2023
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Vrijdag 4 augustus
- Bedrijfsresultaten
- Crédit Agricole, Sika, Moller-Maersk, Swiss Re, IMCD
- Beleggersevents
- Telecom Plus (algemene vergadering)
- Ex-dividend
- BTS
- Macro-economie
- VS: werkloosheidscijfer (juli)
- VS: Diensten Inkoopmanagersindex (PMI)
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe adviezen voor aandelen
- Mee m/d markt: 'Donderslag bij niet zo heldere hemel'
- Beursnieuws België en Nederland
- Europees aandelennieuws
- Meest verhandelde ETF's in juli bij Bolero
- Meest verhandelde aandelen bij Bolero
- Transitiejaar bij Zalando: lager koersdoel bij KBCS
- KBCS: ‘Verkoop adidas heeft shot adrenaline nodig’
- Bedrijfsnieuws uit Amerika
- Klimaat: 2030 nog niet bereikt en toch blik op 2040
Klimaat: 2030 nog niet bereikt en toch blik op 2040
De zomer van 2023 mag dan wel wisselvallig zijn in ons land, elders in Europa en daarbuiten is het de zomer van (alweer) warmterecords. De World Weather Attribution onderzoeksgroep meent dan ook dat de hittegolven in Noord-Amerika en Europa “vrijwel onmogelijk zouden zijn geweest zonder klimaatverandering”. De klok tikt voor beleidsmaatregelen om de opwarming van de aarde tegen te gaan, stellen de KBC-economen hier.
Bedrijfsnieuws uit Amerika

Voor de volledigheid blikken we, voor de start van de opening van New York, nog even terug op het belangrijkste bedrijfsnieuws in Amerika.
Hogere productprijzen zetten rem op volumes bij Kraft Heinz
- Kraft Heinz: de netto-omzet van de voedingsgroep kwam uit op 6,72 miljard dollar, terwijl op 6,81 miljard was gerekend. Hogere prijzen zetten een rem op de uitgaven van klanten, waardoor de volumes met 7 procentpunt daalden. In het voorgaande kwartaal waren de volumes op jaarbasis met 5,3 procentpunt gedaald. De winst per aandeel bleef met 79 dollarcent wel boven de lat die op 76 dollarcent lag. Het bedrijf herhaalde zijn doelstellingen voor 2023.
Robinhood blijft qua maandelijks actieve gebruikers steken op 10,8 miljoen
- Robinhood: het aantal maandelijkse actieve gebruikers op het tradingplatform kwam uit op 10,8 miljoen en bleef daarmee onder de verwachting van 11,2 miljoen. Die lager dan verwachte activiteit woog voor de markt duidelijk zwaarder door dan de onverwachte winst per aandeel van 3 dollarcent. Er was op een verlies van 1 dollarcent gerekend.
Betere vooruitzichten brengen kwartaalrapport Doordash op smaak
- Doordash: de resultaten van de maaltijdleverancier werden gesmaakt. De omzet kwam dan ook uit op 2,13 miljard dollar, terwijl op slechts 2,06 miljard, was gerekend. Het groter dan verwacht verlies van 44 dollarcent (41 dollarcent verwacht) werd er voor lief bijgenomen omdat de groep opnieuw met betere jaarvooruitzichten uitpakte waarbij de bedrijfskasstroom niet op 600 tot 900 miljoen dollar, maar op 750 miljoen tot 1,05 miljard dollar.
Qualcomm ging onder de lat
- Qualcomm: met een omzet van 8,44 miljard dollar bleef de groep net onder de omzetverwachting van 8,5 miljard dollar, terwijl de winst per aandeel van 1,87 dollar boven de lat uitkwam die op 1,81 dollar lag. Voor het vierde kwartaal halen de prognoses van de groep de verwachtingen niet. De groep krijgt af te rekenen met een vertragende smartphonemarkt waardoor de verkoop van de chips voor de toestellen met 25% daalde.
Tripadvisor blaast warm en koud
- Tripadvisor: het onlinereisbureau zette in het voorbije kwartaal 494 miljoen dollar om en deed daarmee beter dan de 473 miljoen dollar die was verwacht. Daar werd per aandeel 34 dollarcent op verdiend, of 3 dollarcent onder de marktverwachting.
Marges stellen opnieuw teleur bij PayPal
- PayPal: de betaalgroep boekte een omzet die met 7,3 miljard dollar vlot boven de verwachting van 6,8 miljard dollar uitkwam. De winst per aandeel van 1,16 dollar was in lijn met de verwachting. Er werd echter vooral uitgekeken naar de marges die de voorbije kwartalen teleurstelden en dat was nu niet anders: 21,4% in plaats van 22%.
Beter dan verwachte nieuwe prognoses bij Etsy
- Etsy: het e-commercebedrijf pakte in de marge van de kwartaalcijfers uit met prognoses die slechter zijn dan verwacht. Het bedrijf verwacht immers een omzet tussen 610 miljoen en 645 miljoen dollar voor het derde kwartaal, terwijl de lat op 632 miljoen lag. Door de gestegen levensduurte houden consumenten de vinger op de knip en spenderen minder aan niet noodzakelijke producten die op het Etsy-platform worden aangeboden. Niettemin slaagde de groep er dankzij gestegen advertentie- en diensteninkomsten in om in het tweede kwartaal een beter dan verwachte omzet van 628,9 miljoen dollar te realiseren.
DuPont de Nemours klinkt opnieuw optimistischer
- DuPont de Nemours: de omzet van de chemieproducent daalde met 7% in het voorbije kwartaal tot 3,1 miljard dollar te wijten aan een terugval in China met 14%. Per aandeel verdiende het bedrijf 85 cent, waarmee de ramingen van 83 cent werden overtroffen. De groep is opnieuw optimistischer over een aantrekkende vraag naar zijn materialen die worden gebruikt om een breed scala aan producten te maken, waaronder auto-onderdelen en halfgeleiders, en verhoogde de omzetverwachting. In mei werd de bovenkant van zijn jaaromzetverwachtingen nog naar beneden bijgesteld.
KBCS: ‘Verkoop adidas heeft shot adrenaline nodig’
Geen grote verassingen in het kwartaalrapport van kledingmaker adidas. Het grootste nieuwsresultaat had het namelijk eind juli al bekendgemaakt in de “pre-resultaten”. Hierin werd duidelijk dat de verkopen van het ‘beruchte’ Yeezy-merk (Kanye West) het beter deden dan gevreesd, geeft KBC Securities-analist Tom Noyens aan.
Veel adidas in garages van VS-winkels
Kijkend nu naar de resultaten per regio blijkt dat Noord-Amerika ook de mindere markt was met een omzetdaling van 16,4%. Vergeleken echter met het eerste kwartaal, toen er een omzetdaling was van 20%, mag er sprake zijn van een verbetering, meent Tom Noyens. Het management merkte op dat de markt nog steeds moeilijk is door de hoge voorraden die de winkels er nog steeds hebben.
Chinezen verrassend opnieuw fan
In de EMEA regio is er ook een zeer lichte daling met -0.8%. China sprong hier wel uit. Daar mocht Adidas een groei opschrijven met 16,4%, in vergelijking met het eerste kwartaal (toen nog -9%), is dat toch een zeer positief signaal, vindt Tom Noyens. Ook al zijn de stekels van COVID-19 nog voelbaar in deze vergelijking, andere consumentenbedrijven lieten eerder een verlaagde vraag in Azië/China optekenen.
Yeezy scoort in extra time
De brutomarge van 50,9% was eerder al bekend gemaakt. Tom Noyens noemt dat een mooie stijging. En die komt er voornamelijk door onverwacht hogere verkopen van de Yeezy-voorraad, die door investeerders en analisten bijna volledig was afgeschreven.
Dat ziet Tom Noyens ook terugkomen de cijfers per verkoopkanaal: hoewel de verkopen via derde partijen (retailwinkels) stokte (met een daling met10%), kende adidas wel een goede groei in hun directe verkopen met een stijging met 16%. Dat door een stijging met 14% via de adidas-website en met 19% in het eigen retailnetwerk. De Yeezy-schoenen spelen hier een rol in want ze worden enkel via het eigen netwerk verkocht.
KBC Securities over adidas
Tom Noyens blijft ondanks de mooie cijfers voorlopig toch aan de zijlijn staan. Want de huidige cijfers worden gestuwd door de Yeezy-voorraadverkopen, die wel beter uitvallen dan verwacht. Toch ziet hij hiernaast geen grote positieve katalysatoren die verdere groei zullen opdrijven. En de verkoop is, naast Yeezy, niet om over naar huis te schrijven. De hoge voorraden in Amerika blijven zorgen opwekken.
In China mag adidas het dan momenteel wel goed doen, het macro-economische nieuws uit die regio is zorgelijk, zegt Tom Noyens. Daarom blijft hij bij het ‘Houden’ advies met koersdoel van 180 euro.
Het adidas-aandeel noteert momenteel aan een koers van 181,60 euro (+1,65%).
Transitiejaar bij Zalando: lager koersdoel bij KBCS
De Duitse onlineretailer Zalando kon beter dan verwachte winstcijfers optekenen ondanks onverwachte lagere omzetcijfers. Dat geheel door een betere kostenbeheersing met minder uitgaves in marketing en logistiek, stelt KBC Securities-analist Tom Noyens.
Verder dalend aantal actieve klanten
Zalando’s totale verkoopcijfers vielen terug met 1,8%, voornamelijk gedreven door minder verkochte volumes (-7%). Deze trend blijkt uit het aantal actieve klanten, dat ook nu weer op kwartaalbasis daalde. Kijkend naar vorige kwartaalcommentaren en macro-economische cijfers was een daling al verwacht. Maar deze cijfers kwamen niettemin toch lager uit dan dat Tom Noyens gehoopt hadden.
Lagere kosten: stijgende marge
De kwartaalcijfers hadden ook wel zeer positief nieuws in petto. Nieuws dat de investeerder zeker in deze tijden nog belangrijker vindt: een beter winstcijfer dan verwacht. Zo mocht Zalando een winstmarge optekenen van 5,7%, wat een dikke 1% boven de verwachtingen uitkomt. Deze verbeterde marge zorgt voor een veel beter winstcijfer dan verwacht, stijging van 87% naar 144.8m EUR EBIT, geheel te danken aan een betere kostenbeheersing.
Zalando kondigde aan om nog meer en beter op de uitgaves te letten en een efficiëntere kostenstructuur te ambiëren. Dat is uiteraard een nodige strategische ommezwaai, zeker in het huidige economische klimaat, vindt Tom Noyens. Hij juicht deze strategische beslissing dan ook toe maar blijven het wel nauw opvolgen want het de toekomstige groeicijfers mag niet te hard mag onder druk komen.
Hoger dan verwacht winstcijfer voor 2de deel van 2023
Het management was optimistisch genoeg voor de tweede helft van het jaar om de onderkant van de aangepaste winstcijfervooruitzichten te verhogen van 280-350m EUR naar 300-350m EUR. Ook kondigden het partnerschappen aan met verschillende nieuwe merken zoals Lululemond voor een verbeterde shoppingervaring.
Net als elk bedrijf tegenwoordig moest er ook over AI commentaar komen. Hierbij omarmt Zalando de nieuwe applicaties en zal die verder gebruiken om de klanten beter aan zich te binden en hun bij te staan in hun shoppingervaring. Zo is er ook recent in midden Europa een tool beschikbaar die op basis van twee foto’s klanten de nodige maten voorstelt per artikel.
KBC Securities over Zalando
Tom Noyens behoudt het koopadvies. Hij is optimistisch over de nieuwe strategische weg om winst boven groei te verkiezen. Dat de eerste winstcijfers ook hoger uitkomen dan verwacht stemt hem verder gerust dat dit inderdaad een juiste beslissing is dat nu al zijn vruchten afwerpt.
Wel ziet hij dat ook het economische klimaat Zalando niet onbetuigd laat met lagere verkoopcijfers, maar dat kan worden gecompenseerd door een beter winstcijfer. Momenteel is winst belangrijker dan groei en dat is ook wat de markt wil.
Het aandeel stond de laatste maanden wat onder druk door een vrees voor een minder sterke Europese consument met een lagere appetijt om online kleren te shoppen. Dat Zalando zich er wel toe wapent via betere kostenbeheersing sterkt het verhaal van een goed management dat vooruit durft denken.
De lagere verkoopcijfers temperen wel Tom Noyens’ enthousiasme enigszins en na aanpassingen in zijn model verlaagt hij het koersdoel naar 38 euro (komende van 50 euro). Het Zalando-aandeel is momenteel 31,39 euro waard (+7%).
Meest verhandelde aandelen bij Bolero
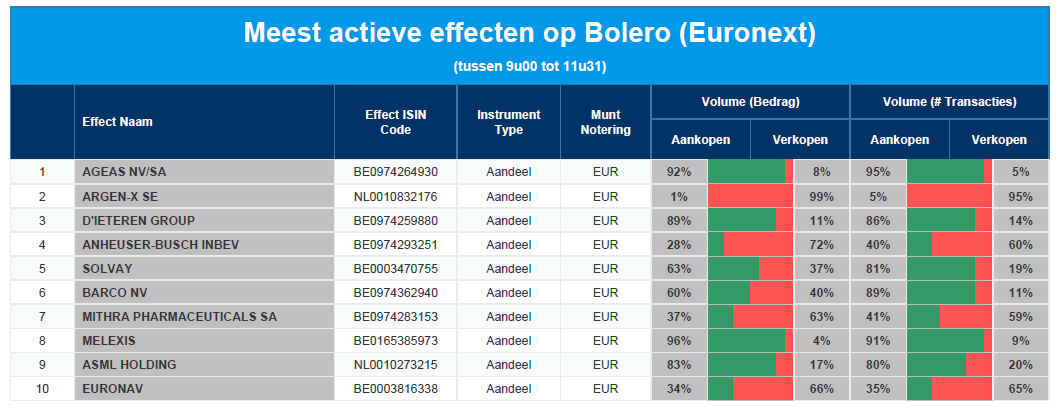
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: Ageas - argenx - D'Ieteren - GBL - AB InBev - Solvay - Barco - Mithra - Melexis - ASML - Euronav
Mee m/d markt: 'Donderslag bij niet zo heldere hemel'

- Europa (-1,7%) en Amerika (-1,4%) werden gisteren teruggezet naar het laagste punt in twee weken, in een beweging waarbij zowat alle sectoren in het rood eindigden. In Azië stond de barometer op ‘net geen onweer’, want Hongkong verloor vannacht 0,6%, Japan 1,4%, en de Australische S&P/ASX 200 0,5%. De Chinese CSI 300 en de Zuid-Koreaanse Kospi hielden stand, net zoals de overkoepelende HS Tech index. Dat komt omdat het sentiment in de Chinese dienstensector in juli onverwacht toenam van 53,9 naar 54,1 punten. Er werd slechts op 52,5 punten gemikt, maar een pak nieuwe bestellingen, extra aanwervingen en de laagste inflatie in vijf maanden deden (toch al tijdelijk) wonderen.
- Maar de rode draad doorheen de handelsdag, gisteren in de VS en Europa en vandaag in Azië, was dat voornamelijk de risicovollere activa zonder veel verpinken in de etalage werden gezet, getuige daarvan het 2,2% verlies voor de Nasdaq. Die “risk-off”-beweging wortelt in zwakke data over de fabrieksactiviteit uit de hele wereld, wat eergisteren de bezorgdheid over een economische vertraging voedde. Daar kwam een verrassende verlaging van de Amerikaanse kredietrating door Fitch bovenop.
- Wall Street incasseerde dan ook terecht klappen, want zo’n verlaging zat in niemands kaarten. De meeste beurshuizen verwachten echter geen aanhoudende rem op de financiële markten. Een vergelijk met 2011, toen krediethuis S&P Global de Amerikaanse staatsschuld verlaagde, is er immers niet, omdat de economie nu veel sterker geacht wordt te zijn dan in 2011. “Een neerwaartse reactie is puur sentiment en geen rationele beweging”, had UBS Global Wealth Management daar gisteren op te zeggen.
- Maar die weinig onderbouwde retoriek viel op een koude steen bij obligatiehandelaren en -beleggers, want een vlucht naar veiligheid duwde de 10-jaarsrente fors hoger tot 4,13%. Dat ondersteunde de dollar (€1 = $ 1,0935), omdat de Duitse 10-jaarsrente daalde tot 2,48%. Het verschil in onderliggende rentedynamiek drijft de wisselmarkten aan, omdat de Europese rente wordt beschermd door de overtuiging (of hoop, zo u wil) dat de ECB de kast net meer zal moeten opendoen om de hardnekkige kerninflatie te temperen. En dat is nodig, want de langetermijninflatieverwachtingen stegen gisteren naar het hoogste niveau in minstens tien jaar tot 2,61%.
- Over naar de arbeidsmarkt. Op basis van het ADP-rapport zou de VS in juli 324.000 nieuwe banen hebben gecreëerd, nadat er juli al een neerwaarts 455.000 banen bijkwamen. Het cijfer over juli ligt ver boven de verhoopte 189.000 stuks, dankzij 303.000 banen extra banen in de dienstensector. Of die cijfers vrijdag standhouden in de publicatie van het officiële banenrapport is wel nog afwachten, want de ADP-data durven er al eens naast zitten. Feit is wel dat de blijvend sterke arbeidsmarkt via consumptiebestedingen de inflatie kan blijven aanjagen. Maar het tempo van de loonstijgingen vlakte wel af. “Da’s al dat”, klinkt het bij nonkel Fons.
- Dat is ook het geval in Spanje. Het leger werklozen daalde met 0,4% tot 2,68 miljoen in juli 2023, zodat de werkloosheidsgraad op het laagste niveau aanbelandde sinds september 2008. Toen waren er ‘amper’ 2,62 miljoen werklozen in Spanje (dat 47,4 miljoen inwoners telt). Als die beweging zich doorzet in Europa, zal ook de ECB de vraag moeten stellen in welke mate haar (geleidelijk dalende) inflatiescenario behouden kan blijven.
- Qua economisch nieuws is het vandaag erg uitkijken naar een update van de sentimentsindexen uit de verschillende dienstensectoren wereldwijd. De Chinese data hebben we hierboven al toegelicht, maar die worden straks aangevuld met cijfers uit het VK, de EU en de VS. Daarenboven wordt er beslist over het rentebeleid in het VK en Tsjechië, terwijl we uit de VS alweer inzicht krijgen in de gezondheid van de arbeirsmarkt. En in de fabrieksorders, iets waar ook in Duitsland indirect nieuws over te rapen zal zijn, omdat de handelsbalans er wordt gepubliceerd.
- Afsluiten doen we zoals gewoonlijk met de resultatenkalender. En het is alweer een ode aan de tsunami, met onder meer AirBNB, Amazon, Apple, Block, Booking, Cloudflare, Expedia, Kellogg, Moderna, Parker Hannifin, Monster, Trimble, WarnerBros, Adecco, adidas, AB Inbev, Infineon, ING, AXA, London Stock Exchange, BMW, Lufthansa, Zalando, Azelis, bpost, Euronav, Fagron, Intervest en Solvay, Rolls-Royce, Serco, Smith & Nephew, Societe Generale en Veolia om er maar enkele te noemen. Veel plezier ermee !