di. 25 jul 2023
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
- Bedrijfsresultaten
- Apple, Facebook, LVMH, Coca-Cola, Thermo Fisher, Christian Dior, Qualcomm, Rio Tinto, LG ENERGY, Equinor, Lam Research, EssilorLuxottica, PayPal, GSK, Reckitt Benckiser, Cognizant, Orange, Canon, eBay, Endesa, Deutsche Bank, Moncler, Carrefour, Eurofins Scientific, Worldline, Allegion, TRATON, Carrefour, Dr. Ing. Porsche, Elia, GSK, Michelin, Orange, Puma, Saint-Gobain, Stellantis
- Beleggersevents
- GlaxoSmithKline Pharmaceuticals (algemene vergadering)
- Ex-dividend
- Lenovo
- Macro-economie
- VS: verkoop nieuwe huizen en rentebesluit Fed
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
Bedrijfsnieuws uit Amerika

Voor de volledigheid blikken we, voor de start van de opening van New York, nog even terug op het belangrijkste bedrijfsnieuws in Amerika.
Memestock AMC ging gisteren bijna 33% hoger nadat rechtbank het aandelenconversieplan blokkeerde.
-
Memestock AMC Entertainment Holdings schoot maandag bijna 33% de hoogte in nadat een Amerikaanse rechtbank in Delaware het plan voor de aandelenconversie van preferente aandelen naar gewone aandelen van de bioscoopketen blokkeerde. Door die conversie dreigden beleggers hun aandelen te zien verwateren. AMC gaf aan dat het in een onhoudbaar tempo cash aan het verbranden was en dat de onmogelijkheid om extra kapitaal aan te trekken het bedrijf tot een faillissement zou kunnen dwingen. De uitgifte van meer aandelen zou het mogelijk maken om een deel van de 5,1 miljard dollar schuld af te betalen. Het bedrijf heeft nu een herziene aanvraag ingediend voor het aandelenconversieplan om tegemoet te komen aan de zorgen van de rechtbank.
Adobes overname van Figma krijgt mogelijk te maken met Europees antitrustonderzoek.
-
Adobes bod van 20 miljard dollar op het cloudgebaseerde designplatform Figma zal worden onderworpen aan een volledig antitrustonderzoek van de EU na een voorlopig onderzoek door EU-toezichthouders, gaven bronnen nauw betrokken bij het dossier mee aan Reuters. Het zou nogmaals onderstrepen hoe sterk antitrustwaakhonden techdeals vrezen waarbij grotere bedrijven rivaliserende start-ups kunnen overnemen om ze uit te schakelen.
Domino’s pizza rapporteerde een sterker dan verwachte winst.
-
Domino’s pizza (DPZ) rapporteerde een beter dan verwachte winst, gestimuleerd door de overzeese activiteiten. Het noteerde een fiscale tweedekwartaalwinst voor 2023 van 3,08 dollar per aandeel, liefst 9,2% hoger en beter dan wat analisten verwacht hadden. De totale omzet daalde met 3,8% tot 1,02 miljard dollar, wat te wijten zou zijn volgens de pizzaketen aan lagere inkomsten uit de toeleveringsketen door een daling van 2,4% in de marktprijzen voor winkels en minder bestellingen door hogere prijzen. Ook voor McDonald’s en Chipotle Mexican Grill wordt er deze week sterke winsten verwacht voor het 2e kwartaal van 2023 door de blijvende sterke vraag naar hamburgers en taco’s en de stagnering van de grondstoffenprijzen.
Tesla zou van plan zijn om een nieuwe fabriek te bouwen in India.
-
Volgens Reuters zouden vertegenwoordigers van Tesla deze maand een ontmoeting hebben met de Indiase minister van Handel om plannen te bespreken voor de bouw van een fabriek voor de productie van een gloednieuw EV-model van 24.000 dollar. De besprekingen betekenen een scherpe ommekeer voor Tesla nadat pogingen vorig jaar om de importbelastingen op EV's naar India te verlagen, teniet werden gedaan door oproepen van regeringsfunctionarissen om auto's lokaal te produceren.
Johnson & Johnson lanceert een ruilbod voor zijn spin-off van Kenvue.
-
Johnson & Johnson lanceert een ruilbod waarbij haar aandeelhouders kunnen kiezen voor aandelen van Kenvue, haar recent beursgenoteerde divisie in consumentengezondheid. J&J is van plan om ten minste 80,1% van de aandelen van het bedrijf af te splitsen als onderdeel van het aanbod. Zo zou J&J zelf zich meer kunnen focussen op haar grotere farma-activiteiten. Kenvue, dat in mei debuteerde op de New York Stock Exchange, heeft een marktkapitalisatie van ongeveer 46 miljard dollar.
Prijsverhoging geeft Unilever een boost

Unilever rapporteerde de halfjaarcijfers en liet een omzetstijging optekenen van 9.1% tot 30.4 miljard euro. Dat is praktisch volledig te wijten aan de prijsverhoging van 9.4%. Het management liet wel weten dat de prijsverhogingen aan het stagneren zijn, omdat het bedrijf ook afzwakkende inflatiecijfers ziet langs de kostenkant.
Volumes houden stand
De volumes hielden beter stand dan verwacht. Zo zag het bedrijf slechts een daling van 0.2%, omdat de categorieën “persoonlijke zorg” en “Beauty & Wellbeing” een groei lieten optekenen van 3-4% terwijl de overige categorieën daalden.Vooral de ‘ijs’-divisie kende een stevige daling van 5.2%. Het is dus duidelijk dat de verschillende divisies reeds in verschillende stadia van economische weerbaarheid zitten. Met voornamelijk meer competitie van witte producten in de voedingsdivisies.
Stijgende operationele marges
De operationele marge van Unilever ligt nog steeds significant onder het pre-corona niveau, maar blijft wel kwartaal per kwartaal stijgen. Door de stagnerende inflatiecijfers worden er ook in de komende kwartalen betere marges verwacht. Dat zal ervoor zorgen dat er in de toekomst ook sprake zal zijn van mooie winsten. Verder blijven de belangrijkste markten zeer goed presteren, met vooral zeer mooie cijfers in de opkomende landen waar ze uitstekend gepositioneerd zijn. Enkel Europa kende een moeilijker kwartaal omdat het een grote afzetmarkt is voor de mindere ‘ijs-divisie’.
Witte producten
De negatieve kant van het verhaal is dat Unilever meer en meer competitie ziet van de witte producten. Zo daalt het percentage van businesses die marktaandeel winnen zijn naar ‘slechts’ 41%. Anders verwoord: 60% van de divisies ziet een daling/stagnatie in het marktaandeel. Dat komt niet zozeer doordat ze marktaandeel aan concurrenten verliezen, maar eerder omdat klanten door de prijsdruk meer richting de witte producten worden gedreven. Dat is een trend die door KBC Securities nauwgezet in het oog wordt gehouden.
De waardering van KBC Securities
De analist van KBC Securities blijft wel positief over Unilever. Volgens hem is het bedrijf nog steeds aantrekkelijk gewaardeerd, zeker t.o.v. enkele peers met hogere multiples. KBC Securities erkent dat Unilever enkele operationele moeilijkheden heeft gehad in het verleden maar ziet dat het bedrijf zich nu voluit focust op de belangrijkste financiële cijfers én op de belangrijkste merken, wat volgens de analist een zeer goede strategische beslissing is. Zo is het aantal SKU’s (unieke producten) met maar liefst 17% gedaald. Dat zal de operationele werking verder vereenvoudigen en een positief effect hebben op de marges. Dalende inflatiecijfers en een verdere uitdieping van de digitale verkopen (momenteel 16% van de omzet) zal dit nog verder in de hand werken.
KBC Securities behoudt het ‘koopadvies’ en het koersdoel van 5200 GBp.
Meest verhandelde aandelen bij Bolero
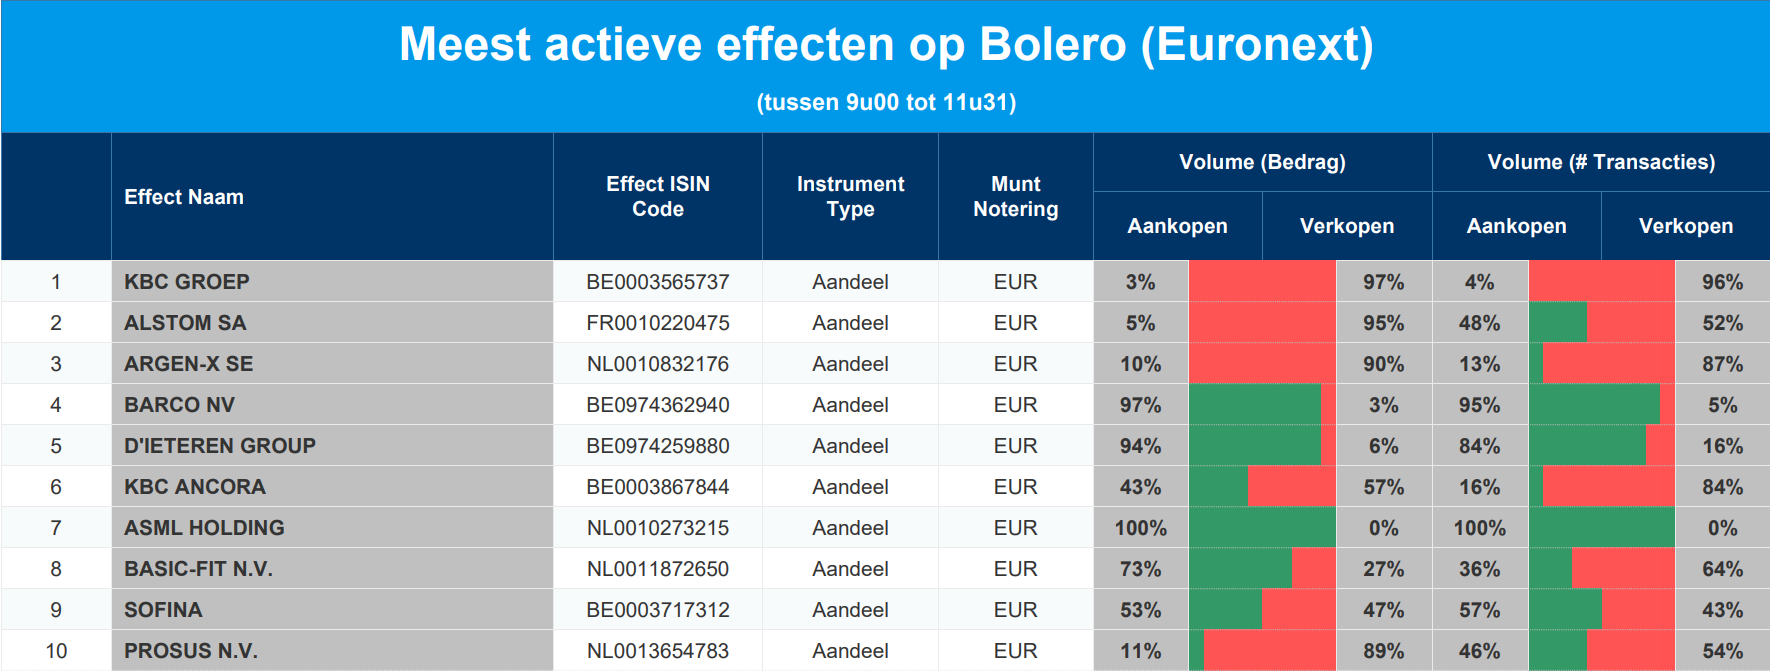
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: KBC - Alstom - Argenx - Barco - D'Ieteren - KBC Ancora - ASML - Basic-Fit - Sofina - Prosus
Adidas: 'Yeezy-storm zwakt af'
De eerste verkoop van de resterende Yeezy-schoenen heeft de omzet- en winstontwikkeling van Adidas positief beïnvloed. Het ooit veelbelovende paradepaardje van Adidas (met marges van boven de 40%), veranderde na heel wat heisa in een ware nachtmerrie, waardoor het bedrijf ook met een hele voorraad bleef zitten. Maar de schoen blijft populair, waardoor het 'Yeezy-probleem' stilaan opgelost geraakt.
Kanye West
Sinds 2015 bracht Adidas samen met Kanye ‘Ye’ West de Yeezy-schoen op de markt. Nadat de rapper eind vorig jaar uit de bocht was gegaan met antisemitische opmerkingen en complottheorieën, zette Adidas die samenwerking stop. Hierdoor bleef het bedrijf met een gigantische berg schoenen zitten, die het pas onlangs terug begon te verkopen.
Behoorlijke resultaten
De recente batch blijkt een grotere vraag te bewerkstelligen dan verwacht. Dat zorgt toch voor een groot ‘oef’-gevoel bij veel investeerders. Een gevoel dat Adidas wil benadrukken door nu ook naar buiten te komen met enkele kwartaalcijfers en geüpdate jaarverwachtingen.
Adidas ziet een omzetdaling van 5% tot 5,343 miljard euro, wat een beter cijfer is dan initieel werd gevreesd (5 à 10%). De operationele marge van 3% leidt tot een operationele winst van 176 miljoen euro (in 2022 ging het over 392 miljoen euro). Verder stelt het bedrijf de verwachtingen ook licht positief bij. Adidas verwacht een kleinere omzetdaling in 2023. In plaats van een krimp tussen 7 en 9 procent, rekent het nu op een krimp van slechts 3 à 6 procent. Ook de afschrijving van de 'Yeezy-voorraad' zou nu ook ‘slechts’ uitkomen op 400 miljoen euro in plaats van de eerder gerapporteerde 500 miljoen euro. Mede hierdoor komt het volledige jaarverlies nu uit op 450 miljoen in plaats van 700 miljoen euro.
Waardering van KBC Securities
Door de laatste cijfers ziet KBC Securities zich genoodzaakt om het waarderingsmodel aan te passen, waardoor ze uitkomen bij een nieuw koersdoel van 180 euro. De analist ziet de huidige positieve nieuwsflow al grotendeels in de prijs inberekend met nog maar gelimiteerde positieve return.
Momenteel ziet KBC Securities bij Adidas eerder een 'oef'-verhaal, dan een groeiverhaal. Daarom blijft de analist bij het ‘Houden’ advies. Het wordt uitkijken naar de volledige cijfers voor meer details over hoe de verschillende divisies en geografische afzetmarkten zich verhouden.
Europees aandelennieuws

Adidas geeft aan dat operationele verlies lager zal uitvallen dan verwacht
- De onverwacht sterke verkoop van Yeezy-schoenen na de stopgezette samenwerking van Adidas met de rapper zou het verwachte operationele verlies van de sportkledinggigant dit jaar moeten terugbrengen tot 450 miljoen euro. Het Duitse bedrijf had eerder een operationeel verlies van 700 miljoen euro voor 2023 voorspeld. Nog volgens de sales update in aanloop naar de volledige tweedekwartaalresultaten op 3 augustus, daalden de groepsinkomsten in Q2 met 5% tot 5,3 miljard euro, maar steeg de brutomarge van Adidas met 0,6% tot 50,9%. De operationele winst voor het tweede kwartaal bedroeg 176 miljoen euro, een daling ten opzichte van 392 miljoen een jaar eerder.
Alstom ziet omzet toenemen dankzij nieuwe projecten
- De Franse treinenbouwer Alstom noteert een omzetstijging van 4,3% tegenover vorig jaar, dankzij nieuwe projecten in de Filippijnen, Roemenië en Philadelphia. Het bedrijf bevestigde ook zijn doelstellingen voor de korte en middellange termijn. De omzet kwam uit op 4,18 miljard euro. De orders daalden met 30,8% tot 3,875 miljard euro, omdat de groep van vorig jaar een belangrijk contract van bijna 2,5 miljard euro had getekend voor een Duits netwerk.
Rémy Cointreau is optimistisch voor tweede jaarhelft
- De Franse groep van gedistilleerde dranken Remy Cointreau rapporteerde een daling van 35% in de organische omzet van het eerste kwartaal door een zwakkere vraag in de VS, hoge vergelijkingscijfers van vorig jaar en voorraadafbouw. De daling ligt in lijn met de analistenconsensus die ook op een daling van 35,6% gerekend had. Het bedrijf rekent op een sterke opleving van de omzet in de VS vanaf de tweede jaarhelft.
Operationele winst van Kuehne+Nagel kende daling
- De operationele winst van de Zwitserse logistieke groep Kuehne+Nagel kende een daling van 51% over het tweede kwartaal door verslechterende omstandigheden in de sector als gevolg van een uitdagende economische omgeving. De winst voor interesten en belastingen (EBIT) kwam in het tweede kwartaal van 2023 uit op 523 miljoen Zwitserse frank, een daling ten opzichte van 1,07 miljard frank een jaar eerder.
Unilevers kwartaalomzet overtreft verwachtingen door prijsverhogingen
- Unilever rapporteerde een beter dan verwachte groei van de onderliggende kwartaalomzet met 7,9%, omdat het opnieuw zijn prijzen verhoogde om hogere kosten goed te maken. Het versloeg daarmee de gemiddelde analistenverwachting van 6,4%. De groei van de onderliggende verkopen voor het hele jaar zal volgens het bedrijf boven de 5% uitkomen, waarbij de onderliggende prijsgroei gedurende het jaar gematigd zal blijven.
Mee met de markt

- De beursweek werd kalmpjes op gang getrapt. De Dow Jones trok Wall Street gisteren hoger (+0,52%) en klokte voor de 11e dag op rij hoger af, de langste winstreeks in 6 jaar. Beleggers zetten vol in op andere sectoren buiten technologie in een week waarin we tal van cijferrapporten en een rentebeslissing van de Fed mogen verwachten. De S&P500 ging 0,40% hoger en de Nasdaq Composite 0,19%. 9 van de 11 grootste S&P500-sectoren noteerden gisteren met winst, vooral de energiesector trok aan door de stijgende olieprijzen.
- Aziatische aandelen gingen vannacht hoger na de belofte van China om de beleidssteun voor zijn haperende economie op te voeren. Het sentiment kalmeerde, wat een boost gaf aan Hongkongse en Chinese aandelen die de voorbije tijd al erg onder druk stonden. De Shanghai Composite Index ging 1,55% hoger, terwijl de Hang Seng Index in Hongkong 3,4% in de plus noteerde.
- De Amerikaanse composite PMI-indicator (indicator van de aankoopdirecteurs) daalde in juni van 53,2 naar 52. Een PMI boven de 50 wijst nog steeds op groei, maar de groei van de Amerikaanse economie vertraagt dus. Dat zou het gevolg kunnen zijn van de renteverhogingen van de Fed om de inflatie af te koelen.
- De Bel20 ging gisteren 0,27% lager. Terwijl argenx wat winstnemingen kende en daalde met 2,62%, was Barco de grootste stijger met +3,22% na de koersafstraffing vorige week bij de publicatie van hun halfjaarcijfers. Ook de Eurostoxx 50 maakte quasi een pas op de plaats en ging 0,19% lager. Uitkijken is het daar naar de kwartaalcijfers van sterkhouder LVMH die vandaag nabeurs gepubliceerd worden.
Beursnieuws België en Nederland

Sofina rapporteerde nettoactiefwaarde in lijn met eind vorig jaar
- Sofina rapporteerde een NAV (nettoactiefwaarde) van 9,3 miljard euro of zo’n 279,0 euro per aandeel, wat quasi status-quo is versus eind 2022. Volgens KBC Securities zijn de dalingen in de private-equityportefeuille (waaronder de afwaardering van BYJU) gecompenseerd door stijgingen in de beursgenoteerde portefeuille die profiteerde van een brede marktrally. Het belang in BYJU werd door Sofina verder afgewaardeerd waardoor het uit de top 10-participaties op basis van waarde is gevallen. KBC Securities verwacht dat de NAV allicht nog verder zal dalen voor er een bodem gevormd zal worden, maar vindt de korting van 28,6% van de huidige koers t.o.v. de NAV overdreven. Aangezien de portefeuille van Sofina nog steeds verschillende potentiële unicorns bevat en het in een vroeg stadium toegang krijgt tot de beste PE/VC-ideeën via haar langdurige relatie met toonaangevende spelers in de sector, handhaaft KBC Securities het “Kopen”-advies en koersdoel van 300 euro.
KBC Securities verlaagt koersdoel van Randstad na tweedekwartaalresultaten
- Uitzendbedrijf Randstad rapporteerde 2Q23 opbrengsten van 6,465 miljard euro, een organische daling van 5,1% op jaarbasis. De EBITA van 271 miljoen kwam lager uit dan de verwachtingen van KBCS van 280 miljoen euro, maar hoger dan de analistenconsensus van 260 miljoen euro. Volgens KBC Securities zorgde een sterke kostenbeheersing voor een positieve verrassing qua OPEX, maar niet genoeg om de moeilijke economische omstandigheden van het voorbije kwartaal te compenseren. Randstad verwacht een verdere daling van de marge in 3Q23, wat in combinatie met de gisteren gepubliceerde lager dan verwachte PMI-gegevens voor de eurozone duidt op een zwakke start van het kwartaal. Daarom verlaagt KBC Securities het koersdoel van 55 euro naar 52 euro bij een ongewijzigd “Houden”-advies.
AkzoNobel krijgt hoger koersdoel van KBC Securities na stijging operationeel inkomen met 25%
- De omzet in het tweede kwartaal van Akzo Nobel daalde met 4% tot 2,741 miljard euro, met volumes die 1% daalden en prijzen die 5% stegen (aan de bovenkant van de verwachtingen van 4-5%), wisselkoersen die 7% drukten en fusies en overnames die 1% bijdroegen. Grondstoffen en andere variabele kosten daalden met 5 miljoen euro in 2Q23, wat een duidelijke trendbreuk betekent ten opzichte van de afgelopen twee jaar. Gestimuleerd door positieve nettoprijzen steeg het aangepast operationeel inkomen met 25% tot 311 miljoen euro en de aangepaste EBITDA steeg met 18% tot 397 miljoen euro. KBC Securities erkent de verbetering van het winstmomentum. Maar gezien het volatiele trackrecord van het aandeel en de vrij hoge schuldgraad (4,0x) blijven ze bij hun “Houden”-advies en verhogen het koersdoel van € 70 naar € 75.
Telenet rapporteert gemengde set van resultaten volgens KBC Securities
- De omzet van Telenet in 2Q23 steeg met 1% op een herberekende basis tot 704,1 miljoen euro, iets onder de analisten-verwachting van 707,5 miljoen euro door een lagere bijdrage van de mediafranchise. De opbrengsten van Video, BB & Telefonie waren min of meer in lijn ondanks teleurstellende operationele cijfers, waarbij Telenet 5.000 breedband en 5.000 mobiele abonnees verloor door de IT-problemen, prijsverhogingen van eind juni en de hevige concurrentie. De aangepaste EBITDA steeg met 4% op een herberekende basis tot 357,4 miljoen euro of ruim boven de analistenverwachting van 337,5 miljoen euro, al werden de cijfers positief beïnvloed door een eenmalige meevaller van 10,5 miljoen euro. Telenet blijft op koers om de vooruitzichten voor 2023 te realiseren, inclusief een omzetgroei van 1-2% en een stabiele EBITDA-groei op een herberekende basis. Over het geheel genomen rapporteerde Telenet volgens KBC Securities een set gemengde resultaten, met zwakke operationele cijfers die gecompenseerd werden door prijsverhogingen en beter dan verwachte EBITDA-cijfers. Aangezien Liberty Global een belang van 93,23% heeft bereikt tijdens de eerste ronde van het overnamebod, zijn de resultaten van vandaag van weinig belang. De schrapping van de notering lijkt nu zeer waarschijnlijk na de afsluiting van de tweede acceptatieperiode.
Basic-Fit rapporteert tragere ledengroei
- Basic-Fit kondigde een 1H23-omzet aan van 500,4 miljoen euro, iets onder onze verwachtingen (KBCS: 508,2 miljoen euro). Het verschil wordt veroorzaakt door de lagere ledengroei tot 3,61 miljoen (ongeveer gelijk over 2Q23) en een lager dan verwachte gemiddelde opbrengst per lid van 23,13 euro. Het bedrijf geeft nu voor het eerst een indicatie van ten minste 23,50 euro gemiddelde opbrengst per lid tegen eind 2023 versus de verwachting van KBC Securities van 23,68 euro. Premium lidmaatschappen maakten 41% van de lidmaatschappen uit (eind 22: 36%) en BasicFit streeft naar 40-45% tegen eind 2023. KBC Securities handhaaft het “Opbouwen”-advies en zal de lagere gemiddelde opbrengst per lid, de tragere ledengroei en de lagere energiekosten meenemen in een modelupdate. Het koersdoel bedraagt vandaag 40 euro.