vr. 14 jul 2023
Wat staat er maandag op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat maandag op de beleggersagenda staat:
Maandag 17 juli
-
Bedrijfsresultaten
-
Investor AB, Nordea Bank, TomTom
-
-
Beleggersevents
-
Larsen & Toubro (algemene vergadering)
-
-
Ex-dividend
-
Alstom, Floridienne
-
-
Macro-economie
-
China: industriële productie en groei BBP kwartaal 2
-
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe adviezen voor aandelen
- Europees aandelennieuws
- Beursnieuws België en Nederland
- Mee met de markt: “Minder inflatie, meer feest”
- Speciale herbalancering voor Nasdaq
- Meest verhandelde aandelen bij Bolero
- Bod op Exmar wordt heropend
- Inflatie, rente én dollar maken knieval
- Bedrijfsnieuws uit Amerika
Bedrijfsnieuws uit Amerika

Voor de volledigheid blikken we, voor de start van de opening van New York, nog even terug op het belangrijkste bedrijfsnieuws in Amerika.
Zomereditie Prime Days van Amazon.com waren groot succes
- De zomereditie van Prime Days van Amazon.com leverde 12,7 miljard dollar omzet op, een toename met 6,1% ten opzichte van een jaar eerder. Dat blijkt uit gegevens van Adobe Analytics. Amazon zelf zei dat het om de meest succesvolle Prime Days ooit ging waarbij wereldwijd meer dan 375 miljoen artikelen kochten en meer dan 2,5 miljard dollar bespaarden op verschillende deals. De gemiddelde ordergrootte steeg van 52,26 dollar vorig jaar naar 54,05 dollar tijdens het tweedaagse evenement, volgens gegevensbedrijf Numerator.
Exxon Mobil neemt Denbury over
- Exxon Mobil neemt Denbury over voor 4,9 miljard dollar, wat een erg magere premie inhoudt ten opzichte van de laatste slotkoers. De Texaanse olie- en gasproducent heeft een CO2-pijpleidingennetwerk van 1300 mijl in de VS in het hart van de petrochemische industrie aan de Golfkust. Precies daar wil Exxon een CO2-hub wil bouwen om zijn energietransitieactiviteiten te versnellen.
Roivant Sciences wil beloftevol medicijn verkopen aan Roche
- Biotechbedrijf Roivant Sciences staat volgens de Wall Street Journal op het punt om zijn experimenteel geneesmiddel voor de behandeling van inflammatoire darmziekten waaronder colitis ulcerosa en de ziekte van Crohn aan Roche te verkopen. De dealwaarde kan oplopen tot meer dan 7 miljard dollar.
Intuitive Machines voerde succesvolle test uit met maanlander Nova-C
- Intuitive Machines voerde een succesvolle test uit met zijn maanlander Nova-C, weliswaar op aarde. Tijdens de test zijn onder andere de vluchtsoftware, de vluchtelektronica en het laden van vloeibare zuurstof en vloeibaar methaan van Nova-C geverifieerd. Volgens de CEO van het bedrijf was het de meest uitgebreide test tot nu toe, afgezien van een vlucht met de lander in de ruimte.
ViaSat meldt storing bij onlangs gelanceerde communicatiesatelliet
- En we gaan echt naar de ruimte met ViaSat dat een storing rapporteerde bij haar onlangs gelanceerde communicatiesatelliet. Er had zich volgens het bedrijf een "onverwachte gebeurtenis" voorgedaan tijdens de lancering van de reflector die de prestaties van de Viasat-3 Amerika-satelliet zou kunnen beïnvloeden.
Perrigo kreeg groen licht om voorschriftvrije anticonceptiepil op de markt te brengen
- De producent van voorschriftvrije geneesmiddelen Perrigo kreeg van de geneesmiddelenwaakhond FDA de goedkeuring om Opill op de markt te lanceren. Dat is de eerste voorschriftvrije anticonceptiepil in de VS.
Inflatie, rente én dollar maken knieval
De inflatiecijfers in de VS waren de voorbije dagen beter dan verwacht, wat leidde tot een renteverlaging, een scherpe daling van de dollar en logischerwijs een stijging van de aandelenmarkten. Eén en ander suggereert dat de Fed tevreden zou kunnen zijn met één renteverhoging in juli en daarna niets meer. De dollar gelooft alvast in zo’n scenario, waardoor de munt daalde tot het laagste peil in 15 maanden (€1 = $1,1231) na een steile duik vannacht. Ook de dollarindex, die de Amerikaanse munt meet ten opzichte van zes belangrijke rivalen, noteert op 99,71, het laagste peil sinds april 2022.
Minder, maar daarom niet minder hardnekkig
Voor de consumenteninflatie bedroeg de maandelijkse stijging 0,2%, wat op jaarbasis neerkomt op 3% in juni tegen 4% in mei, en dat is het laagste percentage sinds maart 2021. Als we kijken naar de kerninflatie-index, steeg deze in juni met 0,2%, wat op jaarbasis neerkomt op 4,8% tegen 5,3% in mei, en dit is het laagste percentage sinds oktober 2021.
Na de consumenteninflatie (CPI) werd gisteren de producenteninflatie (PPI) op de markt losgelaten. De producentenprijzen stegen slechts met 0,1% op jaarbasis in juni, de kleinste stijging sinds 2020. De kerninflatie steeg met 2,6% op jaarbasis, ei zo na de kleinste toename in bijna drie jaar. Dat bewijst dat de economie een periode van desinflatie is ingegaan, ondanks de arbeidsmarkt erg krap blijft.

Lagere rentes doen hun werk
Dit is een duidelijk teken dat de renteverhogingen hun werk hebben gedaan en dat de neerwaartse trend in de inflatie naar verwachting de komende maanden zal aanhouden. Niettemin blijven de vooruitzichten voor het rentebeleid van de Fed erg onzeker, omdat ze héél erg data-afhankelijk zijn.
Aan de ene kant pleiten de hoge en hardnekkige kerninflatie en de sterke prestaties van de arbeidsmarkt voor een verdere verhoging van de beleidsrente. Aan de andere kant zullen de verzwakkende vooruitkijkende indicatoren en onze verwachting dat de Amerikaanse economie vanaf de tweede helft van 2023 in een technische recessie terechtkomt, de Fed-gouverneurs waarschijnlijk motiveren om een pauze in te lassen en te wachten op meer informatie over het inflatietraject.
KBC Economics verwacht nog altijd dat de beleidsrente van de Fed zijn piek heeft bereikt op het huidige tarief van 5,125%. Een renteverlagingscyclus kan vanaf het eerste kwartaal van 2024 starten, tegen de achtergrond van het lopende programma dat 95 miljard dollar aan obligaties afbouwt per maand.
Impact op de rente
Met het scenario van een enkele renteverhoging in juli, waarbij de kans op een verhoging in september tot een onbeduidend niveau is gedaald, heeft het rendement op 2-jaarsobligaties duidelijk een neerwaartse knik gemaakt. Maar eigenlijk verliezen de rentes aan beide kanten van de Atlantische oceaan opnieuw fors terrein. De 10-jaarsrente noteert nu op 3,77% in de VS en 2,46% in Duitsland, tegenover 4,46% en 3,22% op 2 jaar.

Dollarduik
Terwijl verwacht wordt dat de ECB de rente twee keer zal verhogen, heeft dit vooruitzicht de euro versterkt ten opzichte van de dollar, hoewel het duidelijk de dollar is die ten opzichte van alle valuta is gedaald.
Dat wil zeggen dat Europese bedrijven die handel drijven in dollar minder centen zullen krijgen voor hun goederen, terwijl Amerikaanse exporteurs net gesubsideerd worden. Zeker bij zo’n forse beweging is het daarom oppassen voor de impact op de winst- en verliesrekeningen de komende kwartalen.
Ook andere centrale banken boekten succes
Gisteren vergaderden twee centrale banken en terwijl de Centrale Bank van Nieuw-Zeeland voor de status quo koos, verhoogde de Centrale Bank van Canada de rente opnieuw.
De beslissing van de Reserve Bank of New Zealand om een status quo in te stellen kwam niet als een verrassing, gezien de omvang van de renteverhoging tot nu toe, en de discontovoet van 5,5% zal naar verwachting lang ongewijzigd blijven, zoals in de verklaring werd aangegeven.
De Centrale Bank van Canada denkt daar anders over en verhoogde haar rente met 0,25% tot 5%, het hoogste niveau sinds mei 2001. Geconfronteerd met een aanhoudende groei, die ze zelfs naar boven heeft bijgesteld, en het feit dat ze haar prognoses voor een terugkeer van de inflatie naar de doelstelling met 6 maanden heeft uitgesteld, had de Centrale Bank geen andere keuze dan de rente verder te verhogen. En ze rechtvaardigde deze beslissing door te stellen: “met maatregelen voor de kerninflatie die sinds afgelopen september rond de 3,5%-4% schommelen, lijkt de onderliggende prijsdruk hardnekkiger dan verwacht”. De groeiprognose voor 2023 werd bijgesteld van 1,4% naar 1,8%, terwijl de consumenteninflatie pas tegen het midden van 2025 2% bereiken.
Om maar te zeggen: het is niet omdat iets de goede richting uitgaat, dat het ook effectief de goede richting blijft uitgaan.
Bod op Exmar wordt heropend
Nicolas Saverys heeft na het eerste deel van het bod op Exmar uiteindelijk iets minder dan 80% van de groep in handen na de initiële acceptatieperiode van het openbare overnamebod. Er werden 17,33 miljoen aandelen (29,14%) aangeboden, zodat het belang van Saverex klimt naar 74,35%. Inclusief de eigen aandelen van de man en de eigen aandelen van Exmar komt dat neer op 77,76%. Dat is minder dan de verhoopte 95%, maar die grens wordt nu geschrapt in een heropend bod met een ongewijzigde biedprijs van 11,10 per aandeel. Dat bod zal tussen 28 augustus en 15 september lopen. De beurskoers klimt vandaag tot 11,20 euro.
Van 45,21 naar 77,76%
De initiële aanvaardingsperiode van het vrijwillige en voorwaardelijke openbare overnamebod uitgebracht door Saverex NV op alle aandelen en aandelenopties uitgegeven door Exmar NV die niet die niet reeds in het bezit waren van Saverex of personen die ermee verbonden zijn, eindigde op 6 juli 2023. Tijdens de aanvaardingsperiode werden 17.335.548 aandelen van Exmar, die 29,14% van de uitstaande aandelen vertegenwoordigen, aangeboden.
Daardoor zou Saverex in totaal 44.234.979 aandelen van Exmar aanhouden, wat 74,35% van de uitstaande aandelen vertegenwoordigt. Rekening houdend met de aandelen die rechtstreeks aangehouden worden door Nicolas Saverys (7.924 stuks) en diegene die op de balans van Exmar staan (2.026.013 aandelen), zouden Saverex en de met haar verbonden personen samen 46.268.916 aandelen bezitten. Dat is goed voor 77,76% van de uitstaande aandelen.
Zonder 95%-drempel de verlengingen in
Saverex heeft besloten af te zien van de 95% aanvaardingsdrempel en heeft bijgevolg besloten het Bod uit te brengen. De betaling van de biedprijs voor de aangeboden aandelen gedurende de initiële aanvaardingsperiode is gepland voor donderdag 27 juli 2023.
Aandeelhouders die het vandaag nog niet aanvaardden, zullen de mogelijkheid hebben om dat dus wel te doen tijdens een tweede aanvaardingsperiode. Het bod zal immers vrijwillig heropend worden van maandag 28 augustus tot en met vrijdag 15 september 2023 om 16:00 uur (Belgische tijd).
Door de betrokkenheid van KBC Securities bij de voorgestelde transactie blijft het advies en het koersdoel opgeschort.

Meest verhandelde aandelen bij Bolero
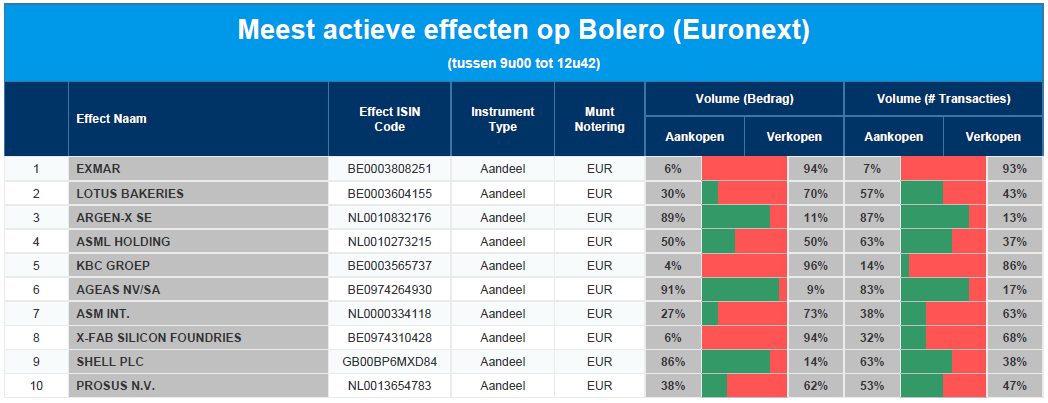
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: Exmar - Lotus Bakeries - argenx - ASML Holding - KBC - Ageas - ASMI - X-Fab Silicon Foundries - Shell - Prosus
Speciale herbalancering voor Nasdaq
De recente rally van de Nasdaq 100 index is u waarschijnlijk niet ontgaan. Beter bekend als de “ChatGPT-rally”, liet de Amerikaanse technologie-index het beste halfjaar optekenen sinds de lancering van de index: de zinderende rally stuwde de Nasdaq 100 dit jaar al 37,5% hoger, tegenover 14,8% voor de S&P 500. Dat heeft zo zijn gevolgen, want de 5 grootste bedrijven maken nu 43% van het totaal uit. En dat is onrealistisch groot, zodat Nasdaq maandag al meldde dat een “Speciale herbalancering” dit gewicht moet terugbrengen naar 38,5%. Minder overconcentratie, en dus meer integriteit. Tenzij de beurskoersen verder doorstijgen.
Een beetje dominant is goed, maar meer ook niet
Het is niet de eerste keer dat er over wordt gegaan tot een “speciale herbalancering”, want ook in 1998 en 2011 was dat al eens het geval. Deze procedure maakt dan ook deel uit van de methodologie van Nasdaq 100 om te blijven voldoen aan een regel van de Amerikaanse beurswaakhond SEC over fondsspreiding. Die stelt dat er moet worden bijgestuurd als het totale gewicht van bedrijven met elk meer dan 4,5% weging in de index 48% overschrijdt. Tijdens de herbalancering wordt dit beperkt tot 40%.
Het is in die context dan ook niet meer dan logisch dat er vandaag ook vragen gesteld worden over de dominantie van de zwaargewichten in de S&P 500 index. De beurswaakhond stelt dat daar dient te worden ingegrepen als het totaal van bedrijven, met elk een gewicht van meer dan 4,8% in de index, meer dan 50% van de totale index bedraagt. Apple en Microsoft zijn de enige twee bedrijven die meer dan 4,5% wegen. Als we daar de opvolgers (Amazon, Nvidia en Tesla) bijtellen, bedraagt het gewicht van de Big 5 zo’n 22,2%. Een bijsturing lijkt dus niet imminent.
De top-15 van de Nasdaq 100 index ziet er als volgt uit.

Big 5 ietwat minder big
Zover is het dus nog niet, maar Nasdaq besloot toch niet te wachten. Microsoft heeft vandaag immers al het grootste gewicht met 12,91%, gevolgd door Apple met 12,47%, Nvidia 7,04%, Amazon 6,89% en Tesla 4,50%. Een recente rally in de aandelen van Tesla duwde het totale gewicht boven de 48%, wat de herbalancering volgens een studie van Wells Fargo uitlokte.
De grafiek hieronder vergelijkt niet de weging, maar wel de marktwaarde van de ‘Big 3’ (Microsoft, Apple en Amazon) met de marktwaarde van de Nasdaq 100. Samen tekenen ze voor een gewicht van 38,7%. Omwille van de huidige wegingen wegen de drie grootste spelers in de index zelf iets minder zwaar door.
Apple tikte vorige maand een marktkapitalisatie van 3 biljoen dollar aan, maar daalde maandag na de aankondiging met 1%. Andere megacapaandelen, waaronder Microsoft, Alphabet en Amazon, werden op maandag 0,7% en 2,5% lager gezet. Die beweging kwam nadien wel tot stilstand. Van paniek is er zeker geen sprake.

Miljardendans
Het aantal aandelen dat verkocht zal moeten worden door de herbalancering is nog niet bekend omdat de exacte veranderingen in de gewichten van de aandelen nog niet bekend werden gemaakt. Wel zeker is dat het gaat om miljarden dollars. Het exacte aantal hangt af van een aantal factoren, waaronder de huidige prijzen van de aandelen, de omvang van de beleggingsfondsen die de Nasdaq 100 index volgen en de handelsstrategieën van die fondsen.
- De herbalancering zal gebaseerd zijn op de indexeffecten en -aandelen die uitstaan op 3 juli 2023.
- De aankondigingen van de indexaandelen en de pro-forma file release zullen op 14 juli plaatsvinden.
- De herbalancering wordt van kracht voor de opening van de markt op maandag 24 juli.
Bijsturingen
De herbalancering zal niet resulteren in het verwijderen of toevoegen van aandelen uit de Nasdaq 100 index. De gewichten van de bestaande aandelen worden gewoon opnieuw verdeeld. Onderstaande bedrijven zullen hun gewicht in de Nasdaq 100 index zien toenemen als gevolg van de herbalancering:
- Starbucks (SBUX)
- Mondelez (MDLZ)
- Booking Holdings (BKNG)
- Gilead Sciences (GILD)
- Intuitive Surgical (ISRG)
- Analoog Devices (ADI)
- Automatic Data Processing (ADP)
Ondertussen zullen deze bedrijven hun gewicht in de Nasdaq 100 index zien afnemen:
- Microsoft (MSFT)
- Apple (AAPL)
- Nvidia (NVDA)
- Amazon.com (AMZN)
- Tesla (TSLA)
- Meta Platforms (META)
- Alphabet (GOOG)
Verkoopdruk
In het kader van “Trop is teveel, en teveel is trop” is een herbalancering in principe altijd positief. Het zal het concentratierisico verminderen en de index daardoor representatiever maken voor de bredere markt. Maar de hele operatie zal wél een impact hebben op beleggingsfondsen die de Nasdaq 100 index volgen. En die kan aanzienlijk zijn, aangezien de fondsen aandelen moeten verkopen van bedrijven waarvan het gewicht is afgenomen en aandelen moeten kopen van bedrijven met een hoger gewicht. Dit kan leiden tot volatiliteit in de markt rond de tijd van de herbalancering, maar even zo goed in de aanloop daarnaartoe. Op iets langere termijn, zal die volatiliteit snel weer verdwijnen, zodat de beurskoersen weer vrijelijk verder kunnen caprioleren. En wat als de rally onverminderd doorgaat? Dan komt er wie weet weer een speciale herbalancering aan. Of ook niet.

Mee met de markt: “Minder inflatie, meer feest”

- Na de consumenteninflatie (CPI) werd gisteren de producenteninflatie (PPI) op de markt losgelaten. De producentenprijzen stegen slechts met 0,1% op jaarbasis in juni, de kleinste stijging sinds 2020. De kerninflatie steeg met 2,6% op jaarbasis, ei zo na de kleinste toename in bijna drie jaar. Dat bewijst dat de economie een periode van desinflatie is ingegaan, ondanks de arbeidsmarkt erg krap blijft.
- Het aantal nieuwe wekelijkse werkloosheidsaanvragen daalde immers met 12.000 stuks terugviel tot 237.000. En dat wil zeggen dat de er op zijn minst een zeer gedegen kans is dat de inflatie via blijvend hoge bestedingen snel weer op zou kunnen veren. Niettemin zullen deze inflatiedata helpen om de verkrappingscampagne van de Fed een halt toe te roepen. Tenminste, na eerst nog een renteverhoging door te voeren op 26 juli, meer dan waarschijnlijk met 25 basispunten.
- De groeiende verwachting dat de Fed-cyclus echt wel op zijn einde loopt, blijft de dollar een pootje lichten. De munt handelt op het laagste peil in 15 maanden (€1 = $1,1231) na een steile duik vannacht. Ook de dollarindex, die de Amerikaanse munt meet ten opzichte van zes belangrijke rivalen, noteert op 99,71, het laagste peil sinds april 2022. Dat wil zeggen dat Europese bedrijven die handel drijven in dollar minder centen zullen krijgen voor hun goederen, terwijl Amerikaanse exporteurs net gesubsideerd worden. Zeker bij zo’n forse beweging is het daarom oppassen voor de impact op de winst- en verliesrekeningen de komende kwartalen.
- Eveneens belangrijk is de impact van de nieuwe inflatiedata op de obligatiemarkt. De rentes aan beide kanten van de Atlantische oceaan verliezen opnieuw fors terrein. De 10-jaarsrente noteert nu op 3,77% in de VS en 2,46% in Duitsland, tegenover 4,46% en 3,22% op 2 jaar. De Europese aandelenmarkten voegen 0,5% tot 1% toe, waarbij de belangrijke indices zo’n 0,6% hoger kropen. Wall Street ging de dag uit met 0,9% winst. Azië kleurt eveneens bijna helemaal groen, waarbij Korea de grote uitschieter is (+1,1%).
- Wie vandaag naar de agenda’s kijkt, ziet meteen dat de macro-economische kalender ondergeschikt is aan de bedrijfsresultaten. Afgezien van de Amerikaanse sentimentsindicator van de universiteit van Michigan is er immers niet veel te beleven, onder meer omdat de markt niet wakker ligt van de Europese handelsbalans.
- Qua bedrijfsresultaten mogen we ons verwachten aan cijfers van Blackrock, Citigroup, JPMorgan, State Street, UnitedHealth, Wells Fargo, Adotech, Avanza Bank, AX Foods, Castellum, Elisa, EMS-Chemie, EQT, Ericsson, Fortnox, Lifco, Orkla, Storebrand, Tomra Systems, Top Danmark en Nieuwe Steen Investments.
Europees aandelennieuws

Ericsson boekt verlies bij hogere omzet
- Ericsson boekte 600 miljoen Zweedse kroon verlies in het tweede kwartaal, ondanks de omzet op autonome basis met 3% steeg op jaarbasis naar 64,4 miljard kroon. Dat er verliescijfers op de tabellen staan heeft bijna alles te maken met herstructureringskosten. Maar zelfs zonder deze kosten daalde de EBITA-marge van 12% naar 5,7%, weliswaar iets boven de eigen verwachtingen. Onderliggend gooide Noord-Amerika geen hoge ogen, maar waren de resultaten in India wel bijzonder sterk. In het derde kwartaal zou de EBITA-marge rond 6% moeten kunne landen, terwijl het vierde kwartaal “seizoensgebonden sterk” moet zijn.
Teleurstellende kwartaalprestatie van Nokia
- Bij concurrent Nokia werd in het tweede kwartaal zo’n 5,7 miljard euro omgezet, aan een vergelijkbare operationele winstmarge van 11%. Dat is zonder meer teleurstellend, want er werd op 6 miljard euro omzet gemikt. De Finse telecomgroep verlaagde prompt de jaardoelstellingen van 24,6 à 26,2 miljard euro naar 23,2 à 24,6 miljard euro, terwijl de verwachte operationele marge niet op 11,5% à 14% zal landen, maar eerder tussen 11,5 en 13%.
SBB zag verlies in tweede kwartaal fors toenemen
- De met schulden beladen Zweedse vastgoedgroep SBB zag het verlies in het tweede kwartaal fors toenemen tot 11,1 miljard Zweedse kroon. Een jaar eerder was dat nog een verlies van 2,61 miljard kroon. Zo’n cijfers zullen de gesprekken met de financiers niet vooruit helpen, zeker niet nadat de kredietscore recent werd verlaagd naar “rommelstatus”. De aandelen verliezen sinds hun piek in 2021 meer dan 90% van hun waarde.
Burberry krikte vergelijkbare winkelomzet vorig kwartaal op
- Het Britse luxemodemerk Burberry krikte de vergelijkbare winkelomzet vorig kwartaal zoals verwacht op met 18%. Dat is bijna volledig te danken aan China, waar de omzet met 46% aandikte. In Europa ging de teller 17% hoger, terwijl Noord- en Zuid-Amerika het zwakke broertje bleven. De omzet daalde er alweer met 8%. CEO Akeroyd probeerde de aandacht af te leiden door zijn geloof te uiten in outwear en lederwaren, terwijl de nieuwe ontwerper Daniel Lee zijn spullen tegen september in de winkels moet krijgen.
Air France-KLM krijgt kapitaalinjectie van Apollo
- Air France-KLM krijgt een kapitaalinjectie van 500 miljoen euro van Apollo. De financiering zal worden gebruikt voor de MRO-onderdelenactiviteit (Engineering and Maintenance) van het Franse bedrijf.
ITV streeft niet langer overname na van All3Media
- Het Britse ITV streeft niet langer de overname na van All3Media en dat is behoorlijk interessant. De groep zal namelijk All3Media blijven opvolgen, het productiebedrijf achter de populaire series “Midsomer Murders” en “Fleabag” dat eigendom is van Warner Bros Discovery en Liberty Global. Veel commentaar werd er niet gegeven, behalve dat “waardecreërende fusies en overnames worden bekeken aan de hand van strikte financiële criteria en een gedisciplineerd kader voor kapitaalallocatie”. De eisen van de verkopers lagen dus te hoog.
Beursnieuws België en Nederland

Flow Traders benoemt Hermien Smeets-Flier als CFO en uitvoerend bestuurder
- Flow Traders gaat Hermien Smeets-Flier als CFO en uitvoerend bestuurder benoemen. Zij heeft volgens het persbericht een “lange staat van dienst bij verschillende verzekeringsmaatschappijen en vermogensbeheerders”. Zo was ze onder meer Chief Financial Risk Officer en bestuurslid bij Achmea Investment Management.
Nicolas Saverys heropend bod op Exmar via Saverex
- Nicolas Saverys heeft na het eerste deel van het bod op Exmar uiteindelijk iets minder dan 80% van de groep in handen. Er werden 17,33 miljoen aandelen (29,14%) aangeboden, zodat het belang van Saverex klimt naar 74,35%. Inclusief de eigen aandelen van de man en de eigen aandelen van Exmar komt dat neer op 77,76%. Dat is minder dan de verhoopte 95%, maar die grens wordt nu geschrapt in een heropend bod. Via die weg wil Saverex in de nazomer het belang nog wat verder opdrijven, aan een ongewijzigde biedprijs van 11,10 per aandeel.