wo. 5 jul 2023
KBCS: "Danaher blijft favoriet in VS Healthcare-sector"
Het Amerikaanse Danaher is een van de grootste en meest gediversifieerde gezondheidszorgbedrijven ter wereld. Danaher is actief in drie segmenten: Life Sciences, Diagnostics en Environmental & Applied Solution. Het bedrijf heeft vestigingen in meer dan 60 landen en genereert ongeveer 40% van zijn omzet in de VS. KBC Securities-analist Andrea Gabellone neemt het aandeel onder de loep.
Dalende koers
De eerstekwartaalresultaten en de bijhorende neerwaartse herziening van de vooruitzichten leidden tot scherpe negatieve reacties van de markt. De verlaagde vooruitzichten hadden twee oorzaken:
- Zwakkere biotechnologieverkopen en voorraadafbouw bij grotere klanten, die iets langer duren dan verwacht.
- Het vermoeden dat de hoge operationele marge naar verwachting tijdens de rest van het jaar zal dalen door lagere verwachte inkomsten uit bioprocessing en door enkele kosten voor capaciteitsvermindering om de lagere verkoop op te vangen.
Beleggers twijfelen erover of het om een structurele, dan wel tijdelijke verschuiving gaat in de onderliggende trends in de bioprocessingmarkt. Andrea Gabellone ziet als mede-oorzaak voor de dalende koers de financieringscrisis van Amerikaanse biotechbedrijven door het faillissement van onder meer Silicon Valley Bank. Maar die financiering herstelt momenteel.
Daarnaast wist de CEO van Danaher ook gerust te stellen. Danahers business wordt gedreven door wat er gebeurt in fase III-studies en door uiteindelijk gecommercialiseerde geneesmiddelen. Op dit moment bevindt meer dan 75% van de bioprocessingactiviteiten zich in een later stadium van de ontwikkeling. Bovendien moet de daling van de COVID-19-gerelateerde bioprocessinginkomsten worden gecompenseerd door de geleidelijke en solide herstart van klinische programma's in andere indicaties.
Reculer pour mieux sauter
De herziene groeivooruitzichten geven Danaher nu ademruimte om de financiële doelstellingen voor 2023 te halen en tegelijkertijd de operationele structuur na de pandemie te herschikken. Dat is inclusief een spin-off (van de Environmental and Applied Solutions-eenheid), een volledige pijplijn met overgenomen geneesmiddelen en de hoogste balansvuurkracht in zijn bedrijfsgeschiedenis, met een kaspositie van ongeveer 7,2 miljard dollar.
Andrea Gabellone denkt dat fusies en overnames en de spin-off op korte tot middellange termijn de belangrijkste aanjagers zullen zijn voor de aandelenkoers: "Danaher is een echte seriële overnemer. Het koopt slecht presterende bedrijven die een strategisch gat in de portefeuille opvullen en besteedt er vervolgens een paar jaar om de overgenomen bedrijven te integreren in het eigen bedrijfssysteem, met als doel om groei, marge en betere cashconversie te stimuleren".
Overname Catalent?
Het overnametrackrecord van Danaher wordt verder gezet met de recentste deals, Cytiva en Aldevron. Nieuwe geruchten wezen op een mogelijke overname van Catalent. Dat zou een “bioprocessingmoloch” creëren met een omzet van 11 miljard dollar en Cytiva en Pall verder vergroten. Een analyse van Bloomberg suggereert dat de impact op de winst per aandeel en de hefboomwerking van een dergelijke overname beheersbaar zijn.
KBC Securities over Danaher
Danaher blijft voor Andrea Gabellone een van de favoriete aandelen in de Amerikaanse gezondheidszorg omdat hij verschillende katalysatoren ziet die het aandeel kunnen helpen herstellen.
Bovendien vindt hij de angst van de markt voor een aanhoudende vertraging in de subdivisie bioprocessing overdreven. Danaher moet de herziene doelstellingen voor 2023 comfortabel kunnen halen. M&A (overnames) en herstructureringen (spin-off) zullen op korte termijn waardecreatie stimuleren.
Vooruitblikkend, zou het bedrijf 2024 moeten ingaan met een versnellende organische omzetgroei met onderliggende marge-uitbreiding, na een ongekende periode van groei tijdens de pandemie. Hij vindt het aandeel aantrekkelijk gewaardeerd en behoudt het koersdoel van 300 dollar en het “Kopen”-advies. Het Danaher-aandeel noteert momenteel aan een koers van 236,12 dollar (-0,29%).

Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Woensdag 5 juli
- Bedrijfsresultaten
- Northgate
- Beleggersevents
- Snowflake, voestalpine (algemene vergadering)
- Ex-dividend
- Cisco, Groupe Crit, JP Morgan, Pernod Ricard
- Macro-economie

Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe adviezen voor aandelen - update
- Beursnieuws België en Nederland
- Mee m/d markt: “Onafhankelijkheid is saai”
- Europees aandelennieuws
- Meest verhandelde ETF's in juni bij Bolero
- Meest verhandelde aandelen bij Bolero
- Australische centrale bank pauzeert opnieuw renteverhogingen
- Beursgenoteerde familiebedrijven presteren beter dan de markt
Bedrijfsnieuws uit Amerika

Voor de volledigheid blikken we, voor de start van de opening van New York, nog even terug op het belangrijkste bedrijfsnieuws in Amerika.
Tesla verkocht fors meer wagens van Chinese makelij
- Tesla verkocht in juni 93.680 elektrische voertuigen (EV's) van Chinese makelij, een stijging met 18,72% ten opzichte van een jaar eerder. De verkoop steeg met 20,57% ten opzichte van mei toen Tesla's fabriek in Shanghai uit de COVID-19 controlemaatregelen kwam. Dat bleek uit gegevens van de China Passenger Car Association (CPCA).
Apple en Meta verliezen rechtszaken
- Apple verloor ook in beroep een rechtszaak tegen Optis Cellular Technology die het bedrijf aanklaagde voor het gebruik van patenten die essentieel zijn voor bepaalde technologische standaarden, zoals 4G. De juridische strijd tussen Apple en Optis begon in 2019. Ook Meta Platforms heeft gisteren haar strijd verloren tegen een Duits bevel om gegevens in te perken dat de kern van haar bedrijfsmodel raakt. De zaak draaide om een aanklacht van Meta nadat het Duitse kartelbureau de sociale mediagigant in 2019 had bevolen om te stoppen met het verzamelen van gegevens van gebruikers zonder hun toestemming, waarbij de praktijk misbruik van marktmacht werd genoemd.
Meta’s Threads zal nog niet in Europa beschikbaar zijn
- Volgens mediaberichten moet Instagram Threads, het Twitter-alternatief van Meta, nog niet direct in Europa worden verwacht. De officiële lancering is voorzien voor 6 juli, maar dat is volgende de Ierse Data Protection Commission nog niet meteen zo in Europa.
Lamborghini is uitverkocht

Wie nog snel een nieuwe Lamborghini met enkel een verbrandingsmotor wil kopen, is eraan voor de moeite. De volledige productie van de luxesportwagens is immers uitverkocht. Vanaf 2024 zal de VW-dochter enkel nog plug-in hybrides produceren. Pijnlijk voor de liefhebbers van het pure werk, maar een hybride zal nog steeds vooral steunen op een machtige V12 in, bijvoorbeeld, de Revuelto. Topman Winkelmann verwacht dat ook deze snel uitverkocht zijn, omdat vanaf 2028 de nieuwe stieren door het straatbeeld zullen zoeven, eerder dan briesen.
In een gesprek met WELT zei de CEO van het Italiaanse sportwagenmerk dat de orderboeken voor de Hurucan- en Urus-modellen vol zijn, wat het einde betekent van de productie van auto's met verbrandingsmotoren voor het bedrijf. De modellen met verbrandingsmotor in 2024 en 2025 worden vervangen door plug-in hybrides en ook daar gaat het hard: het hybride Revuelto-model kan eind 2025 al uitverkocht zijn.
Hybridiseren
Lamborghini kondigde afgelopen juli aan dat het minstens 1,8 miljard euro gaat investeren om tegen 2024 een hybrideline-up te produceren en om tegen het einde van het decennium een volledig elektrisch model uit te brengen. Bedrijven en zeker sportwagenproducenten moeten deze elektrificatie nillens willens ondergaan om te voldoen aan de klimaatdoelstellingen. Door de hybridisering zal de CO₂-uitstoot van Lamborghini met 50% terugvallen tegenover 2022.
Sinds maart biedt Lamborghini zijn eerste hybride aan, de Revuelto, die het model Aventador vervangt. En vanaf 2028 komt de eerste puur elektrische Lamborghini op de markt. Net als de Ursus wordt het een “gezinsauto”. Die laatste is vandaag trouwens goed voor meer dan de helft van de verkoop. Maar met prijzen vanaf 220.000 euro is die uiteraard nog weinig in het gemiddeld straatbeeld te zien.
Winstmotor voor moeder VW
Volgens het bericht in Welt maakte Lamborghini vorig jaar 25,9 cent winst op elke euro die het binnenhaalde. Dat zou in de eerste drie maanden van dit jaar zelfs gestegen zijn tot 35,7 cent. Het beursgenoteerde Ferrari zit daar momenteel nog iets boven, maar verkoopt dan ook zo’n 3.000 auto’s meer op jaarbasis, aan prijzen die gemiddeld hoger zijn. In Welt verwierp Winkelmann trouwens de speculaties over een mogelijke beursgang, al blijven die de kop opsteken.
Video: "Lichtpuntje voor investeringen in schone energie?”
Er zijn grote investeringen nodig voor een schone energiesector, maar de tijd is echter beperkt. Stijgende olieprijzen door taksen kunnen nodig zijn om te herinvesteren in schonere energie. En die investeringen groeien de laatste jaren sneller dan die in fossiele brandstoffen. Allison Mandra van KBC Economics geeft tekst en uitleg in deze video (5m09s). Wie de tekst rustig wil nalezen kan hier terecht.
Meest verhandelde aandelen bij Bolero
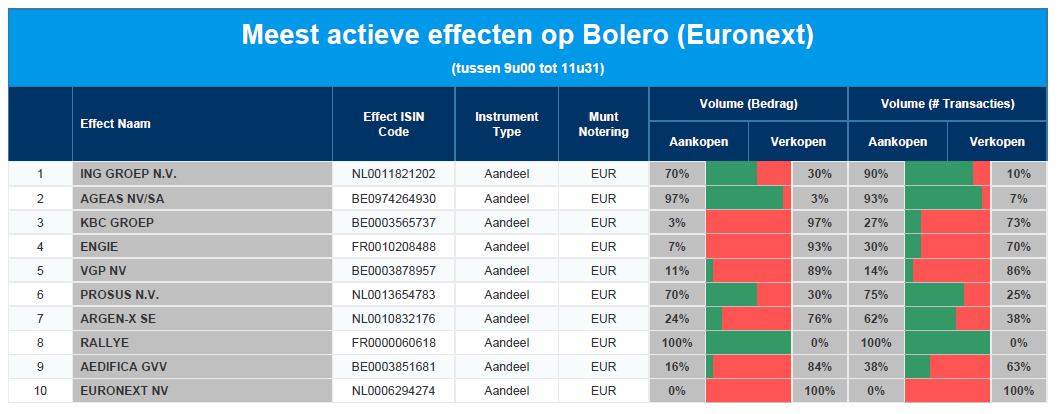
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: ING - Ageas - KBC - Engie - VGP- Prosus - argenx - Rallye - Aedifica - Euronext
Europees aandelennieuws

Alle nieuwe Lamborghini’s met verbrandingsmotor uitverkocht
- Wie nog snel een nieuwe Lamborghini wil bestellen met verbrandingsmotor is eraan voor de moeite. Alle modellen zijn immers uitverkocht tot het einde van de productie. De Volkswagen-dochter stapt in 2024 over op de productie van een puur hybride line-up om tegen het einde van het decennium een volledig elektrisch model uit te brengen.
Overname GfK door NielsenIQ onder voorwaarden goedgekeurd door EU
- NielsenIQ heeft onder voorwaarden de goedkeuring van de EU gekregen voor de overname van het Duitse marktonderzoeksbureau GfK. Het moet wel zijn activiteiten op het gebied van consumentenpanels verkopen, om te vermijden dat de combinatie met GfK martkverstorend zou kunnen werken.
Fors lager resultaat voor CropEnergies
- De Duitse biobrandstofproducent CropEnergies, een dochter van Suedzucker, zag de bedrijfskasstroom (EBITDA) in het eerste kwartaal met 74% tot 25 miljoen euro. De groep maakt ethanol en diervoeder van hernieuwbare materialen, maar die productie daalde met 21% tot 221.000 kubieke meter. Ondanks de ethanolprijzen in 2023 onder de recordniveaus van 2022 bleven, werden de jaarvooruitzichten bevestigd.
SBB heeft bijna volledig belang in vastgoedbedrijf Heba verkocht
- De noodlijdende Zweedse vastgoedgroep SBB heeft bijna de 24,8% in vastgoedbedrijf Heba verkocht, waardoor het aandeel gisteren 15% steeg. Een doekje voor het bloeden, want de beurswaarde verloor in 2023 72%.
Evotec heeft in Seattle een contract ter waarde van74 miljoen dollar binnengehaald
- Evotec tekende een contract van74 miljoen dollar van het Amerikaanse Ministerie van Defensie voor de ontwikkeling van geneesmiddelen op basis van monoklonale antilichamen tegen orthopoxvirussen. Evotec zal bestaande antilichamen ontwikkelen, maar ook nieuwe antilichamen proberen te ontdekken nieuwe therapeutische kandidaten ontwerpen op basis van kunstmatige intelligentie.
Varta tekende herstructureringsovereenkomst met zijn banken en meerderheidsaandeelhouders
- De Duitse batterijproducent Varta tekende een uitgebreide herstructureringsovereenkomst met zijn banken en meerderheidsaandeelhouder om de bestaande leningsvoorwaarden aan te passen met behoud van de bestaande financiering tot eind 2026. Vorige week bereikten het bedrijf met de werknemersvertegenwoordigers ook overeenstemming over een vrijwillig programma om 88 banen te schrappen.
Hidroelectrica met waardering van 10,3 miljard euro naar de beurs van Boekarest
- De Roemeense energieproducent Hidroelectrica wordt op 12 juli één van Europa's grootste beursgangen. De groep komt aan 22,87 euro per aandeel naar de beurs, goed voor 10,29 miljard euro marktwaarde, waarvan 80% aan de Roemeense overheid toekomt. De groep draaide in 2022 een bedrijfskasstroommarge van 64%, twee keer zoveel als de marge van 30% van de Oostenrijkse concurrent Verbund.
Ethos Foundation sloot zich aan bij de massaclaim die een betere prijs wil bedingen voor Crédit Suisse
- Ethos Foundation, een Zwitsers adviesbureau, sloot zich zonet aan bij een massaclaim om een betere prijs te krijgen voor de overname van Crédit Suisse door UBS. De groep claimt meer dan 3% van Credit Suisse te vertegenwoordigen en is het niet eens met de ruilkoers van één aandeel UBS voor 22,48 aandelen Credit Suisse. Doel is om de aandeelhouders meer geld te laten krijgen, iets dat wat ook de aandeelhouders van de Additional Tier 1-obligaties eisen. Die zagen de waarde van hun effecten door de overname gereduceerd worden naar nul.
Beursnieuws België en Nederland

Nyrstar bekijkt germanium- en galliumprojecten in Australië, Europa en de VS
- Nyrstar bekijkt germanium- en galliumprojecten in Australië, Europa en de VS, in een poging om de “extra kritieke en strategische grondstoffen” toe te voegen aan zijn productportfolio. Dat moet dienen om de lokale als regionale behoeften te ondersteunen en volgt op de Chinese exportbeperkingen van sommige gallium- en germaniumproducten. Die worden onder meer gebruikt voor de productie van computerchips.
KBC Securities verlaagt het koersdoel van Aedifica van 101 naar 70 euro na de kapitaalverhoging
- Nu de kapitaalverhoging van Aedifica achter de rug is, pikt KBC Securities de draad weer op. Als gevolg van de verwatering door de claimemissie, lagere kapitaaluitgaven om de schuld/activa ratio onder de 40% te houden en een hogere reële waarde correctie van de beleggingsportefeuille, verlagen ze hun koersdoel van 101 naar 70 euro bij een onveranderd “Kopen”-advies.
Ekopak heeft met TotalEnergies het eerste groot WaaS project in Frankrijk binnengehaald
- Ekopak heeft met TotalEnergies het eerste groot WaaS project in Frankrijk binnengehaald. De groep gaat vanaf 2024 TotalEnergies in Grandpuits voor 15 jaar ontzorgen op vlak van watergebruik en dat moet vanaf dan een “significante bijdrage aan de WaaS resultaten” opleveren. Daarnaast scoorde Ekopak team een one-off project (niet-WaaS) voor een batterijfabriek in het noorden van Frankrijk, die voorzien zal worden van een volledige proceswaterinstallatie. KBC Securities heeft een “Opbouwen”-advies en koersdoel van 19,5 euro voor Ekopak.
De vermogensbeheertak van Aegon AM verlengt de samenwerking met La Banque Postale AM met 10 jaar
- De vermogensbeheertak van Aegon Asset Management gaat de samenwerking met La Banque Postale Asset Management met 10 jaar verlengen tot 2035. De samenwerking dateert al van 2015 en leverde Aegon een belang van 25% in de JV op. De Franse postbank is actief in Frankrijk en Europa in de groeimarkt van duurzaam vermogensbeheer en beheert 67 miljard euro. De deal valt samen met de overname door La Banque van La Financière de l'Echiquier, wat de positie op het gebied van multi-specialistisch vermogensbeheer moet versnellen en nieuwe distributiekanalen moet aanreiken.
Piloonbouwer Sif Holding verhoogde het kapitaal en dat leverde een succesgraad van 98,8% op
- Piloonbouwer Sif Holding verhoogde het kapitaal en dat leverde een succesgraad van 98,8% op. Dat wil zeggen dat de claimemissie van 50 miljoen euro een succes is en dat er op zo’n 4,3 miljoen aandelen werd ingetekend. Bestaande aandeelhouders konden voor elke 41 aandelen in bezit inschrijven op 7 nieuwe aandelen voor een prijs van 11,50 euro. Gisteren sloot het aandeel op 12,82 euro.
Mee m/d markt: "China blijft vertragen"

- Wall Street hield gisteren de deuren dicht en dus bleef de handel op de Europese beurzen slaafsgewijs erg laag. En dat leverde amper koersverschillen op (Stoxx 600: +0,09%). Een set van recente zwakke economische cijfers blijft de focus houden op de impact van de hogere en stijgende rentes op de groeivooruitzichten. En dus ook op de winstverwachtingen. De dollar ging er bij liggen en strekte zich loom uit (€1 = $1,0898), terwijl ook de olie- en gasprijzen niet meteen zin hadden in actie. De Bitcoin blijft ondertussen wel noteren op zijn hoogste peil sinds juni 2022 (30.816 dollar).
- Het belangrijkste nieuws dat u moet onthouden betreft de publicatie van groeicijfers over de Chinese dienstensector. Die dikte in juni voor een zesde opeenvolgende maand aan, maar ligt ondertussen wel eerder op stervensbegeleiding dan dat er van prille puberteit sprake is. De Caixin China General Services PMI daalde van 57,1 naar 53,9 punten in juni 2023, door een inzakkende vraag. Nieuwe bestellingen op het laagste peil in zes maanden, maar de werkgelegenheid steeg wel een vijfde maand op rij. En de prijzen? Wel, die zitten fors in de lift door hogere personeelskosten en hogere grondstofprijzen. Die opwaartse druk werd gelukkig afgeremd door de hoge concurrentie, maar niettemin verbeterde het ondernemerssentiment voor het eerst in vijf maanden. Over een portie gemengd gesproken!
- Aziatische aandelen dalen door deze nieuwe factor van economische onzekerheid, die bovenop een eerdere set van povere data uit de verwerkende industrie komen. China noteert zo’n 0,7% lager, terwijl Zuid-Korea 0,5% verliest. Hongkong werd 1,3% lager gedrukt, waarbij de technologie-aandelen het meest terrein prijsgaven. De HS Tech index daalt namelijk 1,7%. De rode draad doorheen de Aziatische kranten is echter niet de beurs, maar het bezoek aan China van de Amerikaanse minister van Financiën Yellen later deze week. Dat flankeert de escalerende spanningen in de techsector, waarbij Beijing de export van twee metalen beperkt en Washington de Chinese bedrijven de toegang tot cloudcomputing wil verbieden.
- Het is ondertussen aftellen naar de resulatenlawine over het tweede kwartaal. Omdat daar de komende weken nog een pak inkt over zal vloeien, geven we hier alvast mee dat de 12-maandsevolutie van de winstverwachtingen voor 2023 zowel in de VS als in Europa een duidelijke trend aangeeft: neerwaarts. Terwijl een jaar geleden op 10% winstgroei voor de S&P500 gerekend werd, is dat vandaag nog 0%. In Europa daalde de schatting van zo’n 4 à 6% naar ongeveer 0%. Techbedrijven zijn eveneens onderhevig aan de zwaartekracht, al keerde die daling sinds eind februari weer om. Iets met AI, en ChatGPT, zonder twijfel. Maar waarom, da’s een vraag van een heel andere orde.
- Naast de Chinese PMI-data, volgen er vandaag nog soortgelijke data uit onder meer het VK en Europa. Maar het is vooral uitkijken naar de notulen van de recente Fed-meeting. Tijd voor alweer een rondje exegese, al hebben de Fed-directeuren de voorbije weken en maanden al ontelbare keren op dezelfde nagel geklopt. “Old habits die hard”, klinkt het, en dus zullen market watchers puur uit gewoonte weer veel meer lezen in de notulen dan er eigenlijk staat. Vervelende gewoonte. Om af te ronden krijgen we inzicht in de evolutie van de Europese producentenprijzen uit mei en Franse productiedata uit de industriële en verwerkende nijverheid.