vr. 28 apr 2023
Wat staat er maandag op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat maandag op de beleggersagenda staat:
Let op: op 1 mei is Euronext gesloten, de Amerikaanse beurzen gaan wel open.
Maandag 1 mei
- Bedrijfsresultaten
- Global Payments, NXP Semiconductor
- Beleggersevents
- Eli Lily (algemene vergadering)
- Ex-dividend
- Atlas Copco, BASF, Continental
- Macro-economie
- VS: ISM Productie Inkoopmanagersindex (PMI)
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe adviezen voor aandelen
- Beursnieuws België en Nederland
- Mee m/d markt:' Technologie trekt de kar'
- Europees aandelennieuws
- Unilever zet jaar goed in
- KBC AM over Amazon: sterk kwartaal, verstoord door cloudgroei
- Meest verhandelde aandelen bij Bolero
- KBC Securities verlaagt koersdoel Umicore wegens lagere metaalprijzen
- Bedrijfsnieuws uit Amerika
Bedrijfsnieuws uit Amerika

Voor de volledigheid blikken we, voor de start van de opening van New York, nog even terug op het belangrijkste bedrijfsnieuws in Amerika van dinsdag.
Resultaten Amazon boven verwachtingen. Groei clouddivisie vertraagt
- Amazon.com geeft bij de eerstekwartaalresultaten mee dat de langdurige hoge groei in de clouddivisie verder zal vertragen, nu klanten zich schrap zetten voor economische turbulentie en hun uitgaven beperken. Het bericht overschaduwde de kwartaalomzet en -winst van het e-commercebedrijf die de verwachtingen overtroffen. De omzet kwam uit op 127,36 miljard dollar en door stevige kostenbesparingen bedroeg de winst 3,17 miljard dollar in vergelijking met een verlies van 3,84 miljard dollar in Q1 2022. Amazon krijgt in de cloud steeds meer concurrentie ook van rivalen Microsoft en Google die high-end AI-tools uitrollen.
Intel verwacht betere marges in 2e jaarhelft
- Volgens chipmaker Intel zullen de dalende brutomarges in de 2e helft van 2023 verbeteren tot boven 40% nadat ze in de eerste jaarhelft een historisch dieptepunt zullen bereiken. Dat deed het aandeel nabeurs 4% opveren. De omzet over Q1 2023 van 11,72 miljard dollar overtrof licht de analistenramingen van 11,04 miljard dollar. Het aangepaste verlies per aandeel bedroeg 4 cent, terwijl de analisten op een verlies van 15 cent gerekend hadden. Het bedrijf is ook in contact met de Chinese overheid voor de overname van Tower Semiconductor voor een bedrag van 5,4 miljard dollar.
Snap mist omzetverwachtingen en waarschuwt voor 2e kwartaal. Aandelen gaan nabeurs 19% lager
- Socialmediabedrijf Snap loste de analistenverwachtingen qua kwartaalinkomsten niet in. Wijzigingen aan het advertentieplatform deed de vraag geen goed. Het bedrijf waarschuwde dat het ook in het 2e kwartaal onder de verwachtingen zou kunnen uitkomen. De aandelen doken nabeurs 19% lager. De omzet kwam in Q1 2023 uit op 989 miljoen dollar tegenover een analistenraming van 1,04 miljard dollar. Het nettoverlies bedroeg 329 miljoen dollar, wat minder was dan een verlies van 360 miljoen dollar een jaar eerder.
Winst bij Newmont boven verwachtingen door hogere goudprijs
- De winst van ’s werelds grootste goudmijner Newmont overtrof verwachtingen van Wall Street dankzij de goudprijs die de hoogte inschoot toen de bankencrisis in de US uitbrak en beleggers meer vrezen voor een mogelijke recessie. Op aangepaste basis boekte het een netto-omzet van 40 cent per aandeel, een daling ten opzichte van 69 cent per aandeel in 2022, maar beter dan de gemiddelde analistenraming van 33 cent. Newmont zit midden in een fusie van 19,5 miljard dollar met de Australische goudmijner Newcrest Mining.
Caterpillar realiseert 31% hogere winst, maar analisten vrezen dat vraag piek bereikt heeft
- Caterpillar overtrof de verwachtingen van Wall Street met een winststijging van 31%, maar een vlakke orderboek zou er volgens analisten op kunnen wijzen dat de vraag zijn piek bereikt heeft. De aandelen ging hierop lager en Caterpillar was de grootste daler in de Dow Jones. De omzet steeg met 17% tot 15,9 miljard dollar tegenover 13,6 miljard dollar in Q1 2022. Het bedrijf rapporteerde een aangepaste winst van 4,91 dollar per aandeel en overtrof daarmee de consensusverwachting van 3,78 dollar per aandeel.
KBC Securities verlaagt koersdoel Umicore wegens lagere metaalprijzen
De lagere metaalprijzen leiden tot een negatieve herziening van de prognoses, meldt materialentechnologiebedrijf Umicore in een update over het eerste kwartaal. De aangepaste EBIT voor 2023 is met 8% naar beneden bijgesteld, las KBC Securities-analist Wim Hoste.
Umicore meldde in zijn update over het eerste kwartaal een solide start van het jaar, die volgens het bedrijf in lijn lagen met de verwachtingen, ondanks de neerwaartse prijsdruk op de belangrijkste metalen.
Per divisie
Catalysis (Katalysatoren): Umicore spreekt van een sterke prestatie, boven het niveau van het eerste kwartaal van 2002. De wereldwijde productie van lichte voertuigen bleef ongeveer gelijk, met groei in Europa en Noord-Amerika en een aanzienlijke daling in China. Umicore presteerde in lijn met de wereldwijde automarkt. Umicore levert nu katalysatoren aan de Euro 7-benzineplatforms (nieuwste Europese norm) van de meeste autoproducenten. In Heavy Duty (zware dieselvoertuigen) zag Umicore een sterke vraag in Europa en een geleidelijk herstel in China. Brandstofcellen & edelmetaalchemie droeg ook bij tot de sterke prestatie in het eerste kwartaal.
Ter info: Een brandstofcel lijkt op een batterij omdat ze elektriciteit opwekt via een elektrochemische reactie en een anode en een kathode heeft. Brandstofcellen raken echter niet uitgeput en moeten niet worden opgeladen. Het grootste verschil tussen een batterij en een brandstofcel is dat een batterij energie opslaat, terwijl een brandstofcel energie opwekt. Een brandstofcel zet haar energiebron (de ‘brandstof’) zoals waterstof om in elektriciteit door middel van de reactie met een oxidatiemiddel, zuurstof uit de lucht. Dat betekent dat een brandstofcel onbeperkt kan blijven werken zolang lucht en brandstof worden toegevoerd (bron: website Umicore).
Energy & Surface Technologies: Rechargeable Battery Materials (RBM) presteerde grotendeels in lijn met het eerste kwartaal van 2022, met gematigde verkoopvolumes voor actieve kathodematerialen (CAM) in het eerste kwartaal. Umicore boekte vooruitgang met de voorbereiding van het opstarten van grote nikkelvolumes en kondigde een contract van 20 duizend ton NMC (Nikkel-Mangaan-Kobalt) aan met een Chinese fabrikant van batterijen met eerste commerciële volumes vanaf eind 2023. De ‘Kobalt en speciale materialen’-prestaties (CSM) keerden terug naar meer genormaliseerde niveaus in het 1e kwartaal.
Recycling leverde een solide operationele prestatie met een lagere winst door minder gunstige metaalprijzen (vooral rhodium en palladium) en kosteninflatie. De beschikbaarheid van PGM (platina)-rijke industriële bijproducten bleef solide, maar was lager voor materialen op het einde van hun levensduur.
Umicores vooruitzichten
He bedrijf gaf in geen vooruitzichten op groepsniveau voor 2023. Wim Hoste verlaagde de aangepaste EBIT-prognoses voor 2023 en 2024 met respectievelijk -8% en -6%. Het bedrijf blikte voor elke divisie wel vooruit:
Catalysis: Umicore verwacht te profiteren van haar sterke positie in benzine en verwacht een herstel van de autotoeleveringsketens en de Chinese markt voor zware dieselmarkt. De aangepaste EBIT/EBITDA zal naar verwachting iets boven het niveau van 2022 liggen (toen: aangepaste EBIT 342 miljoen) en iets boven de huidige analistenverwachting (352 miljoen euro, KBCS: 365 miljoen euro).
Energy & Surface Technologies: RBM zou moeten presteren in lijn met 2022. Gezien de lagere verwachte resultaten voor CSM (door lagere kobaltprijzen), wordt verwacht dat aangepaste EBIT/EBITDA naar verwachting iets onder het niveau van 2022 komt te liggen (toen: aangepaste EBIT 166 miljoen euro), maar wel iets boven de huidige marktverwachtingen (140 miljoen euro, KBCS: 140 miljoen euro).
Recycling: De prestaties zullen worden beïnvloed door lagere PGM-metaalprijzen en een minder gunstige leveringsomgeving voor PGM-rijke materialen aan het einde van hun levensduur. In de veronderstelling dat de huidige metaalprijzen aanhouden, zal de aangepaste EBIT/EBITDA lager liggen dan de huidige marktverwachtingen.
KBC Securities over Umicore
Wim Hoste voorspelt dat de groei van het CAM-volume vooral vanaf 2024 zal versnellen en handhaaft zijn standpunt dat Umicore zeer goed geplaatst is om via haar kathodeactiviteiten een belangrijke rol te spelen in de elektrificatie van de transportsector, terwijl Battery Recycling vanaf de tweede helft van het decennium ook een belangrijke groeimotor zou kunnen worden. Rekening houdend met het solide groeipotentieel op middellange tot lange termijn, maar met de moeilijkere metaalprijsomgeving op korte termijn, verlaagt hij het koersdoel van €54 naar €46. Hij handhaaft wel het ‘Kopen’-advies.
Meest verhandelde aandelen bij Bolero
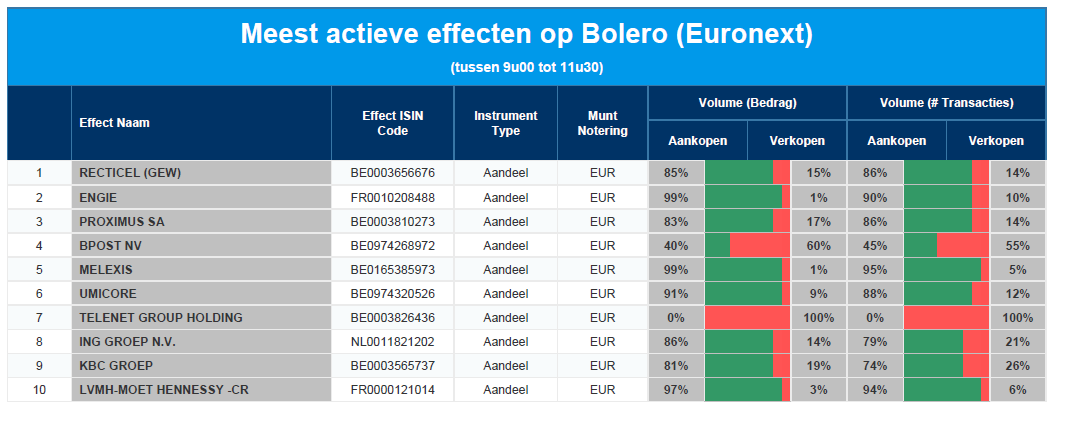
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: Recticel - Engie - Proximus - bpost - Melexis - Umicore - Telenet - ING - KBC - LVMH
KBC AM over Amazon: sterk kwartaal, verstoord door cloudgroei
De e-commerce-reus, Amazon.com, versloeg in het algemeen de verwachtingen met netto-inkomsten van 3,2 miljard USD in het eerste kwartaal. Dat in vergelijking met een verlies van 3,8 miljard USD in het eerste kwartaal van 2022. De grootte sterkte van Amazon kwam deze keer van hun retaildivisie, vooral in Noord-Amerika konden ze een groei optekenen van 11%. Dat ook nog eens aan positieve operationele marges voor de eerste keer sinds de coronapandemie, stelt KBC Asset Management-analist Tom Noyens.
Amazon wil hogere marges
Tom Noyens dankt de positieve operationele marges aan de Amerikaanse reorganisatie om het land in kleinere, meer zelfvoorzienende regio's te verdelen. Hij vond het fijn om tijdens de analistenmeeting te mogen horen dat management op korte termijn als doelstelling heeft om terug naar 4 à 5% operationele marges te streven, marges die Amazon vóór de coronapandemie mochten optekenen.
Maar Amazon is niet langer meer een 'gewone' e-commerce-reus, meer en meer wordt er vooral ook uitgekeken naar hun clouddivisie AWS. Deze divisie kon een jaarlijkse groei optekenen van 16%, toch ook beter dan de analistenverwachtingen, al was het wel een significant zwakkere groei dan voorbije jaren. Maar de verwachtingen bij enkele beren (pessimisten) waren nog negatiever omwille van de macro-economische moeilijke omstandigheden waarin klanten zich bevinden.
Cloudklanten zoeken goedkoopste weg
Toen het rapport de wijde wereld werd ingestuurd, steeg het aandeel in de nabeurshandel meteen met 12%. Tijdens de analistenmeeting berichtte het management echter dat de cloudafdeling in april een verdere daling, met 5%, optekende, omdat klanten hun clouduitgaven meer en meer beginnen te optimaliseren. Dat zorgde ervoor dat de markt nerveus werd over een mogelijke verdwijning van één van Amazons sterkste en meest belovende winstmotoren. Hierdoor zakte het aandeel terug naar af en werd er veel volatiliteit gezien rond de ‘closing prijs’.
Amazons CFO, Brian Olsavsky, zei tijdens de analistenmeeting dat hun klanten van alle grootordes en in alle markten op hun uitgaven aan het letten waren. "Onze klanten kijken naar manieren om hun clouduitgaven te optimaliseren in deze economisch moeilijkere tijden". Hierdoor temperde het management op de korte termijn de verwachtingen voor de clouddivisie maar onderlijnde het wel op hetzelfde moment de langetermijnmogelijkheden van de divisie. " Mensen vergeten vaak dat nog meer dan 90% van de wereldwijde IT uitgaven nog moet komen, dat zal bewegen richting de cloud."
Eigen chips voor AI
Uiteraard kwam ook "Large Language models" ter sprake, de technologie achter ChatGPT en generatieve artificiële intelligentie. Hier noteerde de CFO dat Amazon volop mee doet in de race met hun eigen chips, die ervoor zullen zorgen dat ze de nodige computercapaciteit hebben. Verder hebben ze een goede positionering voor de uitrol van deze technologie met hun stem assistent, Alexa. Aangezien er een paar honderd miljoen eindpunten verbonden zijn met Alexa, waarmee dagelijks entertainment, shopping, smarthome, informatie door klanten wordt gedeeld. Daarbovenop zit ook nog een heel ecosysteem van derde partijen aan vast, die er verder voor zullen zorgen dat Amazon optimaal van deze nieuwe technologie kan meegenieten.
KBC Asset Management over Amazon
Algemeen gezien noteert Tom Noyens een sterk kwartaal. Hij ziet sterke resultaten in de retail- en clouddivisie. Maar hij merkt wel dat het aandeel meer en meer beweegt met de verwachtingen van de groei van de clouddivisie. Hierin heeft Amazon nog steeds een stevige veiligheidsmarge en is het de marktleider. Maar de algemene uitgaven van klanten zijn wel in een dalende lijn terecht gekomen.
Dat stemt Tom Noyens enigszins ongerust. Al verwacht hij wel dat structurele uitgaveverminderingen door klanten hierin niet mogelijk zijn omwille van de nodige technologische ommezwaai die er bezig is. Hierdoor blijft hij Amazon een ‘must have’ vinden in een gediversifieerde portefeuille. Hij gelooft in Amazons capaciteiten om gebruik te maken van AI om het zakenmodel verder uit te bouwen. Daarom blijft hij bij het ‘Kopen’-advies voor Amazon, maar verlaagt hij het koersdoel wel van 140 USD naar 125 USD omwille van de lagere groei voor hun clouddivisie in zijn model.
Amazon.com noteert momenteel tegen een koers van 109,82 euro.
Unilever zet jaar goed in

Unilever, producent van consumentengoederen, tekende in het eerste kwartaal een groei met 10.5% op vergeleken met hetzelfde kwartaal van 2022. Dat is beter dan analistenverwachtingen, die de laatste dagen al naar boven waren bijgesteld door beter dan verwachte verkoopcijfers van Unilevers concurrenten. Ook bij Unilever is de groei te danken aan verdere prijsverhogingen van in totaal 10.7% vergeleken met hetzelfde kwartaal vorig jaar. De volumes daarentegen stagneerden en bleven ruwweg gelijk, meldt KBC Asset Management-analist Tom Noyens.
Vraag blijft, ondanks prijsverhogingen
De stagnatie in volumes is positief aangezien de laatste kwartalen van 2022 lieten uitschijnen dat door de prijsverhogingen, de volumes toch aan het minderen waren. Dat is dit kwartaal dus teruggedraaid.
Kijkend naar de verschillende divisies ziet Tom Noyens dat vooral schoonheids- en verzorgingsproducten een sterke groei in verkoopcijfers mogen optekenen. Gedreven door zowel stijgende prijzen als dankzij een groter volume. Dat is interessant, vindt Tom Noyens. Hij bekijkt deze divisie als een belangrijk groeimotor voor de toekomst met mooie winstmarges.
Unilevers’ vooruitzichten
Kijkend naar de vooruitzichten wil het management niet te veel kwijt, maar het is wel positiever over de toekomst gestemd. De bedrijfsvoerders verwachten dat hun doelstellingen zulllen uitkomen op "ten minste de hogere kant van de 3 à 5% doelstelling". Verder kon het management nog kwijt dat het een prijsstagnatie van hun producten verwachtte door de afzwakking van de kosteninflatie.
KBC Asset Management over Unilever
Tom Noyens blijft optimistisch gestemd over Unilever al heeft het aandeel al een mooie return mogen optekenen in de laatste maanden. Unilever heeft verschillende sterke troeven waaronder een sterke positionering in opkomende markten, sterke balans met goede cashgeneratie. Verder ziet hij dat het bedrijf haar productportfolio verder kan optimaliseren richting sterk groeiende categorieën met een meer premium kantje. Vandaar dat Tom Noyens de koopaanbeveling en koersdoel van 52 GBP behoudt.
Europees aandelennieuws

Mercedez-Benz verhoogt prognose dankzij grotere vraag in US en China
- Mercedes-Benz verhoogde de vooruitzichten voor de aangepaste return on sales van zijn bestelwagendivisie tot 11%-13% voor 2023 tegenover een eerdere prognose van 9-11% en verwacht aan de bovenkant van zijn 12%-14% prognose voor de return bij de autodivisie uit te komen. Volgens de autofabrikant zal de wereldwijde groei waarschijnlijk gematigd blijven, maar de inflatie neemt geleidelijk af, de energieprijzen zullen allicht minder volatiel zijn en de vraag zit goed in de VS en China. In Europa loopt de vraag trager. De groepswinst bedroeg 5,5 miljard euro en de verkoop steeg in de hele groep met 3% tot bijna 503.000 eenheden door een verbeterde toeleveringsketen.
Aluminiumproducent Norsk Hydro boekt scherpe daling in kernwinst door dalende metaalprijzen
- De Noorse aluminiumproducent Norsk Hydro heeft een scherpe daling van de kernwinst over het eerste kwartaal gerapporteerd door de dalende metaalprijzen. De aangepaste EBITDA-winst daalde tot 7,5 miljard kronen voor Q1 2023 tegenover 11,2 miljard een jaar eerder, maar kwam hoger uit dan de gemiddelde analistenverwachting van 7,3 miljard kronen. Lagere verkoopprijzen voor aluminium en aluminiumoxide door een stijgende productie vanuit China en zorgen over een wereldwijde economische vertraging en hogere grondstoffenkosten hadden een negatief effect op de resultaten, deels gecompenseerd door positieve wisselkoerseffecten volgens het bedrijf.
Lufthansa hoopt gedeeltelijke overname van Italiaanse ITA Airways binnen enkele dagen af te ronden
- Lufthansa hoopt de gedeeltelijke overname van het Italiaanse staatsbedrijf ITA Airways binnen enkele dagen af te ronden, aldus een leidinggevende van de Duitse luchtvaartmaatschappij. De twee luchtvaartmaatschappijen zijn het eens over een samenwerking om marktaandeel te winnen. Bronnen hebben eerder gezegd dat de Duitse luchtvaartmaatschappij met Rome onderhandelt over de aankoop van een belang van 40% in ITA ter waarde van ongeveer 200 miljoen euro met het idee de rest later te kopen.
Rémy Cointreau verwacht stabiele omzet voor rest van het jaar
- De Franse sterkedrankenmaker Rémy Cointreau verwacht dat de verkoop in het volledige boekjaar 2023/24 op organische basis stabiel zal blijven, omdat de vraag naar cognac in de VS in de eerste jaarhelft zwak zou blijven, terwijl die in China sterk zou aantrekken. Voor het volledige fiscale jaar 2022/2023 dat eindigde op 31 maart bevestigde het bedrijf een sterke organische groei van het bedrijfsresultaat, terwijl de omzetgroei boven verwachting lag. De groepsomzet kwam uit op 1,548 miljard euro, met een organische stijging van 10,1%, iets beter dan wat de analisten verwacht hadden (9,9%) dankzij een duidelijk herstel van de activiteiten in China na de opheffing van de COVID-beperkingen.
Covestro verwacht hogere marges
- De Duitse chemieproducent Covestro heeft zijn winstverwachting voor 2023 verduidelijkt. Dankzij hogere marges en een verbeterd kostenniveau verwacht het nu een EBITDA-winst tussen 1,1 miljard en 1,6 miljard euro tegenover een eerdere prognose van "ruim onder" de 1,62 miljard euro die het voor 2022 rapporteerde. De analisten gaan uit van 1,2 miljard euro. Covestro kon de macro-economische onzekerheid counteren dankzij de dalende energieprijzen in Europa.
Nettowinst Eni daalt 11% op jaarbasis, maar overtreft verwachtingen
- De Italiaanse energiegroep Eni zag zijn nettowinst over het eerste kwartaal met 11% op jaarbasis dalen door lagere olie- en gasprijzen in vergelijking met Q1 2022, toen de inval van Rusland in Oekraïne de energieprijzen de hoogte injoeg. De aangepaste nettowinst kwam uit op 2,91 miljard euro, een daling ten opzichte van 3,27 miljard euro een jaar geleden, maar boven de analistenconsensus van 2,31 miljard euro.
Lager beheerd vermogen voor Amundi door volatiele markten
- Het beheerd vermogen bij de Franse fondsenbeheerder Amundi kwam eind Q1 2023 4,3% lager uit dan een jaar eerder op 1,93 biljoen euro door de volatiele markten, maar de AUM stegen wel 1,6% tegenover eind 2022. De netto-inkomsten daalden 7,5% tegenover dezelfde periode vorig jaar en de beheerskosten daalden met 60% tegenover Q1 2022 tot 28 miljoen euro.
Mee m/d markt:' Technologie trekt de kar'

- Enkel groene cijfers op de beurstabellen gisteren. De puike resultaten in de technologiesector namen de Amerikaanse beurzen op sleeptouw: de Dow Jones steeg met 1,57%, de S&P500 met 1,96% en de technologiebeurs Nasdaq met 2,43%. Europa hield het bescheidener met een stijging van 0,24% (STOXX50). In Azië stijgt de Nikkei met 1,2% en de Chinese index met 0,63% deze morgen.
- De Amerikaanse economie groeide in het eerste kwartaal van 2023 met 1,1 procent op jaarbasis, een vertraging ten opzichte van de 2,6 procent groei in het voorgaande kwartaal en het missen van de marktverwachtingen van een groei van 2 procent. Het was het zwakste groeitempo sinds het tweede kwartaal van 2022, omdat de groei van de bedrijfsinvesteringen vertraagde, de voorraden afnamen en de stijgende rente de huizenmarkt bleef schaden. De renteverhogingen van de Fed beginnen duidelijk impact te hebben op de economie.
- Afgelopen maand daalden de huizenverkopen in de VS met 5,2% op maandbasis, de eerste daling sinds november 2022 en het missen van de marktverwachtingen van een groei van 0,5%. De verwachte huizenverkoop daalde in het noordoosten (-8,1%), het midwesten (-10,7%) en het westen (-8%), maar steeg in het zuiden (0,2%). De grootste reden voor deze daling is de hypotheekrente die opnieuw stijgt : van 6,39% naar 6,43% voor een 30-jarige vaste hypotheek (sedert de financiële crisis zijn er in de VS enkel vaste hypotheken).
- Het aantal Amerikanen dat een werkloosheidsuitkering vroeg (de zgn jobless claims) daalde met 16.000 tot 230.000 (de markt verwachtte 249.000). Het was de eerste daling van het aantal nieuwe werkloosheidsaanvragen in drie weken, waarmee recente gegevens die wezen op enige verzachting van de arbeidsmarkt en de trend van hardnekkige krapte op de arbeidsmarkt, ondanks de agressieve renteverhogingen door de Federal Reserve, in twijfel worden getrokken.
- De indicator van het economisch sentiment in de eurozone kwam in april 2023 uit op 99,3, weinig gewijzigd ten opzichte van de herziene 99,2 in de voorgaande maand en lager dan de marktverwachtingen van 99,9. Zoals we recent doen de diensten het beter dan de verwerkende nijverheid (hoewel de bouwsector stabiel bleef). Positief nieuws is er langs inflatiezijde : de inflatieverwachtingen daalden naar het laagste niveau sedert december 2020.
- De inflatie in België daalde de voorbije maand van 6,7% naar 5,6% dankzij de gedaalde energieprijzen (elektriciteit en gas). Uit het inflatiecijfer blijkt wel nog dat voeding duur blijft.
- De Bank of Japan (BoJ) heeft tijdens haar vergadering in april met eenparigheid van stemmen haar belangrijkste kortetermijnrente gehandhaafd op -0,1% en de rente op 10-jarige obligaties op ongeveer 0%.
Beursnieuws België en Nederland

QrF verlaagt schuldratio terwijl portefeuillewaarde stabiel blijft
- De contractuele huur voor heel 2023 daalde met -4,1% op jaarbasis en zal naar verwachting 14,2 miljoen euro bedragen, meldt Qrf in zijn update over het eerste kwartaal. Momenteel bedraagt het bruto huurrendement van de portefeuille 6,3%. De bezettingsgraad daalde met -1,0% en kwam uit op 98,4%. De schuldratio daalde tot 51,7% (tegenover 53,6% in 2022). Het verheugt KBCS dat de portefeuille van Qrf stand heeft weten te houden. De analisten merken echter op dat de portefeuille van Qrf op de proef zal worden gesteld als een potentiële recessie als gevolg van een renteverhoging werkelijkheid wordt - wat de detailhandelsverkopen en de financiële gezondheid van de huurders onder druk zal zetten. KBCS herhaalt het ‘Kopen’-advies en koersdoel van 13,50 euro.
Portefeuille van Quest for Growth boekt 5,8 miljoen euro nettowinst
- In het eerste kwartaal van 2023 boekte QfG een nettowinst van 5,3 miljoen euro (versus 28,0 miljoen euro verlies in 2022). Van de nettowinst van €5,3 miljoen kan €2,8 miljoen worden gebruikt om dividend uit te keren in 2023. De beursgenoteerde aandelen stegen tijdens de periode +8,0%. Er werd een nieuwe positie in SII (Société pour l'Informatique Industrielle) in de portefeuille opgenomen, terwijl de positie in Gurit werd verkocht. De waarde van de investering in Miracor Medical werd in de loop van 2022 volledig afgeschreven, terwijl Confo Therapeutics twee succesvolle overeenkomsten kon sluiten met het Capricorn Health-Tech Fund. KBCS herhaalt de ‘Kopen’-aanbeveling en het koersdoel van € 6,8.
Zwakke kwartaalcijfers bij Recticel waarbij Engineered Foams-deal onzeker is
- Recticel zag de volumes in het eerste kwartaal van 2013 aanzienlijk dalen, terwijl de onderliggende inkomsten met 9,8% stegen dankzij het consolidatie-effect van Trimo. Recticel gaat uit van een aanzienlijk lagere aangepaste EBITDA voor 2023, terwijl KBC en de analistenverwachting respectievelijk +1% en +3% verwachten. Bovendien heeft Carpenter voor de Engineered Foams-activiteit een aanzienlijke prijsverlaging gevraagd ten opzichte van de oorspronkelijk overeengekomen € 656 miljoen (EV). Hoewel KBCS nog steeds optimistisch is over de groeivooruitzichten van de isolatieactiviteiten van Recticel op middellange tot lange termijn, maken de winstdruk op korte termijn en de onzekerheid over de deal het moeilijk om een trigger voor het aandeel te vinden. De analisten hebben besloten het advies te verlagen van ‘Opbouwen’ naar ‘Houden’ met een koersdoel dat is bijgesteld van €21 naar €17.
Succesvolle kapitaalsverhoging van 15,8 miljoen euro bij Sequana
- Sequana kondigde de afsluiting aan van een succesvolle kapitaalsverhoging van 15,78 miljoen euro, via een combinatie van een private plaatsing van nieuwe aandelen en inschrijvingsrechten. Door deze operatie heeft Sequana nu 28,1 miljoen gewone aandelen en 1,1 miljoen nieuwe inschrijvingsrechten uitgegeven. KBCS hervat de opvolging van Sequana met een ‘Kopen’-advies. Maar na actualisering van het model en vanwege het verwateringseffect van de kapitaalverhoging verlagen zij het koersdoel naar €7.
Umicore verlaagt jaarverwachtingen op basis van metaalprijzen
- De lagere metaalprijzen leiden tot een negatieve herziening van de prognoses, meldt Umicore in een update over het eerste kwartaal. De aangepaste EBIT voor 2023 is met 8% naar beneden bijgesteld. De analisten van KBCS voorspellen dat de groei van het CAM-volume vooral vanaf 2024 zal versnellen en handhaven hun standpunt dat Umicore zeer goed geplaatst is om via haar kathodeactiviteiten een belangrijke rol te spelen in de elektrificatie van de transportsector, terwijl Battery Recycling vanaf de tweede helft van het decennium ook een belangrijke groeimotor zou kunnen worden. Rekening houdend met het solide groeipotentieel op middellange tot lange termijn, maar met de moeilijkere metaalprijsomgeving op korte termijn, verlagen de analisten hun koersdoel van €54 naar €46. Ze handhaven wel het ‘Kopen’-advies.
Proximus herhaalt jaarvooruitzichten na degelijk kwartaal
- Proximus rapporteerde solide resultaten voor het eerste kwartaal van 2023 met inkomsten die 2,3% boven de verwachtingen uitkwamen, dankzij binnenlandse prijsverhogingen in januari en de aanhoudende groei in de internationale divisies. De onderliggende EBITDA daalde met 3,5%, in lijn met de verwachtingen. Proximus herhaalde ook zijn vooruitzichten, die een onderliggende EBITDA-daling van 3,0% voor de groep inhouden. KBCS blijft bij haar ‘Houden’-advies en koersdoel van 9,1 euro.