wo. 26 apr 2023
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen en maandag op de beleggersagenda staat:
Donderdag 27 april
- Bedrijfsresultaten
- Amazon, Eli Lilly, MasterCard, Samsung, Merck, AbbVie, AstraZeneca, T-Mobile, TotalEnergies, Sanofi, Bristol-Myers Squibb, Amgen, Intel, Caterpillar, Mondelez, Kering, Danone, BASF, STMicroelectronics, Cellnex Telecom, DNB Bank, Cloudflare, Swedbank, Respol, Pinterest, Bouygues, Domino's Pizza, Volvo Car, Kikkoman
- Beleggersevents
- Johnson & Johnson, AstraZeneca, Pfizer, Global Payments, Sandvik AB, Veolia Environnement, Deutsche Bank, Eurofins Scientific, (algemene vergadering)
- Ex-dividend
- Bank Montréal, Relx, Santander, TKH Group
- Macro-economie
- VS: BBP, Eerste aanvragen werkloosheidsvergoeding
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe adviezen voor aandelen
- Beursnieuws België en Nederland
- Mee m/d markt: 'Recessievrees klopt op de deur'
- Europees aandelennieuws
- Nestlé deed beter dan verwacht in eerste kwartaal
- Melexis herhaalt jaardoelstellingen na goed eerste kwartaal
- Lichtjes minder bestellingen bij BE Semiconductor Industries
- Meest verhandelde aandelen bij Bolero
- Bedrijfsnieuws uit Amerika
- Alphabet overtreft verwachtingen dankzij kostenbesparingen
Alphabet overtreft verwachtingen dankzij kostenbesparingen
Alphabet, het moederbedrijf boven zoekmachine Google, rapporteerde gisteravond solide resultaten voor het eerste kwartaal. De totale omzet groeide met 3% (6% gecorrigeerd voor valutategenwind) tot 69,8 miljard dollar, wat hoger was dan de gemiddelde analistenverwachting (gav) van 68,9 miljard dollar. De omzet van Google Search bedroeg 40,4 miljard dollar, een stijging met 2%, waarmee het de gav met 3% overtrof. Gecorrigeerd voor wisselkoerstegenwind, groeide Search zelfs met 6%. De groei in Search blijkt opnieuw veerkrachtig dankzij de heropleving van het reisverkeer en de aanhoudende kracht in de detailhandel, ziet KBC Asset Management-analist Kurt Ruts.
Cloud maakt eerste ‘winst’
In het afgelopen kwartaal daalden de advertentie-inkomsten van YouTube met 3% (ze bleven gelijk mochten de wisselkoersen neutraal zijn gebleven) tot 6,7 miljard dollar, beter dan de gav van 6,6 miljard dollar. YouTube wordt nog steeds geconfronteerd met uitdagingen, van bijvoorbeeld toenemende concurrentie.
De omzet in de Clouddivisie groeide met 28% tot USD 7,4 miljard, een vertraging ten opzichte van de groei in het voorgaande kwartaal (32%) en in lijn met de gav. In termen van winstgevendheid boekte Google Cloud een allereerste winst van 191 miljoen dollar.
Hoewel het bemoedigend is, stelt Kurt Ruts vast dat die mijlpaal in winstgevendheid grotendeels werd bereikt dankzij wijzigingen in de rapportage, aangezien Google kosten herverdeelde naar andere bedrijfssegmenten. De groei van de cloudomzet zal naar verwachting verder vertragen naarmate klanten hun uitgaven optimaliseren, gezien de onzekere macro-economische achtergrond.
Nieuw inkoopprogramma voor 70 miljard USD
Het bedrijfsresultaat van de Alphabet-groep bedroeg 17,4 miljard USD, een daling met 13%, maar overtrof de gva (16,4 miljard USD). De operationele marge kwam uit op 24,9%, 110 basispunten boven de gva. Kostenbesparingen werpen hun vruchten af.
De onderliggende winst per aandeel bedroeg 1,14 USD (gva: 1,08 USD). Alphabet zei ook dat het in het eerste kwartaal voor 14,6 miljard dollar aan aandelen had ingekocht. Het bedrijf kondigde ook een nieuw aandeleninkoopprogramma van 70 miljard dollar aan. Daarnaast zullen de investeringsuitgaven voor 2023 'bescheiden hoger' zijn dan in 2022 (gva verwachtte investeringsuitgaven vergelijkbaar met het niveau van 2022), waarbij AI-investeringen worden genoemd als een belangrijke aanjager van de hogere uitgaven.
KBC Asset Management over Alphabet
Al met al zijn dit zeer geruststellende resultaten van Alphabet, vindt Kurt Ruts. De outperformance was grotendeels te danken aan Search en YouTube. Kurt Ruts hield ook van de betere marge omdat het bedrijf zich meer op zijn kostenbasis richt. Hij meent dat het aandeel een goede handelswaarde biedt tegen slechts 16x EPS (earnings per share) voor 2024, gecorrigeerd voor zijn netto cashstapel. Daarom herhaalt hij het ‘Kopen’-advies en koersdoel van 130 USD.

Google Search vs Microsofts Chat GPT
Kurt Ruts keek ook eens naar de strijd voor de inkomsten van onlinezoekmotoren en welke impact artificiële intelligentie (AI) hierop kan hebben.
Volgens hem lijkt de markt te vrezen dat Googles Online Search-inkomsten zullen worden verstoord door generatieve AI (in het bijzonder ChatGPT). ChatGPT - maar ook Googles rivaliserende chatbot Bard - gebruikt zogenaamde grote taalmodellen die woordreeksen voorspellen om menselijke antwoorden op vragen te geven. Microsoft (KBC Asset Management: kopen, koersdoel: 330 USD) zei eerder al dat het marktaandeel in Online Search wil veroveren door ChatGPT te integreren in zijn Bing-product. Als reactie hierop werkt Google aan een geheel nieuwe zoekmachine die met behulp van generatieve AI een 'meer gepersonaliseerde ervaring' biedt. De eventuele teloorgang van Google door AI zou enigszins ironisch zijn aangezien het bedrijf zich sinds 2016 profileert als een 'AI-first company'.
Kurt Ruts wil erop wijzen dat Google een aantal voordelen heeft ten opzichte van Microsoft en andere pretendenten op het gebied van online zoeken en generatieve AI:
- Het is de gevestigde exploitant en dat heeft lange tijd sterke voordelen gehad: gewoonten zijn hardnekkig en klanten zijn lui. Bing zou waarschijnlijk een aanzienlijk beter product nodig hebben om marktaandeel van Google in enig zinvol volume weg te kapen.
- De echte concurrentiestrijd zit in de gegevens die de bedrijven in het AI-model kunnen invoeren om te trainen. Google heeft verreweg de grootste set zoekgegevens, maar ook gegevens die zijn verzameld via hun webbrowser Chrome en het mobiele besturingssysteem Android geven hen een veel grotere dataset om het model op te trainen.
- Google is volledig eigenaar van zijn IP (intellectual property of intellectueel eigendom), terwijl Microsoft deels afhankelijk is van OpenAI. Google kocht negen jaar geleden Deep Mind, zijn generatieve AI-eenheid, en integreert al jaren AI in al zijn producten. Microsoft investeerde pas in 2019 in OpenAI en blijft een minderheidsaandeelhouder in het bedrijf (49% eigendom). Microsoft integreert effectief technologie van een derde partij in zijn kernproducten, zoals Microsoft365, GitHub, Bing Search en andere.
- Het trainen van deze taalmodellen is zo duur dat Google zo'n acht jaar geleden besloot eigen TPU (Tensor Processing Unit)-chips te ontwikkelen. Deze TPU's zijn geoptimaliseerd voor het trainen van machinelearning-modellen en doen dat dus tegen lagere kosten. Microsoft blijft daarentegen grotendeels afhankelijk van Nvidia en wil nu pas zijn eigen gepatenteerde Athena-chip gebruiken voor het trainen van grote taalmodellen. Dat suggereert dat Google een flinke voorsprong heeft bij het optimaliseren van zijn modellen voor zijn eigen hardware.
- Bovendien stelt Kurt Ruts dat er een reële kans is dat er nieuwe use-cases zullen worden ontwikkeld door het gebruik van AI, zodat dit geen ‘zero-sum game’ (waarbij winst door bijvoorbeeld Microsoft automatisch verlies voor Google betekent) is. Het lijkt inderdaad waarschijnlijk dat generatieve AI nieuwe eindmarkten zal openen en de markt voor onlinezoeken zal uitbreiden.
Bedrijfsnieuws uit Amerika

Voor de volledigheid blikken we, voor de start van de opening van New York, nog even terug op het belangrijkste bedrijfsnieuws in Amerika van dinsdag.
Microsofts resultaten liggen boven de verwachtingen dankzij AI-boost
- Microsoft versloeg de analistenramingen van Wall Street qua omzet en winst in Q1 2023 dankzij de groei in de cloud computing en Office-software. AI-producten stimuleren de verkoop, volgens het techbedrijf. Het aandeel ging +8,3% in de nabeurshandel. De cloud business Azure groeide 27% in het voorbije kwartaal, terwijl de analisten op 26,6% rekenden. De omzet van Microsoft steeg met 7% tot 52,9 miljard dollar versus de analistenconsensus van 51,02 miljard dollar.
Alphabet kondigt aandeleninkoopprogramma van 70 miljard dollar aan
- Alphabet, het moederbedrijf boven Google, kondigt bij de eerstekwartaalresultaten een aandeleninkoopprogramma van 70 miljard dollar aan. Het bedrijf boekte ook meer winst en omzet dan verwacht doordat de vraag naar clouddiensten steeg en de advertentieverkoop beter standhield dan verwacht. In de nabeurshandel ging het aandeel maar liefst 4% hoger. De advertentieverkoop in Q1 2023 daalde licht ten opzichte van een jaar eerder tot 54,55 miljard dollar, wat boven de analistenverwachtingen van 53,71 miljard dollar uitkwam. Alphabet rapporteerde een winst per aandeel van 1,17 dollar, waarmee de gemiddelde analistenschatting van 1,07 dollar overtroffen werd.
Meer bankenvrees nu First Republic de verkoop van activa en 'bad bank'-opties onderzoekt
- First Republic Bank staat voor slinkende en moeilijke opties om een turn-around te realiseren met de oprichting van een 'bad bank' of activa te verkopen, aldus een bron dicht bij de zaak. De kredietverstrekker kwam in de problemen toen het aangaf meer dan 100 miljard dollar aan deposito’s verloren te hebben vorig kwartaal. De aandelen zakten gisteren naar een absoluut dieptepunt en sloten bijna 50% lager. Het effect zinderde na bij andere banken en op de bredere markt. De regionale bank PacWest Bancorp daalde met 9%, Western Alliance Bancorporation met 6%, Zions Bancorp met 5% en broker Charles Schwab met 4%. Grootbanken werden ook getroffen: JPMorgan daalde met 2% en de bredere S&P 500 bankenindex ging 2,6% lager.
Visa’s betalingsactiviteiten zorgen voor hogere winst dan verwacht
- Visa rapporteerde een beter dan verwachte winst over het tweede kwartaal en zet in op aanhoudende groei bij zijn betalingsactiviteiten, nu de consumenten zich schrap zetten voor een mildere recessie dan eerst gevreesd. Kredietkaartbedrijven ontsnapten vorig jaar aan de economische neergang dankzij een sterke dollar en een opleving van het reisverkeer, vooral in China. De winst per aandeel kwam uit op 2,09 dollar per aandeel versus een analistenraming van 1,99 dollar.
Biogen schrapt studies om kosten te besparen en concentreert zich op lancering van Alzheimer-medicijn
- Biogen pauseert of stopt ten minste vier studies van experimentele geneesmiddelen om zich te concentreren op meer potentieel lucratieve opties, waaronder haar tweede Alzheimer-behandeling, Leqembi in een extra poging om kosten te verlagen. Die kostenbesparingen zullen beperkt in 2023 zichtbaar zijn, maar vooral in 2024 een grotere impact hebben. Biogen bevestigde de winstverwachting voor het hele jaar van 15 tot 16 dollar per aandeel. Het aandeel zakte met meer dan 3%.
Meest verhandelde aandelen bij Bolero
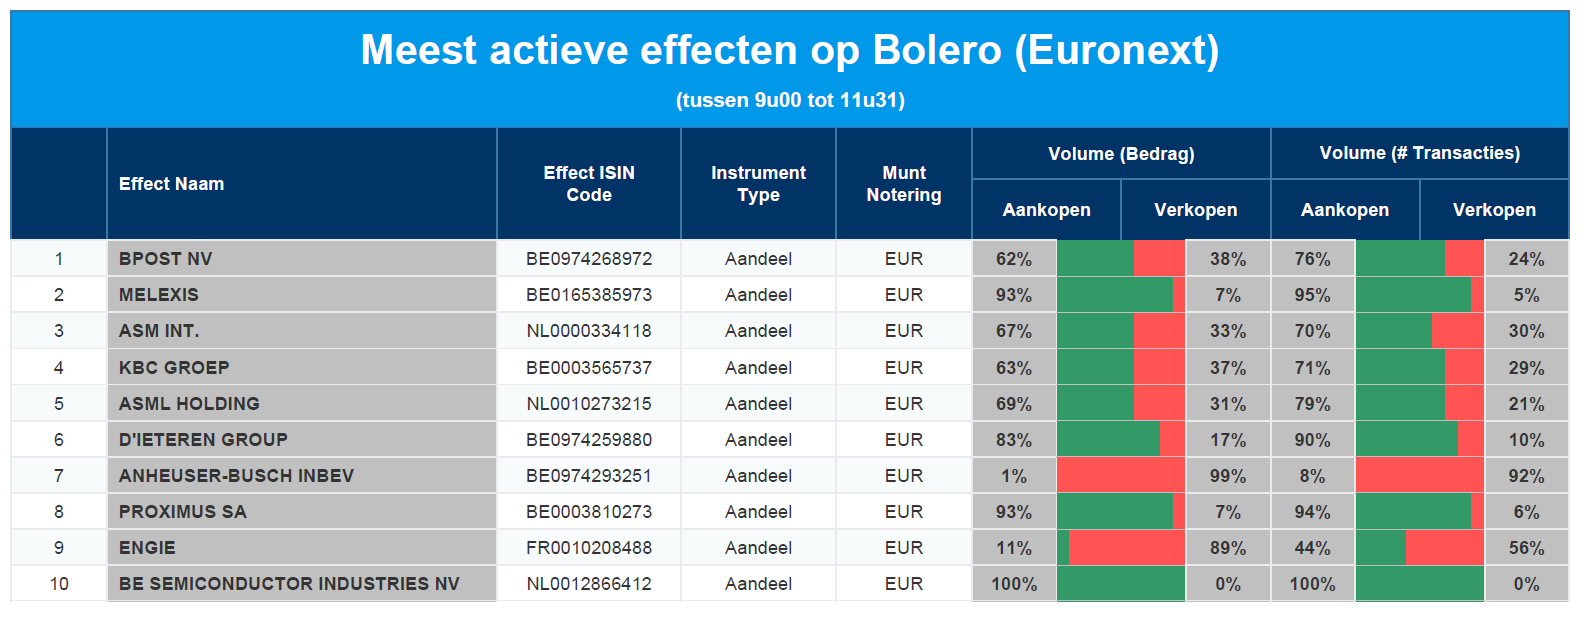
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: bpost - Melexis - ASMI - KBC - ASML - D'Ieteren - AB InBev - Proximus - Engie - Besi
Lichtjes minder bestellingen bij BE Semiconductor Industries

BE Semiconductor Industries (Besi) behaalde afgelopen kwartaal een omzet van 133 miljoen euro, in lijn met de verwachtingen, waarmee het de geschatte netto-inkomsten van de analisten met bijna 10% overtrof. De lichte omzetdaling op kwartaalbasis was verwacht en werd veroorzaakt door lagere leveringen voor computergebruikers en eindgebruikers in de auto-industrie. Orders daalden met 21% tot 142 miljoen euro ten opzicht van vorig kwartaal, gezien de uitzonderlijk hoge orderintake afgelopen kwartaal, meldt KBC Securities-analist Thibault Leneeuw.
Zwakke vraag uit China
De omzet daalde met 3,1% op kwartaalbasis tot 133 miljoen euro (KBCS: 136 miljoen euro, analistenheir: 131 miljoen euro), in lijn met de vooropgestelde daling van 0 à 10%. De daling werd veroorzaakt door een lagere vraag naar high-end computers en auto's, enigszins gecompenseerd door een grotere vraag naar high-end smartphone-applicaties. Met een zwakke vraag uit China, dat dit kwartaal slechts 27% van de omzet vertegenwoordigde.
De brutomarge van 64,1% (KBCS: 61,0%, analistenheir: 61,9%) was 190 basispunten hoger op kwartaalbasis dankzij een betere productmix, kostenverlagingen en netto positieve wisselkoersinvloeden. EBIT en nettowinst kwamen uit op 41,7 miljoen euro (KBCS: 42 miljoen euro, analistenheir: 38 miljoen euro) en 34,5 miljoen euro (KBCS: 32 miljoen euro, analistenheir: 31 miljoen euro).
Dalende bestellingen
De daling van de bestellingen was voor een groot deel verwacht, vanwege het pull-forward-effect (klanten bestelden eerder dan anders omwille van, bijvoorbeeld, promoties) van enkele high-end smartphoneboekingen in het vierde kwartaal van 2022. Bovendien daalden de bestellingen voor mainstream computing en hybride bonding-toepassingen (verbinden van wafers via ingebedde metalen kussentjes). IDM-bestellingen (bestellingen door fabrikanten van geïntegreerde apparaten) daalden met 24,6% op kwartaalbasis en vertegenwoordigen 52% van het totale aantal bestellingen. De bestellingen van onderaannemers daalden met 17,4.
BE Semiconductor Industries’ vooruitzichten
Besi voorspelt een omzetstijging van 15 à 25% voor het volgende kwartaal, gelijk aan 160 miljoen euro in het midden van die prognose (KBCS 160 miljoen euro, analistenheir: 162 miljoen euro). De vooruitzichten voor de brutowinstmarge stijgen naar 62 à 64%, vergeleken met de verwachte 61 à 63% voor het eerste kwartaal en laten een lichte daling zien in vergelijking met de bereikte 64,1%. De bedrijfslasten zullen naar verwachting met 0 à 5% dalen.
KBC Securities over BE Semiconductor Industries’
Besi biedt een geweldige kans op de lange termijn en is goed gepositioneerd om te profiteren van de verwachte hogere vraag naar hybride bonding, vindt Thibault Leneeuw. Hij verwacht dat de vraag naar hybride bonding zal vergroten, maar ook de vraag naar chiplets (die gebruikt worden voor schakelingen in computers) zou moeten stijgen.
Gezien de sterke fundamenten van Besi verwachten hij dat het bedrijf het beter zal doen dan de concurrentie. Desalniettemin vertonen de verschillende eindmarkten een aanzienlijke zwakte. Met acht opeenvolgende kwartalen van achteruitgaande cijfers blijft Thibault Leneeuw voorzichtig op de korte termijn, terwijl hij op lange termijn zeer positief is over het aandeel. Het advies blijft ‘Opbouwen’ met als koersdoel 68 euro.
Besi noteert momenteel tegen een koers van 76,32 euro (+0,69%).
Melexis herhaalt jaardoelstellingen na goed eerste kwartaal
De eerstekwartaalresultaten van Melexis, een ontwikkelaar van chips, zijn perfect in lijn met de eigen doelstellingen. De omzet steeg met 24% op jaarbasis en met 2% ten opzichte van het vorige kwartaal tot 228,6 miljoen euro. Wisselkoersen hadden een positieve impact op de omzet van 2% op jaarbasis en -2% op kwartaalbasis. KBC Securities-analist Guy Sips blijft positief aangezien Melexis vasthoudt aan haar richtlijnen.
Autoproducenten goed voor meer dan 90% van de verkoop
De verkoop in het laatste kwartaal gebeurde voor 33% in EMEA (Europa en Midden-Oosten en Afrika), voor 11% in Noord- en Latijns-Amerika en APEC (Azië en de Oosterse regio aan de Grote Oceaan) was goed voor 56%. Guy Sips brengt in herinnering dat in 2022 de verkoop respectievelijk 30%, 11% en 59% was). De verkopen aan autoproducenten was goed voor 91% van de totale verkopen.
De best presterende productlijnen waren stroomsensoren, ingebouwde motordrivers en ingebouwde verlichting. Elektrificatie en het toegenomen aantal koetswerk-, chassis- en veiligheidstoepassingen die daarmee gepaard gaan, zijn al een tijdje de belangrijkste groeimotoren van Melexis. Het bedrijf verwacht dat ze op de lange termijn succesvol zullen blijven. Er is immers veel vraag naar sensoren en drivers die worden gebruikt in toepassingen voor thermisch beheer om het operationele bereik van de autobatterij te optimaliseren. Melexis benadrukte dat hun ingebedde verlichtingsproducten ook in nieuwe autoplatforms blijven groeien.
Melexis gaf mee dat er ook tijdens het afgelopen kwartaal knelpunten in de bevoorrading waren voor toepassingen die verband houden met elektrificatie, terwijl ze in andere gebieden een gezonder evenwicht tussen vraag en aanbod ervaarden.
Hogere belastingen
De brutowinst in het eerste kwartaal bedroeg 102,8 miljoen euro (analistenverwachting: 102,2 miljoen euro, Guy Sips: 102,1 miljoen euro) met een brutowinstmarge van 45% (analistenverwachting: 44,7%, Guy Sips: 44,9%). Dat is een stijging met 24% ten opzichte van het eerste kwartaal van 2022 en een stijging met 3% ten opzichte van het vorige kwartaal.
Aangezien de onderzoeks-en ontwikkelingsuitgaven in het afgelopen kwartaal 10,8% van de omzet bedroegen, G&A (algemene en administratieve kosten) 5,3% van de omzet en berkoopkosten 2,2% van de omzet, bedroeg de EBIT 61,1 miljoen euro (analistenverwachting: 60,2 miljoen, Guy Sips: 58,7 miljoen euro) of 26,7% van de omzet. Guy Sips vindt dat een mooi EBIT-cijfer, overigens een stijging met 22% in vergelijking met hetzelfde kwartaal van vorig jaar en met 6% in vergelijking met het vorige kwartaal.
Aangezien de belastingen iets hoger waren dan Guy Sips had verwacht, bedroeg het nettoresultaat in het eerste kwartaal 50,9 miljoen euro tegenover zijn verwachte 52,6 miljoen euro of 1,26 euro per aandeel, een stijging van 5% op jaarbasis maar een daling van 2% vergeleken met het voorgaande kwartaal.
KBC Securities over Melexis
Guy Sips behoudt zijn positieve houding, aangezien Melexis vasthoudt aan haar richtlijnen. Het bedrijf verwacht dat de omzet in het tweede kwartaal tussen 233 en 238 miljoen euro zal liggen (Guy Sips: 235,2 miljoen euro).
Voor heel 2023 verwacht Melexis een omzetgroei tussen 11% en 16% (of tussen 928,2 en 970 miljoen euro), terwijl Guy Sips mikt op een omzet van 944,9 miljoen euro. Melexis handhaaft ook zijn rentabiliteitsdoelstelling van een brutowinstmarge van ongeveer 45% voor heel 2023 en een EBIT-marge van ongeveer 26%, allemaal rekening houdend met een EUR/USD-wisselkoers van 1,09.
Melexis herhaalde dat, om de verhoogde wafercapaciteit veilig te stellen die nodig is om te beantwoorden aan de aanhoudende vraag naar de halfgeleiders van Melexis (een trend die zich zal voortzetten), Melexis vanaf het huidige kwartaal voorschotten betaalt voor capaciteitsreservering aan haar belangrijkste waferleverancier (X-Fab). Het ‘Opbouwen’-advies en koersdoel van 120 euro blijft behouden.
Het Melexis-aandeel noteert momenteel aan een koers van 89,70 euro (-4,17%).
Nestlé deed beter dan verwacht in eerste kwartaal
De eerstekwartaalresultaten van Nestlé, het grootste voedingsmiddelenconcern, zijn beter dan de verwachtingen van de analisten. In de laatste maanden van 2022 waren er nog volumedalingen door fors doorgedreven prijsstijgingen. Deze prijsstijgingen zijn ook nog dit kwartaal verder gegaan maar ze hadden een minder grote impact op de volumes, zegt KBC Asset Management-analist Tom Noyens.
Kosteninflatie neemt af
Dat omzet lag 9,3% hoger dan in het eerste kwartaal van 2022. Dat is meer dan 2% boven wat analisten verwachtten en voornamelijk te danken aan een kleinere daling van volumes: -0.5% (analistenverwachting: -2%). De kosteninflatie lijkt te stagneren, waardoor Tom Noyens vermoedt dat Nestlé aan de bovenkant van de eigen doelstelling voor 2023 zal kunnen rapporteren. Hij vindt die doelstellingen zeer haalbaar met een volume groei van 6 à 8% aan een operationele marge van 17 à 17.5%.
Dierenvoeding interessanter dan waterdivisie
Binnen de verschillende divisies leverde dierenvoeding een zeer sterk kwartaal af met een organische groei met 15,7%. Dat voornamelijk door een prijsverhoging met 12,2%, waarbij de impact op de volumes toch nog positief was met 3,5%. Het slechtst verging het de waterdivisie, die een volumedaling met 7,3% moesten rapporteren, voornamelijk omwille van productieproblemen bij Perrier. Door prijsverhogingen met 10,5% is de totale productomzet in de divisie toch nog positief: 3,1%.
De conservatieve houding van het management verbaasde Tom Noyens tijdens de ‘conference call’ wel. Het management wilde zich niet te veel op de borst kloppen voor hun verwezenlijkingen in het eerste kwartaal. De jaarvooruitzichten werden niet verhoogd, zoals enkele analisten hadden gehoopt, en er werd meerdere malen verwezen naar de moeilijke macro-factoren om de toekomst te voorspellen. Tom Noyens vernam ook dat Nestlé de prijzen nog zal blijven verhogen maar aan een lager tempo dan in de voorbije maanden.
KBC Asset Management over Nestlé
Tom Noyens blijft Nestlé een goed geleid bedrijf vinden dat betere groeivooruitzichten kan voorleggen dan de meeste concurrenten. Hun goed gediversifieerde portefeuille met sterke merken zal er voor zorgen dat ze zich goed zouden moeten kunnen verweren in een moeilijkere macro-omgeving. Tom Noyens blijft bijgevolg bij zijn ‘Kopen’-aanbeveling en koersdoel van 134 CHF.
Europees aandelennieuws

Beiersdorf bevestigt stevige omzetgroei in eerste kwartaal
- Nivea-maker Beiersdorf bevestigt een stijging van de omzet in Q1 2023 met 12,2% op jaarbasis. De organische omzet van de groep bereikte 2,48 miljard euro. Beiersdorfs luxemerk La Prairie was de enige uitschieter met een omzetdaling van 12% op jaarbasis te wijten aan de moeilijke marktomstandigheden in China door de wijzigingen in het COVID-19-beleid.
Handelsbanken klopt winstverwachtingen dankzij stijgende rente
- De Zweedse bank Handelsbanken rapporteerde een nettowinst over het eerste kwartaal die boven de marktverwachtingen lag dankzij stijgende rente-inkomsten. Ook de kredietkwaliteit bleef goed tegen een achtergrond van toegenomen onzekerheid. De nettowinst kwam uit op 6,81 miljard Zweedse kronen tegenover 5,69 miljard een jaar eerder en 6,20 miljard volgens de analistenramingen.
Orange rapporteert resultaten in lijn
- Orange bevestigde zijn prognoses nadat het in Q1 2023 een kernresultaat conform de verwachtingen had geboekt dankzij groei in Afrika en het Midden-Oosten en prijsverhogingen in Europa. De kernwinst (EBITDAaL) op vergelijkbare basis steeg met 0,5% tot 2,59 miljard euro, wat overeenkomt met de analistenschatting van 2,59 miljard euro. De inkomsten stegen met 1,3% tot 10,62 miljard euro, in lijn met de verwachtingen van 10,6 miljard euro.
Roche ziet omzet dalen door slinkende vraag naar covid-gerelateerde producten
- De omzet van het Zwitserse Roche daalde met 7% over het eerste kwartaal door een dalende vraag naar zijn COVID-19-therapieën en diagnostische kits. De daling was minder sterk dan gevreesd door analisten door de sterke omzetgroei van andere geneesmiddelen. De kwartaalomzet daalde tot 15,3 miljard Zwitserse frank, waarmee het de marktverwachtingen van 14,8 miljard frank overtrof. Volgens het bedrijf zou de omzet en kernwinst per aandeel in 2023 nog met een "laag enkelcijferig" percentage dalen.
Danone verhoogt prognoses nadat hogere prijzen eerstekwartaalresultaten boost geven
- Danone verhoogde de vooruitzichten voor de omzetgroei in 2023 nadat het hoger dan verwachte inkomsten voor het eerste kwartaal rapporteerde. 's Werelds grootste yoghurtmaker kon namelijk de prijzen verhogen om de hogere grondstoffen- en energiekosten door te rekenen. Het verwacht een like-for-like omzetgroei van tussen de 4% en 6% in 2023, na eerder een vooropgestelde groei van 3-5%. Het verwacht ook een bescheiden verbetering van de recurrente operationele marge voor 2023. In Q1 2023 steeg de omzet met 10,5% op vergelijkbare basis tot 6,96 miljard euro, terwijl de analisten slechts op 7,3% rekenden. Alle activiteiten droegen bij aan de groei, aldus Danone.
Mee m/d markt: 'Recessievrees klopt op de deur'

- De belangrijkste beurzen in Europa stonden dinsdag in het rood. De Euro STOXX 50 eindigde een half procent in de min omdat de nadruk blijft liggen op de bedrijfswinsten. De resultaten van de financiële instellingen, basismaterialen en vastgoed die gisteren gepubliceerd werden, vielen tegen en die sectoren presteerden het slechtst.
- De Amerikaanse indexen gingen fors onderuit de Dow Jones daalde 1%, de S&P500 1,5% en de Nasdaq bijna 2%. Het bleek immers dat er massaal geld werd weggehaald bij de First Republic Bank. Hierdoor werd duidelijk dat de problemen bij de regionale banken nog niet zijn opgelost. Tevens vrezen de beleggers dat de kredietverlening in het gedrang kan komen, wat negatief is voor het bedrijfsleven en bij uitbreiding voor de economische groei. De recessievrees stak opnieuw de kop op.
- De problemen in de financiële sector zorgde meteen voor een vlucht naar ‘veilige’ beleggingen, zijnde Amerikaanse staatsobligaties. De rente zakte met 0,11% naar 3,38%.
- Uit het consumentenvertrouwen van de Conference Board blijkt dat er slechts 12,6% Amerikanen verwachten dat er het komende jaar nieuwe jobs zullen bijkomen. Dit is het laagste cijfer in 7 jaar. Het consumentenvertrouwen zakte van 104 naar 101,3 punten terwijl een onveranderd cijfer verwacht werd.
- De Case Shiller-huizenprijsindex voor 20 steden in de VS is in februari met 0,4% jaar op jaar gestegen, de kleinste stijging sinds 2012, vergeleken met een stijging van 2,6% in januari. De markt verwachtte ook hier geen wijziging. Verwacht wordt dat de Fed de rente hoog kan houden, waardoor de financiering van hypotheken en het vooruitzicht van economische zwakte een tegenwind blijven vormen voor de huizenprijzen.
- We eindigen met een positieve noot : het Duitse consumentenvertrouwen steeg deze morgen naar het hoogste niveau sedert april 2022 terwijl de consensus uit ging van een daling. De gedaalde energiekosten speelden hierin een duidelijke rol.
Beursnieuws België en Nederland

Melexis herhaalt jaardoelstellingen na goed eerste kwartaal
- De eerstekwartaalresultaten van Melexis zijn perfect in lijn. De omzet steeg met 24% op jaarbasis en met 2% ten opzichte van het vorige kwartaal tot € 228,6 miljoen. Wisselkoersen hadden een positieve impact op de omzet van 2% op jaarbasis en -2% op kwartaalbasis. KBC Securities blijft een positief aangezien Melexis vasthoudt aan haar richtlijnen. Het ‘Opbouwen’-advies en koersdoel van 120 euro blijft behouden.
BE Semiconductor Industries presteert in lijn met de verwachtingen
- Besi behaalde afgelopen kwartaal een omzet van 133 miljoen euro, in lijn met de verwachtingen, waarmee het de geschatte netto-inkomsten van de analisten met bijna 10% overtrof. De lichte omzetdaling op kwartaalbasis was verwacht en werd veroorzaakt door lagere leveringen voor computergebruikers en eindgebruikers in de auto-industrie. Orders daalden met 21% tot 142 miljoen euro ten opzicht van vorig kwartaal, gezien de uitzonderlijk hoge orderintake afgelopen kwartaal. De brutowinstmarge was hoger dan verwacht en versloeg met 64,1% Besi’s eigen verwachting, voornamelijk als gevolg van een gunstige productmix. Als gevolg hiervan was ook de nettowinst van € 34,5 miljoen hoger dan verwacht. 'Opbouwen'-advies en koersdoel van 68 euro blijft behouden.
Corbion trekt verwachtingen voor 2023 lichtjes op
- In het eerste kwartaal van 2023 steeg de aangepaste EBITDA bij Corbion organisch met 18,5% tot 41,6 miljoen euro, iets beter dan de gemiddelde analistenverwachting en boven de verwachtingen van KBCS. Voor heel 2023 verhoogde Corbion de organische aangepaste EBITDA naar de bovenkant van de eerder vooropgestelde vork van 15 à 20%. KBCS waardeert Corbion nog steeds vanwege de combinatie van een intrinsiek defensief voedingsingrediëntenbedrijf, een marktleidende technologiepositie, een bovengemiddeld langetermijngroeipotentieel en een uitstekend ESG-profiel. KBC Securities behoudt het koersdoel van 38 euro en het ‘Opbouwen’-advies.
ASMI ziet vooruitzichten verslechteren
- ASMI rapporteerde sterke resultaten voor het afgelopen kwartaal, terwijl de vooruitzichten verslechteren. De inkomsten lagen met 710 miljoen euro boven de richtlijn en boven de gemiddelde analistenverwachtingen. Bovendien lag de brutowinstmarge aanzienlijk boven de schattingen van KBCS als gevolg van een uitzonderlijk sterke productmix. Bijgevolg lagen de genormaliseerde bedrijfsresultaten en de nettowinst respectievelijk 26,3% en 16,6% boven de analistenverwachtingen. Aan de andere kant verzwakken de vooruitzichten voor de tweede jaarhelft. Volgens ASMI zullen de inkomsten voor 2023 0,9 à 3,7% lager zullen zijn dan de huidige analistenverwachtingen. Hoewel de fundamenten van ASMI erg sterk zijn, blijft KBCS voorzichtig gezien de aanhoudende zwakte in de eindvraag. Ze handhaven het koersdoel van 350 euro en het ‘Houden’-advies.
Heineken rondt overname van Distell en Namibia Breweries af
- Heineken kondigde de overname van Distell en Namibia Breweries aan te hebben afgerond, wat was voorspeld tijdens de eerstekwartaalupdate. KBCS brengt in herinnering dat Heineken tijdens die update sterke prijzen liet zien, ondanks zwakke volumes. Het voorziet voor 2023 een gemiddelde tot hoge enkelcijferige groei van de bedrijfswinst (beia). KBCS blijft geloven dat bier een veerkrachtige drank is met verder onderliggend groeipotentieel. De prestaties van Heineken zouden moeten worden ondersteund door winstverbeteringsinitiatieven van 400 miljoen euro per jaar in de volgende jaren. KBCS handhaaft het ‘Opbouwen’-advies en het koersdoel van 110 euro.
XIOR bevestigt EPRA EPS van 2,20 euro voor 2023
- De resultaten van XIOR voor afgelopen kwartaal kwamen grotendeels overeen met de verwachtingen van KBCS. Het bedrijf houdt vast aan de EPRA EPS-richtlijn van 2,20 euro. De schuldgraad kwam met 52,9% iets boven KBCS’ verwachting uit, maar de aangekondigde verkoop van activa van 170 miljoen euro zou deze tegen het einde van 2023 opnieuw onder de 50% moeten brengen. KBCS behoudt het ‘Kopen’-advies en koersdoel van 44 euro.
Fugro start 2023 sterk
- Ook Fugro heeft vandaag de eerste resultaten over 2023 bekendgemaakt. Gesteund door de sterke vraag naar diensten voor offshorewindlocaties, verbeterden alle financiële kerncijfers. Het meest opmerkelijk is de stijging van de inkomsten met 27,5%, waarmee Fugro de toch al sterke stijging van het eerste kwartaal in 2022 kon overtreffen. Bijkomend verbeterde Fugro de EBIT-marge tot 5,7%, vergeleken met -0,7%. Voor het hele jaar verwacht het management dat de marge zal eindigen tussen de 8 à 12%. Het ‘Kopen’-advies en koersdoel van 15 euro blijft behouden.