vr. 23 feb 2024
Wat staat er maandag op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Maandag 26 februari
- Bedrijfsresultaten
- Berkshire Hathaway, Workday, HEICO, Zoom Video Communications, Domino's Pizza, Mercadolibre
- Beleggersevents
- Siemens Energy (algemene vergadering)
- Ex-dividend
- Elekta, Evertrec, KeyCorp, Infineon, S&P Global
- Macro-economie
- VS: nieuwe woningenverkoop
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe beleggingsaanbevelingen voor aandelen
- Mee m/d markt: 'AI hype schakelt versnelling hoger'
- Beursnieuws België en Nederland
- Bedrijfsnieuws uit Amerika
- Europees aandelennieuws
- KBCS: 'Newmont krijgt lager koersdoel, aanbeveling blijft 'Kopen''
- In de klas: prijsbepaling van een obligatie
- KBCS verhoogt koersdoel voor EVS na recordjaar
- Krones publiceert sterke resultaten
- Vici Properties: sterke resultaten, positieve vooruitzichten
- KBCS zet What's Cooking? op kopen
Booking holdings: normalisering in vraag en Spaanse boete kunnen wegen op de koers
Booking Holdings?
Booking Holdings is 's werelds grootste internetreisagentschap. Via de verschillende websites van Booking Holdings kunnen klanten niet alleen hotels reserveren, maar ook vliegtickets kopen en vervoer organiseren. Het bedrijf is eigenaar van Booking.com, dat een dominante positie heeft in de wereld van de hotelreservaties
Samenvatting:
Booking Holdings presenteerde mooie resultaten voor het vierde kwartaal van 2024, maar de hoge groeicijfers van na de pandemie zijn voorbij. Er is meer normalisering in deze groei gekomen en daarbovenop komt nu ook nog een regelgevende donderwolk boven de naam hangen. Lichtpuntje is wel de initiatie van een kwartaaldividend dat hierdoor ook dividendfondsen nu tot potentiële investeerders mag rekenen.
Details:
De resultaten van het vierde kwartaal van 2023 kwamen boven verwachtingen uit. Dit was weliswaar al bijna volledig ingeprijsd door investeerders. Zo kende het aandeel al een heel mooi jaarbegin van 2024 met een stijging van 10% en als we tellen vanaf 1 december zelfs bijna 25%. De verwachtingen lagen dus al zeer hoog.
Booking blijft nog steeds immens populair en het was dan ook de meest gedownloade reis-app voor 2023. We zien dit terugkomen in het aantal geboekte nachten in het vierde kwartaal, dat op jaarbasis steeg met 9.2%. Zonder Israël is de stijging op jaarbasis 11%. Dit is dus zeker nog een mooie groei.
Ook de inkomsten die Booking genereert zijn positief. Zo steeg hun omzet op jaarbasis met 18% naar 4,78 miljard dollar. Wat hoger is dan de verwachtingen die ‘slechts’ rekening hielden met een omzet groei van 16.2% op jaarbasis. Ook het winstcijfer ligt in lijn met de verwachtingen. Het kwam uit op 1,46 miljard dollar wat betekent dat ze een EBITDA-marge optekenden van 30.6%.
Het management gaf aan dat oktober nog wel een moeilijker kwartaal was maar dat november en december een heropleving kenden. Oktober was niet enkel moeilijk in het Midden-Oosten maar de schokken van het conflict waren ook voelbaar in Amerika. Voorts blijft ook hun alternatieve accommodatie het zeer goed doen. Deze tekende een groei op van 19% op jaarbasis en blijft daarmee de grote groeimotor in aantal geboekte nachten.
De cijfers leerden dat in het vierde kwartaal algemeen de trend naar meer normalisering is ingezet. Zo was er in het derde kwartaal van 2023 nog een groei van geboekte nachten op jaarbasis van 15%, waarbij dit in het vierde kwartaal daalde naar een groei van 9% en management gaat uit om dit lopende kwartaal een groei te zien van +- 6%. Ook de groeicijfers voor heel 2024 komen onder verwachtingen uit en wijst er toch op dat er een normalisering in de groeicijfers komt.
Het was even slikken om te horen dat de Spaanse overheid een provisionele boete van 486 miljoen euro (+- 526 miljoen dollar) heeft opgelegd aan Booking. De reden hiervoor is omtrent anti-competitieve maatregelen die het platform zou ondernemen. Ze zouden namelijk hotels verbieden om lagere prijzen aan te bieden op andere dan hun sites. Booking kondigde al aan dat het deze boete niet accepteert en tegenmaatregelen zal nemen. Dit kan echter enkele jaren duren en hierdoor nog even wegen op de beurskoers.

KBC Securities over Booking Holdings
Booking Holdings kon mooie cijfers voorleggen en een ook het initialiseren van een dividend is positief. De markt loopt al wat vooruit op de groeicijfers, dat terwijl de normalisering in de groei duidelijk begint te worden.
De analist van KBC Securities, Tom Noyens, verlaagt zijn aanbeveling van Kopen naar Houden; maar dankzij de goede cijfers van vorig kwartaal verhoogt hij het koersdoel naar 3600 USD.
BASF: dividend intact, lichtjes positief over 2024
BASF?
Het Duitse BASF is het grootste chemische concern ter wereld. BASF bestaat uit zes divisies: Chemicals, Materials, Industrial Solutions, Surface Technologies, Nutrition & Care en Agricultural Solutions. BASF maakt en verhandelt een heel breed assortiment van (petro-)chemicaliën (plastics, gewasbeschermingsmiddelen, deklagen, etc.)
Samenvatting
Het Duitse BASF heeft vandaag (23/2) zijn finale jaarresultaten bekendgemaakt. In januari kwam het bedrijf al met voorlopige resultaten naar buiten. De chemiereus blijft kampen met zowel een dalende vraag als dalende verkoopprijzen. De omzet in 2023 kromp met 21% naar 68.9 miljard euro. De bedrijfskasstroom (EBITDA) (voor bijzondere posten) kromp nog sterker met 29% naar 7.7 miljard euro. De hoge energieprijzen en het verlieslatende Ludwigshafen, hun grootste productiesite ter wereld, speelden een significante rol in de dalende EBITDA. Als reactie hierop zal management een kostenbesparing van 1 miljard euro doorvoeren in Ludwigshafen. De besparingsronde zou moeten afgerond zijn tegen het einde van 2026. Er was ook een positieve noot, het totale dividend blijft 3.40 euro/aandeel euro. De payout-ratio is wel boven de 100%, waardoor het niet duurzaam is.
BASF-management meldde dat elk segment van de groep te kampen kreeg met lagere prijzen, lagere vraag en ongunstige wisselkoerseffecten. Een positief teken was dat het 4de kwartaal een lichte groei vertoonde tegenover het 4de kwartaal van 2022. De Duitse productiesite in Ludwighaven blijft kampen met een verlaagde competitiviteit. De hogere energieprijzen en loonkosten zorgen ervoor dat de site niet rendabel genoeg is om nog buiten Europa te exporteren. Het management rekent vooral op een natuurlijke afvloeiing van het personeel en niet op naakte ontslagen. De Duitse arbeidswetgeving zorgt ervoor dat ontslagrondes zeer kostelijk zijn. In Europa ziet men ook meer Chinese producten de markt betreden doordat Europese producenten duurder zijn geworden en de Chinese thuismarkt ook te kampen heeft met een zwakke vraag.
Er werden ook enkele toekomstperspectieven meegegeven. Zo verwacht management dat de EBITDA (voor bijzondere posten) zal landen tussen 8 en 8.6 miljard euro in 2024. In 2023 was dit 7.6 miljard euro. Dit moet gerealiseerd worden door een sterkere vraag uit China en hogere globale sectorvolumes in zowel de chemie (2.7%) als industrie (2.2%). De autosector zal een minder sterk jaar kennen dan 2023. De vrije kasstroom zal liggen tussen 0.1 en 0.6 miljard euro, waardoor de dividendbetaling van 2024 wel in gedrang zou komen. Maar het bedrijf rekent wel op een geldinstroom 1.6 miljard euro voor de Wintershall-deal tegen het einde van het jaar. Naast deze som zal het ook een aandeel van 40% hebben in Harbour Energy. Lagere kapitaaluitgaven vanaf 2025 zouden het dividend ook betaalbaar moeten houden.
KBC Securities over BASF
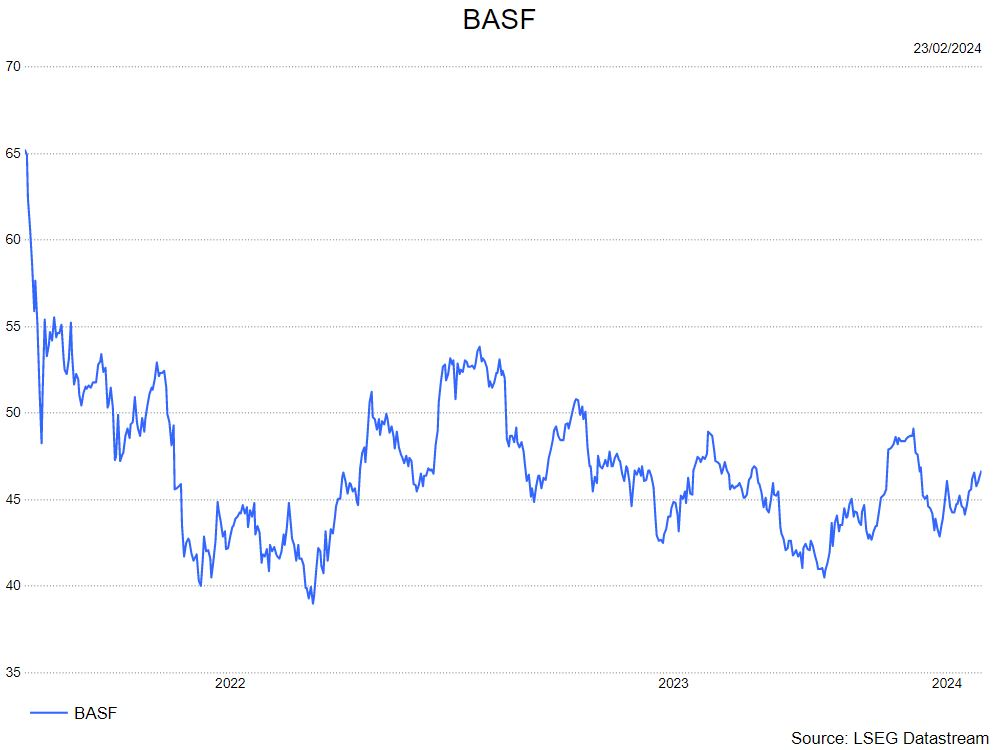
Het laatste kwartaal lijkt een kentering te vertonen, de omzet steeg lichtjes ten opzichte van het 4de kwartaal van 2022. Het management is lichtjes positief over 2024 met een betere outlook dan verwacht. Toch lijkt een sterk herstel van de sector van de sector onwaarschijnlijk in 2024. De analist van KBCS, Benjamin Wolff, is positief over het dividend van 3.5 euro. Hierdoor komt het dividendrendement voor 2023 op meer dan 7.5%. De payout-ratio is wel boven de 100% waardoor een herhaling van de resultaten van 2023 naar alle waarschijnlijkheid wel tot een dividendknip zouden leiden. De Europese chemie blijft in een put zitten, maar een heropleving zou het BASF aandeel de wind in de zeilen moeten geven.
Kurt heeft een 'kopen'-aanbeveling en een koersdoel van 55 euro.
KBCS zet What's Cooking? op kopen

What's Cooking? is erin geslaagd om zijn resultaten in 2023 te verbeteren ondanks een hoge inflatie en uitdagingen in de toeleveringsketen. Het bedrijf wist de kostenstijgingen door te rekenen aan de klanten en de prijzen om grondstoffen te kopen zijn verlaagd. De omzet van het bedrijf steeg met 6,5% tot € 832 miljoen en de bedrijfskasstroommarge (REBITDA-marge) bereikte 6,0% geeft KBC Securities-analist Guy Sips aan.
What’s Cooking??
What’s Cooking? (het vroegere Ter Beke) is een Belgische versvoedingsgroep met een breed assortiment aan verse voedingsproducten en aanverwante diensten, commercieel actief in verschillende Europese landen. What’s Cooking? is momenteel vooral gespecialiseerd in de productie en verkoop van fijne vleesproducten en koelverse kant-en-klaarmaaltijden.
Stijging van het nettoresultaat
De bedrijfskasstroom (REBITDA) ging 30,9% hoger in vergelijking met 2022, tot € 49,9 miljoen. Het nettoresultaat steeg vorig jaar zelfs met 69,4% op jaarbasis, tot € 7,7 miljoen. Daardoor kan What’s Cooking? zijn dividend met 7% optrekken tot € 4,28. Volgens Guy Sips kon het nettoresultaat zo stijgen door het doorrekenen van de kostenstijgingen aan klanten, de kostenreductie bij leveranciers en het volumeherstel in de tweede helft van het jaar.
Schulden geherfinancierd
What's Cooking? wist vorig jaar zijn schuld voor de komende vijf jaar te herfinancieren via een consortium van banken. Daarnaast zette het ook de herstructurering van zijn productie in Aalsmeer verder. Die herstructurering ligt op schema.
Het bedrijf verwacht hogere en meer structurele investeringen te doen in de divisie ‘Ready Meals’ (kant-en-klare maaltijden), vooral qua innovatie en automatisering.
What’s Cooking streeft ernaar om in 2024 de resultaten van 2023 minstens te evenaren.
KBC Securities over What’s Cooking?
Het transparant doorberekenen van de kostenstijgingen, naast de continue beheersing van kostenstijgingen gedurende het jaar, was een cruciale factor in het verbeteren van de resultaten, stelt Guy Sips. Voor heel 2023 bleef de totale inflatie bijzonder hoog, maar toch wist What's Cooking? de resultaten te verbeteren.
Daarom verhoogt Guy Sips zijn aanbeveling voor What's Cooking? van ‘Opbouwen’ naar ‘Kopen’. Het koersdoel gaat van 95 naar 80 euro. Het aandeel noteert momenteel tegen een koers van € 66 (+11,49%).

Vici Properties: sterke resultaten, positieve vooruitzichten

KBC Securities over Vici
Een kapitaalinvestering met een rendement van 7,7% in 2023 ligt boven de meeste vergelijkbare ondernemingen. Het bedrijf levert ook toonaangevende AFFO-groei met 4,4% voor 2024-2027 versus 4,1%.
KBCS heeft vertrouwen in het vermogen van het management om nieuwe acquisities te doen tegen een aantrekkelijk rendement en om de schulden verder te verlagen dankzij een sterke vrije kasstroom. Met zijn unieke en goed afgeschermde portefeuille is VICI een REIT van hoge kwaliteit. De analist van KBCS, Andrea Gabellone, is van mening dat het bedrijf een waarderingspremie verdient ten opzichte van andere triple-net sectorgenoten, gezien het groeiprofiel.
Hij waardeert het aandeel op 16,5 keer de 2024 AFFO, wat boven het historisch gemiddelde van 14,6x ligt omdat hij gelooft dat het bedrijfsprofiel de afgelopen jaren is veranderd in positieve zin.
Andrea heeft een 'kopen'-aanbeveling en een koersdoel van 35 dollar.
Krones publiceert sterke resultaten

KBC Securities over Krones
Krones heeft de belofte van een aanhoudend positief momentum waargemaakt vanuit het perspectief van een orderboek, marge en vrije kasstroom. De consensus voor 2024 lijkt op de meeste fronten goed te zijn en daarom ziet de analist van KBCS weinig ruimte voor opwaartse bijstellingen. Het bedrijf presteert beter dan verwacht dus hoopt de analist, Andrea Gabellone, een aanhoudend positief momentum te zien in de eerste jaarhelft van 2024. Krones heeft ook gewezen op potentiële risico's door knelpunten in de toeleveringsketen van elektronische componenten, dus elke verbetering zal de uitvoering van de orderportefeuille ondersteunen en de omzet verder opdrijven.
Andrea heeft een 'Kopen'-aanbeveling en een koersdoel van 134 euro.
KBCS verhoogt koersdoel voor EVS na recordjaar

EVS wist in 2023 de omzet te laten groeien met 16,9% op jaarbasis tot 173,2 miljoen euro en dat ondanks de afwezigheid van grote sportevenementen. De groei werd dus vooral gedreven door de segmenten ‘Live Audience Business’ en ‘Media Infrastructure’, die profiteerden van het strategische initiatief ‘PlayForward’ dat in 2020 werd gelanceerd om EVS te laten evolueren tot een leverancier van totaaloplossingen, stelt KBC Securities-analist Guy Sips.
EVS?
EVS zorgde voor een revolutie in live sportuitzendingen dankzij zijn ‘Live Slow Motion’-systeem, dat een wijdverspreide replaytechnologie is geworden voor uitgezonden sportevenementen over de hele wereld.
EVS is vandaag een van de belangrijkste spelers in deze industrie, en na de overname van Axon, kan het zelfs bogen op een breed gamma van oplossingen die de volledige liveproductiecyclus bestrijken.
Door zijn expertise in liveproductietechnologie helpt EVS zijn klanten de waarde van hun mediacontent te maximaliseren en een kijkervaring te creëren.
Sterke winstgevendheid en brutomarge
EVS haalde een bedrijfswinst (EBIT) voor 2023 van € 41,1 miljoen, wat neerkomt op een bedrijfswinstmarge van 23,8%. Da’s een stijging met 38,2% ten opzichte van 2022. De brutomarge bedroeg 69,7%, een stijging met 66,7% ten opzichte van 2022, als gevolg van hogere verkoopprijzen, verkoop van software en service-inkomsten.
De operationele kosten (opex) stegen met 19% op jaarbasis als gevolg van investeringen in personeel, digitale transformatie en immateriële activa. EVS startte ook met de afschrijving van een belangrijk project in het vierde kwartaal, wat een impact had op de resultaten.
Mooi orderboek voor 2024
EVS haalde veel orders binnen in 2023. Aan het eind van vorig jaar lag er voor 153,2 miljoen euro werk op de plank, een stijging met 12,9% op jaarbasis.
In 2024 zou EVS ongeveer € 100,4 miljoen van dat orderboek uitvoeren. Dat zou een stijging met 16,9% op jaarbasis betekenen, inclusief € 7,4 miljoen voor ‘Big Event Rentals’. Maar EVS heeft na het sluiten van het boekjaar nog aanvullende ‘Big Event Rental’-contracten binnengehaald, weet Guy Sips. Die zullen bijdragen aan de inkomsten in 2024.
Meer personeel nodig
EVS is van plan om in 2024 een basisdividend uit te keren van € 1,10. EVS is ook van plan om het aantal teamleden uit te breiden om verdere groei te ondersteunen en het verwachte hogere activiteitsniveau in 2024 op te vangen.
KBC Securities over EVS
Zoals verwacht vestigt EVS een nieuw omzetrecord in 2023, met een sterke winstgevendheid en genereert het voor het derde achtereenvolgende jaar een sterk orderboek, zegt Guy Sips.
Na de lancering van het strategische initiatief ‘PlayForward’ in 2020 is EVS geëvolueerd tot een leverancier van totaaloplossingen, die deze oplossingen nu integreert in een samenhangend ecosysteem. Guy oordeelt dat de introductie van het contentmanagementplatform ‘VIA MAP’ in de tweede helft van 2023 een belangrijke stap kan zijn om voor consistentie tussen de EVS-oplossingen te zorgen en om voor naadloze interacties tussen de verschillende klantsegmenten te zorgen.
Aangezien EVS, volgens Guy, doet wat het belooft, zijnde een omzet in 2024 tussen 180 miljoen en 195 miljoen euro, handhaaft hij zijn ‘Kopen’-aanbeveling, maar verhoogt hij wel het koersdoel van 35 naar 37,5 euro. Het EVS-aandeel noteert momenteel aan een koers van 32,35 euro (+6,07%).

In de klas: prijsbepaling van een obligatie

Een obligatie wordt uitgegeven met een vaste nominale rente. We refereren naar de staatsbon op 3 jaar. De rente bedraagt 2,5% bruto. Dat betekent dat per 1.000 euro, de belegger 25 euro rente ontvangt. De belegger ontvangt dus 25 euro bruto in 2025 en 25 euro bruto in 2026 (in België is een roerende voorheffing van 30% van toepassing, dat laten we even buiten beschouwing). In 2027 ontvangt de belegger 1.025 euro, zijnde de rente én het geïnvesteerde bedrag.
We geven nu 3 voorbeelden m.b.t. de prijsbepaling van een obligatie.
We nemen als voorbeeld een obligatie van 1.000 euro met een vaste rente van 4% en een looptijd van 4 jaar.
.

Om de prijs van de obligatie te bepalen gaat de belegger de toekomstige inkomsten herrekenen naar vandaag (in het vakjargon heet dat verdisconteren). De 40 euro die ontvangen wordt in 2025, is vandaag 38,46 euro waard, de 40 euro in 2026 is vandaag 36,98 euro waard, de 40 euro in 2027 is 35,56 euro waard. De eindsom (1.000 euro inleg + 40 euro rente) is 889,00 euro waard. We tellen al deze getallen op en we bekomen 1.000 euro. De obligatie noteert aan 100% (1.000 euro inleg = 1.000 euro verdisconteerd).
Wat is de impact van een marktrentedaling van 4% naar 1% ? Welnu, we zien dat de rente waartegen we de toekomstige inkomsten herberekenen naar vandaag lager is. Dat betekent dat 40 euro in 2025 aan een marktrente van 1%, 39,60 euro waard is op vandaag (dus hoger). Indien we dat ook doen voor de volgende jaren en alles optellen, dan hebben we een eindresultaat van 1.117,06 euro. De obligaties noteert aan 111,7%. (Elke 1.000 euro wordt 1.117 euro). We merken dus op dat wanneer de marktrente daalt, de prijs (koers) van een obligatie stijgt.

Een laatste scenario is een rentestijging. Veronderstellen we dat de marktrente stijgt naar 8%, wat is dan het effect op de koers van de obligatie ? We berekenen opnieuw de waarde op vandaag van de toekomstige inkomsten. In 2025 is 40 euro op vandaag 37,04 euro waard, dat is lager dan bij een rente van 4%. We doen dat opnieuw voor alle jaartallen en we bekomen een eindresultaat van 867,51 euro. De obligatie noteert aan 86,75% (1.000 euro inleg is nog slechts 867,5 euro waard). Hier zien we dus dat de prijs (koers) van een obligatie daalt wanneer de marktrente stijgt.

KBCS: 'Newmont krijgt lager koersdoel, aanbeveling blijft 'Kopen''

Newmont presenteerde zijn jaarresultaten vandaag. 2023 was een uitzonderlijk jaar met de acquisitie van Newcrest, de derde grootste goudmijnbouwer. Over het hele jaar produceerde Newmont 5,55 miljoen gold ounces, een daling met 7% vergeleken met 2022. De gemiddelde goudprijs was 1.954 ten opzichte van 1.792 dollar in 2022, zegt KBC Securities-analist Benjamin Wolff.
Newmont?
Het Amerikaanse Newmont is 's werelds grootste goudproducent. Naast goud ontgint Newmont ook een aanzienlijke hoeveelheid koper. De onderneming heeft goudmijnen in de VS, Canada, Mexico, Peru, Argentinië, Suriname, Dominicaanse Republiek, Australië en Ghana.
Newmont maakt ook deel uit van KBC Securities’ Wereldselectie voor 2024, die je hier kan aanvragen.
Einde staking in Peñasquito-mijn
In het vierde kwartaal was de productie opvallend hoger, geeft Benjamin aan. De succesvolle heropening van de Mexicaanse Peñasquito-mijn, na een lange staking, was ook een opsteker.
Goud
- Goudproductie ging van 5,96 miljoen ounces in 2022 naar 5,55 miljoen ounces in 2023. Newmont voorspelt voor 2024 een productie van 6,90 miljoen ounces.
- De gemiddelde gerealiseerde goudprijs per ounce was1.954 dollar in 2023 (1.792 dollar in 2022). Newmont schat voor 2024 een gemiddelde prijs van 2.020 dollar.
- De gemiddelde all-in goudkosten per ounce bedroegen 1.211 dollar (1444 dollar in 2022). Newmont wil de kosten nog verlagen: 1.400 dollar dit jaar naar minder dan 1.200 dollar in 2028.
Andere metalen
- De productie van andere metalen in goudequivalent daalde van 1,27 miljoen ounces in 2022 naar 0,89 miljoen ounces in 2023.
- De gemiddelde all-in metaalkosten per ounce steeg van 1.111 naar 1.577 dollar. De hogere all-in kosten waren voornamelijk te wijten aan de hogere ondersteunende kosten om de mijnen operationeel te houden. De zwakke resultaten van ‘Andere metalen’ zijn grotendeels op conto te schrijven van de Peñasquito-staking.
Verkoop van minder rendabele mijnen
Het management maakte bekend dat het de focus zal leggen op de ‘tier 1’-mijnen. Dat zijn de grootste en meest rendabele mijnen. Er zullen 6 mijnen verkocht worden (Éléonore, Musselwhite, Porcupine, CC&V, Akyem, Telfer) en 2 projecten (Havieron en Coffee). Deze zouden 1 miljard moeten opbrengen. Daarmee moet de nettoschuld verlicht worden tot 8 miljard dollar.
Daarnaast wordt het vast dividend verlaagd naar 1 dollar. In 2022 keerde Newmont 2,2 dollar per aandeel uit en in 2023 zal dit 1,45 dollar per aandeel zijn (inclusief het vierdekwartaaldividend met uitbetaling in mei 24). In de plaats komt er wel een inkoopprogramma van 1 miljard dollar met het surplus van de vrije kasstroom en desinvesteringen. Het bedrijf kondigde ook aan dat het zijn productievolume met 20% wilt laten groeien tegen 2028.
KBC Securities over Newmont
Net zoals meerdere analisten blijft Benjamin Wolff verbaasd over de consistente ‘underperformance’ van aandelen van goudmijnbedrijven tegenover de goudprijs.
Het lagere dividend zal naar alle waarschijnlijkheid druk zetten op de kortetermijnprijsvorming, vermoed Benjamin. Maar vanuit een strategisch oogpunt vindt hij het verstandig om de schuldgraad te verlichten na de Newcrest-overname. Ook de keuze van het management om ook in te zetten op de inkoop van eigen aandelen juicht hij toe.
Er werd tijdens de analisten-call ook een brede uiteenzetting gegeven over de verwachtte productiegroei en kostenplaatje. Tegen 2028 moet de productie groeien met +20% en de all-in goudkosten onder de $1200 belanden. Daarom blijft Benjamin positief over Newmont. Hij behoudt de ‘Kopen’-aanbeveling, maar verlaagt het koersdoel van 56 naar 50 dollar.
Het Newmont-aandeel sloot gisteren af tegen een slotkoers van 30,89 dollar (-7,60%).

Europees aandelennieuws

Ferrari trekt dividend op met 35%.
- De luxewagengroep trekt het dividend met 35% op tot 2,443 euro per aandeel, waardoor in totaal 440 miljoen euro uitgekeerd wordt naar onder meer de Italiaanse grootaandeelhouder Exor.
Telefonica boekte in vierde kwartaal nettoverlies van 2,15 miljard euro.
- De Spaanse telecomgroep boekte in het vierde kwartaal een nettoverlies van 2,15 miljard euro als gevolg van een afschrijving in Groot-Brittannië en door de kosten van een ontslagplan in Spanje. Toch haalde het nog steeds zijn kerndoelstellingen voor winstgevendheid en omzet voor 2023. De groep herhaalde zijn kerndoelstellingen voor de winst en omzetgroei voor 2024 en zei dat het zijn jaarlijkse dividend handhaafde op 0,30 euro per aandeel.
BASF kondigt 1 miljard kostenbesparingen aan.
- BASF wil tegen einde 2026 nog eens 1 miljard euro besparen op de jaarlijkse kosten voor het hoofdkantoor in Ludwigshafen. Dat moet de zwakke vraag en hoge energiekosten compenseren. Ook worden de productie en de administratieve activiteiten tegen het licht gehouden. In 2024 moet de bedrijfskasstroom (EBITDA) herstellen tot 8 à 8,6 miljard euro.
Mooie resultaten voor Deutsche Telekom.
- De telecomaanbieder publiceerde een stijging van de bedrijfskasstroom met 0,7% en de vrije kasstroom met 40% in 2023. Er was een forse klantengroei zowel in Europa als in de VS. Het bedrijf verwacht ook voor 2024 een stijging van de EBITDA met 6% (naar 42,9 miljard euro) en de vrije kasstroom met 16% tot 18,9 miljard euro.
Standard Chartered kondigt inkoop eigen aandelen aan voor 1 miljard dollar.
- De bank rapporteerde dat de winst vóór belastingen in 2023 was gestegen tot 5,09 miljard dollar, in lijn met de verwachtingen. Er werd voor de tweede keer een waardevermindering genomen op de Chinese kredietverstrekker Bohai Bank en dit voor 800 miljoen dollar. De bank kondigde een inkoop eigen aandelen aan voor 1 miljard dollar en een dividendstijging.
Ook Allianz kondigt aandeleninkoop aan.
- De verzekeraar zag zijn bedrijfsvolume stijgen met 5,5% naar 161,7 5,5 procent naar 161,7 miljard euro en het bedrijfsresultaat met 6,7% naar 14,7 miljard euro, vooral dankzij het bedrijfssegment Leven/Gezondheid. Het nettoresultaat steeg met 30,3% naar 9,1 miljard euro. De Solvency II-ratio bedroeg 206%. Het management stelt een dividend per aandeel voor van 13,80 euro, een stijging van 21,1%. Bovendien komt er een inkoopprogramma ten belope van 1 miljard euro.
Bedrijfsnieuws uit Amerika

Intuit voldoet aan verwachtingen
- Intuit: (-1% nabeurs) het financiële softwarebedrijf zette vorig kwartaal 3,39 miljard dollar om, waarmee het de analistenverwachtingen haalde. Ook de aangepaste winst deed niet onder. Het cijfer landde op 2,63 dollar per aandeel, terwijl slechts gemikt werd op 2,30 dollar per aandeel
Live Nation Entertainment rapporteerde een omzet van 5,84 miljard dollar
- Live Nation Entertainment: (+1% nabeurs) Live Nation rapporteerde een omzet van 5,84 miljard dollar en overtrof daarmee de analistenverwachtingen van $4,79 miljard, per LSEG. Het entertainmentbedrijf rapporteerde ook operationele inkomsten over het vierde kwartaal die iets onder de consensus lagen.
Booking Holdings-aandeel daalde ondanks beter dan verwachte cijfers
- Booking Holdings: (-4% nabeurs) het online reisbedrijf moest lager, ondanks er wel degelijk beter dan verwacht winst- en omzetcijfers gerapporteerd werden over het vierde kwartaal. Ook het aantal geboekte kamerovernachtingen dikte met 9% aan, terwijl het management een kwartaaldividend van 8,75 dollar cash per aandeel voorstelde. Maar het aandeel was al doorgestegen, zodat er sprake is van “Sell on the news”-scenario.
Insulet voorspelt lagere omzetgroei dan verwacht
- Insulet: (-5% nabeurs) de producent van medische apparatuur verwacht dat de omzetgroei in het huidige kwartaal meer zal dalen dan wat de analisten voorspellen. De omzet kan ‘slechts’ 17% tot 20% hoger op jaarbasis, terwijl analisten op een groei van 24,3% hadden gehoopt.
Block stijgt dankzij beter dan verwachte vierdekwartaalomzet
- Block: (+11% nabeurs) het betalingsbedrijf werd beloond voor een beter dan verwacht vierde kwartaalomzet. De teller landde op 5,77 miljard dollar, terwijl op 5,70 miljard werd gemikt. Voor 2024 wordt gemikt op een brutowinst van minstens 8,65 miljard dollar, dik 15% meer dan in 2023.
MercadoLibre kon winst niet opkrikken
- MercadoLibre: (-8% nabeurs) de e-commerce gigant tuimelde fors lager omdat de vierde kwartaal winst van 3,25 dollar per aandeel stabiel bleef op jaarbasis, terwijl net op groei werd gemikt. Die trend was ook zichtbaar in het bedrijfsresultaat van 572 miljoen dollar, terwijl analisten minstens op 668,5 miljoen dollar rekenden.
Ansys deed beter dan verwachtingen voor omzet en winst
- Ansys: (+3,56%) de aanbieder van technische softwareoplossingen deed beter dan de verwachtingen voor omzet en winst in het vierde kwartaal, gedreven door de groeiende vraag naar zijn software, die worden gebruikt om een reeks producten zoals vliegtuigen en tennisrackets te maken. Ansys rapporteerde een omzet van 805,1 dollar miljoen voor het vierde kwartaal, waarmee het de gemiddelde schatting van analisten van 797,4 miljoen dollar overtrof. De cijfers komen meer dan een maand nadat Synopsys zei dat het Ansys zou kopen in een deal van 35 miljard dollar.
Grab Holdings meldt allereerste kwartaalwinst
- Grab: (-8,41%) het taxibedrijf meldt een allereerste kwartaalwinst en kondigde meteen ook een eerste aandeleninkoopplan aan, na recente kostenbesparingen en een grotere vraag naar de ride-share- en voedselbezorgdiensten van het bedrijf. Grab boekte in het vierde kwartaal een nettowinst van 11 miljoen dollar, deels geholpen door een "omkering van een boekhoudkundige toerekening", aldus het bedrijf.
Marathon Oil overtrof schattingen van Wall Street
- Marathon Oil: (+1,40%) de Amerikaanse schalieproducent overtrof de schattingen van Wall Street voor de winst over het vierde kwartaal, dankzij een hogere productie. Marathon meldde een stijging van zijn olie- en gasproductie tot 404.000 vaten olie-equivalent per dag (boepd) van 333.000 boepd in het voorgaande jaar.
Moderna meldde verrassende winst over het vierde kwartaal
- Moderna: (+13,53%) de geneesmiddelenfabrikant meldde een verrassende winst over het vierde kwartaal, geholpen door kostenbesparingen en enkele uitgestelde betalingen, en het zette een commerciële routekaart op voor zijn experimentele respiratoir syncytieel virus (RSV)-injectie. Moderna boekte een winst van 217 miljoen dollar, of 55 cent per aandeel, voor het kwartaal. Analisten hadden gemiddeld gerekend op een verlies van 97 cent per aandeel.
Mosaic zag dalende kunstmestprijzen
- Mosaic: (+6,55%) De kunstmestproducent biechtte een lagere winst over het vierde kwartaal op, omdat de dalende kunstmestprijzen de marges aantastten. Mosaic zei dat de potasprijzen in het kwartaal oktober-december daalden tot 243 dollar per ton, van 581 dollar per ton een jaar eerder, toen de prijzen stegen als gevolg van de oorlog tussen Rusland en Oekraïne.
Nutrien getroffen door lagere kalimeststoffenprijzen
- Nutrien: (+7,32%) ook 's werelds grootste kunstmestproducent meldde een grote daling van de winst over het vierde kwartaal, getroffen door lagere kaliprijzen. Voor het decemberkwartaal sprak het bedrijf van een aangepaste winst van 37 cent, waarmee het de gemiddelde schatting van analisten van 65 cent miste. Het bedrijf verklaarde een driemaandelijks dividend van 54 cent per aandeel uit te keren, een stijging van bijna 2% ten opzichte van vorig kwartaal.
Royal Caribbean Group verhoogt jaarlijkse winstverwachting
- Royal Caribbean: (+6,67%) de cruisesaanbieder verhoogde zijn jaarlijkse winstverwachting, dankzij de sterke vraag naar cruises tijdens het belangrijke 'golfseizoen' en dankzij robuuste uitgaven aan boord.
AbbVie wil ten minste 13 miljard dollar aan bedrijfsobligaties verkopen
- AbbVie: (+0,92%) de farmareus wil ten minste 13 miljard dollar aan bedrijfsobligaties verkopen om de overnames van ImmunoGen en Cerevel Therapeutics te helpen financieren.
Alphabets Google pauzeert Gemini
- Alphabet: (+1,08%) Google pauzeert zijn AI-tool die op verzoek afbeeldingen omdat in sommige historische afbeeldingen onnauwkeurigheden zitten. "We zijn ons ervan bewust dat Gemini onnauwkeurigheden aanbiedt in sommige afbeeldingen van historische beeldgeneraties", zei Google woensdag.
BP zal zijn grootste raffinaderij in het Midwesten van VS herstarten
- BP: (-0,59%) de oliemaatschappij zal zijn grootste raffinaderij in het Midwesten van de VS (in Whiting, Indiana) goed voor 435.000 vaten per dag in maart weer volledig in productie te nemen. BP is van plan om volgende week te herstarten met de raffinaderij, zodat de raffinaderijproductie in maart op volle toeren draait.
Novavax akkoord om tegen eind 2028 Gavi te vergoeden
- Novavax: (+22,61%) het bedrijf stemt ermee in om de internationale vaccingroep Gavi tegen eind 2028 ten minste 475 miljoen dollar in contanten of met vaccins terug te betalen, waarmee een geschil over geannuleerde bestellingen wordt beslecht die financiële onzekerheid hadden veroorzaakt voor de Amerikaanse maker van COVID-19-injecties.
United Airlines Holdings hervat begin volgende maand vluchten naar Israël
- United Airlines Holdings: (+2,75%) de luchtvaartmaatschappij is van plan om begin volgende maand de directe Amerikaanse vluchten naar Israël te hervatten, waarmee het de eerste Amerikaanse luchtvaartmaatschappij wordt die de dienst hervat sinds de aanval van 7 oktober door Hamas-militanten op Zuid-Israël.
Cruise van GM hervat de robotaxi-tests op stadswegen de komende weken
- General Motors: (-0,38%) de zelfrijdende auto-eenheid, Cruise, bereidt zich voor om de komende weken het testen van zijn robotaxis op de openbare weg met veiligheidschauffeurs te hervatten, met Houston en Dallas als potentiële locaties. Cruise schortte in oktober zijn activiteiten in de VS op na een incident in San Francisco, waarbij een van zijn robotaxis een door een andere auto aangereden voetganger meesleurde.
Beursnieuws België en Nederland

Galapagos verbrandde vorig jaar 415 miljoen euro
- Galapagos: de biotechgroep had per einde 2023 nog 3,7 miljard euro cash op de balans, nadat er 415 miljoen euro werd verstookt doorheen het jaar. Dat cijfer moet in 2024 dalen tot 280 à 320 miljoen euro. Qua pijplijn noteren onze analisten dat de ontwikkeling van CD19 CAR-T in SLE niet voortgezet zal worden omwille van strategische redenen, wat die dan ook mogen zijn. Dat is voer voor de conference call van deze middag. Wel worden de CAR-T-studies in oncologie voortgezet. Aanvullende data zouden in 2024 de sterke, maar vroege dataset bij meer patiënten kunnen bevestigen en inzicht kunnen geven in de duurzaamheid. Geen impact op “Opbouwen”-aanbeveling en 55 euro koersdoel.
Ascencio roteerde in het vierde kwartaal de vastgoedgroepactiva en verbeterde de portefeuille
- Ascencio: in het vierde kwartaal roteerde de vastgoedgroepactiva met nogal wat activa. Dat verbeterde de kwaliteit van de portefeuille, zonder impact op de winst per aandeel. KBCS verwacht dat die trend zich zal doorzetten, met positieve impact op de aandeelhouderswaarde. De kwartaalcijfers zelf lagen met 84,2% boven verwachting, ondanks het huurdersconcentratierisico hoog blijft. De verkoop van de Casino-winkels aan Intermarché is een stap in de goede richting, maar KBCS heeft meer duidelijkheid nodig. In afwachting blijft de “Houden”-aanbeveling en 51 euro koersdoel op de tabellen staan.
QrF trekt zich terug uit de Nederlandse markt
- QrF: de groep liet samen met de kwartaalcijfers weten dat het zich terugtrekt uit de Nederlandse markt, dat het een deel van haar joint-venture met Baltisse sluit en dat het out-of-town retailpark in Boncelles verkoopt. Voor het resterende deel van de JV werd een nieuwe huurder gevonden. Al bij al is dat een positieve verrassing voor KBCS, want het bouwt het risicoprofiel af en verbeterde de operationele marge. De groep heeft zo ook 24 miljoen extra cash om deals te scoren die de winst verder moeten schragen. Na de analistenbijeenkomst herziet KBCS de schattingen. De “Kopen”-aanbeveling en 13 euro koersdoel blijven behouden.
EVS tekende een nieuw omzetrecord op in 2023
- EVS: de Luikse beeldvormingsgroep maakte haar belofte waar en tekende een nieuw omzetrecord op in 2023, met sterke winstgevendheid én een dikker orderboek. De omzet steeg met 16,9% tot 173,2 miljoen euro en voor 2024 wordt gemikt op 180 à 195 miljoen dollar omzet. De bedrijfswinst (EBIT) lag met 41,1 miljoen boven de verhoopte 38,4 miljoen euro, waardoor de marge niet 22,9% was, maar wel 23,8%. Er zal een basisdividend uitgekeerd worden van 1,10 euro per aandeel. Het koersdoel van KBCS stijgt vandaag van 35 naar 37,5 euro, met ongewijzigde “Kopen”-aanbeveling.
Brunel International boekt lagere winst door onverwachte elementen
- Brunel International: de uitzendgroep kampte met onverwachte elementen, naast de inflatiedruk die vooral in het offshore wind segment wat projecten in de ijskast deed belanden. Ook de belangrijke Duitse markt trok de rem aan. De vierde kwartaal omzet steeg op autonome basis wel nog met 14% naar 344,2 miljoen euro, maar kostendruk en lagere efficiëntie drukte de bedrijfswinst (EBIT) 13% lager tot 15,5 miljoen euro en de bijhorende marge van 5,6% naar 4,5%. Er wordt 0,55 euro dividend per aandeel uitbetaald, ongewijzigd ten opzichte van 2022. Voor 2024 wordt gemikt op matige groei, terwijl operationeel gezien vooral de recente kostenbesparingen hun werk moeten doen.
KBCS schroeft de verwachtingen voor Solvay terug
- Solvay: KBCS schroeft de verwachtingen voor de chemiegroep wat terug omwille van de algemene macro-economische vooruitzichten. De EBITDA-prognoses voor de komende jaren werden 5 à 8% lager gezet, wat geen afbreuk doet aan het feit dat het bedrijf op een conservatieve financiële manier wordt geleid, waarbij dividend de voorkeur krijgt boven agressieve groei. Het aandeel is aantrekkelijk gewaardeerd (koerswinst voor 2024: 5,8x, EV/EBITDA: 4,5x). Daarom blijft de “Kopen’-aanbeveling en 40 euro koersdoel op de tabellen staan.
Proximus pakte uit met solide vierde kwartaal cijfers
- Proximus: de telecomgroep pakte uit met solide vierde kwartaal cijfers, dankzij een sterke onderliggende binnenlandse prestatie. Er werden 38.000 postpaidklanten getekend, naast 16.000 nieuwe internetklanten. De bedrijfskasstroom (EBITDA) dikte daarom zoals verwacht met 1,4% aan tot 421 miljoen euro, ondanks de omzetgroei met 1,5% ietwat onder de lat bleef. Hier spelen eerder zwakke internationale activiteiten, ondanks de marges solide bleven. Voor 2024 wordt gemikt op een toename van de EBITDA met maximaal 1%, wat in lijn der verwachtingen ligt. Geen impact op “Opbouwen”-aanbeveling en 8,7 euro koersdoel.
Syensqo verlaagt de onderliggende EBITDA-prognoses
- Syensqo: net zoals het geval is bij Solvay, werden de onderliggende EBITDA-prognoses voor de periode tussen 2024 en 2026 met zo’n 3 à 4% verlaagd, rekening houdend met een conservatievere visie op de algemene economische groei. Concreet werden de prognoses voor Composites verlaagd door de problemen met de Boeing 737 Max 9 en de regelgeving. De “Kopen”-aanbeveling blijft niettemin behouden, maar het koersdoel daalt van 115 naar 112 euro. Syensqo kan niettemin nog altijd buigen op een solide marktpositie, sterke balans en solide groeipotentieel op middellange tot lange termijn.
Hoger dan verwachte EPRA-winst bij Cofinimmo
- Cofinimmo: de vastgoedgroep pakte uit met een hoger dan verwachte EPRA winst per aandeel van 7,07 euro. Analisten mikten slechts op 6,79 euro, omdat ze de bruto huurinkomsten van 346,2 miljoen euro onderschatten en de schuldkosten (1,4%) overschatten. KBCS zal daarom de winstverwachtingen voor 2024 optrekken met zo’n 3%, met name omwille van de lager dan verwachte rentekosten. Op de balans versnelde de correctie van de reële waarde tot -2,7% op vergelijkbare basis, voornamelijk in Spanje en Duitsland. Geen impact op “Opbouwen”-aanbeveling en 76 euro koersdoel.
What’s Cooking krijgt ‘Kopen’-aanbeveling bij KBC Securities
- What’s Cooking: de voedingsgroep die eerder als Ter Beke door het leven ging ziet 2024 met vertrouwen tegemoet. Dat is te danken aan de volumegroei in de divisie “bereide maaltijden” in het vierde kwartaal en aan de doorberekening van kosten, wat de solide financiële positie en kasstroom kon onderstrepen. De netto financiële schuld daalde van 68 naar 61 miljoen euro. De bedrijfskasstroom steeg vorig jaar van 38,1 naar 49,9 miljoen euro, zodat de marge op 6% uitkwam. KBCS mikte op 5,5% en verhoogt ook daarom de aanbeveling van “Opbouwen” naar “Kopen”, terwijl het koersdoel daalt van 80 naar 95 euro. Het dividend stijgt weer, en wel met 7% tot 4,28 euro.
Mee m/d markt: 'AI hype schakelt versnelling hoger'
- Het AI-fenomeen Nvidia mocht gisteren liefst 277 miljard dollar beurswaarde bijschrijven tot 1,96 biljoen dollar. Dat is de grootste eendaagse winst in de geschiedenis van Wall Street en dus is een vermelding in dit overzicht geen overbodige luxe. Er werd voor maar liefst 65 miljard dollar gehandeld in de aandelen, goed voor bijna een vijfde van alle handel in S&P 500-aandelen. Die ambiance zwengelde het optimisme rond AI nog wat meer aan, wat een wereldwijde hausse van technologieaandelen teweegbracht.
- De S&P 500 (+2,1%), de Euro Stoxx 600 (+0,9%) en de Japanse Nikkei (+1,3%) klokten allemaal af op recordhoogtes, om nog te zwijgen van de Nasdaq-index zelf (+3%). Zelfs de MSCI-index voor aandelen uit opkomende markten (+0,9%) bereikte gisteren het hoogste niveau sinds 2 augustus, al zijn die natuurlijk niet bepaald actief in de chipmarkt.
- Maar was er niet zoiets als een rente-die-dalen-moest? Natuurlijk, alleen speelt dat vandaag niet meer zo’n hoofdrol. Waar enkele maanden geleden nog gehoopt werd op een verlaging van de Amerikaanse en Europese beleidsrente met 150 basispunten, is dat vandaag al minder dan 90 basispunten. Na de laatste beleidsvergadering van de Federal Reserve bleven de directeurs namelijk bezorgd was over de risico's van een te snelle renteverlaging. De 10-jaarsrente in de VS steeg licht tot 4,33%, tegenover 2,43% in Duitsland, terwijl de 2-jaarsrente in de VS 1 basispunt hoger trok tot 4,71%, terwijl er in Duitsland liefst 8 basispunten bijkwamen tot 2,91%.
- Heel onlogisch is dat niet, want de Amerikaanse economie blijft beresterk, wat inflatoir kan zijn. Gisteren bleek wel nog dat de bedrijvigheid in de VS afkoelde in februari, terwijl de inflatie voor productiemiddelen daalde tot het laagste niveau in bijna 3,5 jaar. Eén en ander leerden we uit de S&P Global indexen, die in de VS daalde van 52,0 punten in januari naar 51,4 in februari. De maatstaf van de S&P Global enquête voor nieuwe orders ontvangen door particuliere bedrijven daalde van Geleidelijke afkoeling. En dat is eigenlijk nog zo slecht niet.
- Op de economische kalender ligt de nadruk in Europa, met onder meer de inflatieverwachtingen voor januari en de belangrijke Duitse IFO-indicator. Verder is er nog consumentenvertrouwen in het VK en zijn er speeches van onder meer Waller (Fed) en Schnabel (ECB).
- Qua bedrijfsresultaten kijken we vandaag naar Warner Bros, VipShop, Allianz, BASF, Cofinimmo, Deutsche Telekom, Getlink, Mondi, Standard Chartered, Brunel, Tubize, Proximus, WhatsCooking, etc. Geen grote namen, maar dat verzacht de overgang naar het weekend.