do. 22 feb 2024
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Vrijdag 23 februari
- Bedrijfsresultaten
- Deutsche Telekom, Allianz, BASF, Standard Chartered, Brunel, Cofinimmo, Proximus, Texaf, What's Cooking
- Beleggersevents
- Infineon (algemene vergadering)
- Ex-dividend
- Chemours, Mowi, Sherwin-Williams, Snap-On
- Macro-economie
- EU: Duitse BBP
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe beleggingsaanbevelingen voor aandelen
- Is de staatsbon interessant?
- Mee m/d markt: 'Nvidia opende de boeken'
- Beursnieuws België en Nederland
- Europees aandelennieuws
- Bedrijfsnieuws uit Amerika
- Meest verhandelde aandelen bij Bolero
- KBCS verlaagt Materialise-koersdoel na onverwachte afboeking
- Kinepolis laat COVID-19 achter zich met recordresultaat
- KBCS: “Nvidia klopt vlot de torenhoge verwachtingen”
- Europese dienstensector ontsnapt uit halfjarige krimp
- Vooruitblik op Amerika
- Nestlé: resultaten onder verwachtingen
Nestlé: resultaten onder verwachtingen
Nestlé?
Nestle is een Zwitserse onderneming die actief is in de voeding-, gezondheid- en welzijnssector. Het is de holdingmaatschappij van de Nestle Groep, die dochterondernemingen, geassocieerde ondernemingen en joint ventures in de hele wereld omvat.
Samenvatting
De hoge inflatie van voorbije jaren heeft de merken van Nestlé niet al te veel deugd gedaan. Door de hoge voedingsprijzen zijn consumenten in de supermarkt toch iets spaarzamer geworden en verkiezen ze vaker witte producten dan ervoor. Dit zien we terugkomen in de laatste resultaten van Nestlé die lager uitkwamen dan verwacht.
Details
Nestlé rapporteerde deze ochtend (22/2) haar resultaten voor het volledige jaar 2023. Deze kwamen licht lager uit dan verwacht. Voor heel 2023 ziet Nestlé nog wel een organische groei van 7.2%, maar dit is volledig toe te schrijven aan de prijsverhogingen die ze hebben doorgevoerd. Hun volume daalde namelijk met 0.3%, waarbij de verwachting eerder lag op een nulcijfer. Ook hun winstcijfer per aandeel kwam ongeveer een procent lager uit dan verwacht. Deze lag nu op 4,8 CHF per aandeel, waarbij we eerder rekening hadden gehouden met een winst per aandeel van 4,87 CHF.
Wat de vierdewartaalcijfers van Nestlé betreft waren de verwachtingen zeer optimistisch. Zo gingen de gemiddelde analistenverwachtingen uit van een organische groei van om en bij de 6.5%, waarbij er vooral al rekening werd gehouden met een sterk teruglopende volumegroei. Dit bleek nog voorbarig. De organische groei kwam namelijk uit op 5.6%, waarbij Nestlé’s volumes nog maar groeiden met 0.5%. De organische groei is in het vierde kwartaal nog bijna volledig een gevolg van de prijsverhogingen waarbij de volumegroei achterblijft.
Bij de verschillende divisies doet voeding voor huisdieren het wel nog steeds zeer goed. Deze kende een organisch groeicijfer van 9.7% en kwam boven verwachtingen uit. Langs de negatieve kant valt vooral de koekjes-divisie op, met merken als KitKat Smarties, … Deze groeide organisch met ‘slechts’ 4,9%, waarbij de verwachting lag op een organische groei van 9,2%.
Op vlak van marges publiceert Nestlé enigszins stabiele cijfers die in lijn liggen met de verwachtingen. Voor de tweede helft van 2023 kwam hun operationele winstmarge uit op 17,4% wat net onder de verwachte 17,5% uitkomt. Hierdoor zien we wel dat het winstcijfer per aandeel voor het tweede helft ook onder verwachtingen uitkomt met 2,37 CHF, waarbij gemikt werd op 2,48CHF.
Qua vooruitzichten gaat Nestlé uit van een voorzichtige groei. Zo voorzien ze een organische groei van 4% voor 2024 met een lichte stijging van hun operationele winstmarge. Normaal gezien mikt Nestlé op een groei van tussen de 4-6%, maar Nestlé mikt nu eerder aan de onderkant van haar middenlange termijndoelstellingen. Hierbij zou hun winst per aandeel groeien tussen de 6-10%.
KBC Securities over Nestlé
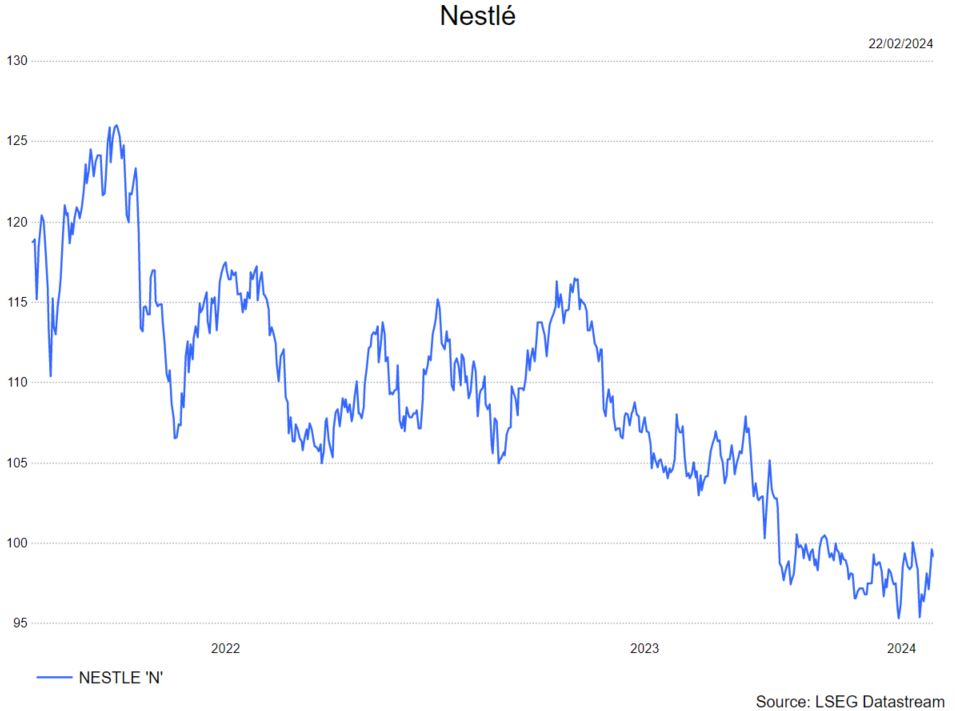
De analist van KBC Securities, Tom Noyens, heeft gemengde gevoelens bij de resultaten. Er werd verwacht dat de negatieve gevolgen van de hogere inflatiekwartalen al voorbij zouden zijn, maar bijkbaar sluimeren ze toch nog wat verder. Consumenten hebben toch nog steeds niet de neiging om hun winkelkar vol met merken te gooien en kijken dus nog steeds naar goedkopere witte producten. Tom verschuift zijn thesis van volumegroei dan ook naar later op het jaar. Nestlé noteert substantieel onder haar historische waardering, hoewel het qua businessmodel nog steeds even robuust oogt. De volledige niet-cyclische consumentensector noteert onder het historisch gemiddelde, dankzij allerlei macro-economische factoren. Tom gaat er vanuit dat dit op termijn wordt afgevlakt en dat ook een Nestlé terug kan aanknopen met haar historisch gemiddelde.
De analist blijft bij zijn 'Kopen’ advies, maar verlaagt wel het koersdoel naar 115 CHF,
Europese dienstensector ontsnapt uit halfjarige krimp

De Europese PMI’s waren één van de economische hoogtepunten van deze week, omdat ze goede voorspellers van de economische activiteit zijn. Het algemene cijfer herstelde in februari van 47,9 tot 48,9 punten. Maar in het oog springt de diensten-PMI. Die krimpt voor het eerst in zes maand niet langer, al is er met een cijfer van minder dan 50 punten van groei wel nog geen sprake, geven de KBC-economen hier aan.
In de klas: verschil tussen korte en langetermijnrente

Kortetermijnrente
De kortetermijnrente wordt bepaald door de centrale banken. Dit is wat we noemen de “beleidsrente”. Het is die rente die de afgelopen periode sterk in het nieuws geweest is. De centrale banken gebruiken dit instrument om de (kern)inflatie te bestrijden. In maart 2022 verhoogde de Amerikaanse centrale bank (Fed) de beleidsrente om in 2023 een piek te bereiken. De Europese centrale bank (ECB) volgde in juli 2022 en de piek werd ook bereikt in 2023.
De banken gebruiken de beleidsrente als basis voor de vergoeding om bij elkaar te lenen. Tenslotte dient de rente ook als referentie voor de spaarrekeningen en (persoonlijke) leningen.
Langetermijnrente
De langetermijnrente wordt bepaald door vraag en aanbod op de obligatiemarkten. De obligatiekoersen weerspiegelen de renteverwachtingen van de investeerders. De renteverwachtingen zijn dan weer een gevolg van de inflatieverwachtingen. Het is dus niet de inflatie zelf die bepalend is maar de verwachtingen. De dalende gasprijzen bv. zorgden er in 2023 voor dat verwacht werd dat de inflatie vooral in Europa zou dalen, hierdoor daalden meteen ook de langetermijnrentevoeten.

De grafiek geeft de beleidsrente weer van de Fed en de ECB en de verwachtingen van de KBC-macro-economen. Zowel de Fed als de ECB gaan in 2024 de rente verlagen. De timing van de start van de daling zorgt voor heel wat discussie op de financiële markten.
In de "Economische vooruitzichten" van de KBC-macro-economen lees je hun visie. (de volledige publicatie vind je hier)). De grafiek is gebaseerd op de vooruitzichten van de KBC Macro-economen.
KBCS: “Nvidia klopt vlot de torenhoge verwachtingen”
Nvidia rapporteerde voor de drie maanden tot en met 31 januari een omzetgroei met 265% op jaarbasis en 22% op kwartaalbasis tot 22,1 miljard dollar. Dit is een stuk beter dan wat analisten verwacht hadden, met dank aan een ijzersterke prestatie van de datacenterdivisie. Het AI-fenomeen Nvidia behoudt het kwartaaldividend niettemin constant op 4 dollarcent en blikt met veel vertrouwen vooruit, geeft KBC Securities-analist Kurt Ruts mee.

Exportbeperkingen naar China
Als onderdeel van de Chip Wars heeft de VS exportbeperkingen uitgevaardigd voor de meest performante halfgeleiders naar een aantal landen die het als ‘onvriendelijk’ beschouwd. Het land dat meest geviseerd wordt, is uiteraard grote concurrent China.
Aangezien Nvidia net bekend staat om zijn zeer performante halfgeleiders wordt het getroffen door die exportrestricties. De strategie van Nvidia bestaat erin om de chips die in de ban gedaan zijn ietwat aan te passen zodat ze toch geschikt zijn voor uitvoer naar China.
Toch bestaat het risico dat de restricties almaar strenger worden en dit uiteindelijk op de omzetgroei zal wegen. Nvidia gaf aan dat het voor het lopende kwartaal een significante terugval van de omzet uit China verwacht, maar dat deze zal gecompenseerd worden door een forse groei van de verkopen in andere regio’s.
Hoe breed is de slotgracht?
Tot nu toe heeft Nvidia een quasi-monopolie op GPU’s voor training/inferentie van generatieve AI-modellen binnen datacenters. De recente resultaten van het bedrijf tonen bovendien aan dat er een quasi onverzadigbare vraag is naar deze AI-GPU’s, zegt Kurt.
Concurrent AMD heeft weliswaar een rivaal op stapel staan, genaamd de MI300X. Deze moet vanaf het vierde kwartaal van dit jaar beschikbaar zijn. Verder hebben ook de techgiganten met Google voorop hun eigen AI-GPU’s ontwikkeld. Op termijn zouden deze concurrerende producten op het marktaandeel (en de omzetgroei) van Nvidia kunnen wegen. Maar gezien de torenhoge vraag maakt Kurt zich daar voorlopig niet te veel zorgen over.
Op dit moment kan Nvidia de vraag immers niet bijbenen. Het bedrijf maakt zich sterk dat het de productie van AI-GPU’s doorheen 2024 in elk kwartaal (verder) zal kunnen opschroeven. Gezien de krapte op de markt zal het bedrijf naar alle waarschijnlijkheid alle GPU’s die het kan maken ook kunnen verkopen.
Bovendien gaf het bedrijf mee dat er heel wat interesse is van Chinese klanten voor de aankomende GPU’s die voldoen aan de Amerikaanse exportbeperkingen. Indien die interesse zich vertaalt in orders, kan dit mogelijk voor een extra rugwind zorgen in de tweede helft van dit jaar en verder.
Het management gaat in elk geval uit van verdere groei in de datacenterdivisie in kalenderjaar 2025. Nvidia gelooft immers dat we aan het begin staan van een architecturale revolutie in de datacenters (van CPU naar GPU).
Risico’s (opwaarts):
- Generatieve AI wordt nog sneller nog belangrijker wat leidt tot een hoger dan verwachte vraag naar Nvidia’s producten.
- Sterker dan verwachte groei in andere divisies dan Datacenter.
- Exportrestricties worden afgezwakt/afgeschaft.
- Hoger dan verwachte kapitaalinvesteringen van de cloudaanbieders.
Risico’s (neerwaarts):
- De verkoop van de meest performante halfgeleiders is onderhevig aan exportrestricties (voornamelijk China) die mogelijk kunnen opgeschroefd worden.
- Toenemende concurrentie van hyperscalers (Google, ea) die zelf hun AI GPU’s ontwerpen.
- Lager dan verwachte kapitaalinvesteringen van de hyperscalers.
KBC Securities over Nvidia
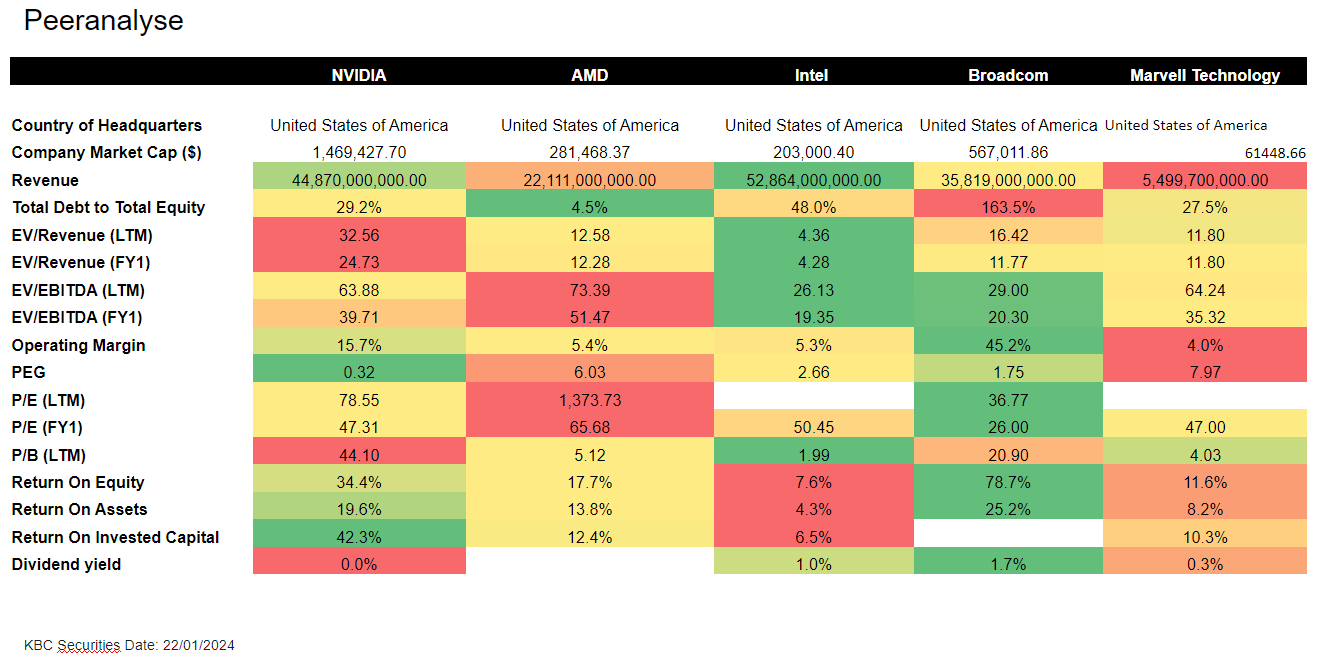
Het aandeel noteert aan 25 keer de verwachte winst voor boekjaar 2026 (wat grosso modo overeenkomt met kalenderjaar 2025 met het boekjaar eindigend op 31/1). Op basis van de huidige gemiddelde analistenverwachting is het aandeel dus zeker niet duur.
Voor 2024 wordt een herstel van de halfgeleidermarkt verwacht. De markt heeft hier weliswaar al een stevig voorschot op genomen in 2023 met de SOX (Philadelphia Semiconductor Index) die 67% duurder werd. Toch zouden de beurskoersen van halfgeleiderbedrijven hun mars opwaarts kunnen verderzetten aangezien 2024 pas het eerste jaar van het herstel zou zijn. Dit moet de koers van het grootste halfgeleiderbedrijf qua marktkapitalisatie kunnen ondersteunen.
Kurt Ruts ziet de omzetgroeiverwachting door de analisten als belangrijke factor. Zal de gemiddelde verwachting in de komende jaren stand kunnen houden of zelfs nog stijgen? Voor 2024 gaan de analisten gemiddeld uit van een omzetgroei met circa 59%. Voor de twee daaropvolgende jaren valt de groei terug naar 15 à 20% wat zeker nog respectabel is.
De relatief goedkope waardering komt er door de vrees dat de groei in de datacenterdivisie in kalenderjaar 2025 negatief zou kunnen uitvallen, meent Kurt. Door de huidige krapte aan AI-GPU’s hebben klanten immers mogelijk meer GPU’s besteld dan ze (op korte termijn echt) nodig hebben. Ook bestaat er historisch precedent dat bedrijven na een forse cyclus van kapitaalsinvesteringen een tijdje nodig hebben om al die nieuwe capaciteit te ‘verteren’.
Nvidia heeft er echter alle vertrouwen in dat er ook in 2025 groei zal zijn in de datacenterdivisie. Indien de verwachtingen standhouden, kan het aandeel volgens Kurt de ‘wall of worry’ beklimmen. Hij geeft Nvidia het voordeel van de twijfel start de opvolging met een ‘kopen’-aanbeveling. Het koersdoel bedraagt 740 USD.
Het Nvidia-aandeel sloot de beursdag gisteren af tegen een koers van 596,5 USD.
Kinepolis laat COVID-19 achter zich met recordresultaat
Kinepolis realiseerde in 2023 haar hoogste omzet, bedrijfskasstroom inclusief uitzonderlijke verliezen (EBIDTAL) en nettowinst ooit. De omzet ging met 21,1% hoger tot €605,5 miljoen , waarbij de EBITDAL met 32,8% steeg tot € 151,4 miljoen. De nettowinst verdubbelde tot € 56,1 miljoen. Daarmee is de cinemaketen nu helemaal hersteld van de COVID-19-pandemie.
Kinepolis?
Kinepolis Group ontstond in 1997 uit de fusie van twee familiale bioscoopgroepen en werd in 1998 beursgenoteerd. Kinepolis biedt een vernieuwend bioscoopconcept aan dat als baanbrekend model geldt binnen de sector. Naast de bioscoopactiviteiten is de Groep ook actief in filmdistributie, evenementenorganisatie, schermreclame en vastgoedbeheer.
In Europa beschikt Kinepolis Group NV over 63 bioscopen verspreid over België, Nederland, Frankrijk, Spanje, Luxemburg, Zwitserland en Polen. Sinds de overname van de Canadese bioscoopgroep Landmark Cinemas en de Amerikaanse bioscoopgroep MJR Theatres exploiteert Kinepolis bovendien 36 bioscopen in Canada en 10 in de VS.
In totaal baat Kinepolis Group momenteel wereldwijd 109 bioscopen uit, met in totaal 1.131 zalen en ruim 200.000 zitplaatsen.
Groei gedreven door meer bezoekers en premiumtickets
Kinepolis verwelkomde 35,4 miljoen bezoekers in 2023, een stijging met 20,6% ten opzichte van 2022, ondanks een zwakker vierde kwartaal door de Hollywood-staking en het uitstel van enkele blockbusters. Kinepolis verkocht meer premiumtickets, zoals IMAX, ScreenX (projectie van de film op verschillende schermen), Laser ULTRA en VIP-seats, wat resulteerde in een hogere omzet per bezoeker en een hogere klantentevredenheid. De bezoekersgerelateerde inkomsten stegen met 22,9%, waarbij zowel de kaartverkoop als de verkoop in de bioscoop groeiden.
Investeringen in innovatie en uitbreiding
Kinepolis investeerde in de opening van nieuwe IMAX- en ScreenX-zalen, de uitrol van laserprojectie en premium seats en de integratie van nieuw verworven bioscopen in Frankrijk. Kinepolis opende zes nieuwe IMAX-schermen in Canada, België, Luxemburg, Frankrijk en Spanje, en stemde in met de opening van 21 nieuwe ScreenX-zalen in Europa en Noord-Amerika.
Kinepolis breidde ook haar laserprojectie uit naar 59% van haar schermen (waardoor momenteel 5,4 GWh aan elektriciteit wordt bespaard) en introduceerde Premiere/VIP Seats en Laser ULTRA in Noord-Amerika. Kinepolis nam de uitbating en renovatie van twee Franse bioscopen over van het Pathé-netwerk en startte met de uitbating van een bioscoop in Béziers.
Sterke balans en dividendvoorstel
Kinepolis genereerde in 2023 een positieve vrije kasstroom van € 85,5 miljoen, waardoor de nettoschuld daalde en de solvabiliteit en de leverage ratio's verbeterden. Het sterke bedrijfsresultaat heeft geleid tot een balans die sterker is dan vóór de covidpandemie, met een hoger eigen vermogen, een lagere schuldgraad en een aanzienlijk lagere nettoschuld en hefboomwerking.
Met recordcijfers en een sterk vertrouwen in de toekomst stelde de Raad van Bestuur een brutodividend voor van € 0,55 per aandeel.
KBC Securities over Kinepolis
In 2023 verwelkomde Kinepolis 35,4 miljoen bezoekers (+20,6% op jaarbasis), geeft Guy Sips aan. Da’s perfect in lijn met zijn voorspelling van 35,3 miljoen. De vrije kasstroom was met € 85,5 miljoen een pak hoger dan in 2022 (€ 70,1 miljoen).
Dankzij deze positieve vrije kasstroom daalde de netto financiële schuld aan het einde van FY23, exclusief leaseverplichtingen, op jaarbasis van € 423,5 miljoen tot € 378,3 miljoen, zegt Guy. Hijzelf mikte op € 370,7 miljoen. Kinepolis is klaar voor toekomstige expansie, vindt hij. Daarom herhaalt hij de ‘Kopen’-aanbeveling en koersdoel van € 55. Het aandeel noteert momenteel tegen een koers van 41,85 euro (+3,59%).

Meest verhandelde aandelen bij Bolero
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: EVS - BE Semiconductor Ind - Cofinimmo - Alfen -Aedifica - ASML - KBC - UCB - Solvay - Proximus

KBCS verlaagt Materialise-koersdoel na onverwachte afboeking

In het vierde kwartaal kende Materialise een omzetstijging met 4,1% tot 65,29 miljoen EUR en een aangepaste bedrijfskasstroommarge (EBITDA-marge) van 13%. De cijfers voor heel 2023 tonen een omzetstijging met 10,4% tot 256,13 miljoen euro en een aangepaste EBITDA-marge van 12,3%, geeft KBC Securities-analist Guy Sips aan.
Materialise?
Materialise integreert meer dan 30 jaar ervaring met 3D-printen in een reeks softwareoplossingen en 3D-printdiensten, die de ruggengraat vormen van de 3D-printindustrie. De open en flexibele oplossingen van Materialise stellen spelers in een grote verscheidenheid aan industrieën, waaronder de gezondheidszorg, de automobielsector, de lucht- en ruimtevaart, kunst en design, en consumptiegoederen, in staat innovatieve 3D-printtoepassingen te bouwen die tot doel hebben de wereld een betere en gezondere plek te maken.
Met het hoofdkantoor in België en vestigingen over de hele wereld combineert Materialise een van de grootste groepen softwareontwikkelaars in de sector met een van de grootste en meest complete 3D-printfaciliteiten ter wereld.
Software: lagere omzet, hogere marge
De omzet van Materialise Software daalde met 3,8% tot 11,25 miljoen euro in kwartaal vier op jaarbasis en steeg over heel 2023 met 1,7% tot 44,44 miljoen EUR. Materialise implementeert een een cloudgebaseerd abonnementsbedrijfsmodel, waardoor de omzet op korte termijn lager is.
De aangepaste EBITDA-marge van het segment verbeterde van 3,5% in 2022 naar 16,8% in 2023, doordat het segment zijn kosten verlaagde en profiteerde van hogere netto bedrijfsopbrengsten.
Medical groeit met dubbele cijfers
De omzet van Materialise Medical steeg in het vierde kwartaal op jaarbasis met 14,8% tot 27,85 miljoen euro. Over heel 2023 steeg de omzet met 19,5% tot 101,37 miljoen euro ten opzichte van 2022. De aangepaste EBITDA-marge van het segment was 26,2% in 2023 (22,2% in 2022).
Manufacturing: moeilijke economische omstandigheden
De omzet van Materialise Manufacturing daalde met 2,1% tot 26,19 miljoen EUR in kwartaal vier en steeg met 6,6% tot 110,31 miljoen in heel 2023, te midden van turbulente macro-economische en geopolitieke omstandigheden die de vraag naar de 3D-printdiensten en -producten beïnvloedden.
De aangepaste EBITDA-marge van het segment daalde van 8,0% in 2022 naar 6,8% in 2023, omdat het segment te maken kreeg met hogere materiaal- en personeelskosten en lagere netto bedrijfsopbrengsten.
Onverwachte waardeverminderingen
Materialise boekte in het vierde kwartaal twee waardeverminderingen. Het boekt goodwill en immateriële activa af van Materialise Motion (3D-geprinte voetzolen) voor 3,57 miljoen euro. Het schrijft ook voor 656.000 euro af op Enigmaplant (Braziliaans onderdeel dat medische toestellen en implantaten maakt). De totale waardevermindering bedraagt 4,23 miljoen euro en dat heeft zijn impact op de winstcijfers.
Voor boekjaar 2023 is er een nettowinst van 6,69 miljoen EUR, vergeleken met een nettoverlies van 2,15 miljoen EUR in 2022. Eind 2023 stond er 127,53 miljoen euro op de rekening. Een jaar geleden was dat nog 140,86 miljoen euro. De schuld is gezakt van 80,98 miljoen euro naar 64,39 miljoen euro.
Vooruitzichten en vooruitzichten voor 2024
Materialise verwacht dat de geconsolideerde omzet zal groeien tot binnen de vork van 265 tot 275 miljoen euro in 2024. De aangepaste bedrijfswinst (EBIT) zou tussen 11 en 14 miljoen EUR liggen. Guy Sips mikte eerder op 10,1 à 12,4 miljoen EUR.
CEO Brigitte de Vet-Veithen meent dat Materialise goed gepositioneerd is om zijn investeringen in innovatieve 3D-product- en softwareoplossingen voort te zetten en tegelijkertijd zijn diverse productportfolio verder te integreren.
KBC Securities over Materialise
Materialise verwacht dat de omzet in alle drie de segmenten zal stijgen, geeft Guy Sips aan. De groei van de omzet van Materialise Software zal tijdelijk verder worden beïnvloed door de transitie naar een cloudgebaseerd abonnementsbedrijfsmodel dat Materialise blijft implementeren.
Guy werkte zijn model bij op basis van de huidige verwachtingen en de marktomstandigheden. Hij verlaagt zijn koersdoel naar 10,3 dollar (komt van 12 dollar), maar blijft bij de ‘Kopen’-aanbeveling. Het aandeel sloot gisteren de beursdag af aan een koers van 5,52 dollar (-7,23%).

Meest verhandelde aandelen bij Bolero
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: ASML - VGP - Kinepolis - ASMI - Aedifica - Umicore - BESI - UCB - KBC - AMG Critical M

Bedrijfsnieuws uit Amerika

Nvidia-aandelen overtreft omzetvoorspellingen
- Nvidia: (+9,5% nabeurs) het werd spannend gisteren, want op een bepaald moment verloor de koers nog eens 4%. Maar de cijfers deden wat moest: verbazen. De vierde kwartaal omzet landde op 22,1 miljard dollar, terwijl op 20, 41 miljard gemikt werd. Datacentra tekenden voor 18,4 miljard, terwijl op 17,21 miljard gemikt werd. Vooruitkijkend moet de omzet in het huidige kwartaal afklokken op 24 miljard, terwijl de lat slechts op 21,9 miljard dollar lag. Kunstmatige intelligentie, dat doet wat met een bedrijf.
Ook Lucid ziet vraag naar elektrische auto’s afnemen
- Lucid Group: (-7% nabeurs) de producent van elektrische wagens biechtte een tegenvallende omzet op, naast stijgende verliezen. De omzet landde in de laatste drie maanden van 2024 immers maar op 157 miljoen dollar, terwijl analisten op 180 miljoen dollar mikten.
Etsy meldt tegenvallende kwartaalwinst
- Etsy: (-6%) De vierdekwartaalwinst van de onlinemarktplaats bleef steken op 62 cent per aandeel, terwijl op 78 cent werd gemikt. Tegenvaller, dus, zeker omdat de omzet wel boven de lat uitkwam, wat wil zeggen dat er een pak meer kosten moesten worden gemaakt.
Rivian komt met teleurstellende productiedoelstellingen voor 2024
- Rivian Automotive: (-13% nabeurs) Alweer een kwartaal met stevige verliezen. In het vierde kwartaal werd 1,36 dollar per aandeel verlies gedraaid, terwijl op 1,32 dollar gehoopt werd, terwijl de omzet van 1,32 miljard dollar wel boven de lat kwam. Maar winstgevend is de boite dus allerminst: En dus verlies 10% van het personeel in loondienst zijn baan. Ook zal de productie van wagens dit jaar veel lager zal zijn dan wat de analisten op Wall Street hadden verwacht.
Synopsys pakt uit met sterk winstrapport
- Synopsys: (+4%) de softwaregroep pakte uit met een sterk winstrapport, waarin er per aandeel 3,56 dollar werd verdiend. Analisten hadden op 3,43 dollar gemikt. Belangrijk was ook dat de groep een omzet en winst voorspelde voor het tweede kwartaal die boven de ramingen lagen.
Caesars Entertainment miste de verwachtingen van Wall Street voor de omzet
- Caesars Entertainment: (+1,4%) de casino-exploitant miste de verwachtingen van Wall Street voor de omzet over het vierde kwartaal, omdat de groei van zijn casino-activiteiten in Las Vegas teniet werd gedaan door hogere kosten. De winst van de Amerikaanse eigendommen, waaronder die in Las Vegas, is echter gedaald ten opzichte van de recordwinst van vorig jaar, als gevolg van hogere uitgaven voor eten en drinken, evenals voor de hotelactiviteiten.
Palo Alto Networks’ orderboek stelt teleur
- Palo Alto Networks: (-28%) het orderboek van het cyberbeveiligingsbedrijf voor dit kwartaal stelde wat teleur omdat bedrijven spaarzaam omspringen met hun uitgaven. Er zal dit kwartaal tussen 2,30 en 2,35 miljard dollar gefactureerd kunnen worden, terwijl op 2,62 miljard dollar gemikt werd.
Wix.com overtrof de winstverwachtingen
- Wix.com: (+6%) het bedrijf, dat kleine bedrijven helpt bij het bouwen en exploiteren van websites, overtrof de winstverwachtingen voor het vierde kwartaal en voorspelde een omzetgroei met dubbele cijfers in 2024. De winst per aandeel verdubbelde tot 1,22 dollar. De omzet over het hele jaar steeg met 13% tot 1,56 miljard dollar, waarvan een groot deel werd gegenereerd door bureaus en freelancers die sites en applicaties bouwen voor andere gebruikers.
Johnson & Johnson krijgt goed nieuws van FDA
- Johnson & Johnson: (+0,52%) de Amerikaanse Food and Drug Administration heeft een tweewekelijkse dosis van de bloedkankertherapie Tecvayli goedgekeurd, zei de medicijnfabrikant. De goedkeuring maakt het mogelijk om de therapie te gebruiken in een verlaagde dosering van 1,5 milligram per kilogram om de twee weken, bij patiënten die gedurende minimaal zes maanden een volledige respons of beter hebben bereikt en behouden.
Amazon.com doet intrede in Dow Jones
- Amazon.com: (+0,90%) de e-commercegigant zal zich met ingang van volgende week aansluiten bij de Dow Jones Industrial Average en er Walgreens Boots Alliance vervangen.
Teladoc-aandeel zakt na sombere voorspelling voor 2024
- Teladoc: (-23,7%) De aandelen van de virtuele zorgaanbieder daalden naar 15,64 USD. Teladoc liet weten de omzet voor 2024 tussen de 2,64 miljard en 2,74 miljard dollar zal liggen, vergeleken met de schattingen van analisten van 2,77 miljard dollar. Een aantal beurshuizen verlaagden daarop hun koersdoel voor Teladoc.
Wingstop voorspelt hogere uitgaven in 2024
- Wingstop: (-4,36%) de aandelen van de restaurantketen daalden naar 310,32 dollar nadat ze bekend maakten dat de uitgaven zullen stijgen als gevolg van onder meer de stijging van de arbeidskosten, advertentiekosten, professionele en advieskosten. In 2023 stegen de aandelen met bijna 86%.
Reddit heeft AI-contentlicentieovereenkomst met Google beet
- Alphabet: (+1,15%) het socialemediaplatform Reddit heeft een deal gesloten met Google zodat de data van Reddit beschikbaar wordt gesteld voor Google voor het trainen van de kunstmatige-intelligentiemodellen. Het contract zou ongeveer 60 miljoen dollar per jaar waard zijn. Reddit bereidt zich voor op een beursintroductie en probeert nieuwe inkomsten te genereren te midden van de hevige concurrentie om advertentiedollars van onder meer TikTok en Facebook van Meta Platform.
Intel tekent Microsoft als gieterijklant en wil TSMC inhalen
- Intel: (-2,36%) de chipmaker laat weten dat Microsoft van plan is zijn diensten te gebruiken om een op maat gemaakte computerchip te vervaardigen en dat het bedrijf tegen 2025 verwacht om zijn grootste rivaal, Taiwan Semiconductor Manufacturing, in te halen in geavanceerde chipproductie.
Analog Devices verwacht winst en omzet die onder de verwachtingen liggen
- Analog Devices: (+2,28%) de chipmaker verwacht een winst en omzet voor het tweede kwartaal die onder de verwachtingen liggen, omdat het bedrijf worstelt met de onzekere vraag vanuit de industriële en automobielsector. "In overeenstemming met onze eerdere visie verwachten we dat de rationalisatie van de klantvoorraden in ons tweede kwartaal grotendeels zal afnemen, en dus de tweede helft in een gunstiger bedrijfsklimaat zal ingaan", aldus CEO Vincent Roche.
Europees aandelennieuws

Puike resultaten bij Danone
- Danone: de Franse voedingsgroep dikte de omzet in 2023 aan met 7% tot 27,62 miljard euro, wat aan de bovenkant van de 6% à 7% groei ligt. De operationele marge steeg van 12,2% naar 12,6%. De groeiverwachting voor 20024 ligt lijn met de analistenverwachtingen.
Inditex breidt het Gen-Z-merk Lefties verder uit
- Inditex: de Zara-eigenaar breidt zijn laaggeprijsde Gen Z-gerichte merk Lefties uit om de Chinese rivaal Shein tegen te gaan. De snelle groei van Shein, een onlinemarktplaats zonder fysieke winkels, zet retailers als Inditex en het Zweedse H&M onder druk om manieren te vinden om op de budgetprijzen te reageren. De uitbreiding van Lefties laat zien dat Inditex voet aan de grond wil krijgen in het goedkope segment van de markt, ook al heeft het bedrijf met succes de winst bij Zara vergroot.
Nestle mist de organische verkoopramingen voor het hele jaar
- Nestle: het Zwitserse bedrijf meldt een organische omzetgroei over het hele jaar die iets onder de verwachtingen lag, nadat 's werelds grootste bedrijf in verpakte voedingsmiddelen de prijzen bleef verhogen, wat sommige consumenten ertoe aanzette zich tot concurrerende merken te wenden. De nettowinst van Nestle steeg wel scherp met ongeveer 20% tot 11,2 miljard Zwitserse frank.
De winsten van AXA missen de prognoses door hogere kosten
- AXA: de Franse verzekeraar rapporteerde iets lager dan verwachte jaarwinsten, omdat hogere schuldenlasten en investeringen in technologie zorgden voor een stijging van de inkomsten. De onderliggende winst voor het hele jaar 2023 is met 5% gestegen ten opzichte van een jaar eerder tot 7,6 miljard euro. Dat was in lijn met de eigen richtlijnen van AXA, maar lager dan de gemiddelde analistenverwachting van 7,69 miljard euro.
Heidelberg ziet bouwactiviteit toenemen
- Heidelberg: het bouwbedrijf zei dat de bedrijfswinst in 2024 verder zou kunnen stijgen na vorig jaar een record te hebben bereikt, aangezien 'het verwacht dat de bouwvraag zal stabiliseren. De groep verwacht een resultaat uit de huidige activiteiten van 3,0 miljard tot 3,3 miljard euro, vergeleken met een analistenconsensus van 3,1 miljard.
Accor overtreft de jaarlijkse kernwinstvoorspelling
- Accor: Europa's grootste hotelgroep meldt een groter dan verwachte sprong in de jaarlijkse kernwinst, gestimuleerd door sterke prestaties in al zijn markten. Accor is optimistisch voor 2024, aangedreven door grote internationale evenementen. De sector blijft profiteren van de post-pandemische hausse in het vrijetijdsverkeer, ondanks de inflatie en de heropleving van de angst voor een recessie in Europa, terwijl het zakenreizen zich geleidelijk herstelt.
Mercedes-Benz waarschuwt voor handelsspanningen
- Mercedes-Benz: de autobouwer voorspelt lagere rendementen op de verkopen in 2024 voor de auto- en bestelwagendivisie en waarschuwde voor de “uitzonderlijke” onzekerheid veroorzaakt door conflicten in het Midden-Oosten en Rusland en spanningen tussen China en de VS. Knelpunten in de toeleveringsketen voor cruciale onderdelen blijven “een significante risicofactor”, aldus Mercedes-Benz in een verklaring. De groepswinst vóór rente en belastingen daalde van 20,5 miljard euro vorig jaar naar 19,7 miljard euro, ondanks een stijging van de omzet met 2%.
Repsol wil tegen 2027 tot 10 miljard euro teruggeven aan aandeelhouders
- Repsol: De Spaanse oliemaatschappij zal de aandeelhouders de komende drie jaar tot 10 miljard euro uitkeren via dividenden en terugkopen. Het Spaanse bedrijf sluit zich aan bij andere grote oliemaatschappijen en biedt recordrendementen aan aandeelhouders, ondanks een scherpe daling van de winst ten opzichte van recordniveaus in 2022, toen de olie- en gasprijzen enorm stegen na de Russische invasie van Oekraïne.
Beursnieuws België en Nederland

De jaarupdate van Biotalys bevatte geen grote verrassingen
- Biotalys: de jaarupdate bevatte geen grote verrassingen, aangezien het bedrijf blijft samenwerken met de Europese regelgever EPA voor de goedkeuring van Evoca. Ondertussen werd het technologieplatform verfijnd en de pijplijn geherstructureerd, waarbij BioFun-6 nu naar voren komt als de volgende kandidaat voor veldproeven. Er werd 21,6 miljoen euro kasstroom geboekt, wat betekent dat geld genoeg om actief te blijven tot april 2025. KBCS blijft overtuigd van de technologie in afwachting van een regulatoire beslissing. Geen impact op 6 euro koersdoel en “Kopen”-aaanbeveling.
De resultaten van Nextensa stellen teleur
- Nextensa: de huuropbrengsten stegen met 5% op jaarbasis tot 70,5 miljoen euro, gedragen door 12% organische groei, wat op zichzelf het gevolg is van indexatie en bezettingsgraad. De nettowinst daalde echter van 71,3 naar 24,5 miljoen euro, tot ver onder de geschatte 42,4 miljoen euro. De ontwikkelaarsactiviteit had meer te lijden dan wat KBCS had verwacht, terwijl er ook een negatief afdekkingsresultaat van 7 miljoen euro geslikt werd. Nextensa wil een aantal niet-kernactiviteiten verkopen om de schuldratio te verlagen, maar behoudt het keuze dividend van 1,50 euro. Geen impact op 60 euro koersdoel en “Opbouwen”-aanbeveling.
Kinepolis verwelkomde in 2023 20,6% meer bezoekers dan in 2022
- Kinepolis: de cinemagroep verwelkomde in 2023 35,4 miljoen bezoekers, vlot 20,6% meer dan in 2022. Dat ligt in lijn van de verwachtingen, terwijl de vrije kasstroom van 85,5 miljoen euro wel zo’n 15 miljoen euro boven de lat lag. Dat drukte de netto financiële schuld van 423,5 naar 378,3 miljoen euro, wat overeenkomt met een schuldgraad van 2,5x en zo de deur openzet voor toekomstige expansie. Geen impact op “Kopen”-aanbeveling en 55 euro koersdoel.
ForFarmers vertaalde “transitiejaar” 2023 in povere cijfers
- ForFarmers: de veevoedergroep vertaalde het “transitiejaar” 2023 in povere cijfers, ondanks de tweede jaarhelft een verbetering van de cijfers opleverde. De volumes daalden niettemin met 5,1% in 2023, zodat de omzet terugviel van 3,3 naar 3 miljard euro en de brutowinst 3,5% daalde. Wel verbeterde de kasstroom van 48,2 naar 86,5 miljoen euro, dankzij een verbetering van het werkkapitaal en lagere grondstofprijzen. Het dividend daalde van 0,2 naar 0,15 euro per aandeel.
Materialise moet onverwacht 4 miljoen euro afwaarderen
- Materialise: de 3-D printingsoftwaregroep kwam met cijfers op de proppen waaruit we vooral een onverwachte afwaardering ten belope van 4 miljoen euro onthouden. Het management verwacht wel dat de omzet in haar drie segmenten zal toenemen, ondanks de groei van Materialise Software tijdelijk worden beïnvloed door de overgang naar een cloudgebaseerd abonnementenmodel. KBCS paste het waarderingsmodel wel neerwaarts aan, omdat Materialise nu mikt op 265 à 275 miljoen dollar omzet. KBCS hoopte nog op 291,6 miljoen, maar mikt nu op 271,6 miljoen dollar. Dat moet een bedrijfswinst (EBIT) van 11 à 14 miljoen euro opleveren, waardoor KBCS de lat verhoogde van 10,1 naar 12,4 miljoen euro. Het koersdoel van 12 naar 10,3 dollar met behoud van de “Kopen”-aanbeveling.
BESI dikte de omzet in het vierde kwartaal met 29,4% aan
- BESI: de halfgeleidergroep dikte de omzet in het vierde kwartaal met 29,4% aan tot 159,5 miljoen, ver boven de eigen lat van 15 à 25% groei. Dat is te danken aan Hybrid Bonding, fotonica en AI-gerelateerde toepassingen, zodat ook de brutowinstmarge met 65,1% boven de vooropgestelde 62 à 64% lag. In combinatie met een bescheiden groei van de bedrijfskosten leverde dat 54,9 miljoen euro nettowinst op, ver boven de door KBCS verhoopte 46,4 miljoen. Geen impact op 115 euro koersdoel en “Houden”- aanbeveling.
VGP boekt 87,3 miljoen euro nettowinst
- VGP: de vastgoedgroep boekte in 2023 87,3 miljoen euro nettowinst, terwijl op 90,4 miljoen werd gemikt door KBCS. De negatieve impact van ongerealiseerde winsten hield aan in de tweede jaarhelft, zodat het portefeuillerendement van 5,3% naar 6,2% steeg. Niet goed voor de nettowinst, maar wel voor het potentieel aan gerealiseerde winsten . De intrinsieke waarde per aandeel steeg licht van 82,1 naar 83,1 euro, al is dat nog altijd onder de 84,4 euro per einde 2022. VGP zal een normaal dividend betalen van 2,95 euro, plus een buitengewoon dividend van 0,75. Geen impact op 125 euro koersdoel en “Kopen”-aanbeveling.
Arcadis klopte in het vierde kwartaal de verwachtingen
- Arcadis: het Nederlandse engineeringbedrijf klopte in het vierde kwartaal de verwachtingen, want de bedrijfskasstroom (EBITDA) klokte 5% boven de lat af op 107 miljoen euro. Dat is te danken aan sterke groei in de VS en Europa. De autonome groei bedroeg namelijk 6,5%. Daarmee ligt de groep netjes op koers om de doelstellingen voor de periode 2024 tot en met 2026 te realiseren.
TINC financiert voor 30 miljoen hernieuwbare energiebedrijf Storm
- TINC: Samen met PMV zal de investeerder elk 30 miljoen euro groeifinanciering verstrekken aan het Belgische hernieuwbare energiebedrijf Storm voor de realisatie van een onlangs aangekondigd plan om snellaadstations en batterijopslagcapaciteit te bouwen. Die stations zullen worden gebouwd op goed zichtbare en gemakkelijk toegankelijke locaties over het hele land. KBCS verwelkomt dit nieuws omdat TINC met deze investering zijn zeer defensieve portefeuille verder heeft gediversifieerd. Geen impact op “Opbouwen”-aanbeveling en 14 euro koersdoel.
Aalberts ziet autonome omzetgroei dalen
- Aalberts: De autonome omzetgroei daalde in 2023 tot 4,5%, tegenover 8,7% in 2022, terwijl analisten op 4,7% hoopten. Er werd zo in totaal 3,3 miljard euro omgezet, 3% meer op jaarbasis, wat vooral te danken is aan overnames, maar niettemin spreekt de CEO van ”een sterke en veerkrachtige prestatie” in 2023. En dat klopt, want de bedrijfswinst (EBITA) dikte 4% aan tot 521 miljoen euro, terwijl op 509 miljoen euro gemikt werd. De bijhorende marge steeg van 15,5 naar 15,7%, terwijl de schulden daalden van 794 naar 583 miljoen euro. Er zal 1,13 euro dividend uitgekeerd worden, 2% meer dan een jaar eerder.
Van Lanschot Kempen dikte de nettowinst met 48% aan tot 125,2 miljoen euro
- Van Lanschot Kempen: de vermogensbeheerder dikte de nettowinst met 48% aan tot 125,2 miljoen euro, met name dankzij stijgende provisie-inkomsten, rente-inkomsten en een meerwaarde op een verkoop uit de participatieportefeuille. Er werden 5,3 miljard euro netto instroom van nieuwe vermogens opgetekend, wat de activa van klanten op 145,0 miljard euro bracht, tegenover 124,2 miljard in 2022. De kapitaalratio blijft beresterk op 19,6%, ver boven de doelstelling van 17,5%, zodat het dividend over 2023 stijgt van 1,75 naar 2 euro per aandeel. Noteer verder in de agenda dat er een Investor Day ingepland werd op 20 juni 2024.
Nedap trekt het dividend over 2023 op van 3 naar 3,2 euro dankzij sterke resultaten
- Nedap: de grootste implementator van Near-field communication-technologie (NFC) ter wereld trekt het dividend over 2023 op van 3 naar 3,2 euro dankzij sterke resultaten. De omzet steeg met 14% naar 262,4 miljoen euro, terwijl de terugkerende omzet zelfs met 19% aandikte. Het operationeel resultaat steeg met 16% tot 27,3 miljoen euro, wat de operationele marge opkrikte van 10,3% naar 10,4%. Voor 2024 wordt nu gemikt op een “hogere omzet”, in lijn met het recente Step Up!-programma dat de operationele marge richting 15% wil krikken.
Mee m/d markt: 'Nvidia opende de boeken'
- Europa werd gisteren zo’n 0,2% lager gezet, in een beweging waarbij de publicatie van een pak bedrijfsresultaten centraal stond. En die cijfers wisselen goed, minder goed en barslecht met elkaar af, afgekruid met een fraudeschandaal en vooral het uitkijken naar de kwaliteit van de winstcijfers van AI-gigant Nvidia. Ook Wall Street hield zich omwille van dat laatste een hele dag erg koest, zodat er bij de slotbel slechts kleine bewegingen opgetekend werden.
- De S&P 500 en de Dow Jones industrials klokten 0,13% hoger af, terwijl de Nasdaq voor een derde achtereenvolgende sessie lager sloot (-0,32%). Ondanks de bescheiden opmars gingen bijna alle 11 belangrijke S&P-sectoren vooruit, met als uitzondering een verlies van 0,76% voor de zware technologie-index. Energieaandelen (+1,86%)voerden de troepen het meest aan, gegangmaakt door een stijging met 0,3% van de Brent-olieprijs tot 83,3 dollar per vat.
- Na de slotbel kwam het verlossende nieuws: de cijfers én de vooruitzichten van Nvidia konden de torenhoge verwachtingen niet enkel inlossen, maar ook nog eens kloppen. De robuuste vraag naar zijn AI-chips doen dus wat moet, zodat de AI-gekte onverstoord verder kan worden gezet. Het aandeel van Nvidia trok alvast 9% hoger.
- Doorheen de dag speelde de publicatie van de notulen van de centrale bank in de VS ook een belangrijke rol. Daaruit bleek immers dat de Fed zich nog steeds zorgen maakt over de risico's van een te snelle renteverlaging, met een brede onzekerheid over hoe lang de rente op het huidige niveau moet blijven. Na de publicatie bleef de verwachting overeind dat we een eerste Amerikaanse renteverlaging mogen verwachten in juni.
- In Duitsland werden gisteren de groeiverwachtingen voor 2024 verlaagd. Het BBP zal niet 1,3%, maar eerder 0,2% aandikken. Fors is dat. De bijsturing komt er kort nadat het land ternauwernood een recessie te vermijden, ondanks een daling van het BBP met 0,3% in het laatste kwartaal. Maar he land blijft kampen met een reeks economische crises, zodat de groei ook in 2025 beperkt zal blijven tot 1%. De inflatie moet wel dalen, tot 2,8% in 2024, om in 2025 weer de vooropgestelde en verhoopte 2% aan te tikken.
- Bovenstaande data maakte dat de dollar alweer op lemen benen liep (€1 = $1,0847), waardoor de goudprijs weer wat hoger trok (2.030 dollar per ounce). Maar vooral stegen de rentes alweer, en in Europa was dat effect best fors. De 10-jaarsrente in Duitsland klokte 4 basispunten hoger af op 2,471%, het hoogste peil van 2024. De 2-jaarsrentes in het land stegen tot 2,89%, het hoogste peil sinds november 2023.
- Over naar Azië, waar de Japanse Nikkei-index vannacht 2,2% hoger afklokte op 39.156,97 punten, zodat de vorige recordkoers uit 1989 eindelijk gesloopt kon worden. De goedkope waarderingen en bedrijfshervormingen lokken buitenlands geld dat op zoek is naar alternatieven voor de gehavende Chinese markten. De index steeg in 2024 met bijna 17% na een stijging van 28% in 2023, toen het de best presterende Aziatische beurs was. Ter vergelijking: de technologie-index Nasdaq steeg vorig jaar met 43% en staat tot nu toe 6% hoger in 2024.
- Op de economische kalender prijken vandaag met stip de PMI-cijfers. Daarin geven aankoopdirecteuren (Purchasing Managers) wereldwijd hun visie op de actuele stand van zaken. En dat levert nuttige voorlopende informatie op in onder meer de VS, EU, VK, Duitsland, Frankrijk en Japan. Los daarvan staan er finale Europese inflatiedata op de rol, naast de wekelijkse Amerikaanse werkloosheidsaanvragen en een rist toespraken van onder Fed-directeurs Cook, Harker en Kashkari.
- Qua bedrijfscijfers is er alweer een lawine, want het is donderdag. De correlatie tussen beide is moeilijk te verklaren, maar ze is er wel degelijk. Bekijk dus zeker onderstaande kalenders om uw eigen overzicht te maken.
Is de staatsbon interessant?

De overheid deed de financiële sector op zijn grondvesten daveren met de uitgifte van de éénjarige staatsbon in september 2023. Die staatsbon werd een succes want er werd bijna € 22 miljard opgehaald. De overheid besliste onlangs om twee nieuwe staatsbons uit te geven maar beperkt het bedrag tot 6 miljard euro voor de staatsbon op één jaar. De staatbons hebben een looptijd van 1 jaar en 3 jaar met respectievelijke rentevoeten van 3% bruto en 2,50% bruto.
De uitgifte van de staatsbon op 1 jaar verschilt van de vorige, niet enkel door de looptijd en het percentage, maar ook door de fiscaliteit. Op de vorige staatsbon op 1 jaar was ‘slechts’ 15% roerende voorheffing verschuldigd, op de staatsbons, die nu uitgegeven worden, is de ‘normale’ 30% roerende voorheffing van toepassing. Het netto-rendement bedraagt bijgevolg 2,1% (staatsbon op 1 jaar) en 1,75% (staatsbon op 3 jaar).
Het is het niet mogelijk om bij Bolero in te tekenen op deze staatsbons bij de lancering. Eens de staatsbon uitgegeven is en noteert op de Brusselse beurs, kan je die wel secundair kopen via Bolero. Intekenen op de uitgifte kan enkel via KBC (kantoor of KBC Live).
De looptijd van de nieuwe staatsbons maken dat je als belegger je geld voor 1 jaar en 3 jaar moet kunnen missen. Tussentijds kan je de staatsbon wel verkopen maar dan ben je afhankelijk van de rentestand. Staat de rente intussen hoger, dan maak je verlies op je belegging.
Zoek je ander overheidspapier dan kan je bestaand Duits of Oostenrijks staatspapier kopen bij Bolero. Daarnaast kan je als belegger bestaande bedrijfsobligaties kopen die echter risicovoller zijn dan staatspapier.
Boleroklanten vinden een obligatieselectie in het 'Idea Center' onder het item 'Bonds Playlist'. Hier vind je de selectie terug.
Voor algemene vragen kan je terecht op onze algemene obligatiepagina waar je heel veel info kunt terugvinden : www.bolero.be/obligaties.
Waar moet je als belegger mee rekening houden ?
- Obligaties zoek je het best op in het Bolero-platform op basis van hun ISIN-code, zo ben je zeker in het juiste product te beleggen.
- Een obligatie noteert aan een percentage (in tegenstelling tot een aandeel). Dat betekent dat je bij het plaatsen van een order een bedrag moet ingeven en geen aantal coupures.
- Hou er ook rekening mee dat je bij de aankoop en verkoop van secundaire obligaties 0,12% beurstaks betaalt.
- Belgische staatsobligaties worden verhandeld op Euronext Brussel terwijl buitenlandse staatsobligaties op Frankfurt verhandeld worden.
Wat zijn de risico’s bij obligaties ?
- Debiteurenrisico: Laag, matig tot hoog. Hangt af van de kwaliteit van de emittent, die wordt beoordeeld door de ratingbureau's. Hoe hoger de rating, hoe geringer het risico. Ratingbureaus geven evenwel een tijdsgebonden appreciatie over een onderneming en zijn niet onfeilbaar. Ratings kunnen tijdens de looptijd van een lening worden herzien, zowel opwaarts als neerwaarts. Achtergestelde leningen houden een groter risico in.
- Liquiditeitsrisico: Hangt af van de grootte van de emissie, het bestaan en de werking van de secundaire markt voor het effect. De liquiditeit van de secundaire markt verschilt van munt tot munt, maar hangt ook af van de grootte van de emissie en van de kwaliteit van de debiteur. De liquiditeit van een euro-obligatie is niet noodzakelijk constant in de tijd. Een ratingverlaging (= hoger debiteurenrisico) kan de verhandelbaarheid van een euro-obligatie nadelig beïnvloeden.
- Muntrisico: Geen voor de effecten in euro. Laag, matig tot hoog, afhankelijk van de muntontwikkeling ten opzichte van de euro. In principe is er een omgekeerde verhouding (vooral op lange termijn) tussen het rentepeil en de stabiliteit van de buitenlandse munt. Een munt met een rente die hoger ligt dan bij een andere munt, vertoont de neiging om in waarde te dalen ten opzichte van die andere munt.
- Renterisico: Laag, voor obligaties met een looptijd < 3 jaar, matig voor obligaties met een looptijd tussen 3 en 5 jaar en hoog voor obligaties met een looptijd > 5 jaar. De prijs van een obligatie op de secundaire markt schommelt met de rentefluctuaties. Bij verkoop van de obligatie voor de eindvervaldag kan het gebeuren dat de belegger een minwaarde moet incasseren. Dat is het geval als de nominale rente van de obligatie lager ligt dan de marktrente voor effecten in dezelfde munt, van vergelijkbare kwaliteit en met dezelfde restlooptijd. In het omgekeerde geval realiseert de belegger een meerwaarde. Het renterisico neemt toe naarmate de restlooptijd van de obligatie langer is en de hoogte van de coupon lager. Het renterisico is dus zeer hoog bij zerobonds.
Nieuwe beleggingsaanbevelingen voor aandelen

Datum en uur van publicatie: 22/02/2024 om 09:00.

Deze mededeling is niet opgesteld overeenkomstig de voorschriften ter bevordering van de onafhankelijkheid van onderzoek op beleggingsgebied en is daarom niet onderworpen aan het verbod om al voor de verspreiding van onderzoek op beleggingsgebied te handelen.