wo. 21 feb 2024
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Donderdag 22 februari
- Bedrijfsresultaten
- Nestlé, Intuit, Booking Holdings, MercadoLibre, Daimler, Axa, Iberdrola, Vale, Danone, Dr Pepper Snapple, Engie, Rolls-Royce, VICI Properties, Telefonica, Repsol, Biomarin Pharmaceutical, Nice Systems, Grab, BE Semiconductor, Lenovo, Morningstar, Knorr-Bremse, Accor, Aalberts, Arcadis, Ascencio, Biotalys, EVS, ForFarmers, Galapagos, Kinepolis, Mercedes-Benz, Plastic Omnium, Van Lanschot Kempen, VGP
- Beleggersevents
- Raymond James Financial (algemene vergadering)
- Ex-dividend
- AstraZeneca, Carlyle, EasyJet, Fortune Brands, GSK, Land Securities, Microchip, Moody's, Unilever, Welltower
- Macro-economie
- EU: CPI Jaarlijks
- VS: Eerste aanvragen werkloosheidsvergoeding, Productie Inkoopmanagersindex, Diensten InkopmanagersIndex, bestaande huizenverkopen, Ruwe olievoorraden.
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe beleggingsaanbevelingen voor aandelen
- Bedrijfsnieuws uit Amerika
- Mee m/d markt: 'Nvidia opent de boeken'
- Beursnieuws België en Nederland
- Europees aandelennieuws
- Lager koersdoel voor Umicore
- Meest verhandelde aandelen bij Bolero
- KBCS verlaagt ASMI-aanbeveling naar 'Afbouwen'
- Vooruitblik op Amerika
Vooruitblik op Amerika

Voor de bel
- De futures op Wall Street wijzen op een lagere beursopening in de aanloop naar het winstrapport van chipontwerper Nvidia dat de AI-geleide rally van dit jaar zou kunnen schaden of verder zou kunnen aanwakkeren.
- Europese aandelen dalen na een reeks teleurstellende winstrapporten van bedrijven als HSBC en JDE Peet's, terwijl beleggers uitkijken naar gegevens over het consumentenvertrouwen in de hele regio.
- Op de Aziatische aandelenmarkten eindigde de Japanse Nikkei voor de tweede dag lager. Chinese aandelen stegen toen beleggers de inspanningen van beleidsmakers toejuichten om het marktvertrouwen te vergroten en de worstelende vastgoedsector te ondersteunen.
- De dollar stabiliseert, terwijl de goudprijs weinig veranderde. Handelaren wachten op de notulen van de laatste beleidsvergadering van de Federal Reserve voor verdere aanwijzingen over de rentevooruitzichten van de centrale bank.
- De olieprijzen breiden de verliezen uit door nieuwe zorgen over de groeivooruitzichten na stappen van de Chinese autoriteiten om de economische groei in het land te ondersteunen.
Topnieuws
VS richt zich op China's grootste chipfabriek
- De regering-Biden zet de druk op China's meest gesanctioneerde chipmaker hoger door zijn meest geavanceerde fabriek af te snijden van meer Amerikaanse import nadat het een geavanceerde chip had geproduceerd voor Huawei's Mate 60 Pro-telefoon.
Amazon vervangt Walgreens in Dow Jones
- Amazon zal zich met ingang van volgende week aansluiten bij de Dow Jones Industrial Average en Walgreens Boots Alliance vervangen.
Private-equityfonds CVC haalt 6,8 miljard dollar op voor zesde Azië-fonds
- Het wereldwijde private-equityfonds CVC zei dat het 6,8 miljard dollar had opgehaald voor zijn zesde Azië-fonds, het grootste tot nu toe, en toonde een sterke vraag van investeerders in een uitdagende fondsenwervingsomgeving.
Aandelen in de kijker
Caesars Entertainment: de casino-exploitant miste de verwachtingen van Wall Street voor de omzet over het vierde kwartaal, omdat de groei van zijn casino-activiteiten in Las Vegas teniet werd gedaan door hogere kosten. De winst van de Amerikaanse eigendommen, waaronder die in Las Vegas, is echter gedaald ten opzichte van de recordwinst van vorig jaar, als gevolg van hogere uitgaven voor eten en drinken, evenals voor de hotelactiviteiten.
Palo Alto Networks: het cyberbeveiligingsbedrijf voorspelt bestellingen voor het derde kwartaal die onder de schattingen van Wall Street lagen, wat wijst op voorzichtige uitgaven door bedrijven in een onzekere economie. Palo Alto zegt dat het voor het derde kwartaal tussen 2,30 miljard en 2,35 miljard dollar zal factureren, vergeleken met de gemiddelde schatting van analisten van 2,62 miljard dollar.
Wix.com: het bedrijf, dat kleine bedrijven helpt bij het bouwen en exploiteren van websites, overtrof de winstverwachtingen voor het vierde kwartaal en voorspelde een omzetgroei met dubbele cijfers in 2024. De winst per verdubbelde tot 1,22 dollar. De omzet over het hele jaar steeg met 13% tot 1,56 miljard dollar, waarvan een groot deel werd gegenereerd door bureaus en freelancers die sites en applicaties bouwen voor andere gebruikers.
Johnson & Johnson: de Amerikaanse Food and Drug Administration heeft een tweewekelijkse dosis van de bloedkankertherapie Tecvayli goedgekeurd, zei de medicijnfabrikant. De goedkeuring maakt het mogelijk om de therapie te gebruiken in een verlaagde dosering van 1,5 milligram per kilogram om de twee weken, bij patiënten die gedurende minimaal zes maanden een volledige respons of beter hebben bereikt en behouden.
Aanbevelingen
- Home Depot: Jefferies verhoogt het koersdoel van $ 365 naar $ 412, omdat het bedrijf zichzelf heeft geplaatst om te profiteren van buitensporige uitgaven van Pro-klanten in 2024.
- Medtronic: TD Cowen verhoogt het koersdoel van $90 naar $95, op basis van de beter dan verwachte resultaten van het bedrijf over het derde kwartaal en verhoogde de vooruitzichten voor organische omzetgroei.
- Palo Alto Networks: Bernstein verlaagt het koersdoel van $ 402 naar $ 335, nadat het bedrijf de winstverwachtingen voor het tweede kwartaal miste en de verwachtingen voor de omzetgroei voor het hele jaar 2024 verlaagde.
- Walmart: Piper Sandler verhoogt het koersdoel van $ 210 naar $ 228, omdat het bedrijf sterke resultaten over het vierde kwartaal boekte en zich positioneerde voor toekomstige aandelenwinsten door voortdurende prijsinvesteringen.
KBCS verlaagt ASMI-aanbeveling naar 'Afbouwen'

KBC Securities-analist Thibault Leneeuw bekeek het Nederlandse ASM International (ASMI) nog eens vanuit alle mogelijke hoeken en lette daarbij vooral op de toeleveringsketen die voor de WFE (Wafer fab equipment of apparatuur om chips te maken)-inkomsten zorgt. Hij concludeert dat alles momenteel meezit voor ASMI, maar dat toekomstige groei in de WFE-markt minder rugwind zal kennen.
ASM International?
ASMI is een toonaangevende fabrikant van front-end halfgeleiderapparatuur. Het is marktleider op het gebied van atomaire laagafzettingsapparatuur (ALD) en met plasma versterkte ALD (PEALD). Onder zijn concurrenten bevinden zich bedrijven als Applied Materials, Lam Research en Tokyo Electron. Het ook epitaxy-systemen en verticale ovens aan.
ASMI’s systeemassemblageactiviteiten zijn voornamelijk in Azië gevestigd. Zo bezit het een belang van 25% in het in Hongkong genoteerde ASM PaciXc Technology, 's werelds nummer één op het gebied van back-end apparatuur.
Even uitleggen:
- ALD: de meest geavanceerde methode om halfgeleiders of chips te maken. De methode maakt gebruik van ultradunne films van hoge kwaliteit, die laag na laag op de chips kunnen worden gelegd en waardoor de chips in reliëf (3D) kunnen ontwikkeld worden.
- PEALD: maakt gebruik van plasma zodat de temperatuur tijdens het productieproces een pak lager kan en zodat de noodzakelijke chemische reacties meer gecontroleerd gebeuren.
- Epitaxy: proces aan een zeer hoge temperatuur om een op silicium gebaseerde dunne film op de chips te leggen, waardoor de elektrische karakteristieken van het oppervlak verbetert. Epitaxy wordt gebruikt voor het creëren van geavanceerde transitoren, microprocessoren en geheugenchips.
Hoe zit de chipwereld in elkaar?
Nvidia, Apple, AMD en andere technologiebedrijven ontwerpen chips en laten die maken door grote chipfabrikanten als Taiwan Semiconductor Manufacturing Company (TSMC), Samsung, United Microelectronics Corporation (UMC), GlobalFoundries, Semiconductor Manufacturing International Corporation (SMIC),…. Die chipfabrikanten halen hun apparatuur bij de WFE-makers, zoals ASM Interantional en ASML.
ASMI groeit sneller dan de markt
De chipmarkt zou in zijn geheel een jaarlijks samengesteld groeipercentage van 3% kennen voor de periode 2022 – 2025. Dat ligt aanzienlijk lager dan de jaarlijks samengestelde omzetgroei met 9,8% tijdens de periode 2018-2022, stelt Thibault. Bovendien concentreerde 93% van de groei zich bij Nvidia en AMD.
Thibault is ervan overtuigd dat ASMI beter zal presteren dan de globale WFE-markt. Hij stelt een jaarlijks samengesteld groeipercentage met 12,3% (2022-2027) in ’t verschiet. De gemiddelde analistenverwachting ligt op 13% (2022-2027).
ASMI’s prognoses matchen niet met uitgaven van chipmakers
De capex (capital expenditures of geld dat wordt gebruikt voor nieuwe investeringen) bij halfgeleiderproducenten (denk aan TSMC) laten een krimp zien voor de jaren 2022 tot 2025 en
toont de laagste groei over een periode van 4 jaar (2021-2025) sinds 2009.
Thibault geeft aan dat er historisch gezien een grote correlatie zit tussen de omzet van ASMI en de investeringen (capex) van de chipmakers. Daarom stelt hij dat voor de jaren tot 2025 ofwel de investeringen bij halfgeleider fabrikanten een stuk hoger moeten dan momenteel voorspeld, of de prognoses van de chipapparatuurmakers naar beneden moeten.
Daarnaast zou de geschatte voorraad aan chips die in 2023 bij halfgeleiderfabrikanten in de kast ligt, goed zijn voor 76 dagen productie. Dat is ver boven het gemiddelde van 40 dagen tijdens de afgelopen twee decennia.
KBC Securities over ASMI
Thibault Leneeuw erkent het sterke momentum voor het ASMI-aandeel op korte termijn, maar wijst erop dat er meerdere risico’s opduiken.
Als Thibault met al die gegevens rekening houdt, komt hij op een koersdoel voor ASMI van 432 euro per aandeel. Het aandeel noteert momenteel tegen 540,20 euro, wat ook een lagere aanbeveling met zich meebrengt. Zijn “bull case”-scenario, waarbij alle elementen positief uitdraaien en met cijfers die aan de bovenkant van de voorspelde vork liggen, komt neer op een koersdoel van 549 euro.
Daarom verlaagt Thibault de aanbeveling voor ASMI van ‘Houden’ naar ‘Afbouwen’. Het koersdoel stijgt van 350 naar 432 euro.

Meest verhandelde aandelen bij Bolero
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: Solvay - Umicore - D'Ieteren - KBC - UCB - ASML - ASM int - Aedifica - Ageas - Pharming

Lager koersdoel voor Umicore
Umicore ?
Umicore is een materialengroep die zich toelegt op groene mobiliteit en recyclage. De groep is een van de wereldmarktleiders in kathodematerialen voor herlaadbare batterijen, brandstofcellen, autokatalysatoren en de recyclage van edele metalen.
Update KBC Security
Umicore publiceerde vorige week resultaten over 2023. Het is een verhaal van tegengestelde krachten.
De analist van Umicore verwacht dat de batterijmaterialen (Battery Materials)-activiteit van Umicore vanaf 2024 een belangrijke versnelling van de omzetgroei zal laten zien en dat de winstgroei vanaf 2025 zal volgen. Solide orderboeken, winstbeschermingsclausules, wetgevende steun en de wens van wereldwijde OEM's om lokale toeleveringsketens op te zetten in Europa en Noord-Amerika pleiten allemaal in het voordeel van de Battery Materials-activiteiten van Umicore.
Katalyse is de negatieve kracht omdat de enige weg van hieruit naar beneden is gezien de impact van de voortschrijdende elektrificatie van de transportsector op de lange termijn. De sneller dan verwachte winstnormalisatie van recyclage (Recycling) na een hausse in 2021-2022 behoorde onlangs ook tot het slechte nieuws, hoewel de inherente kwaliteit en rendementen van deze activiteit uitstekend blijven en de uitbreiding naar batterijrecyclage een belangrijke nieuwe groeipoot zou kunnen vormen voor het volgende decennium.
Umicore gaat uit van een bedrijfskasstroom (EBITDA) van 900-950 miljoen euro in 2024, wat een daling betekent ten opzichte van het EBITDA-niveau van 972 miljoen euro in 2023. De vooruitzichten gaan uit van een daling voor Catalysis (katalisatoren), Recycling (recyclage) en Specialty Materials (speciale materialen), terwijl Battery Materials (batterijmaterialen) (slechts) een vlak resultaat zou moeten laten zien door de zware concurrentie (aangezien 2023 werd ondersteund door positieve eenmalige factoren) en de opstartkosten voor nieuwe capaciteiten. Positief is de bijkomende indekking tegen metaalprijzen die zorgt voor een verhoogde zichtbaarheid voor Recycling tot 2028, hoewel het steeds duidelijker wordt dat de winst na de boomjaren 2021-2022 geleidelijk normaliseert. De analist van KBCS heeft zijn model gedeeltelijk herbouwd op de nieuwe segmentatie en heeft zijn EBITDA- prognose verlaagd met 4% voor 2024 en met 7% voor 2030.
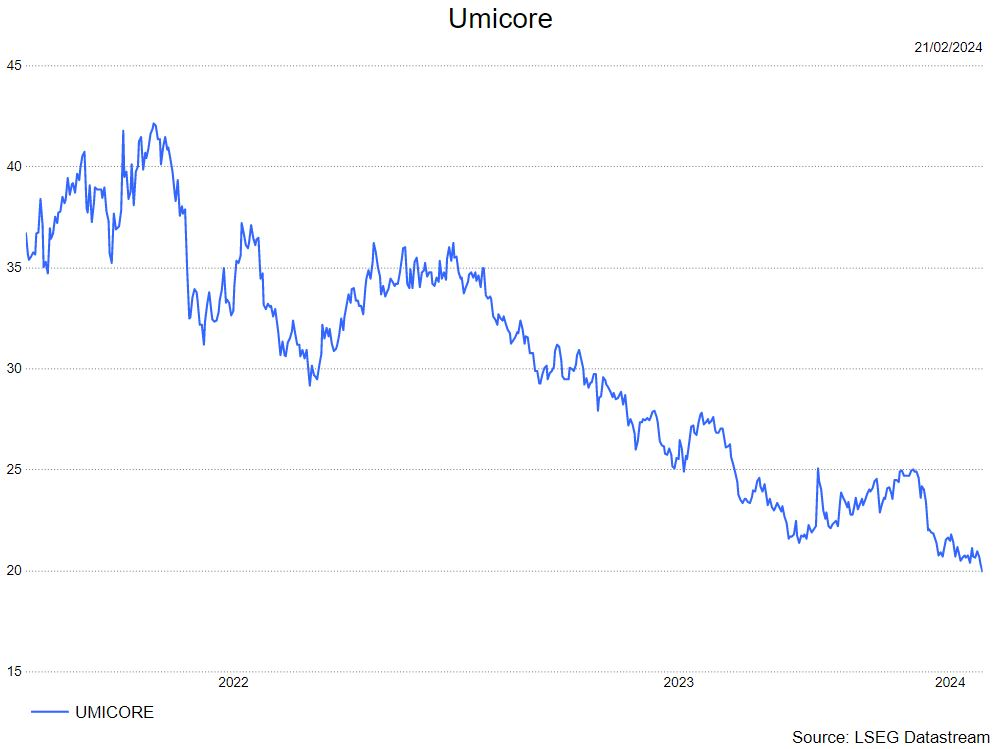
KBC Securities over Umicore
We hebben onze prognose voor geheel 2024 voor de bedrijfskasstroom (EBITDA) met 4% verlaagd na zwakker dan verwachte verwachtingen. KBCS heeft ook de aannames voor de winstgroei op de langere termijn bijgesteld en gaan nu uit van een gemiddelde EBITDA-jaargroei van 6% tot 2030.
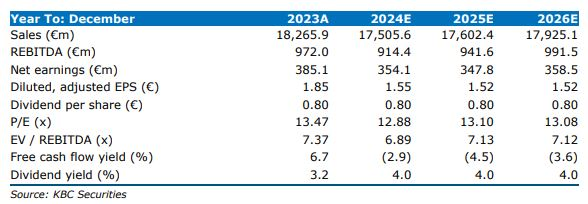
Analist Wim Hoste van KBC Securities verlaagt het koersdoel € 29 naar € 26, maar gezien de opwaartse trend handhaaft Wim zijn ‘opbouwen’-aanbeveling.
Europees aandelennieuws

Allegion overtreft winstramingen voor het vierde kwartaal
- Het in Dublin gevestigde bedrijf overtrof de winstramingen voor het vierde kwartaal, geholpen door prijsstijgingen en een sterke vraag naar zijn beveiligingssystemen in commerciële gebouwen. Robuuste orders van zakelijke klanten in zorg- en onderwijsinstellingen hielpen Allegion de zwakke vraag van woongebouwen te compenseren. Allegion voorspelt voor 2024 een aangepaste winst tussen 7,00 en 7,15 per aandeel dollar per aandeel, in lijn met schattingen van 7,04 dollar per aandeel.
Shell verwacht groei in de Duitse biomethaanmarkten
- De Britse oliemaatschappij verwacht groei in de Duitse biomethaanmarkten, waar de klanten op zoek zijn naar koolstofvrije energie en zijn activiteiten op het gebied van fossiele brandstoffen kunnen worden getransformeerd om de toekomstige winstgevendheid van een hoogwaardig segment te ondersteunen, Sonja Mueller-Dib, algemeen directeur van Shell Energy Deutschland, zei dat haar bedrijf twee biomethaanfabrieken plant in Karstaedt en Steinfeld, die tegen het einde van dit decennium tot 5% van het huidige nationale biomethaanverbruik zouden kunnen dekken.
HSBC schrijft 3 miljard dollar af op Chinese bank
- De Britse kredietverstrekker meldt een recordjaarwinst, die desalniettemin onder de verwachtingen van analisten lag, omdat de inkomstenstijging door hogere rentetarieven werd tenietgedaan door een flinke last van 3 miljard dollar op het belang in een Chinese bank. HSBC zal een nieuwe aandeleninkoop ter waarde van 2 miljard dollar organiseren en overweegt een speciaal dividend van 0,21 dollar per aandeel zodra de verkoop in Canada voltooid is.
Saint Gobain in gesprek om het Australische CSR te kopen
- De Franse bouwmaterialengroep voert eerste gesprekken om het Australische bouwmaterialenbedrijf CSR over te nemen. CSR-aandelen stegen deze ochtend met ongeveer 17,4%, waarna de handel werd stopgezet. De beurswaarde van CSR bedroeg op dat moment ongeveer 2,12 miljard dollar.
Zorggroep Fresenius overtreft operationele winstverwachting voor vierde kwartaal
- De bedrijfswinst steeg met 13% in het vierde kwartaal. Dat was meer dan verwacht, gedragen door alle activiteiten en een operationele ommekeer bij de ziekenhuisprojectontwikkelingseenheid Vamed. CEO Sen heeft de groep geherstructureerd om kosten en schulden te besparen, nadat deze werd getroffen door een daling van de winsten bij FMC.
Danone is van plan Russische activiteiten te verkopen
- De Franse zuivelproductengroep plant zijn Russische activiteiten te verkopen aan een aan Tsjetsjenië gelieerde zakenman, maanden nadat Moskou de tijdelijke controle over de activiteiten van het bedrijf in Rusland overnam. Zuivelbedrijf Vamin Tatarstan, eigendom van zakenman Mintimer Mingazov, heeft ermee ingestemd 191,88 miljoen dollar te betalen om de controle over de Russische activiteiten van Danone over te nemen.
Carrefour verhoogt dividend na winststijgingen in 2023
- De grootste retailer van Europa meldt een recordcashflow van 1,62 miljard euro voor 2023, waarbij de bedrijfswinst met 18,5% steeg in zijn Franse kernmarkt te midden van hoge inflatie. Dankzij de solide resultaten en de sterke kasstroomgeneratie kan Carrefour investeerders een dividendverhoging van 55% aanreiken tot 0,87 euro per aandeel en een nieuw aandeleninkoopprogramma lanceren ter waarde van 700 miljoen euro. “In 2024 zou de groep een gunstiger marktklimaat in Europa moeten zien met het aanhoudende herstel van de koopkracht van de consument”, zei financieel directeur Matthieu Malige.
Orange en MasMovil krijgen EU-goedkeuring voor Spaanse samenwerking
- De Franse mobiele operator en het Spaanse MasMovil hebben dinsdag goedkeuring van de EU gekregen voor een fusie van hun bedrijven in Spanje. De deal wordt nauwlettend in de gaten gehouden door de telecomsector om te zien of de toezichthouders hun harde standpunt ten aanzien van de fusie, die het aantal mobiele spelers terugbrengt van vier naar drie, zullen versoepelen. Telefonica is de grootste telecomprovider in Spanje.
Overname van minderheidsbelang in Manchester United door Soccer-Ratcliffe voltooid
- De verwerving van een belang van 25 % in de Premier League-club Manchester United door de Britse miljardair Jim Ratcliffe is afgerond, waarmee een einde komt aan een saga van vijftien maanden. De deal van 1,25 miljard dollar, waarbij de voorzitter van INEOS ook 300 miljoen dollar zal investeren in de infrastructuur van de club en de leiding zal nemen over hun voetbalactiviteiten, werd in december gesloten en de definitieve goedkeuring ervan was voornamelijk een formaliteit.
Stellantis zou Leapmotor EV's kunnen bouwen in Europa en Noord-Amerika
- De autobouwer zou elektrische voertuigen kunnen bouwen op basis van technologie van het Chinese filiaal Leapmotor in Europa, Noord-Amerika of andere markten waar het concurrerend geprijsde modellen nodig heeft om te concurreren met Chinese EV-fabrikanten. De druk om de kosten voor elektrische voertuigen te verlagen zal consolidatie onder de mondiale autofabrikanten afdwingen, vertelde CEO Tavares. Eerder deze maand was er nog sprake van een fusie tussen de Franse autobouwer Renault en Stellantis.
Wienerberger presteert beter dan de markt en voldoet aan verwachtingen
- Wienerberger: de producent van onder meer bakstenen voldeed voor boekjaar 2023 aan de verwachtingen. Wienerberger presteerde beter dan de markt en genereerde, na het recordjaar 2022, een operationele EBITDA van 811 miljoen euro en een omzet van 4,2 miljard euro. Dat resultaat werd vooral bereikt als gevolg van toegenomen activiteiten in de infrastructuur (leidingactiviteiten voor energie- en waterbeheertoepassingen) en in het renovatiesegment.
Beursnieuws België en Nederland

Aedifica zag de EPRA-winst per aandeel toenemen
- Aedifica: de vastgoedgroep deed wat moest in het vierde kwartaal. De EPRA-winst per aandeel kwam uit op 5,01 euro, terwijl het management op 4,95 euro mikte. Voor 2024 ligt de lat nu op 4,70 euro, ietwat boven de analistenlat. De daling reflecteert de recente kapitaalverhoging en een eenmalige winst van 0,21 euro per aandeel in 2023, naast hogere kosten. Het dividend moet in boekjaar 2024 landen op 3,90 euro en ook dat is licht beter dan gedacht. Geen impact op 70 euro koersdoel en “Kopen”-advies.
JDE Peet’s boekt hogere omzetgroei
- JDE Peet’s: het koffiebedrijf boven Douwe Egberts dikte de omzetgroei in 2023 aan met 3% à 5%, terwijl op 3% werd gemikt. Dat is aan de lage kant van zijn middellangetermijndoelstelling, maar in lijn met de verwachtingen, nadat het vorig jaar een verrassende winstgroei had geboekt.
Shurgard tekent overeenkomst in Den Haag voor een nieuwe opslagruimte
- Shurgard: de groei boven de bekende zelf-opslagcentra shopte een nieuwe grond rond Den Haag, waarvoor het de komende maanden een bouwvergunning moet ontvangen voor 700 beveiligde opslagruimtes. De bedoeling is het gebouw in 2025 te openen.
KBCS verlaagt het advies voor ASMi
- ASMI: de toekomstige groei van de markt voor apparatuur om wafers te maken zal wat afbotten. Op basis van de huidige vooruitzichten moeten de halfgeleiderfabrikanten meer investeren, of moeten de prognoses omlaag. En die risico’s maken voor KBC Securities dat er wat gesleuteld wordt aan de waardering van ASMI. Een DCF-analyse resulteert in een koersdoel 432 per aandeel met een “Afbouwen”-advies. Eerder was dan nog “Houden”.
Lager koersdoel voor Umicore
- Umicore: KBCS heeft zijn prognose voor de bedrijfskasstroom (EBITDA) voor 2024 met 4% verlaagd na zwakker dan verwachte vooruitzichten. Er wordt nu gemikt op 6% EBITDA-groei tot 2030, en dus daalt het koersdoel van 29 naar 26 euro, met ongewijzigd “Opbouwen”-advies.
Wolters Kluwer boekte mooie resultaten
- Wolters Kluwer: de datagroep zette op autonome basis 6% meer om in 2023 tot 5,58 miljard euro, terwijl de operationele winst 7% aandikte tot 1,48 miljard euro. Dat duwde de marge licht hoger van 26,1% naar 26,4%, terwijl de vrije kasstroom daalde van 1,22 naar 1,16 miljard euro. Deze cijfers liggen in lijn met de verwachtingen, net zoals de stijging met 15% van het dividend. De groep hernieuwd ook het aandeleninkoopprogramma, met een nieuwe tranche van 1 miljard euro, waarvan inmiddels al voor 100 miljoen euro is ingekocht.
Mee m/d markt: 'Nvidia opent de boeken'
- De Europese beurzen daalden met 0,1%, terwijl Wall Street 0,6% lager werd gezet. Centraal stond een kleine correctie in de technologie-afdeling, want de Nasdaq gaf zo’n 1% prijs omwille van verliezen bij de chipbedrijven. Winstnemingen, heet zoiets. De olieprijzen stabiliseerden ondertussen rond 82,45 dollar per Brent-vat, terwijl de goudprijs opnieuw herstelde tot 2.018 dollar per ounce. Dat heeft alles te maken met een geleidelijk aan dalende dollar (€1 = $1,0820). De bitcoin werd ietwat lager gezet tot 51.857 dollar per ounce.
- Al bij al moeten we daaruit concluderen dat de muntmarkten de facto niet bewogen, net zomin dat het geval was op de rentemarkt. De 2- en 10-jaarsrentes in de VS en Duitsland maakten een pas op de plaats. Het is met andere woorden wachten op nieuwe updates van het inflatiefront.
- Wel ging Nvidia op de vooravond van zijn bijzonder op te volgen kwartaalcijfers en jaarvooruitzichten 3% lager, met in zijn zog onder meer sectorgenoten AMD en Applied Materials. Zal de groep de torenhoge verwachtingen van de AI-hype waarmaken of niet? Het wordt nog een dagje nagelbijten in Europa en Wall Street, want de cijfers komen er na het slot in de VS.
- In afwachting kleurt China vannacht opnieuw groen: de Shanghai-index stijgt 1%, terwijl de Shenzhen-index 0,9% won, wat beide op een topkoers van de voorbije 5 weken brengt. De renteverlagingen van gisteren en eerdere acties van zowel de centrale bank als de politieke partij doen hun werk. Consumenten- en financiële sector leidden de opmars. In Hongkong werd 1,7% winst geboekt, terwijl Zuid-Korea 0,5% lager werd gezet.
- Wat dat betreft wijzen we op de ECB-enquête die de Europese loononderhandelingen in kaart bracht. Duitsland tekent voor miljoenen werknemers en meldde 4,46% loongroei in het vierde kwartaal, tegenover 4,69% in het derde kwartaal. Dat wijst op afnemende druk, wat opbeurend nieuws is voor beleggers die speculeren op een rentedaling voor de ECB. Een eerste knip wordt algemeen verwacht in juni 2024.
- Qua economisch nieuws zal u vandaag niet veel wijzer worden. De publicatie van de notulen van de recente Fed-vergadering is dan wel leuk leesvoer, maar kan hoogstens accenten aan het rentedebat toevoegen. Naast de Japanse handelsbalans is er nog inzicht in de evolutie van het Europese consumentenvertrouwen over februari, terwijl Fed-directeur Bostic een speech mag afsteken.
- Qua bedrijfsresultaten mogen we ons natuurlijk verlekkeren aan Nvidia. In diens schaduw noteert ut ook best bedrijven zoals Analog Devices, Avangrid, Garmin, HTek Global, Rivian, Trip.com, Synopsys, Sohu.com, Mosaic, Etsy, Exelon, Aedifica, BAE Systems, Fresenius, Glencore, HSBC, JDE Peet's, Rio Tinto, Tenaris, Wienerberger, Wolters Kluwer, Ajax, AMG, Nextensa, enz.
Bedrijfsnieuws uit Amerika

Europa beslist deze week over Mounjaro-injectiepen van Eli Lilly
- Eli Lilly: De Europese regelgever zal deze week het gebruik in een injectiepen met meerdere doses van Mounjaro, het medicijn tegen diabetes en obesitas, herzien. De pen is goed voor vier wekelijkse onderhuidse injecties.
Intel krijgt mogelijk 10 miljard dollar subsidies van Biden-regering
- Intel: de regering-Biden overweegt om meer dan 10 miljard dollar aan subsidies toe te kennen aan de chipmaker. De onderhandelingen zijn aan de gang en het toekenningspakket van Intel zou zowel leningen als directe subsidies omvatten.
Microsoft investeert 2,1 miljard dollar in Spanje
- Microsoft: de Amerikaanse softwaregigant zal zijn kunstmatige intelligentie (AI) en cloudinfrastructuur in Spanje uitbreiden door middel van een investering van 2,1 miljard dollar in de komende twee jaar. De investering gaat verder dan alleen het bouwen van datacenters.
Walmart voorspelt 2025-omzet boven de verwachtingen van Wall Street
- Walmart: de retailgigant voorspelt een omzet in het fiscale jaar 2025 die grotendeels boven de verwachtingen van Wall Street lag en gaat het dividend met 9% optrekken. Verder wordt tv-maker Vizio gekocht voor 2,3 miljard dollar, goed voor 11,50 dollar per aandeel of 20,7% premie.
Home Depot ziet vraag verder afnemen
- Home Depot: de winst per aandeel kan dit jaar zo’n 1% aandikken, terwijl op 3,62% werd gemikt 15,61 dollar. Dat wijst op een blijvend matige vraag omdat verbouwingen en renovaties fors duurder werden.
Medtronic overtreft de schattingen van Wall Street
- Medtronic: het bedrijf klopte vorig kwartaal de winstschattingen dankzij een sterke vraag naar zijn hart- en diabetesapparatuur. Operationeel stopt de groep de productlijn voor beademingsapparatuur, maar behoudt wel de resterende softwarepoot die MRI-scans helpt bekijken.
Carl Icahn krijgt twee leden in raad van bestuur van JetBlue Airways
- JetBlue Airways: de vliegmaatschappij gaat op voorstel van Carl Icahn twee van diens mannetjes in de raad van bestuur benoemen. En dat is snel, want de bekende activistische investeerder nam nog maar deze maandag een belang van 10% in wat één van zijn eerste grote stappen van 2024 is.
Nieuwe beleggingsaanbevelingen voor aandelen

Datum en uur van publicatie: 21/02/2024 om 09:00.

Deze mededeling is niet opgesteld overeenkomstig de voorschriften ter bevordering van de onafhankelijkheid van onderzoek op beleggingsgebied en is daarom niet onderworpen aan het verbod om al voor de verspreiding van onderzoek op beleggingsgebied te handelen.