wo. 20 sep 2023
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Donderdag 21 september
- Bedrijfsresultaten
- Next PLC, JD Sports, Manchester United
- Beleggersevents
- FedEx (algemene vergadering)
- Holcim (investeerdersdag)
- Ex-dividend
- Aecon, Citigroup, Essentra, Medtronic, HP Enterprise
- Macro-economie
- NL: Nederlandse Werkloosheidscijfers
- CHF: Rentevoetbeslissing
- VK: Rentevoetbeslissing
- VS: Eerste aanvragen werkloosheidsvergoeding
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe adviezen voor aandelen
- Mee m/d markt :'Jerome Powell neemt het woord'
- Bedrijfsnieuws uit Amerika
- Beursnieuws België en Nederland
- Video: KBCS vindt vastgoedbedrijf Qrf koopwaardig
- Europees aandelennieuws
- Meest verhandelde aandelen bij Bolero
- Uitstel én zekerheid voor UCB
- AB InBev blijft optimistisch op analistendag
- Bod op Exmar loopt ten einde
- Vooruitblik op Amerika
Vooruitblik op Amerika

Voor de bel
- De futures op Amerikaanse aandelenindexen gingen iets omhoog op basis van de verwachting dat de Federal Reserve de renteverhogingen zal pauzeren, hoewel de winsten werden getemperd door zorgen over de economische gevolgen als de rente langer blijft stijgen.
- Europese aandelen stegen, waarbij Britse aandelen beter presteerden dan regionale aandelen, nadat beleggers de kans op een renteverhoging door de Bank of England terugschroefden na afkoelende Britse inflatiecijfers.
- De Japanse Topix index daalde verder van een piek van 33 jaar die vorige week werd bereikt, waarbij de stemming onder beleggers voorzichtig werd in de aanloop naar een reeks belangrijke beleidsbeslissingen van de centrale banken.
- Goud veranderde weinig, terwijl de dollar lager noteerde, toen traders zich schrap zetten voor bijgewerkte renteprognoses en opmerkingen van Fed-voorzitter Jerome Powell.
- De olieprijzen daalden door de onzekerheid van beleggers over wanneer de piek van de Fed-rente zal worden bereikt en hoeveel impact dit zal hebben op de vraag naar energie.
Topnieuws
Prognoses Fed moeten uitwijzen of 'zachte landing' nieuwe basis is ... of ongegrond
- In de overtuiging dat de Federal Reserve de rentetarieven ongewijzigd zal laten, zijn beleggers veel meer gefocust op de publicatie van nieuwe prognoses die zullen onthullen hoeveel beleidsmakers van de Amerikaanse centrale bank geloven in het vooruitzicht van een economische "zachte landing" en welke renteomgeving daarnaast zal heersen.
Klaviyo bereidt zich voor op Amerikaans marktdebuut na prijsstelling IPO boven bandbreedte
- Marketingautomatiseringsbedrijf Klaviyo is klaar om zijn aandelen naar de New York Stock Exchange te brengen, als derde grote test voor de markt voor nieuwe emissies na de soepele introducties van Arm Holdings en Instacart.
Ford voorkomt staking in Canada terwijl UAW zich opmaakt voor meer Amerikaanse autostakingen
- Ford bereikte dinsdag laat op het laatste moment een akkoord om een staking bij zijn Canadese vestigingen te voorkomen, terwijl de vakbond United Auto Workers zich voorbereidde op een mogelijke uitbreiding van zijn Amerikaanse stakingen tegen de autofabrikanten uit Detroit Three.
VK wil 'constructief' samenwerken met Meta over encryptie en online veiligheid
- De Britse minister van Binnenlandse Zaken Suella Braverman zei dat ze constructief wilde samenwerken met Facebook-eigenaar Meta over de kwestie van end-to-end-encryptie op Instagram en Facebook Messenger en het gevaar dat dit zou kunnen opleveren voor kinderen.
Australisch tribunaal doet uitspraak over stakingen Chevron LNG na mislukken gesprekken
- Nieuwe gesprekken tussen Chevron en de vakbonden over stakingen bij twee LNG-fabrieken (vloeibaar aardgas) in West-Australië zijn zonder overeenkomst geëindigd, aldus een woordvoerder van Chevron, waardoor het aan een arbeidsrechtbank is om een oplossing te vinden.
Aandelen in de kijker
- Pearson : de CEO van het bedrijf, Andy Bird, gaat met pensioen na drie jaar leiding te hebben gegeven aan de ommekeer van de wereldwijde onderwijsgroep en zal worden vervangen door Microsoft executive Omar Abbosh, aldus het bedrijf. Abbosh, 57, zal begin 2024 de teugels overnemen van Bird, 59, wiens strategie om direct aan consumenten te verkopen Pearson uit de tumultueuze jaren tijdens de pandemie hielp. Pearson zal Abbosh compenseren voor zijn vertrek bij Microsoft, inclusief contant geld en een toekenning van voorwaardelijke aandelen gelijk aan maximaal 50.813 Microsoft aandelen of ongeveer $16,06 miljoen tegen de huidige prijs en wisselkoersen, zei het bedrijf.
- ARS Pharmaceuticals : Amerikaanse gezondheidsautoriteiten weigerden een neusspray goed te keuren die de eerste naaldloze noodbehandeling voor allergische reacties zou zijn geweest en vroegen om verdere tests, een zet die de ontwikkelaar ARS Pharmaceuticals "zeer verrast" achterliet. Neffy van ARS Pharma moet een alternatief worden voor EpiPen en andere auto-injectoren zoals Auvi-Q van Sanofi, gevuld met epinefrine, een levensreddend geneesmiddel dat wordt gebruikt door mensen die het risico lopen op anafylaxie en andere allergische reacties. De aanvraag van het bedrijf was gebaseerd op proeven bij gezonde patiënten en bij patiënten met een aanval van rhinitis, waarbij de neusspray een vergelijkbare reactie vertoonde als injecteerbare producten.
- Enbridge : het bedrijf zou 200.000 vaten per dag aan capaciteit kunnen toevoegen aan zijn 3 miljoen vaten per dag, dat het grootste deel van de Canadese export van ruwe olie naar de Verenigde Staten verscheept. Enbridge zou echter pas overwegen om door te gaan met de uitbreiding als het Canadese overheidsproject Trans Mountain expansion (TMX) in bedrijf komt Hoe langer TMX wordt uitgesteld, hoe groter de kans dat de West-Canadese exportpijpleidingen hun capaciteit bereiken.
- Nio: de Chinese maker van elektrische voertuigen zei dat het 1 miljard dollar had opgehaald in een converteerbare obligatie met twee tranches, waarvan het de opbrengst wil gebruiken om schulden af te betalen en zijn balans te versterken. Het bedrijf haalde 500 miljoen dollar op in een zesjarige converteerbare obligatie en hetzelfde bedrag in een zevenjarige obligatie. De obligaties zijn senior ongedekte obligaties. De obligatie met een kortere looptijd heeft een rente van 3,875%, terwijl de rente van de obligatie met een looptijd van zeven jaar 4,625% is, zei Nio in een aankondiging. "Het bedrijf is van plan om een deel van de netto-opbrengst van de obligatielening te gebruiken om een deel van de bestaande schuldbewijzen terug te kopen ... en de rest voornamelijk om de balanspositie verder te versterken en voor algemene bedrijfsdoeleinden", aldus het bedrijf.
Bod op Exmar loopt ten einde
Deze ochtend communiceerde Saverex over de resultaten van diens heropende, vrijwillige openbare overnamebod op Exmar. Die verlenging eindigde afgelopen vrijdag en leverde in totaal 20.912.821 aandelen op. Die werden aangeboden aan Saverex en zijn goed voor zo’n 35,15% van de uitstaande aandelen, zodat Saverex nu rechtstreeks 80,36% van Exmar in handen heeft. Tel daarbij het belang van Nicolas Saverys en de eigen aandelen die op de balans van Exmar staan, en dat cijfer komt uit op 83,76% van het totaal.
Hoe moet het nu verder?
Dat is redelijk simpel. Het bod werd vandaag niet opgetrokken, ook al was daar technisch gezien nog een mogelijk voor, waardoor het overnamebod ten einde loopt. De betaling van de biedprijs voor de aandelen die werden aangeboden tijdens de vrijwillige heropening staat ingepland voor maandag 2 oktober 2023. Is het bod daarmee mislukt, zoals we in de pers lezen. Technisch gezien is dat zo, omdat Nicolas Saverys wel degelijk van plan was om de volledige controle te verwerven en de groep van de beurs te plukken.
Dat is niet geval, waardoor de man en het management rekening zal moeten blijven houden met factoren zoals transparantie, rapportering én minderheidsaandeelhouders die bepaald niet op hun mond zijn gevallen. Anderzijds werd het belang wel een héél pak opgetrokken dankzij het bod, zodat de verhoopte toekomstige waardecreatie in grotere mate naar de controlerende aandeelhouder (Saverex) zal vloeien.
Zal er iemand blijven inkopen?
Exmar zal net zoals voorheen blijven noteren op de beurs van Euronext Brussel, maar dan wel met een heel pak minder aandelen die vrij in omloop zijn. Dat zou het toekomstige koersverloop meer volatiel kunnen maken, zeker omdat het niet uitgesloten is dat Saverex of andere partijen mogelijk extra aandelen zouden kunnen inkopen op de markt.
De achterliggende logica zou daarbij kunnen zijn dat Saverex het belang verder wil optrekken aan een koers die vandaag min of meer gelijk is aan het overnamebod. Andere partijen zouden net kunnen redeneren dat Saverex in de al dan niet nabije toekomst een nieuw bod zou kunnen lanceren, waarbij zij hun onderhandelingspositie willen verstevigen door extra aandelen in te kopen.
Of niemand koopt aandelen, zodat de koersevolutie integraal gestuurd zal worden door de evolutie van de bedrijfsresultaten, de waarderingsmultiples die de markt wil betalen voor bedrijven van het kaliber Exmar of aan de huurprijzen van LPG-tankers? Die laatste blijven het alleszins goed doen, zoals blijkt uit onderstaand overzicht.

Morrelen aan de notering of wat anders?
Vooruitkijkend is er ook de vraag of er vanuit het management geen verandering zullen worden doorgevoerd. Zo lezen we bijvoorbeeld op de site van de krant De Tijd dat “Nicolas Saverys aan de beurswaakhond FSMA en de beursuitbater Euronext kan vragen om Exmar te verhuizen van de continumarkt naar de openbare veilingen”.
Op dat segment zijn er een pak minder verplichtingen en regels om rekening mee te houden. Maar 'de kans lijkt klein dat zo'n verzoek ingewilligd wordt'.
Andere opties zijn dat Exmar gaat morrelen aan het dividendbeleid om de minderheidsaandeelhouders te ontrieven van een deel van de naar verwachting hoge toekomstige vrije kasstromen. Ook dat is erg onzeker.
Een impact op het advies en/of koersdoel van KBC Securities is er niet, omdat de coverage van het aandeel werd opgeschort vanaf 3 april 2023, moment waarop het initiële overnamebod werd aangekondigd.
AB InBev blijft optimistisch op analistendag
Op de analistendag van AB InBev in Mexico behield het management de eerder uitgesproken ambitie op middellange termijn een organische groei van de bedrijfskasstroom (EBITDA) te realiseren van 4 à 8%. Het liet ook verstaan dat het marktaandeel in de VS de laatste maanden gestabiliseerd is, na een verlies met ongeveer 5 procentpunten op jaarbasis sinds de Bud Light-ellende (video) begon in april, hoorde KBC Securities-analist Wim Hoste.
Schulden laten geen overnames toe
De schuldgraad wordt verder niet langer een groot probleem genoemd, maar is wel nog steeds hoog genoeg om exclusief te blijven mikken op organische groei (groei op eigen kracht). De belangrijkste hefbomen en de centrale thema’s in de strategie blijven ‘premiumisering’, 'beyond beer' en ‘digitalisering’.
De presentaties waren gisteren waren vooral gericht op de wereldwijde activiteiten en de ‘Middle Americas’-zone, terwijl de focus met name gelegd werd op de Mexicaanse activiteiten. Tot de belangrijkste hoogtepunten en conclusies behoren onder meer een update over Noord-Amerika, de strategie, de focus op organische groei en de financiële doelstellingen.
Marktaandeel in de VS
De marktaandeeltrends stabiliseren zich in het derde kwartaal ruwweg op de niveaus die we zagen op het einde van het tweede kwartaal. Dat inzicht is gebaseerd op gegevens van Circana, waaruit een marktaandeel blijkt van om en bij de 36%, terwijl dat eerder nog 41% was. Daardoor daalde de zogenaamde “Sales to Retailers”- ratio in de VS met 14% in het tweede kwartaal en kelderde de totale volumes voor de Noord-Amerikaanse zone met 14,1%.
De huidige prognoses van Wim Hoste houden rekening met een daling met 13,5% van de Noord-Amerikaanse volumes tot en met het eerste kwartaal van 2024. Nadien wordt de vergelijkingsbasis gemakkelijker, zonder dat er veel toename ingeschreven werd. Dat scenario ligt blijkbaar in lijn met de opmerkingen die het management daar gisteren over gaf.

Operationeel meer van hetzelfde
De bestaande strategie zal onverminderd worden uitgevoerd, onder meer door een leiderspositie te blijven innemen op biermarkt, via het ‘Category Expansion Model’. Dat houdt onder meer ‘premiumisatie’ in, alsook de categorie “beyond beer’.
Verder blijft de focus op het digitaliseren en monetariseren van het ecosysteem, onder meer via het B2B-platform BEES en de Direct-to-Customer-initiatieven, die de afgelopen jaren in beide gevallen sterk werden ontwikkeld.
Tot slot moet ook de klassieke activiteiten werden worden geoptimaliseerd, onder meer via een niet-aflatende focus op kostenefficiëntie. Niet veel nieuws onder de zon, en dus is het thema “meer van hetzelfde”.
Financiële doelstellingen
Op middellange termijn blijft het management mikken op een groei van de bedrijfskasstroom met 4 à 8%, zonder daarbij rekening te houden met overnames. Dat is belangrijk, want AB Inbev zag de EBITDA-marge tussen 2019 en 2022 dalen van 40,3% naar 34,3% door een combinatie van hogere grondstoffen- en andere kosten en een nadelige ontwikkeling van wisselkoersen allerhande.
Een aantal van deze ankers worden ondertussen stilaan gelicht, al blijft er een verschillende dynamiek/timing/effecten in verschillende markten. Niettemin blijft de algemene strategie om zoveel mogelijk van die variabelen af te dekken voor de komende 12 maanden.
Brazilië was een van de eerste markten waar de marges herstelden en andere markten zullen de komende kwartalen volgen. Dat maakt dat de eerdere prognoses van Wim Hoste consistent zijn met de cijfers die in de bestuurskamer van AB InBev de ronde doen. En die schattingen voor 2023, 2024 en 2025 leveren respectievelijk een groei van de bedrijfskasstroom op van 4,8%, 7,9% en 6,8%.
KBC Securities over AB InBev
Ondanks de blijvende onzekerheid op de Amerikaanse markt waardeert Wim Hoste AB InBev nog steeds om zijn leiderschapsposities in de wereldwijde biermarkt en zijn hoge intrinsieke winstgevendheid en de langetermijngroeivooruitzichten in de opkomende markten waarin het actief is.
Dat alles, gecombineerd met een aantrekkelijke waardering, zorgt ervoor dat hij het “Kopen”-advies en 75 euro koersdoel behoudt. AB InBev noteert momenteel tegen een koers van 53,46 euro (-0,63%).

Uitstel én zekerheid voor UCB
Gisteren kondigde UCB aan dat de Amerikaanse regulator FDA nog steeds geen besluit heeft genomen over de ondertussen fameus geworden BLA voor bimekizumab (bime). Zo’n BLA staat voor Biologic License Application, oftwel een aanvraag voor toestemming om een biologisch product te introduceren, of af te leveren voor introductie, op de Amerikaanse markt. En net dat groene licht is nodig én cruciaal voor het geneesmiddel dat ingezet zal worden voor de behandeling van volwassenen met matige tot ernstige plaque psoriasis (PsO), geeft KBC Securities-analist Jeroen Van den Bossche aan.
Niet enkel plaque psoriasis
Minstens even belangrijk is dat het groene licht van de FDA voor het gebruik van Bime voor plaque Psoriasis ook de goedkeuringen voor psoriatische artritis (PsA), axiale spondyloartritis (AxpsA) en hidradenitis suppurativa (HS of ziekte van Verneuil) moet vergemakkelijken.
Officieuse goedkeuring
Ondanks dat het FDA-agentschap geen tijdlijnen meedeelde waarin het concreet actie gaat ondernemen voor de aanvraag, viel er ook goed nieuws te rapen. UCB kreeg immers ‘Establishment Inspection Report’ (EIR) van de FDA, na de prelicentie-inspectie die werd uitgevoerd in april 2023 in de Belgische productiefaciliteit in België.
De conclusie is dat deze inspectie met succes werd gesloten. Het groene licht zal er dus komen en daarmee wordt een pak onzekerheid weggenomen bij beleggers die daar al een hele tijd aan twijfelen. Op dit moment verwacht UCB niet langer actie van de FDA in het derde kwartaal van 2023.

Slecht of goed nieuws?
Er is dus goed nieuws, omwille van het positieve inspectierapport. Maar er is wel geen update over de verwachte tijdslijn, wat de groep in een ongemakkelijke grijze zone brengt. Warm en koud, dus.
Dat maakt het voor KBC Securities-analist Jeroen Van den Bossche vandaag erg moeilijk blijft om de impact en vooral de duurtijd van het nieuwe uitstel concreet in te schatten. Normaliter zou de vertraging beperkt moeten blijven tot mogelijk enkele maanden, zeker omdat het dossier eerder al eens drie maanden vertraging opliep. Maar de FDA worstelt al een tijdje met beschikbare middelen om alles dossiers tijdig richting groen, of rood licht te loodsen.
KBC Securities over UCB
UCB zelf heeft haar vooruitzichten voor 2023 naar aanleiding van dit nieuws niet gewijzigd, waardoor er geen impact is op het koersdoel van 110 euro en/of zijn “Kopen”-advies, zegt Jeroen Van den Bossche.
Ook over de vooruitzichten voor 2025 werd niets gezegd, zodat ook daar het verhaal ongewijzigd blijft ten opzichte van wat er eerder gecommuniceerd werd en van wat er in het waarderingsmodel van Jeroen Van den Bossche versleuteld zat. Dat is dus al goed.
Wel is het nieuws opnieuw een tegenslag in het ‘bimekizumab-FDA’-verhaal omdat het vertrouwen en het geduld van de beleggers alweer op de proef gesteld wordt. Mocht het om een vertraging van dagen of weken gaan, dan is dit nieuws een storm in een glas water. Maar elke vertraging geeft de concurrentie natuurlijk een grotere voorsprong om hun aandeel in de PsO-markt op te eisen.
Deze vertraging heeft ook gevolgen voor PsA, AxpsA en HS, zodat Jeroen Van den Bossche ook die tijdslijnen opnieuw zal moeten evalueren. Maar hij blijft postief over UCB. Het beschikt immers nog steeds over een sterke, bestaande commerciële line-up (onder leiding van geneesmiddel Cimzia), en heeft veel activa die binnenkort op de markt zullen komen en die in ontwikkeling zijn.
Als het uitstel kort is (wat de verwachting is van Jeroen Van den Bossche), is het nieuws vandaag te lezen als positief, en markeert het dus een koopopportuniteit, oordeelt hij.

Meest verhandelde aandelen bij Bolero
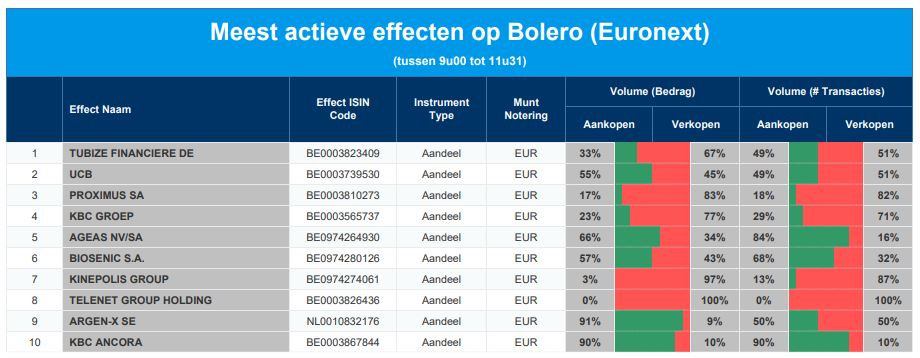
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: Tubize - UCB - Proximus - KBC - Ageas - Biosenic - Kinepolis - Telenet - Argenx - KBC Ancora
Europees aandelennieuws

Italiaanse antitrustagentschap stelt een onderzoek in bij Ryanair
-
Het Italiaanse antitrustagentschap zei woensdag dat het een onderzoek had ingesteld naar de lagekostenmaatschappij Ryanair RYA.I "wegens mogelijk misbruik van een dominante (markt)positie". Ryanair is de grootste luchtvaartmaatschappij van Europa en marktleider in Italië.De Italiaanse mededingingsautoriteit (ICA) zei dat ze de maatschappij ervan verdacht haar dominante positie te misbruiken "om haar macht uit te breiden" in andere sectoren zoals hotels en autoverhuur, ten nadele van reisbureaus.Ryanair beperkt naar verluidt de mogelijkheden van reisbureaus om tickets te kopen via haar website en beperkt zo hun mogelijkheden om naast vliegtickets ook accommodatie en transportdiensten aan te bieden, aldus de ICA.
Novo Nordisk heeft Aspen Pharmacare gecontracteerd voor de productie van insuline in Zuid-Afrika
- Novo Nordisk: de Deense farmagroep heeft Aspen Pharmacare gecontracteerd voor de productie van menselijke insuline in Zuid-Afrika. Dat is bedoeld voor de export naar Afrikaanse landen via een goedkoop systeem van overheidsaanbestedingen. Eén en ander werd aangekondigd in de marge van de Algemene Vergadering van de Verenigde Naties in New York en moet leiden tot de productie van 16 miljoen ampullen insuline in 2024.
Britse retailer Dunelm Group verwacht hogere verkoopvolumes
- De Britse homeware retailer Dunelm Group Plc DNLM.L zei woensdag dat het hogere verkoopvolumes verwacht om de winst in 2024 te stimuleren, nadat de jaarwinst de verwachtingen van analisten overtrof. Het bedrijf, dat meubels verkoopt variërend van kussens en beddengoed tot keukenapparatuur, zei dat het nieuwe boekjaar goed verloopt ondanks onvoorspelbaar consumentengedrag. Grote Britse retailers hebben geprofiteerd van robuuste consumentenbestedingen ondanks hoge inflatie en stijgende financieringskosten.Bedrijven als Dunelm zagen een sterke vraag naar hun woninginrichtingsproducten, terwijl de kosten begonnen te dalen, waardoor de marges stegen.Dunelm, dat in 1979 werd opgericht in Leicester, rapporteerde een recordomzet van 1,64 miljard pond (2,03 miljard dollar) voor het jaar dat eindigde op 1 juli, een stijging van 5,5% ten opzichte van het voorgaande jaar. Het boekte 192,7 miljoen pond winst voor belastingen, terwijl analisten gemiddeld ongeveer 188 miljoen pond hadden verwacht, volgens een door het bedrijf berekende consensus.
Video: KBCS vindt vastgoedbedrijf Qrf koopwaardig

Gisteren kon u op de Bolero-blog een uitgebreide analyse lezen over Qrf door KBC Securities-analiste Lynn Hautekeete. Vandaag kan u aan het werk zien en horen in onderstaande video over het vastgoedbedrijf. Met een korting van 10% op de netto-actiefwaarde en een brutodividendrendement van 8% vindt ze Qrf koopwaardig.
Beursnieuws België en Nederland

AB Inbev herhaalde op de analistendag de ambities op middellange termijn
- AB Inbev: op de analistendag werden de ambities op middellange termijn herhaald, zodat het management nog steeds rekent op een autonome EBITDA-groei van 4% à 8%. De trends in het marktaandeel in de VS zijn de afgelopen maanden gestabiliseerd met een verlies van zo’n 5 procentpunten marktaandeel op jaarbasis sinds de Bud Light-ellende in april begon. De schuldgraad is niet langer een groot probleem, terwijl premiumisering, 'beyond beer' en digitalisering de centrale thema’s in de strategie blijven. Door de aantrekkelijke waardering behoudt KBCS het “Kopen”-advies en 75 euro koersdoel.
Ackermans’ Mediahuis investeerde in CareerFairy, terwijl MRM Health positieve resultaten meldde
- Mediahuis investeerde in CareerFairy, een snelgroeiende Zwitserse wervingstechnologie scale-up die studenten en afgestudeerden van Europese universiteiten verbindt met bedrijven die op zoek zijn naar dit jonge potentieel. Mediahuis Ventures nam ook deel aan de zaaifinancieringsronde van 2 miljoen euro van een Deens taaltrainingsbedrijf 'Swap Language'. Verder publiceerde ook MRM Health positieve resultaten van zijn Fase 2a klinische studie met MH002 in milde tot matige colitis ulcerosa (UC). Beide nieuwtjes hebben geen impact op het “Kopen”-advies en 200 euro koersdoel, wat vergelijkt met een geschatte intrinsiek waarde (TEV) van 204,8 euro.
Vastgoedontwikkelaar CTP verwacht EPRA-winst voor 2024 tussen 0,80 en 0,82 euro per aandeel
- CTP: de vastgoedontwikkelaar verwacht een aangepaste EPRA-winst voor 2024 tussen 0,80 en 0,82 euro per aandeel, vlot 11 à 14% hoger op jaarbasis. Dat cijfer ligt in lijn met wat onze analist in zijn model had ingeschreven, maar gaat wel hand in hand met hogere schuldkosten. De vooruitzichten gaan uit van een vergelijkbare huurgroei van zo’n 5%, gedreven door indexatie en het terugdraaien van aflopende huurcontracten. Geen impact op “Opbouwen”-advies en 14,7 euro koersdoel.
Saverex en Saverys controleren na het verlengde overnamebod 83,76% van Exmar
- Exmar: De heropening van de acceptatieperiode van het vrijwillige openbare overnamebod van Saverex eindigde afgelopen vrijdag. Er werd in totaal 20.912.821 aandelen aangeboden aan Saverex, goed voor zo’n 35,15% van de uitstaande aandelen, zodat die nu 80,36% van Exmar in handen heeft. Tel daarbij het belang van Nicolas Saverys en de eigen aandeel van Exmar en dat cijfer komt uit op 83,76% van het totaal. Het bod wordt niet opgetrokken en daarmee komt het overnamebod ten einde.
Gimv gaat geselecteerde geïnteresseerde partijen toegang verlenen tot vertrouwelijke informatie
- Gimv: In het kader van een mogelijke overdracht van de participatie referentieaandeelhouder VPM is gevraagd om geselecteerde geïnteresseerde partijen toegang te verlenen tot bepaalde vertrouwelijke informatie. Dat is nodig opdat geïnteresseerde partijen een geïnformeerde beslissing kunnen nemen over het al dan niet verwerven van een participatie in Gimv. Geen impact op “Kopen”-advies en 51 euro koersdoel.
Telenet wordt op 13 oktober van de beurs gehaald na een vereenvoudigde squeeze out.
- Telenet: de telecomgroep uit Mechelen wordt op 13 oktober van de beurs gehaald na een vereenvoudigde squeeze out. Liberty Global ontving immers 3.164.944 Telenet-aandelen tijdens de verplichte heropeningsperiode, die eindigde op 13 september. Daardoor heeft Liberty 96,26% van Telenet in handen. Er volgt nog een vereenvoudigd uitkoopbod, onder dezelfde financiële voorwaarden als het bod, namelijk 21 euro per aandeel. En dan is het over en out.
Hoger koersdoel voor TKH Groep bij KBCS na omvangrijke aanpassing van het model
- TKH Groep: KBC Securities bekeek het verschil tussen sentiment en onderliggende fundamentals wordt uitgewerkt. De cijfers werden aangepast voor elk segment, onder meer op basis van de informatie die aan beleggers gegeven werd op de recente roadshow met het management. Gezien het belang van en de focus op de energiemarkt, is er ook een uitgebreid overzicht van de recente marktdynamiek on- en offshore. Tot slot veranderd de waarderingsmethode van 3 individuele DCF-methodes naar een enkel DCF-scenario in combinatie met een EV/EBITDA-waardering. Dat resulteert in een stijging van het koersdoel van 56,5 naar 62,2 euro, terwijl het “Kopen”-advies behouden blijft.
UCB liet weten dat FDA nog steeds geen besluit heeft genomen over groen licht voor bimekizumab
- UCB: de farmagroep liet weten dat de FDA nog steeds geen besluit heeft genomen over het groene licht voor bimekizumab, die Amerikaanse markttoegang voor het geneesmiddel in psoriasis mogelijk moet maken en goedkeuringen voor artritis psoriatica, axiale spondyloartritis en hidradenitis supprativa zal vergemakkelijken. Er is geen update over de verwachte tijdslijn van UCB en dus zit de groep nu in een nog ongemakkelijkere grijze zone. Voor KBCS is het moeilijk om de impact van dit nieuwe uitstel in te schatten, maar het zal beleggers zonder twijfel frustreren. Indien de vertraging beperkt blijft in de tijd, kan vandaag een koopopportuniteit zijn. In het andere geval is het afwachten. Geen impact op “Kopen”-advies 110 euro.
Bedrijfsnieuws uit Amerika

Cruisesector in de schijnwerpers
- Carnival: (+0,3%) samen met cruisemaatschappij Royal Caribbean stond de sector van de cruises in de schijnwerpers dankzij een upgrade door beurshuis Truist. De firma verhoogde het advies voor Royal Caribbean van “Houden” naar “Kopen” en dat van Carnival van “Verkopen” naar “Houden” omdat de trend voor 2024 en 2025 er “uitzonderlijk sterk” uitziet. Norwegian Cruise Lines heeft wel nog altijd een “Houden”-advies achter zijn naam staan.
Starbucks krijgt mogelijk lagere waarderingen door situatie in China
- Starbucks: (-1,5%) beurshuis TD Cowen heeft het niet zo begrepen op de waardering van de koffiegigant vanwege de “zorgwekkende” macro-economische situatie in China. De tragere consumentenbestedingen kunnen de groei van het aandeel raken en kunnen er toe leiden dat de waarderingsniveaus voor Starbucks lager gezet worden.
Dell Technologies krijgt verhoging van Daiwa Capital Markets
- Dell Technologies: (+1,1%) beurshuis Daiwa Capital Markets schroefde het advies voor het computeraandeel op van “Market perform” naar “Outperform” en het koersdoel van 50 naar 80 dollar per aandeel. Dat levert zo’n 16% opwaarts potentieel op.
Planet Fitness krijgt lager advies van JPMorgan door CEO-wissel
- Planet Fitness: (-4,3%) de recente CEO-wissel bij de sportschoolfranchise zorgde er gisteren voor dat JPMorgan het advies verlaagde van “Overweight” naar “Neutral”, terwijl het koersdoel daalde van 70 naar 52 dollar.
Aandeel Rocket Lab keldert na mislukte lancering
- Rocket Lab: (-7,5%) de ruimtevaargroep kelderde nadat de eerste mislukte lancering in meer dan twee jaar werd aangekondigd.
Instacart heeft goede eerste beursdag achter de rug
- Instacart: (+12,3%) de kersvers beursgenoteerde bezorger van kruidenierswaren debuteerde gisteren op de beurs en deed dat met brio. Het aandeel sloot af op 33,70 dollar, terwijl de beursgang uiteindelijk geprijsd werd op 30 dollar per aandeel, aan de bovenkant van de eerder al opgetrokken vork tussen 28 en 30 dollar.
Warner Music Group haalt zijn nieuwe financieel directeur bij Disney
- Warner Music Group: (-2,1%) de muziekgroep achter artiesten als Dua Lipa en Ed Sheeran heeft de voormalig Disney topdirecteur Bryan Castellani benoemd tot financieel directeur. Die zal vanaf 16 oktober Eric Levin opvolgen, die na meer dan twintig jaar bij Disney er de brui aan gaf.
Walt Disney gaat investeringen in pretparken verdubbelen
- Walt Disney: (-3,6%) de ‘Mouse House’ gaat de investeringen in zijn entertainment parken bijna verdubbelen tot zo’n 60 miljard dollar in de komende 10 jaar. De parken zijn een betrouwbare winstmotor geworden en hebben de verliezen opgevangen in de Disney+ streaming business, die naar verwachting pas in 2024 winstgevend zal worden. De parken zijn volgens topman Iger “een geweldige business”, met een gecombineerde jaarlijkse groei van 6% sinds 2017 en 32,3 miljard dollar omzet in de afgelopen 12 maanden.
Boston Scientific gaat Relievant Medsystems kopen
- Boston Scientific: (+0,06%) de Medische hulpmiddelenmaker gaat het medisch technologiebedrijf Relievant Medsystems kopen voor 850 miljoen dollar in cash. Dat moet de poort openen naar een FDA-goedgekeurde therapie voor chronische pijn. Er zullen ook mijlpaalbetalingen volgen op basis van de verkoopprestaties in de komende drie jaar. Boston Scientific kocht eerder het Chinese medische technologiebedrijf Acotec Scientific voor 523 miljoen dollar en Apollo Endosurgery voor 417 miljoen in cash.
Target gaat 100.000 extra werknemers aannemen voor eindejaar.
- Target: (+0,7%) de kleinhandelaar gaat bijna 100.000 werknemers aannemen om de eindejaarspiek op te kunnen vangen, net zoals dat de afgelopen twee al het geval was. De groep zal in oktober verder kortingen geven om de klant naar de winkels te lokken, omdat de cruciale vakantieperiode in de VS slechts de helft zo actief riskeert te zijn dan een jaar eerder. Dat komt natuurlijk door de hogere prijzen die de consumentenbestedingen aantasten
Mee m/d markt :'Jerome Powell neemt het woord'

- Beleggers blijven zich klaarmaken voor een pauzemoment van de Fed. Die komt straks met zijn rentebesluit én nieuwe economische projecties, waarbij Fed-voorzitter Powell het “higher for longer”-renteverhaal volmondig zou moeten bevestigen. Tegelijkertijd zal ook de deur open worden gehouden voor een (al dan niet?) laatste renteverhoging tijdens een van de twee resterende vergaderingen van het jaar.
- Binnen die context zat de aandelenmarkt volledig op slot (Europa: -0,1%, Wall Street: -0,2%), wat onder meer zichtbaar was in de MSCI Asia-Pacific (-0,2%), de Japanse Nikkei (-0,8%) en Hongkong (-0,9%). De opwaartse rentebeweging zette zich onverminderd voort: in de VS won de 2-jaarsrente 3 basispunten tot 5,07%, terwijl de 10-jaarsrente 5 basispunten won tot 4,33% tot zijn hoogste stand in 16 jaar. De Duitse rente ging mee in dat momentum tot 3,28% op 2 jaar en 2,74% op 10 jaar, aangezwengeld door geruchten over een mogelijke versnelling van de “niet-rentedragende verkrapping” door de ECB.
- Er is immers nog altijd een massa geld op overschot in het Europese economische systeem, wat de inflatie dreigt aan te blijven jagen. Kijk bijvoorbeeld naar de olieprijs, die gisteren even boven 95,3 dollar uitsteeg voor een vat Brent (alvorens te dalen tot 93,46 dollar). En net die hogere energiekosten leidden gisteren een groter dan verwachte piek in de Canadese inflatie, waardoor de Canadese munt (de ‘Loonie’ voor de vrienden) fors doorsteeg.
- Ook de Britse centrale bank vergadert deze week en die zou volgens 80% van de gepolste waarnemers zo’n 25 extra basispunten kunnen toevoegen. De inflatie in augustus, die straks wordt gepubliceerd, kan dan ook versnellen tot 7% op jaarbasis, tegenover 6,8% in juli, terwijl de kerninflatie slechts marginaal zal dalen van 6,9% naar 6,8%. De aanhoudend hoge inflatie en het feit dat de bank de rente slechts met tegenzin wil optrekken verklaart waarom het Britse pond niet tot de winnaars behoort. De munt noteert nu op 1,23 tegenover de euro.
- Over naar China, waar de Chinese centrale bank, de People's Bank of China voor de vrienden, de belangrijke leningtarieven voor september (prime rates) stabiel hield op 3,45% voor 1 jaar en 4,2% op 5 jaar. Ook daar wordt het effect afgewacht van eerdere versoepelingsmaatregelen, waaronder een renteverlaging in augustus en een recente verlaging van de reserveverplichting voor banken. In Japan was er niet veel beweging, maar daalde de yen wel nog wat verder tot een verlies van 11% ten opzichte van de dollar in 2023 ($1= ¥147,80).
- Op de economische kalender vinden we verder nog inzicht in de evolutie van de Duitse producentenprijzen en het aantal Europese autoregistraties. Maar die data zullen de markt niet verder in beweging zetten. We kijken wel uit naar de centrale bank vergaderingen in Zweden, Zwitserland, Noorwegen, Groot-Brittannië en Japan op donderdag. Qua bedrijfsresultaten moeten we het vandaag stellen met de cijfers van FedEx, General Mills, Baloise, M&G, Cenergy Holdings en European Healthcare.