do. 31 aug 2023
Wat staat er morgen op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen op de beleggersagenda staat:
Vrijdag 1 september
-
Bedrijfsresultaten
-
bioMerieux, KBC Ancora, Aliaxis, Iep Invest
-
-
Beleggersevents
-
EOG Resources (algemene vergadering)
-
-
Ex-dividend
-
Linde, Nike, Stanley Black Decker
-
-
Macro-economie
-
VS: werkloosheidscijfer (augustus)
-
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Nieuwe adviezen voor aandelen
- Mee m/d markt: 'Afkoeling zet zich door'
- Beursnieuws België en Nederland
- Europees aandelennieuws
- Video: 'Tom Simonts over Ageas en CFE in Z-Beurs'
- Radio: 'Tom Simonts over Novo Nordisk op Radio 1'
- Meest verhandelde aandelen bij Bolero
- IBA moet 'versnellen'
- Ackermans' bankenpoot boert goed
- Recticel ziet CEO en rendabiliteit vertrekken
- ECB maakt zich op voor 10e renteverhoging
- KBCS haalt Pernod Ricard van 'Kopen'-lijst
- Bedrijfsnieuws uit Amerika
Bedrijfsnieuws uit Amerika

Voor de volledigheid blikken we, voor de start van de opening van New York, nog even terug op het belangrijkste bedrijfsnieuws in Amerika.
De VS breidde de exportbeperking van geavanceerde AI-chips van Nvidia en AMD uit
- Nvidia: (+1%) De VS breidde de exportbeperking van geavanceerde AI-chips van Nvidia en Advanced Micro Devices uit van China naar andere regio's, waaronder enkele landen in het Midden-Oosten. De beperkingen zijn van invloed zijn op de A100 en H100 chips die ontworpen zijn om machinelearning taken te versnellen, maar hebben “geen onmiddellijke materiële invloed” op de verwachte resultaten. Een en ander kadert in de “nationale veiligheid”, al is het niet meteen duidelijk welke risico's de export naar het Midden-Oosten met zich mee zou brengen.
Salesforce heeft de omzetverwachting voor 2023 opgetrokken na een sterk kwartaal
- Salesforce: (+6% nabeurs) de CRM-software groep heeft de omzetverwachting voor 2023 opgetrokken omdat de kwartaalomzet boven de ramingen zal uitkomen. De groep profiteert volop van recente prijsverhogingen en een blijvend sterke vraag naar zijn cloud- en bedrijfssoftwareaanbiedingen in een onzekere economie. De omzet moet landen tussen 8,7 en 8,72 miljard dollar in het derde kwartaal, terwijl analisten op 8,66 miljard dollar hoopten, zodat de jaaromzet niet 34,5 à 34,7 miljard dollar zal zijn, maar eerder 34,7 à 34,8 miljard dollar. Ook de groep van de aangepaste operationele marge voor 2023 werd verhoogd van 28% naar 30%.
Johnson & Johnson voorspelt nu een winstgroei met 12,5% voor heel 2023
- Johnson & Johnson: (-0,3%) de farmaceut voorspelde een winstgroei met meer dan 10% voor heel 2023 na de afsplitsing van Kenvue, dat actief is op het gebied van consumentengezondheid. Die deal levert trouwens 20 miljard dollar extra winst op. Ook onthulde J&J de eerste vooruitzichten voor zijn zelfstandige activiteiten op het gebied van medicijnen en medische hulpmiddelen. Een en ander moet de winst per aandeel tussen 10 en 10,10 dollar brengen, zowat 12,5% hoger dan in 2022.
HSBC kwam aandraven met een “Kopen”-advies voor Align Technology en dat miste zijn effect niet
- Align Technology: (+2,5%) HSBC kwam aandraven met een “Kopen”-advies en dat miste zijn effect niet. Centraal in de these van het beurshuis staat de sterke aanwezigheid van het merk Invisalign en het potentieel om het marktaandeel in digitale orthodontie te vergroten.
Insulet CEO Hollingshead heeft 5.550 aandelen bijgekocht en dat zorgde voor applaus
- Insulet: (+6,4%) CEO James Hollingshead heeft 5.550 aandelen van de maker van medische hulpmiddelen gekocht en dat promoveerde de groep tot sterkste stijger in de S&P500. Los daarvan werd de lancering aangekondigd van een insulinetoedieningssysteem genaamd Omnipod 5. Dat gebeurde in Duitsland, de derde markt na de VS en het VK.
Cloudopslagbedrijf Box meldde gemengde tweedekwartaalcijfers en betaalde gisteren de rekening
- Box: (-12,3%) het cloudopslagbedrijf meldde dinsdag al gemengde tweedekwartaalcijfers. De omzet lag met 261 miljoen dollar niettemin in lijn met de schattingen, terwijl de aangepaste winst van 36 cent per aandeel de ramingen zelfs met 1 cent klopte. Maar, en er is altijd een maar, Box projecteerde zwakker financiële verwachtingen voor het huidige kwartaal en het hele jaar.
KBCS haalt Pernod Ricard van 'Kopen'-lijst

Pernod Ricard, stoker van onder meer Jameson Whiskey, Absolut Wodka en Monkey 47 Gin, presenteerde vandaag de jaarresultaten voor het gebroken boekjaar 22/23. Deze lagen, met een omzet van 12,137 miljard euro, in lijn met de verwachtingen. Dat betekent een organische groei (op eigen kracht, dus zonder overnames) met 10%. De operationele winst steeg mooi mee en klokte af op 3,384 miljard euro, wat een organische stijging inhoudt met 11%, aldus KBC Securities-analist Tom Noyens.
Kortstondige Chinese revival?
Tom Noyens bekeek de resultaten in een geografische perspectief. Zo vond hij drie zeer diverse regio’s.
- In Azië was er een omzetgroei met 17% en een operationele winstgroei met +27%. De heropening van de markt ligt aan de basis van deze cijfers. Ook de divisie Travel Retail, de verkoop op voornamelijk luchthavens voor reizende passagiers, deed het meer dan oké, vindt Tom Noyens.
Niet evident, stipt hij nog aan, want de luchthavenverkoop bij bijvoorbeeld Estée Lauder (lees hier de analyse) was niet goed. De Chinese appetijt voor internationaal reizen leeft nog niet volledig op. Dat de cijfers bij Pernod Ricard toch meevallen, komt voornamelijk door de omliggende landen, die verder staan in het openzetten van de grenzen, zegt Tom Noyens.
- Amerika kende een omzet die relatief vlak bleef, dat was reeds grotendeels ingecalculeerd. Maar de winst die Pernod Ricard in dat gebied haalde, viel wel tegen, vindt Tom Noyens. Zo daalde de operationele winst met 9%, door kostendruk en meer marketinguitgaves.
- In Europa hield de verkoop en de winst goed stand. Dat ligt in lijn met eerdere rapporteringen van enkele sectorgenoten. Er is een omzetgroei en operationele winstgroei met respectievelijk 8 en 12%. Voornamelijk verder doorgedreven prijsverhogingen liggen aan de basis van deze groeicijfers.
De enige negatieve aspecten waarop Tom Noyens in de resultaten stootte, waren de hogere kosten omwille van stijgende interesten en negatieve wisselkoerseffecten.
KBC Securities over Pernod Ricard
De jaarcijfers konden Tom Noyens enigszins bekoren en lagen in lijn met de verwachtingen. Maar jammer genoeg moest het management erkennen dat de start van hun nieuwe boekjaar 23/24 zwak was afgetrapt.
De verkoop in China valt tegen en zou zelfs een daling kennen, al hoopt Pernod Ricard dat er in het tweede kwartaal van 23/24 een ommezwaai plaatsvindt. Verder blijft ook de Amerikaanse consument voorlopig minder drinken.
Toch bleef het management positief over de middellange termijn (2024-2025) met een groei met 4 à 7% qua omzet en een margeverbetering met 50 à 60 basispunten.
Tom Noyens schat in dat het businessmodel op lange termijn zeker en vast steekhoudt, maar minder positief nieuws vanuit macro-economische hoek kan verder op de koers wegen. Hij verlaagt de groeiverwachtingen voor de komende kwartalen enigszins, voornamelijk in China, en komt daarmee op een koersdoel van 190 euro (was 217 euro). Hij verlaagt ook zijn advies van ‘Kopen’ naar ‘Houden’.
De koers van het Pernod Ricard-aandeel noteert momenteel tegen een koers van 184,30 euro (-5,15%).
Recticel ziet CEO en rendabiliteit vertrekken
De halfjaarcijfers van Recticel blijken een sof, want de aangepaste bedrijfskasstroom (EBITDA) daalde met 43% op jaarbasis, vlot 30% onder verwachting. De Europese bouwmarkten zijn op de sukkel door de hoge inflatie en stijgende rentevoeten, terwijl de industriële/commerciële projecten trager werden opgestart of uitgesteld, ziet KBC Securities-analist Wim Hoste.
Waar is de voorspelbare isolatiedroom dan?
Samengevat kregen beleggers een pak zwakker dan verwachte halfjaarresultaten en dat vertaalt zich genadeloos in een fors lagere beurskoers. De omzet in de eerste zes maanden daalde ‘slechts’ met 7,4% tot 266,1 miljoen euro (er werd op 260,7 miljoen euro gehoopt). De aangepaste bedrijfskasstroom (EBITDA) kelderde wel met 42,6% tot 18,2 miljoen euro, mijlenver onder de verhoopte 25,9 miljoen euro.
In de residentiële markten moesten nieuwbouw- en renovatieactiviteiten afrekenen met hoge inflatie en stijgende rentevoeten, terwijl in het industriële/commerciële segment minder projecten werden opgestart of bestaande projecten uitgesteld.
De volumes daalden met meer dan 15% op jaarbasis, en dat is in zekere zin nog niet eens zo slecht. De opeenvolgende volumetrends verbeterden in het tweede kwartaal immers met 5% op kwartaalbasis voor isolatieplaten en met 40% voor Geïsoleerde Panelen. Een deel van die volumestijging houdt waarschijnlijk wel verband met de weersomstandigheden.
Zwakker dan verwachte vooruitzichten
De dalende inputkosten van chemicaliën, staal en in mindere mate van minerale wol zouden volgens Recticel de voorwaarden moeten scheppen voor verdere volumegroei vanaf het najaar. Daarbovenop noteert het management een weliswaar wispelturige verbetering van de eindvraag, vooral in geïsoleerde panelen.
De orderontvangst tot dusver in het derde kwartaal wordt immers “superieur” geheten ten opzichte van het derde kwartaal van 2022. Ze namen vooral voor geïsoleerde panelen toe, waar de orderboeken nu ruwweg het dubbele zijn van de niveaus aan het begin van het jaar, wat meteen de belangrijkste reden is waarom het management een betere tweede jaarhelft verwacht.
Voor isolatieplaten is de zichtbaarheid iets lager. De lat voor heel 2023 inzake de aangepaste bedrijfskasstroom (EBITDA) wordt omwille van de uitdagende werkomstandigheden op 40 à 45 miljoen euro gelegd. Dat is ruim onder de analistenprognoses, want die mikten eerder op een cijfer van zo’n 57 miljoen, wat al een daling met om en bij de 10% inhield ten opzichte van de 62,2 miljoen euro in 2023 (dat cijfer houdt geen rekening met Soundcoat).
Anders gezegd: de bedrijfskasstroom zal dit jaar met ongeveer 33% in elkaar klappen. En dat is veel meer dan gedacht, wat de teleurstelling op de beursvloer volledig verklaard.

Balans: cash in overvloed
Na de afronding van de verkoop van Engineered Foams voor een herziene ondernemingswaarde van 454 miljoen euro heeft Recticel een nettokaspositie van 142,3 miljoen euro per einde juni 2023. En zelfs dat is een pak onder de door Wim Hoste vooropgestelde 170 miljoen euro.
In ieder geval is er wel een opsteker in het persbericht, in die zin dat het 33% belang in het Italiaanse schuimbedrijf Orsa Foam verkocht gaat worden aan joint-venture-partner Orsa srl. De desinvesteringsprijs bedraagt 7,15 miljoen euro en zal in termijnen worden betaald tot december 2025. De deal zal naar verwachting tegen het einde van het derde kwartaal worden afgerond.
Overnames in het verschiet
Door de berg cash zal het niemand verbazen dat er door Recticel verschillende overnamemogelijkheden worden nagestreefd en dat die goed vorderen. Daarbij ligt de focus op Europa.
Op de conference call werd gezegd dat er een aantal overnamedossiers op tafel liggen en de voorzitter hoopt daar in de komende weken/maanden een aantal afrondingen van te zien. Evenmin verrassend is dat er geen gewag werd gemaakt van een eventuele teruggave van kapitaal aan de aandeelhouders. Investeren is beter dan rentenieren, zou het credo kunnen zijn.
Vertrek van CEO Olivier Chapelle
Omdat de groep het lange overgangstraject van een gemengde industriële groep naar een pure isolatiespeler met succes af heeft weten te ronden, was de timing ideaal voor huidige CEO Olivier Chapelle om de fakkel door te geven aan een nieuwe CEO.
Op de conference call werd als reden voor de CEO-wissel gegeven dat de uitdagingen die er vandaag zijn een ander CEO-profiel vereisen, waarbij Recticel vooral iemand nodig heeft die sterk is in operationele uitmuntendheid. Daarnaast zal de nieuwe CEO ook moeten werken aan de verdere groei van de isolatieactiviteiten.
De nieuwe sterke man wordt Jan Vergote, die Recticel vanaf 1 september 2023 in en door een volgende expansiefase moet leiden. Vergote was de voorbije 1,5 jaar waarnemer in de raad van bestuur van Recticel namens Baltisse. Hij werkte het grootste deel van zijn carrière in de vloerbekledingsindustrie (Beaulieu, Balta, IVC, Mohawk) naast Bekaert & Koramic en is dus vertrouwd met de bouwindustrie en de volatiliteit van grondstofprijzen.
Jan Vergote heeft ook ervaring met fusies en overnames en greenfielding (bouwde 7 sites in zijn carrière). Na zijn benoeming tot CEO van Recticel zal hij zijn operationele taken bij Baltisse neerleggen.
KBC Securities over Recticel
Wim Hoste had deze mindere resultaten niet verwacht. En aangezien Recticel ook uitpakt met een teleurstellende outlook laat hij het koersdoel van 14,5 euro naar 12 euro dalen. Het ‘Houden’-advies blijft op de tabellen staan. Het Recticel-aandeel is momenteel 10,14 euro waard (-5,76%).

ECB maakt zich op voor 10e renteverhoging
Een tiende en voorlopig laatste renteverhoging door de ECB is na vandaag zo goed als zeker. Frankfurt verzamelt op 14 september en zal op die beleidsvergadering de belangrijkste rente van 3.75% tot 4% optrekken. Het wordt meteen het hoogste niveau ooit in het kwarteeuw bestaan van de nog jonge centrale bank, melden de KBC-economen hier.
Ackermans' bankenpoot boert goed

Ackermans boekte 170,7 miljoen euro nettowinst, omdat de Private Banking divisie 94,8 miljoen euro winst boekte. Dat is erg sterk, meent KBC Securities, aangezien het beheerd vermogen met 8,0% steeg naar 62,4 miljard euro, dicht bij het recordniveau van 2021. De bruto-instroom bedroeg 2,2 miljard euro en zal daardoor in 2023 gelijk liggen met het cijfer uit 2022. Hoewel de portefeuille van de Antwerpse holding op korte termijn onder druk kan komen te staan door hogere rentetarieven en macro-onzekerheid in het algemeen, blijft de groep wel voldoende gediversifieerd. Maar net daar knelt het schoentje nogal, want de halfjaarcijfers bij zowel DEME als CFE waren niet bepaald een schot in de roos.
We zijn geen fan van de halfjaarcijfer die holdings en investeringsbedrijven op kwartaal en/of halfjaarbasis moeten opdirken. Het gaat immers om geconsolideerde cijfers, die deels afkomstig zijn van genoteerde en niet genoteerde participaties, waarover dan al eens een deel werd vrijgegeven, met als kers op de taart tussentijdse impact van meer- of minwaarden die al dan niet hun wortels vinden in boekhoudregels, eerder dan in een harde economische realiteit. Om maar te zeggen dat we de nettowinst van 170,7 miljoen euro in de eerste jaarhelft stevig willen nuanceren. De halfjaarcijfers van zwaargewicht DEME (goed voor ongeveer een derde van de intrinsieke waarde) kregen we eerder deze week immers al aangereikt, terwijl CFE gisteren evenmin een goeie beurt maakte. Maar CFE tekent slechts voor zo’n 2,2% van de intrinsieke en is daarmee de facto “too small to bother”, tenminste voor de investeerders.
Private Banking, dé aandachtstrekker
Wel interessant in het persbericht van deze ochtend was het feit dat de bankenpoot de boeken opendeed. Die tak tekent eveneens voor zo’n derde van de totale intrinsieke waarde en zou net zoals de rest van zowat alle Europese banken moeten kunnen profiteren van de fors verbeterde rente-omgeving. En dat bleek, want de private banking divisie leverde met 94,8 miljoen euro inderdaad de grootste bijdrage aan het groepsresultaat van 170,7 miljoen euro. 33% van de intrinsiek waarde, maar 55,4% van de nettowinst; de banken blijven dé parel van de Antwerpse portefeuille. En dat maakte indruk.
Het beheerd vermogen steeg met 8% ten opzichte van het einde van 2022 naar 62,4 miljard. Dat is heel dicht bij het recordniveau dat in 2021 werd bereikt, met dank aan een stevige bruto-instroom van vers geld. Die teller landde op 2,2 miljard euro en zal 2023 daardoor meer dan waarschijnlijk afsluiten op hetzelfde niveau dan in 2022, namelijk 4,6 miljard euro. De merknamen van Bank Delen en Bank J. van Breda blijven met andere woorden bijzonder sterk, getuige het vermogen om nieuwe klanten aan te trekken, ongeacht de macro-economische onzekerheid. Een sterke troef, heet dat dan, en een hele belangrijke buffer.
De Private Banking divisie zag het bedrijfsresultaat met 12,5% op jaarbasis stijgen naar 361 miljoen, terwijl het nettoresultaat met 13,2% steeg tot 120 miljoen euro. Daardoor daalde de belangrijke cost-income ratio marginaal van 53% per einde 2022 naar 51% en stegen de bruto provisiebaten van 0,99% naar 1,05%. Dat maakt dat het rendement op het eigen vermogen steeg van een sowieso al erg hoge 12% per einde 2022 naar 12,9%.
Balanspositie
Per einde juni bedroeg de nettokaspositie zo’n 511 miljoen euro, zowat 10% van de gehele intrinsieke waarde. Die cashberg is het gevolg van het boeken van aanzienlijke meerwaarden op de verkoop van Manuchar en Anima in 2022, samen goed voor 334,1 miljoen euro.
Maar daar zal vanaf dit kwartaal beweging inkomen. Ackermans verwierf recent immers 40,0% van IQIP van HAL Trust en zal daar 100 miljoen euro voor neertellen eens de transactie – ergens in het eerste kwartaal van 2024 – zal worden afgerond. Verder neemt Ackermans deel aan het “open bod” op het Indiase Camlin Fine Sciences voor in totaal zo’n 53 miljoen euro. Die transactie zal naar verwachting worden afgesloten in het derde kwartaal van 2023.
KBC Securities over Ackermans en van Haaren
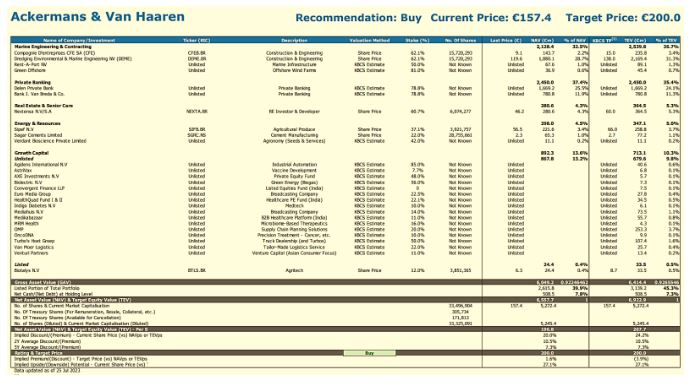
Goede cijfers van de banken, dus, en dat was nodig om de zwakte bij onder meer DEME en CFE te compenseren. Of toch deels te compenseren. Terwijl AvH's portefeuille op korte termijn onder druk kan komen te staan door hogere rentevoeten en macro-onzekerheid in het algemeen, is die volgens KBC Securities voldoende gediversifieerd en bevat het bedrijven die zeer innovatief zijn en een “slotgracht” hebben in hun respectieve sectoren. Daarom blijft het advies op “Kopen” staan, met behoud van het 200 euro koersdoel.
De analist van KBCS blijft geloven dat de belangrijkste bedrijven in de portefeuille van AvH goed beschermd zijn tegen cyclische druk in hun respectievelijke sectoren en operationele regio's en dus geen ernstige gevolgen zullen ondervinden van de algemene economische trends. De portefeuille van AvH moet daardoor blijven groeien naarmate het management dividenden herinvesteert en participaties roteert en daarbij kapitaalwinst boekt. Ondanks de relatief timide aandelenmarkten die om de haverklap vrezen voor nog meer renteverhogingen en een mogelijke recessie en aanhoudende geopolitieke spanningen in Europa en daarbuiten, moet AvH op lange termijn beter blijven presteren dan de relevante aandelenindices.
IBA moet 'versnellen'
De omzet bij Ion Beam Application (IBA) steeg in de eerste jaarhelft met 5,9% tot 169,4 miljoen euro en bleef daarmee ver onder de verhoopte 216 miljoen. Dat komt door vertragingen bij de omzetting van orderportefeuilles bij Protontherapie en Other Accelerators. Het groeimomentum bij Dosimetry houdt wel aan, leest KBC Securities-analist Michiel Declercq in de halfjaarcijfers.
IBA?
Het Waalse IBA is leider in protontherapie (PT), een geavanceerde kankerradiotherapie (ongeveer 54% van de omzet), leider in radiofarmaceutische en industriële versnellers (28% van de omzet) en in dosimetrie voor radiotherapie, waarmee de dosis van de straling wordt bepaald (16,5% van de omzet).
Verlies na 6 maanden
Ondanks de omzetstijging daalde de brutowinst met 28% tot 45 miljoen euro. Dat houdt een marge van 26,6% in (vorig jaar was dat nog 39,1% in de eerste zes maanden). De REBITDA was 13,9 miljoen euro negatief. Onderaan de rekening staat er een nettoverlies van 27,3 miljoen euro. Michiel Declercq had op een winst van 5,5 miljoen gerekend.
IBA blijft wel gezond. Er staat nog 61,7 miljoen euro op de rekening, al is dat een pak minder dan eind juni 2022: 117 miljoen euro. Het orderboek bleef met 1,3 miljard euro aan orders stabiel.
Hogere omzet bij ‘Dosimetrie’ en ‘Andere Versnellers’
De verkoop van de Protontherapie-divisie slonk met 6,2% tot 91,7 miljoen (KBCS: 123,6 miljoen). Oorzaken zijn fasering, late orderontvangsten en vertragingen bij het installeren. In de afgelopen zes maanden wist IBA 2 nieuwe Proteus 1-contracten en 1 Proteus +-contract te ondertekenen.
Bij de divisie ‘Andere versnellers’ steeg de verkoop met 30,1% tot 41,3 miljoen euro (KBCS: 64,2 miljoen euro), IBA verkocht 8 deeltjesversnellers (KBCS had er 10 verwacht, in de eerste helft van 2022 werden er nog 21 verkocht).
Ook Dosimetrie zag een hogere verkoop: +22,6% tot 33,0 miljoen euro (KBCS: 28,5 miljoen euro), gedreven door een recordorderontvangst van 36,9 miljoen euro.
Stevige inhaalbeweging op komst?
Desondanks de magere cijfers zegt IBA vol vertrouwen dat het uitvoeren van de bestaande orders zowel in de divisie Protontherapie als bij ‘Andere versnellers’ sterk zal ‘versnellen’ in de tweede helft van dit jaar. Samen met de prestaties bij Dosimetrie, betekent dat dat de groepsinkomsten aanzienlijk zullen toenemen in de volgende zes maanden. IBA herhaalt ook haar vooruitzichten op middellange termijn.
KBC Securities over IBA
De resultaten in de eerste helft van 2013 bleven ver achter bij de verwachtingen van Michiel Declercq. Oorzaak is de aanzienlijk lagere conversie van de orderportefeuille bij PT als gevolg van fasering, klantspecifieke vertragingen en late orderontvangst.
Ook bij ‘Andere versnellers’ kwamen de inkomsten uit apparatuur aanzienlijk lager uit dan dat hij had verwacht. Michiel Declercq rekende immers op een veel hogere conversie na de recordorderontvangst en de verstoringen in de toeleveringsketen in 2022.
De zwakke conversie van de orderportefeuille werd echter enigszins gecompenseerd door sterke inkomsten uit diensten en een sterk momentum bij Dosimetrie, dat een recordorderontvangst meedeelde.
Hoewel grote schommelingen in de omzetting van orderportefeuilles inherent zijn aan de activiteiten van IBA, denkt Michiel Declercq dat het voor IBA moeilijk zal worden om de omzetraming voor 2023 van 456 miljoen euro te halen. Hij denkt dat hij daarom zijn ramingen zal moeten herzien.
Maar gezien het groeiende aandeel van diensten en wetende dat de conversie van de orderportefeuille op een bepaald moment zal plaatsvinden (naar verwachting in 2024 & 2025), herhaalt hij zijn ‘Kopen’-advies en koersdoel van 21,5 euro. De koers van het IBA-aandeel noteert momenteel tegen 11,88 euro (-9,17%).

Meest verhandelde aandelen bij Bolero
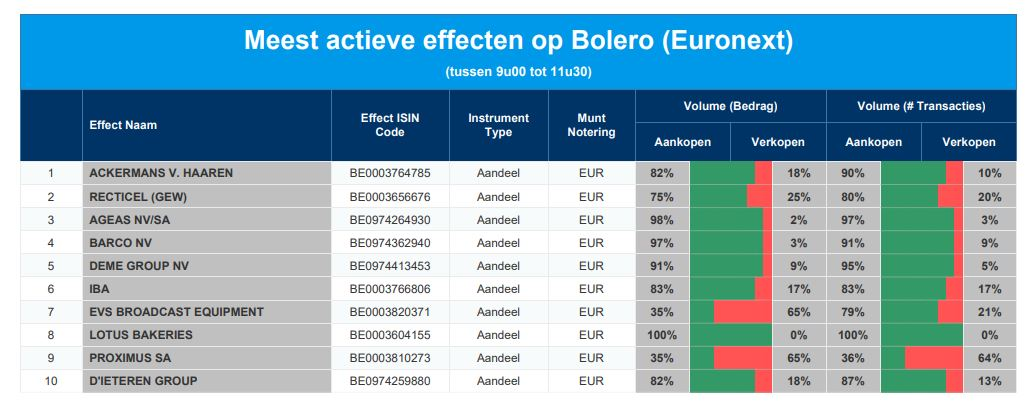
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: Ackermans - Recticel - Ageas - Barco - DEME - IBA - EVS - Lotus Bakeries - Proximus - D'Ieteren
Radio: 'Tom Simonts over Novo Nordisk op Radio 1'
De marktwaarde van het Deense groeiwonder Novo Nordisk is op een jaar tijd verdubbeld tot meer dan 350 miljard euro en wedijvert met luxegroep LVMH voor de titel van grootste Europese bedrijf. Dat is behoorlijk uitzonderlijk, en heeft zo zijn oorzaken en gevolgen, onder meer voor de Deense economie. Financieel-econoom Tom Simonts spak erover in de Wereld Vandaag op Radio 1, met dit verslag op VRTNWS als resultaat.
Video: 'Tom Simonts over Ageas en CFE in Z-Beurs'

De beurskoers van Ageas daalde opvallend veel, ondanks dat de kwartaal- en halfjaarcijfers zo’n reactie helemaal niet verdienen, vindt financieel-econoom Tom Simonts. China blijft draaien en de schade-impact bleef overal erg beperkt, terwijl de dividendpolitiek makkelijk kan worden ingelost. Bouwgroep CFE meldde een erg zwakke winstgevendheid met inflatie, rente en kosten als rode draad. Bekijk Toms analyse hier (vanaf 1m07).
Europees aandelennieuws

Universal Music Group gaat Chabaka uit de Verenigde Arabische Emiraten overnemen
- Universal Music Group: de muziekgroep gaat Chabaka uit de Verenigde Arabische Emiraten overnemen. Die werd in 2013 opgericht en is actief in het Midden-Oosten en Noord-Afrika met de distributie en marketing van muziek en het begeleiden van artiesten. De markt voor opgenomen muziek groeide in deze regio in 2022 met 24%. Chabaka zal onderdeel worden van Virgin Music Group van UMG. Financiële details kregen beleggers niet.
UBS zal binnenlandse bank van Credit Suisse volledig absorberen en wil 10 miljard dollar besparen
- UBS: de Zwitserse bank gaat de binnenlandse bank van Credit Suisse volledig absorberen. UBS had het bedrijf kunnen afsplitsen en naar de beurs brengen, maar de binnenlandse bank is een solide winstmaker voor Credit Suisse en was vorig jaar de enige divisie die winst maakte. De langverwachte aankondiging ging hand in hand met het eerste winstrapport van UBS sinds de overname van de getroffen rivaal. Verder werden de ambities voor kostenbesparingen opgevoerd tot meer dan 10 miljard dollar binnen de hele groep, iets dat mee zal bijdragen aan het waarschijnlijke verlies van duizenden banen in het landen van chocolade en Federer.
Pernod Ricard boekte een hoger dan verwachte organische stijging van het bedrijfsresultaat
- Pernod Ricard: de drankengroep boekte een hoger dan verwachte organische stijging van het bedrijfsresultaat voor het hele jaar 2022/23. De teller landde op 11%, met dank aan sterke verkopen in het algemeen en vraagherstel naar Martell cognac in het vierde kwartaal in China. Daar konden de prijzen worden opgetekend. Dankzij een recurrente vrije kasstroom van 1,65 miljard euro kan het dividend 14% hoger gezet worden tot 4,70 euro per aandeel én wordt er een nieuw inkoopprogramma van 500 à 800 miljoen euro opgezet.
CD Projekt is tevreden met de voorverkoop voor Phantom Liberty, een uitbreiding op Cyberpunk 2077
- CD Projekt: Polens grootste videogameontwikkelaar is tevreden met de voorverkoop voor Phantom Liberty, een uitbreiding op haar Cyberpunk 2077 spel. Phantom komt officieel op 26 uit, liet CEO Kicinski weten in de marge van de zonet vrijgegeven kwartaalresultaten.
Het Franse Eiffage dikte de omzet in de eerste zes maanden met 10,4% aan tot 10,4 miljard euro
- Eiffage: Het Franse bouwbedrijf dikte de omzet in de eerste zes maanden tot en met juni met 10,4% aan tot 10,4 miljard euro, terwijl de operationele winst uit gewone bedrijfsuitoefening met 9,1%. Dat werd gedragen door alle divisies, met onder meer een toename van het snelweg- en luchthavenverkeer en een sterker orderboek. Dochteronderneming APRR meldde in juli al een toename van het verkeer met 3% en een EBITDA-marge van 76,8%, al steeg het verkeer in juli en augustus slechts met ongeveer 0,5 procentpunt.
Beursnieuws België en Nederland

De halfjaarcijfers van Recticel blijken een sof, zodat het koersdoel daalt van 14,5 naar 12 euro.
- Recticel: De halfjaarcijfers blijken een sof, want de aangepaste bedrijfskasstroom (EBITDA) daalde met 43% op jaarbasis tot 18,2 miljoen, vlot 30% onder verwachting. De Europese bouwmarkten zijn in de meeste segmenten en landen op de sukkel, omwille van de hoge inflatie en de stijgende rentevoeten, terwijl in de industriële/commerciële projecten minder projecten werden opgestart of bestaande projecten werden uitgesteld. De volumes daalden met meer dan 15%, terwijl ook de prijzen en marges onder druk kwamen. De EBITDA over heel 2023 zal daardoor slechts 40 à 45 miljoen euro bedragen en dat stelde stevig teleur, aangezien het daling impliceert met 30 à 40% op jaarbasis. Verder verlaat CEO Chapelle de groep en wordt vervangen door Jan Vergote van Baltisse en wordt het 33% belang in het Italiaanse schuimbedrijf Orsa Foam verkocht aan JV-partner Orsa voor 7,15 miljoen euro. Geen impact op ”Houden”-advies, maar het koersdoel daalt wel van 14,5 euro naar 12 euro.
Bij ForFarmers geeft CFO Roeland Tjebbes er per 31 december 2023 de brui aan
- ForFarmers: de voedergroep meldde dat CFO Roeland Tjebbes per 31 december 2023 zijn functie neerlegt, zodat er onmiddellijk gestart wordt met de zoektocht naar een opvolger. Dat heeft geen impact op onze beleggingscase van KBCS, aangezien die een veel scherper dan verwachte daling optekende in de halfjaarresultaten. De prijsconcurrentie nam toe in volatiele marktomstandigheden, waardoor de volumes en dus ook de brutowinst van ForFarmers verder onder druk kwamen te staan. Het advies blijft vandaag dan ook op “Houden” staan, met ongewijzigd 2,8 euro koersdoel.
IBA’s omzet in eerste jaarhelft steeg slechts met 5,9%, verder onder de lat, net zoals de REBIT
- IBA: De omzet in de eerste jaarhelft steeg met 5,9% tot 169,4 miljoen dollar en bleef daarmee ver onder de verhoopte 216 miljoen. Dat komt door vertragingen bij de omzetting van orderportefeuilles bij Protontherapie en Other Accelerators , ondanks het groeimomentum bij Dosimetry aanhoudt. Maar de bedrijfswinst (REBIT) werd wel met 20,3 miljoen euro gedrukt, tot ver onder de verhoopte 5,5 miljoen euro. Vooruitblikkend zal de conversie van bestaande contracten wel degelijk versnellen, zodat de groepsinkomsten aanzienlijk zullen toenemen in het najaar. Daardoor blijven de verwachtingen voor de middellange termijn behouden. Geen impact op “Kopen”-advies en 21,5 euro koersdoel.
Ackermans boekte 170,7 miljoen euro nettowinst, dankzij een sterke Private Banking divisie
- Ackermans: de Antwerpse holding boekte 170,7 miljoen euro nettowinst, omdat de Private Banking divisie 94,8 miljoen euro winst boekte. Dat is erg sterk, meent KBCS, aangezien het beheerd vermogen met 8,0% steeg naar 62,4 miljard euro, dicht bij het recordniveau van 2021. De bruto-instroom bedroeg 2,2 miljard en zal daardoor in 2023 gelijk liggen met het cijfer uit 2022. Hoewel de portefeuille van AvH op korte termijn onder druk kan komen te staan door hogere rentetarieven en macro-onzekerheid in het algemeen, blijft de groep voldoende gediversifieerd. Geen impact op “Kopen”-advies en 200 euro koersdoel.
Mayne Pharma, Mithra’s partner in de VS, tekende 150% meer voorschriften op voor NextStellis
- Mithra: Mayne Pharma, de commerciële partner voor Nextstellis in de VS, voerde een uitgebreide herpositionering uit en boekte gestage vooruitgang met de commercialisering van Nextstellis. Door investeringen in marketing- en verkoopinfrastructuur steeg het aantal maandelijkse voorschriften met 150% op jaarbasis, al lag het aantal verkochte eenheden wel iets onder het tempo om 350.000 cycli te verkopen in 2023. Daardoor ligt het commerciële momentum in de belangrijkste markt in lijn met de verwachtingen, zodat de verwachtingen op het niveau van Mithra voor 2023 gehandhaafd blijven. Geen impact op 2,5 euro koersdoel en “Houden”-advies.
Mee m/d markt: 'Afkoeling zet zich door'

- Beleggend Europa koos gisteren eieren voor hun geld (-0,15%), terwijl er voor Wall Street wel wat optimisme in zat (+0,4%). Dat de bewegingen beperkt in omvang bleven, heeft veel – zoniet alles – te maken met het feit dat we vandaag op wereldniveau een pak belangrijke data krijgen over onder meer de inflatie, de groei én de arbeidsmarkt.
- Niettemin is het zo dat de S&P 500 de grootste driedaagse winst sinds maart geboekt heeft, na recente data die uitwijzen dat de economie daadwerkelijk afkoelt. Zo bijvoorbeeld bleek gisteren dat het Amerikaanse BBP in het tweede kwartaal minder steeg dan eerst werd gemeld (niet 2,4%, wel 2,1%). Het rapport van loonstrookverwerker ADP leverde ook al niet veel optimisme op, terwijl de PCE-prijsindex met 2,5% steeg, tegenover een schatting van 2,6%. Een en ander moet de Federal Reserve aanmoedigen om de rente niet opnieuw te verhogen. De 10-jaarsrente daalde tot 4,11%, terwijl de 2-jaarsrente zakte tot 4,89%.
- Een lagere rente werkt positief in op de huidige waarde van toekomstige winsten, en dus trokken techaandelen weer de kop (Nasdaq: +0,54%). Daarnaast deden de energie-aandelen het ook goed, omdat de olieprijzen ietwat stegen nadat het pad van orkaan Idalia in de Golf van Mexico werd bijgesteld. Ook waren er rapporten over een staatsgreep in Gabon, en dat is een olieproducent én een OPEC-lid. Voor erg veel deining zorgde dat niet, want per Brent-vat betaalt u nu 85,11 dollar. Elders op de markt herstelden de cyclisch gevoelige waarden omdat beleggers blijkbaar al eens graag een vroegcyclisch gokje waagden.
- Over naar Europa, waar de Duitse obligatierente eveneens terugviel tot 2,53% op 10 jaar en 3,06% op 2 jaar. En dat is ietwat verrassend, want de inflatie in een Duitse deelstaat steeg sneller dan verwacht, en vuurde daarmee de inflatiezorgen in de hele eurozone aan. Straks krijgen we daar meer duidelijkheid over.
- In China kromp de verwerkende industrie in augustus voor de vijfde maand op rij, zo blijkt uit een verse lading PMI-data. De fabrieken blijven dus onder druk staan, zodat de officiële inkoopmanagersindex stokte op 49,7 punten, tegenover 49,3 in juli, wat alweer onder de groeigrens van 50 punten ligt. De druk op de regering om voor extra economische steun te geven, zwelt daardoor verder aan, ondanks het aantal nieuwe orders voor het eerst in vijf maanden weer toename én producentenprijzen voor het eerst in zeven maanden verbeterden daalden. De Chinese CSI-index verloor 0,5% terrein, terwijl Japan 0,82% wint.
- Ondertussen gaf de Bitcoin (27.273 dollar) wat van de winsten van dinsdag terug. De digitale valuta steeg toen een pal na een gerechtelijke uitspraak die de weg zou kunnen vrijmaken voor de eerste Bitcoin-ETF, wat de interesse waar zou kunnen aanwakkeren.
- Op de economische kalender vinden we belangrijke inflatiedata uit Europa, inclusief Frankrijk en Italië, maar ook Amerikaanse werkloosheidsaanvragen, de persoonlijke inkomens en uitgaves en vooral de hele belangrijke PCE deflator uit juli. Die meet namelijk de onderliggende inflatie. Tot slot is er ook nog een inzicht in de Japanse en Duitse kleinhandelsverkoop in augustus, aangevuld met Duitse werkloosheidsdata en Belgische groeicijfers.