ma. 14 aug 2023
Wat staat er dinsdag en woensdag op de beleggersagenda?

Tot slot blikken we nog even vooruit naar wat morgen en overmorgen op de beleggersagenda staat:
Dinsdag 15 augustus
- Bedrijfsresultaten
- Home Depot, JD.com, Alcon, Tencent Music Entertainment
- Beleggersevents
- Qorvo (algemene vergadering)
- Ex-dividend
- ConocoPhilips, Exxon Mobil, Marathon Petroleum, Sapiens, Target, Flow Traders
- Macro-economie
- Italië: vakantie Maria Hemelvaart
- India: vakantie Onafhankelijkheidsdag
- Japan: BBP kwartaal 2
- VS: Kern detailhandelsverkopen
Woensdag 16 augustus
- Bedrijfsresultaten
- Tencent Holdings, Cisco, Synopsis, Target, Foxconn Industrial Internet, Carlsberg, Computershare
- Beleggersevents
- J.M. Smucker, Xero (algemene vergadering)
- Ex-dividend
- ABN Amro, CTP, KKR & Co, Microsoft, Oxford Square
- Macro-economie
- Nieuw-Zeeland: Rentebesluit
- GBP: CPI
- EU: Nederlandse BBP
- VS: Ruwe olievoorraden en Bouwvergunningen, vrijgave Notulen Fed
Hebt u het beursnieuws van vandaag gemist? Met ons machtig makkelijke overzicht bent u in geen tijd weer helemaal mee:
- Mee m/d markt: “Chinese vastgoedbesognes”
- Nieuwe adviezen voor aandelen.
- Beursnieuws België en Nederland
- Europees aandelennieuws
- Wat heeft de komende week in petto?
- KBCS: 'Hoger koersdoel voor koopwaardig Alibaba na goede cijfers'
- Meest verhandelde aandelen bij Bolero
- Philips komt in de Ferrari-stal
- SIPEF plukt minder vruchten
- Bedrijfsnieuws uit Amerika
Bedrijfsnieuws uit Amerika

Propere energiebedrijf Maxeon Solar Technologies kreeg klap op de beurs na afnemende vraag
- Maxeon Solar Technologies (-32%): het bedrijf rapporteerde een afnemende vraag in het tweede kwartaal die zich vertaalde in een omzet van 348,4 miljoen dollar, minder dan de 374,3 miljoen verwacht. De groep voorspelde bovendien dat de omzet in het derde kwartaal tussen de 280 miljoen en 320 miljoen dollar zal liggen, terwijl analisten rekenden op 394,8 miljoen.
Tapestry komt op adem na uitschuiver een dag eerder
- Tapestry: Tapestry kondigde donderdagochtend aan dat het Capri Holdings zou overnemen in een deal van 8,5 miljard dollar. De aandelen daalden daarop met meer dan 16%.
Tesla verlaagt opnieuw enkele prijzen in China
- Tesla: de autobouwer kondigde nieuwe prijsdalingen aan in China. De ‘vanafprijs’ van de Model Y Long Range daalt met 4,5% en de ‘vanafprijs’ van de Model Y Performance met 3,8%. Tesla heeft sinds eind vorig jaar de prijzen in de Verenigde Staten, China en andere markten verschillende keren verlaagd, kortingen verhoogd en andere prikkels gegeven om de voorraad te verkleinen, in een poging zichzelf te beschermen tegen concurrentie en economische onzekerheid.
Nikola roept alle 209 geleverde voertuigen op en schort verkoop op
- Nikola: de groep roept alle tot nu toe geleverde elektrische trucks op batterijen terug en schort de verkoop op. Er zijn in totaal 209 elektrische trucks op de markt. Een onderzoek naar de oorzaak van enkele brandincidenten lijkt dat een koelmiddellek in een batterijpakket de oorzaak is. Meer zorgen voor het bedrijf dat eerder al "substantiële twijfels" uitte over zijn vermogen om door te gaan als een ‘going concern’ voor de komende 12 maanden.
SIPEF plukt minder vruchten

De nettowinst van plantagebedrijf SIPEF daalde in de eerste helft van 2023 met 51% tot 31,2 miljoen USD. De daling was te wijten aan de lagere maar nog steeds hoge palmolieprijzen in 2023 tot dusver, alsook aan een daling van het productievolume van CPO (ruwe palmolie) in de eerste helft van het jaar, geeft KBC Securities-analist Michiel Declercq aan.
SIPEF, hier uitgebreider voorgesteld door KBC Securities, is een toonaangevende agro-industriële groep met een focus op de productie van palmolie (bijna 100% van de brutowinst in 2022) in Indonesië en Papoea-Nieuw-Guinea. De groep produceert ook bananen in Ivoorkust. SIPEF heeft voornamelijk meerderheidsparticipaties in tropische plantagebedrijven die ze beheert. Palmolie wordt niet alleen gebruikt als olie om mee te koken, maar ook als grondstof voor voedingsproducten, cosmetica, detergenten en biodiesel.
Nettowinst halveert
Als gevolg van het lagere productievolume (-2,8%) in de eerste helft van dit jaar (verwacht -1,8%) geeft SIPEF aan dat de oorspronkelijke doelstelling voor 2023 van 5,1% volumegroei waarschijnlijk niet gehaald zal worden. SIPEF verwacht nu een ‘bescheiden groei’.
De nettowinst daalde met 51% tot 31,2 miljoen USD en komt zo op een winst van 3 euro per aandeel. De vrije kasstroom van 3,77 miljoen tijdens de eerste helft van 2023 zorgt voor een netto financiële kaspositie van 4,4 miljoen USD. Tegen het eind van het jaar voorziet SIPEF een kleine schuld door, onder meer, de dividenduitkering van begin juli. Er wordt over heel 2023 zo’n 100 miljoen USD geïnvesteerd in de plantages.
SIPEF linkte de daling van de oogst aan de volgroeide plantages in Noord-Sumatra. Het mindere resultaat daar werd gedeeltelijk gecompenseerd door een groei van 77,7% in de jonge plantage in Zuid-Sumatra. De bananenproductie steeg met 26,3%, dankzij de prestaties van de nieuwe plantages in Luman en Akoudié.
Hoge prijzen voor ruwe palmolie
In de eerste helft van dit jaar bedroegen de CPO-prijzen gemiddeld ongeveer 987 USD per ton. Dat is ongeveer 39% lager dan vorig jaar, toen het eerste halfjaar gekenmerkt werd door recordhoge palmolieprijzen. Ongeveer 69% van het palmolievolume werd verkocht aan 878 USD/ton (vorig jaar was dat nog 65% aan 1.038 USD/ton).
De gemiddelde bananenprijs bedroeg ongeveer 870 USD/ton, een stijging met 18,4% op jaarbasis, als gevolg van de hoge inflatie en een verstoord aanbod.
Het lagere volume, samen met de huidige hoge palmolieprijzen (hoewel lager dan vorig jaar), moet volgens SIPEF resulteren in een recurrent nettoresultaat tussen 60 à 70 miljoen USD in 2023 (Michiel Declercq rekende op 71,2 miljoen USD).
KBC Securities over SIPEF
Over het geheel genomen kwamen de halfjaarresultaten van SIPEF iets lager uit dan onze schattingen, grotendeels door hoger dan verwachte volumedalingen, zegt Michiel Declecrs. Daarom heeft SIPEF de productievooruitzichten voor 2023 licht verlaagd na de teleurstellende cijfers uit Noord-Sumatra, die werden beïnvloed door uitgestelde droogte-effecten. Michiel Declercq gelooft dat de daling tijdelijk is, waarbij SIPEF de doelstelling van 600.000 ton tegen 2030 herbevestigt.
Als gevolg hiervan is het midden van de netto nieuwe vooruitzichten (recurrent nettoresultaat tussen 60 en 70 miljoen USD) lichtjes onder raming van 71,2 miljoen USD. De huidige CPO-prijs blijft niettemin op een niveau van bijna 1.000 USD/ton, of ruim boven het historisch gemiddelde over 10 jaar van $ 830/ton. Daarom herhaalt Michiel Declerck zijn ‘Kopen’-advies en koersdoel van 66 euro. Het aandeel noteert tegen 54,20 euro (-1,09%).

Philips komt in de Ferrari-stal

De holding Exor van de Italiaanse familie Agnelli kocht een belang van 15% in Philips voor ongeveer 2,6 miljard euro. De instap van de Italianen is een motie van vertrouwen in het bedrijf dat geplaagd werd door een terugroepactie bij zijn apneu-toestellen en daarop zo’n 70% van zijn marktwaarde verloor. Na de overname van 10% in Institut Mérieux, lijkt het dus ernstig te zijn met de plannen van de autogroep in de gezondheidszorg. Tijd voor een kennismaking met een Italiaanse holding die we vooral kennen van Ferrari en Stellantis en daarvoor maken we graag gebruik van Bolero’s Europees holdingsoverzicht daterende van mei, aldus financieel-econoom Tom Simonts.
Meer dan Fiat
De oorsprong van Exor gaat terug tot het einde van de 19e eeuw, toen Giovanni Agnelli de Fabbrica Italiana Automobili Torino of beter gekend FIAT oprichtte. In 1923 nam hij de voetbalclub Juventus over, die enkele jaren eerder in Turijn was opgericht. In 1927 richtte Giovanni Agnelli het Istituto Finanziario Industriale of IFI op, een holding waarin zijn belangen in Fiat en andere sectoren zoals levensmiddelen, consumptiegoederen, financiële diensten, luchtvaartmaatschappijen, industriële ondernemingen en vastgoed werden samengebracht.

Industriële ontwikkeling en overnames gingen hand in hand in de jaren die volgden. In 1969 luidde een overeenkomst met de autocoureur Enzo Ferrari het begin in van een partnerschap tussen beide families, waardoor het beroemde "Steigerende Paard" een van de meest bewonderde merken ter wereld werd. In de jaren negentig werden meer wereldberoemde namen aan de portefeuille toegevoegd, waaronder Club Méditerranée en het iconische Rockefeller Center in New York City.
Ook nam IFINT (de internationale investeringen van IFI) het Franse Exor Group over. Exor bezat onder meer het vastgoed Chateaux Margaux en drankenproducent Perrier. Bij de overname door IFI werd Perrier aan Nestlé verkocht.
Stellantis
Het nieuwe millennium begon met een zakelijke crisis bij Fiat. De familie Agnelli herschikte de bedrijfsleiding en stelde nieuw kapitaal ter beschikking, wat de weg vrijmaakte voor de ommekeer van het bedrijf en een fusie met Chrysler om Fiat Chrysler Automobiles (FCA) te creëren. Tegelijkertijd werd de structuur van de groep vereenvoudigd: Exor, nu als enige holding voor alle ondernemingen van de groep, voltooide de overname van PartnerRe (een van de grootste herverzekeringsondernemingen ter wereld en door Exor opnieuw verkocht in 2022) en verwierf een aanzienlijk belang in mediabedrijf The Economist.
Begin 2021 werd Exor de grootste aandeelhouder van Stellantis, na de 50:50-fusie van FCA met Peugeot SA (PSA, zie Peugeot Invest lager). Exor bezit een kleine 14% van Stellantis. In 2022, na de aankoop van een belang van 45% in Lifenet, een Italiaans bedrijf dat actief is in het beheer van ziekenhuizen en poliklinieken, verwierf Exor 10% van Institut Mérieux, de privé-holding van de familie Mérieux in de wereldwijde gezondheidszorg. Strategie Exor zoekt naar opportuniteiten die aansluiten bij sectoren en thema's waarin de holding zelf geïnteresseerd is, zijnde gezondheidszorg, luxegoederen en technologie (waaronder de autosector valt). Er zijn enkele duidelijke investeringscriteria. Zo investeert Exor, volgens haar website, alleen in wat het begrijpt en beslist het op basis van waarde en niet alleen op basis van prijs. De holding gaat op zoek naar bedrijven die groot kunnen worden. Daarvoor moeten ze:
• Presteren volgens de hoogste normen;
• Streven naar vernieuwing en verandering;
• Zich onderscheiden in wat zij doen;
• Verantwoordelijk handelen.
Exor wil op de lange termijn beter doen dan de MSCI World Index. Van september 2016 tot september 2021 steeg die index met 69%. De intrinsieke waarde van Exor steeg over die periode met ongeveer 165%. Check!

Meest verhandelde aandelen bij Bolero
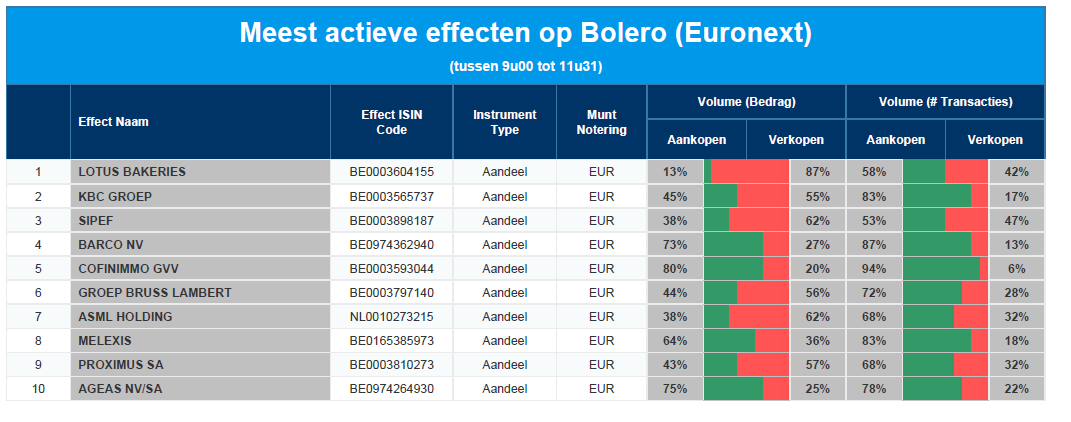
Elke dag bieden we u een overzicht van de meest verhandelde effecten bij Bolero op Euronext. Ideaal om een vinger aan de pols van de beurs te houden en te ontdekken welke aandelen/effecten door medebeleggers druk gekocht of verkocht worden!
Vandaag in de top 10: Lotus Bakeries - KBC - Sipef - Barco - Cofinimmo - GBL - ASML - Melexis - Proximus - Ageas
KBCS: 'Hoger koersdoel voor koopwaardig Alibaba na goede cijfers'
Macro-economische cijfers en kwartaalrapporten vanuit verschillende Europese en Amerikaanse bedrijven lieten verstaan dat de Chinese consument allesbehalve vrijgevig is. Uiteraard had dat zijn weerslag op de beurskoers van Alibaba en was er nervositeit in aanloop naar Alibaba’s kwartaalresultaten. Maar de uiteindelijke cijfers kwamen, net zoals bij de Amerikaanse tegenhanger Amazon.com, ver boven de analistenverwachtingen uit, zegt KBC Securities-analist Tom Noyens.
Meer actieve gebruikers
Alibaba, de grootste Chinese e-commercegroep, zag de groepsomzet met 14% stijgen, naar 234 miljard RMB. De groei was er voornamelijk in de ‘direct sales business’, waar de marges lager liggen. Zo kwam de winstgroei (EBITA-groei) uit op een lagere, maar nog steeds boven verwachtingen, 9,1%. De winstmarge lag dus wel 0,5% lager dan in het vorige kwartaal.
Binnen de e-commercedivisie focust Alibaba zich op drie strategische waardes:
1) het aantal gebruikers;
2) de aantrekkingskracht van hun ecosysteem;
3) technologie gedreven innovatie.
Zo wist Alibaba binnen het ecosysteem het dagelijks actieve gebruikers te laten groeien met 6,5% op jaarbasis. Het management gaf zelfs aan dat de hardste groei er in juli was, waardoor het momentum positief is. En de groei werd gedreven bij de zowel de jongere als de oudere bevolking en vooral in de minder grote steden in China.
Dat is zeer positief, vindt Tom Noyens. In die steden valt nog het grootste publiek te winnen. Dat Alibaba deze markt nu ook goed weet aan te boren, zorgt voor een verder langetermijngroeiverhaal. Het management ziet een verder herstel van de Chinese economie en verwacht dat de overheid met meer stimuleringsmiddelen de verdere groei en consumptie zal aanzwengelen.
Internationale divisie bijna verdubbeld
Een ander opvallend groeiverhaal is de internationale divisie, deze mocht een groei met 41% optekenen. Hoewel een makkelijkere vergelijkingsbasis (sluitingen door de COVID-19-pandemie) hier aan de basis ligt, verbaast deze groei Tom Noyens toch. Ze druist in tegen allerlei macro-economische rapporten en een ‘deglobaliserings’-verhaal.
Alibaba ziet deze mooie groei als bewijs dat ze een unieke positie hebben binnen de wereldwijde markt, met een Chinese basis, maar met wereldwijde vertakkingen.
Tongyi maakt Alibaba efficienter
Uiteraard sprak Alibaba ook over artificiële intelligentie (AI) en bleek zeer optimistisch. Er zou veel potentieel zitten in het efficiënter maken van het platform met een grotere klantentevredenheid en groei als gevolg.
Alibaba gebruikt daarvoor een ‘open-source’-model en een eigen LLM (large language model), genaamd Tongyi. Dat model zal niet enkel voor de eigen verbetering dienen, maar wil het als standaard in de markt zetten voor de partners. Het ‘open-source’-model zou al 45 miljoen downloads tellen en maakte al meer dan 1.000 AI-modellen beschikbaar. Dat lijkt Tom Noyens de juiste strategie.
Er hangt potentieel in de wolken
De Chinese technologische bedrijven ondervinden moeilijkheden door de China vs V-handelsoorlog, maar Tom Noyens ziet in Alibaba een winnaar langs de Chinese kant. De Chinese bedrijven kunnen met de huidige cloudinvesteringen niet wedijveren met de Amerikaanse concurrenten. Maar dat betekent dat er nog veel groeipotentieel is voor Alibaba, dat als sterkste Cloudvoorziener te boek staat.
Nieuwe Chinese holding
Alibaba is momenteel bezig met een heuse herstructurering, waarbij de splitsing in verschillende bedrijven het einddoel is. Met Alibaba als groepsholding bovenop deze verschillende onafhankelijke divisies. De huidige kwartaalcijfers waren al een eerste stap richting deze nieuwe structuur met een nieuwe boekhoudkundige rapportering. Tom Noyens vindt de nieuwe structuur een goede zaak, die waarde voor de aandeelhouders moet ontsluiten.
KBC Securities over Alibaba
Tom Noyens ziet Alibaba nog steeds als een langetermijngroeiverhaal en het kwartaalrapport bevestigt dat eens te meer. Aan e-commercekant wist het de leiderspositie te behouden, via een aantrekkelijk platform (zie bijgevoegde grafiek voor dagelijkse en maandelijkse gebruikers in vergelijking met concurrenten).
Verder biedt de clouddivisie nog veel groei op de Chinese markt met een strategische positionering in een zeer belangrijk segment voor de Chinese overheid. Uiteraard zijn de macro-economische stormen nu niet plots gaan liggen, geeft Tom Noyens aan. Maar voorlopig blijft Alibaba net als zijn Amerikaanse sectorgenoot Amazon, hier netjes omheen zwemmen.
De strenge Chinese overheid kan uiteraard ook nog steeds voor negatief nieuws zorgen en een verdere escalatie in de handelsoorlog valt ook nooit uit te sluiten. Maar Alibaba zelf is zeer aantrekkelijk gewaardeerd, met het oog op het groeiverhaal in ’t verschiet, vindt Tom Noyens. Hij blijft bij zijn ‘Kopen’-advies en dankzij de goede cijfers trekt hij zijn koersdoel op van 120 naar 125 USD.
Wat heeft de komende week in petto?
Maandag 14 augustus
- Bedrijfsresultaten
- ITC, Foxconn, Sipef
- Beleggersevents
- ITC (algemene vergadering)
- Ex-dividend
- BlackRock, Carlyle Group, Chemours, Eli Lily, Equinor
- Macro-economie
- VS: verwachte consumentenvertrouwen
Dinsdag 15 augustus
- Bedrijfsresultaten
- Home Depot, JD.com, Alcon, Tencent Music Entertainment
- Beleggersevents
- Qorvo (algemene vergadering)
- Ex-dividend
- ConocoPhilips, Exxon Mobil, Marathon Petroleum, Sapiens, Target, Flow Traders
- Macro-economie
- Italië: vakantie Maria Hemelvaart
- India: vakantie Onafhankelijkheidsdag
- Japan: BBP kwartaal 2
- VS: Kern detailhandelsverkopen
Woensdag 16 augustus
- Bedrijfsresultaten
- Tencent Holdings, Cisco, Synopsis, Target, Foxconn Industrial Internet, Carlsberg, Computershare
- Beleggersevents
- J.M. Smucker, Xero (algemene vergadering)
- Ex-dividend
- ABN Amro, CTP, KKR & Co, Microsoft, Oxford Square
- Macro-economie
- Nieuw-Zeeland: Rentebesluit
- GBP: CPI
- EU: Nederlandse BBP
- VS: Ruwe olievoorraden en Bouwvergunningen, vrijgave Notulen Fed
Donderdag 17 augustus
- Bedrijfsresultaten
- Walmart, Adyen, Applied Materials, Coloplast, Lenovo, AEGON, BAM Groep, Ascencio, Fastned, Kinepolis, Montea, Nextensa
- Beleggersevents
- Amerco (algemene vergadering)
- Ex-dividend
- Abrdn, Anglo American, Barrett, Berkeley, Cabka, Chevron, GSK, JM Smucker, Pershing Square,
- Macro-economie
- EU: werkloosheidscijfer Nederland
- VS: eerste werkloosheidsvergoedingaanvragen
Vrijdag 18 augustus
- Bedrijfsresultaten
- Deere & Co, Palo Alto Networks, Estée Lauder Companies, ZTE, Kingspan Group, EVS, Roularta, Shurgard
- Beleggersevents
- The Federal Bank (algemene vergadering)
- Ex-dividend
- Aperam, Cognizant, Umicore
- Macro-economie
- EU: CPI
Europees aandelennieuws

YouGov wil ook in de VS noteren
- YouGov: het Britse enquêtebedrijf overweegt volgens de Financial Times een notering in de VS. YouGov, dat al in Londen noteert, zou zijn primaire notering naar de Verenigde Staten kunnen verplaatsen of er een secundaire notering van maken. De plannen volgen op de overname van de Duitse consumentenpaneldivisie van GfK ter waarde van 342 miljoen dollar vorige maand.
Synlab verkoopt veterinaire activiteiten aan Mars
- Synlab: het Duitse bedrijf, actief in medische diagnostiek, heeft zijn veterinaire activiteiten verkocht aan de Amerikaanse zoetwaren- en dierenvoedingsgigant Mars. Er werden geen financiële details bekendgemaakt. De divisie was in 2022 goed voor minder dan 1% van de totale groepsomzet.
Kleine belegger naar de rechtbank tegen overname Credit Suisse door UBS
- Credit Suisse: volgens de Financial Times willen particuliere beleggers een rechtszaak aanspannen om de overname van Credit Suisse door UBS aan te vechten. De Swiss Investor Protection Association zou van plan zijn om de claim maandag in te dienen bij de handelsrechtbank van Zürich namens ongeveer 500 Credit Suisse aandelenbeleggers.
Beursnieuws België en Nederland

Ackermans & van Haaren neemt belang van 40% over van HAL Trust in IQIP
- Ackermans & van Haaren: de holding kondigde een deal aan om 40,0% van IQIP te verwerven van HAL Trust aan een waardering van 250 miljoen euro. De investering in IQIP zal worden ondergebracht in de subportefeuille 'AvH Growth'. IQIP ontwerpt en assembleert hydraulische heihamers en andere hei-, transport-, hef- en onderzeese geleidingsapparatuur die wereldwijd worden verhuurd of verkocht in drie kernmarkten: Offshore Wind, Kust & Civiel en Olie & Gas. KBC Securities verwelkomt de deal, waarvoor het synergievoordelen ziet met DEME, omdat het een indicatie is dat AvH is begonnen met het investeren van haar netto cash. Geen impact op “Kopen”-advies en koersdoel van 200 euro.
HAL Trust deed 60% van IQIP van de hand
- HAL Trust: de verkoop van 60% van IQIP aan AVH (40,0%) en MerweOord BV (20,0%) is afgerond. MerweOord heeft het recht om een optie uit te oefenen (in de loop van boekjaar FY24) om het belang uit te breiden naar 33,3%, waarna HAL Trust, AVH en MerweOord ieder 33,3% zullen bezitten. Op dit moment beschikt HAL over een aanzienlijke netto kaspositie van meer dan 3 miljard euro die dringend aan het werk moet worden gezet. KBC Securities hanteert een “Houden”-advies en koersdoel van 138 euro.
Lagere productie en winst voor Sipef
- Sipef: de plantageholding rapporteerde een daling van de nettowinst in het eerste halfjaar met 51% tot 31,2 miljoen dollar of iets onder de verwachting van 34,8 miljoen. De daling werd veroorzaakt door de lagere maar nog steeds hoge palmolieprijzen en door een daling van het CPO-productievolume met 2,8%. Door het lager dan verwachte productievolume gelooft Sipef dat de oorspronkelijke volumegroei van 5,1% waarschijnlijk niet zal gehaald worden, maar verwacht nog steeds een bescheiden groei in 2023. De groep heeft zijn vooruitzichten verder gekwantificeerd en verwacht een recurrent nettoresultaat tussen 60 -70 miljoen dollar in 2023, in vergelijking met "minder dan vorig jaar" eerder. De nieuwe verwachtingen liggen iets onder de huidige raming van KBCS. Het advies is “Kopen” met koersdoel van 66 euro.
Exor neemt belang van 15% in Philips
- Philips: de Nederlandse investeringsmaatschappij Exor van de Italiaanse familie Agnelli heeft een belang van 15% gekocht in Philips voor ongeveer 2,6 miljard euro. De deal is een opsteker voor het Nederlandse technologiebedrijf dat de aandelenkoers met tweederde deed dalen door een kwalijke terugroepactie. Exor verwerft een bestuurszetel en kan zijn belang later opbouwen tot maximaal 20%. Exor zei in april dat het ongeveer 6,5 miljard euro beschikbaar had voor investeringen.
Mee m/d markt: “Chinese vastgoedbesognes”

- Na de aandacht voor de inflatiecijfers eerder in de handelsweek werd het een rustig sessie op Wall Street vrijdag, al zorgden de producentprijzen wel voor wat kruiding. Uitspraken over extra Fed-inspanningen om het inflatiespook duurzaam de kop in te drukken, zinderden bij de opening nog na, maar bij de slotbel bleef het verlies voor de S&P500 beperkt tot 0,1%. De Dow Jones en de Nasdaq slaagden zelfs nog in een minieme winst van respectievelijk 0,3% en 0,1%.
- Dat kwam te laat voor de Europese aandelenmarkten waar de Stoxx600 enkele uren eerder met een verlies van 1,1% het weekend in het werd gestuurd. Een duik in de sectorbewegingen in New York leert dat energie in trek bleef en daarmee de winstreeks verder kon zetten. Ook farma kende een goede beurt, terwijl big tech overwegend lager noteerde.
- De macro-kalender lag er vrijdag eerder rustig bij, maar had wel nog wat peper & zout in petto voor het inflatieverhaal. Zo stegen de producentenprijzen in de VS in juli met 0,3% op maandbasis, de grootste stijging sinds januari en boven de marktverwachtingen van 0,2%. Koren op de molen voor het kamp dat extra renteverhogingen genegen is, maar de onverwachte daling van de toekomstverwachtingen in de index van het consumentenvertrouwen van de Universiteit van Michigan nam wat wind uit de wieken.
- In Azië is de kop van de nieuwe beursweek er ondertussen af en die werd in mineur ingezet. Nadat vorige week een weekverlies van 2% werd opgetekend, ging er maandagmorgen opnieuw 1,1% af bij de MSCI Asia-Pacific. Ook in China stond de teller op -1%, onder meer ingegeven door nieuwe bezorgdheid over de vastgoedsector. Het nieuwe zorgenkind is Country Garden dat stevige verliescijfers moest opbiechten en liet weten in financieel nauwe schoentjes te zitten. Ondertussen is het ook wachten tot wanneer de Chinese overheid met nieuwe maatregelen over de brug komt om de economie een extra duw in de rug te geven, maar voorlopig blijft het op dat front erg stil in Bejing.
- Nog een woordje over de olieprijs die worstelde met de economische vooruitzichten in China en wat gas terugnam. De waarde van een vat Brent daalde met 73 dollarcent tot 86,08 dollar, terwijl de Amerikaanse variant 71 dollarcent lichter werd tot 82,48 dollar. Ook de klim van de dollar droeg een centje bij aan de verzwakking.
- Vandaag wordt weinig vuurwerk verwacht van de macrokalender. Voor de macrohoogtepunten deze week is het later deze week in de VS onder meer uitkijken naar de detailhandelsverkopen, cijfers over de huizenmarkt en de regionale verwerkende industrie en de notulen van de FOMC.
- De kwartaalcijfertrein heeft ondertussen wat vaart geminderd. In de VS is het, klassiek in de staart van het resultatenseizoen, de beurt aan de detailhandel met onder meer Walmart en Target die rapporteren deze week. Vandaag blijft het nog rustig met onder meer Trip.com dat in de VS met cijfers komt. In Brussel kunnen we ons vandaag tegoed doen aan de interim-cijfers van Sipef.